Japón
La semana pasada nos reunimos con inversores en Suiza. Este Strategy Insight revisa los temas más destacados que discutimos, incluidos los temores de repatriación, la intervención del SNB y la reforma de pensiones de los Países Bajos.


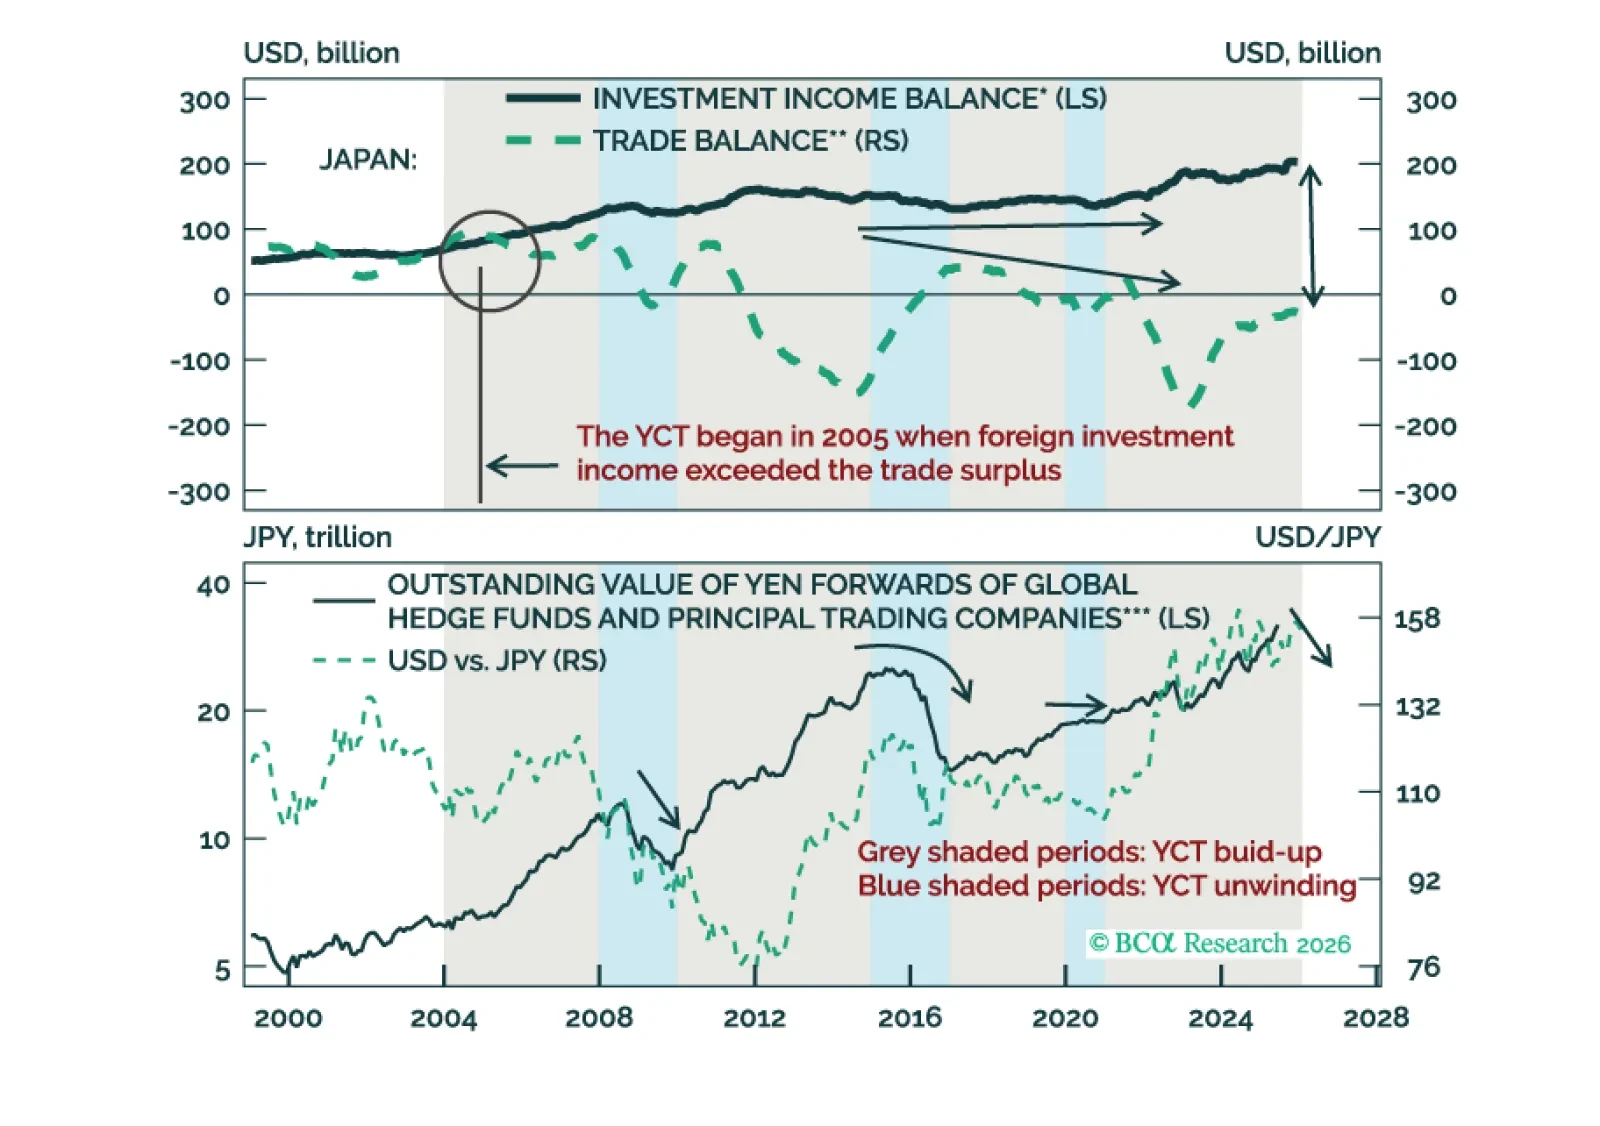
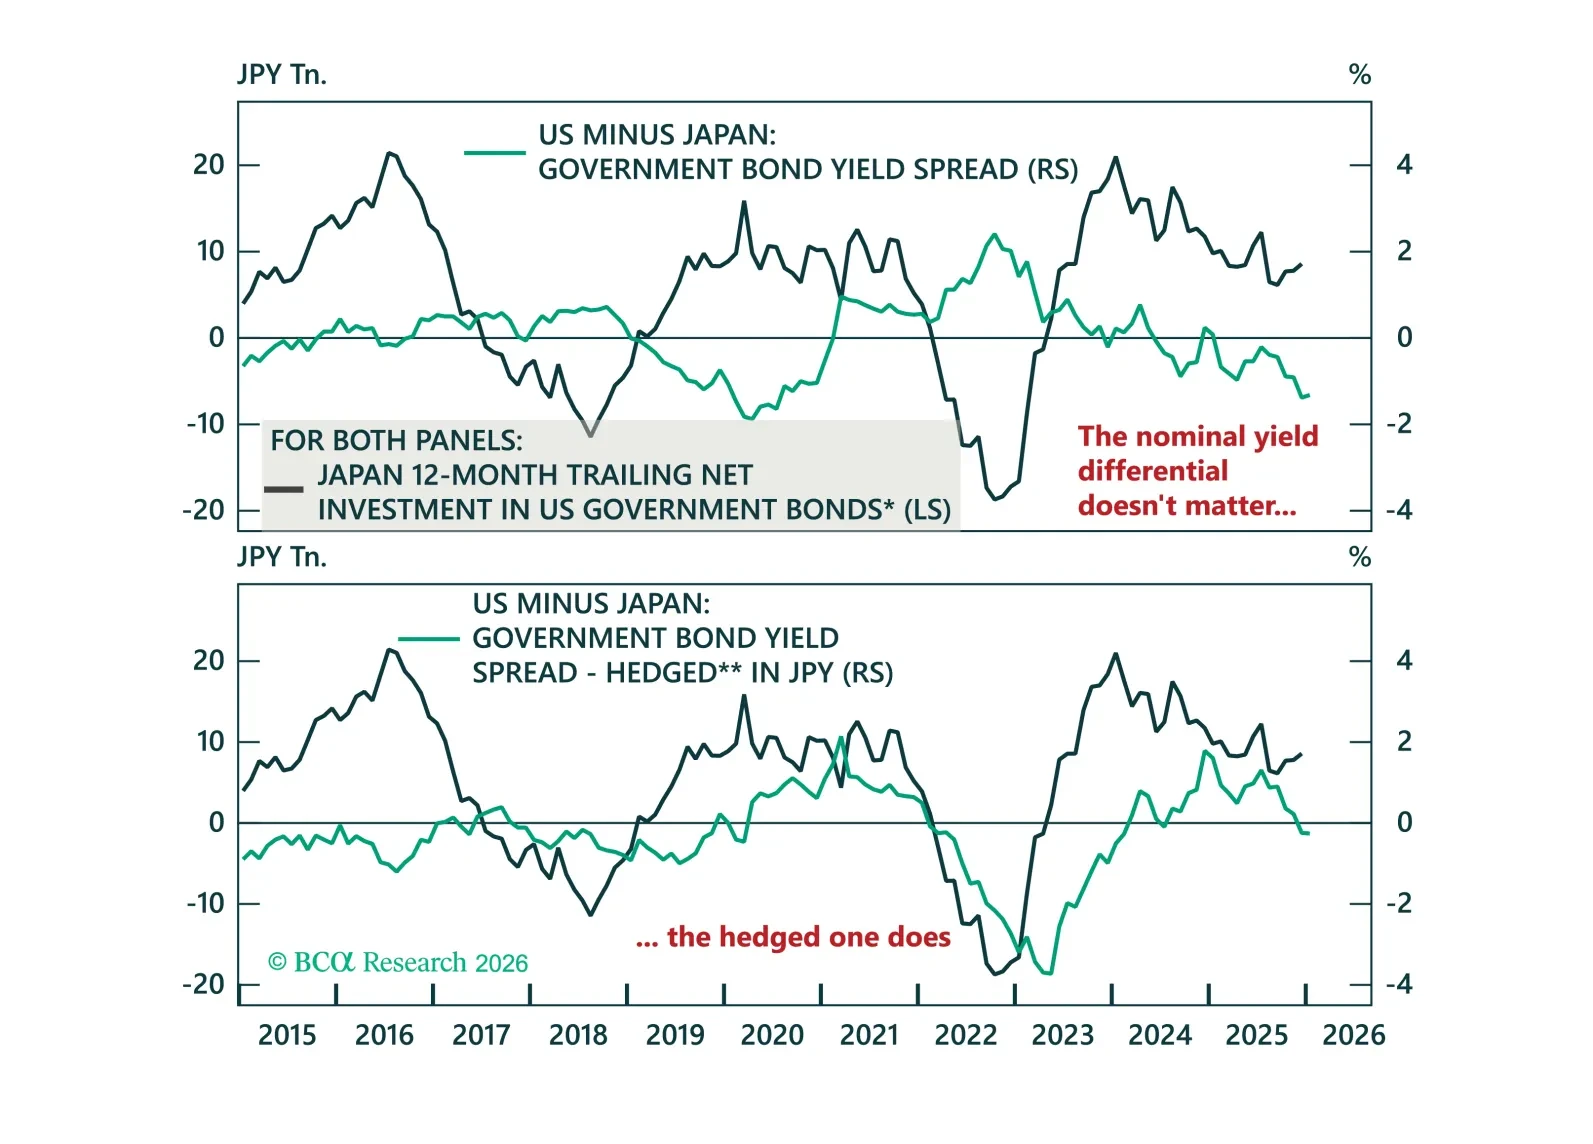
El carry trade del yen se deshará este año. Sin embargo, será desencadenado por una caída en los precios de los “carry asset” y un repunte en el JPY/USD, en lugar de por la mejora de los diferenciales de tipos de interés de Japón. Toma una posición larga en JPY frente al USD.

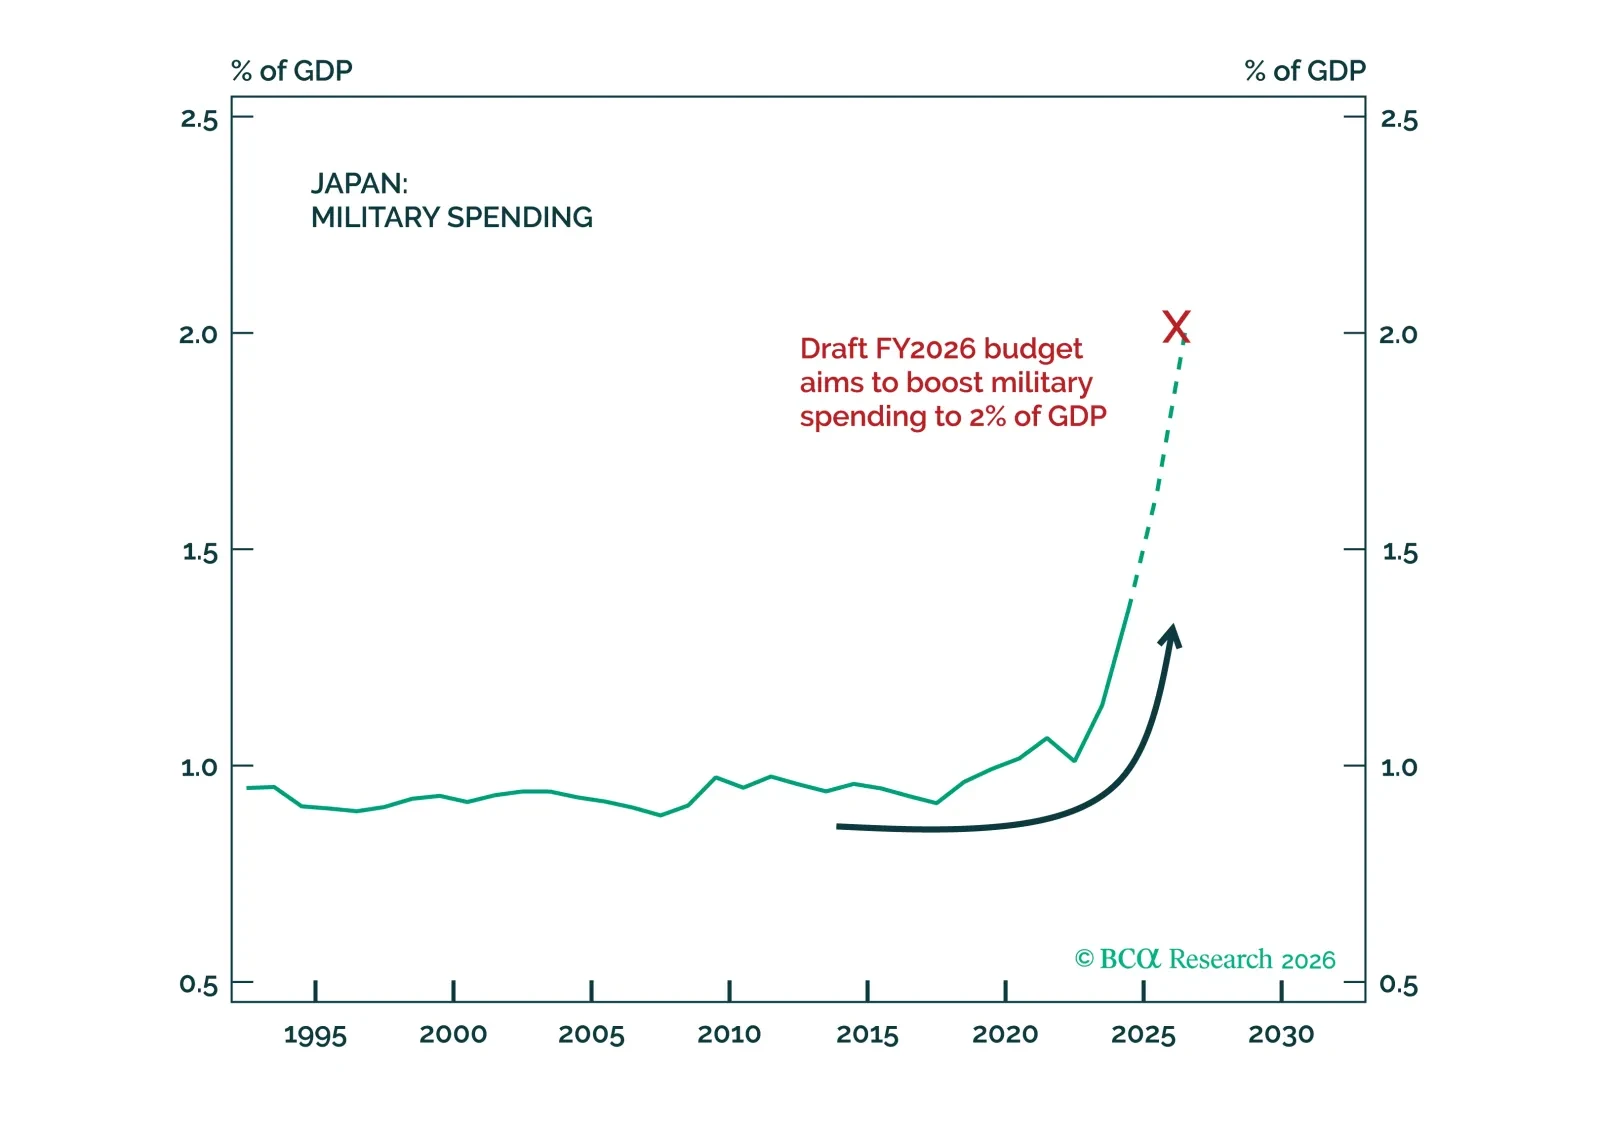
No haga caso al debate constitucional de Japón. El rearme se acelerará de todos modos. Los sectores de tecnología, defensa e industriales se beneficiarán. La amenaza para los JGBs es real, pero probablemente será contenida.

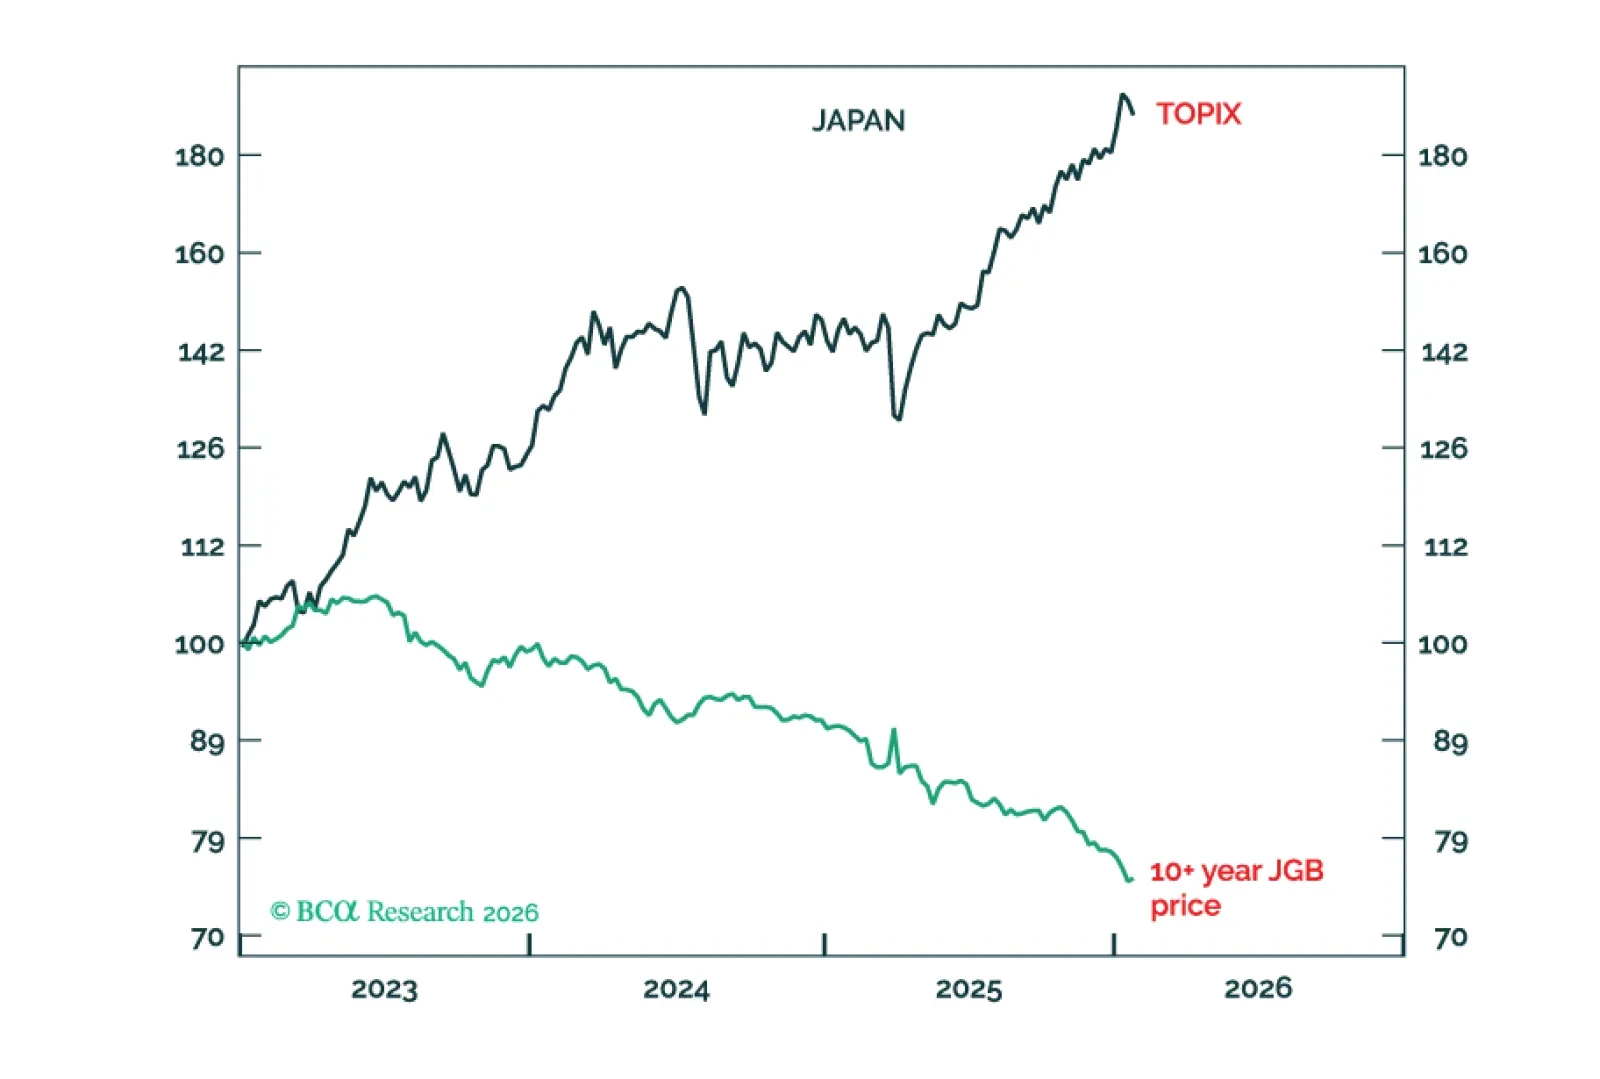
Estados Unidos y Japón están en la misma encrucijada: ¿salvar el mercado de bonos o salvar el mercado de acciones? Cómo se resolverá esta encrucijada es la mayor apuesta macro global de 2026-27. Además: una nueva operación táctica es ponerse corto en AUD/JPY.
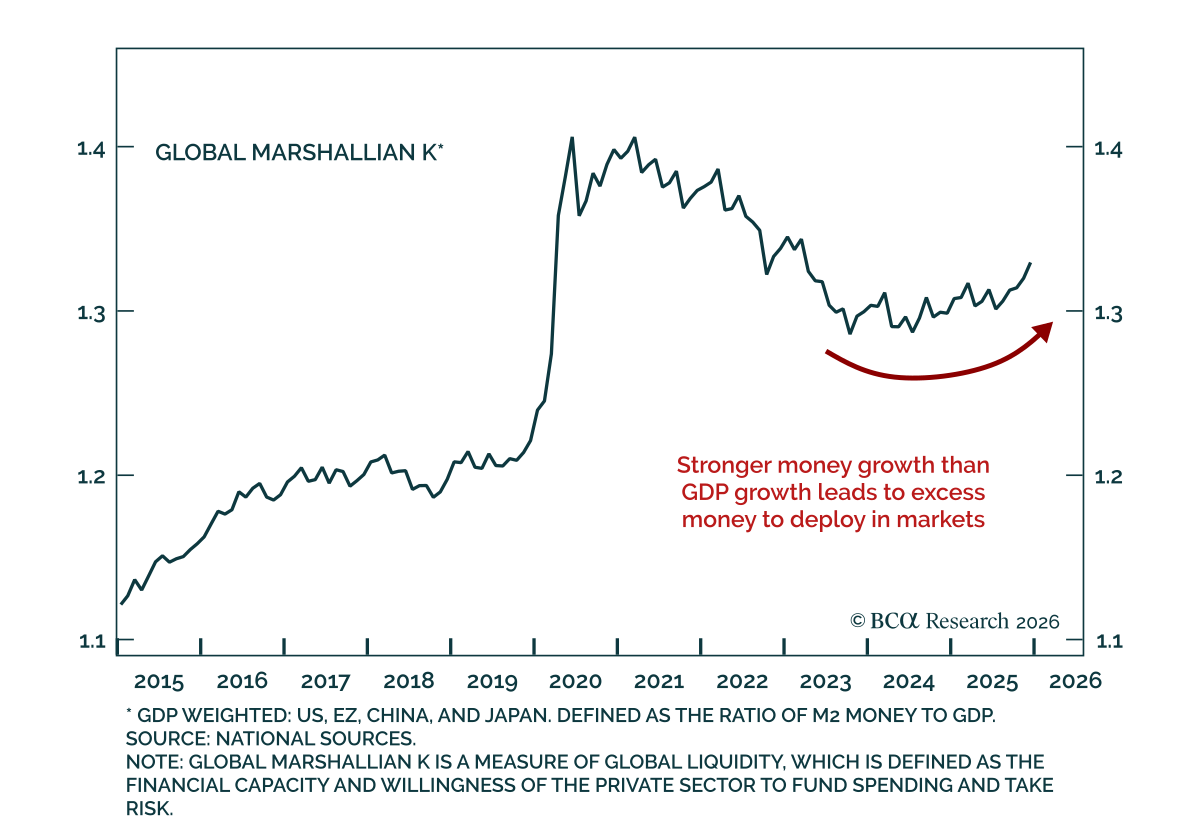
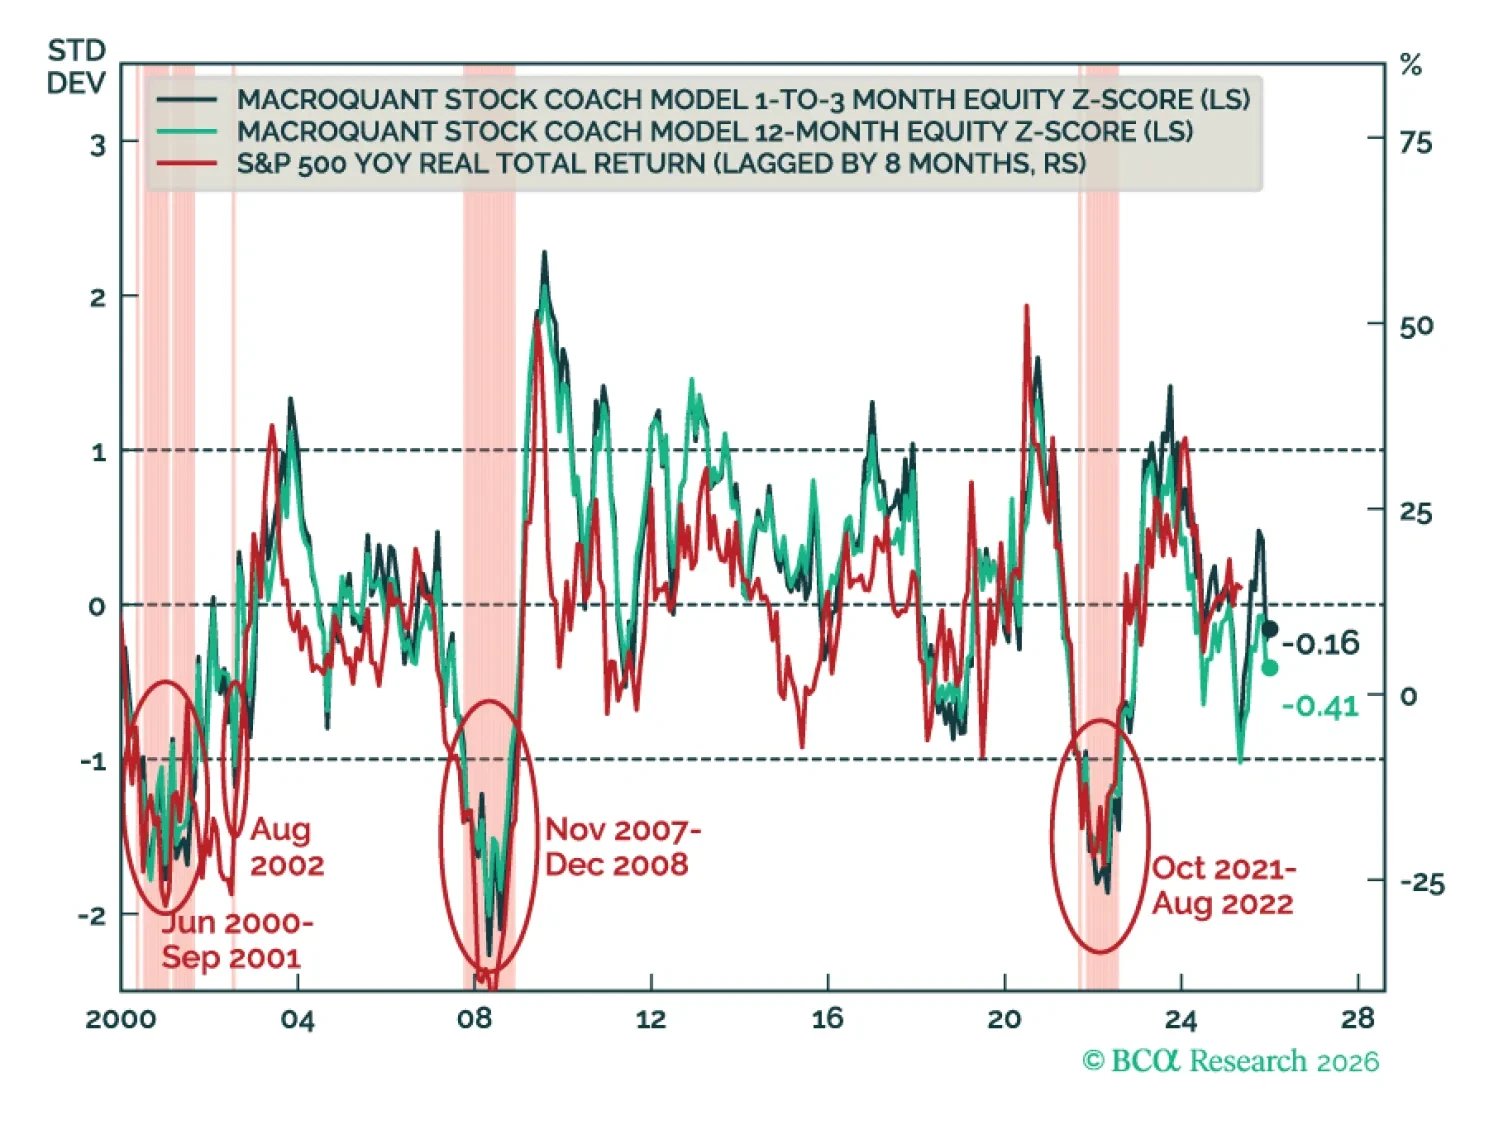
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.