Gráfico 1
Respuesta del Mercado a la Guerra Comercial, Guerra con Irán
Respuesta del Mercado a la Guerra Comercial, Guerra con Irán
Aún no está claro que la guerra en Irán esté disminuyendo, a pesar de los mejores esfuerzos de los mercados financieros globales por minimizar su importancia.
Es cierto que los ataques con misiles de Irán a las bases militares estadounidenses en Catar e Irak parecen ineficaces al momento de escribir este informe. El petróleo y el oro cayeron mientras que las acciones subieron el lunes (Gráfico 1), aunque el petróleo ha subido un 15% en las últimas dos semanas mientras que los activos refugio se fortalecieron.
Pero Israel seguirá atacando hasta que Estados Unidos lo obligue a retroceder.
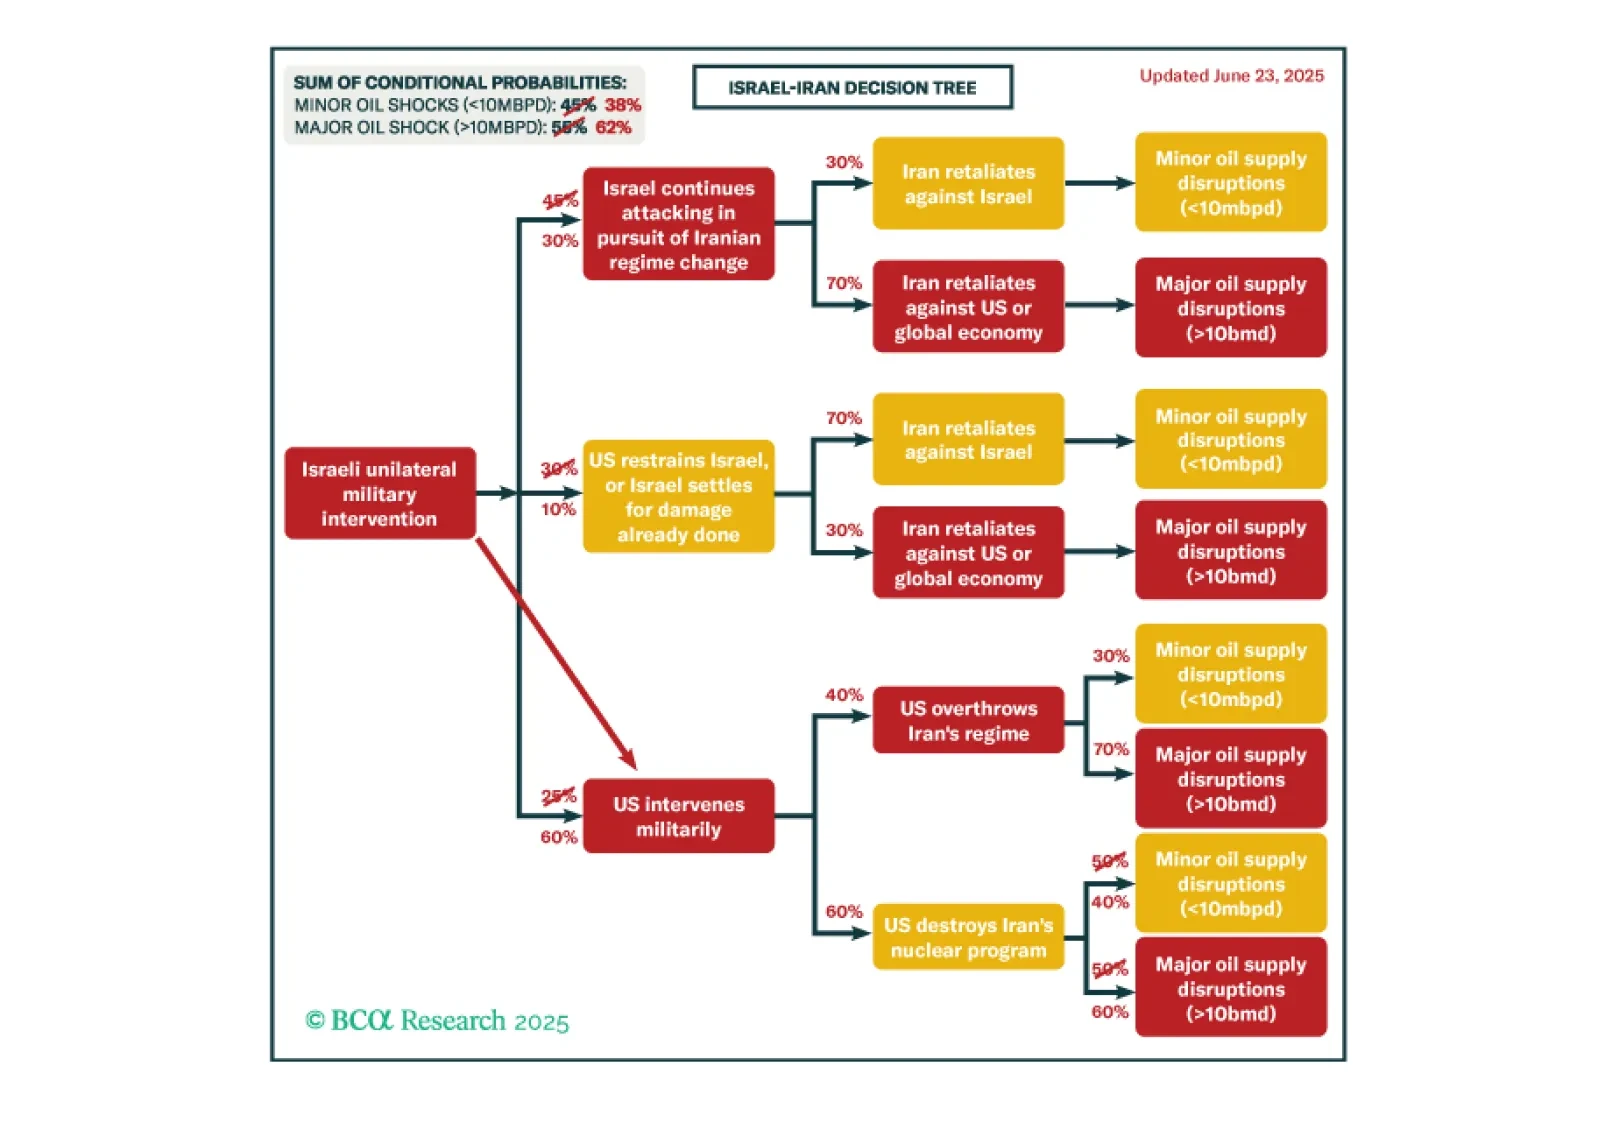
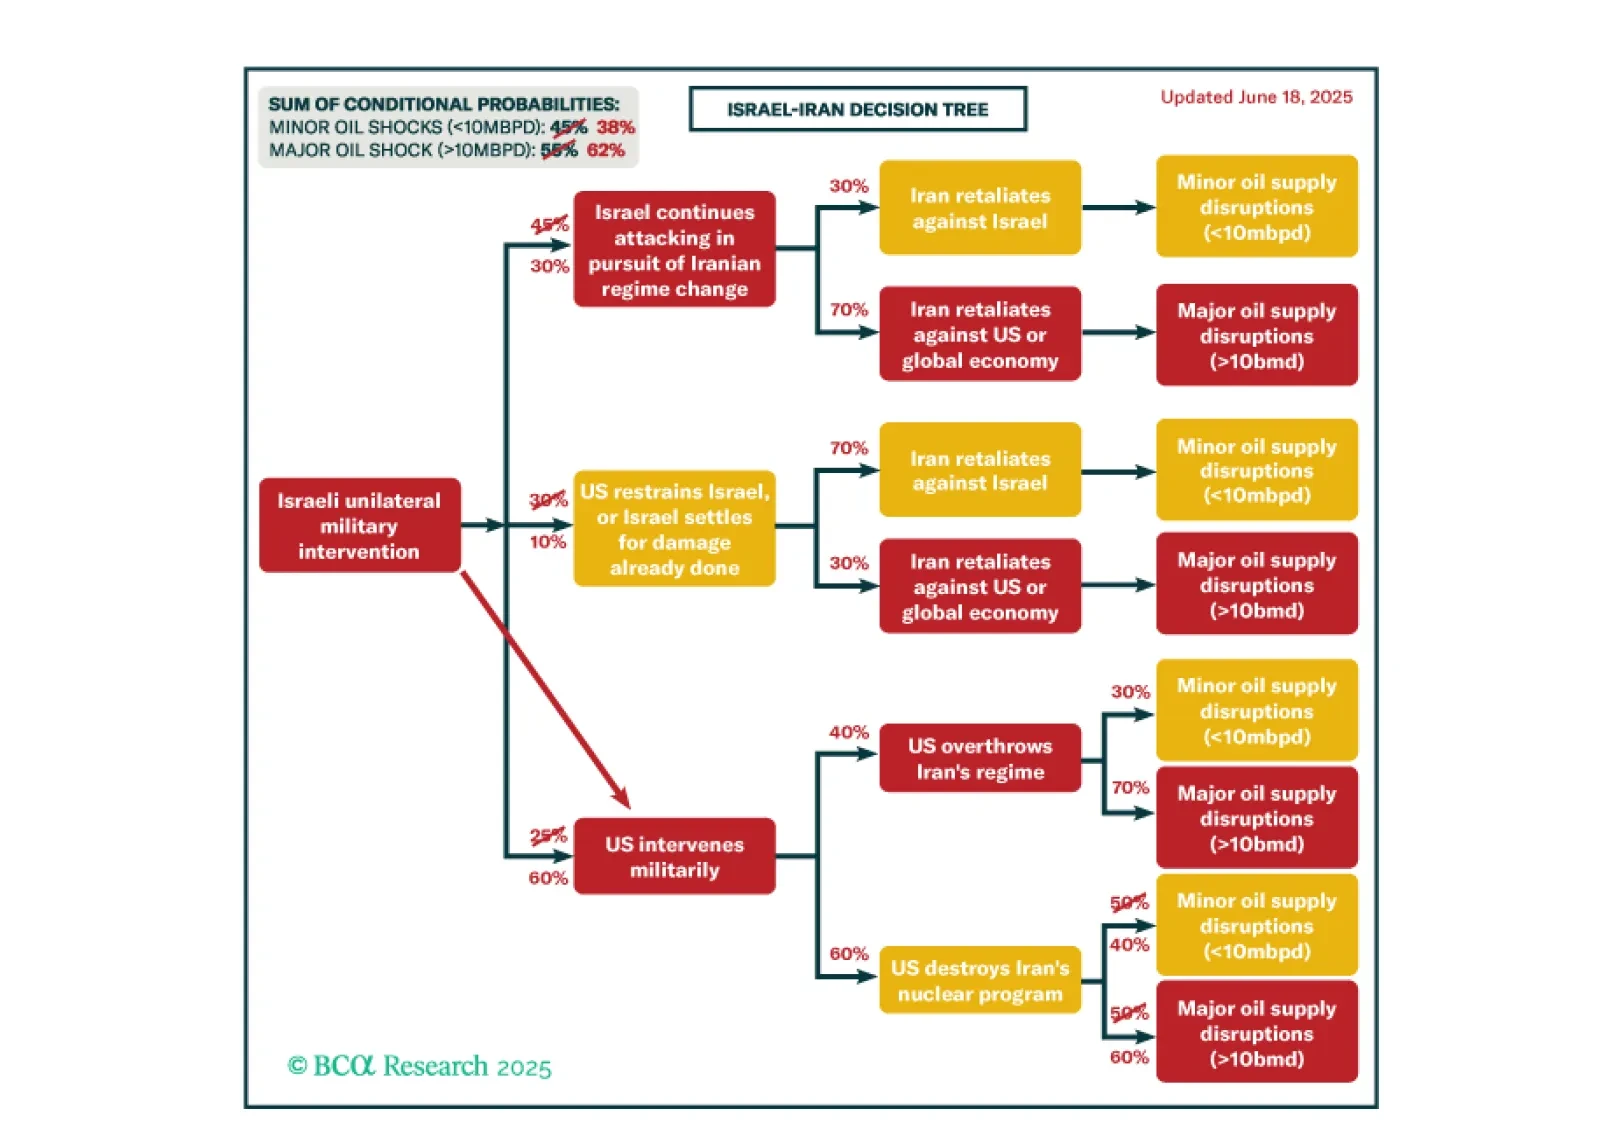
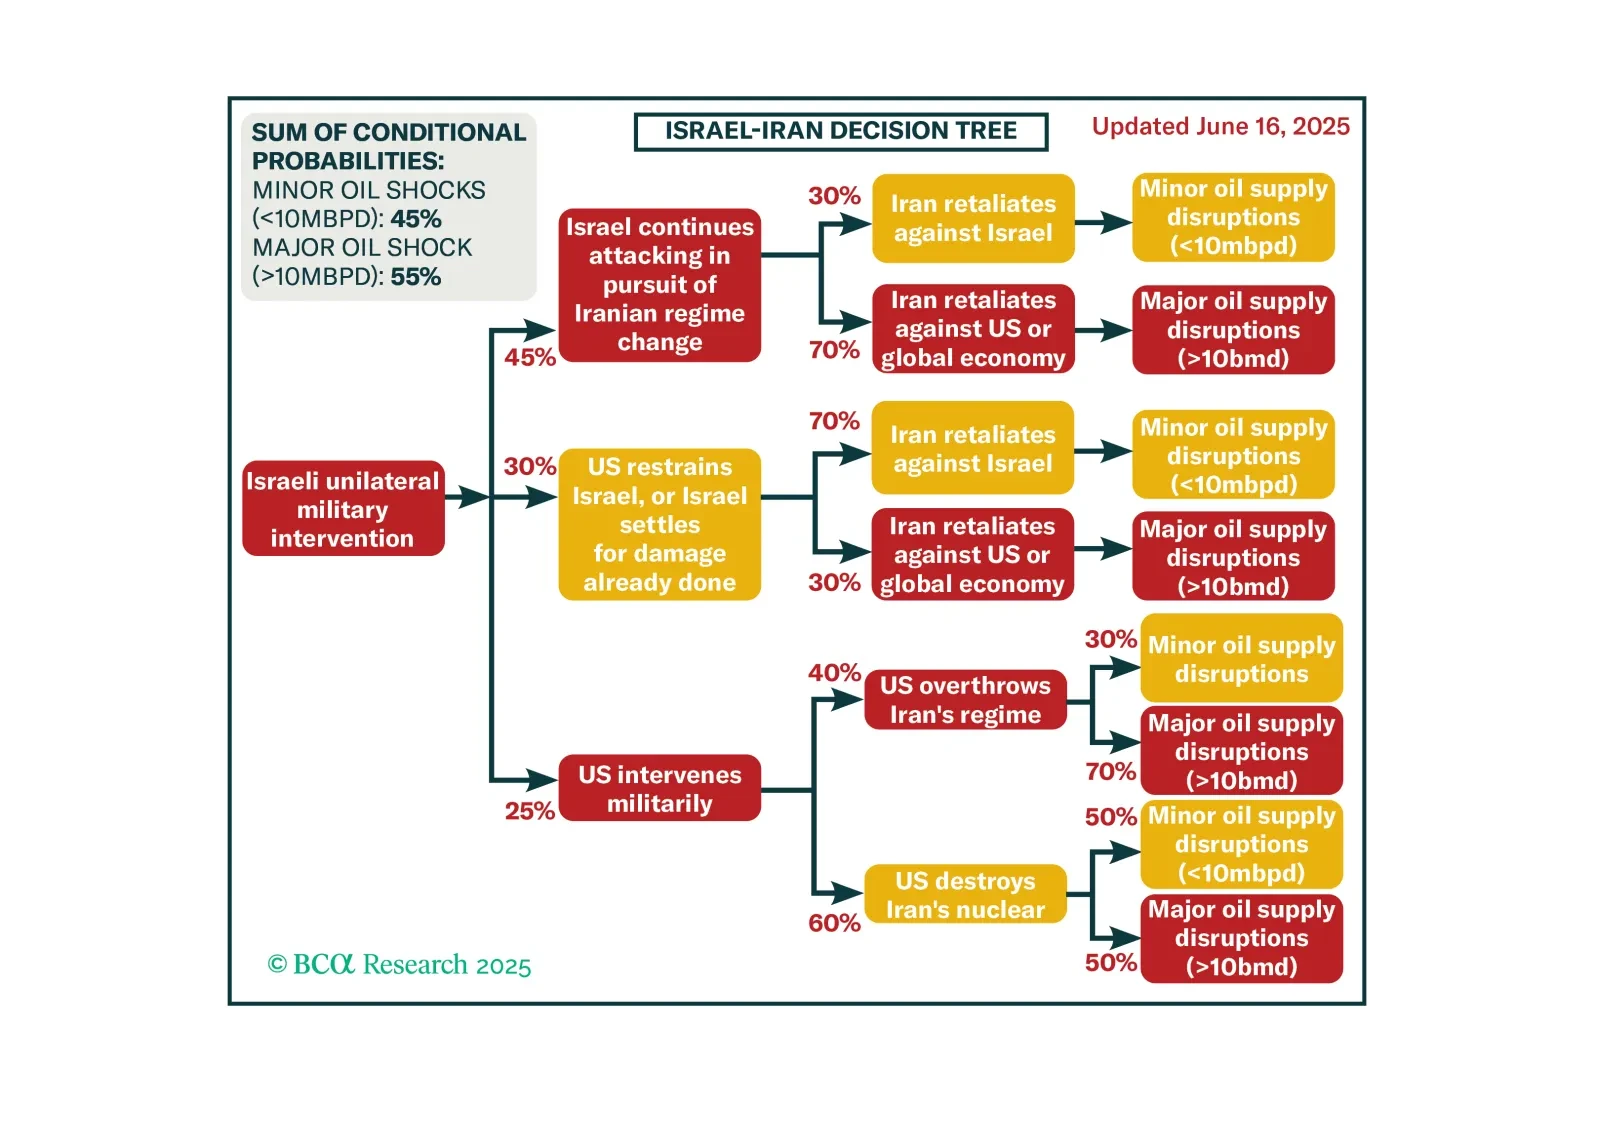
Anteriormente dimos una probabilidad de 60/40 de un shock petrolero importante si Estados Unidos interviniera para destruir el programa nuclear iraní (Diagrama 1). Pero para que ese escenario pesimista se haga realidad, sería necesario que Irán atacara la producción regional de petróleo o interfiriera con el envío de petróleo. Hasta ahora eso no ha sucedido.
Diagrama 1
Israel-Irán: 62% de probabilidad subjetiva de un gran impacto en el suministro de petróleo
Israel-Irán: 62% de probabilidad subjetiva de un gran impacto en el suministro de petróleo
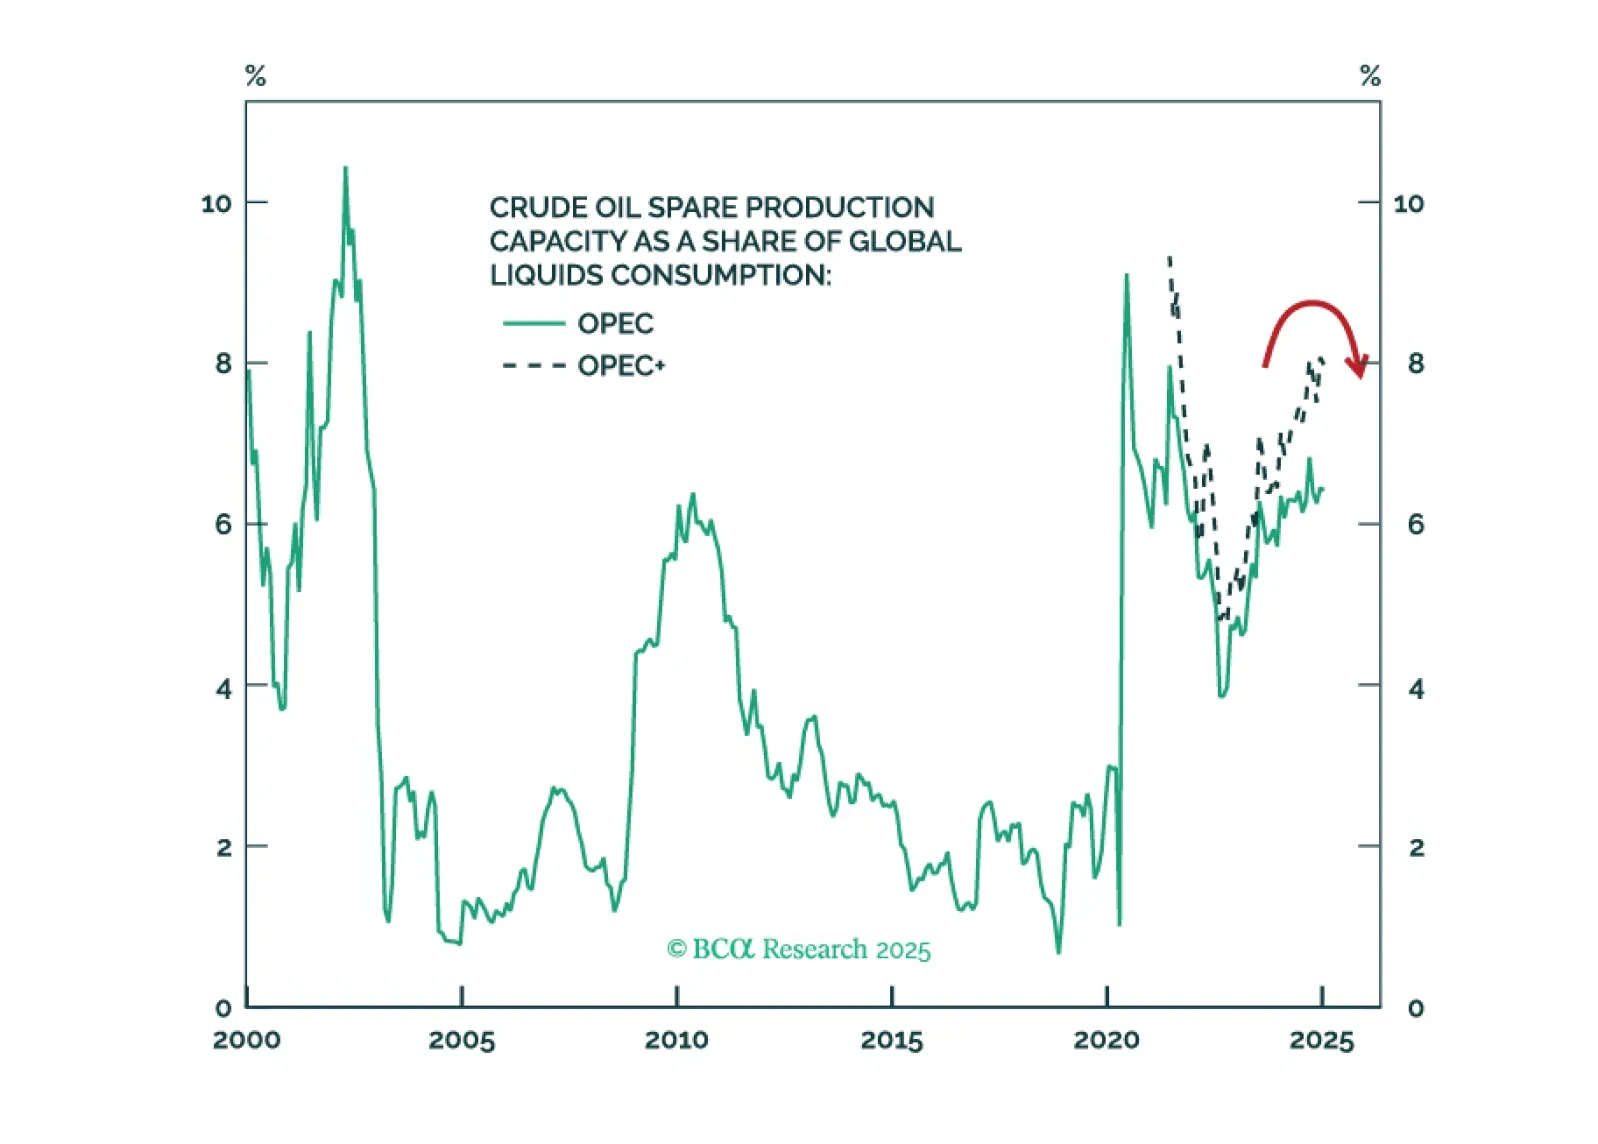
Por shock mayor nos referimos a una guerra que interrumpa la producción en todo el Golfo Pérsico; por ejemplo, una interrupción superior a ocho millones de barriles por día en la capacidad de reserva de OPEP+. O una que haga que el precio del Brent suba entre el 50% y el 100%. Hasta ahora, el suministro físico de petróleo no se ha visto realmente afectado, aunque los inversores deben asumir que Irán tomará represalias contra el petróleo, así como contra las bases militares estadounidenses.
El evento de riesgo se calmará por ahora, dado el patético enfrentamiento de Irán. Pero aún no hemos dado la señal de “todo claro”.
Los inversores deben seguir posicionándose de manera que se beneficien incluso si la guerra vuelve a escalar, como sobreponderando las acciones estadounidenses y los activos defensivos.
La negativa de Irán a rendirse
Todo el mundo sabe que Irán es una fortaleza montañosa con una población de 90 millones, por lo que no hay forma de que Estados Unidos o sus aliados invadan con fuerzas terrestres.
El régimen iraní también cree que puede sobrevivir a las campañas de bombardeo de las fuerzas aéreas israelíes y estadounidenses. Los líderes se han negado a rendirse a pesar de los ultimátums y demandas estadounidenses, lo que en última instancia condujo a los ataques de Estados Unidos.
Si el régimen creyera que su programa nuclear sería extinguido permanentemente y su régimen sin duda derrocado, se habría rendido para intentar sobrevivir a través de negociaciones. En cambio, su elección fue luchar.
Por lo tanto, el régimen cree que puede sobrevivir a las campañas aéreas. Es muy difícil derrocar a un régimen desde el aire.
El pueblo iraní se unirá en torno a su país a corto plazo mientras el país es bombardeado por potencias extranjeras. La juventud iraní y otros desencantados con el régimen ahora se ven obligados a reconocer a los enemigos del régimen y la amenaza del invasor extranjero.
Eventualmente, el colapso económico y el malestar social aún podrían derrocar al gobierno, pero eso requeriría una batalla sangrienta con una despiadada seguridad interna y el Cuerpo de la Guardia Revolucionaria Islámica de Irán. No sucederá de la noche a la mañana.
Mientras tanto, Israel y Estados Unidos están divididos internamente y tienen un compromiso limitado con la guerra. La administración Trump no quiere ver un shock económico que socave su delicado control sobre el Congreso y el público estadounidense.
En resumen, Irán cree que resistirá estos ataques y sobrevivirá, con una nueva generación iniciada en el apoyo al régimen al ver de primera mano a lo que se enfrentan. Incluso cree que reactivará su programa nuclear.
Todo esto significa que Israel intensificará sus ataques a la infraestructura crítica, el programa de misiles y los restos del programa nuclear. Estados Unidos apoyará a Israel hasta que quede satisfecho de que el trabajo está hecho.
¿Por qué tomaría Irán más medidas?
Mientras Israel continúe su campaña, los líderes de Irán necesitarán aumentar el costo económico y político para la administración Trump, para fomentar que esta restrinja a Israel y se abstenga de más ataques estadounidenses.
Atacar bases militares estadounidenses es una forma de salvar la cara. El presidente Trump tomaría represalias si mataran soldados, pero más tarde el riesgo podría alentar a Estados Unidos a reducir algunas de sus fuerzas. Por lo tanto, esta forma de represalia puede no haber terminado, a pesar de la retórica oficial de Irán, y Estados Unidos continuará esperándola.
A los inversores no les importa la guerra hasta ahora porque no está afectando el suministro global de petróleo. Pero a medida que continúan los ataques de Israel, Irán intentará forzar a Estados Unidos a cambiar su política.
Atacar la producción o distribución de petróleo, en Irak u otros lugares de la región, elevará el precio global del petróleo, socavará el apoyo político interno a la administración Trump y atraerá presión internacional sobre Estados Unidos para que concluya la guerra.
Irán puede ajustar la magnitud de la interrupción del petróleo sin cerrar inmediatamente el Estrecho de Ormuz o forzar a Estados Unidos a actuar con máxima agresión. Por ejemplo, el Cuerpo de la Guardia Revolucionaria Islámica o los militantes extranjeros pueden interrumpir la producción en Irak o el transporte en el Golfo de Omán o el Océano Índico.
Si bien Estados Unidos respondería inicialmente, la administración Trump se sentiría tentada a declarar la victoria y reducir sus operaciones, por temor a que escale aún más y desencadene un impacto económico y político masivo.
Para aquellos que dicen que Irán puede soportar los bombardeos de Israel y Estados Unidos sin tomar represalias, si eso es cierto, entonces Irán podría resistir los bombardeos mientras toma represalias.
Por lo tanto, Irán tiene un incentivo para atacar el suministro energético regional, soportar la represalia de Estados Unidos y esperar a que aumente la presión sobre la economía y el sistema político de Estados Unidos para un cambio de política exterior.
Un ciclo de represalias de esta naturaleza provocará pequeños shocks petroleros y aumentará las probabilidades de un shock petrolero importante.
Un shock importante requeriría que Irán ataque a Arabia Saudita o a otros grandes productores de petróleo del Golfo, lo cual aún no es probable, y no sucederá si no ocurre el ciclo de escalada que estamos describiendo.
Del mismo modo, Irán no cerrará el Estrecho de Ormuz a menos que Estados Unidos ya haya causado un daño mucho mayor y que Irán crea que su régimen ya enfrenta el colapso y no tiene nada que perder.
Pero la falta de confianza significa que cualquier señal de que Irán podría moverse, o que Estados Unidos podría adelantarse, podría precipitar algún tipo de crisis en el estrecho.
Un shock petrolero importante cortocircuitaría el ciclo económico, por lo que los inversores deben mantenerse cautelosos por ahora. Puede que no suceda, pero el daño para los activos de riesgo global es mayor que el beneficio por el momento.
Conclusiones de inversión
Gráfico 2
Implicaciones Regionales y Sectoriales Hasta Ahora
Implicaciones Regionales y Sectoriales Hasta Ahora
El conflicto subraya nuestra afirmación de que Estados Unidos sigue siendo “excepcional” y los activos estadounidenses conservan sus propiedades de refugio seguro.
Las acciones estadounidenses han superado el desempeño de las acciones globales en un 0,3% durante las últimas dos semanas, mientras que las acciones de energía estadounidenses han superado a sus contrapartes globales en un 1,1% (Gráfico 2).
El Medio Oriente como región ha tenido un desempeño inferior en línea con nuestras expectativas.
La energía global ha superado a otros sectores cíclicos.
Estas tendencias retrocederán temporalmente mientras la crisis parece disminuir, pero aún no estamos convencidos de que debamos cerrar nuestras operaciones en una auténtica desescalada.
Matt Gertken Estratega Geopolítico Jefe mattg@bcaresearch.com
Sígueme enLinkedIn & X