Indicadores/Modelo BCA
Resumen de Asignación de Cartera para agosto de 2025.

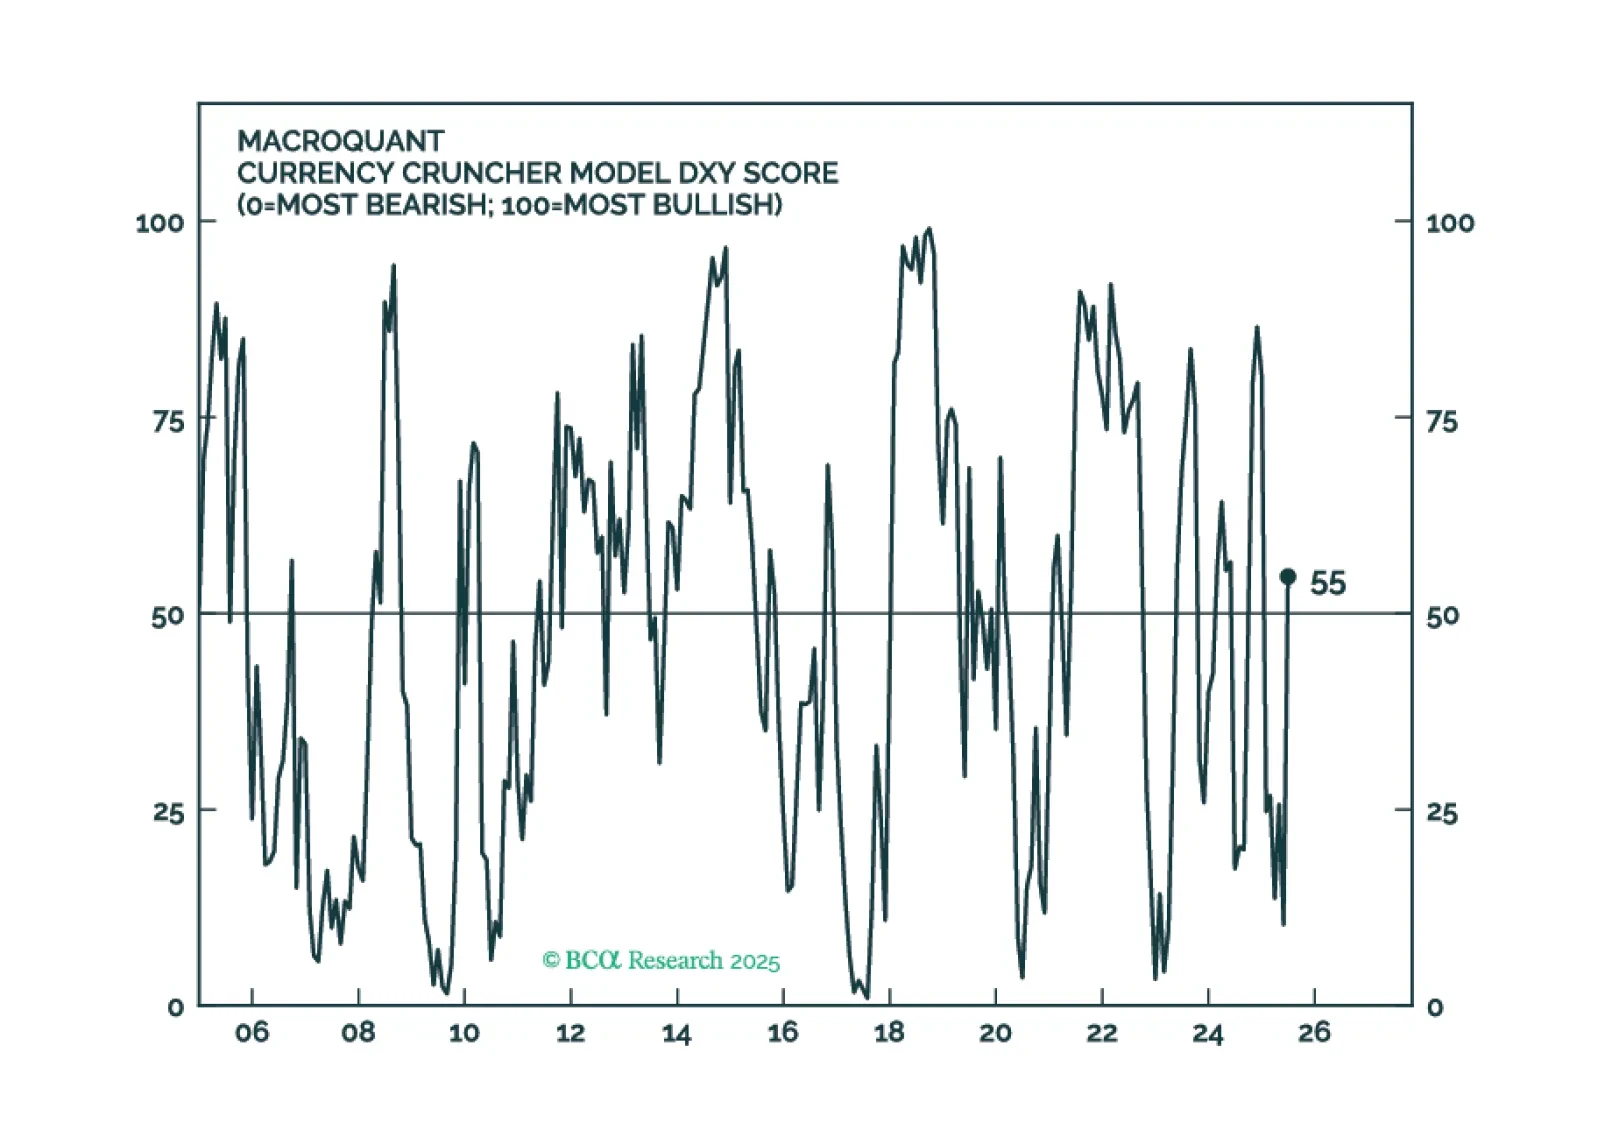
MacroQuant está recomendando que los inversores en acciones mantengan el dedo cerca del botón de expulsión, pero que eviten presionarlo por ahora. El modelo está volviendo a favorecer al dólar y ve margen para que los precios del petróleo suban.
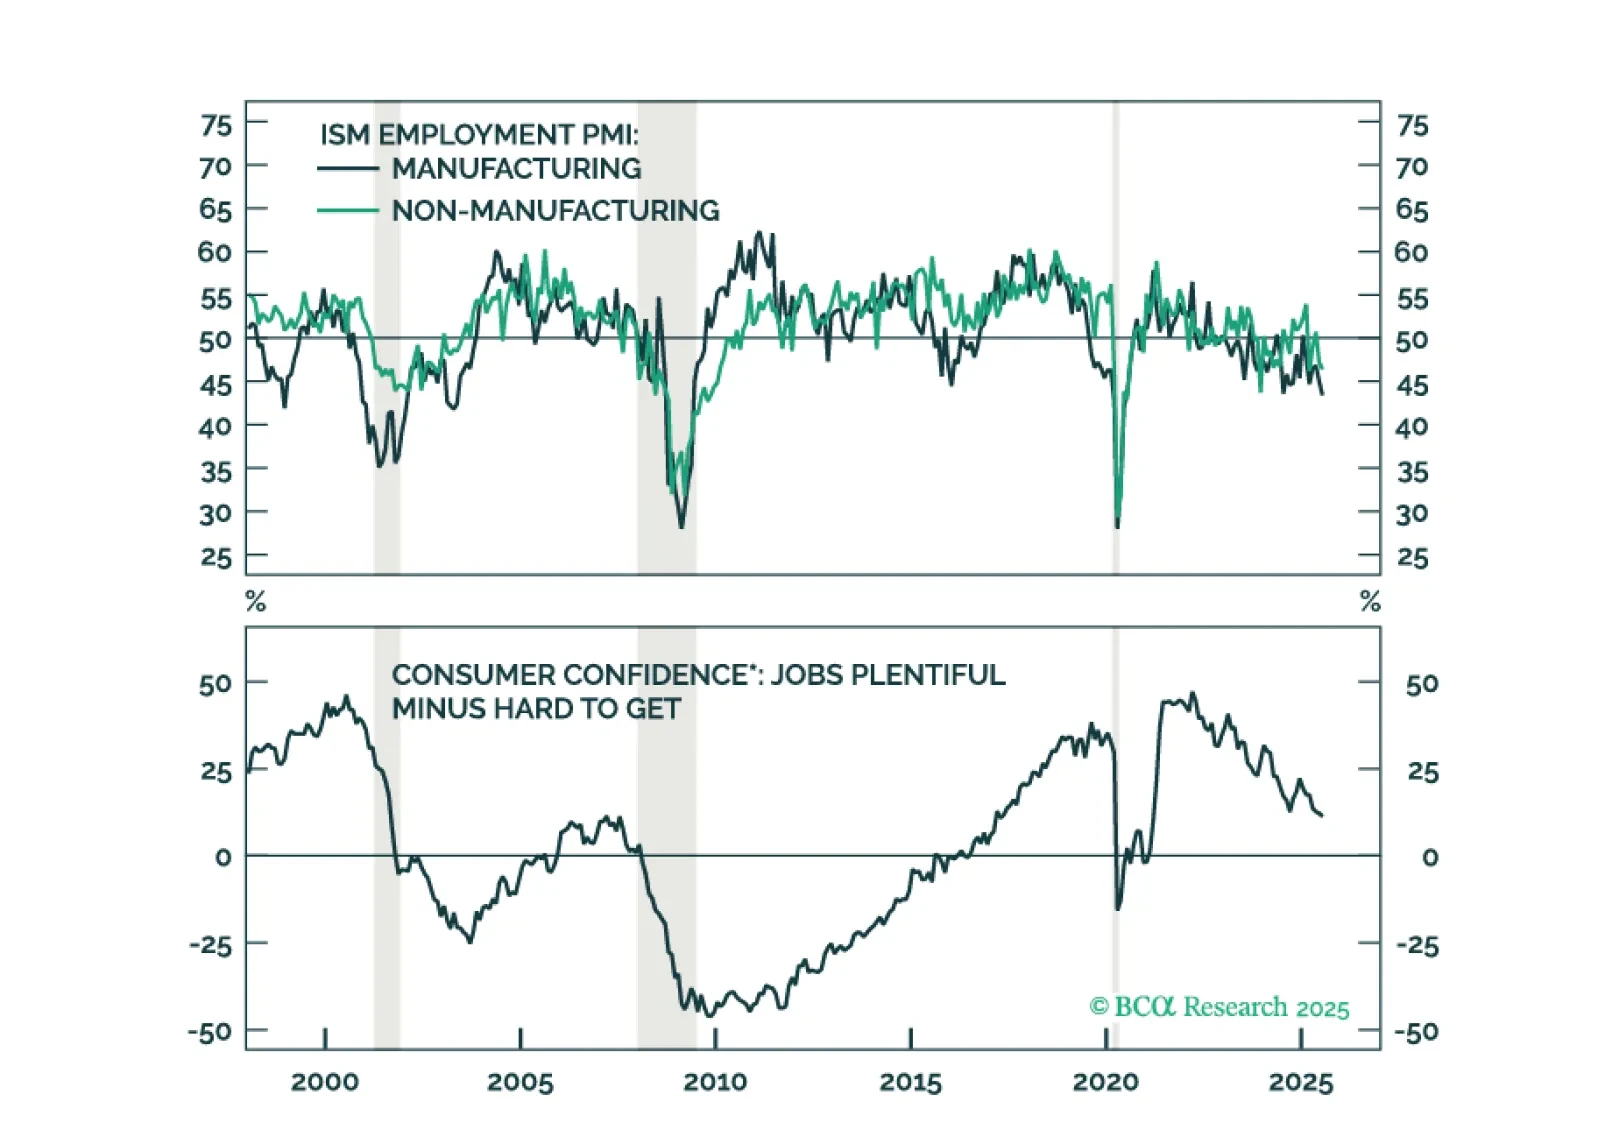
Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.
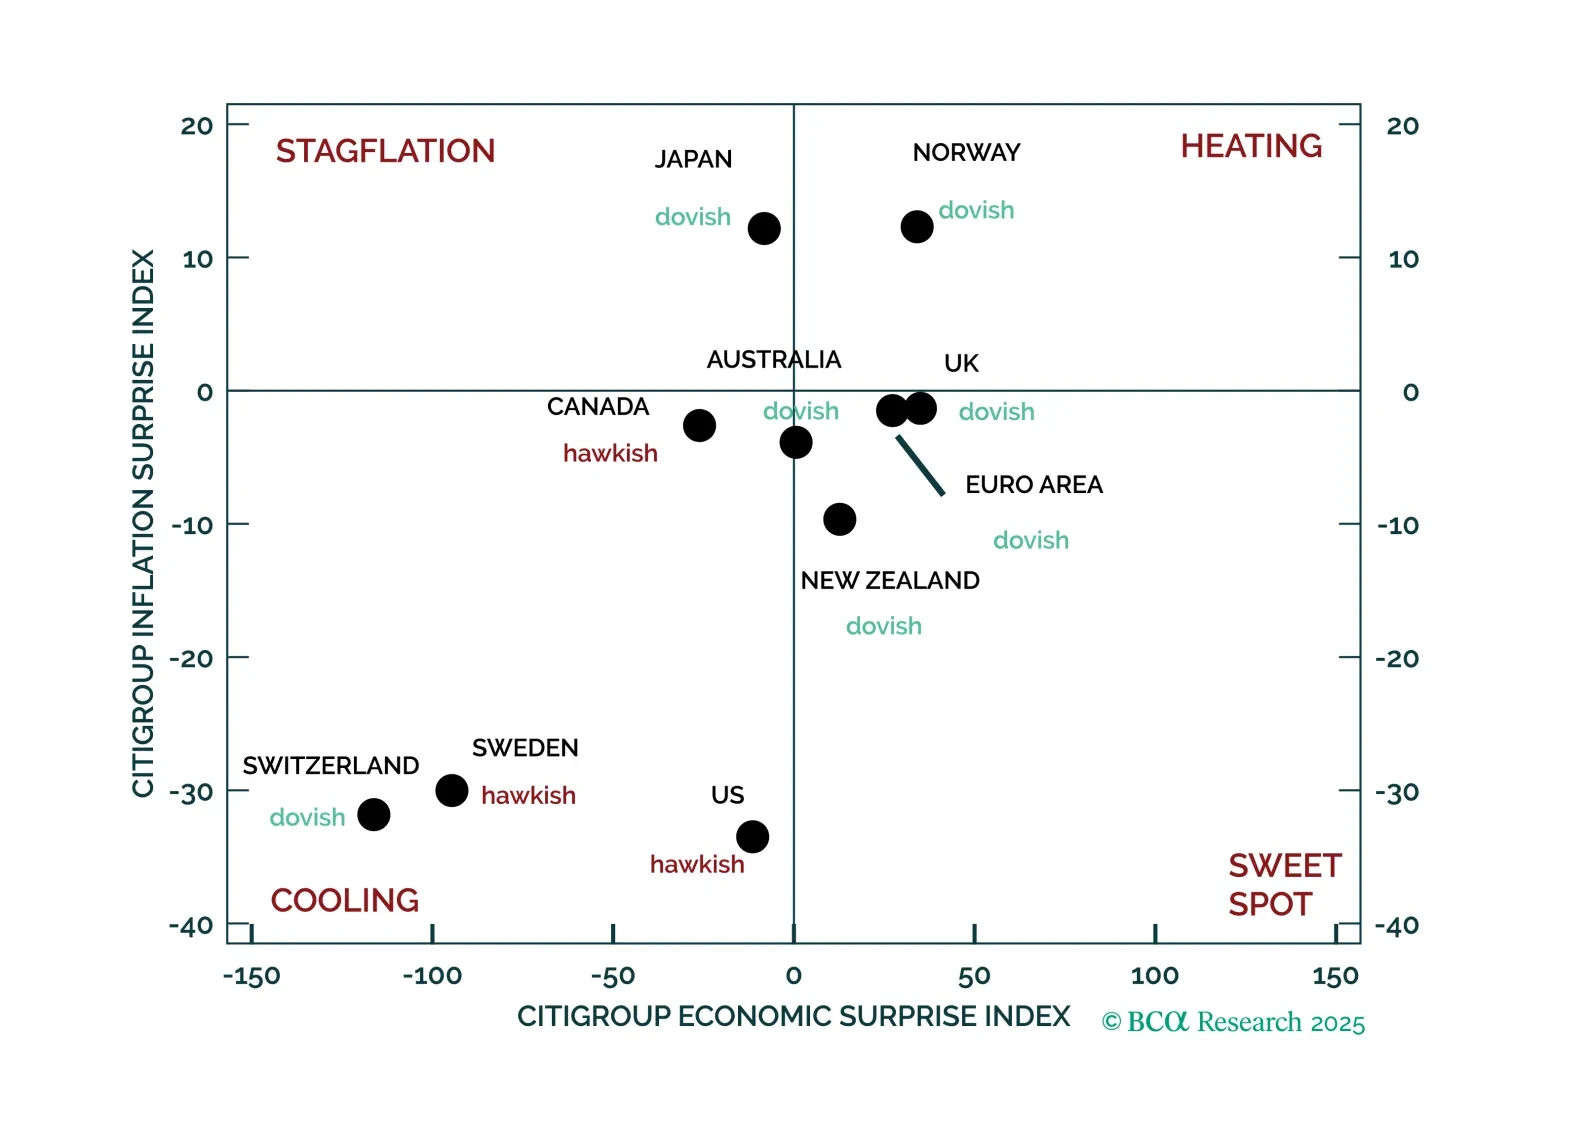
Aplicamos un enfoque sistemático para invertir basado en sorpresas relacionadas con la economía, la inflación y la política monetaria en el mercado de divisas. Las señales de este marco son ampliamente coherentes con las perspectivas tácticas de nuestros estrategas de FX, que anticipan una pausa en la caída del USD y una reversión parcial de la reciente fortaleza del euro.
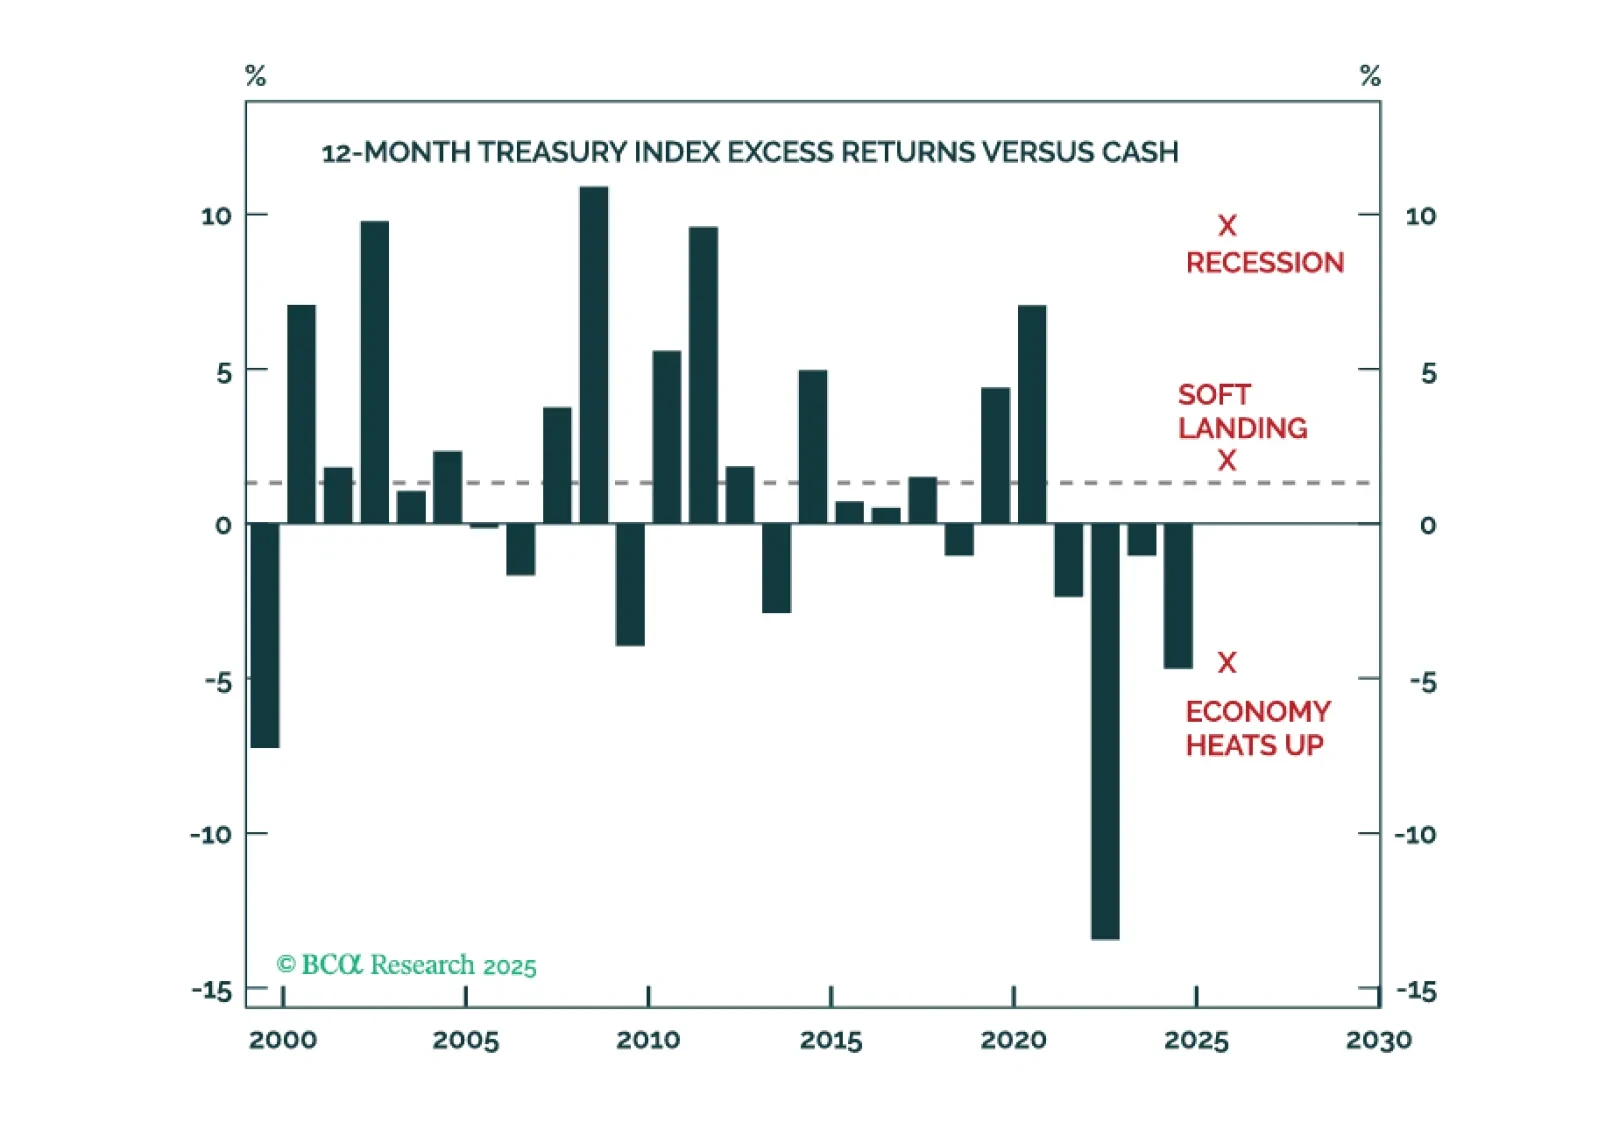
Los inversores deberían anticipar rendimientos superiores al promedio en los bonos del Tesoro durante los próximos 12 meses, y las estrategias de pendiente pronunciada seguirán generando ganancias.
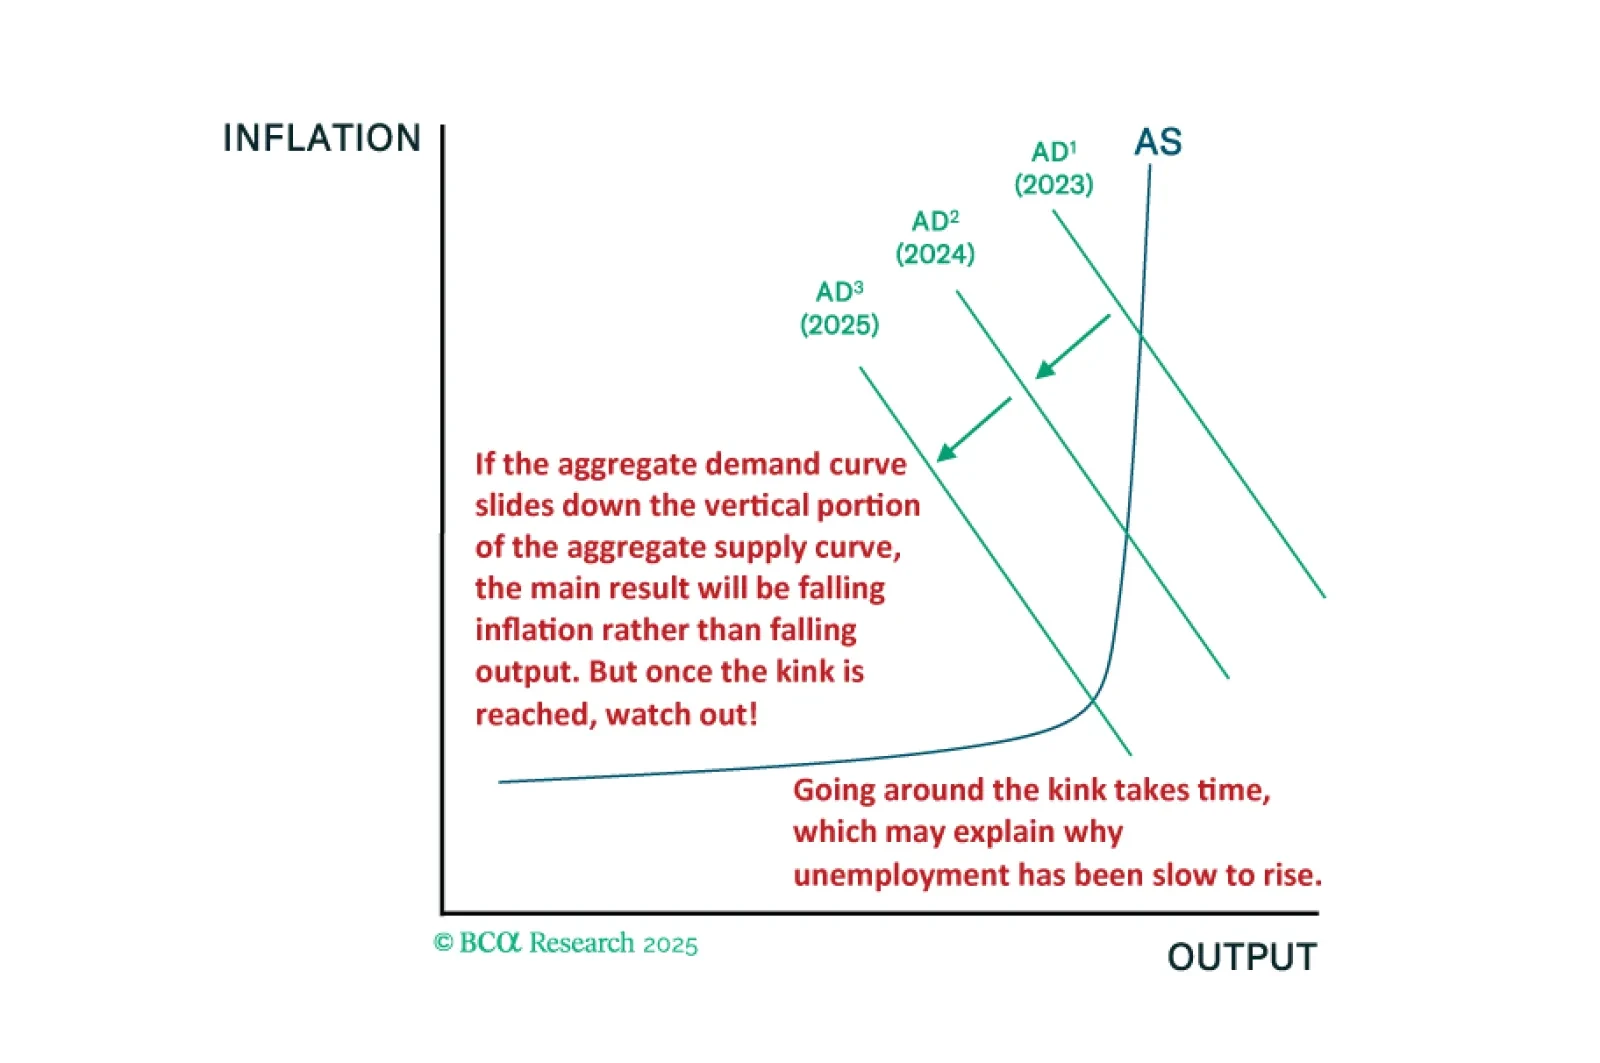
El hecho de que la economía de EE. UU. se haya deteriorado más lentamente que en ciclos anteriores es totalmente coherente con nuestro marco de la curva de Phillips con quiebres. Buscaremos en nuestro modelo MacroQuant orientación sobre cuándo adoptar una postura completamente defensiva.
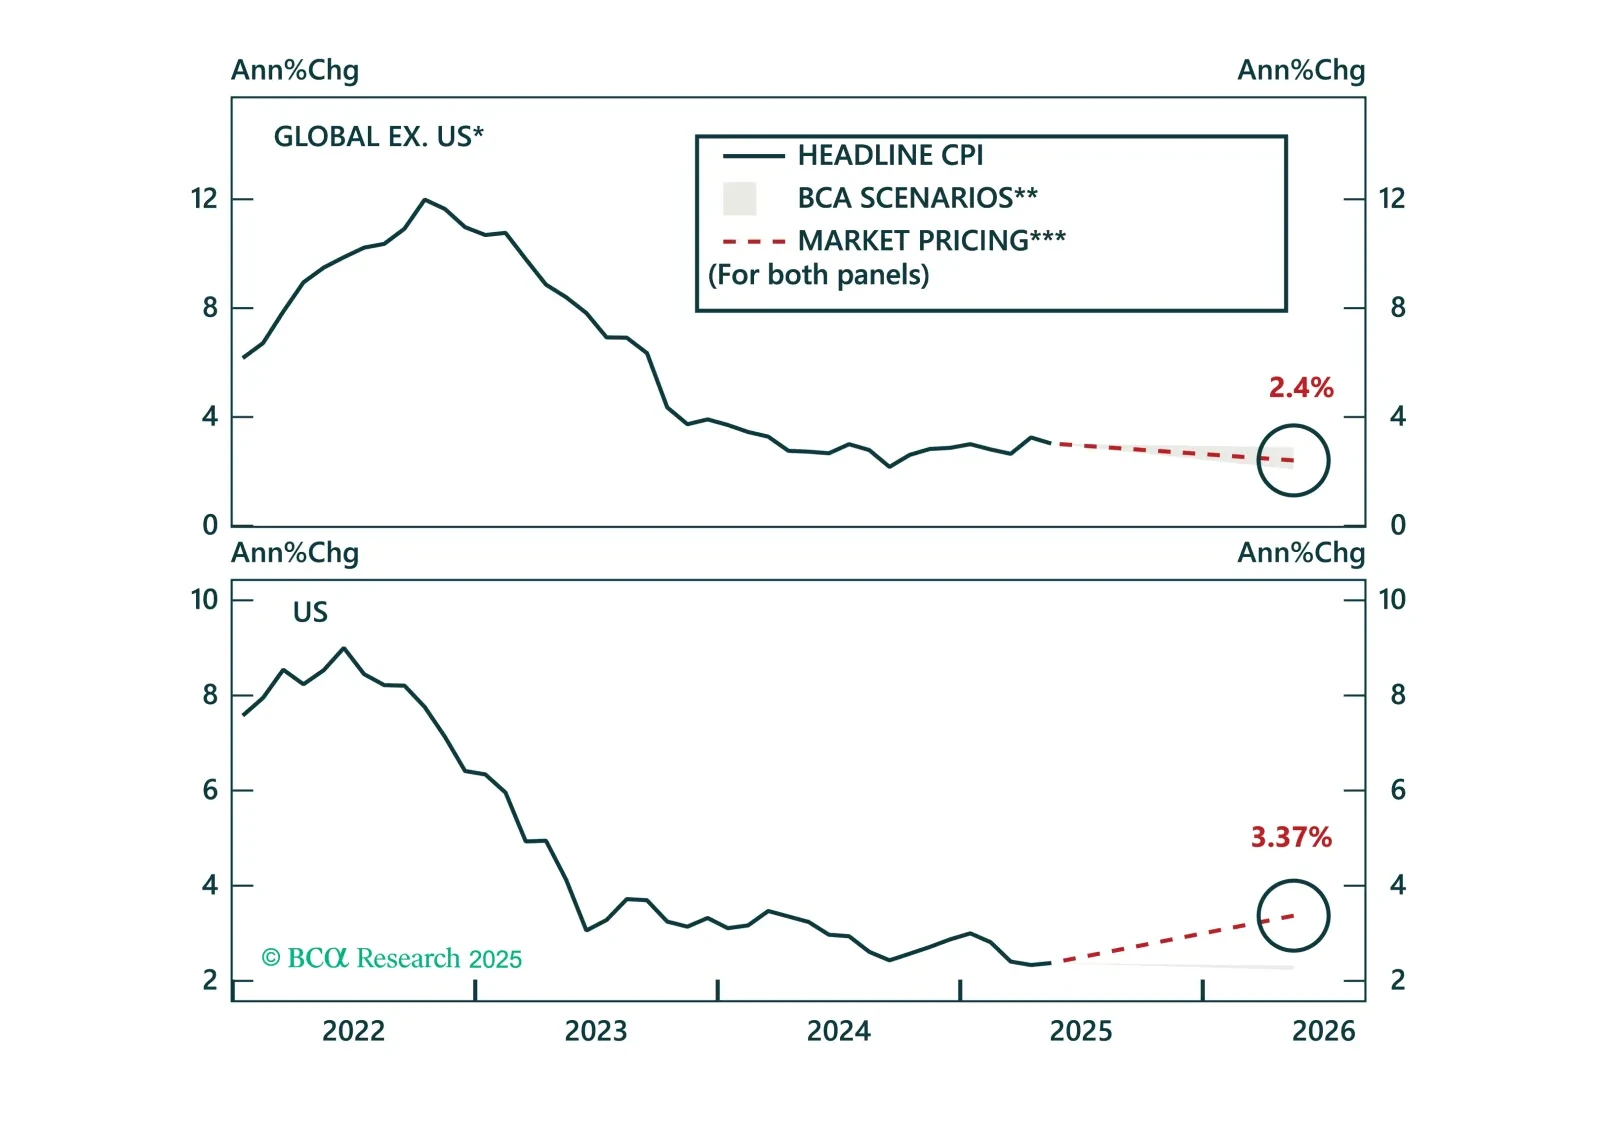
La desinflación sigue desarrollándose a nivel global, y los mercados finalmente están poniéndose al día. Las expectativas de inflación se han realineado ampliamente con los fundamentos, lo que nos lleva a cambiar nuestra asignación global de ILB a neutral. Si bien los riesgos de aranceles están inflando las expectativas en EE. UU., los precios en el Reino Unido, Japón y Australia se han ajustado drásticamente. El Informe de Estrategia de hoy revisa estos desarrollos y actualiza nuestra posición de ILB a nivel de país.
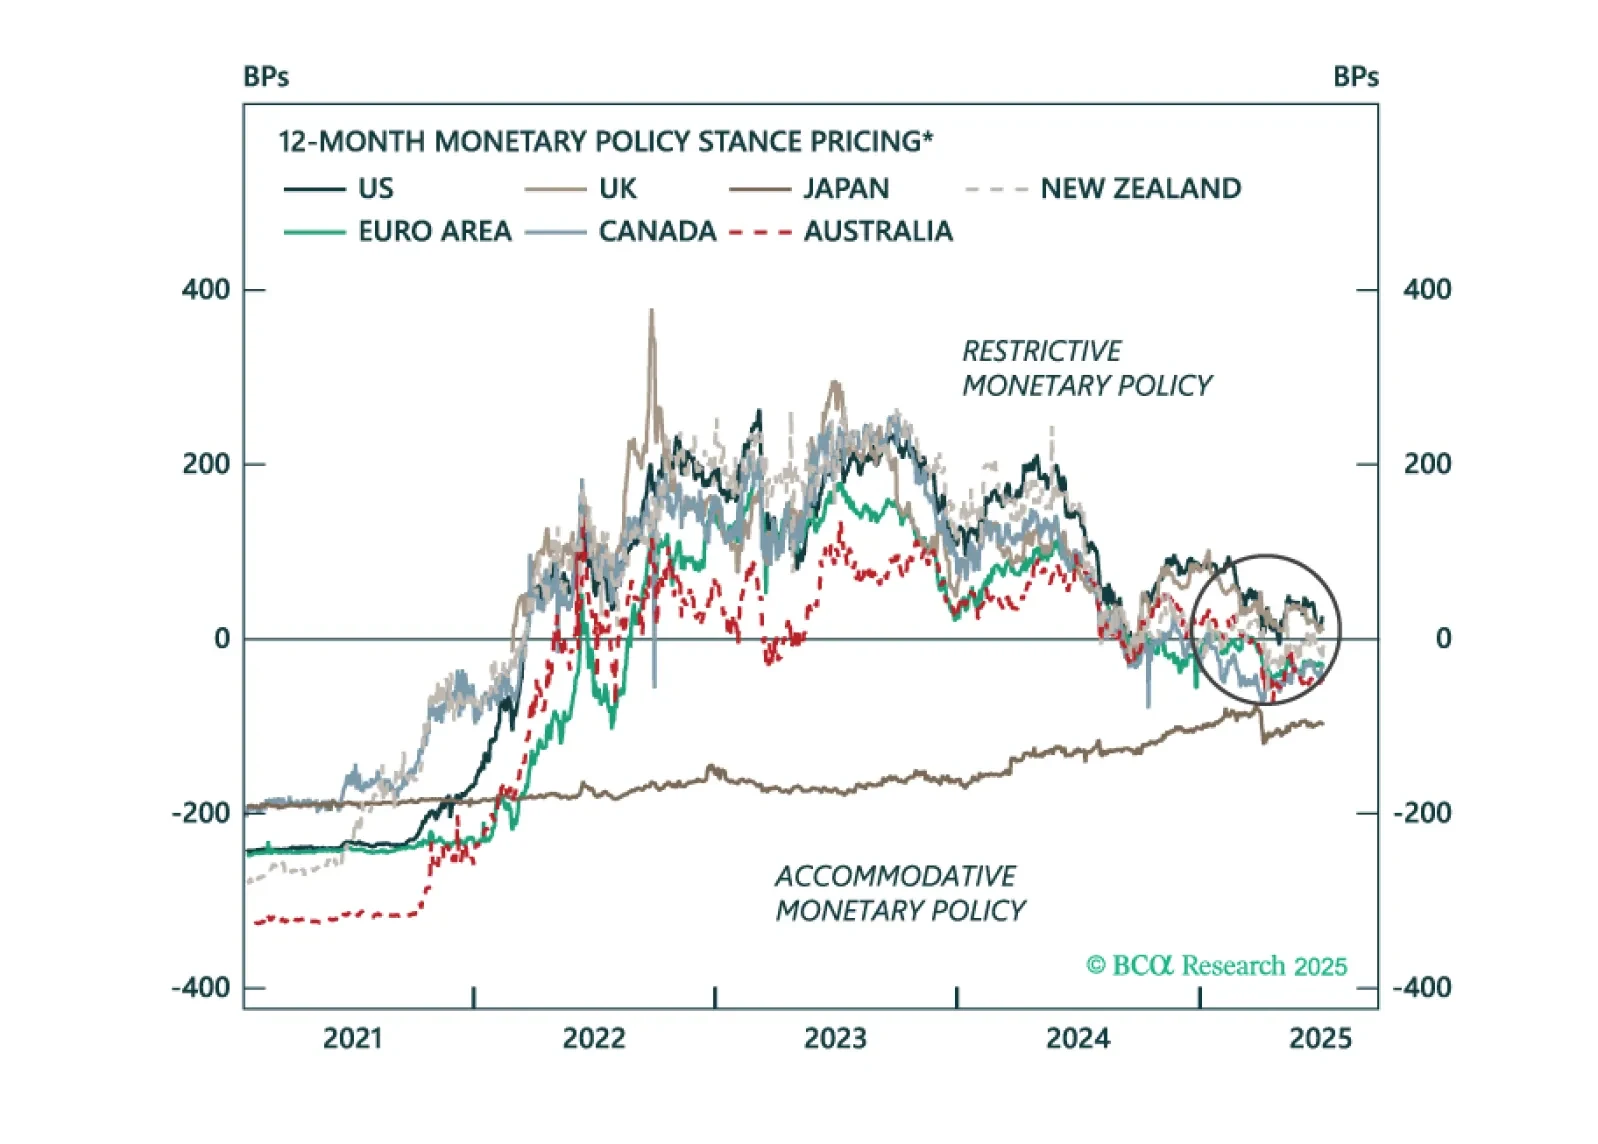
Los mercados están valorando un regreso a una postura de política neutral para los principales bancos centrales dentro de los próximos 12 meses. Sin embargo, los riesgos de recesión aún se ciernen en medio de un crecimiento en desaceleración. Analizamos dónde se subestiman los riesgos de recesión y qué implica esto para la posición en bonos.