Gob. Soberanos/Tesorerías
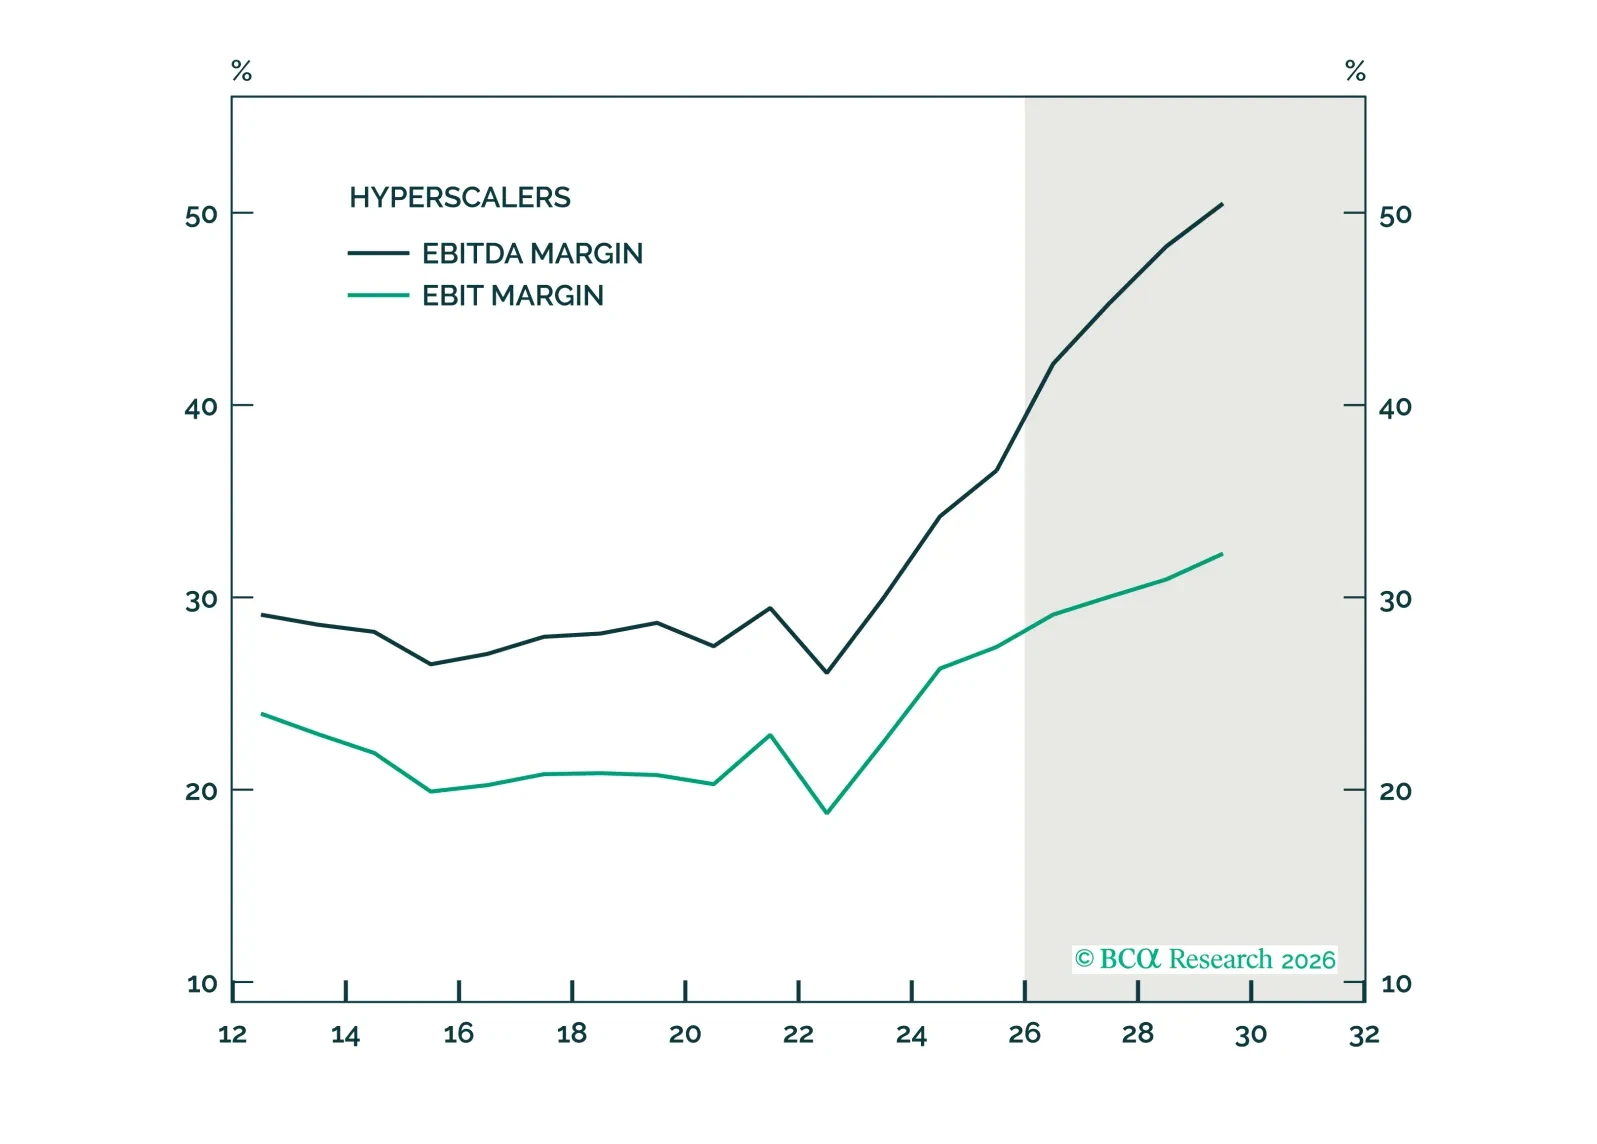
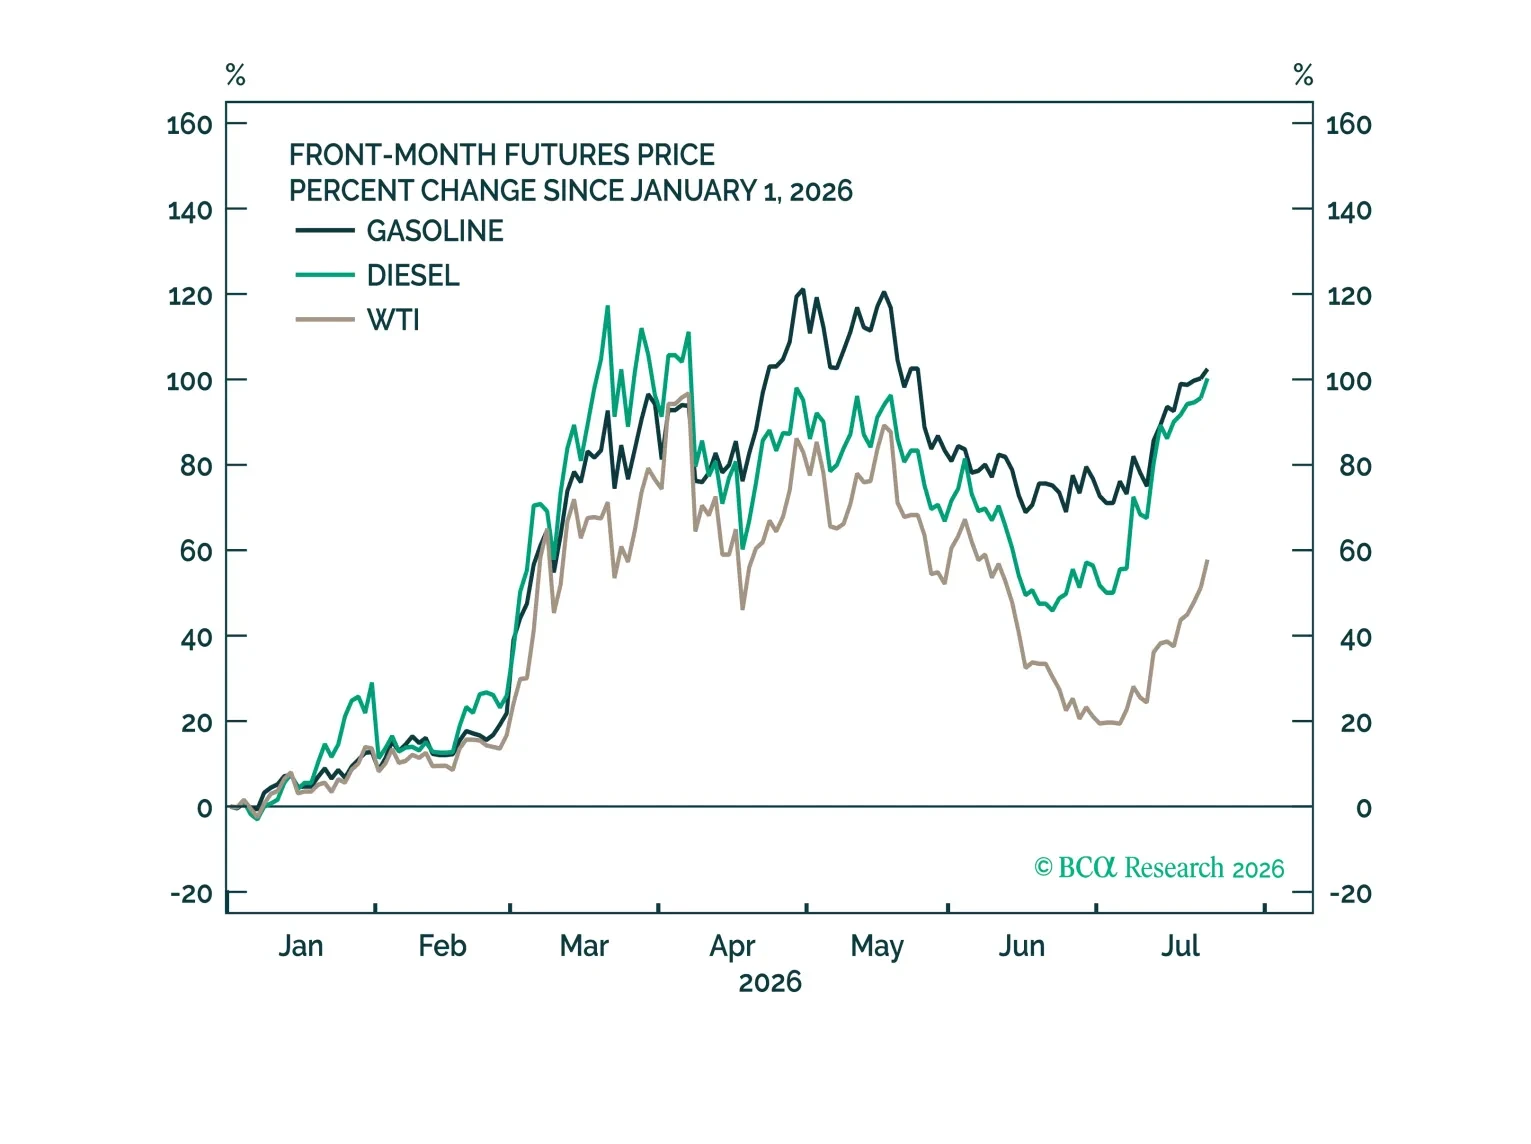
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
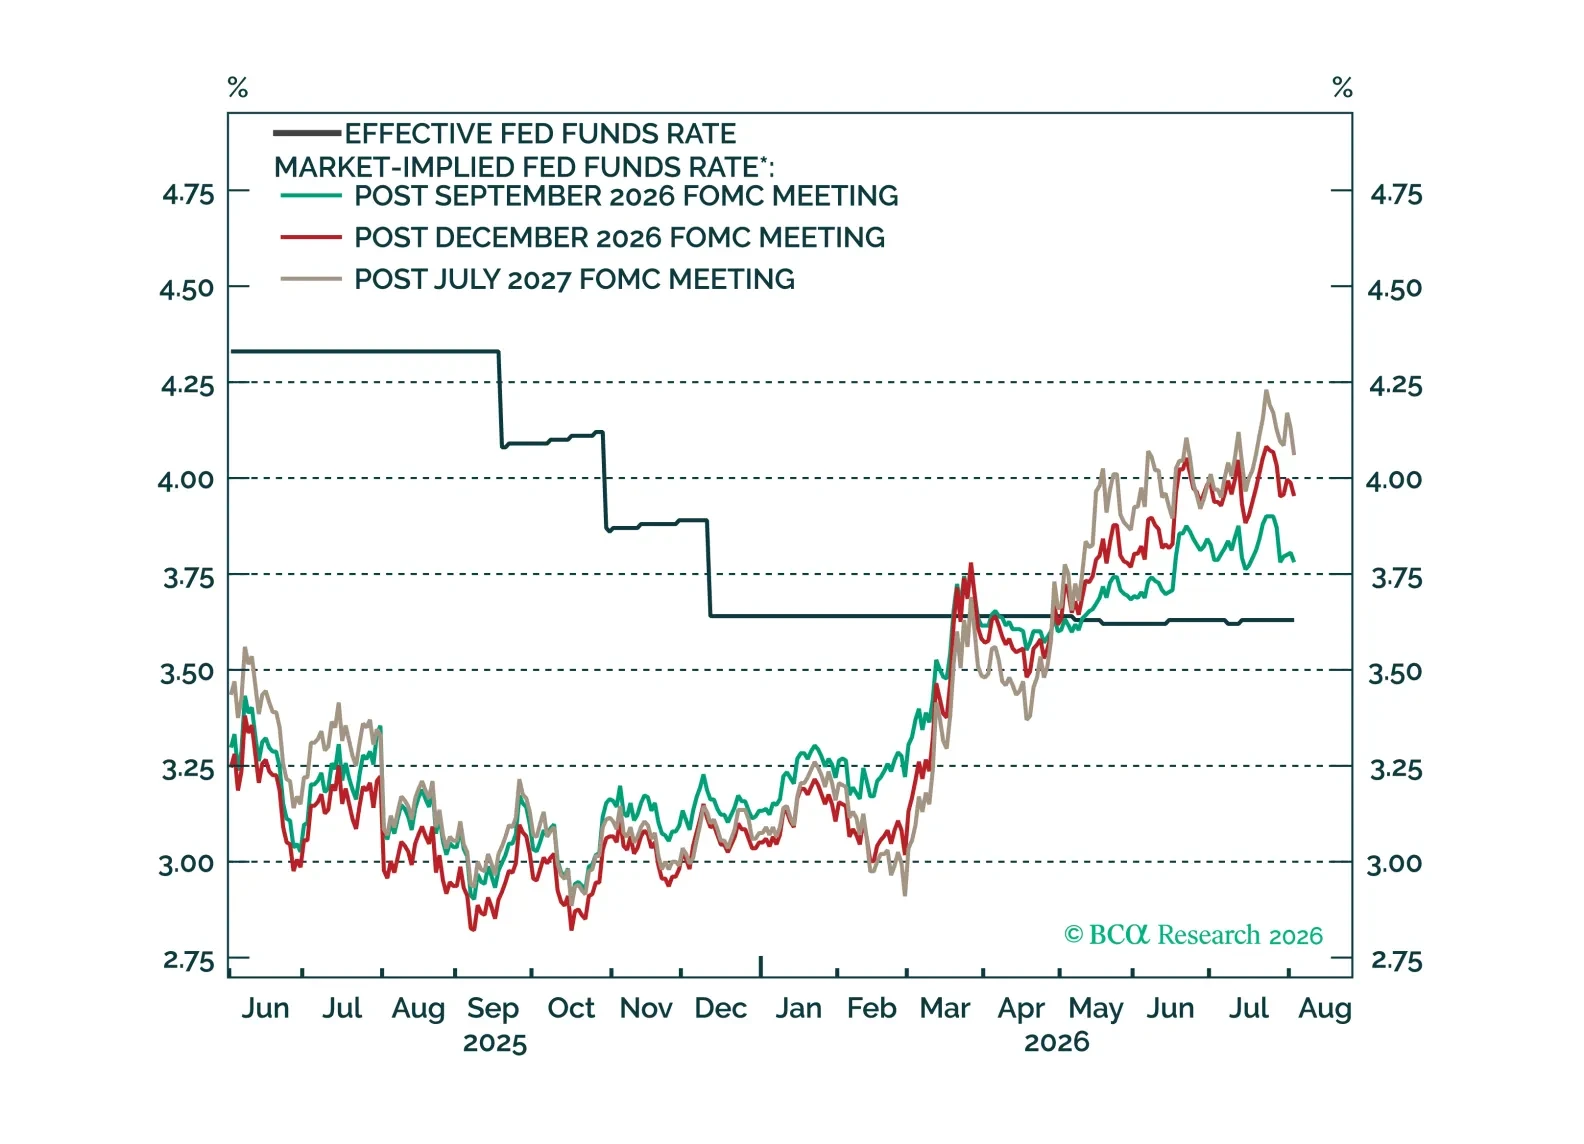
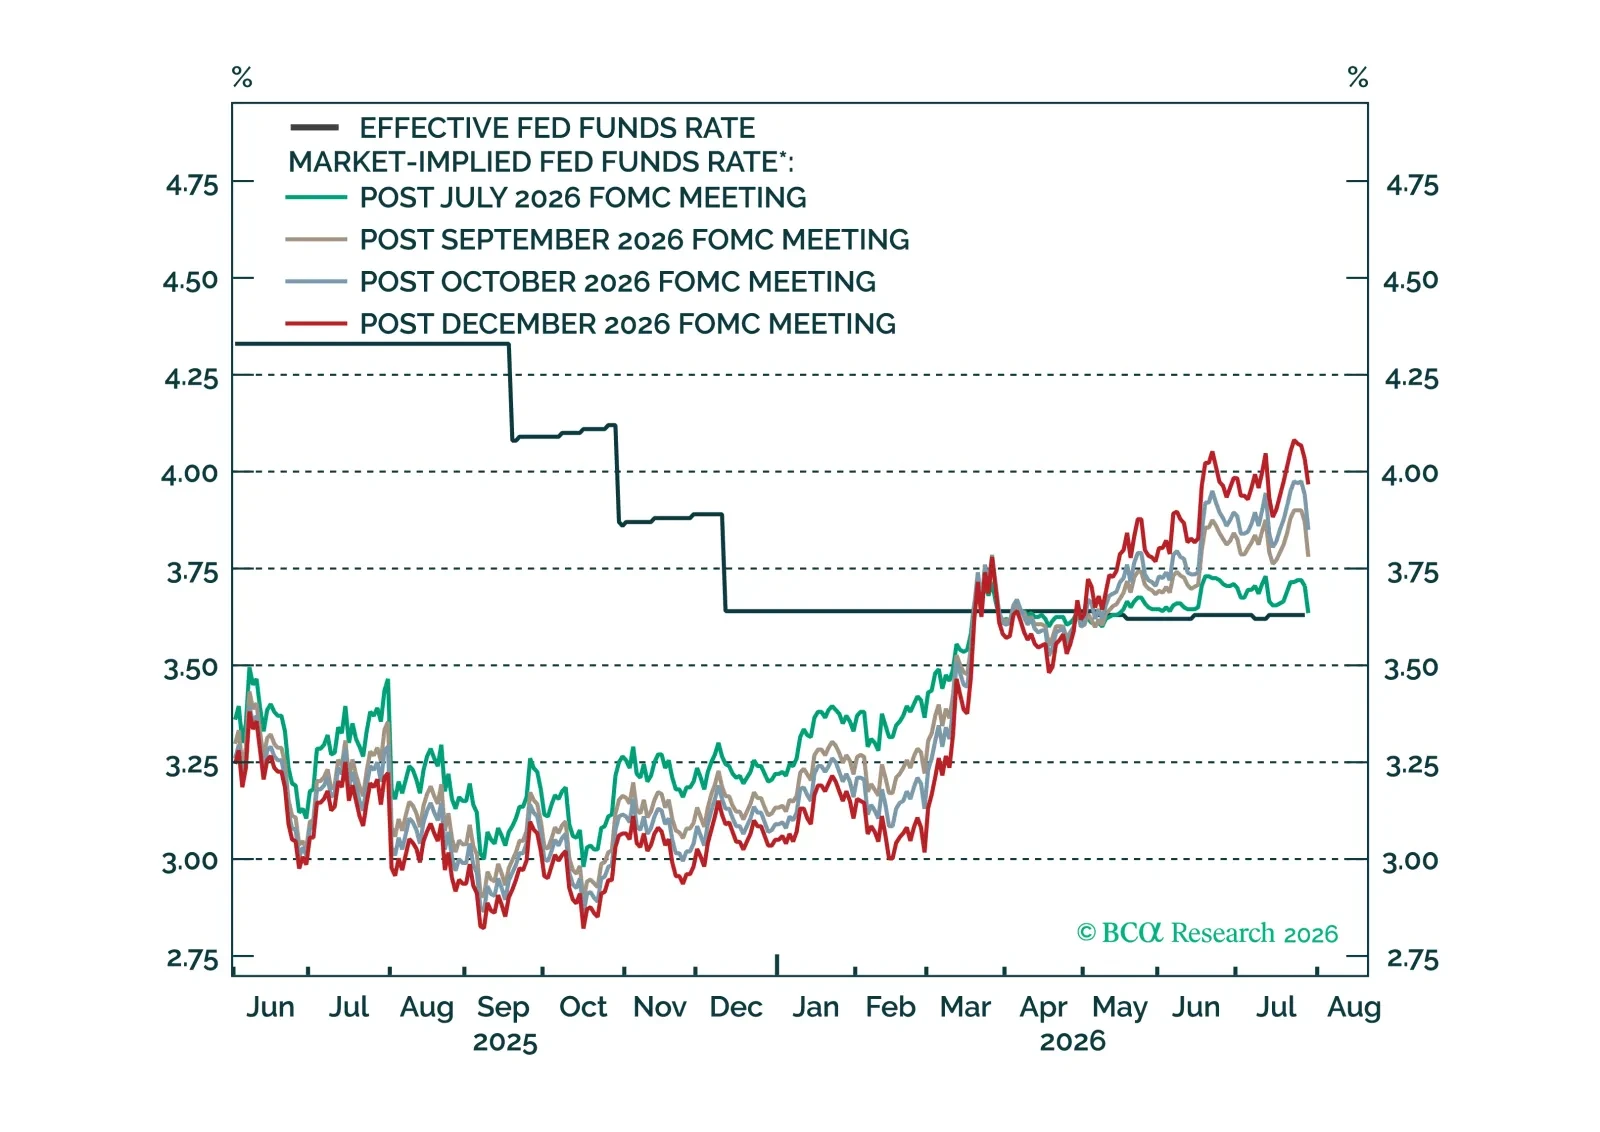
A pesar de la pausa de hoy, el umbral para un aumento de tasas en septiembre sigue siendo bajo y está condicionado a los próximos dos informes del IPC subyacente.
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
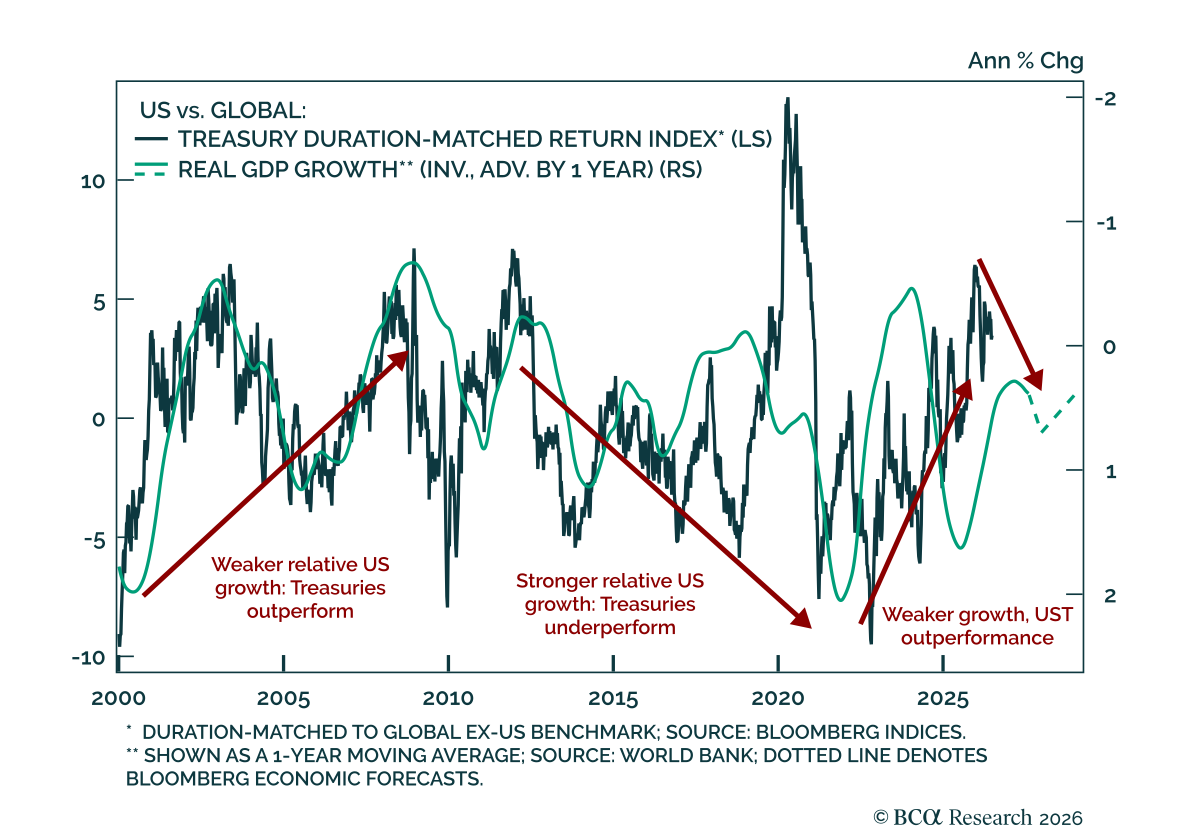
Revisamos el desempeño de nuestro Model Bond Portfolio para Q2 y miramos hacia adelante mientras los mercados de renta fija dejan atrás el conflicto EE. UU.-Irán, que está encontrando su equilibrio cinético. Las valoraciones y los diferenciales de crecimiento se mueven en contra de la continuación del sobre-rendimiento de los bonos del Tesoro de EE. UU.
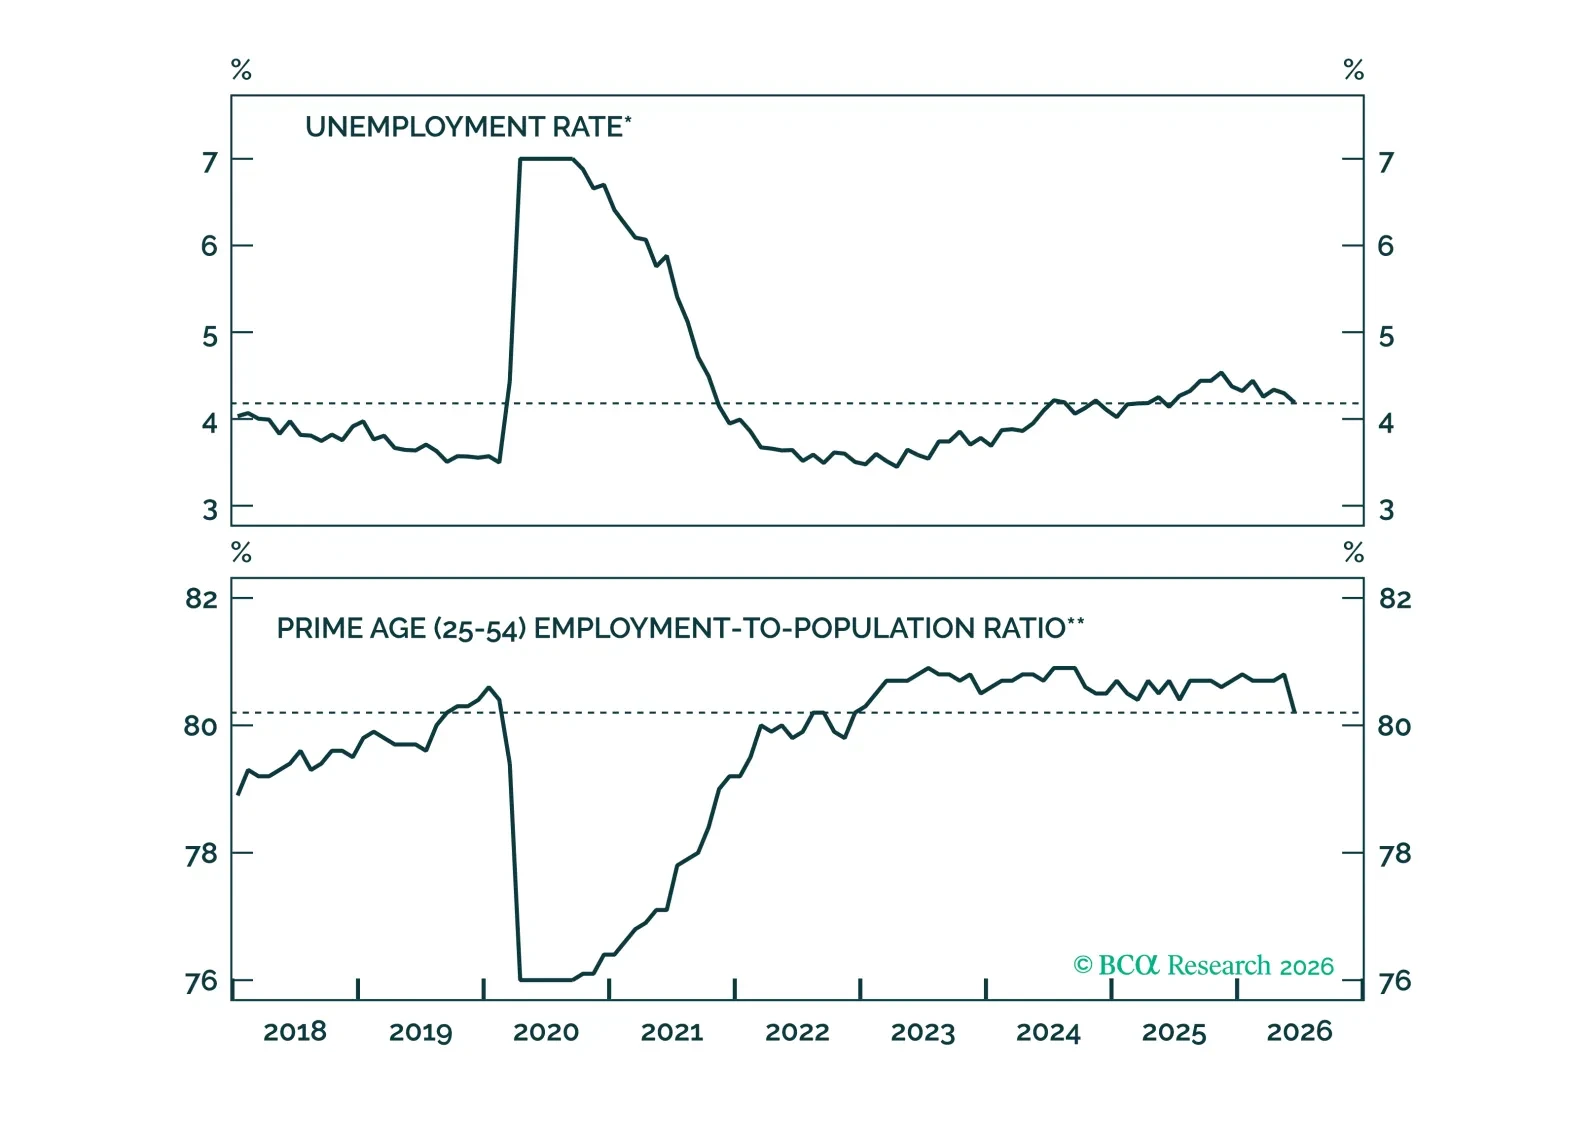
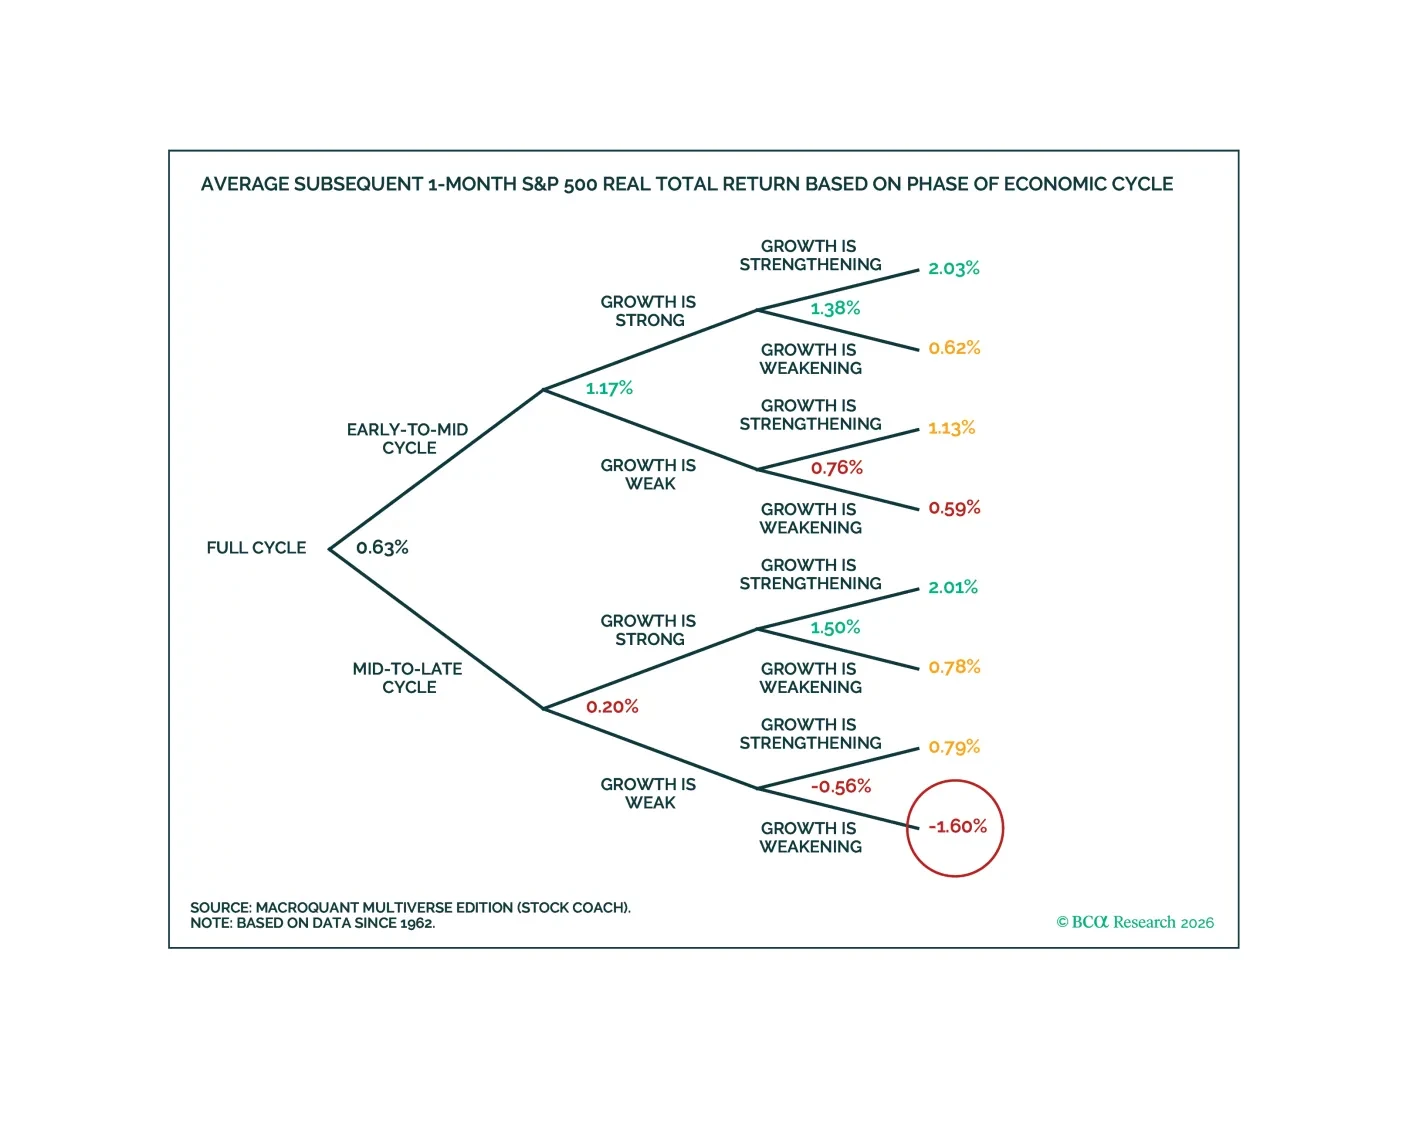
MacroQuant recomienda infraponderar las acciones y adoptar una postura de duración acorde al índice de referencia en carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, bajista respecto al oro, neutral respecto al cobre y alcista respecto al petróleo.
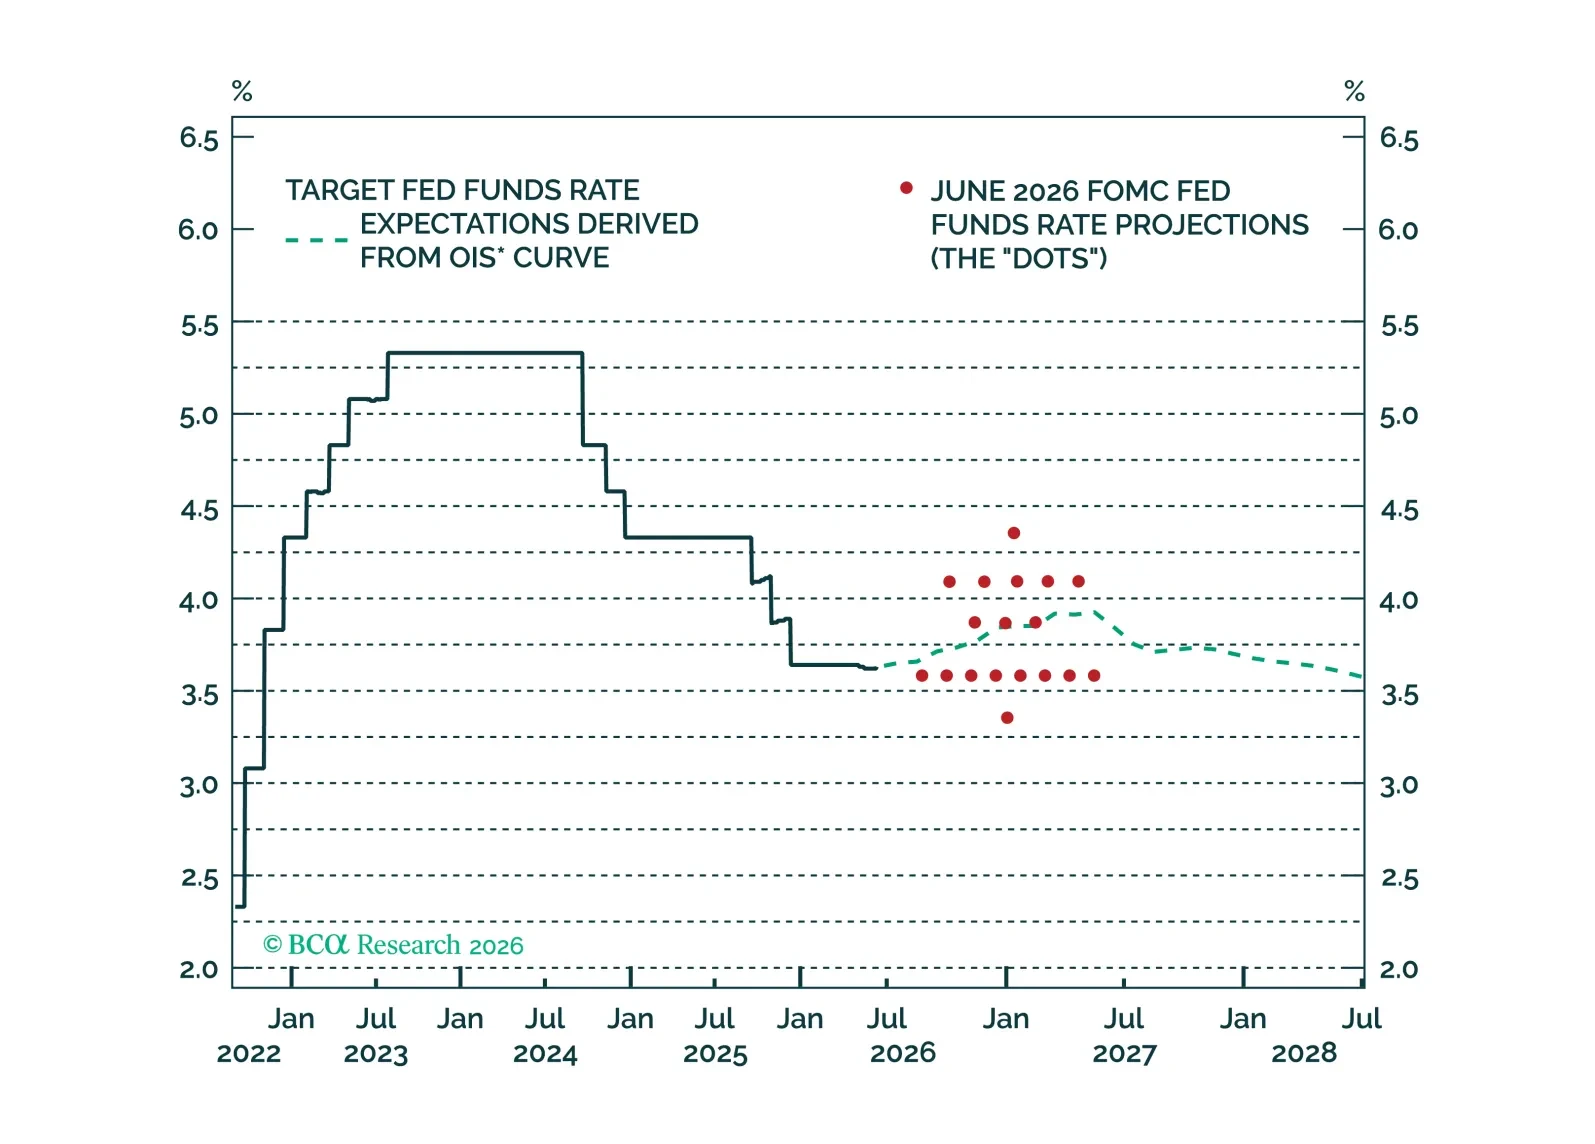
Kevin Warsh announced an ambitious reform agenda for the Federal Reserve. We discuss the potential impact and the current outlook for interest rates.
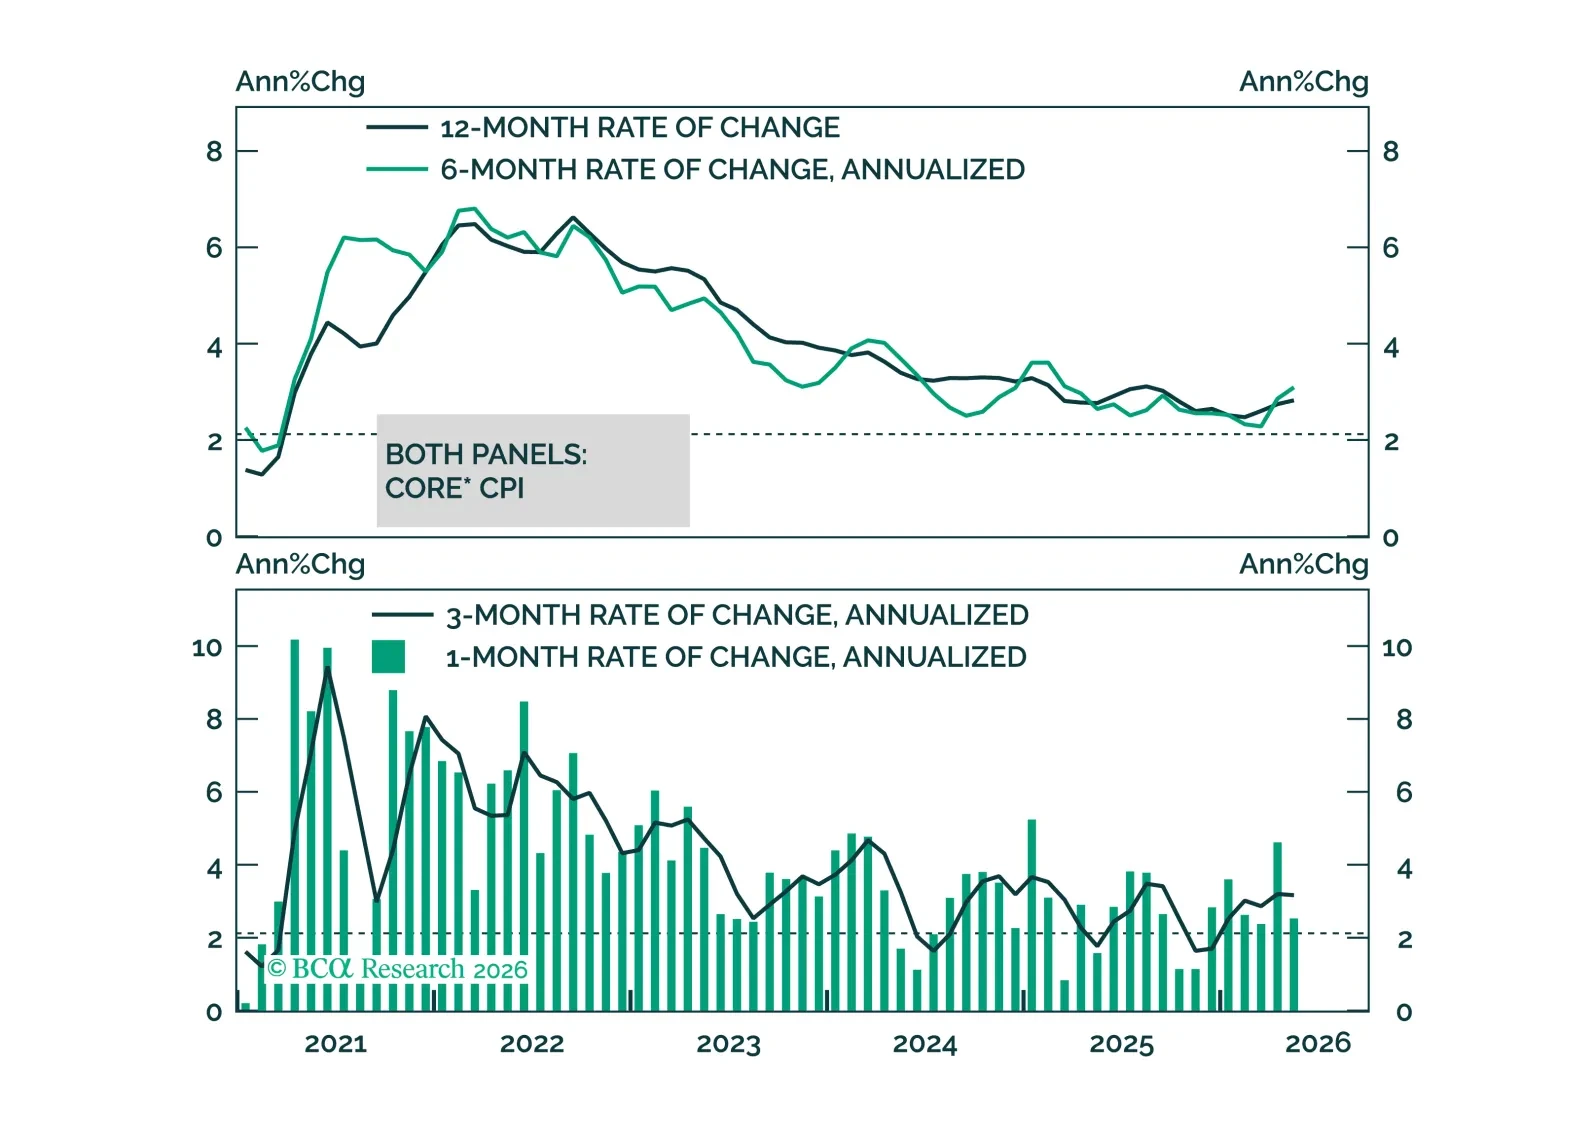
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.