France
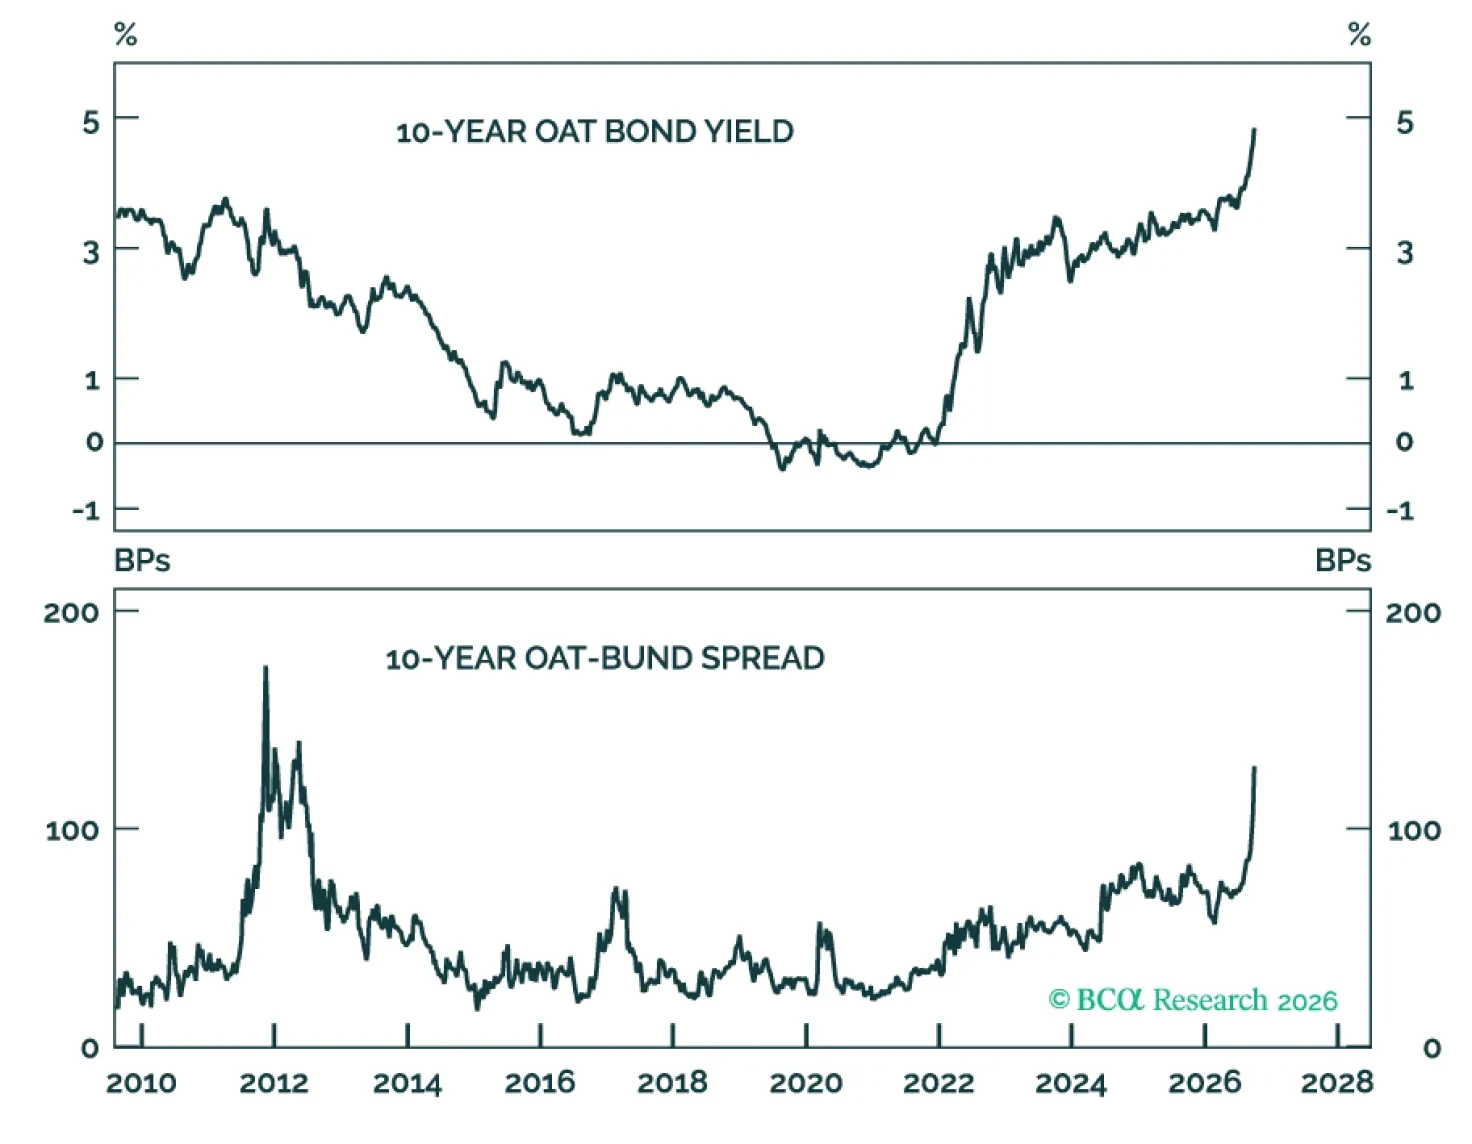
La venta forzada puede estar acercándose a una pausa, pero el ajuste fiscal y político de Francia apenas ha comenzado. Mantener una infraponderación en OATs y aprovechar los repuntes de alivio para reducir la exposición. La contención del contagio es tranquilizadora para Europa; no es una señal de compra para Francia.
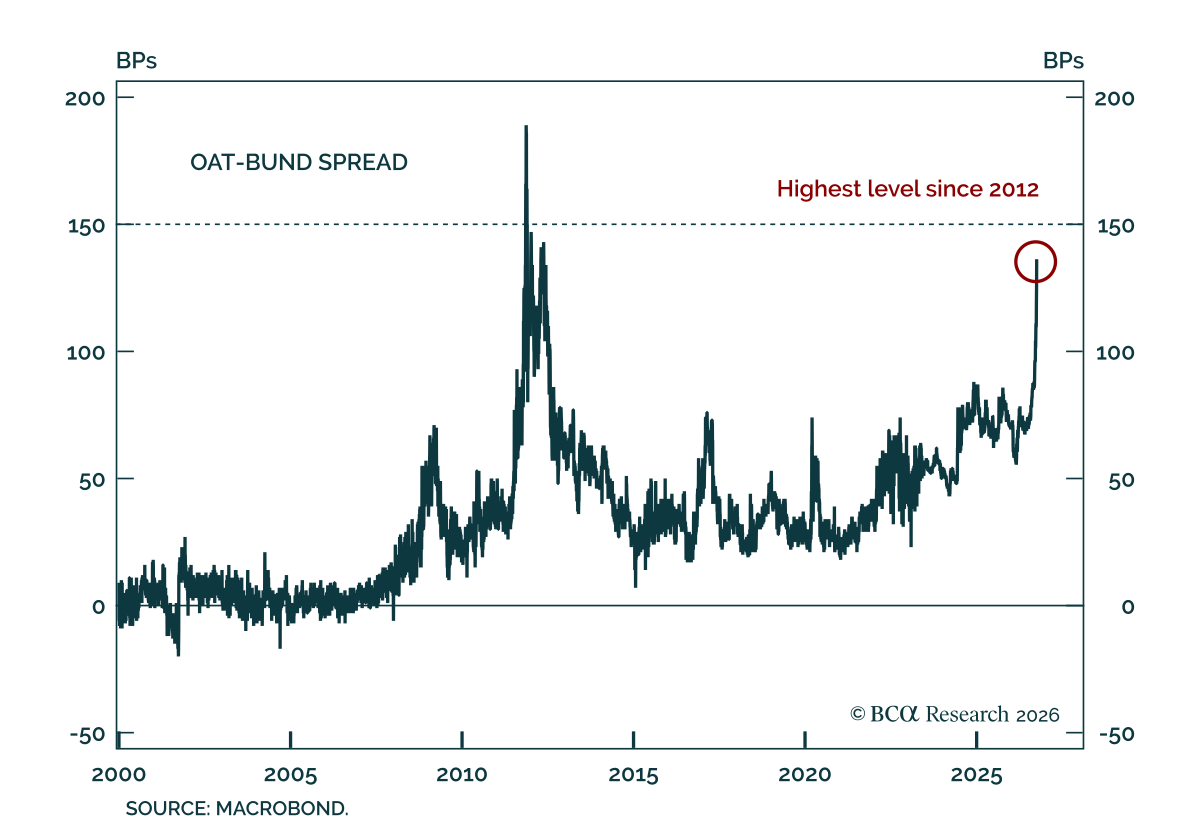
El diferencial OAT-Bund se ha ampliado bruscamente en las últimas semanas, alcanzando 150 puntos básicos el viernes pasado, antes de retroceder hacia los 140 puntos básicos. Los impulsores son de origen interno: el aumento de las preocupaciones sobre las…

El descalabro global de los bonos refuerza el argumento para infraponderar los OAT franceses, ya que la vulnerabilidad fiscal de Francia se refleja cada vez más en los diferenciales soberanos. Los rendimientos de los bonos franceses a 10 años subieron al…

El renovado desliz fiscal de Francia refuerza el argumento para infraponderar los OAT a 10 años. El déficit acumulado del gobierno central ya se había situado cerca del borde inferior de su rango intercuartílico histórico a principios de 2026, antes de…
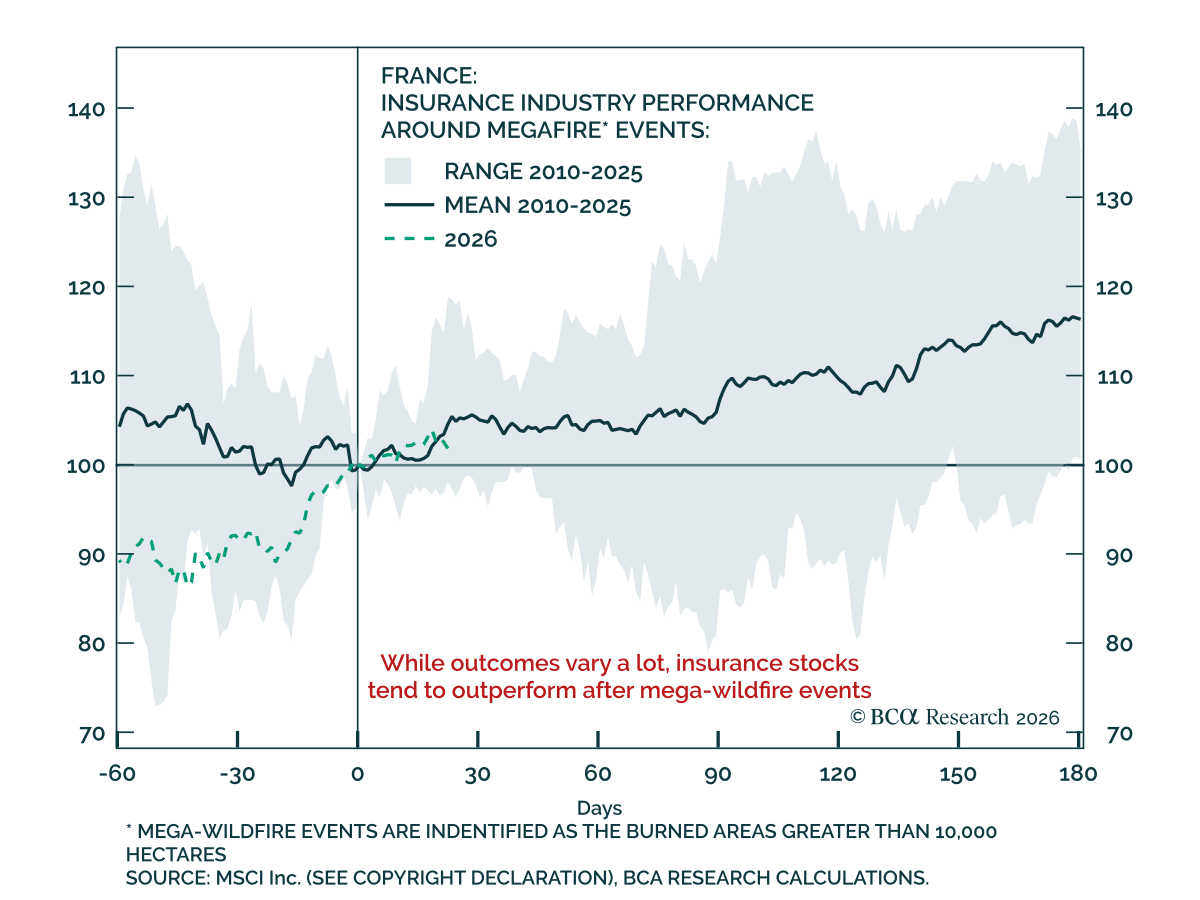
Los incendios forestales que arrasan Francia están acumulando una factura de seguros extraordinaria, sin embargo, sorprendentemente, las acciones de las aseguradoras francesas se han mantenido resistentes. Desde principios de 2026, las áreas quemadas en…
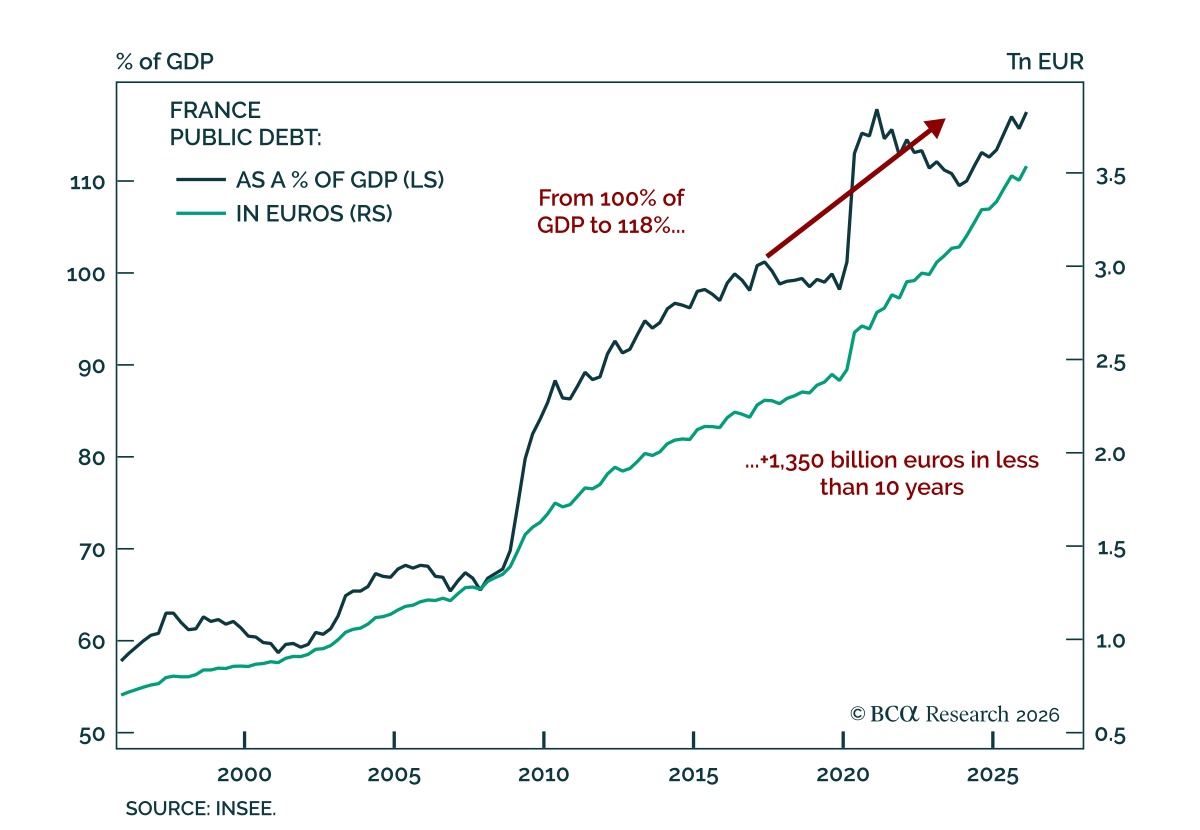
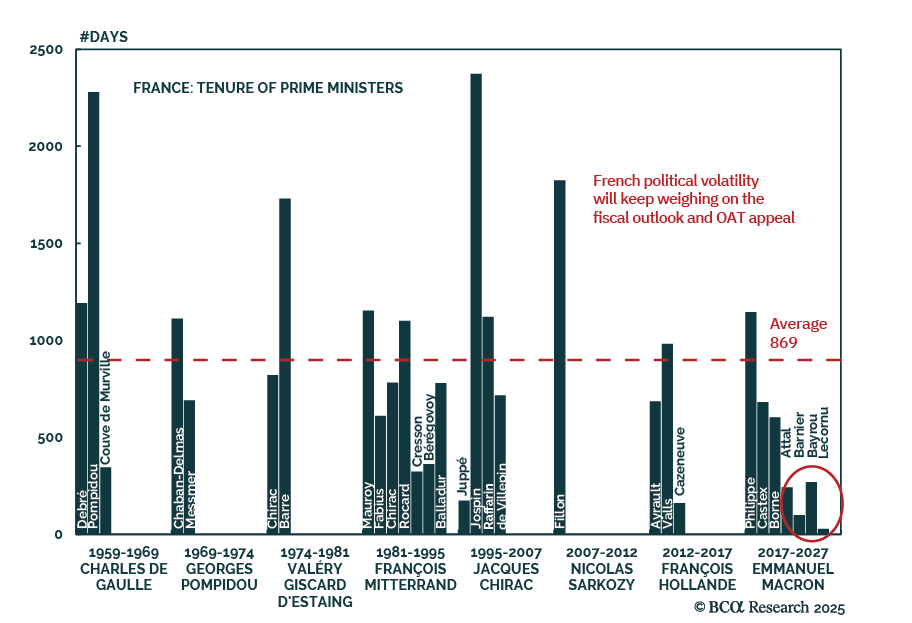
Nuestros estrategas de inversión europeos recomiendan reducir la exposición a activos de riesgo franceses mientras Francia se encamina a su elección más trascendental en décadas. Un presupuesto ajustado, un sistema político paralizado y un entorno geopolítico…
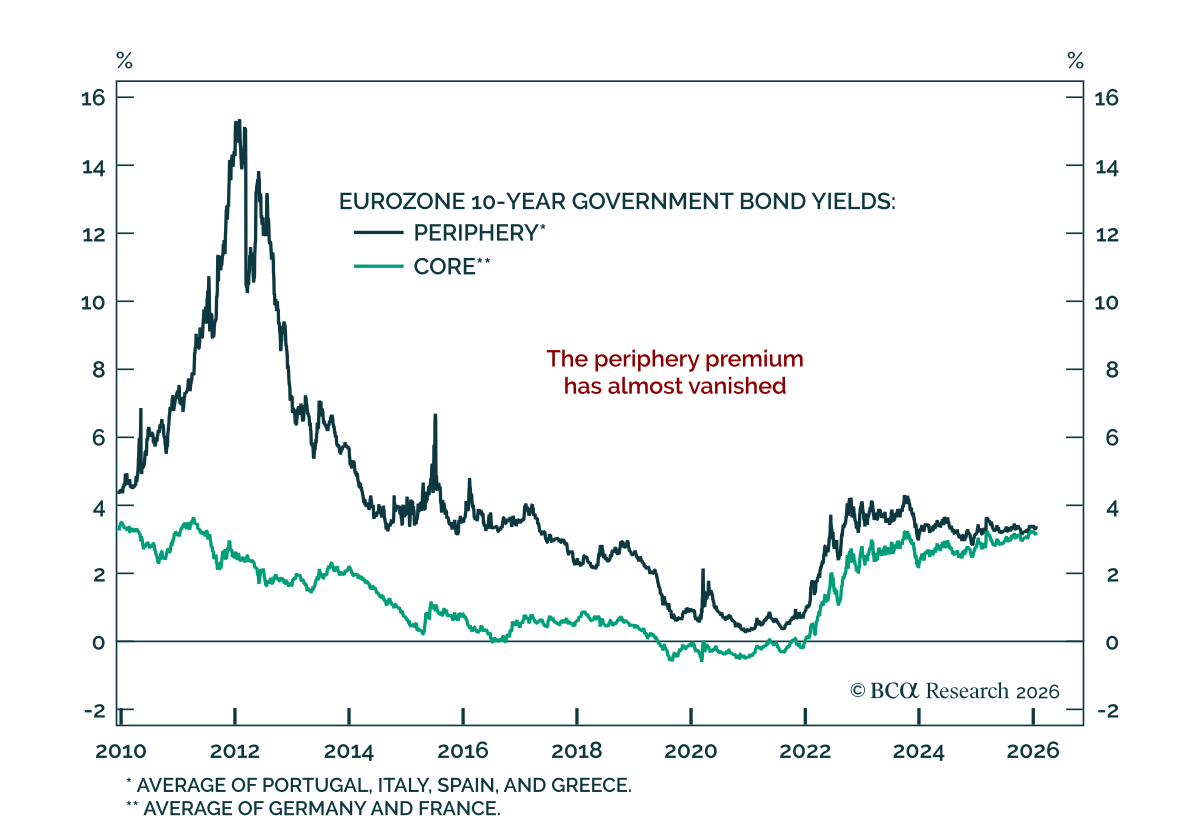
La Europa periférica está impulsando la resiliencia de la región y, por fin, cerrando la brecha con el núcleo. Nuestro Gráfico de la semana proviene de Jeremie Peloso, Jefe de estrategia de inversiones para Europa. La resiliencia de la economía europea y el…
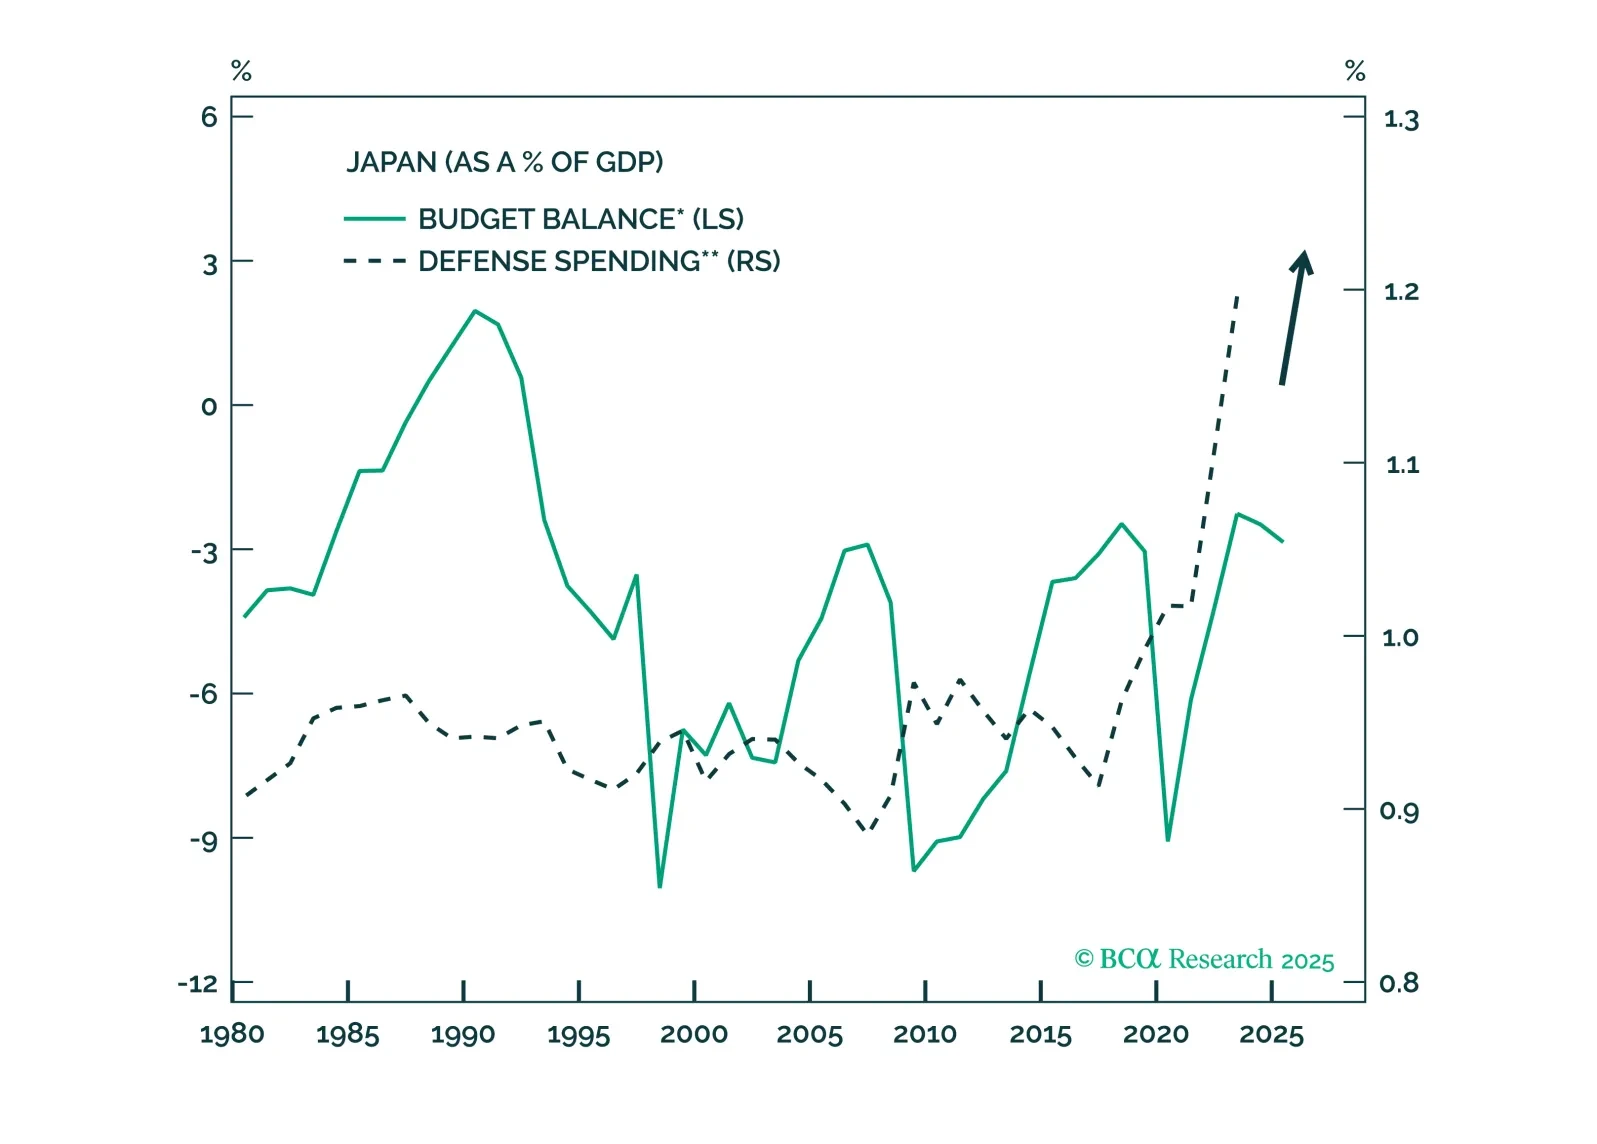
Un mundo de agitación política favorece los refugios seguros: compren yenes, mantengan sobreponderadas las acciones estadounidenses y eviten perseguir el frágil repunte en China.
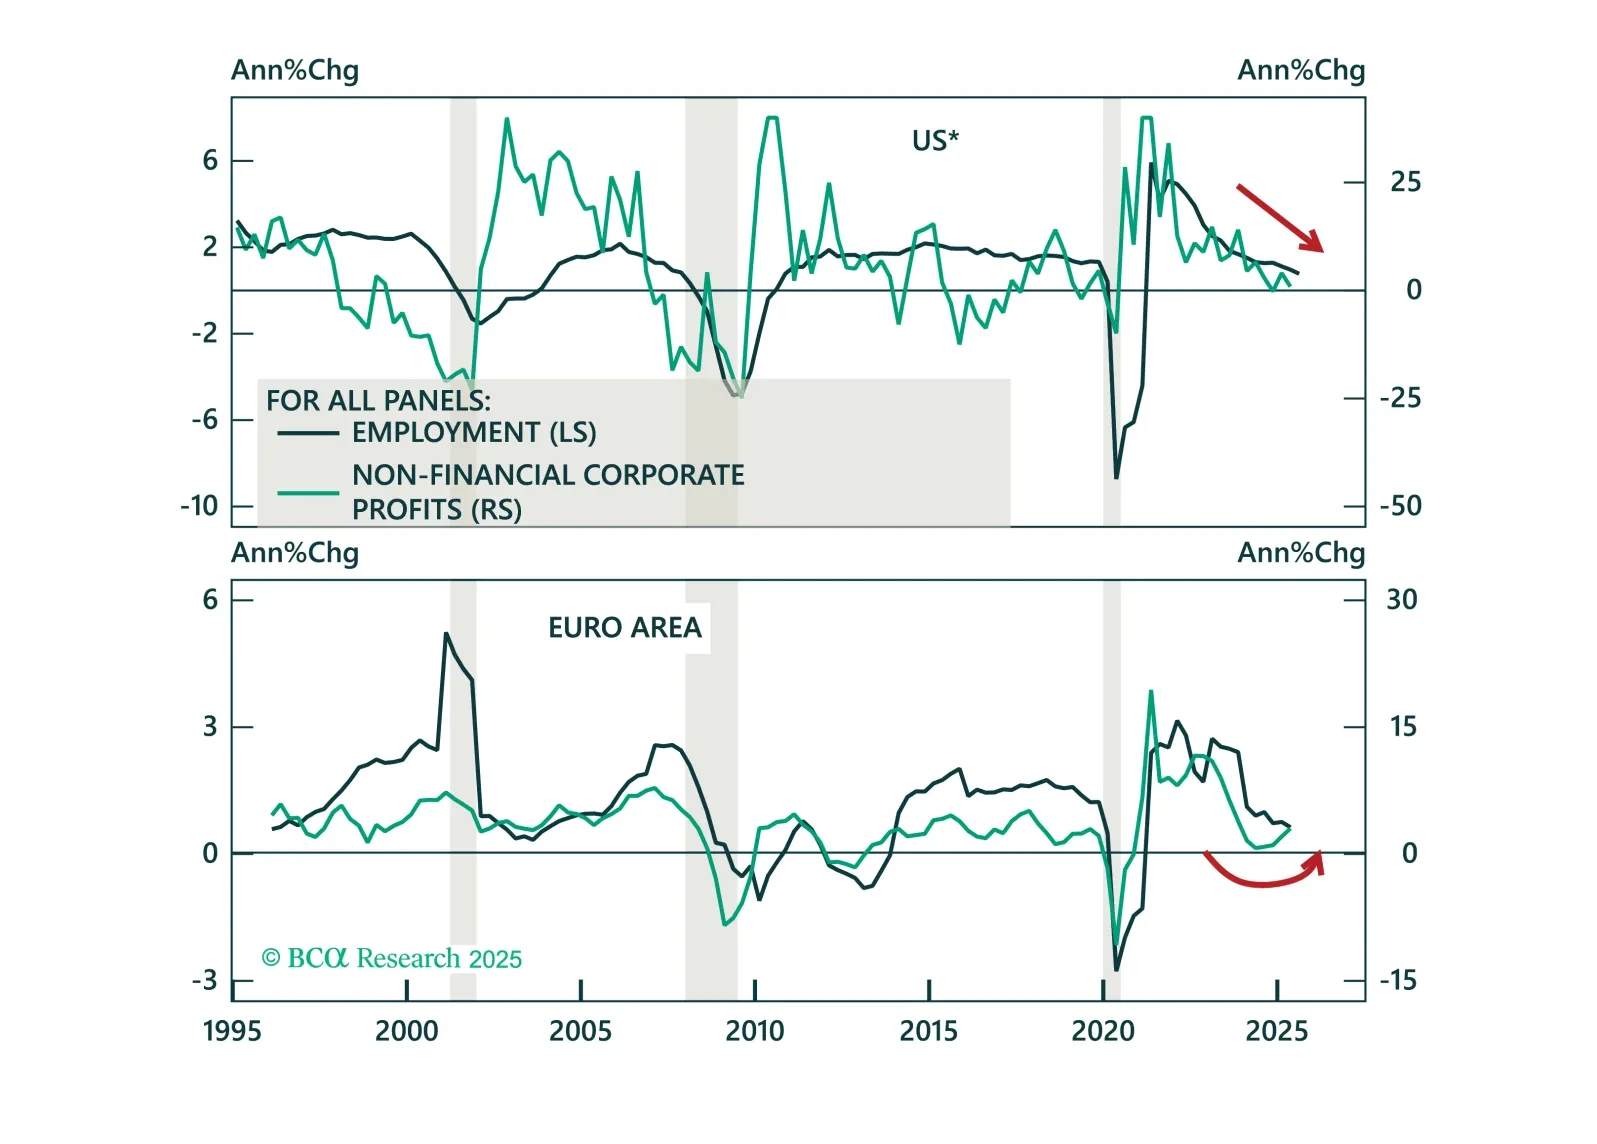
A pesar de las preocupaciones sobre la sostenibilidad fiscal, un aumento en las primas por plazo y los ataques a la independencia de los bancos centrales, la política monetaria sigue siendo el principal motor de los mercados de bonos. En nuestro Informe y Perspectivas del tercer trimestre, actualizamos nuestras opiniones e identificamos oportunidades en bonos gubernamentales, futuros de tasas de interés a corto plazo, curvas de rendimiento globales, bonos ligados a la inflación y crédito.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…