Factores
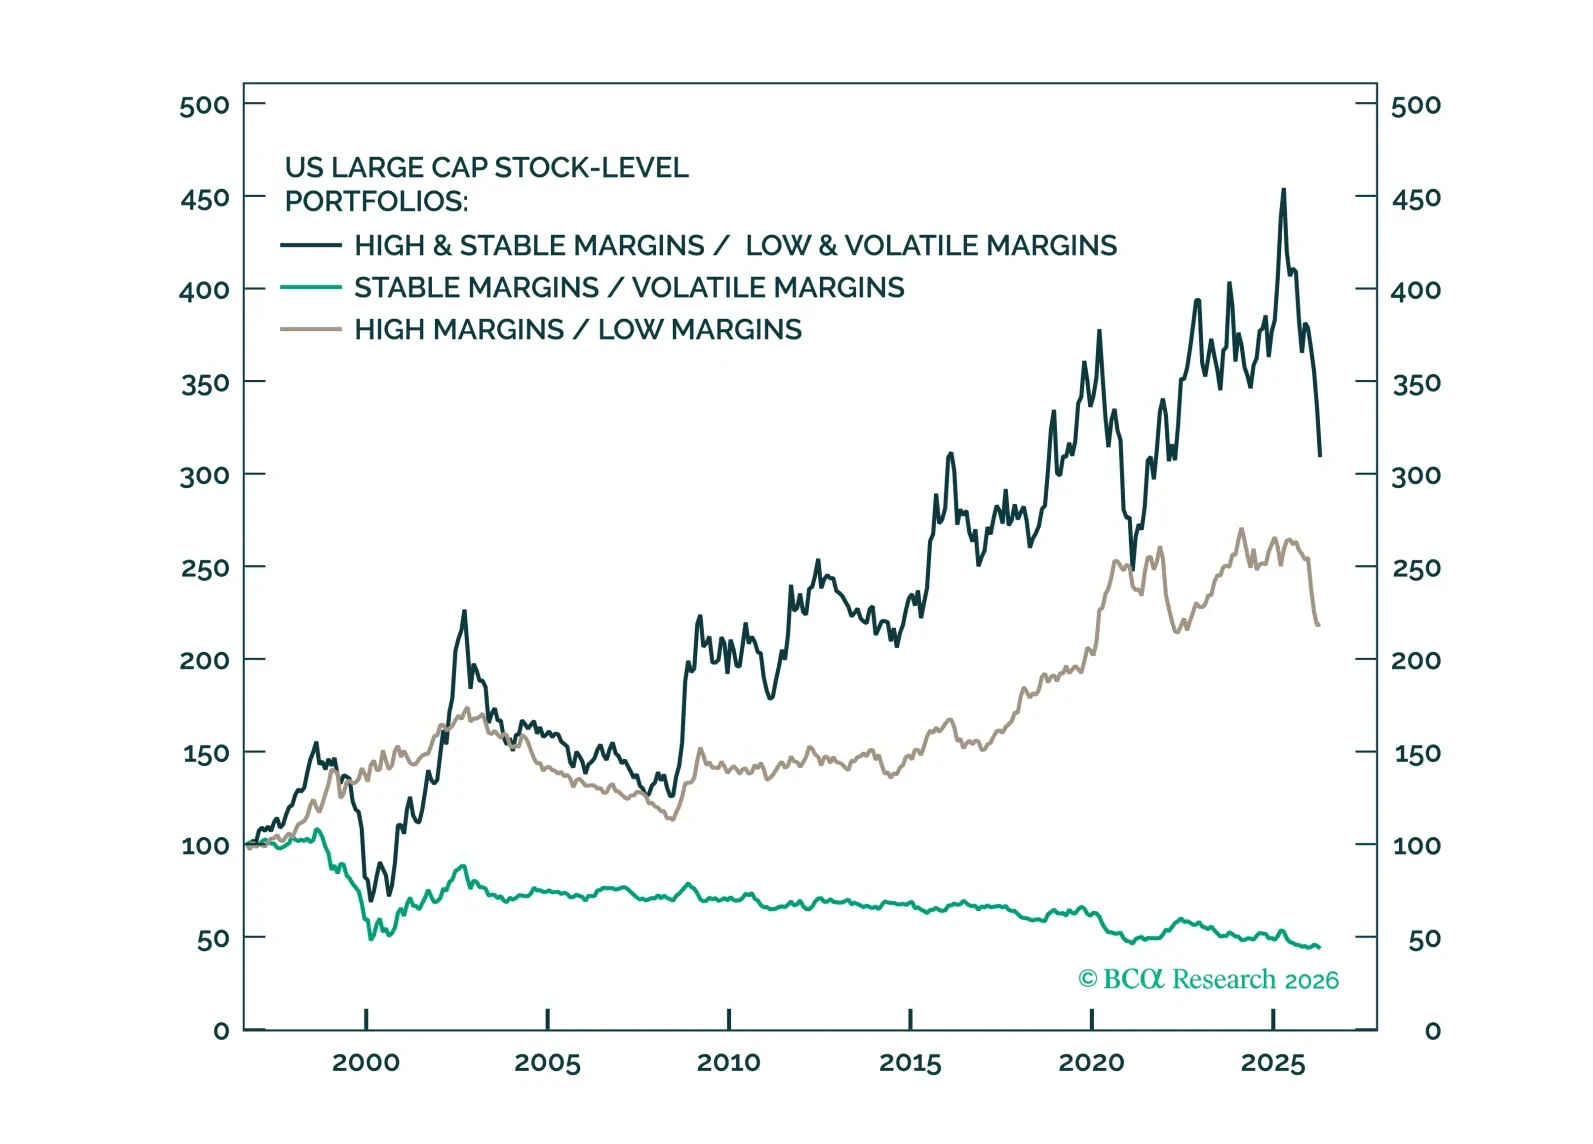
Basándonos en nuestro trabajo previo sobre márgenes, tres aspectos de los márgenes pueden importar a los inversores: su nivel, su variabilidad y su tendencia probable. Añadimos dos canastas temáticas sobre márgenes: una canasta a nivel de acciones High & Stable vs. Low & Volatile y una canasta a nivel sectorial AI-Supported vs. AI-Insulated.
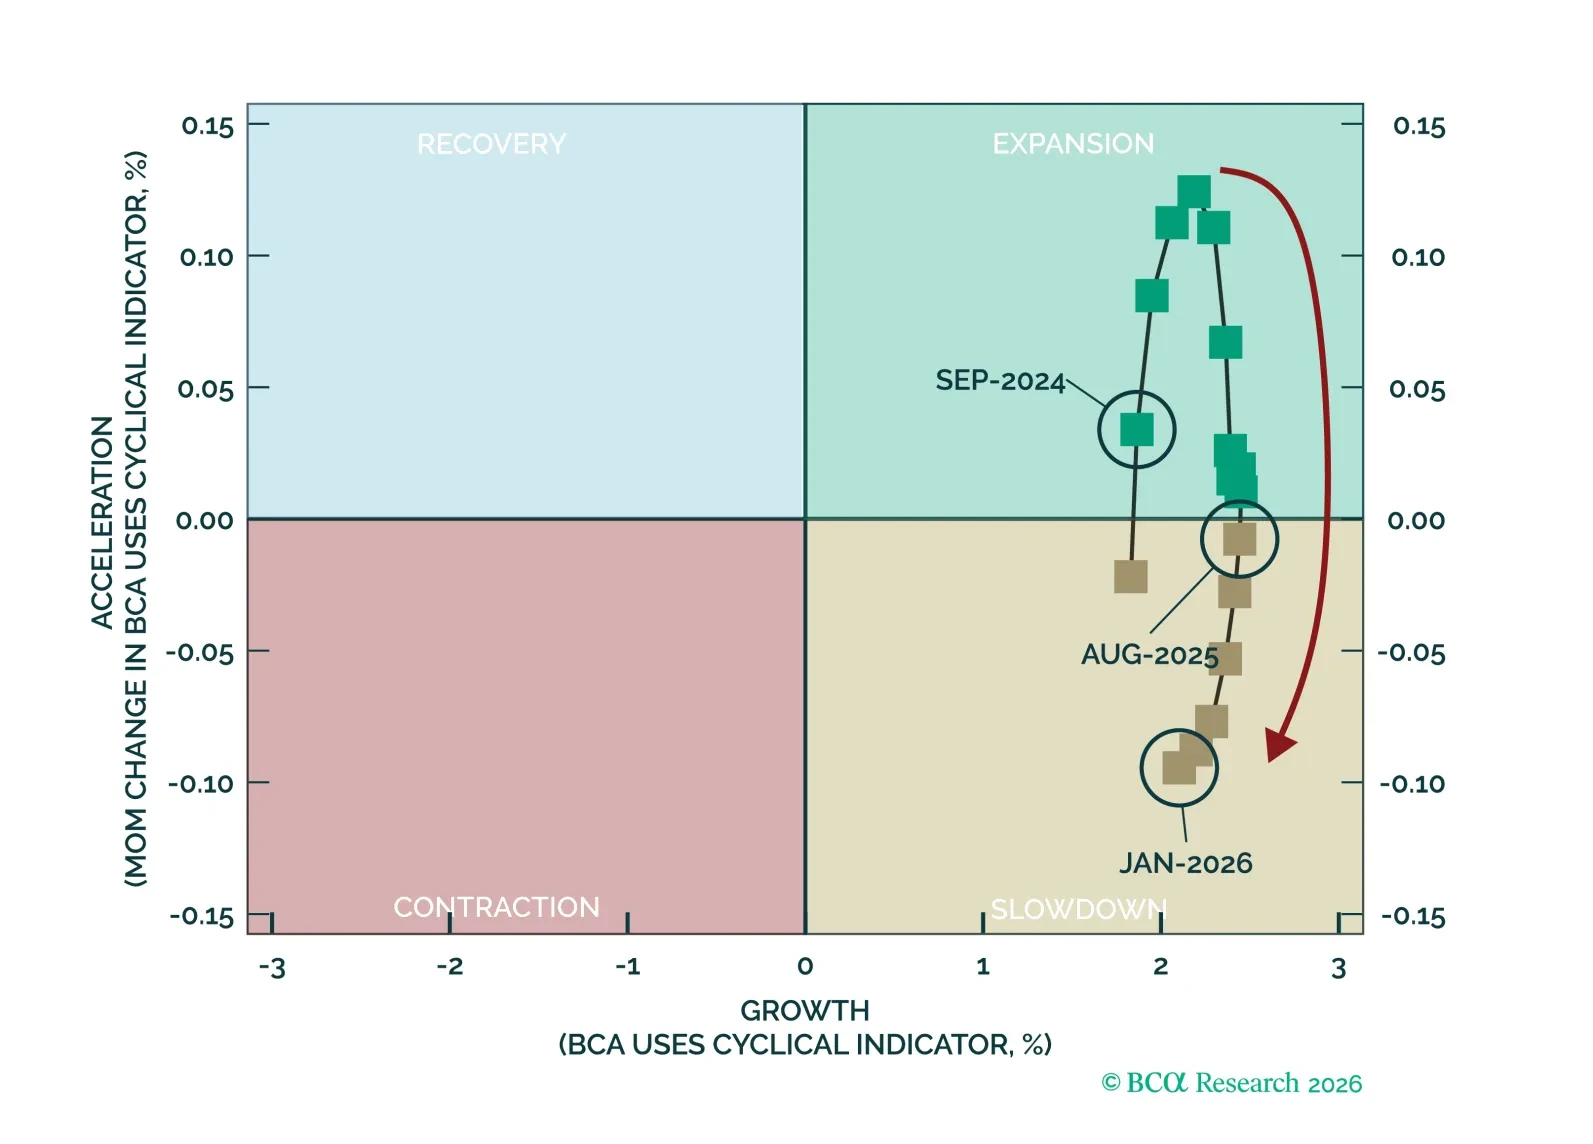
Este informe del screener se basa en la colaboración US Equity Strategy and Equity Analyzer publicada el 23 de febrero de 2026, en la que presentamos nuestro último marco para evaluar el ciclo económico de EE. UU. Aquí aplicamos el marco a nuestro screener para identificar cómo debe adaptarse el posicionamiento bottom-up en renta variable a medida que evoluciona el ciclo.
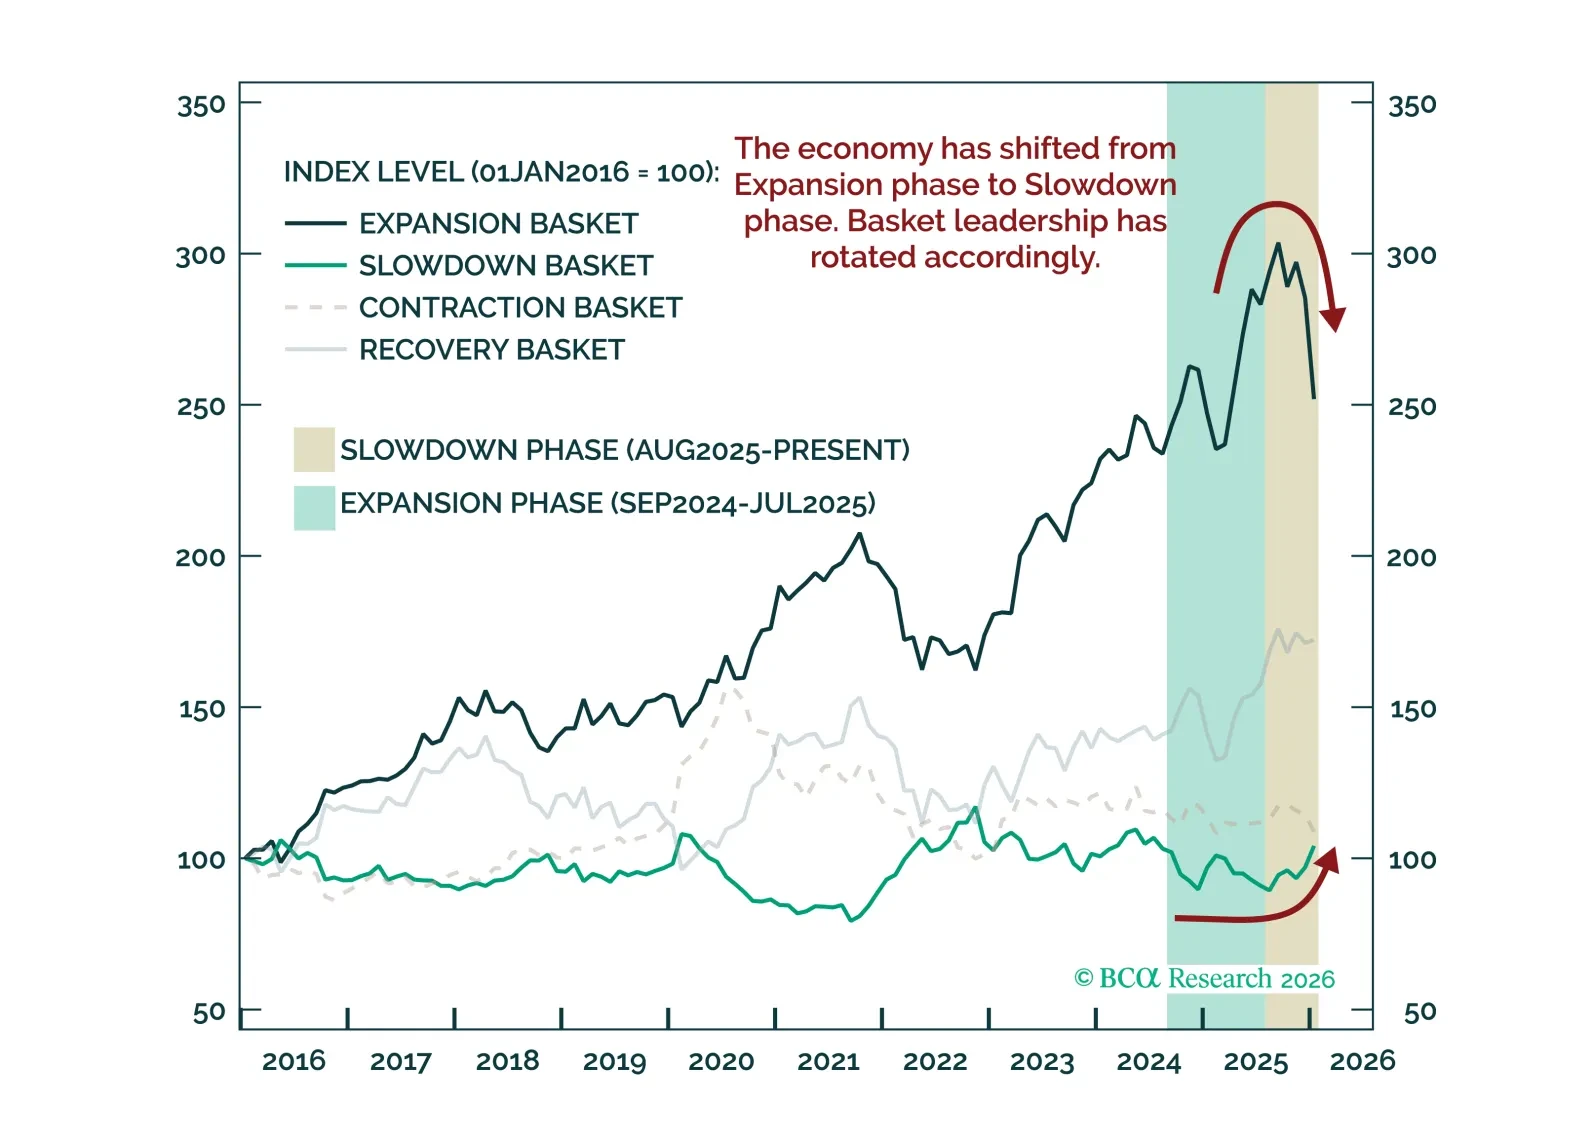
La economía de EE. UU. se encuentra en la fase de desaceleración del ciclo económico, según nuestra medida de la actividad económica agregada de EE. UU.; el crecimiento sigue siendo positivo pero la aceleración es negativa. Históricamente, esta fase con más frecuencia desemboca en una reaceleración que en una recesión. La reciente evolución de los precios del mercado, desde el índice, pasando por los sectores hasta el rendimiento relativo por industria, refleja en términos generales la dinámica típica de la fase de desaceleración.
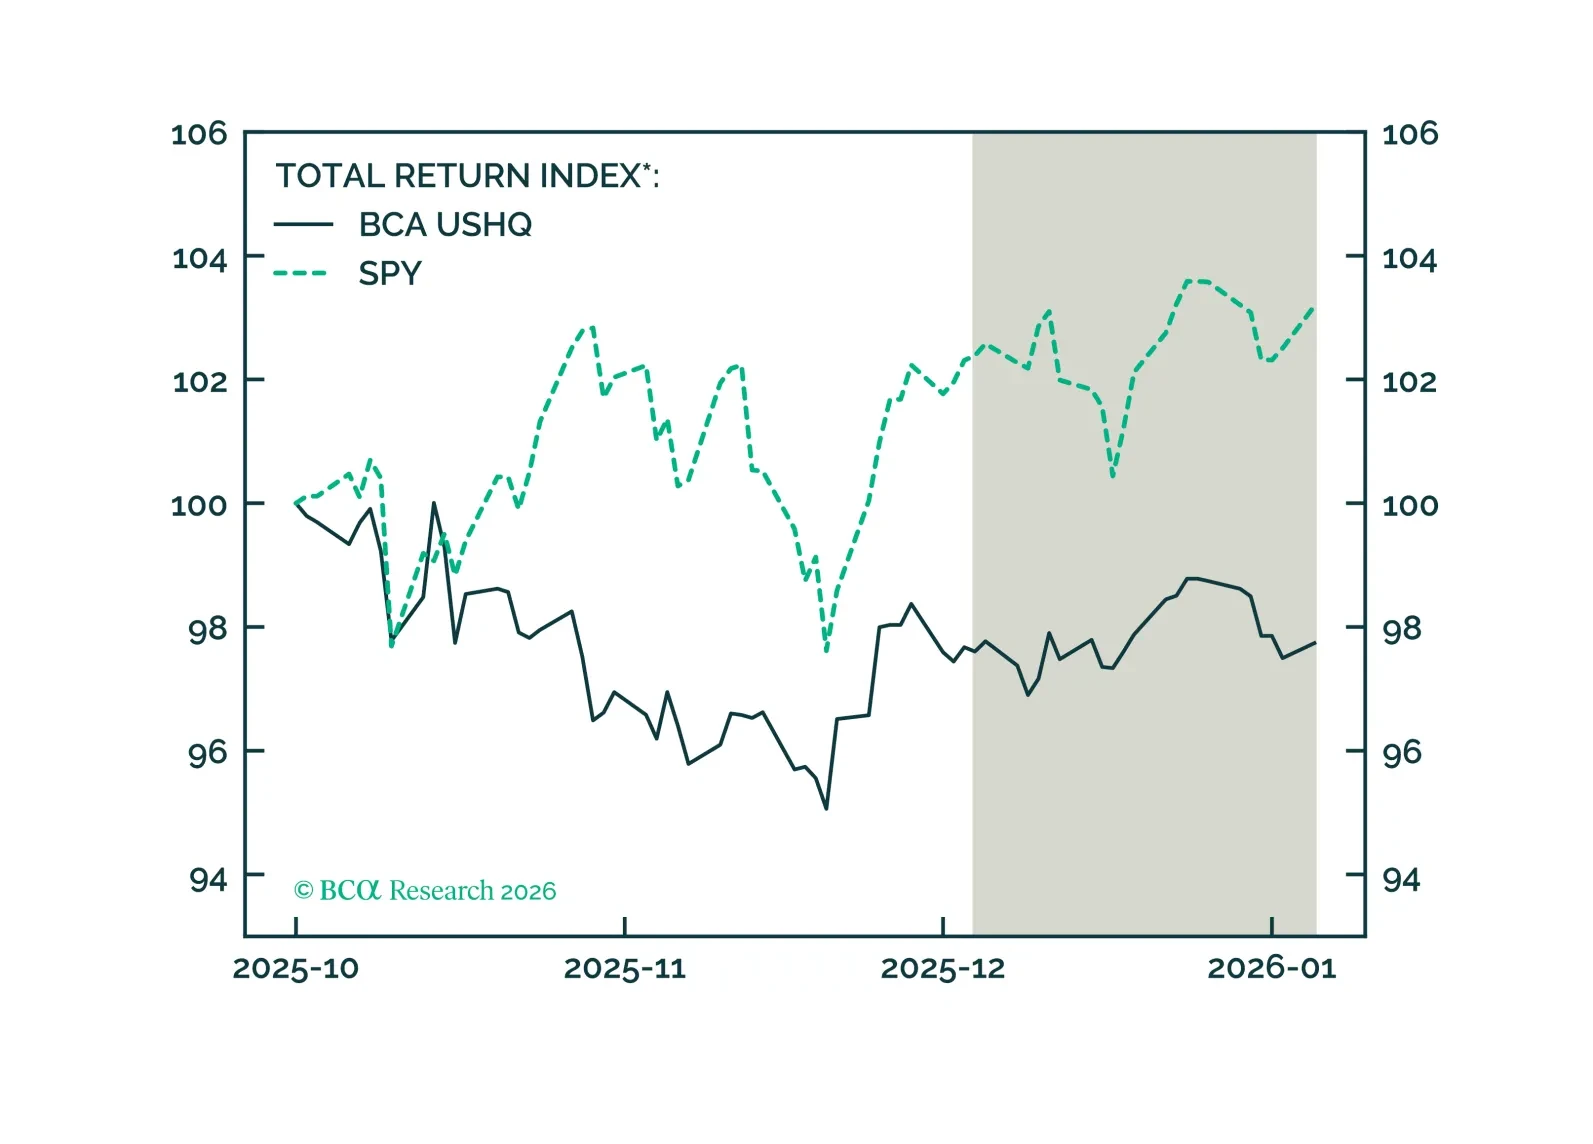
El portafolio de Alta Calidad de EE. UU. tuvo un rendimiento inferior a su índice de referencia hasta diciembre, con un retorno de 0,14%, mientras que su índice de referencia SPY tuvo un retorno de 0,78%. En términos de los últimos tres meses, el rendimiento del portafolio USHQ fue más débil que el índice de referencia, con USHQ teniendo un rendimiento inferior de aproximadamente 545bps.
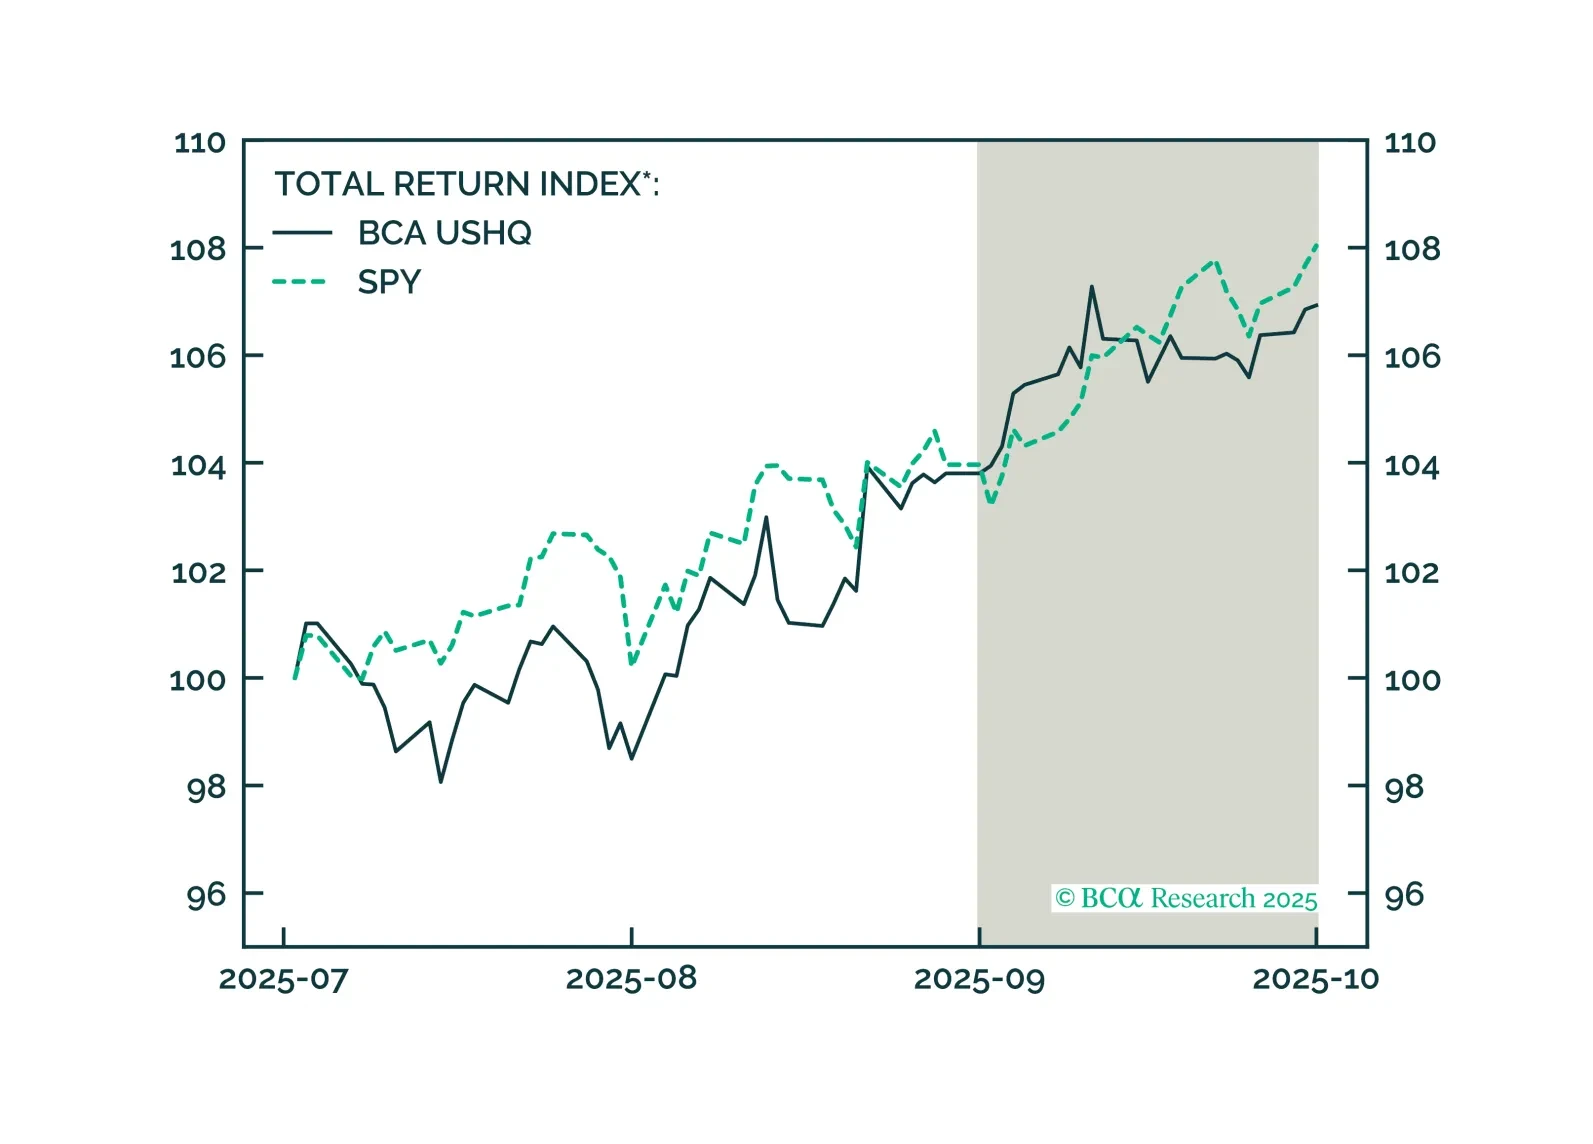
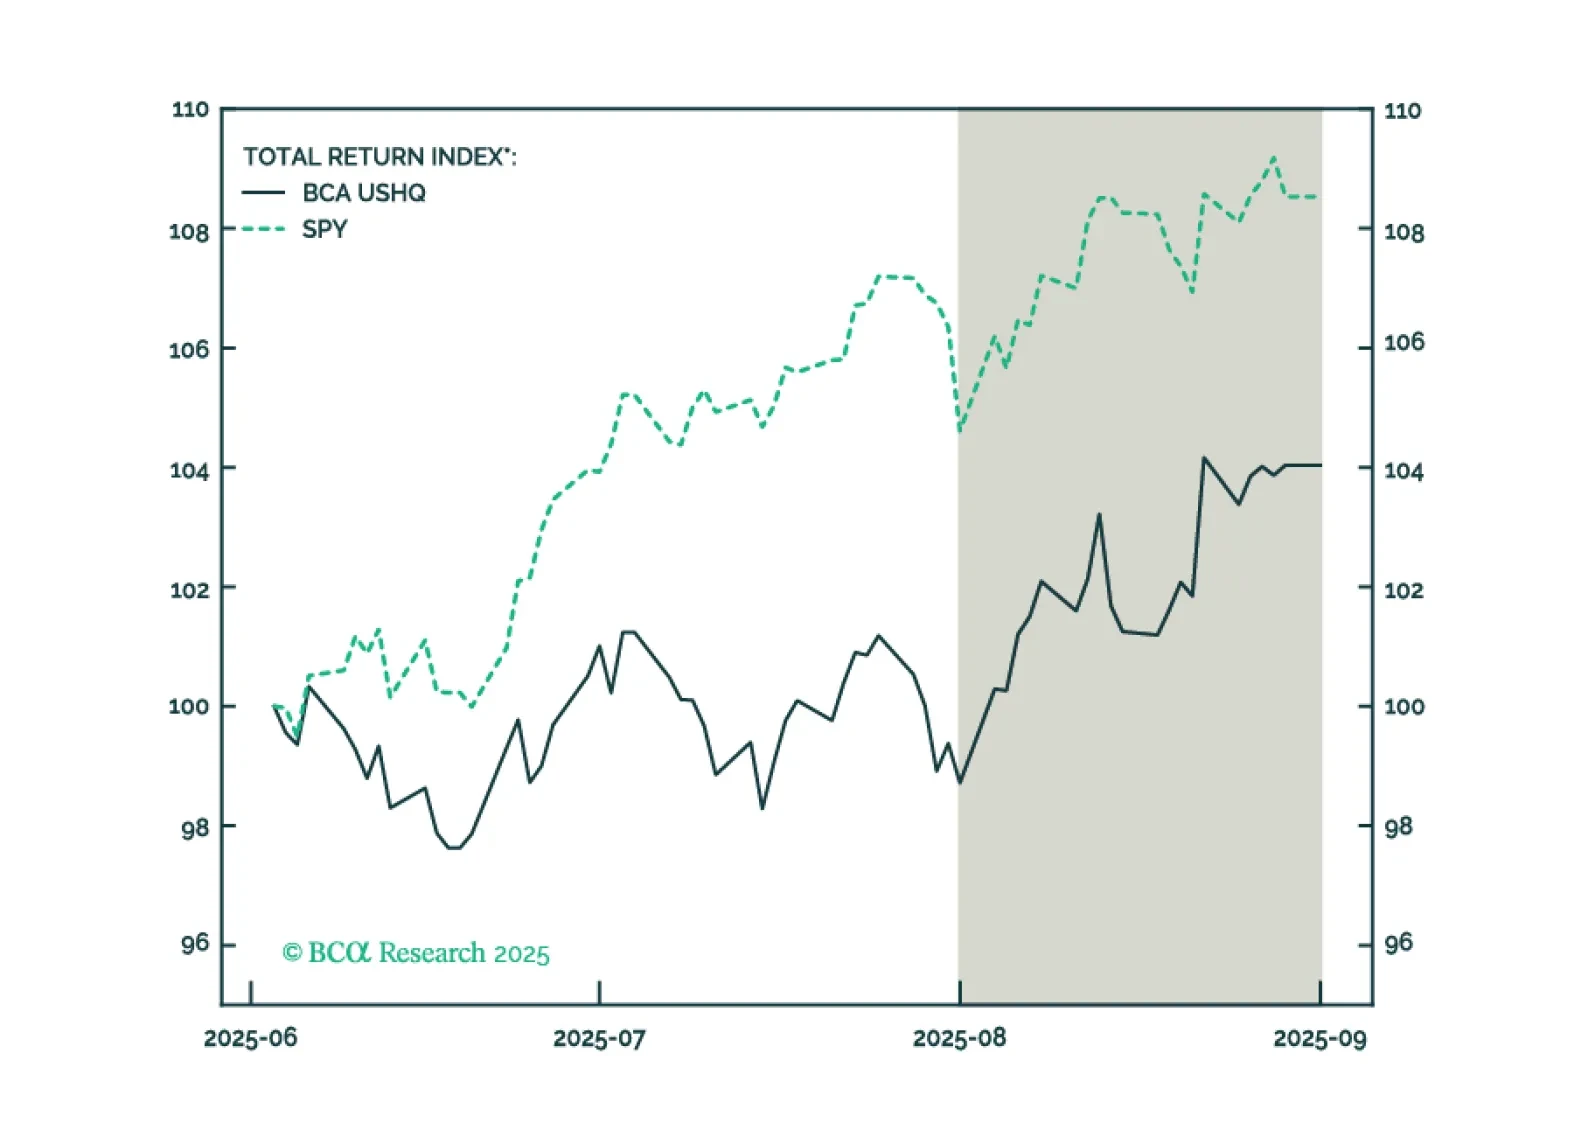
El portafolio US High Quality (USHQ) superó su índice de referencia hasta agosto, con un rendimiento del 5,39%, mientras que su índice de referencia SPY registró un 3,75%. En un período móvil de tres meses, el rendimiento del portafolio USHQ fue inferior al del índice de referencia, pero la brecha se redujo, con un rendimiento inferior de aproximadamente 450 puntos básicos.
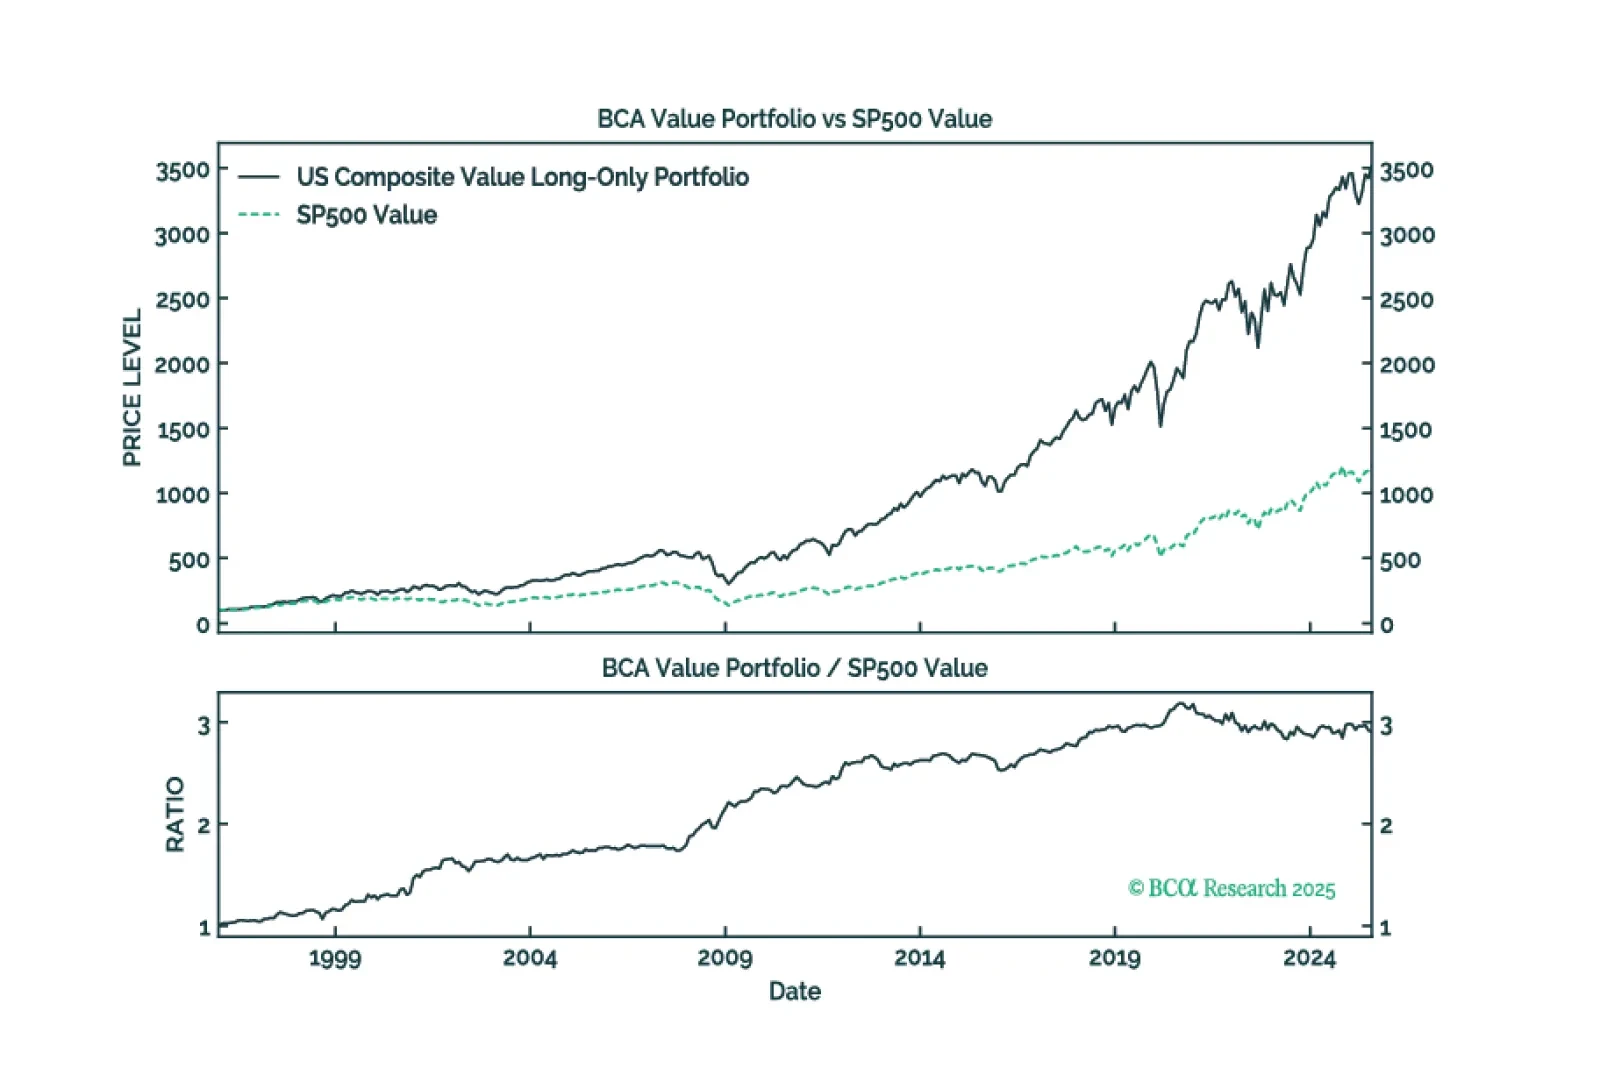
Las limitaciones de los índices comerciales han hecho del Valor un terreno fértil para los seleccionadores de acciones. Nuestro modelo de Valor Compuesto ha demostrado ser prometedor al sortear estas fallas y capturar alfa.
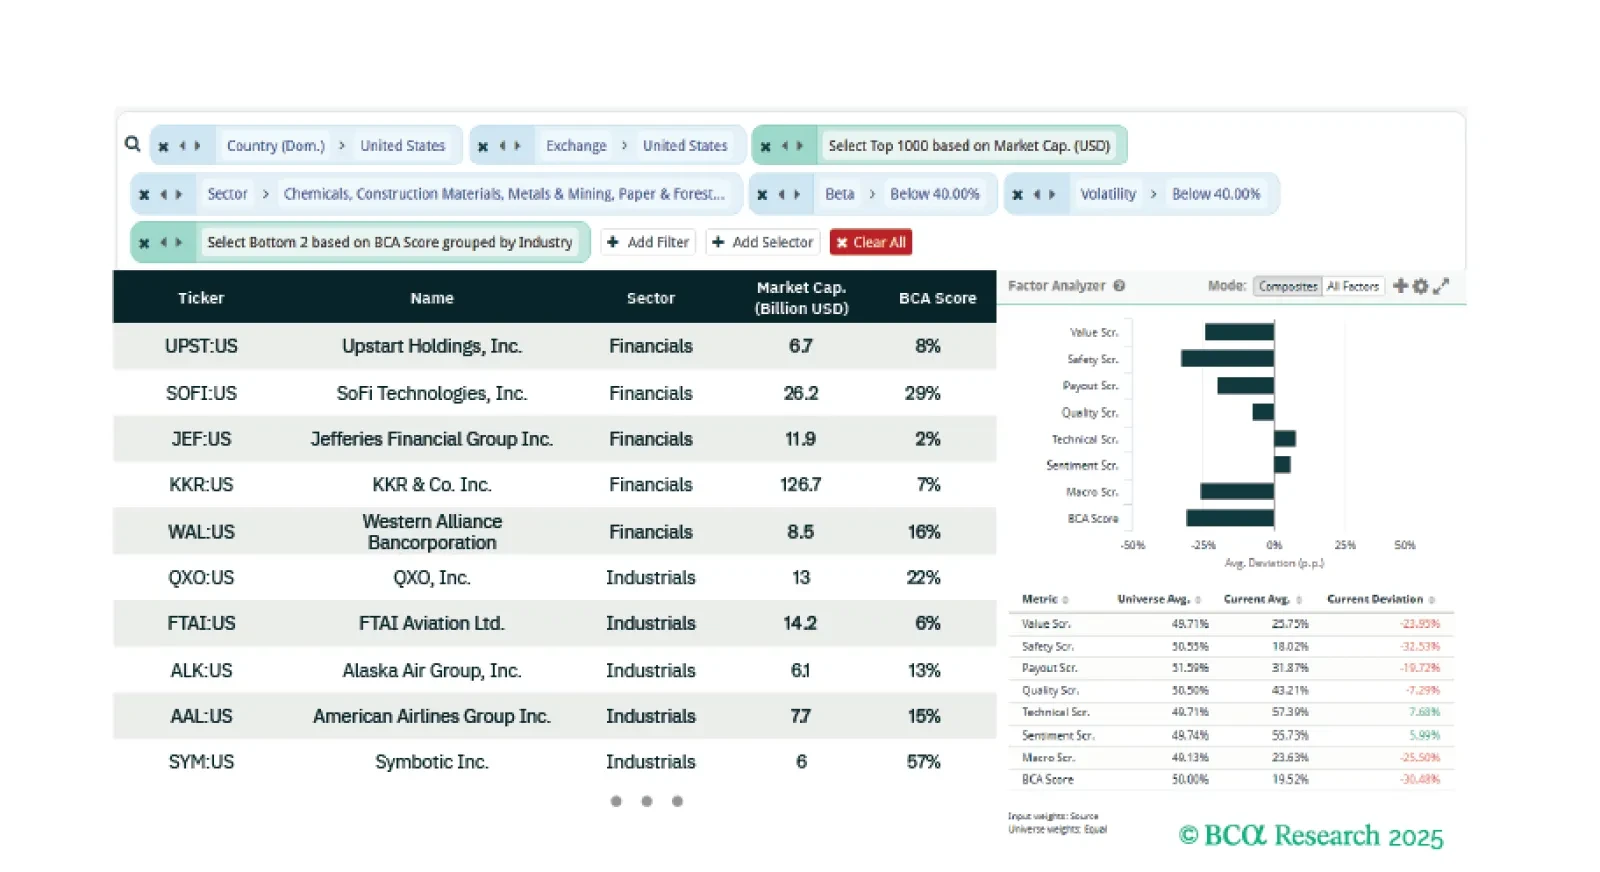
Esta semana desarrollamos dos ideas con tres filtros. El primero identifica sectores cíclicos profundos que continúan superando después del Día de la Liberación en los EE. UU. Proporcionamos dos filtros para identificar oportunidades de acciones para esto. Nuestro filtro final identifica acciones con impulso que son baratas, están en tendencia y se beneficiarán de un aterrizaje suave.
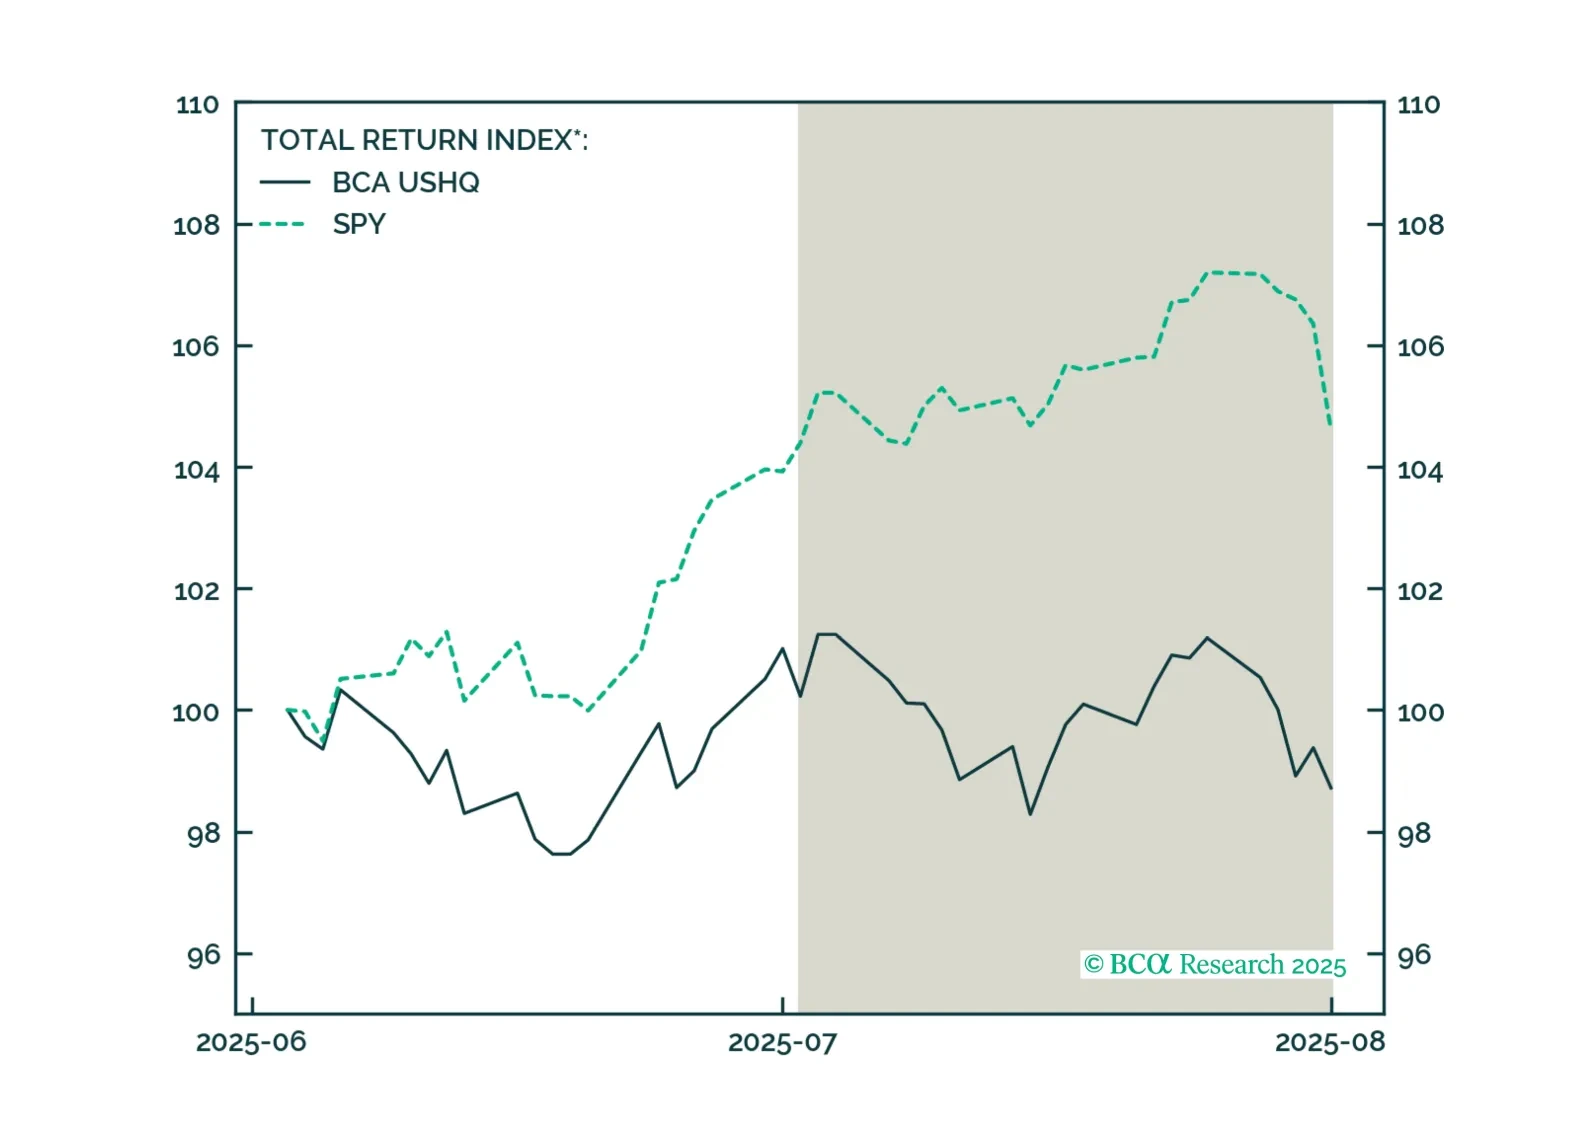
El portafolio US High Quality (USHQ) tuvo un rendimiento inferior a su índice de referencia hasta julio, registrando un -1.5%, mientras que su índice de referencia SPY logró un 0.2%. En un período de tres meses consecutivos, el rendimiento fue notablemente débil frente al índice de referencia, con USHQ teniendo un desempeño aproximadamente 750 puntos base por debajo.
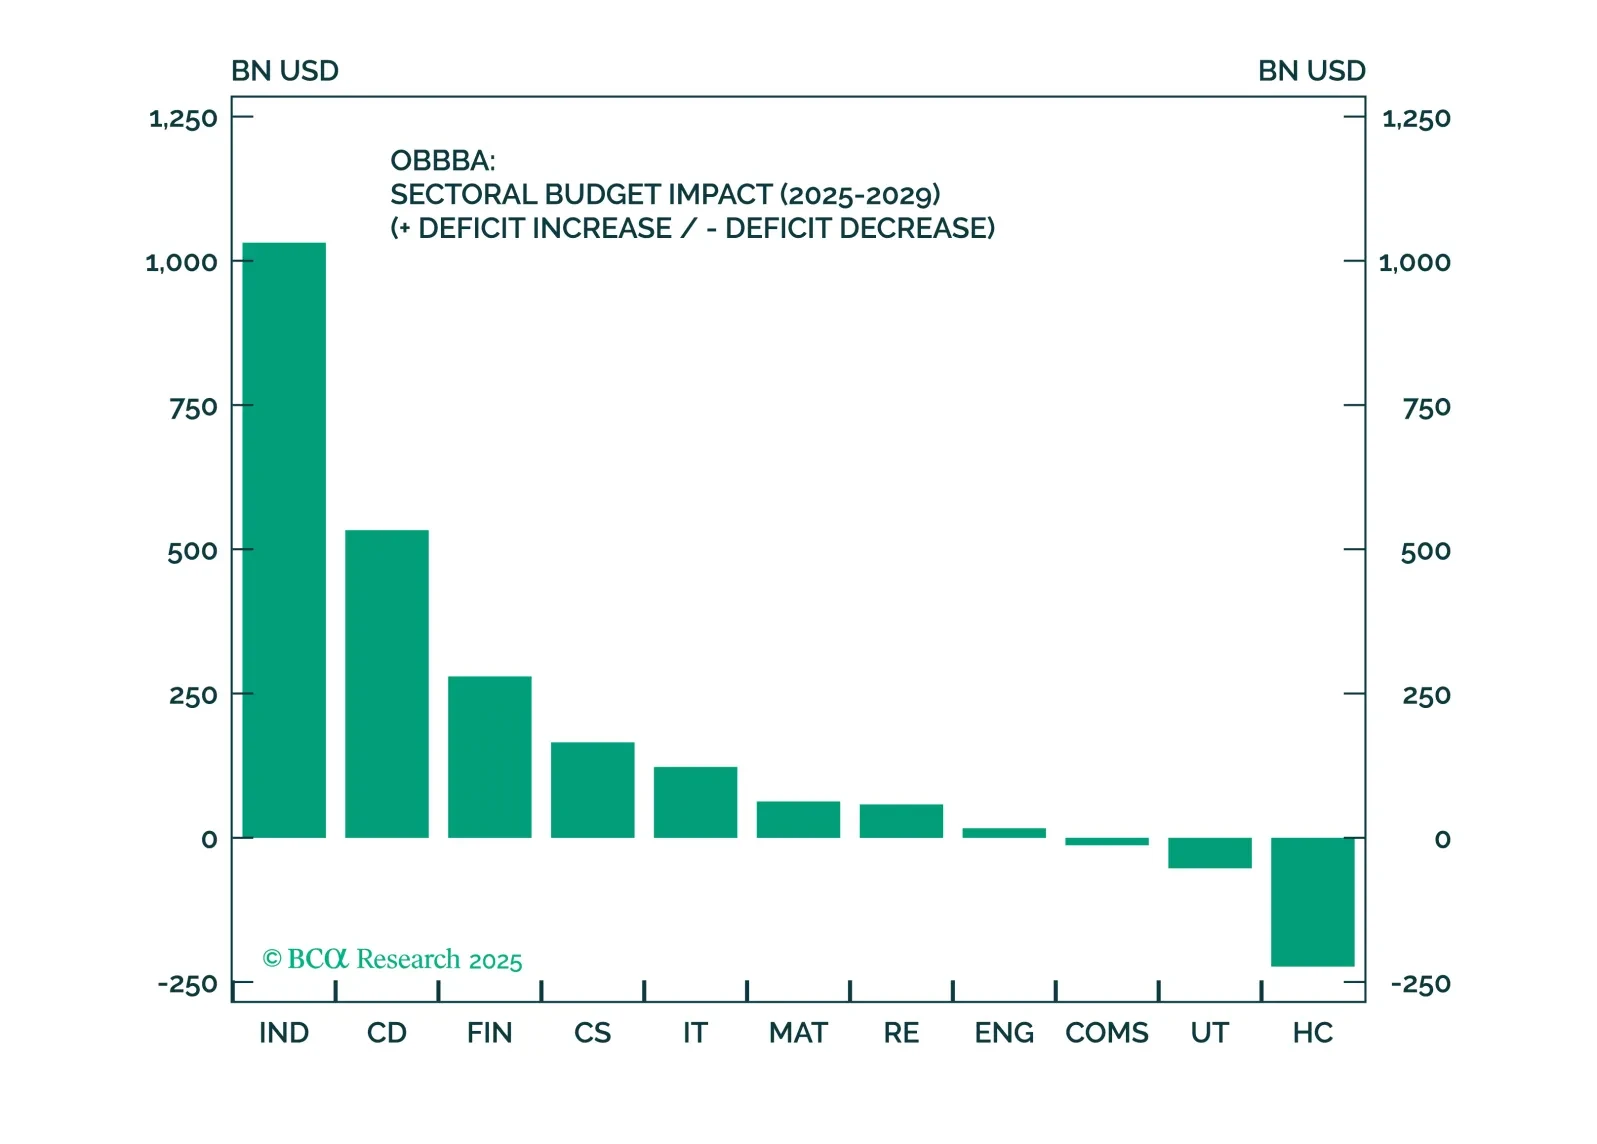
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.