Elecciones
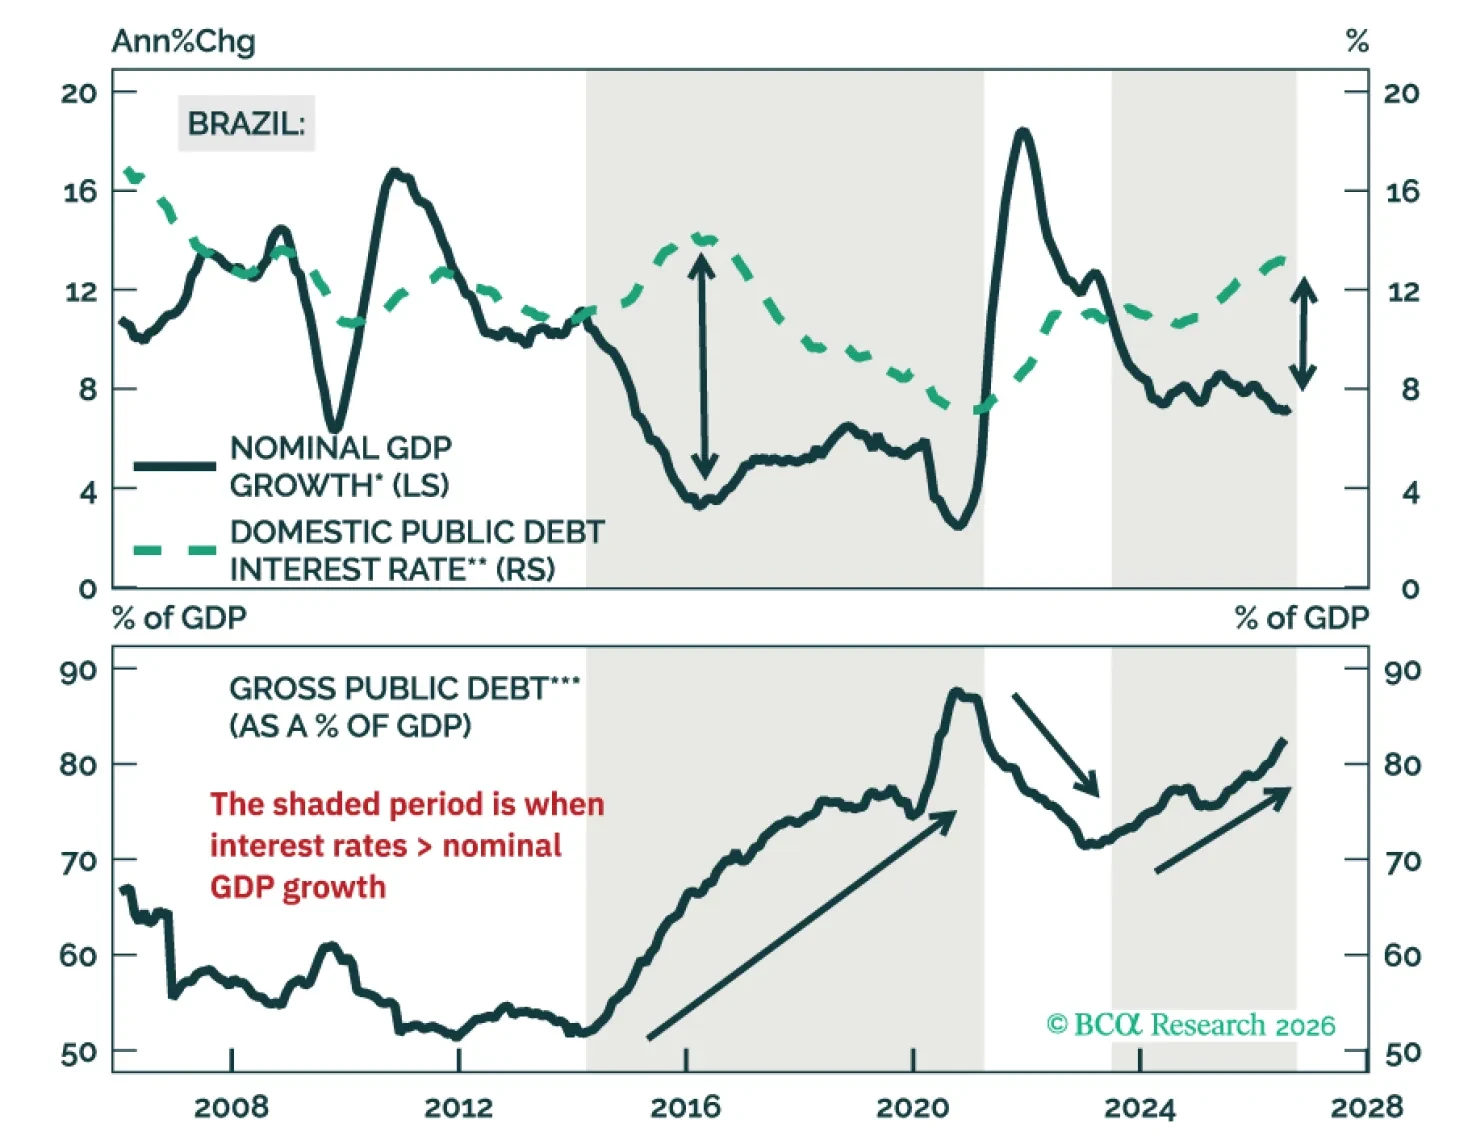
Lo más alcista para Brasil de las elecciones del fin de semana no fue el aumento de las probabilidades de una presidencia de derecha, sino el fuerte control en el Congreso del probable presidente (Flávio Bolsonaro). Subir la ponderación de los mercados de renta fija brasileños a sobreponderado y la de las acciones a neutral dentro de sus respectivas carteras EM.
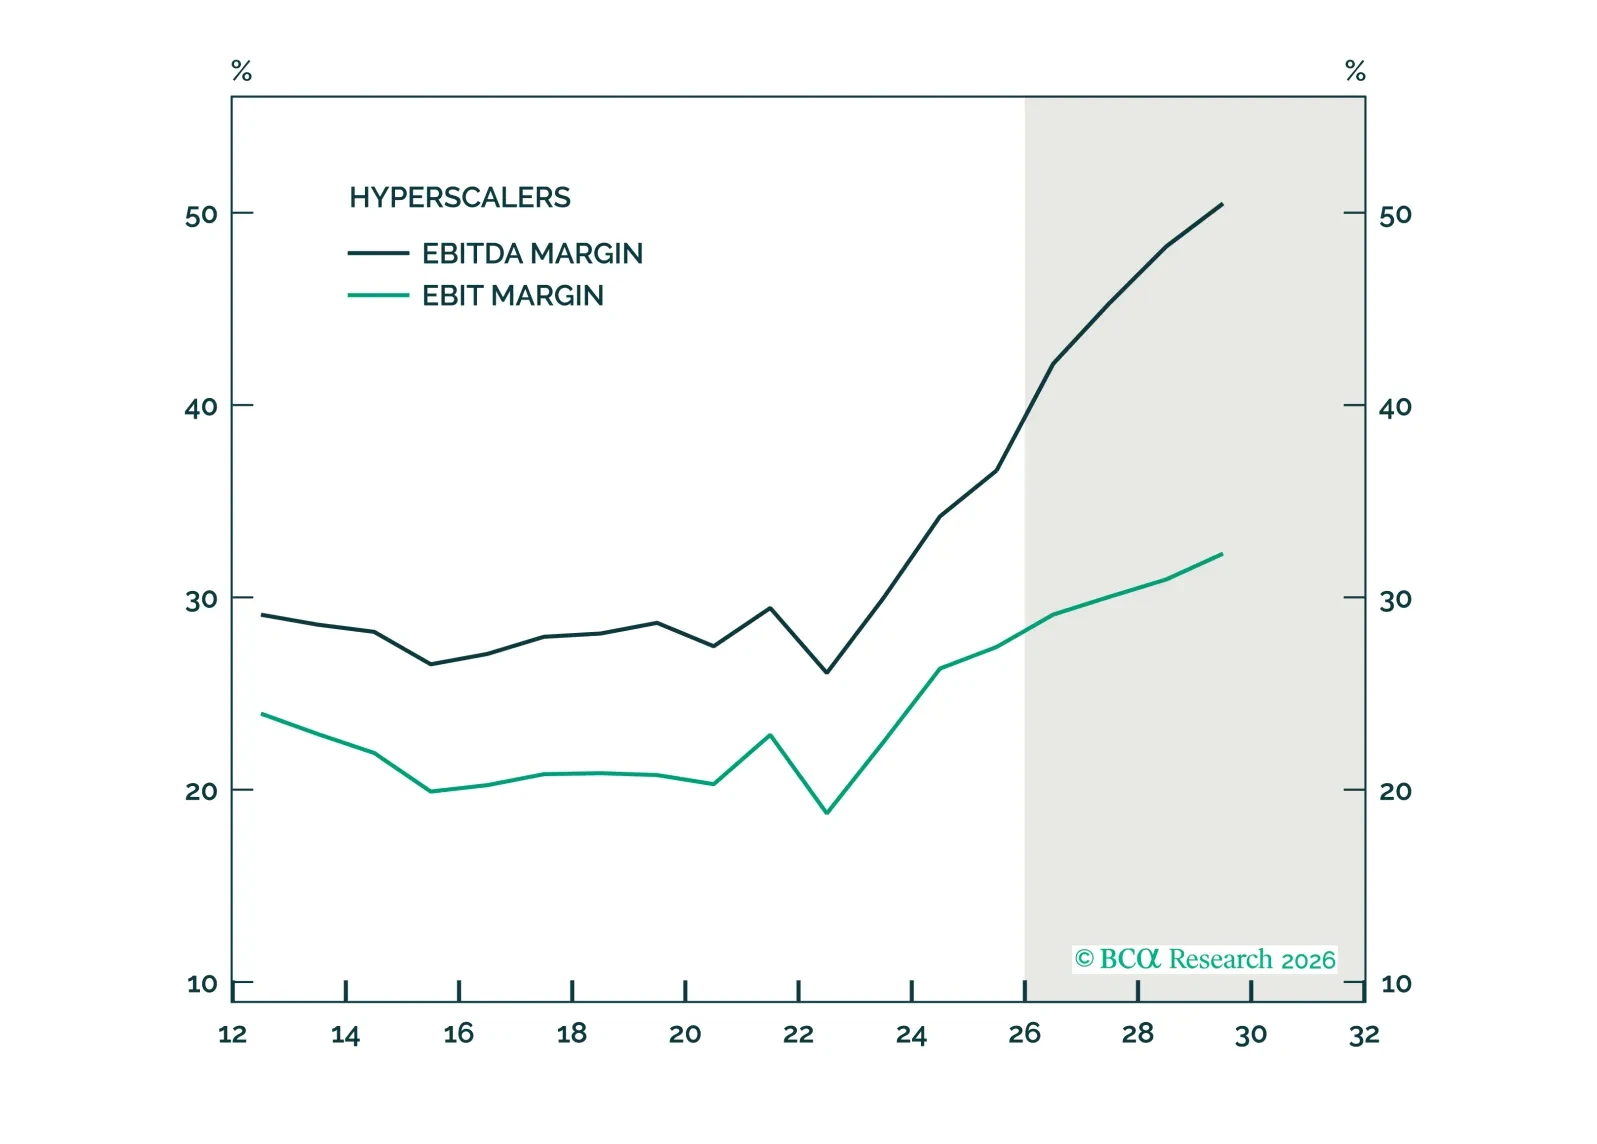
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
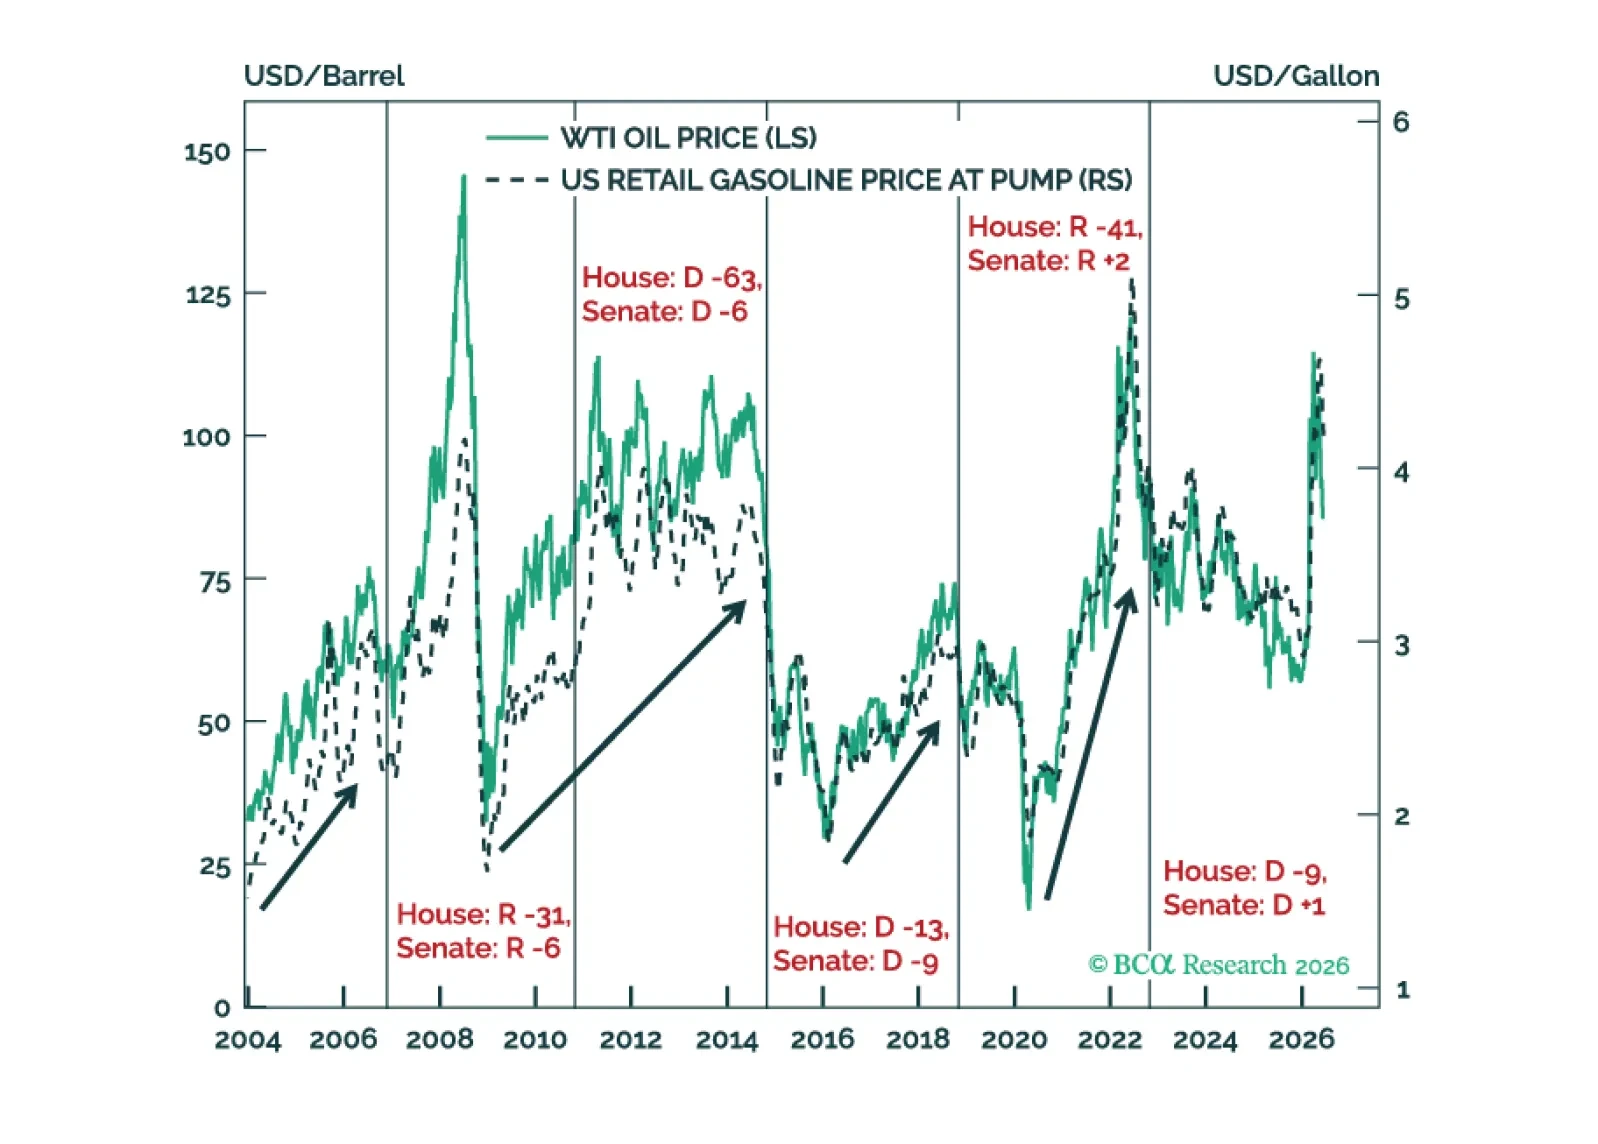
El acuerdo EE. UU.-Irán ofrece un alivio temporal frente al riesgo de suministro de petróleo, pero tanto Hormuz como las tensiones comerciales podrían resurgir en 2027.
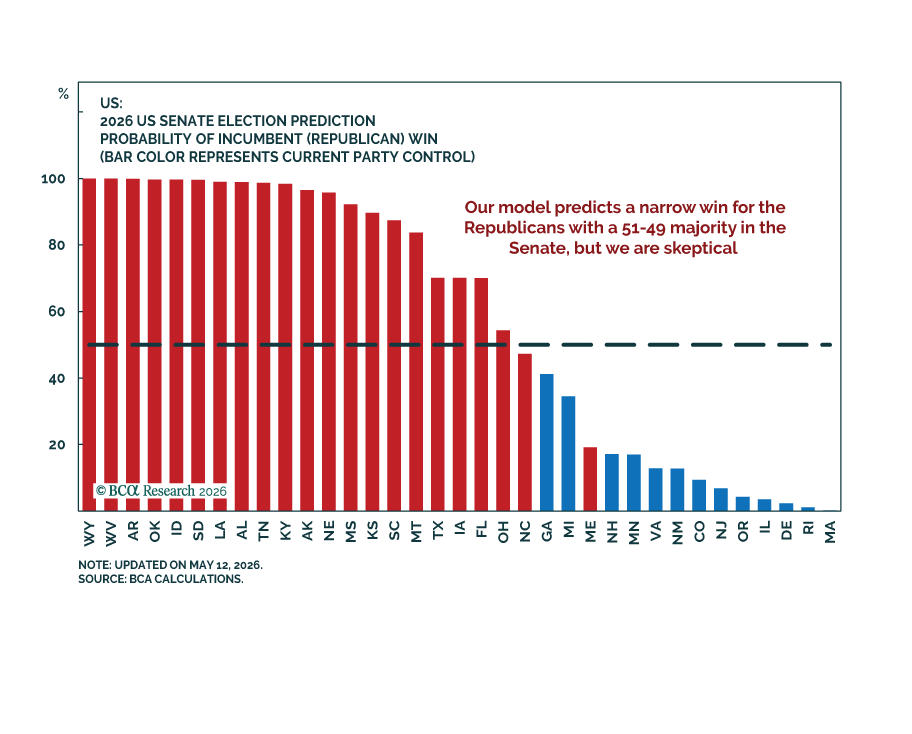
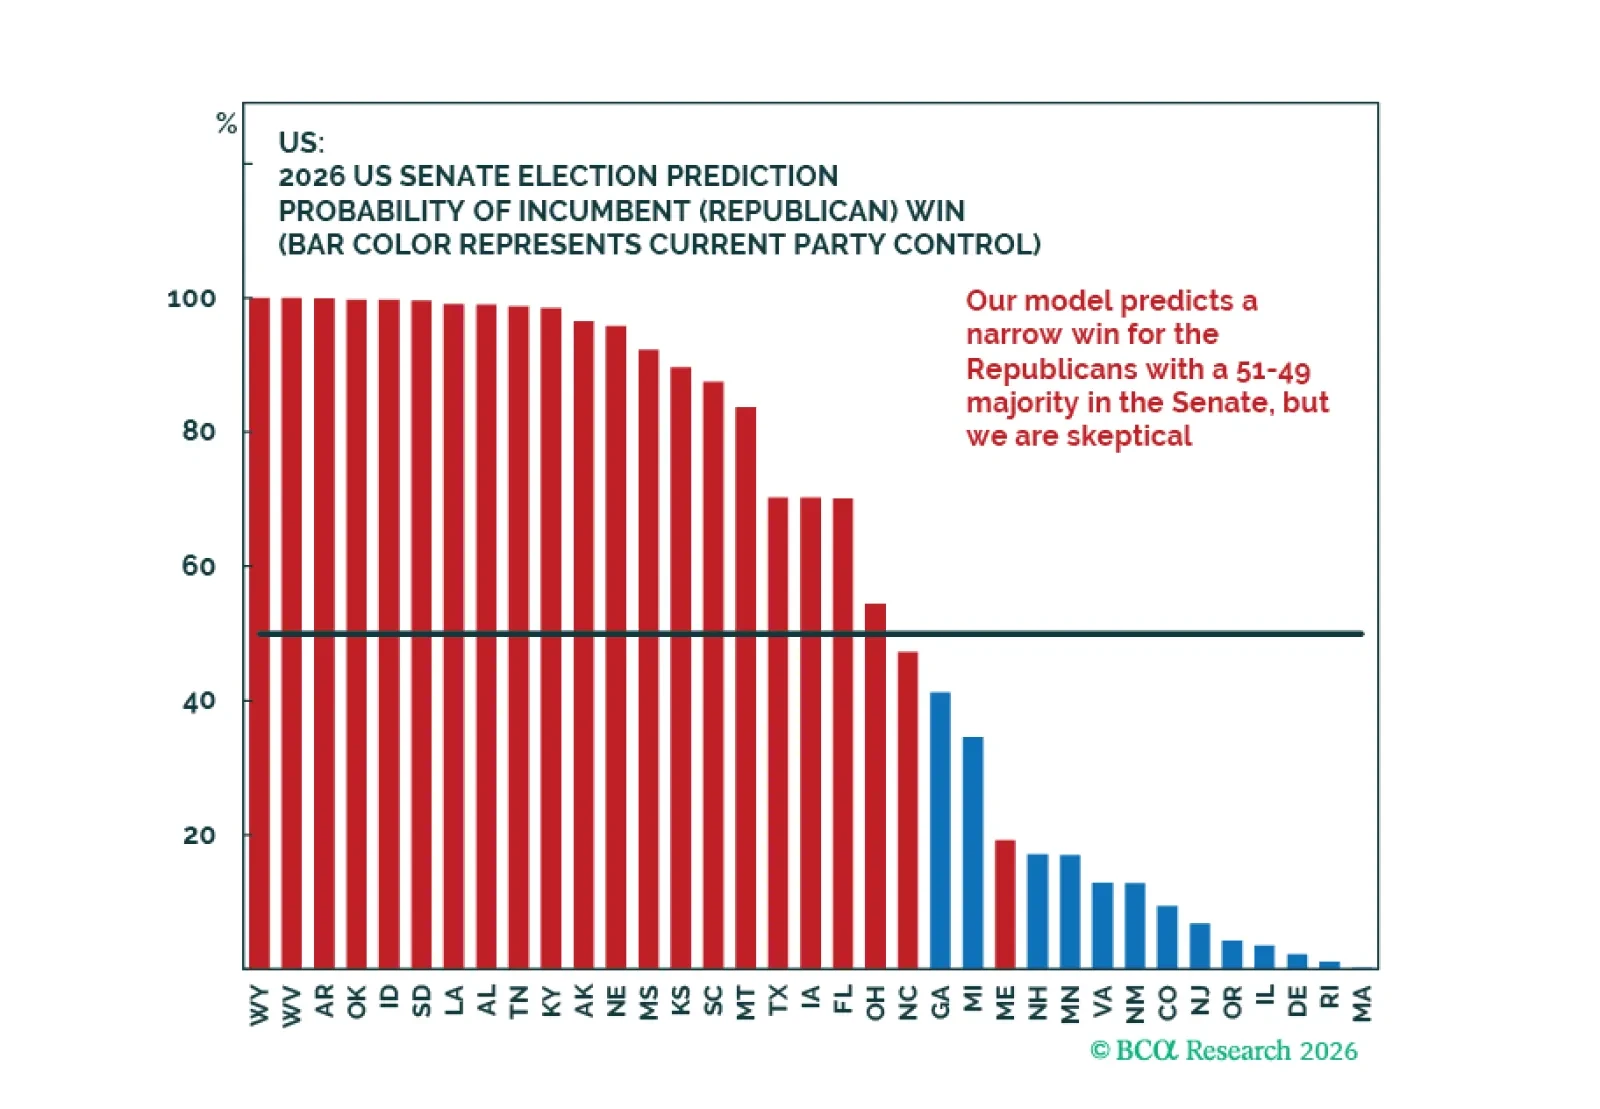
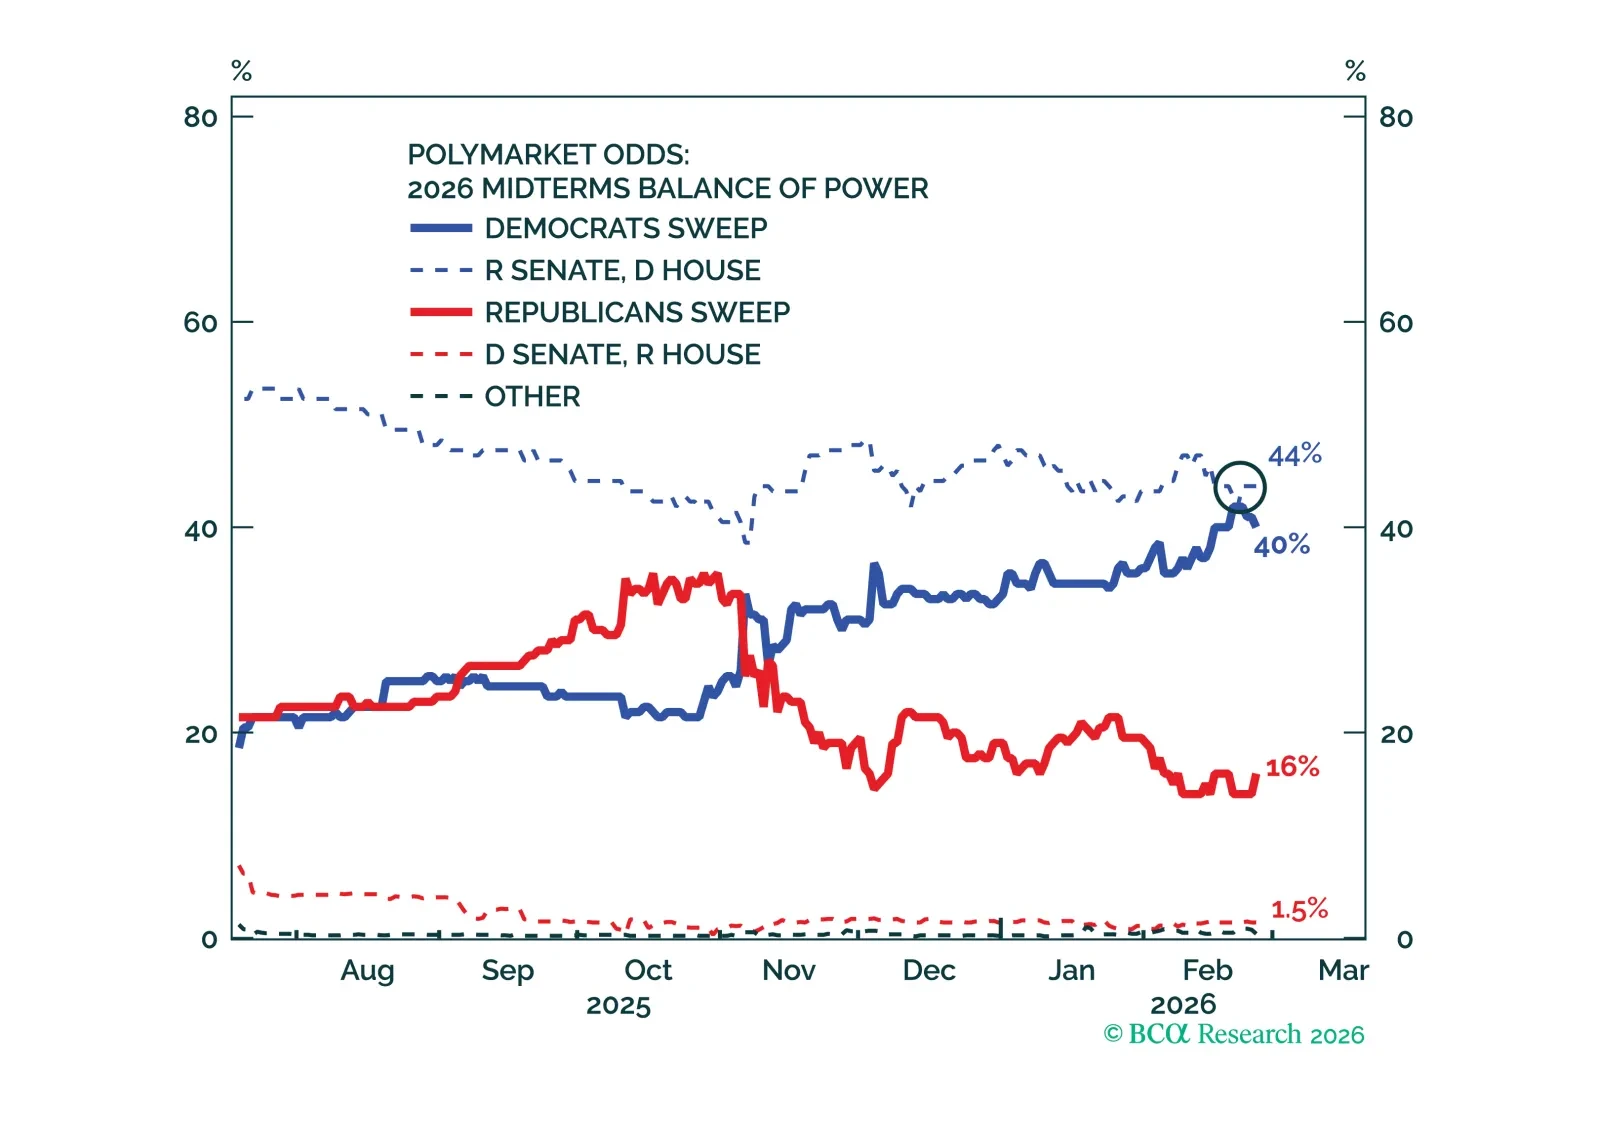
Los Demócratas probablemente lograrán una gran victoria en las elecciones de medio término de este año. Nuestro nuevo modelo cuantitativo aún favorece ligeramente a los Republicanos en el Senado, pero esperamos que el choque petrolero provoque sorpresivas victorias Demócratas.
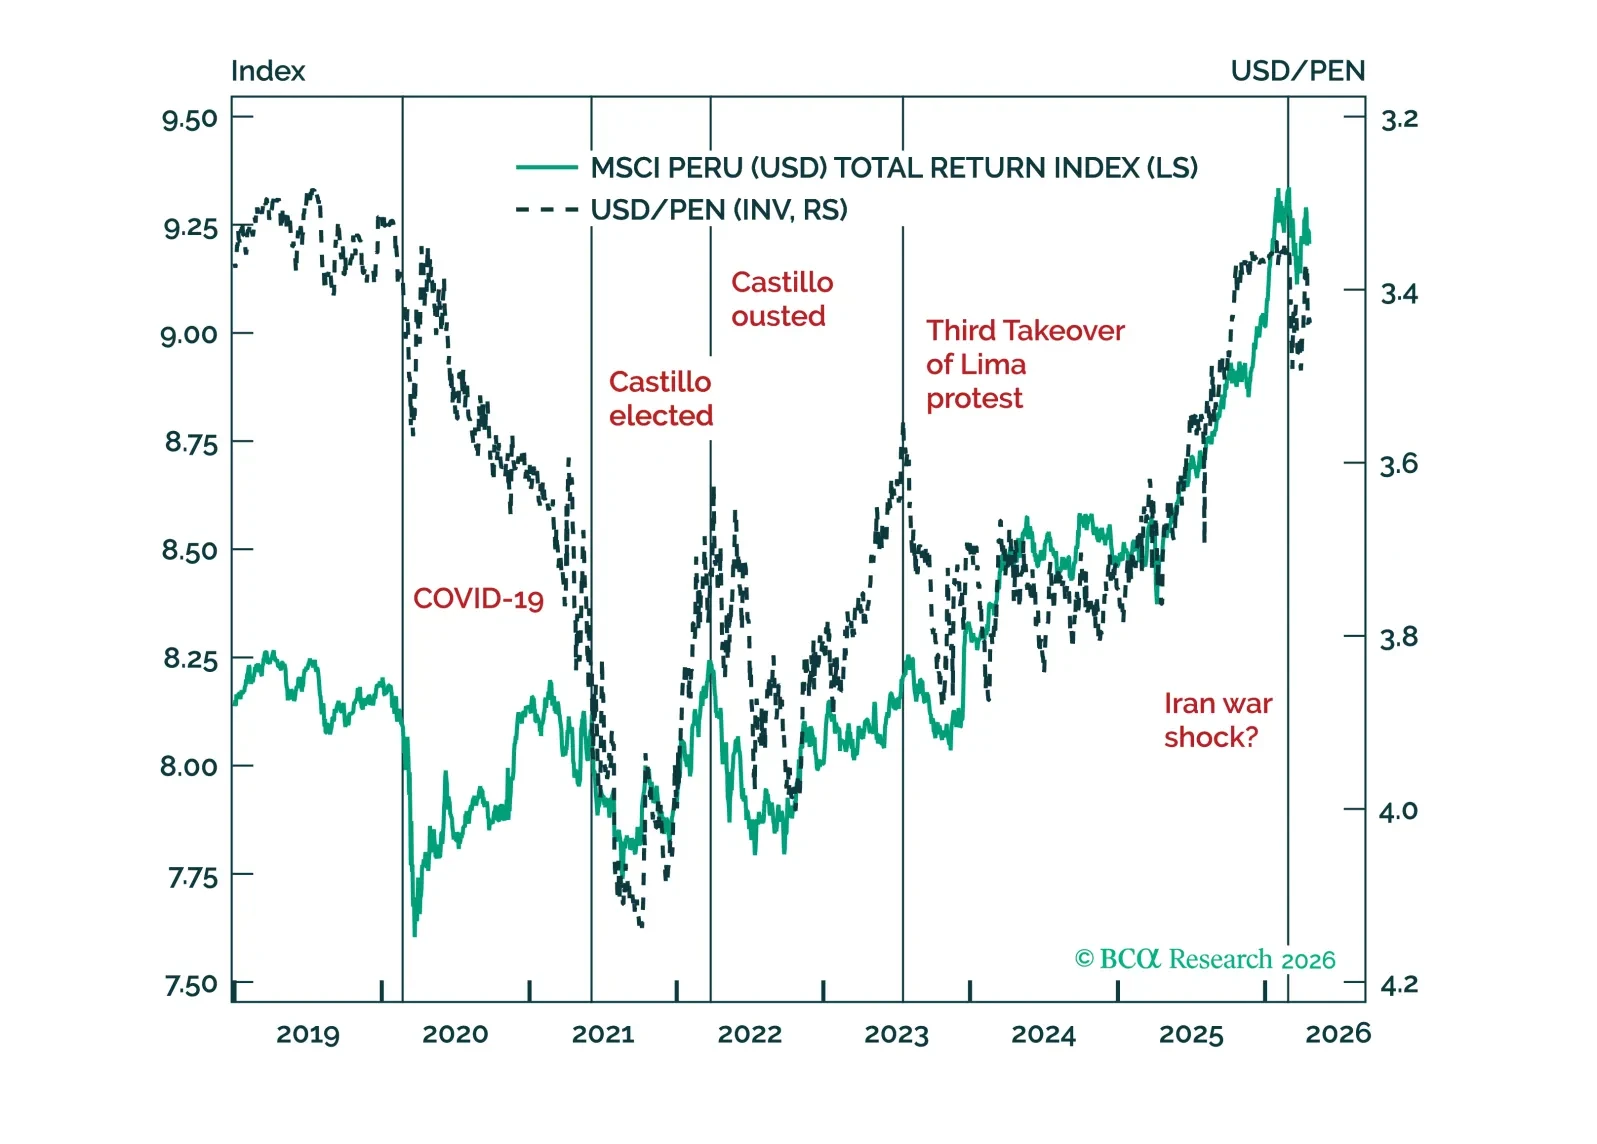
Perú está bien posicionado para elegir un gobierno promercado en la segunda vuelta del 7 de junio, con restricciones institucionales que limitan los riesgos de cola izquierda en las políticas. Tomaremos posiciones largas en activos peruanos cuando la volatilidad de Hormuz disminuya.
El presidente no anunció nuevos recortes de impuestos significativos ni estímulos económicos.
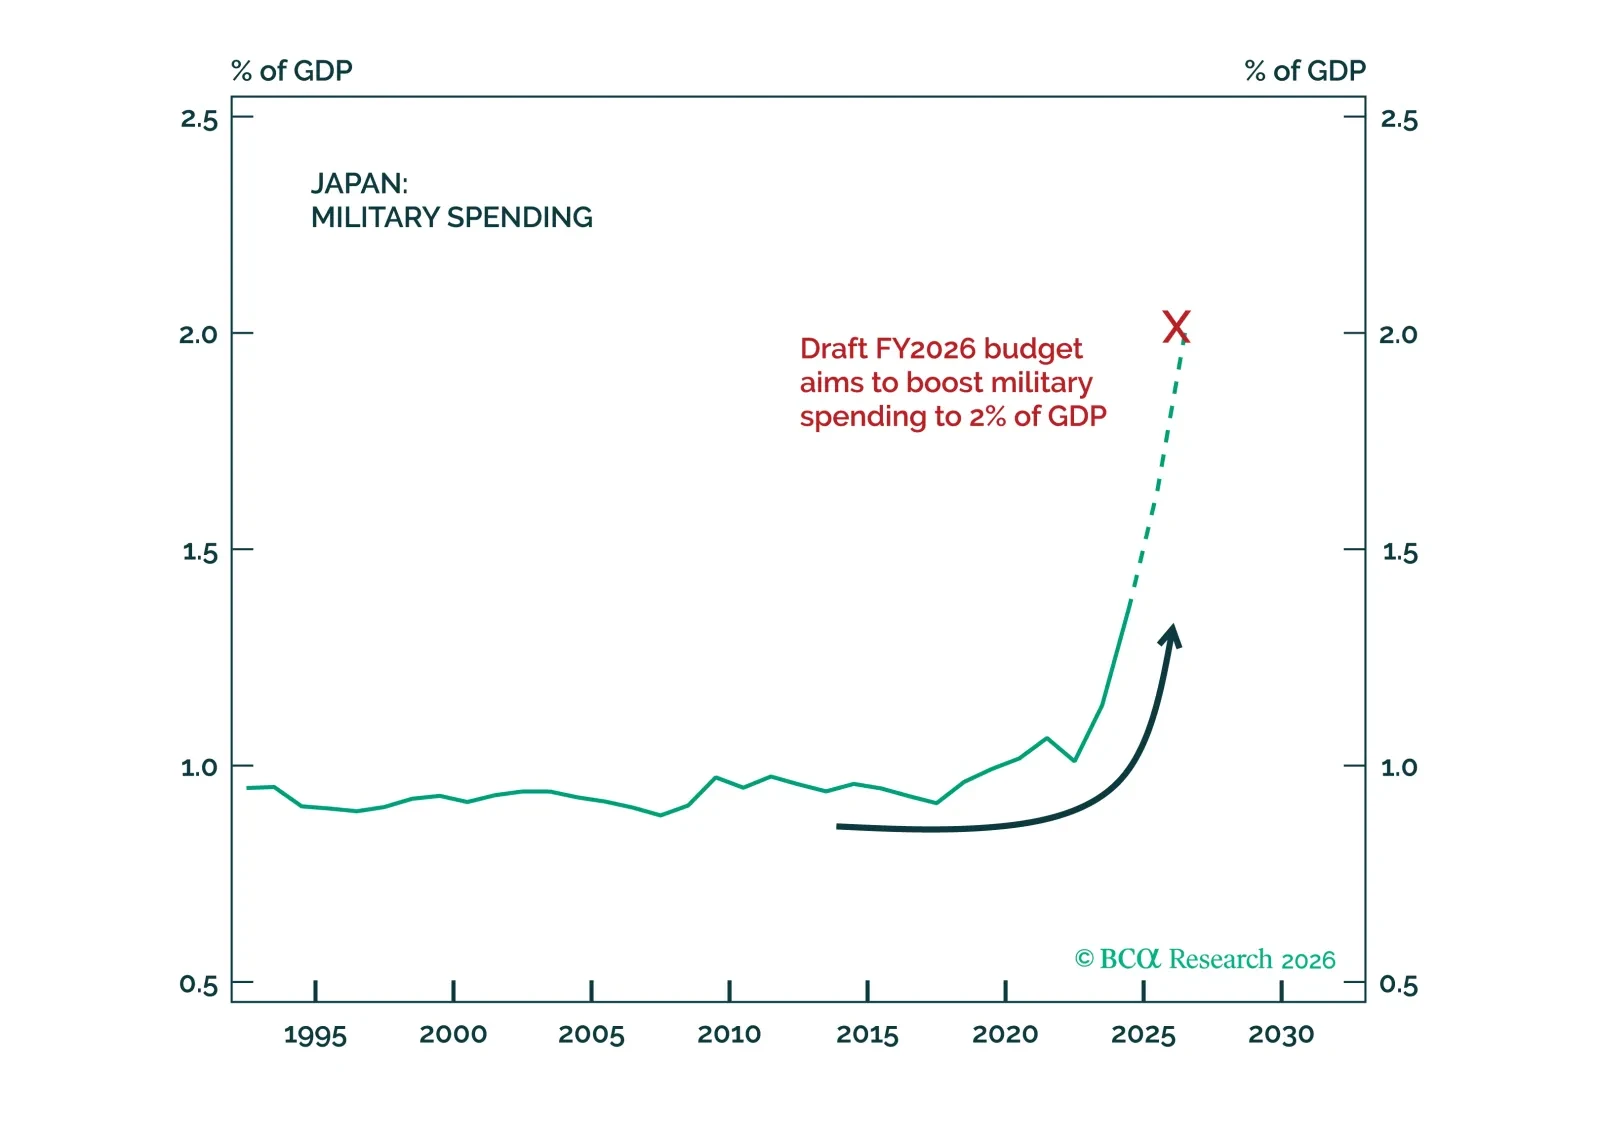
No haga caso al debate constitucional de Japón. El rearme se acelerará de todos modos. Los sectores de tecnología, defensa e industriales se beneficiarán. La amenaza para los JGBs es real, pero probablemente será contenida.
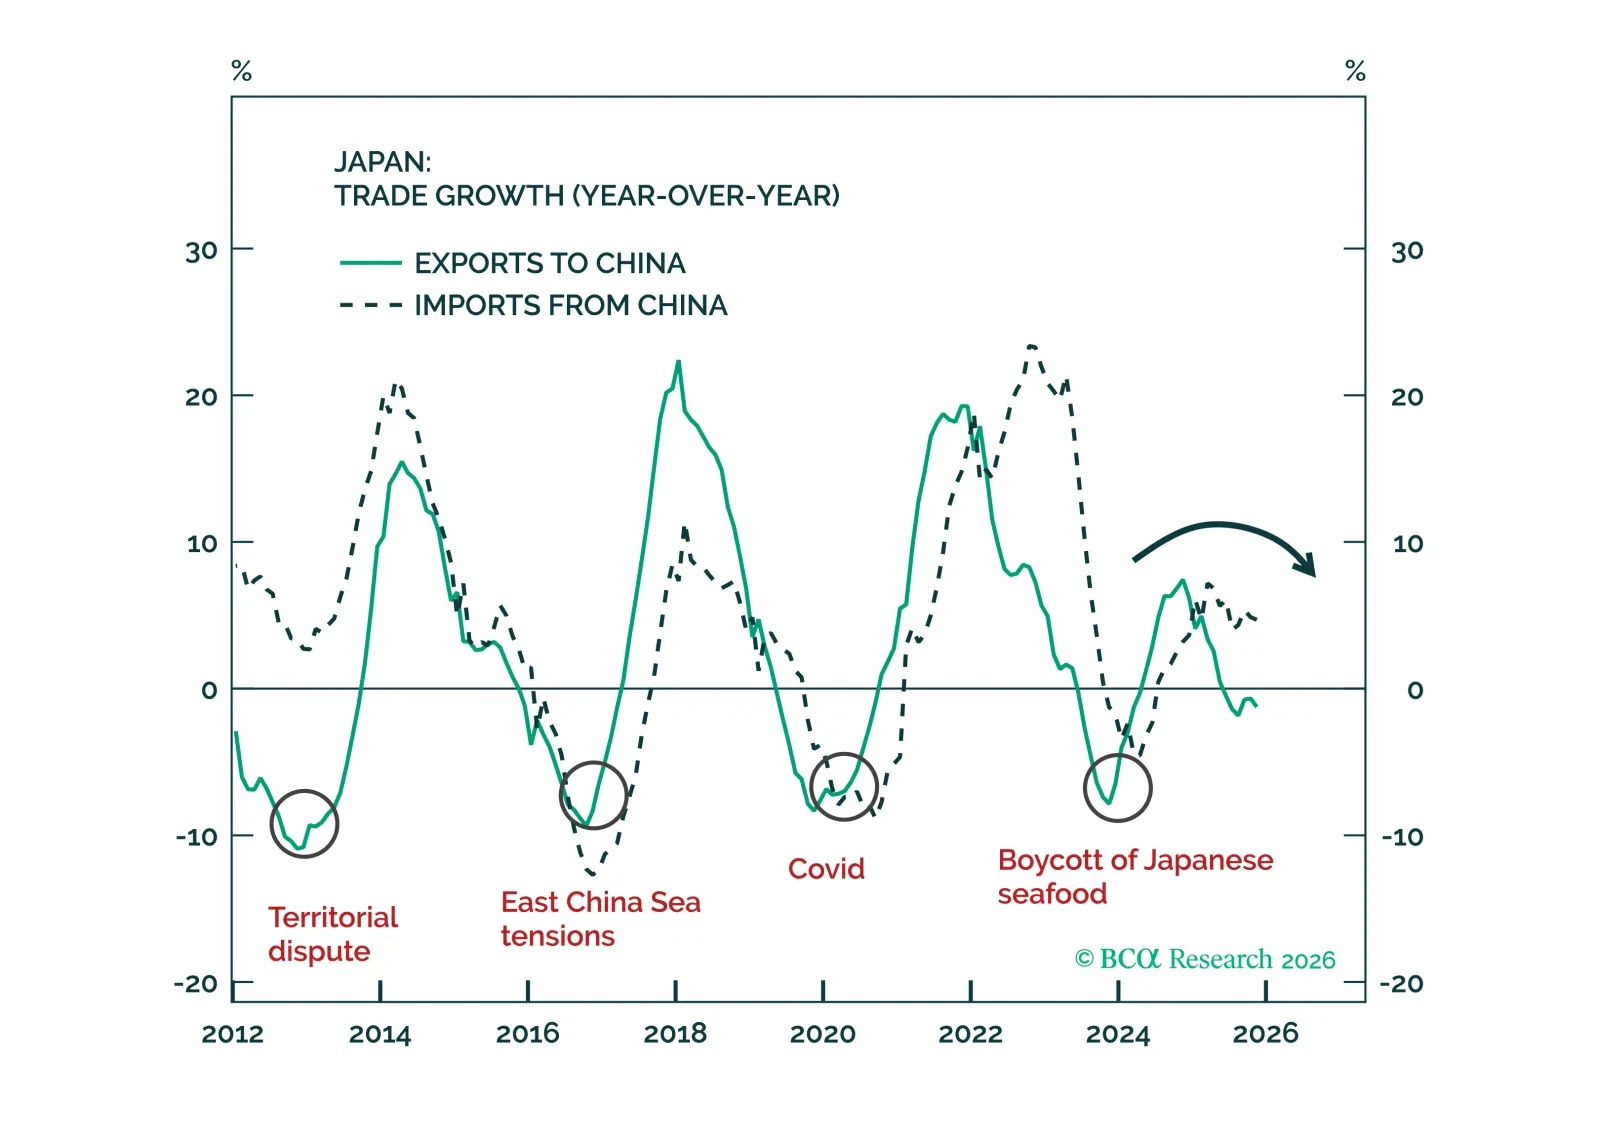
El nuevo gobierno de Japón continuará, pero la política interna y la política exterior se han vuelto más competitivas.
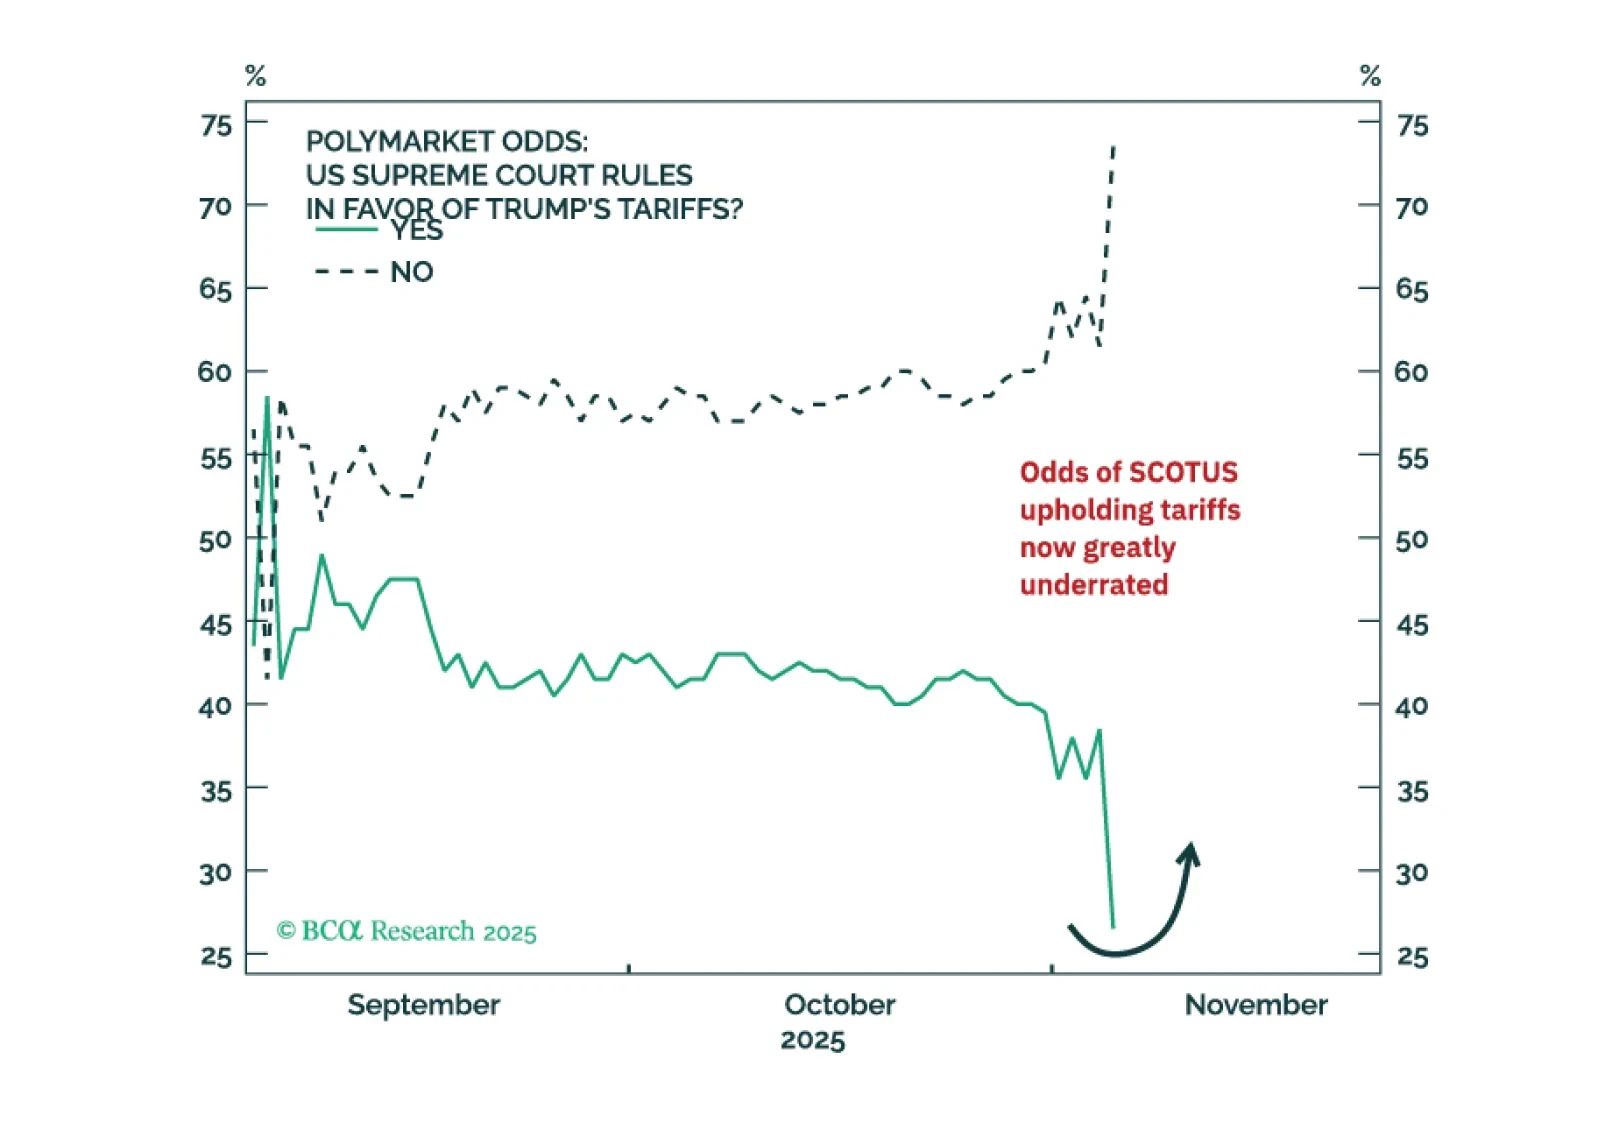
Los activos de EE. UU. deberían beneficiarse a corto plazo, ya que los inversores reconocen que los controles y equilibrios de EE. UU. siguen funcionando, al igual que el ciclo electoral.