Consumer
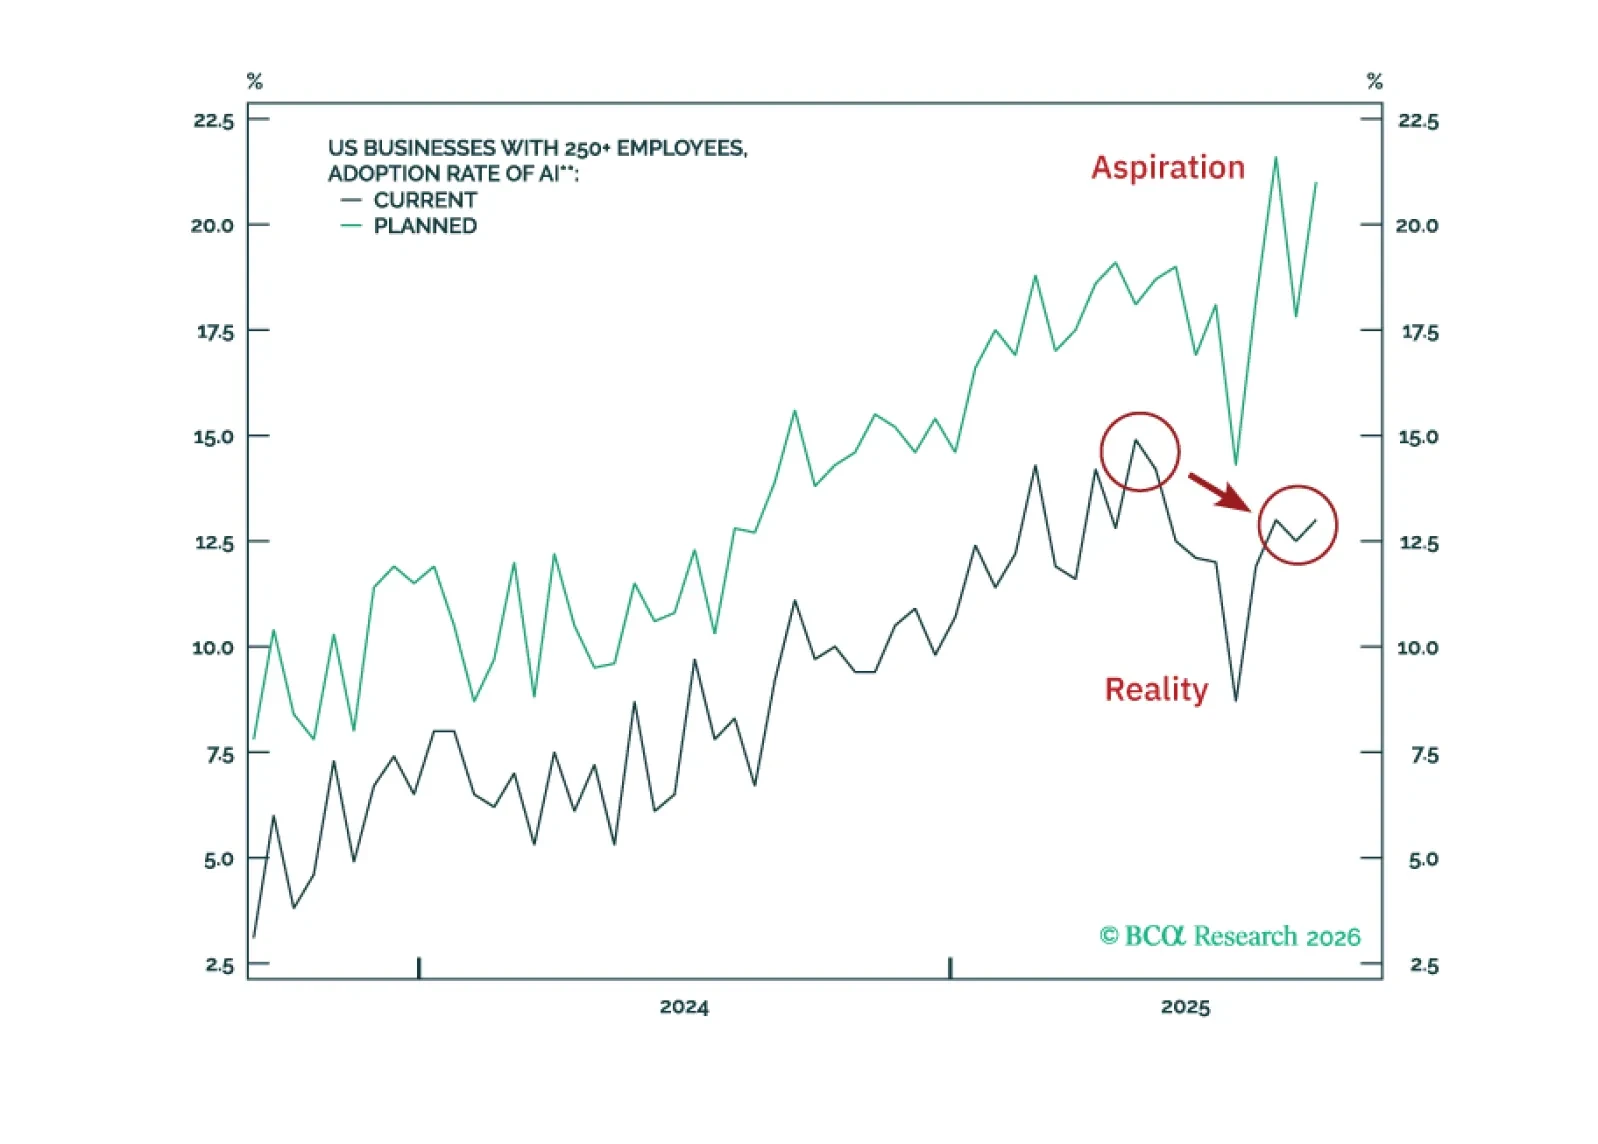
En la Sección II, Jonathan actualiza la Lista de Verificación de Productividad de Inteligencia Artificial de BCA y concluye que la evidencia de un auge de productividad impulsado por la IA no es convincente.
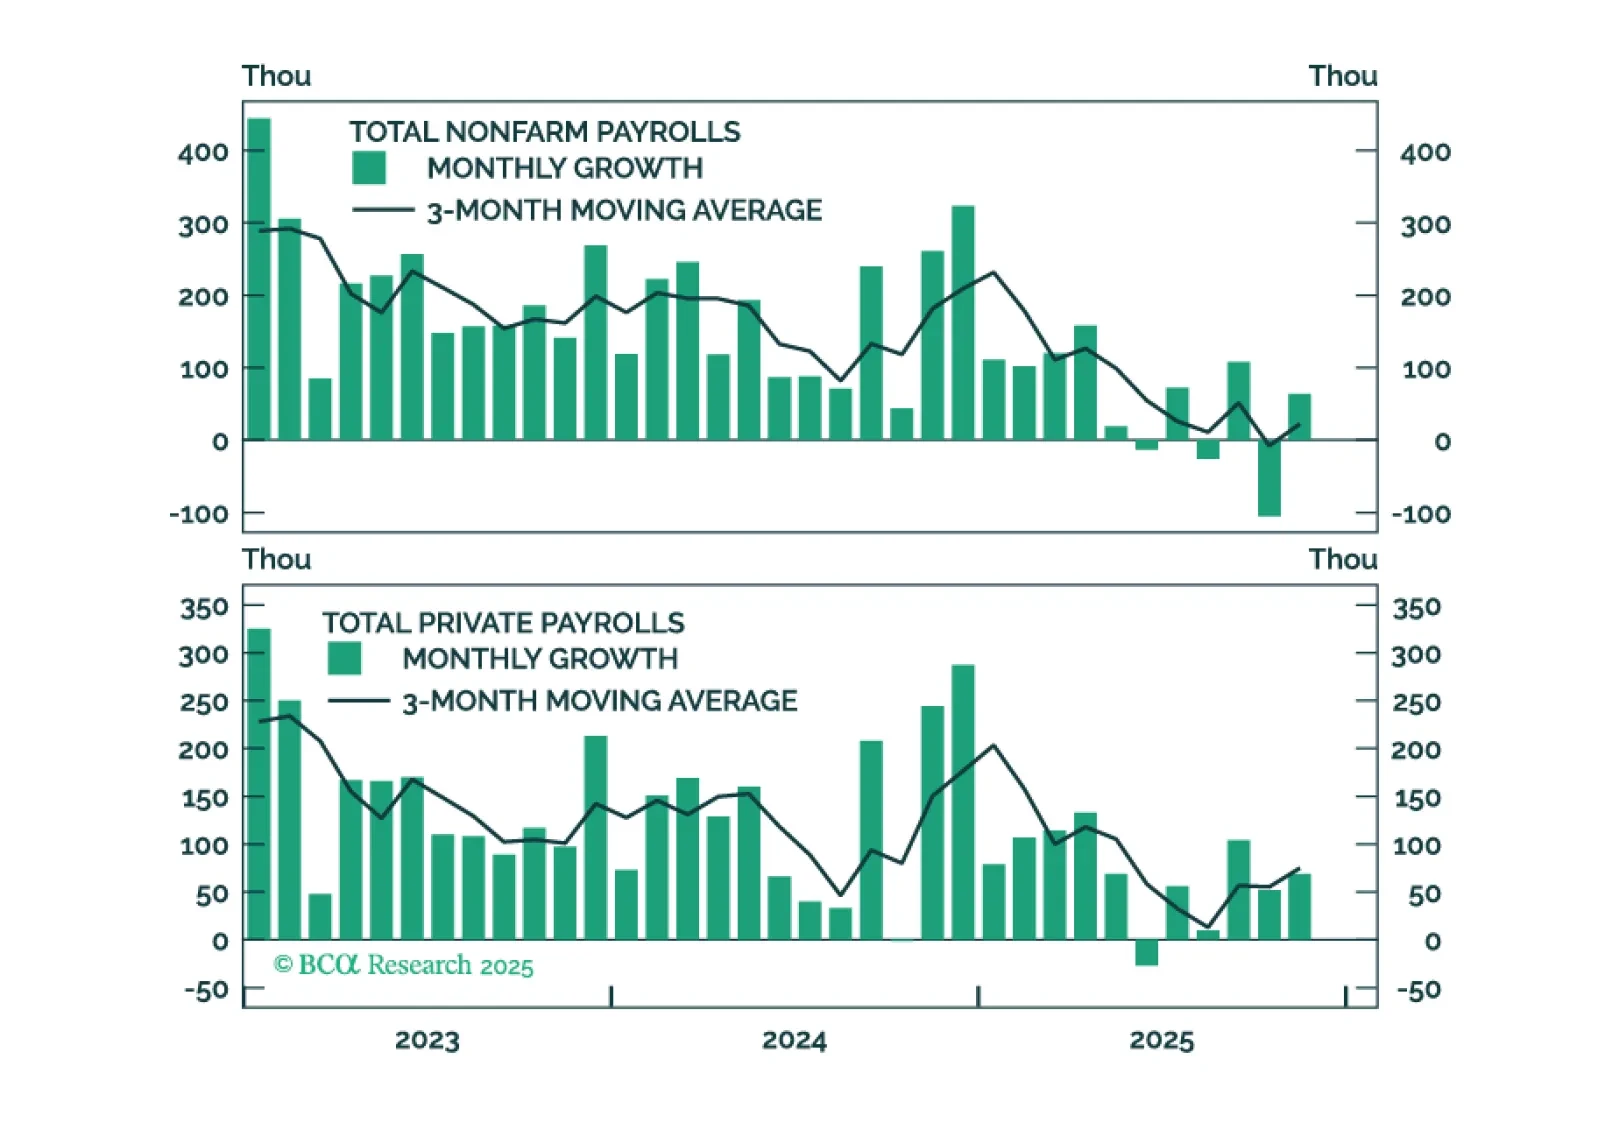
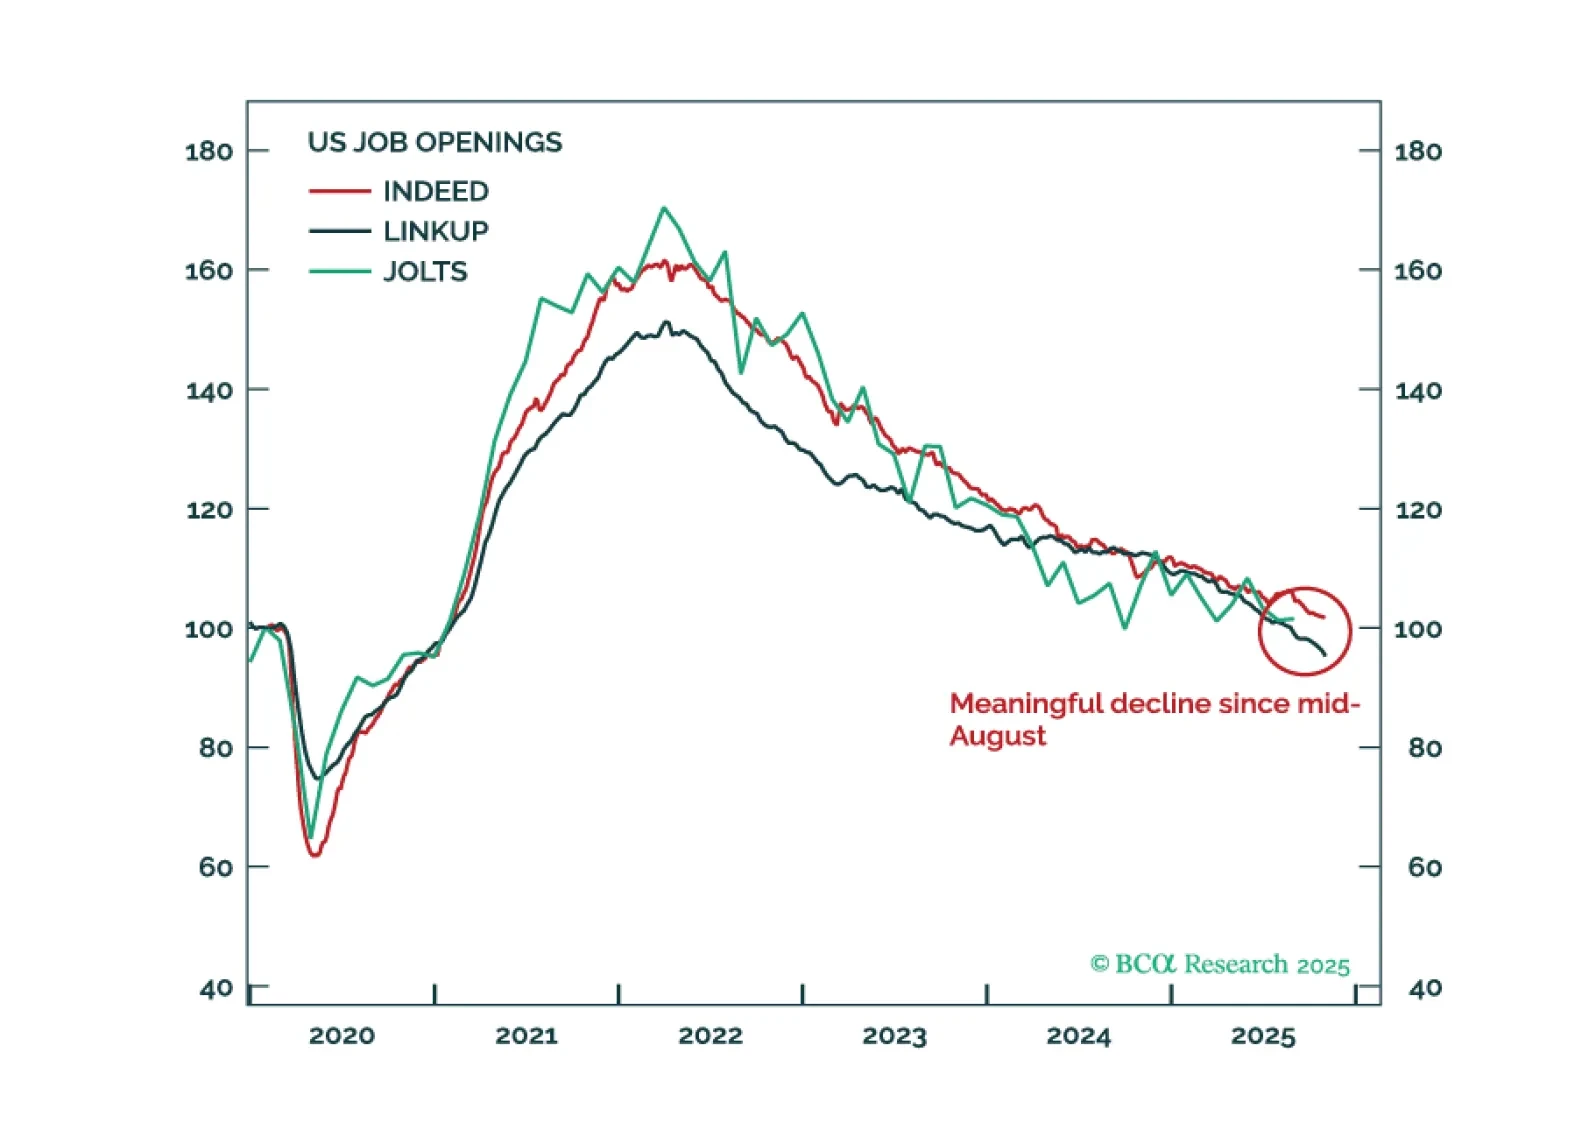
Los datos de empleo apuntan a sorpresas de políticas moderadas en 2026
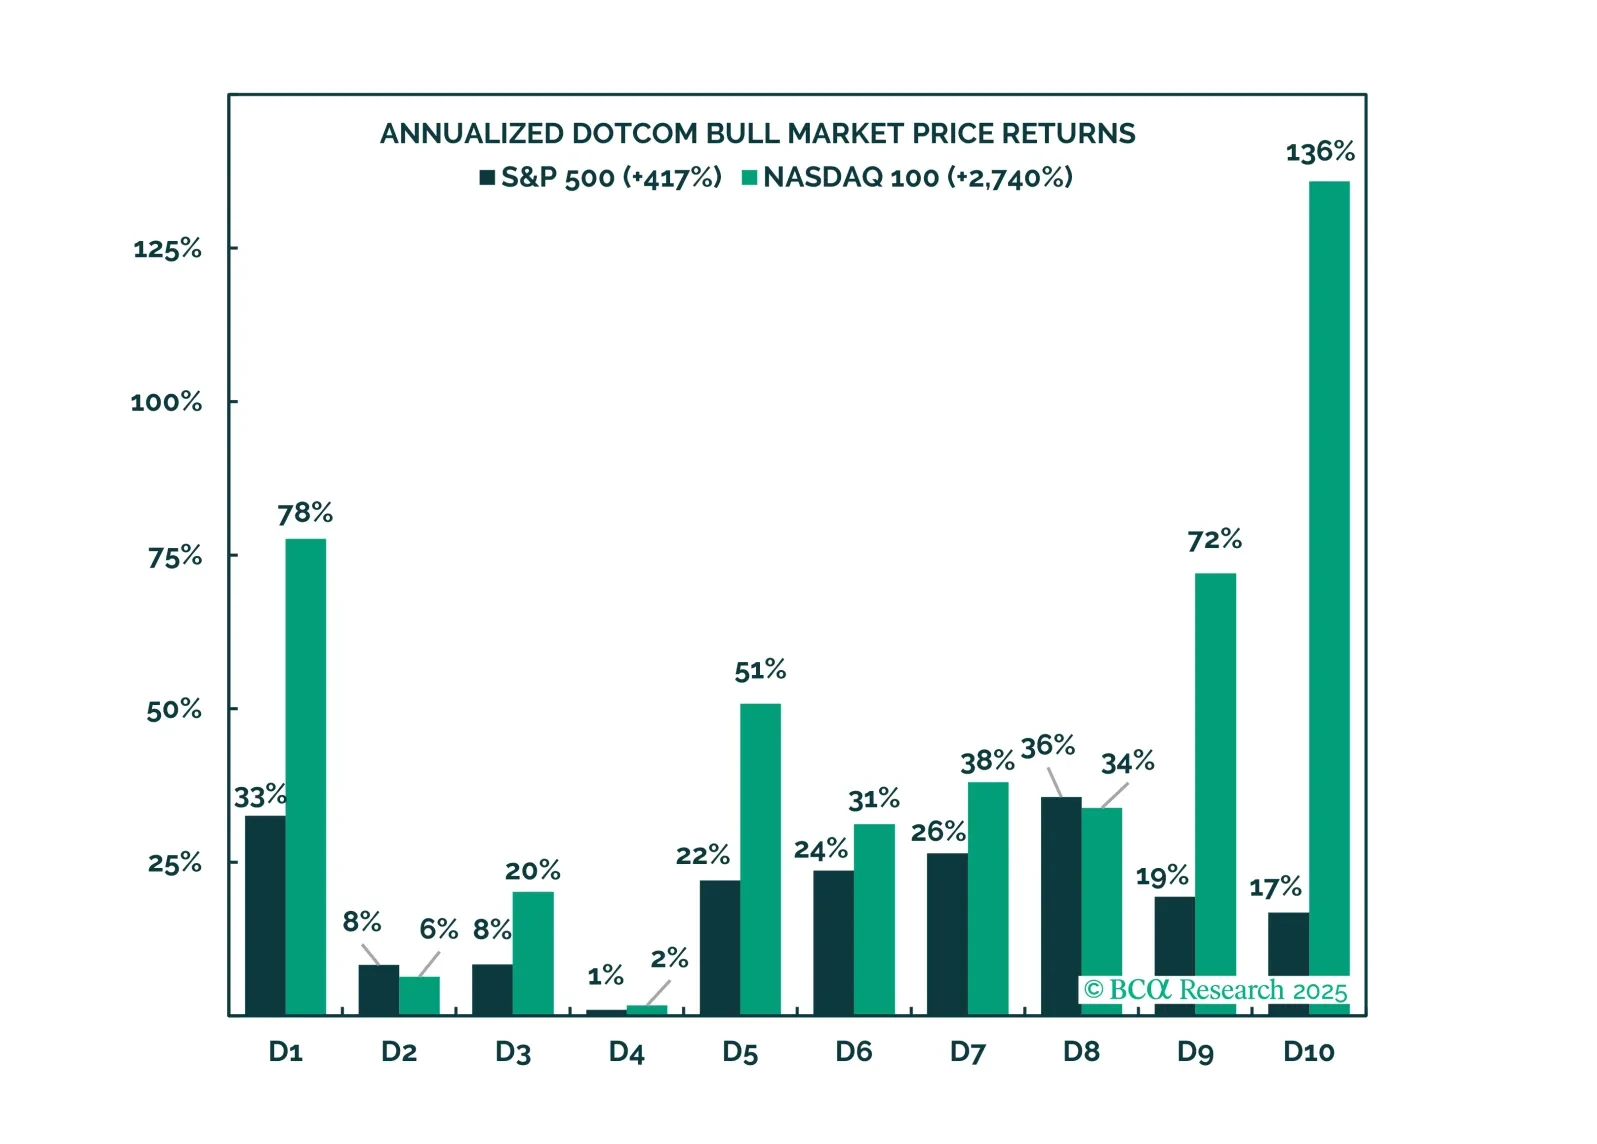
Un crecimiento débil y estrechamente concentrado en empleos en campos con mala remuneración augura problemas para la economía, pero entramos en 2026 recomendando asignaciones de referencia porque somos cautelosos ante el potencial de un repunte impulsado por la IA. Los inversionistas deben esperar antes de adoptar una postura defensiva.
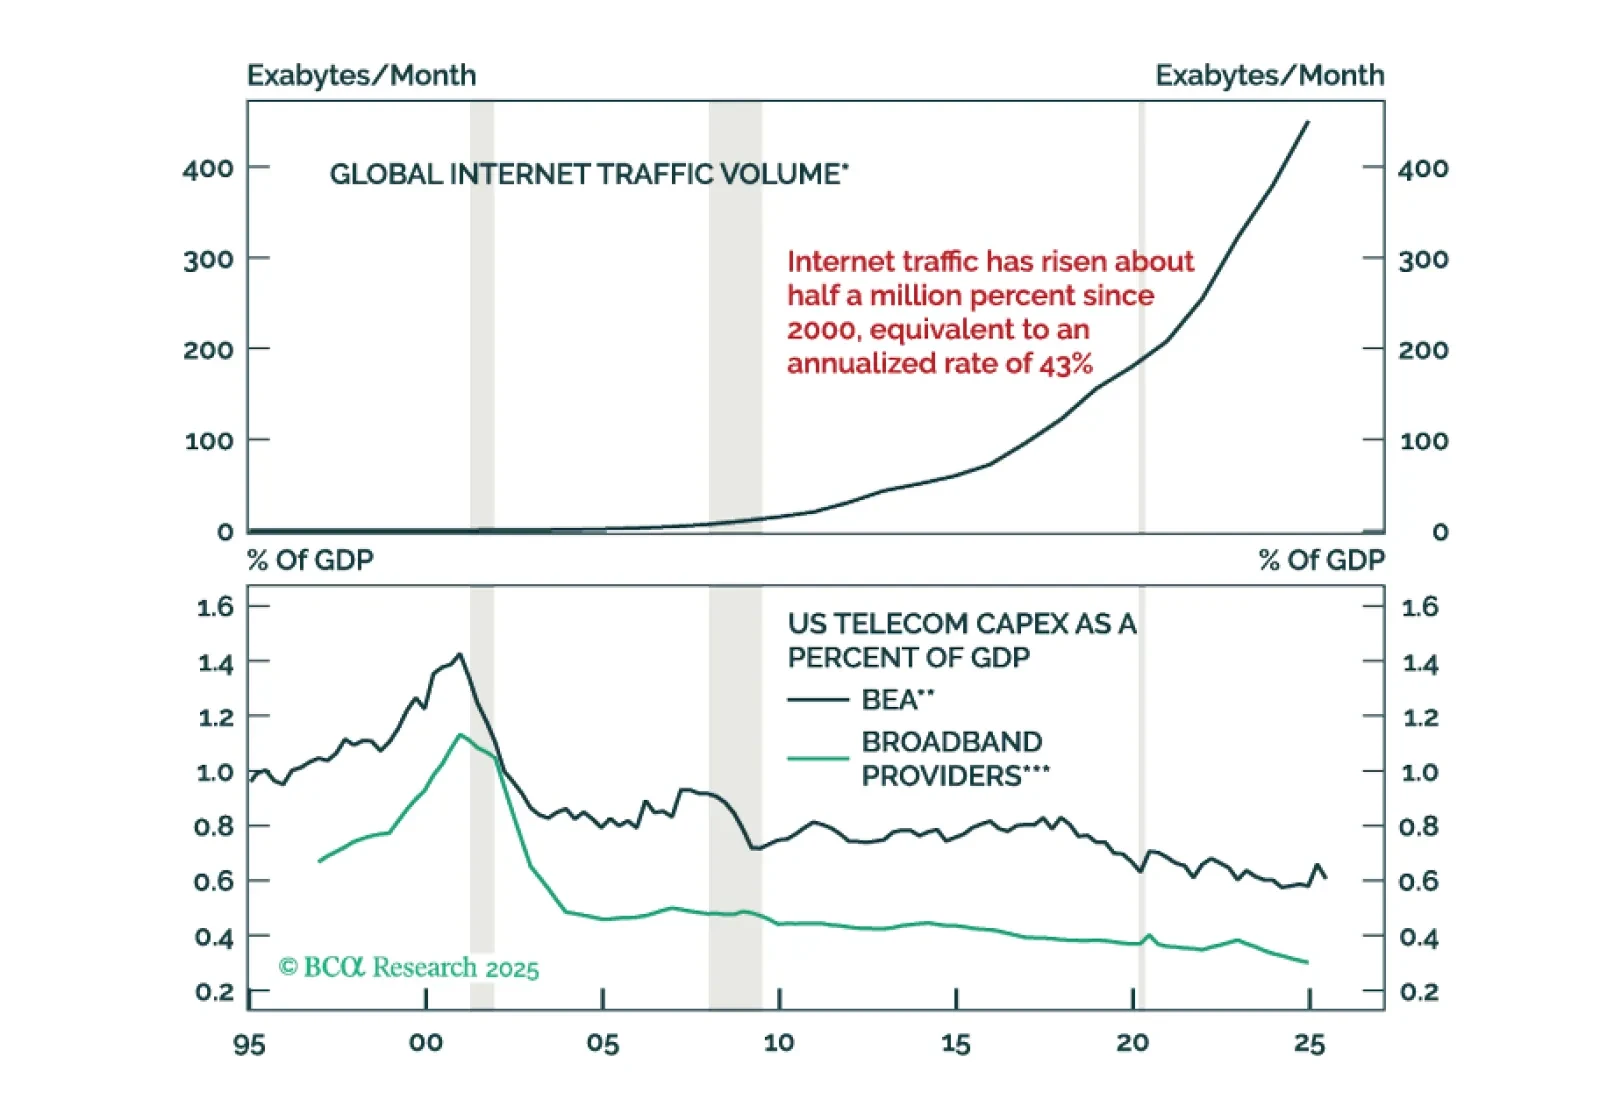
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.
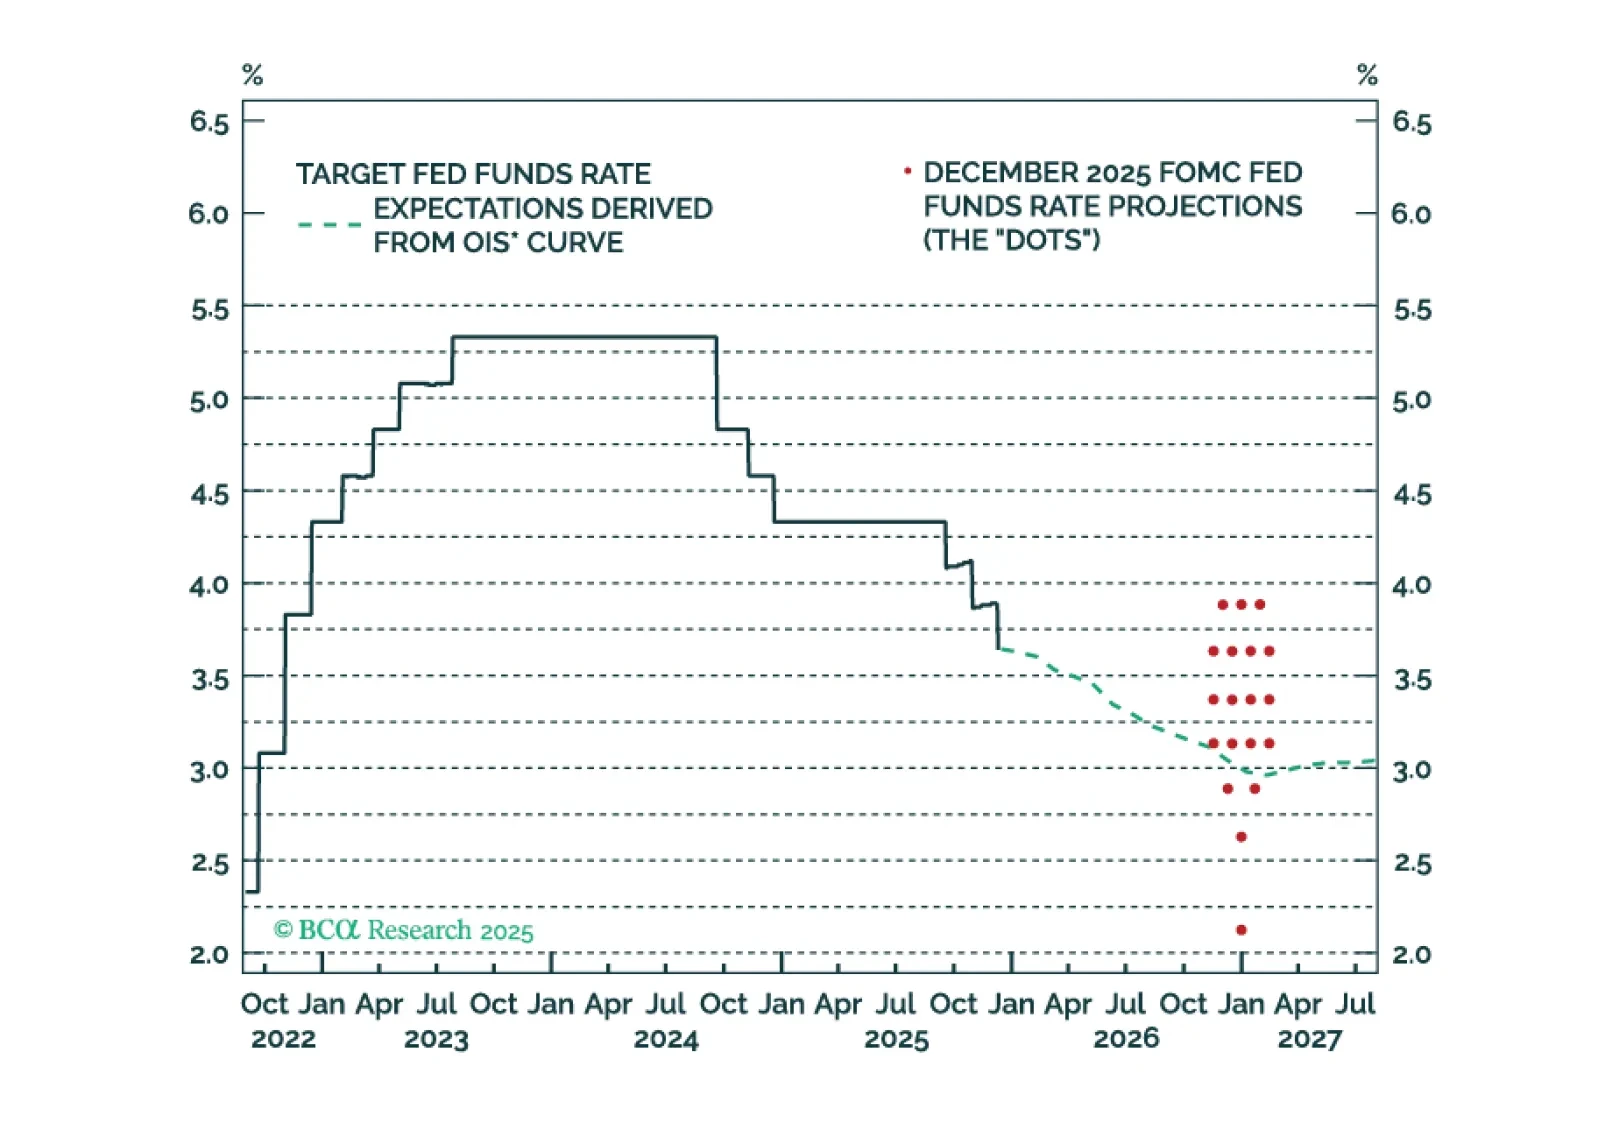
La Fed está en pausa por ahora, pero sus proyecciones económicas para 2026 son demasiado optimistas. La Fed relajará más el próximo año de lo que actualmente anticipa.
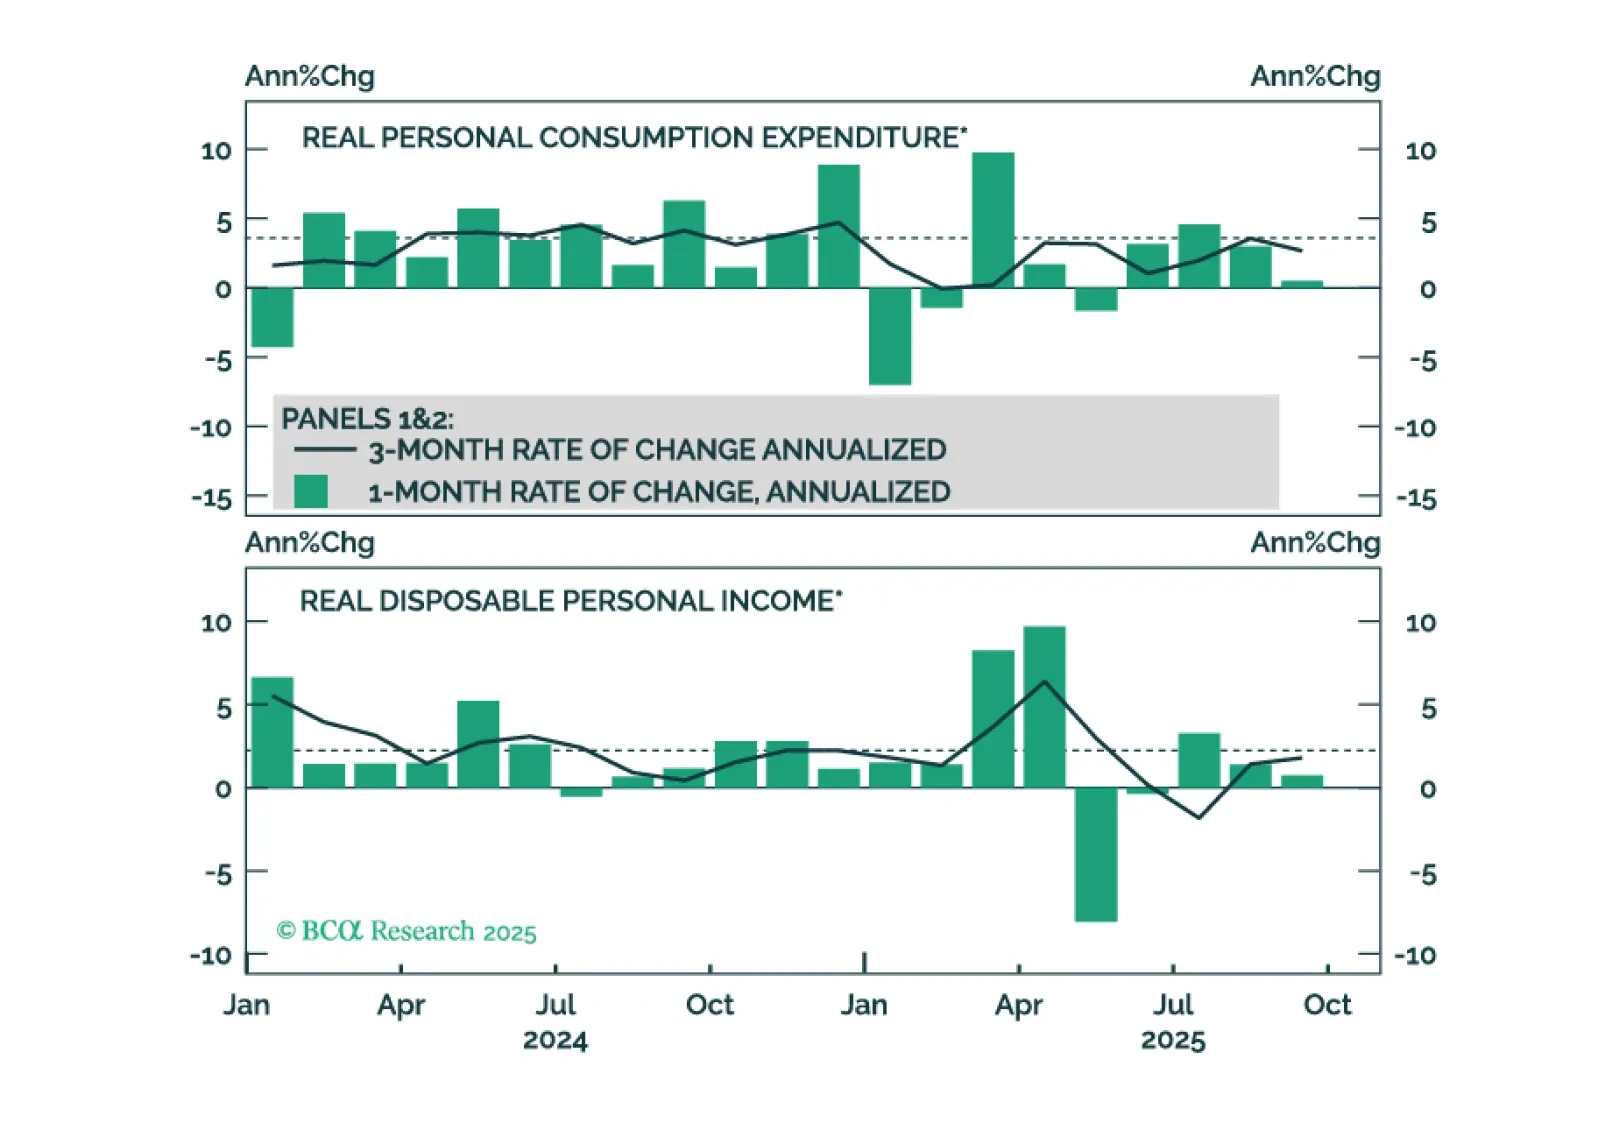
Los débiles datos de gasto de los consumidores en septiembre cuestionan la narrativa de recuperación en forma de K y sugieren que el gasto se desacelerará para igualar el ya débil crecimiento del empleo.
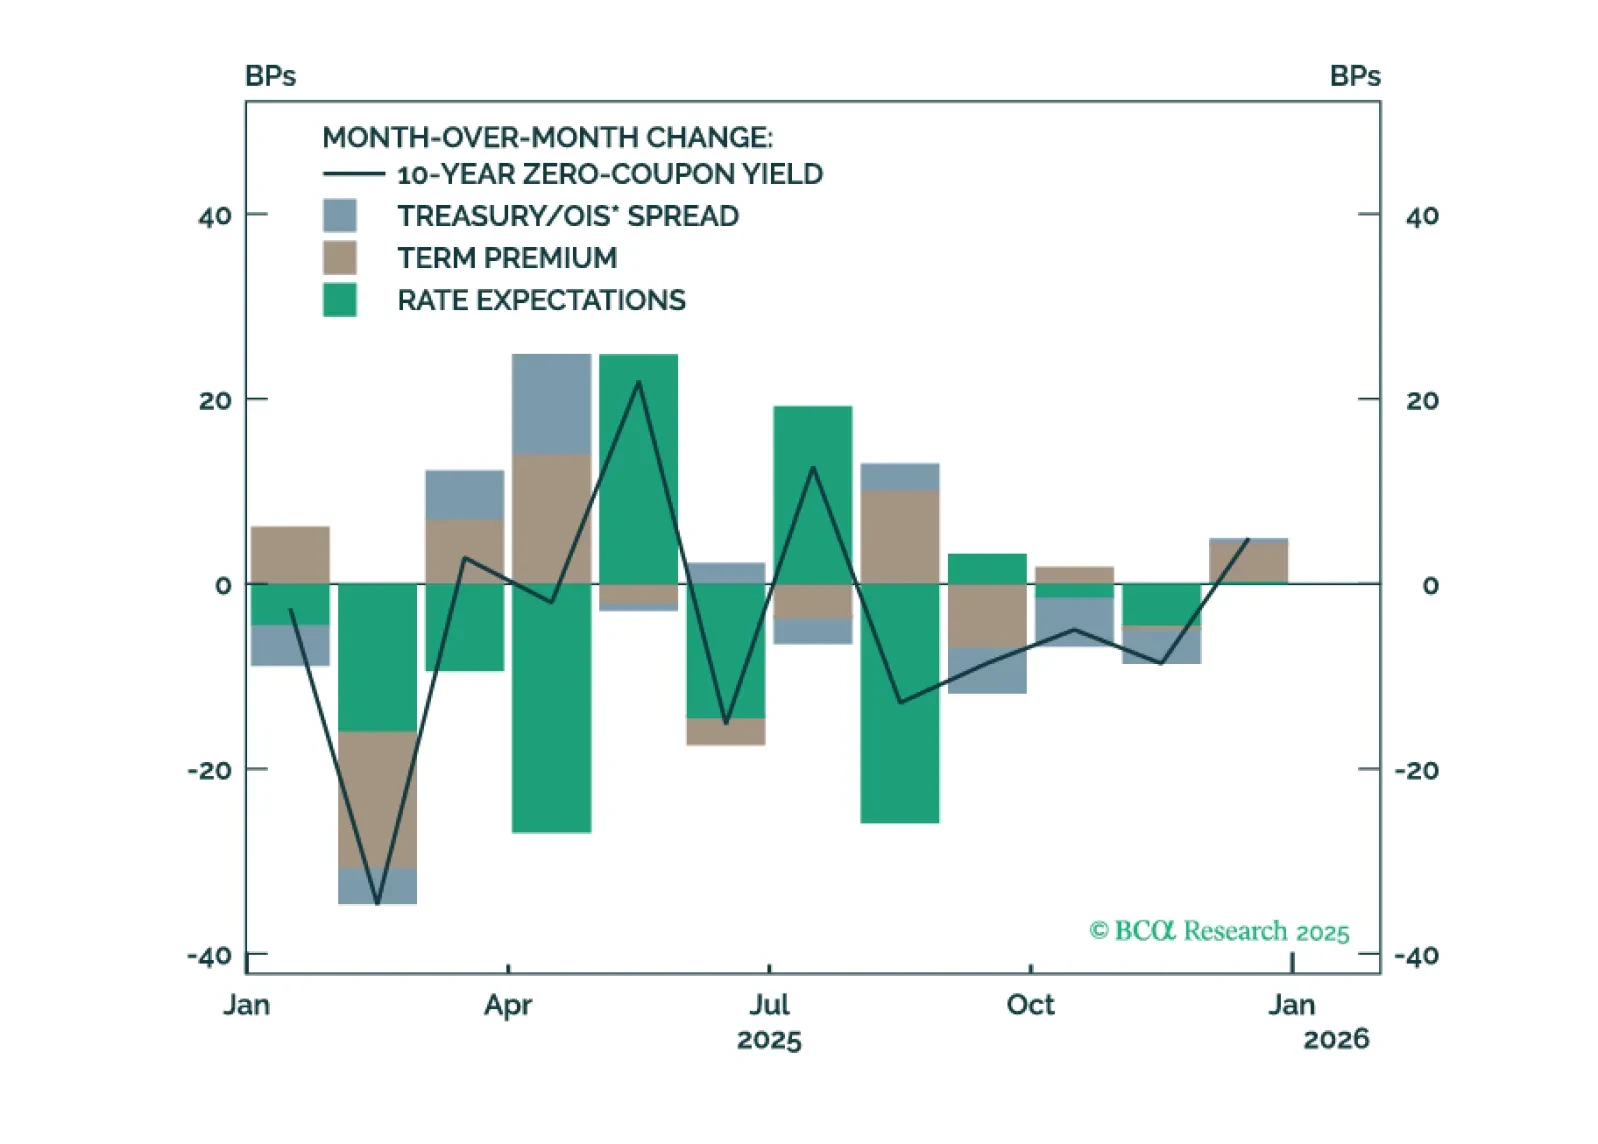
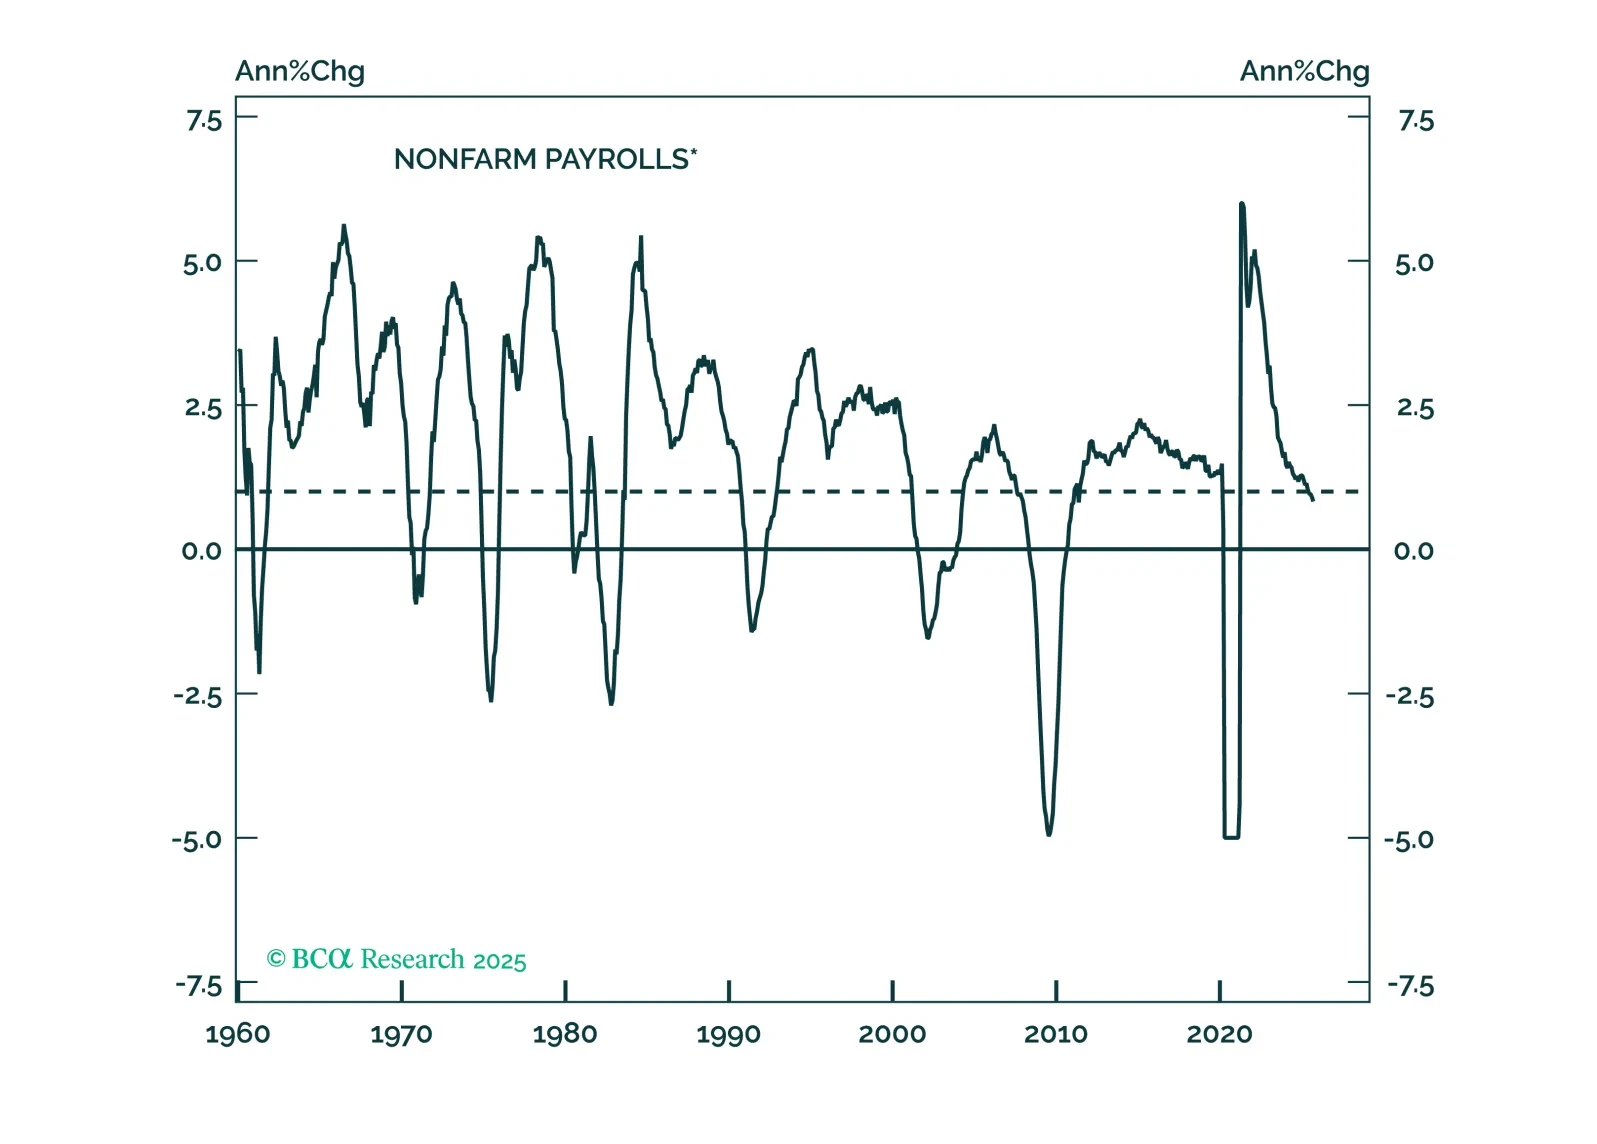
September job gains topped modest expectations, but year-over-year payrolls growth appears to have fallen below stall speed. We remain concerned about US activity.
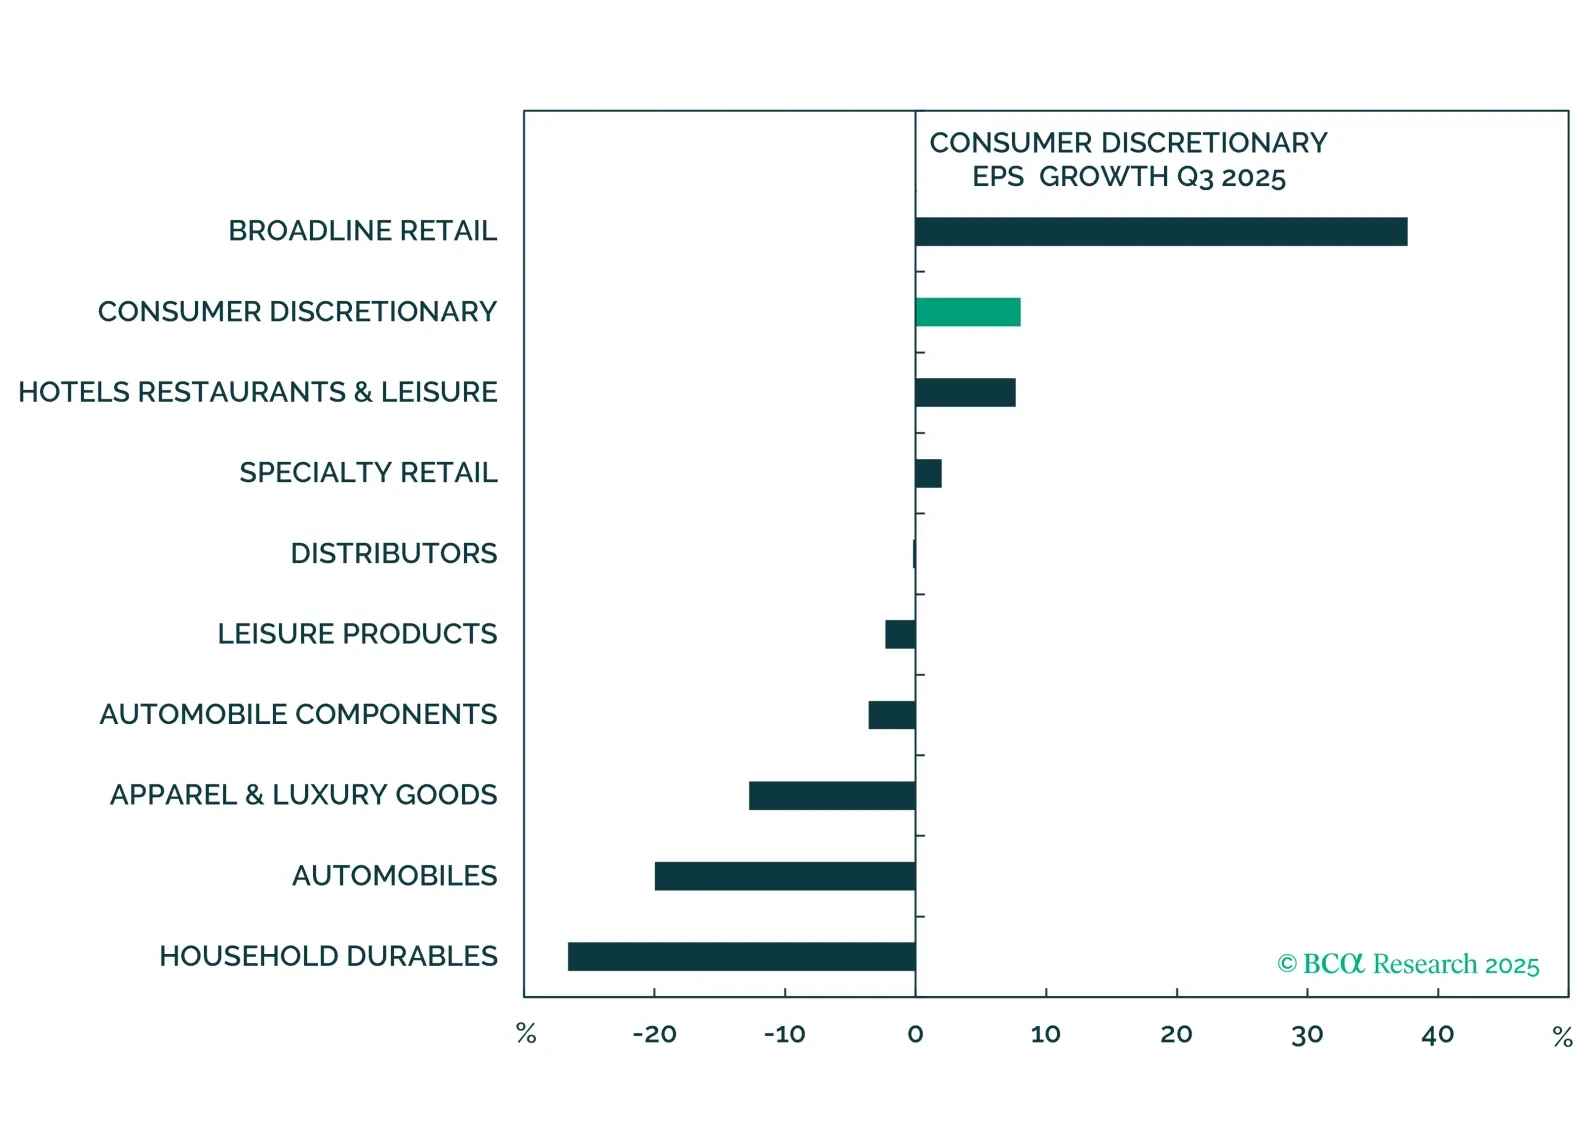
Los resultados del tercer trimestre fueron sólidos, pero no lograron impresionar a los inversores, y el cuarto trimestre probablemente será más desafiante. Bajo la superficie, las ganancias divergen notablemente: las empresas que atienden a consumidores acomodados mantuvieron un sólido impulso, mientras que aquellas dependientes del mercado masivo se rezagaron. Mantenemos una ponderación neutral en Servicios al Consumidor y una ponderación inferior en Productos Básicos de Consumo.