Cobre
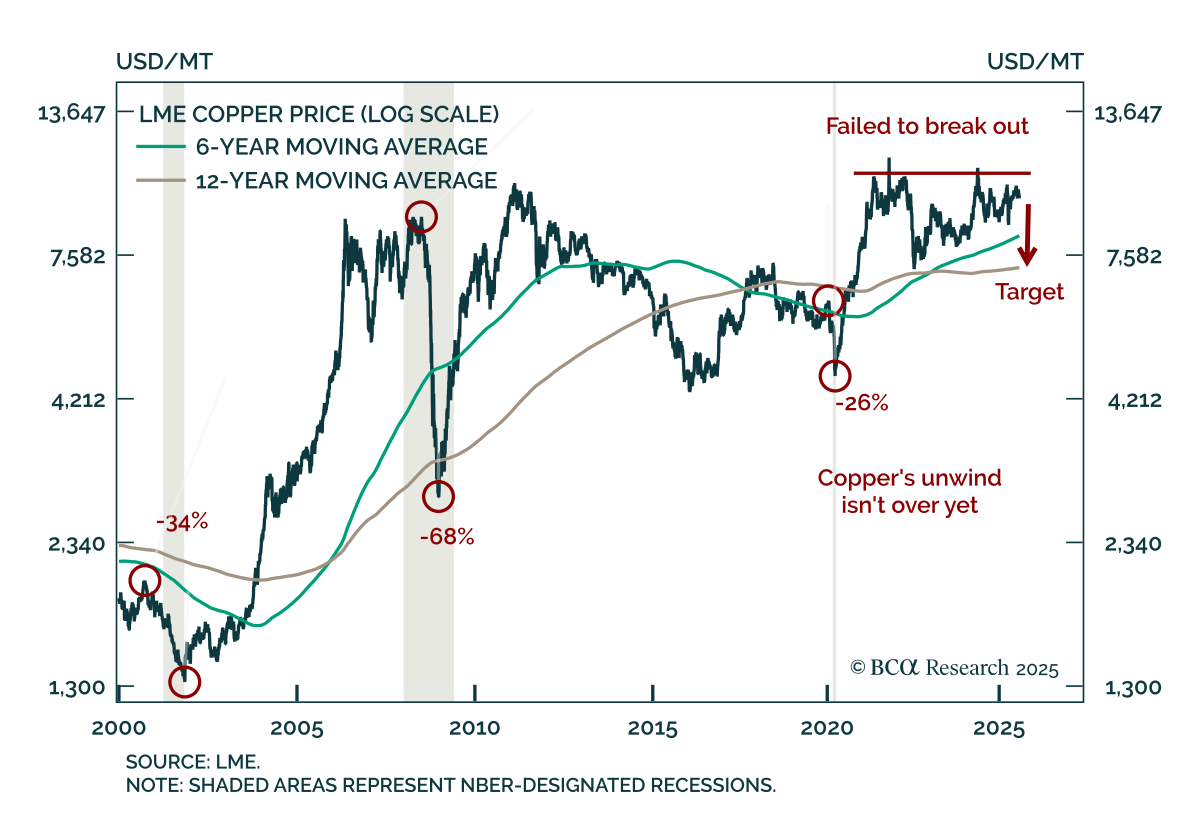
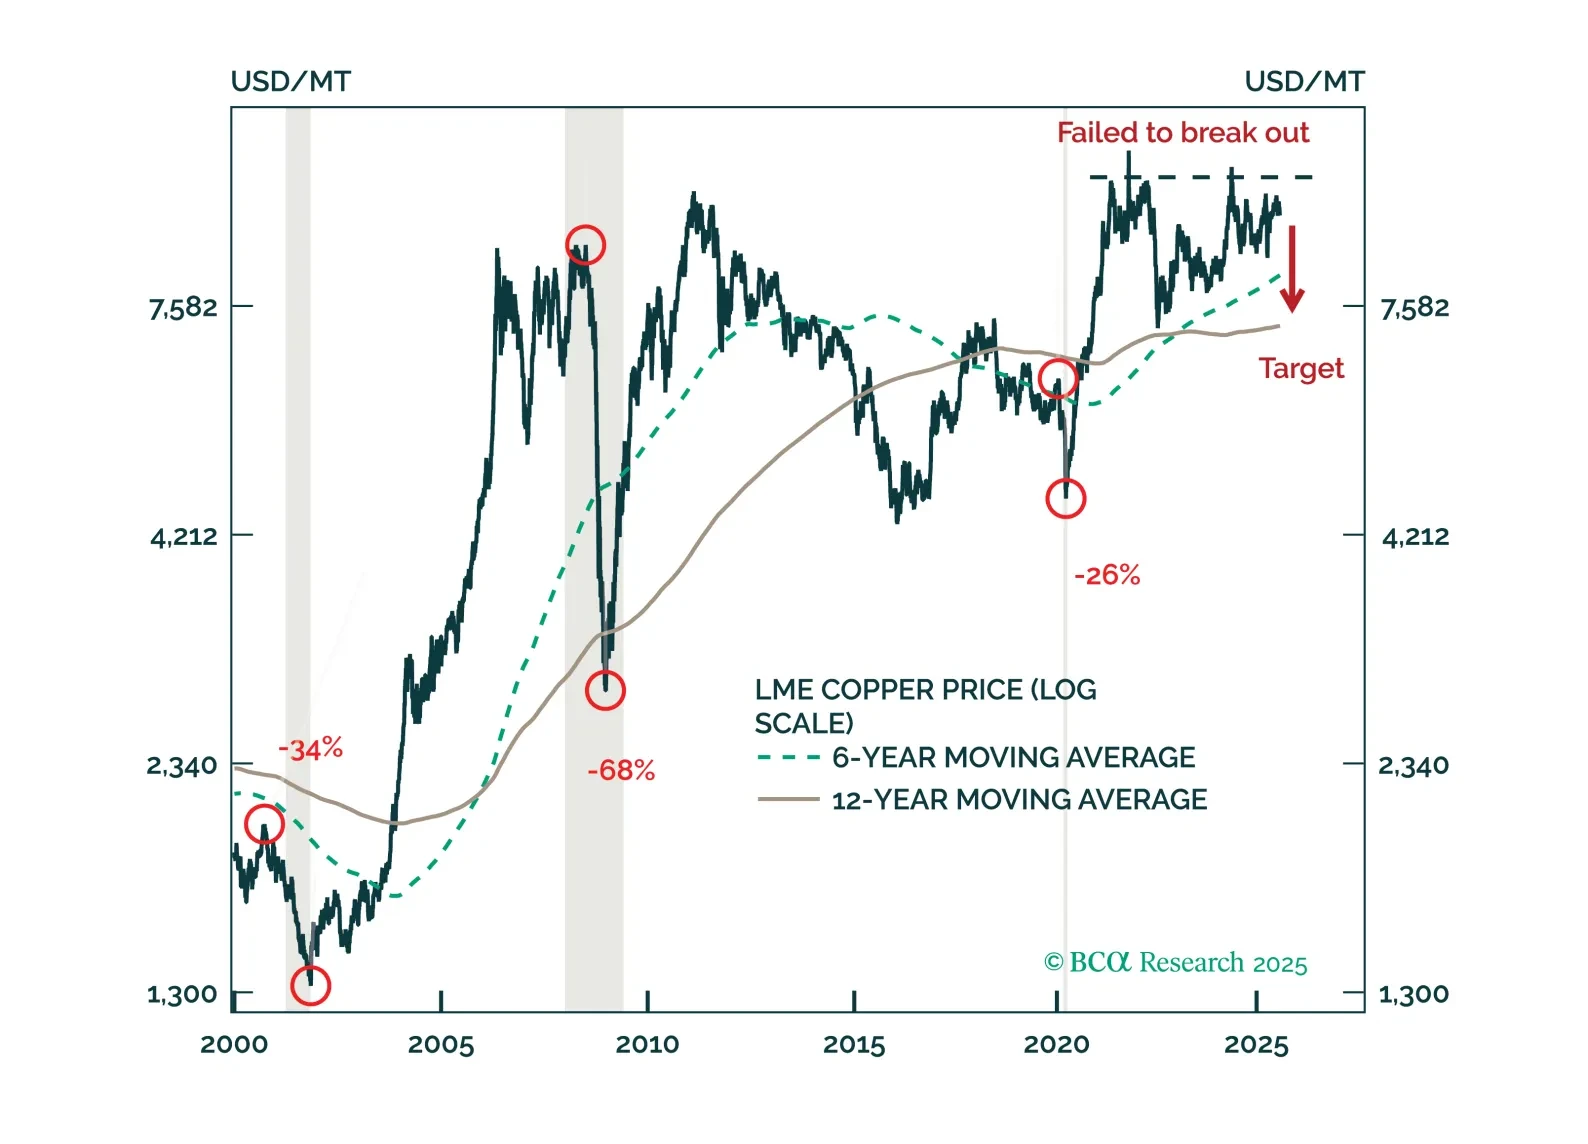
El retroceso del cobre, desencadenado por la exención de aranceles de metales refinados en Estados Unidos, aún no ha terminado. Seguimos con una posición corta en el metal rojo en términos absolutos y relativos al oro.
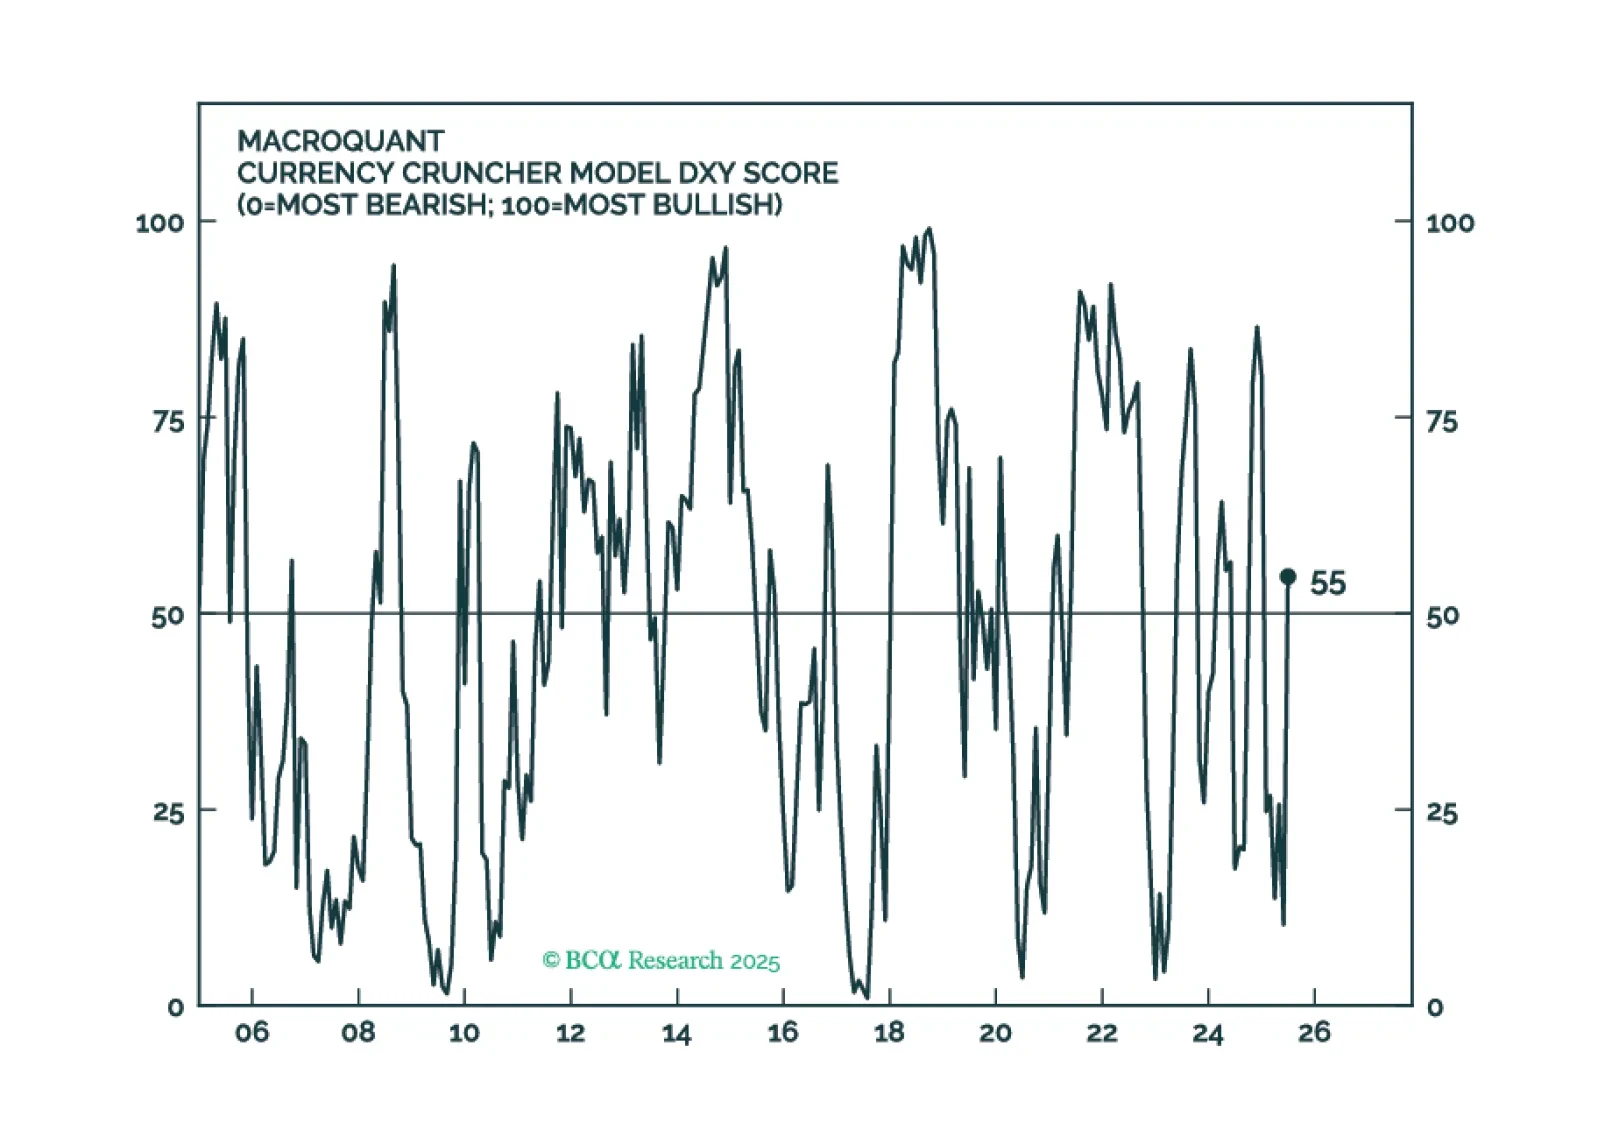
MacroQuant está recomendando que los inversores en acciones mantengan el dedo cerca del botón de expulsión, pero que eviten presionarlo por ahora. El modelo está volviendo a favorecer al dólar y ve margen para que los precios del petróleo suban.
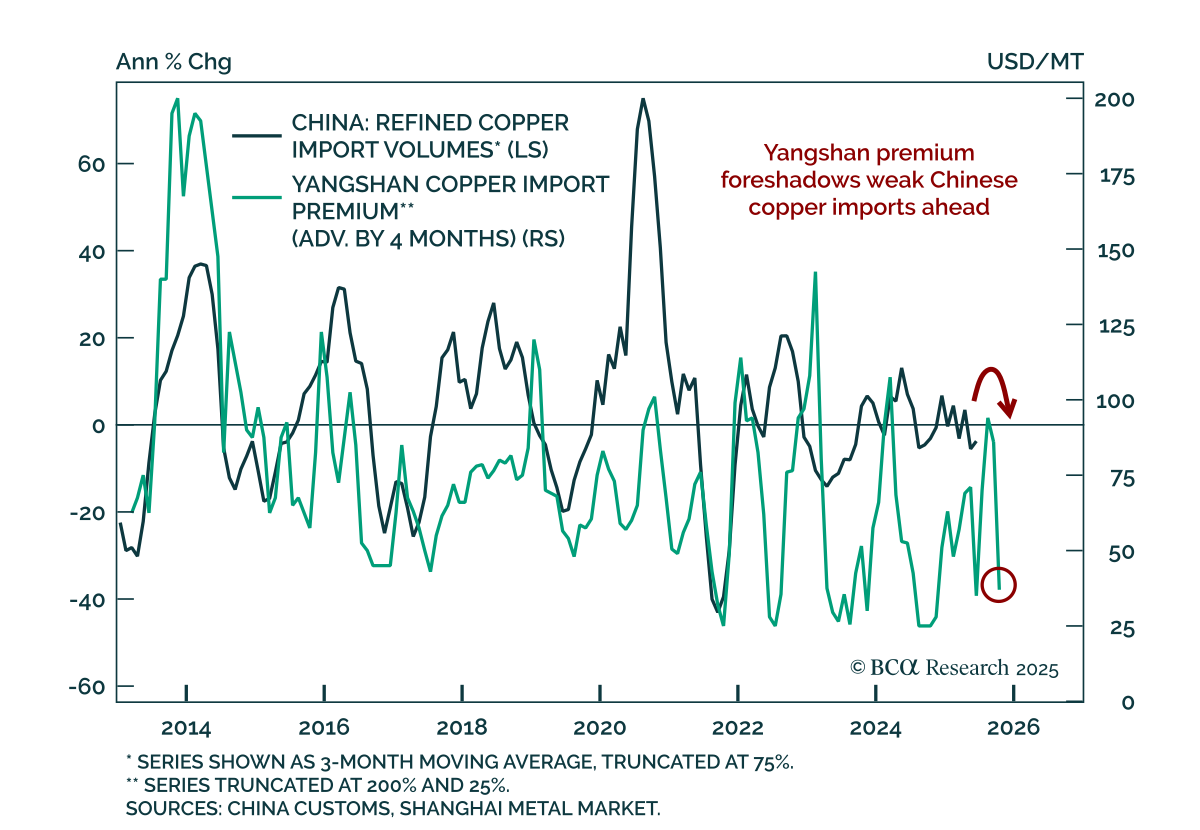
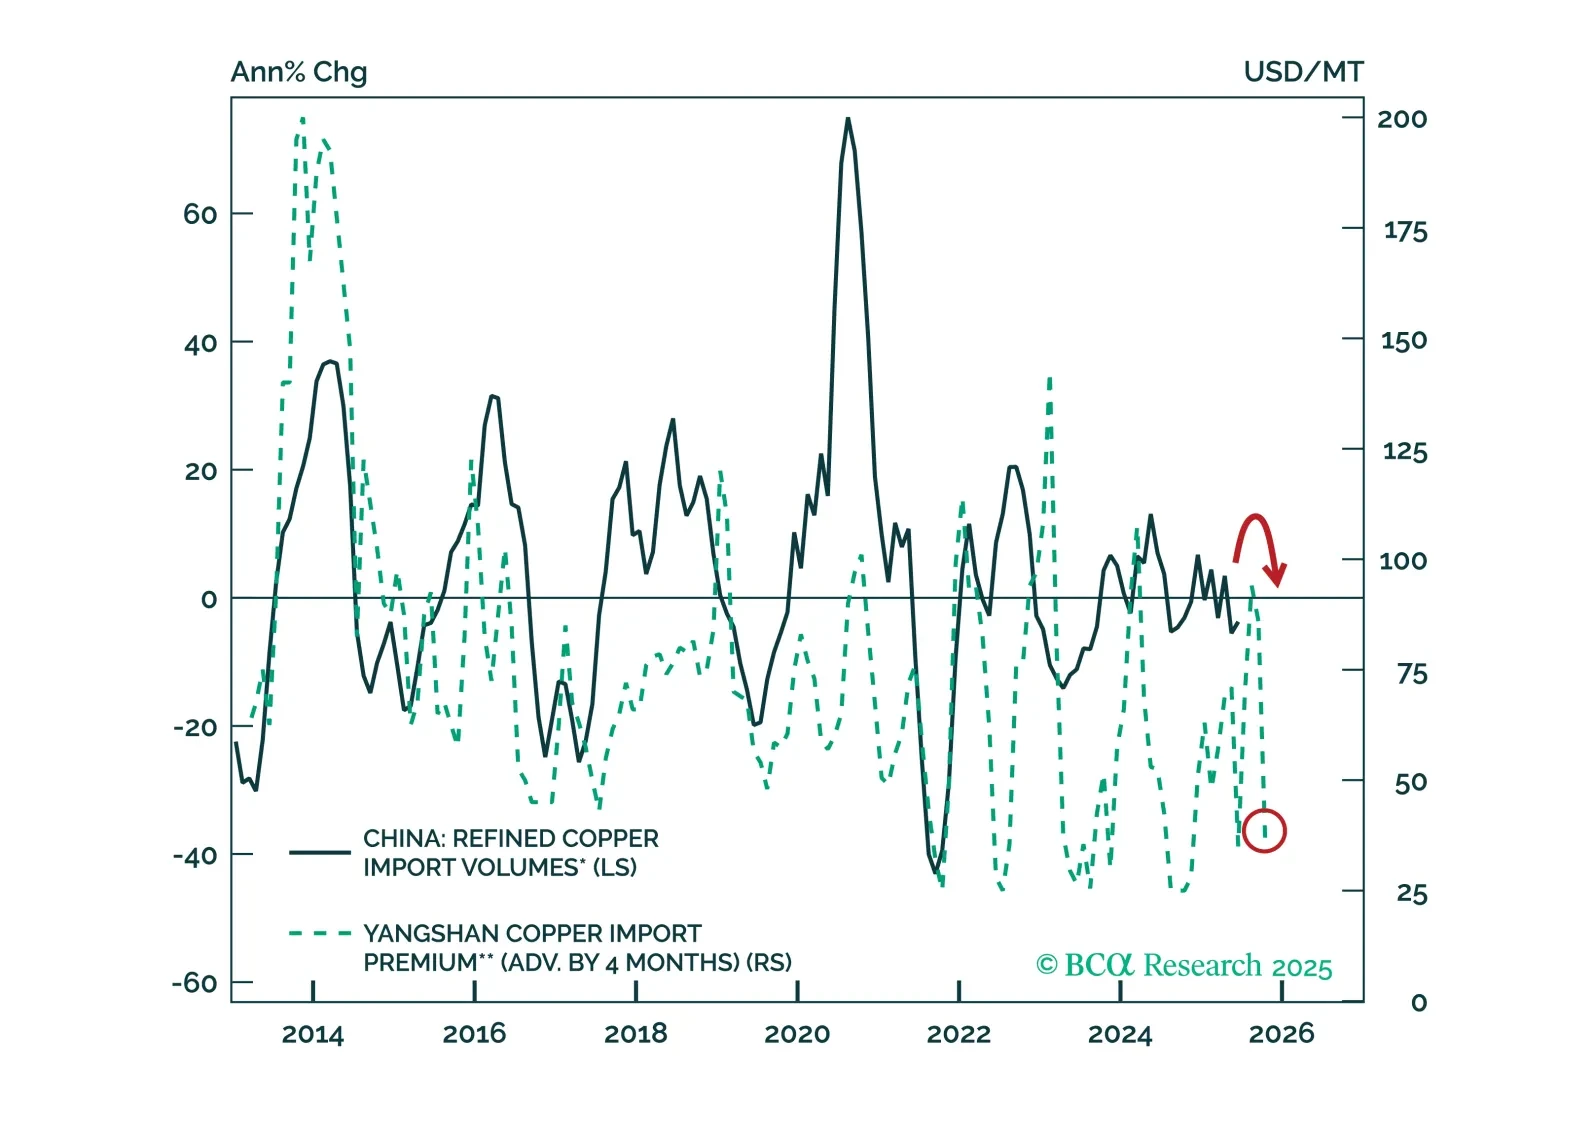
Los aranceles al cobre en EE. UU. redirigirán los flujos comerciales del metal desde los EE. UU. hacia el resto del mundo, reponiendo inventarios agotados en el extranjero. Con la demanda global de cobre preparada para suavizarse en la segunda mitad del año, es probable que el metal rojo enfrente presiones a la baja en sus precios fuera de los EE. UU.
Mantén una posición larga en oro / corta en cobre del LME, e inicia una posición corta directa en cobre del LME.
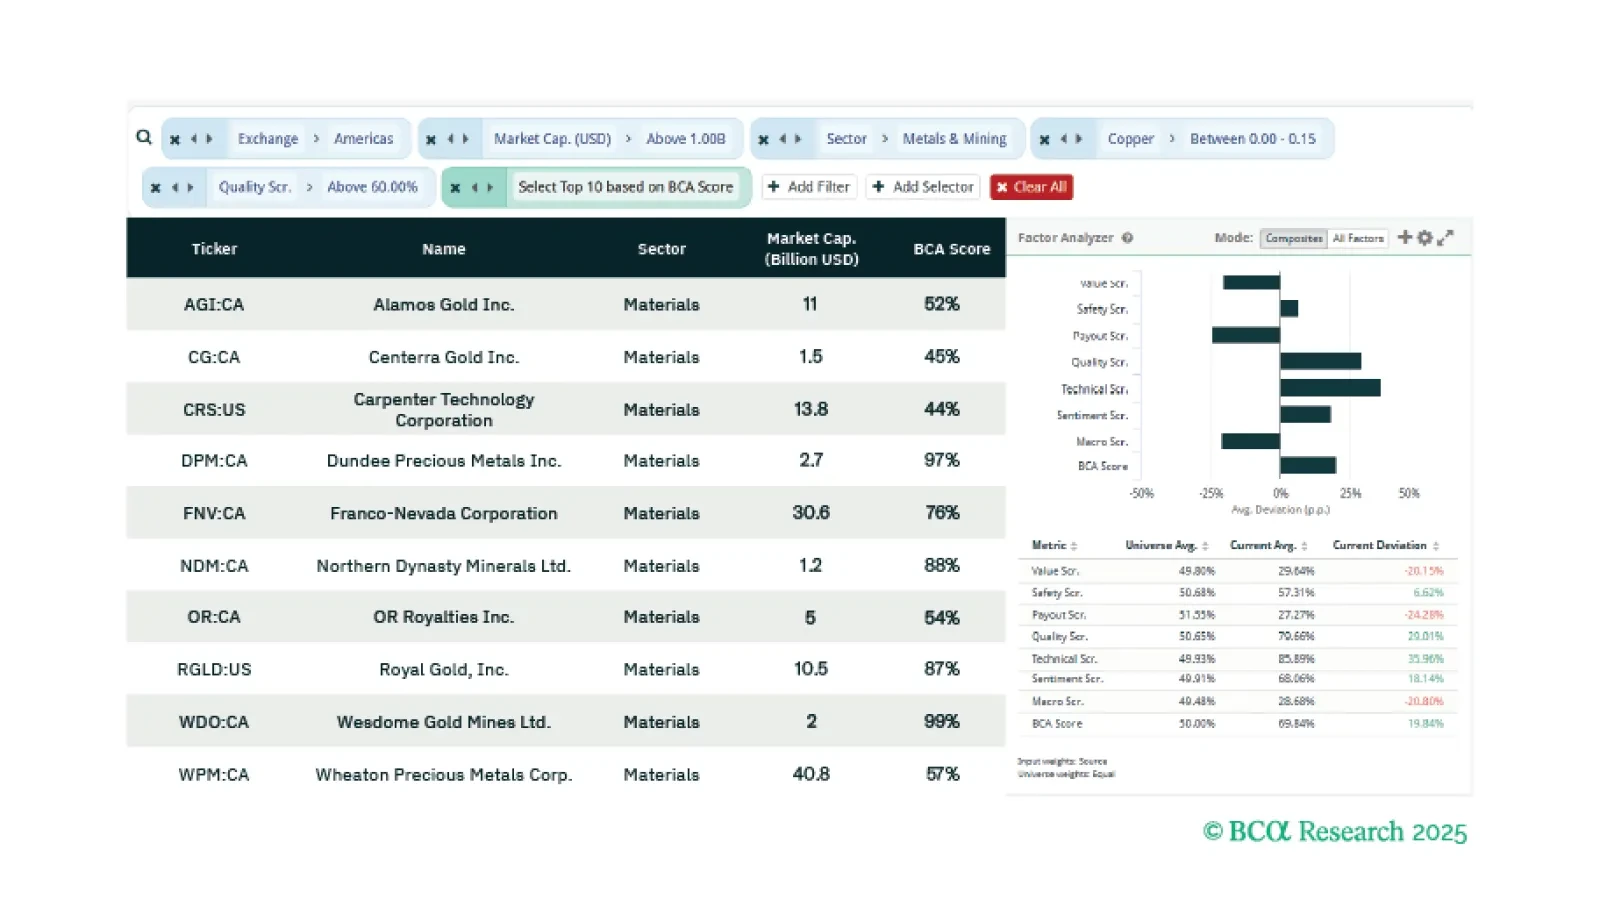
Esta semana, nuestros tres seleccionadores identifican oportunidades de equidad en los precios del cobre, acciones consideradas "aburridas" pero que generan ingresos sólidos durante una elevada incertidumbre, y acciones que están positivamente correlacionadas con Bitcoin.
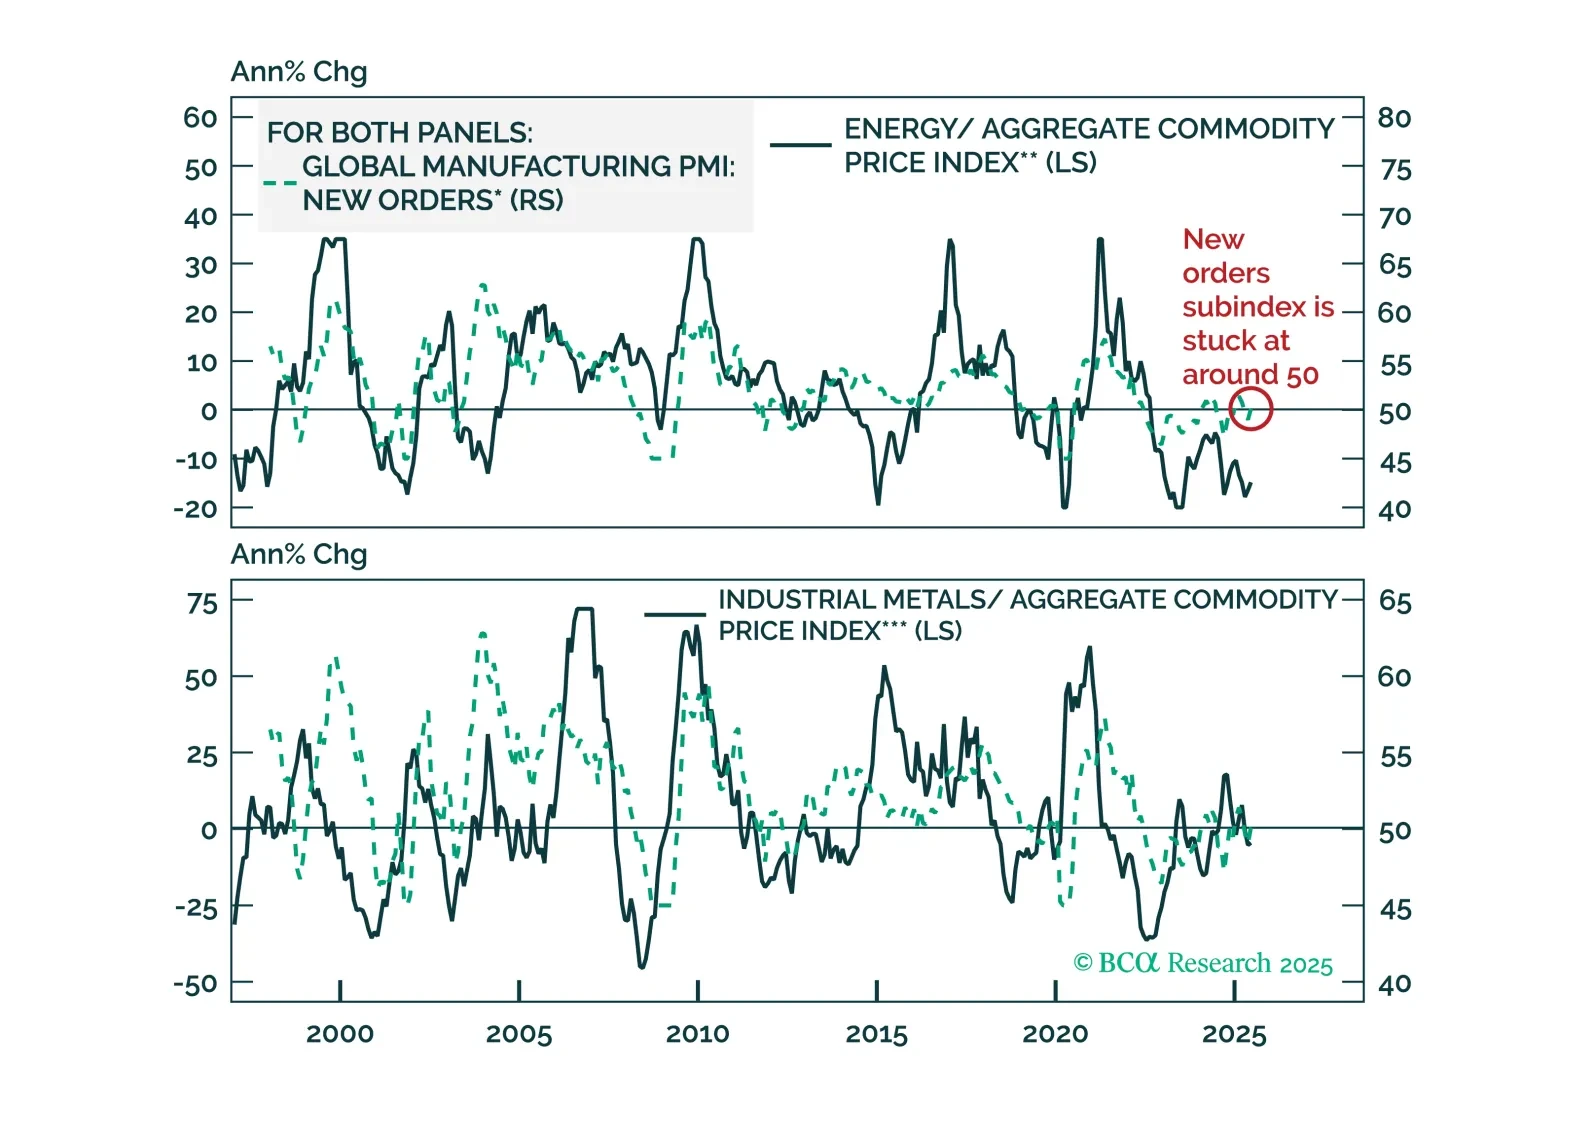
Una actualización sobre los temas clave y las perspectivas que darán forma a los mercados de materias primas durante el resto de 2025.
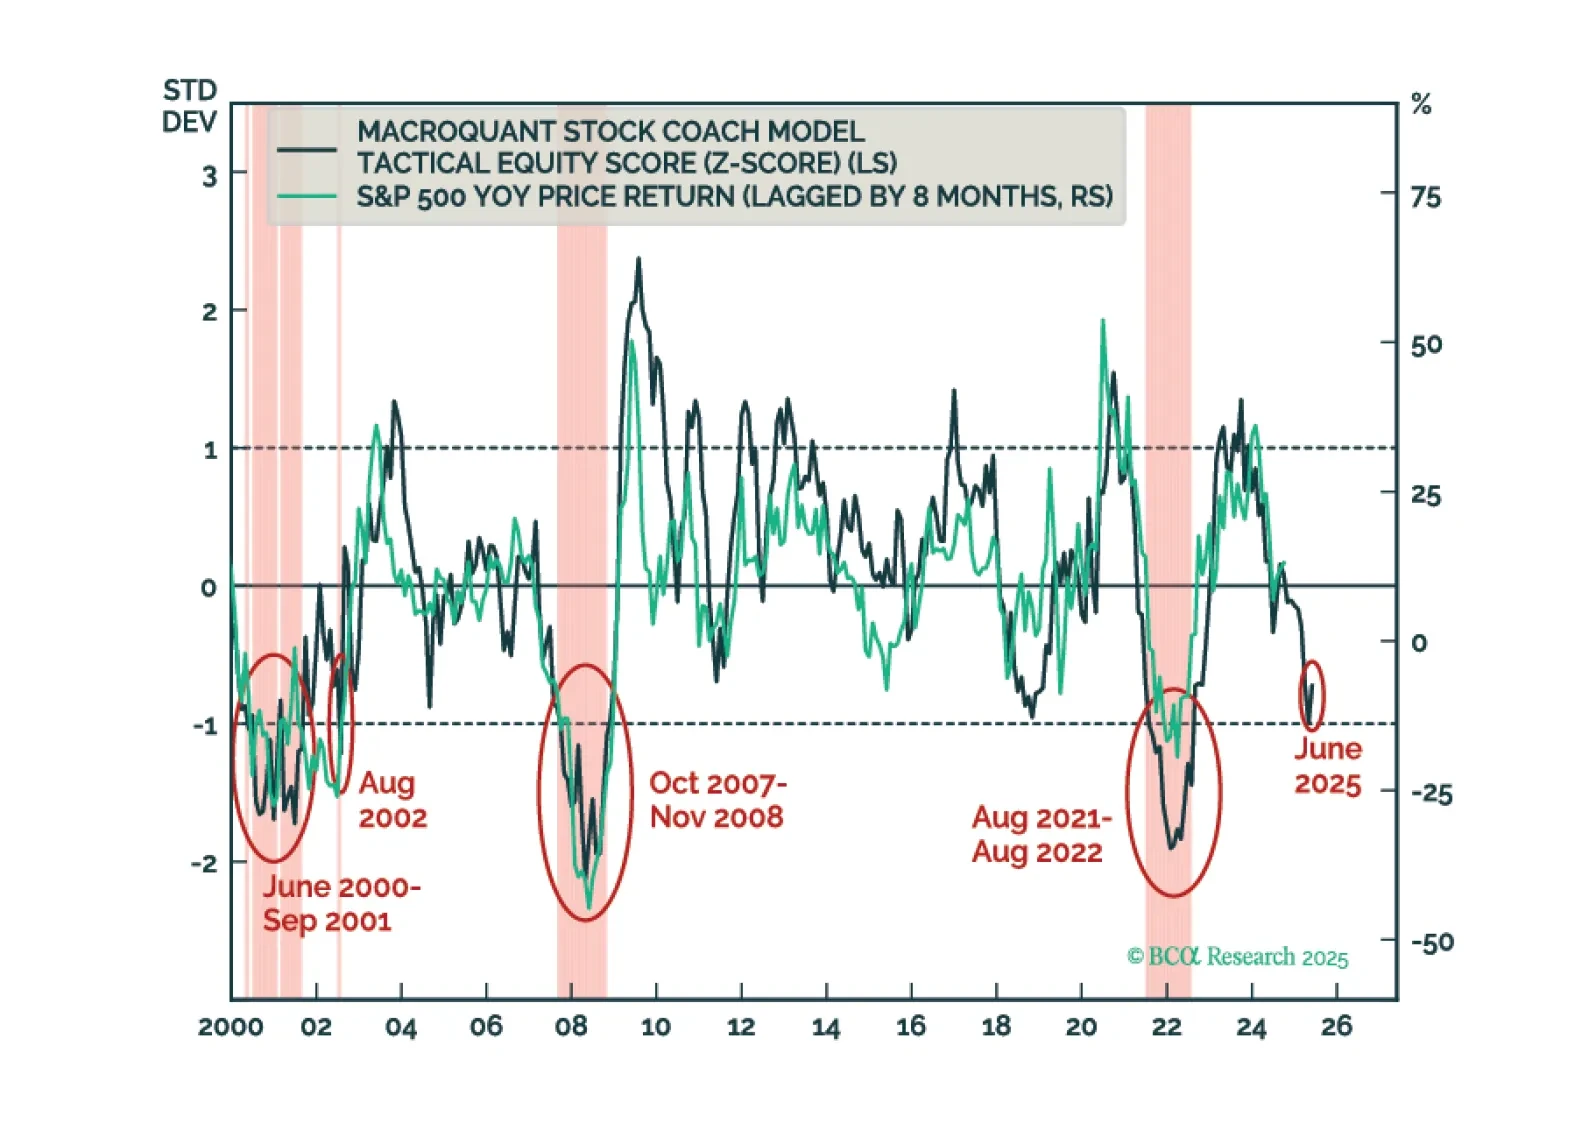
El z-score de acciones estadounidenses de MacroQuant está peligrosamente cerca del umbral de -1. Los movimientos por debajo de ese umbral han coincidido de manera confiable con mercados bajistas de acciones en el pasado. Por lo tanto, MacroQuant recomienda una posición infraponderada en acciones, compensada por una sobreponderación en bonos y efectivo.
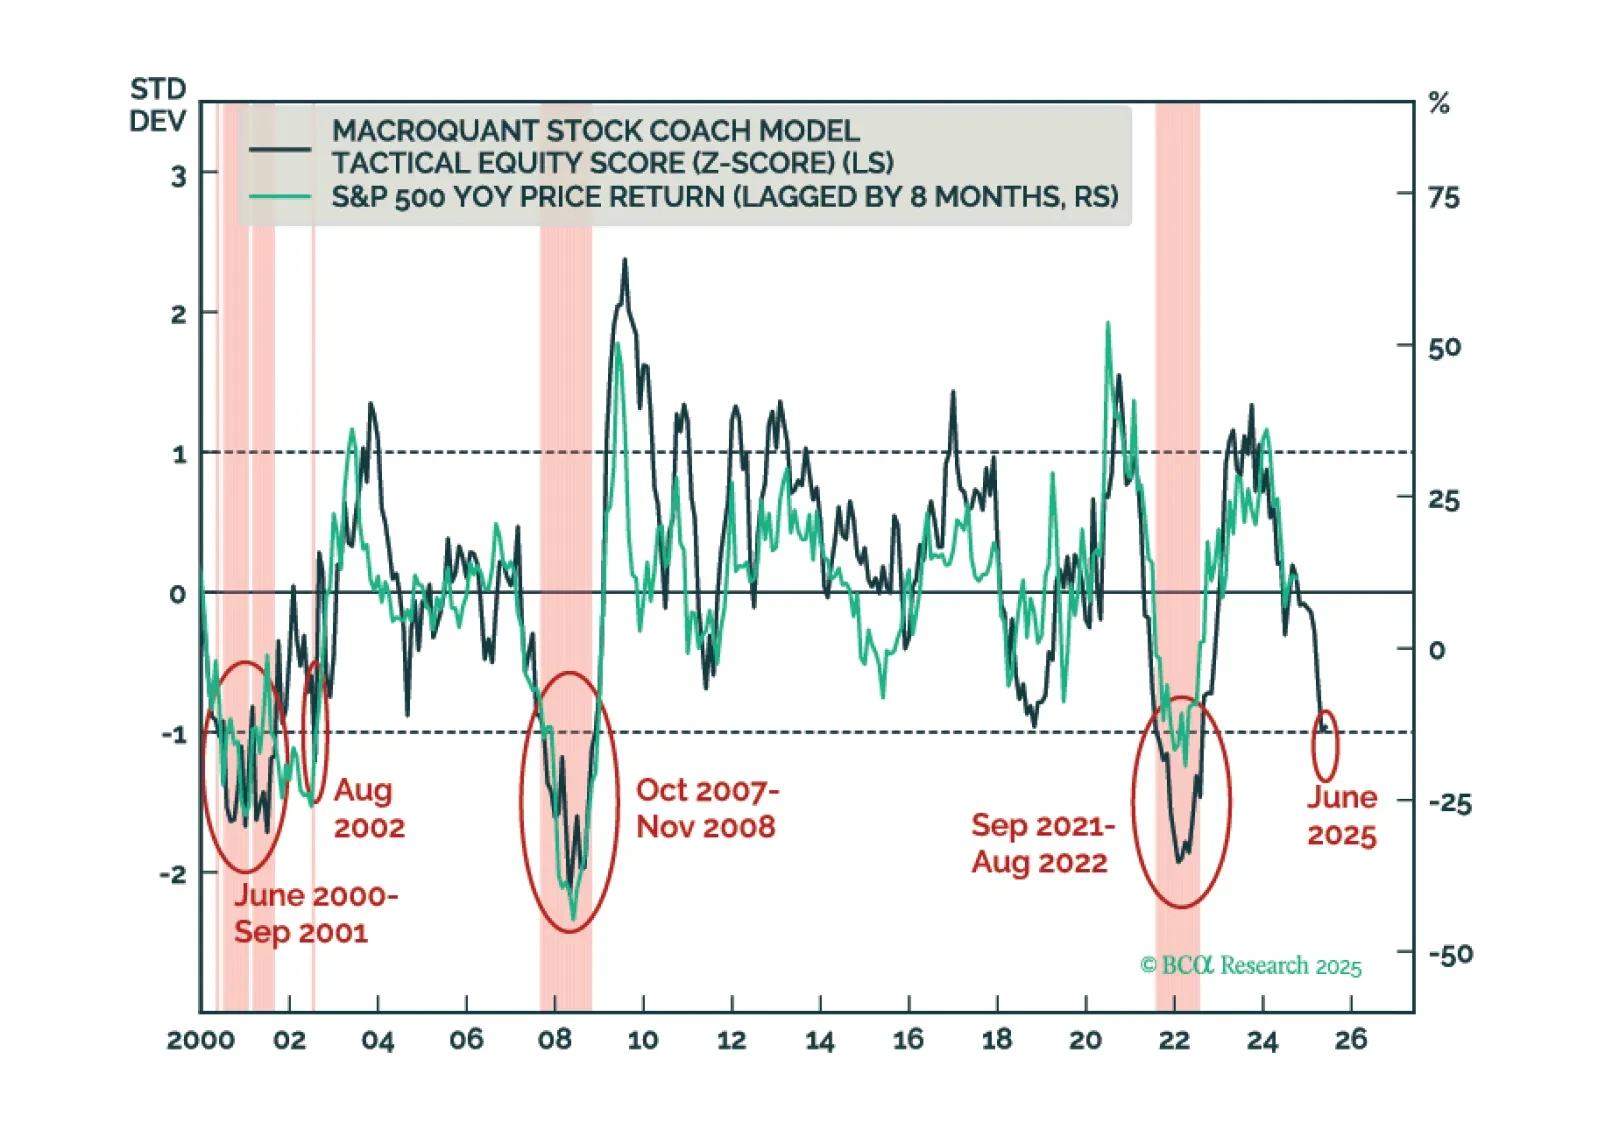
Los inversores deberían reducir modestamente la ponderación de las acciones en sus carteras y buscar adoptar una posición más agresivamente defensiva una vez que los signos claros de la recesión sean visibles. Creemos que eso sucederá en los próximos meses.
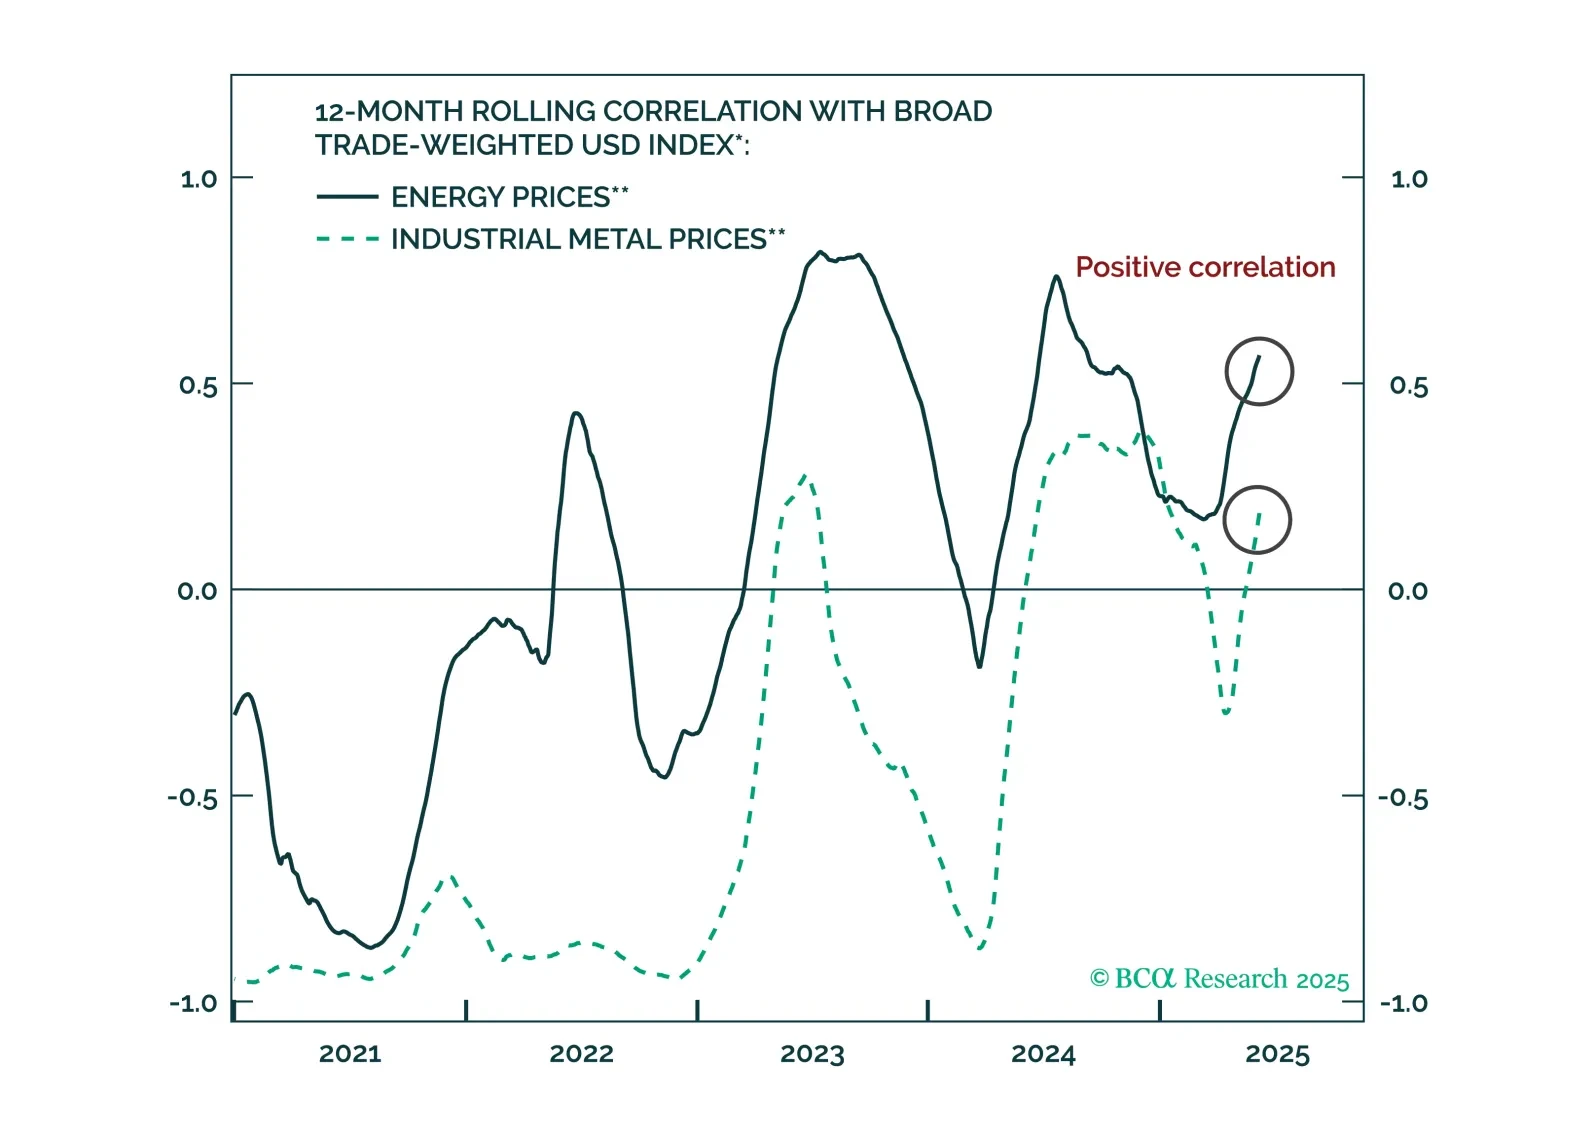
Investors often rely on past relationships to predict future outcomes. This strategy is at risk now that several commodity correlations have broken down. We explore the causes and sustainability of the new commodity relationships.