Asset Allocation
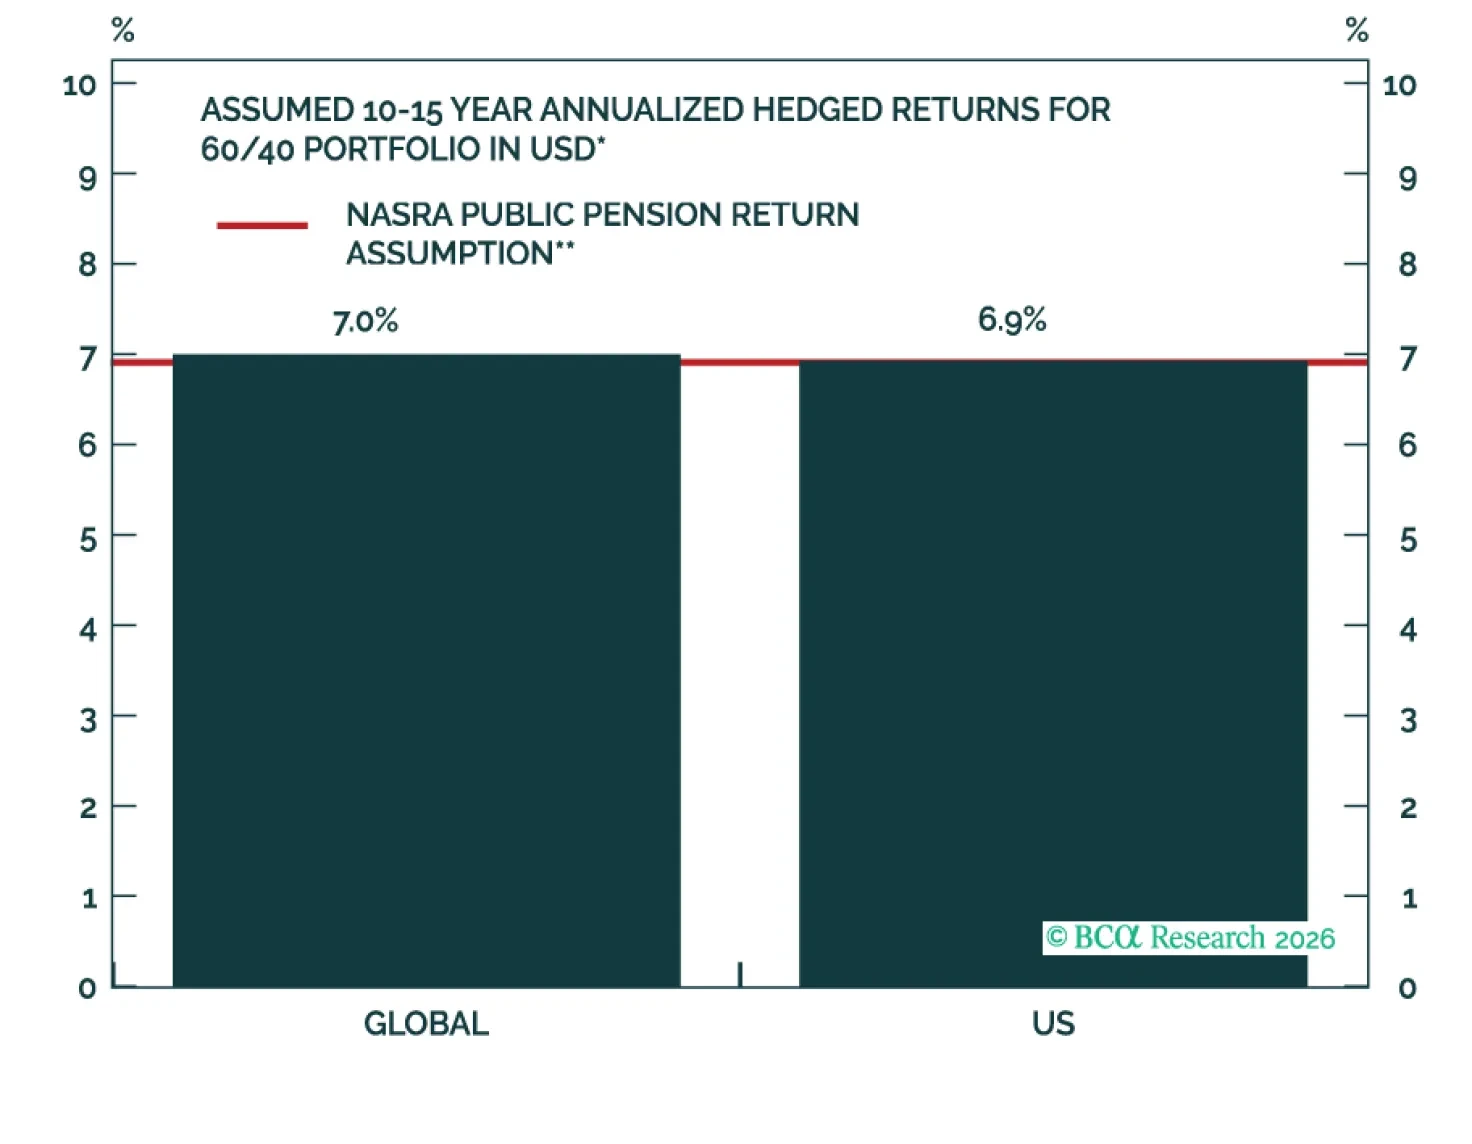
Estimamos que una cartera 60/40 de EE. UU. rendirá un 6.9% durante los próximos 10 a 15 años. En esta actualización, incluimos proyecciones de los costos de cobertura y renovamos nuestro análisis de escenarios para incorporar resultados hipotéticos del ciclo de capex de IA.
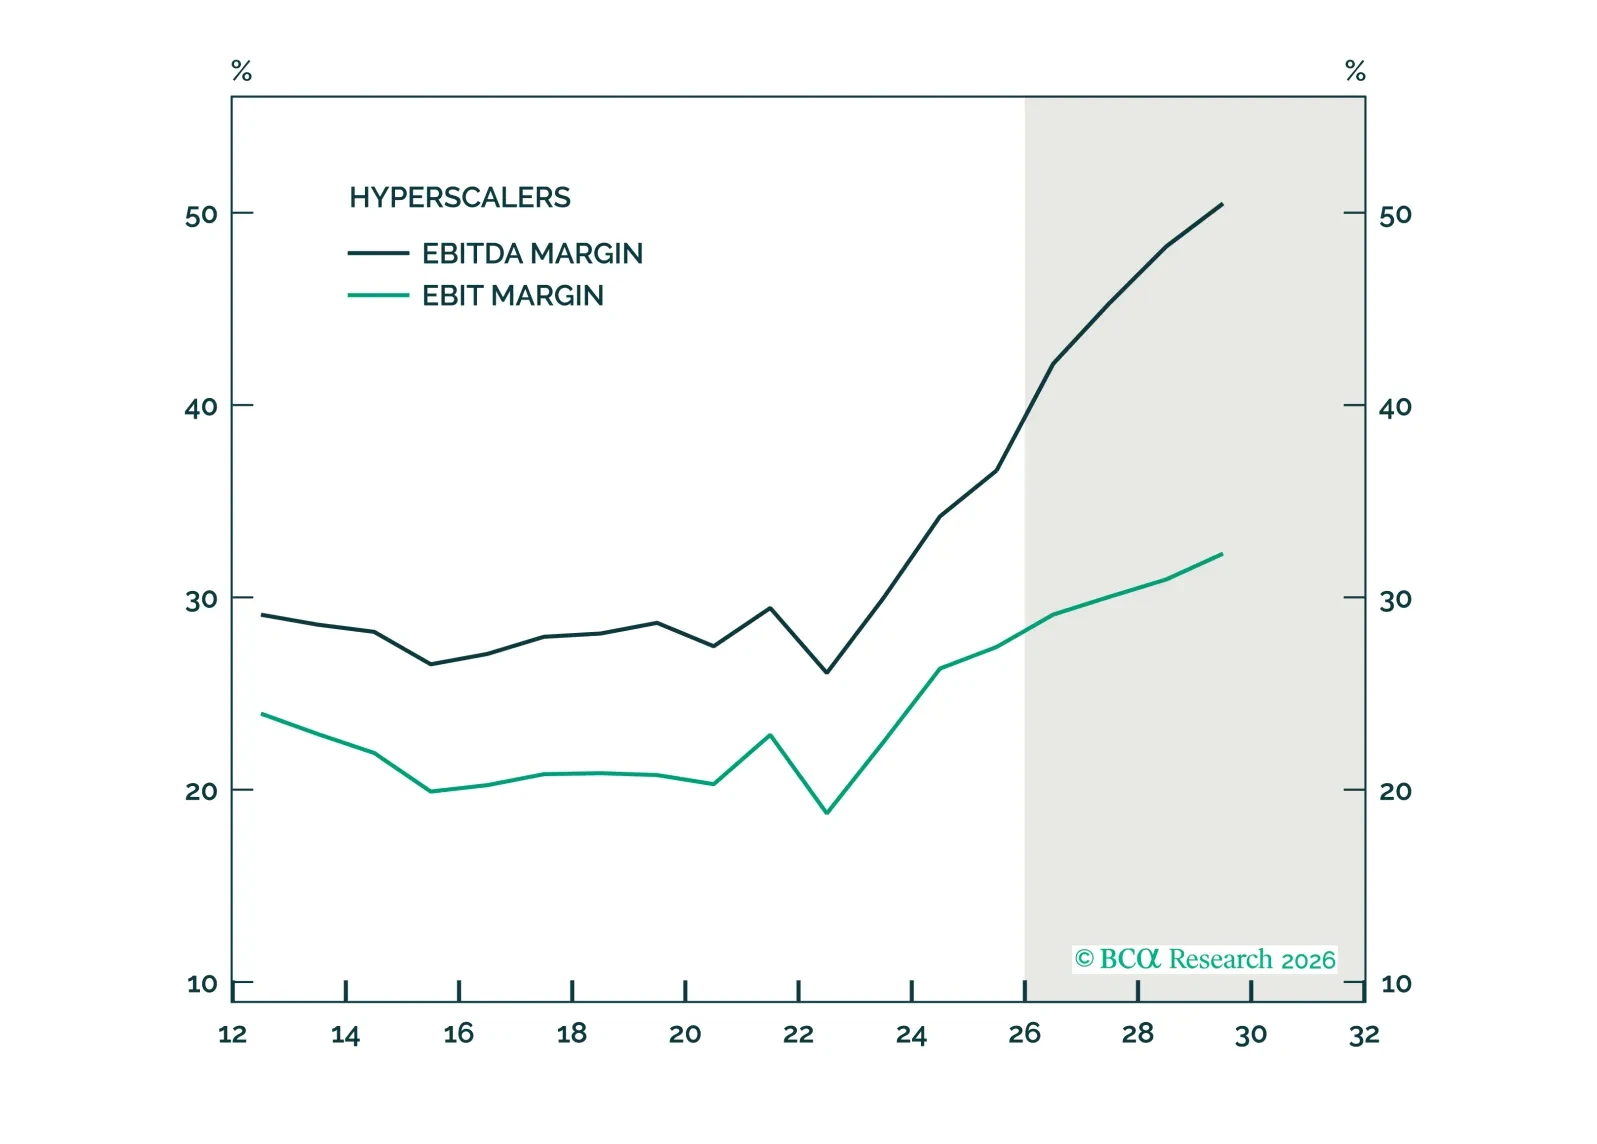
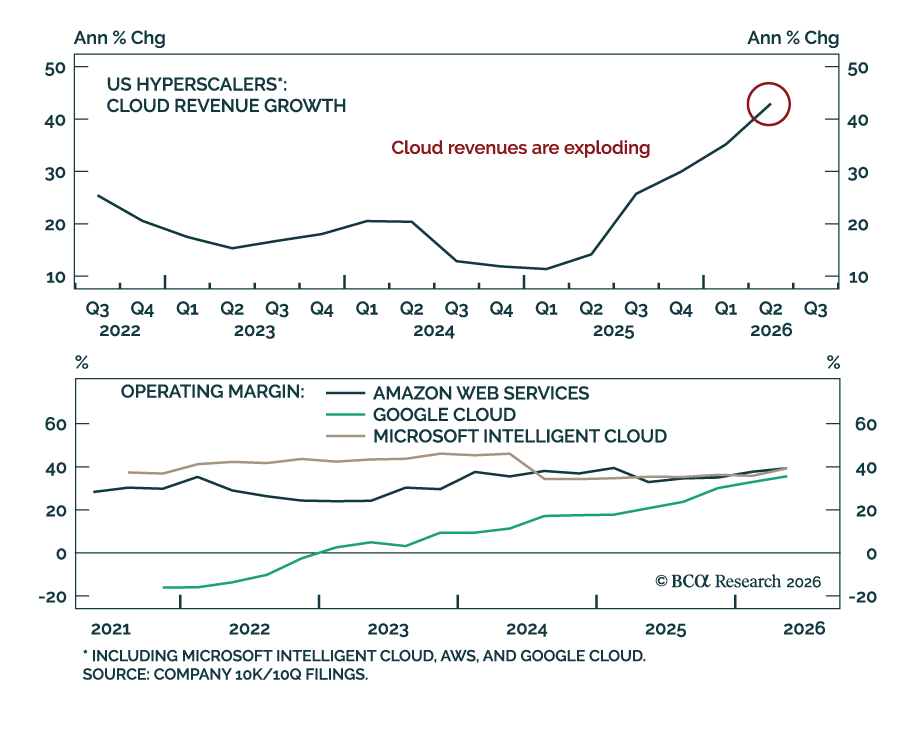
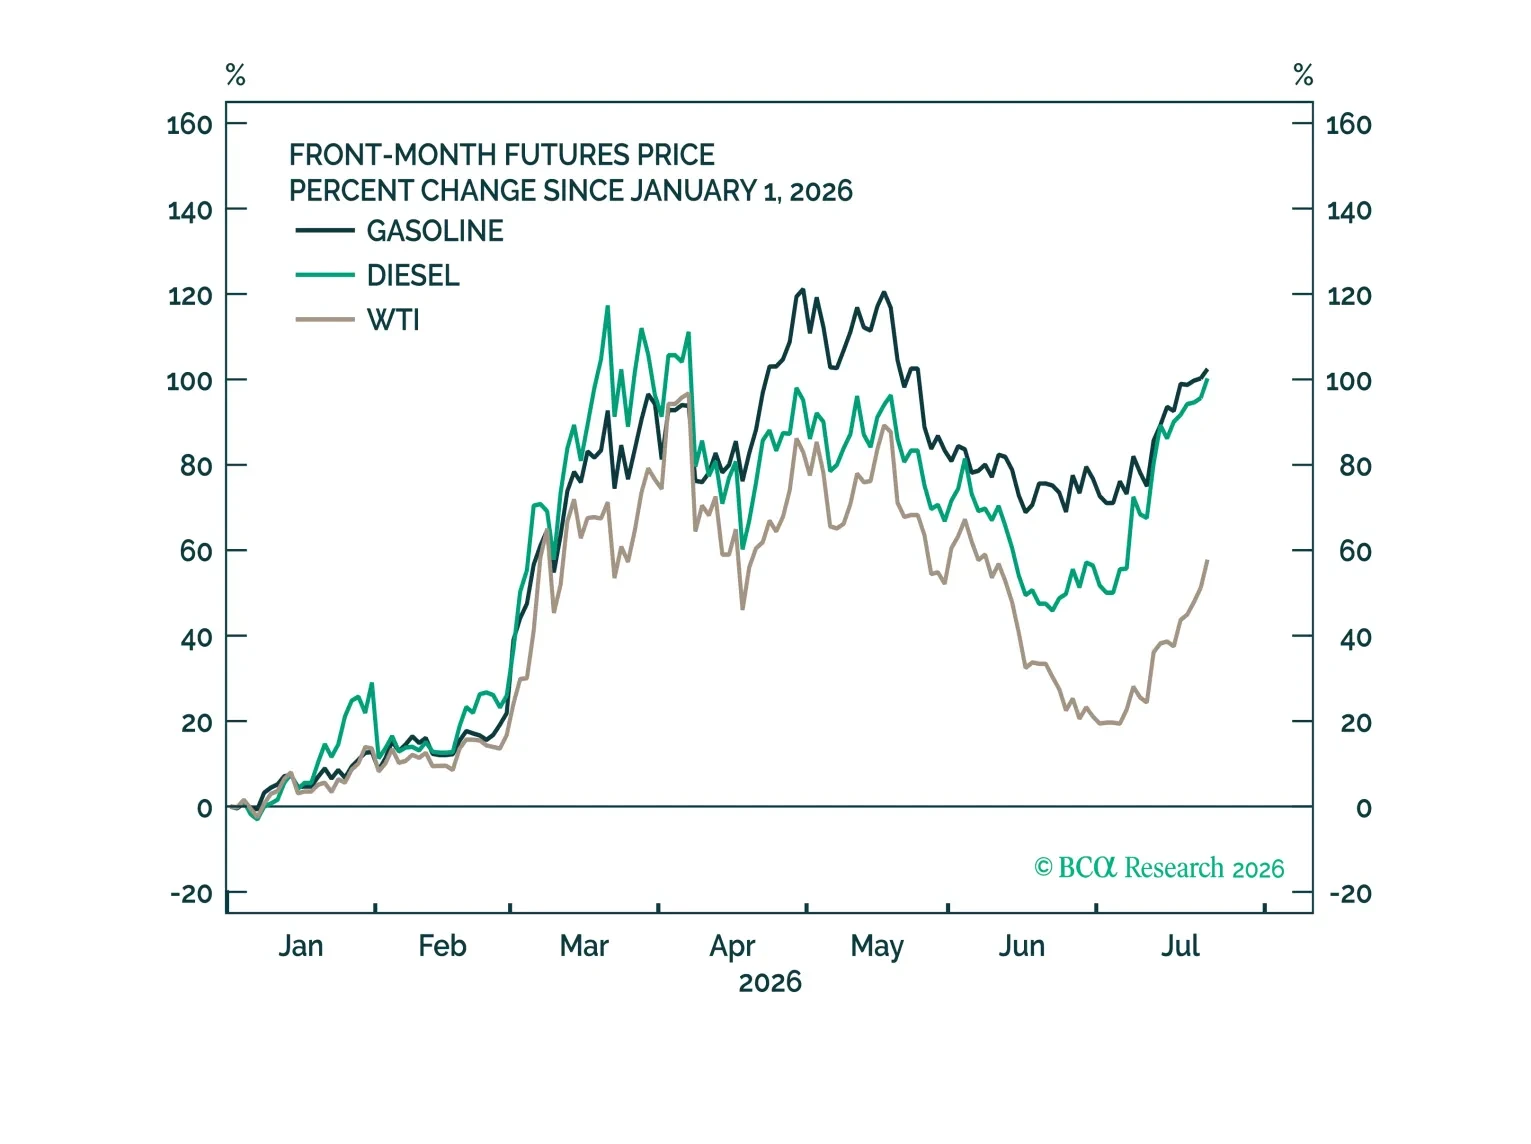
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
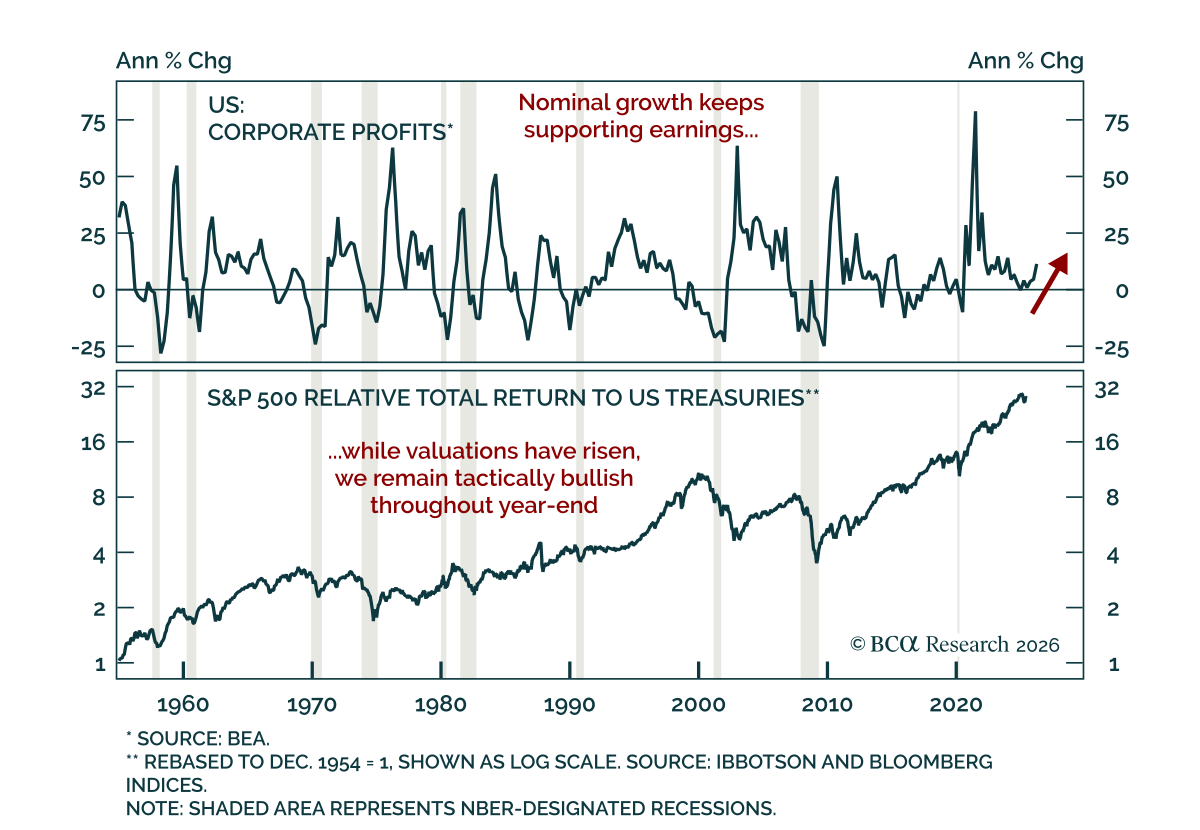
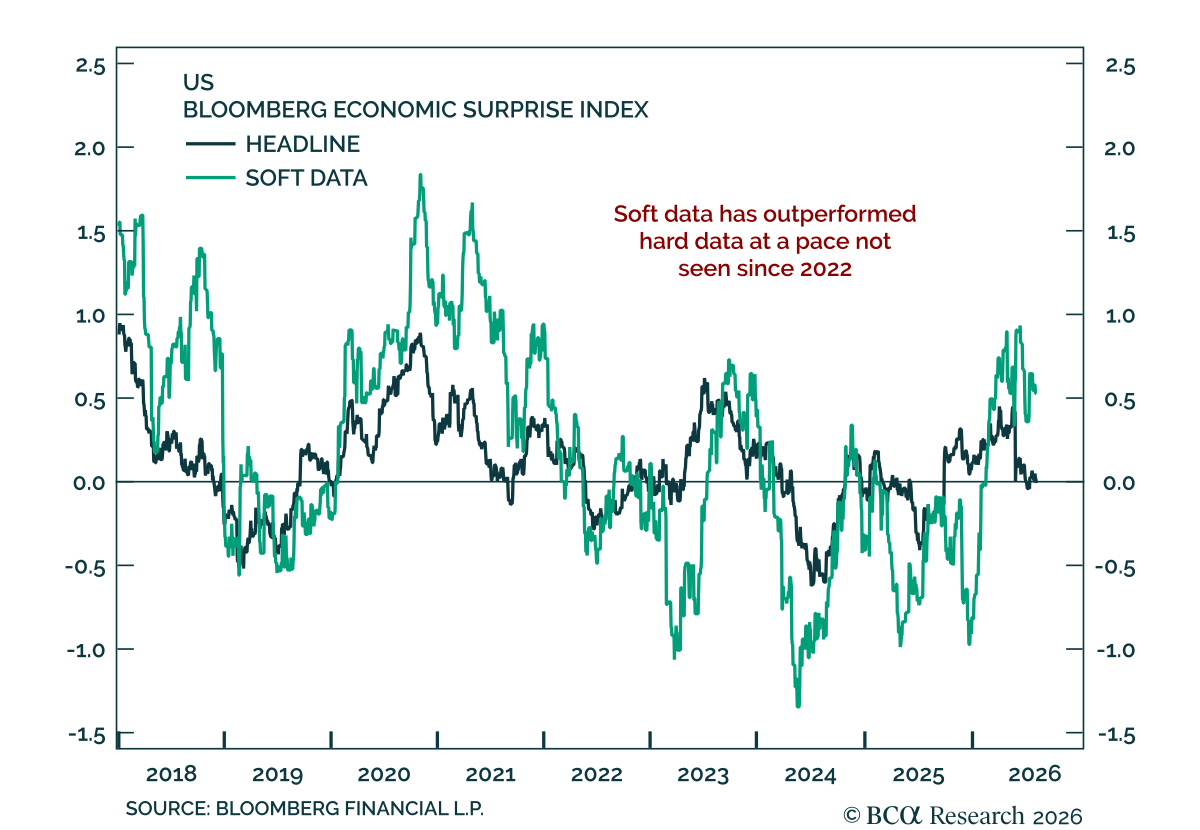
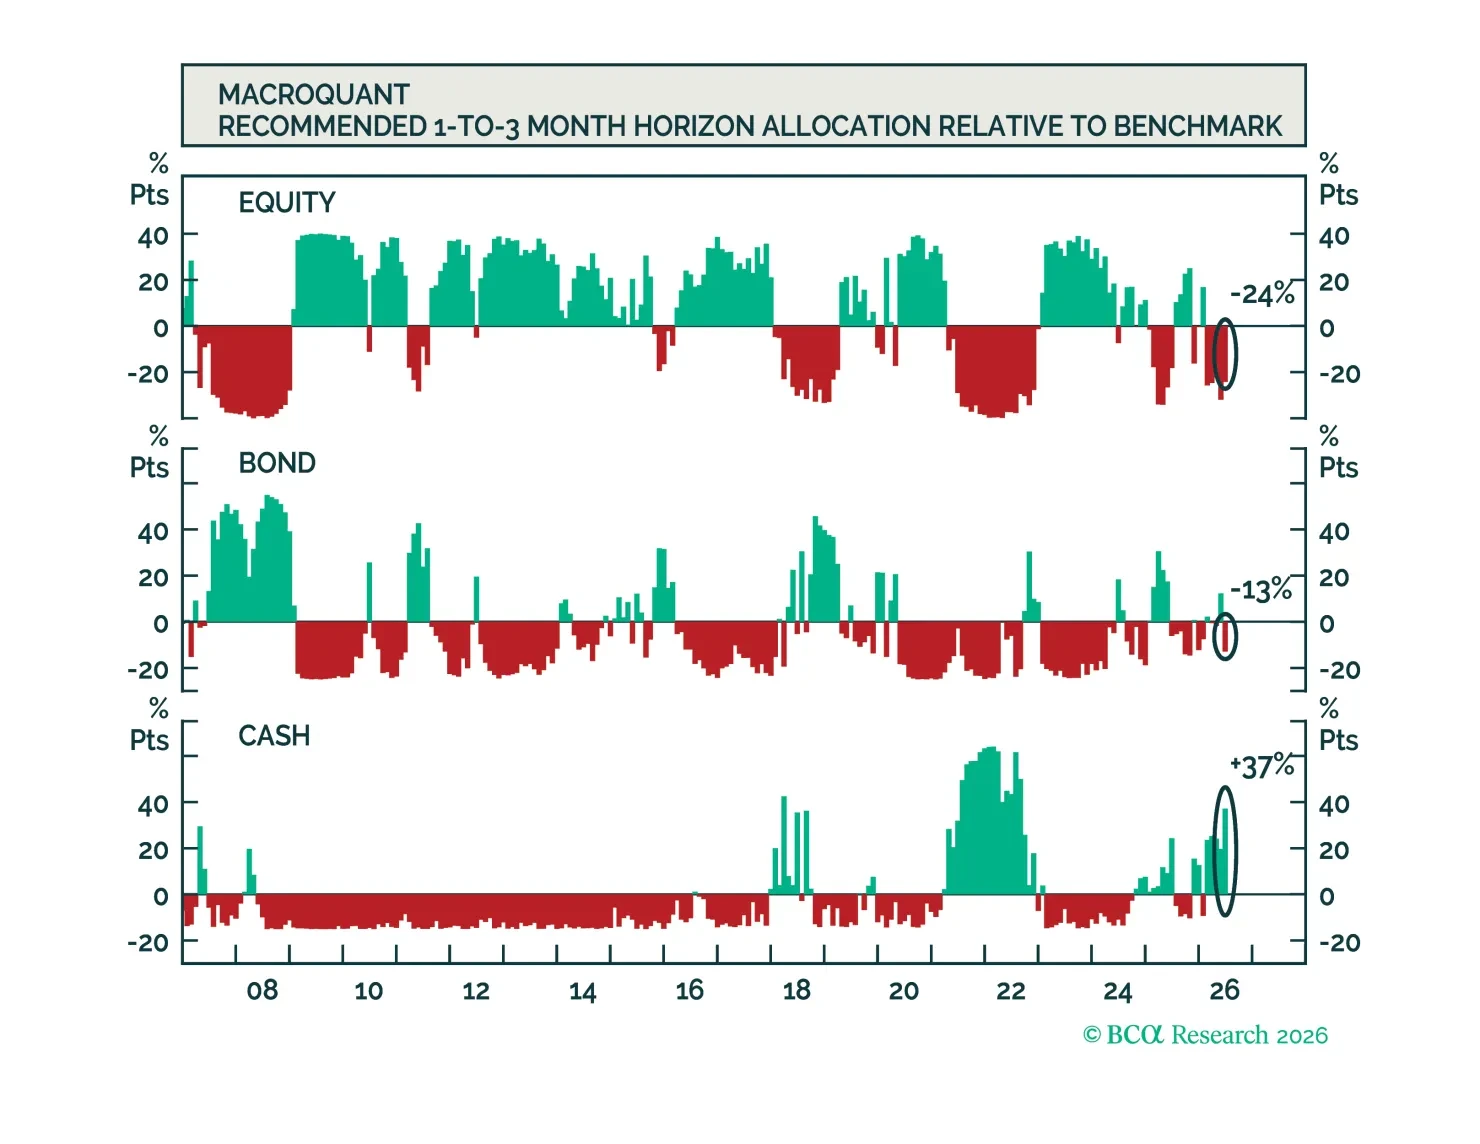
MacroQuant recomienda una ligera infraponderación en renta variable y favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, neutral con el oro, constructivo con el cobre y muy alcista con el petróleo.
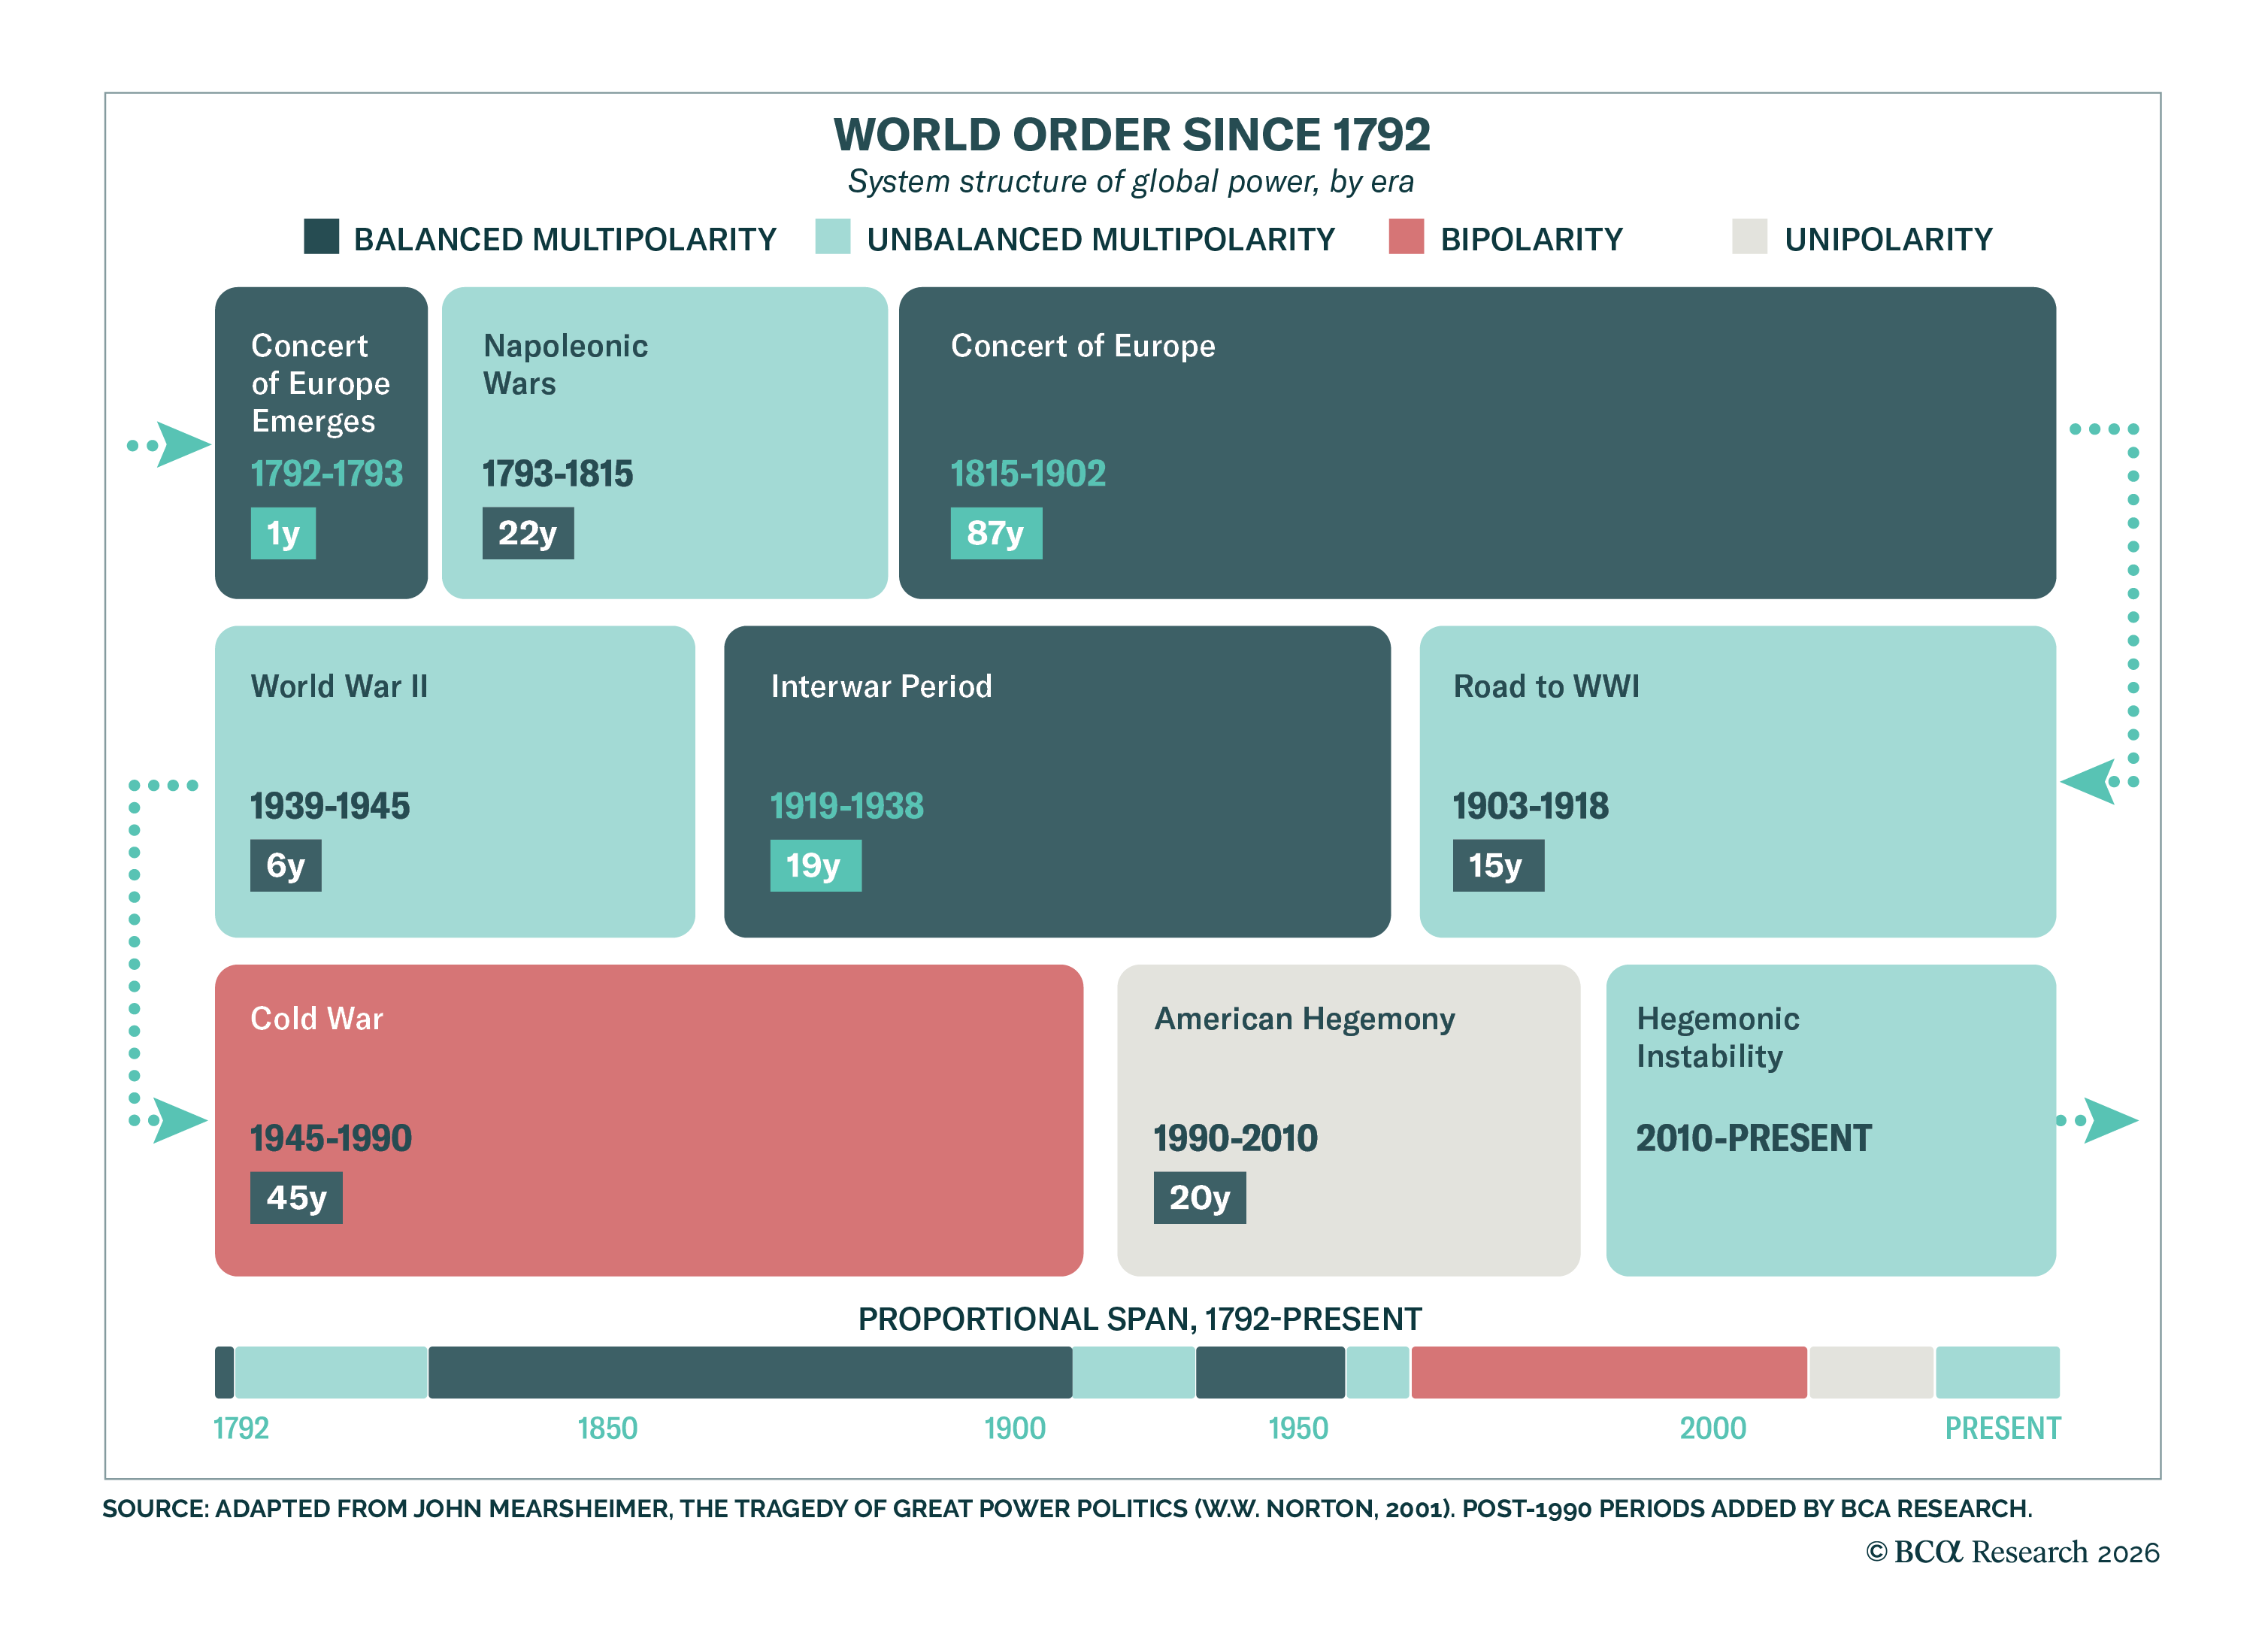
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.