Acciones
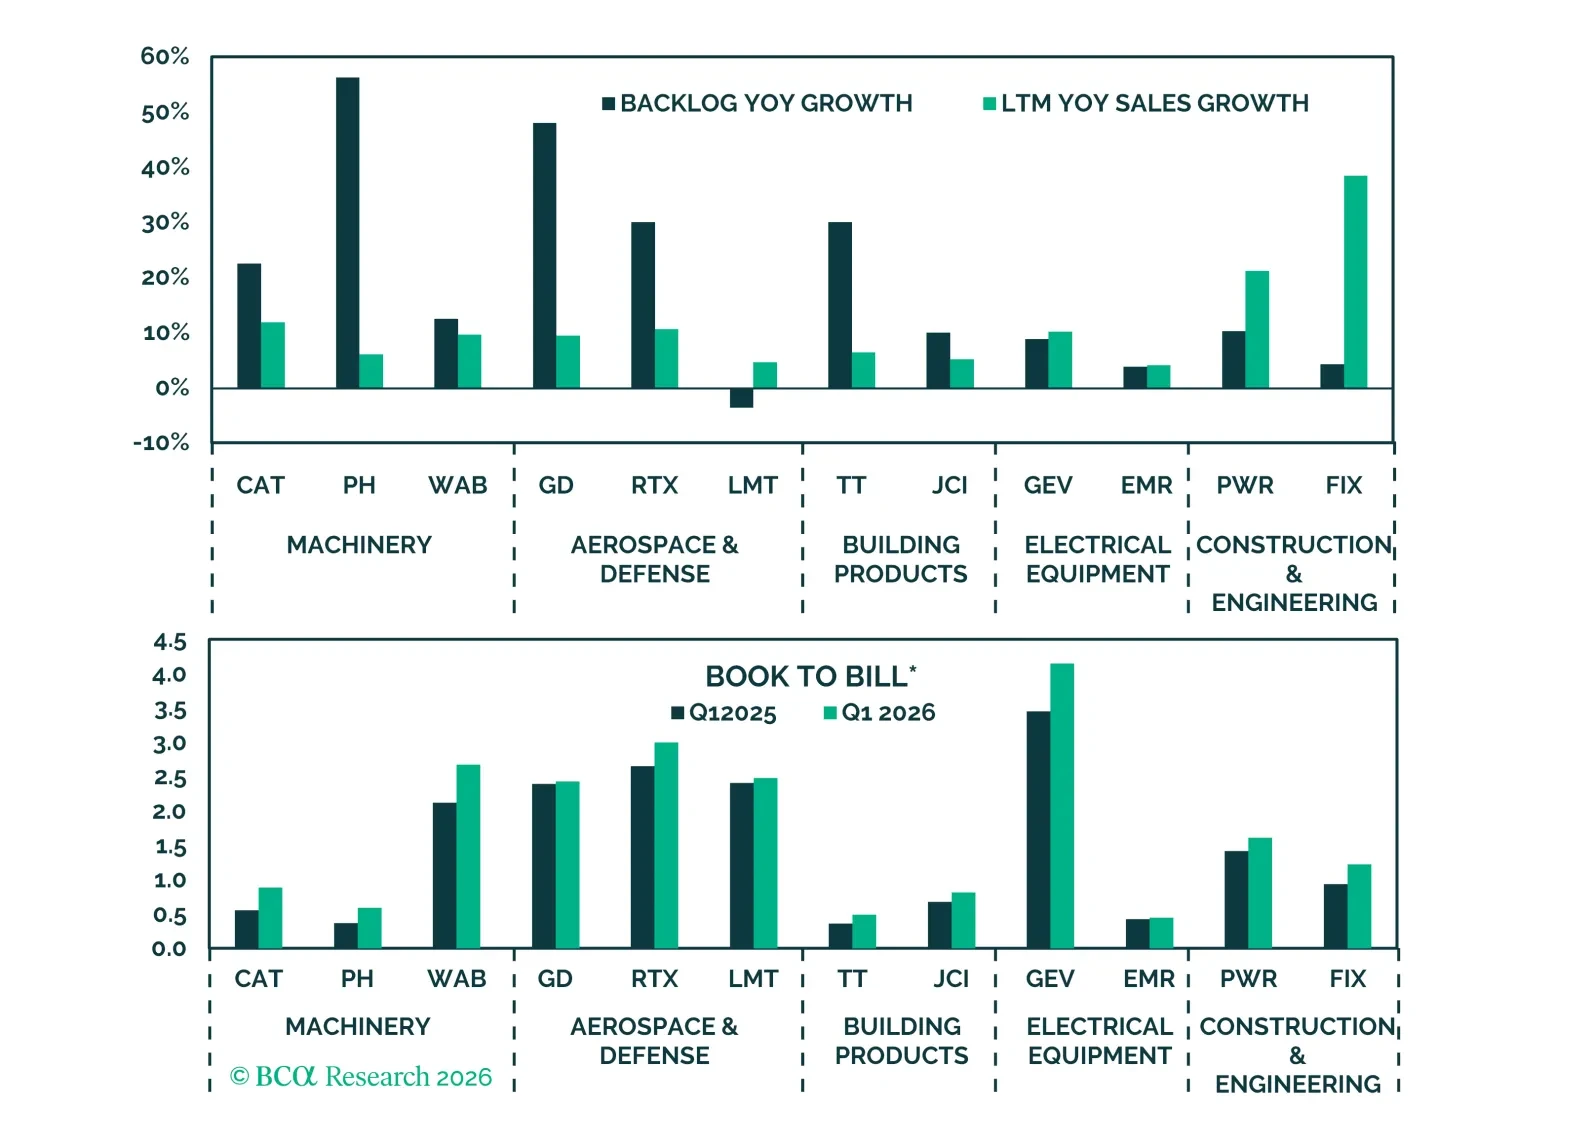
El ciclo de inversión sigue firmemente intacto, impulsando los precios de las acciones y los fundamentales, tal como confirman tanto los datos del Q1 como los comentarios corporativos. Las sorpresas al alza, la expansión de márgenes y las crecientes expectativas de capex apuntan a una demanda resiliente. Las empresas confirman que la demanda relacionada con la IA es amplia y visible, mientras que los riesgos geopolíticos y crediticios permanecen contenidos y aún no son sistémicos.
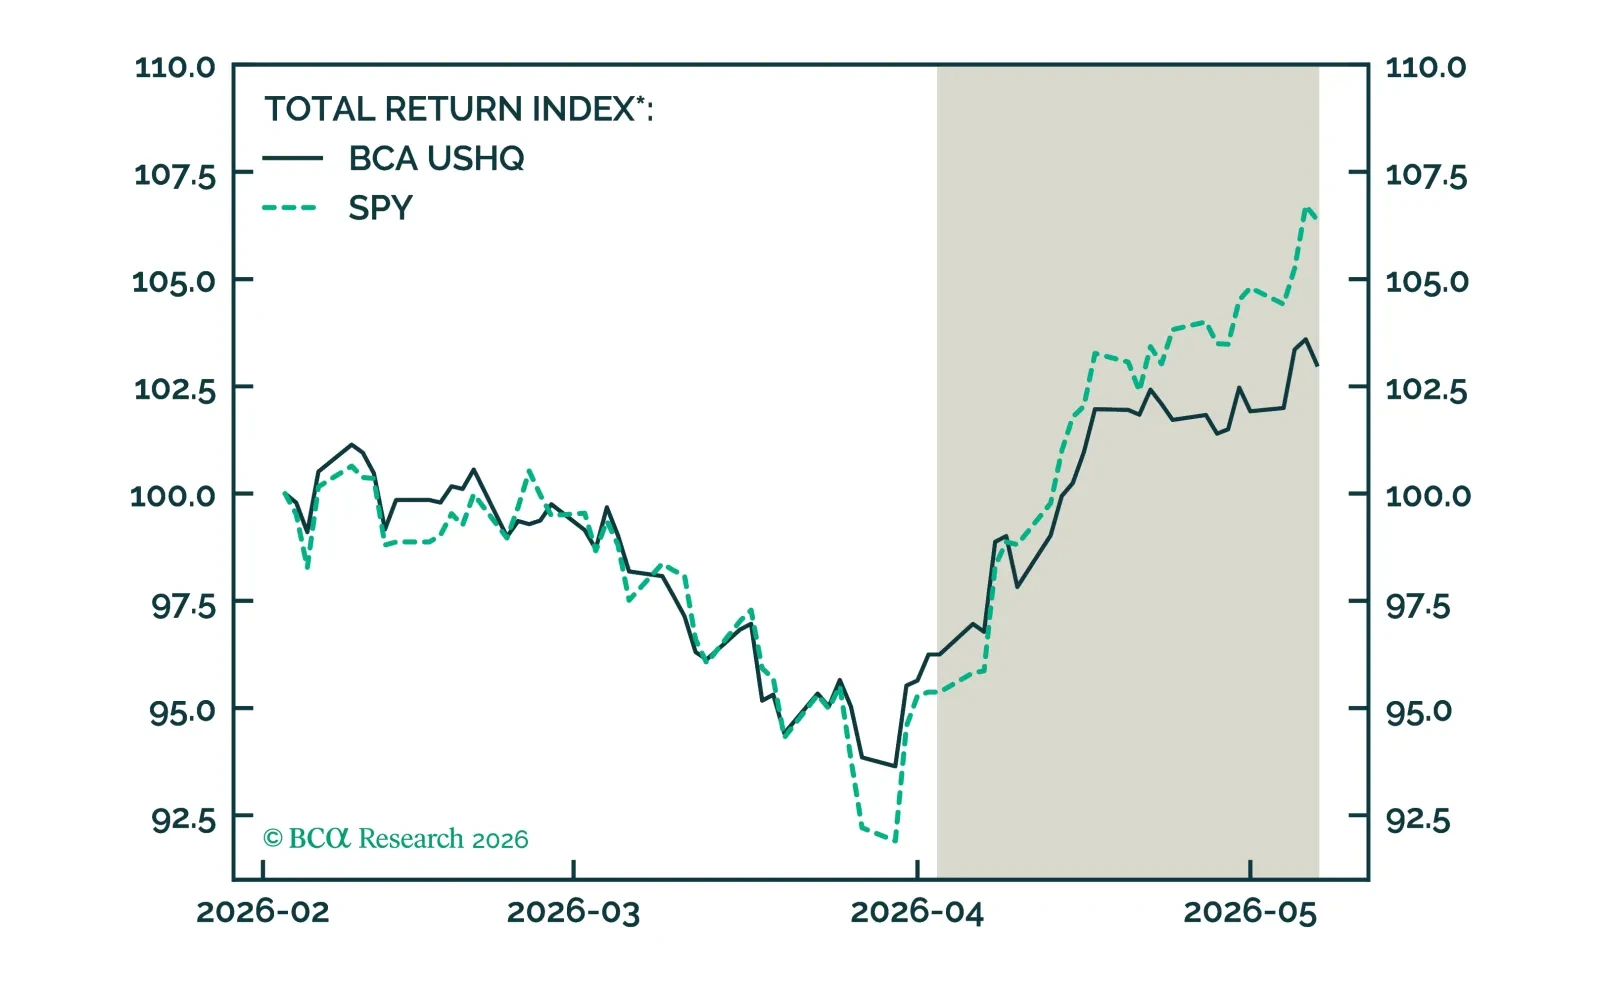
La cartera US High Quality (USHQ) se quedó por detrás de su índice de referencia hasta abril, con una rentabilidad del 7,02%, mientras que su índice de referencia SPY obtuvo un 11,55%. En los últimos tres meses, el rendimiento de la cartera USHQ también fue inferior al del índice de referencia, con USHQ registrando una rentabilidad inferior en aproximadamente 338 puntos básicos.
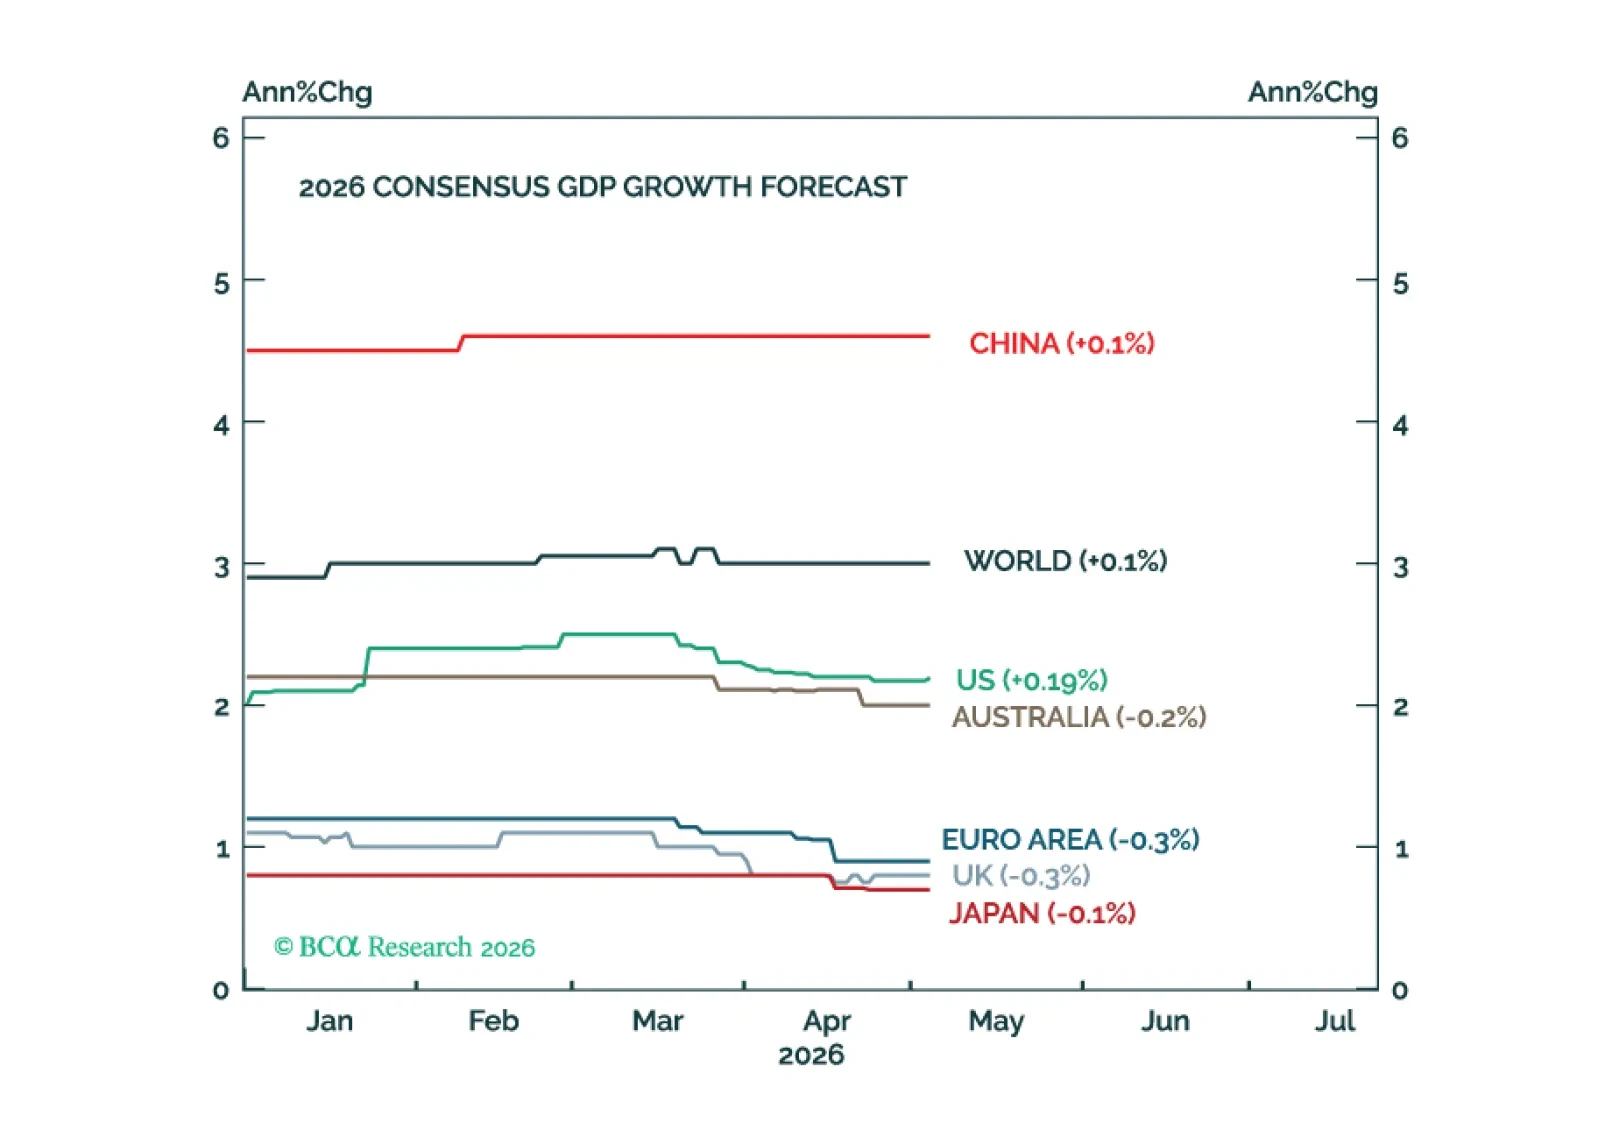
La economía global ha resistido razonablemente bien hasta ahora el shock petrolero. Sin embargo, el riesgo de una recesión aumentará de forma significativa si el estrecho de Ormuz permanece cerrado hasta junio.
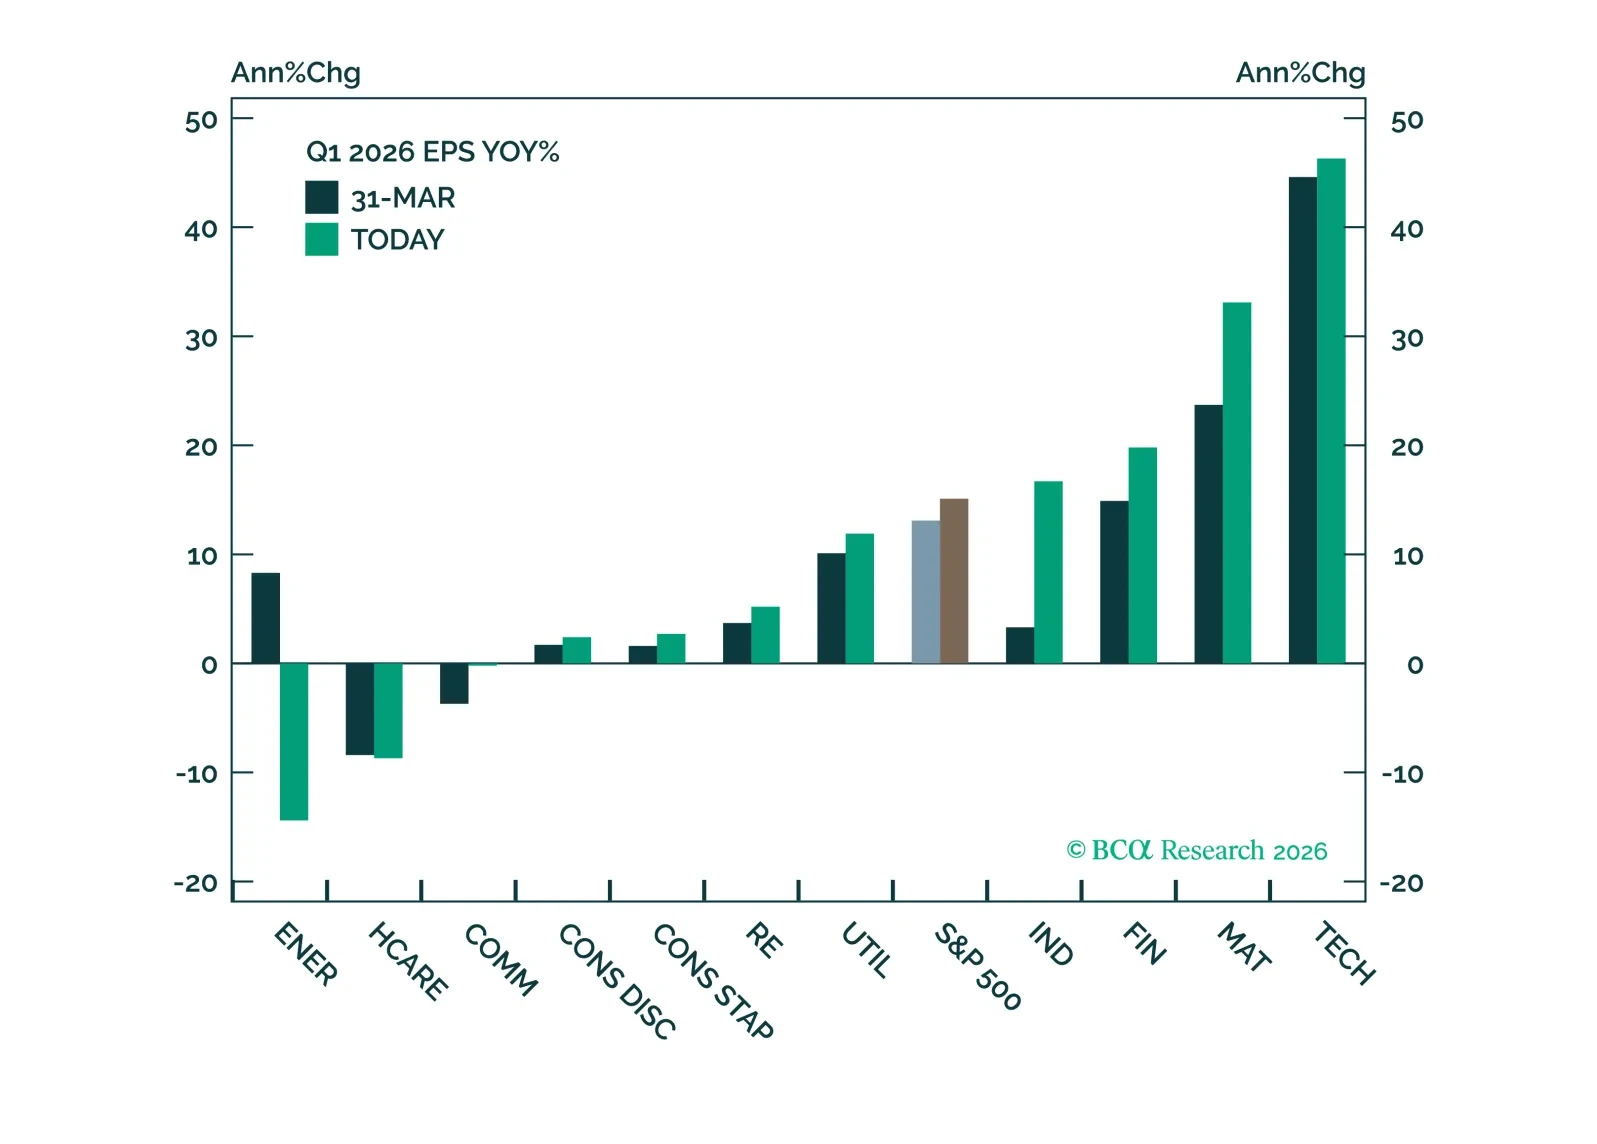
El liderazgo se ha desplazado hacia sectores impulsados por la inversión, lo que se refleja tanto en el crecimiento del BPA como en el rendimiento del precio. La expansión de los márgenes sugiere que el ciclo podría tener más recorrido, a medida que las mejoras de productividad comienzan a reflejarse en los fundamentales. Seguimos viendo potencial alcista para el S&P 500, sin cambios en nuestra perspectiva sectorial.
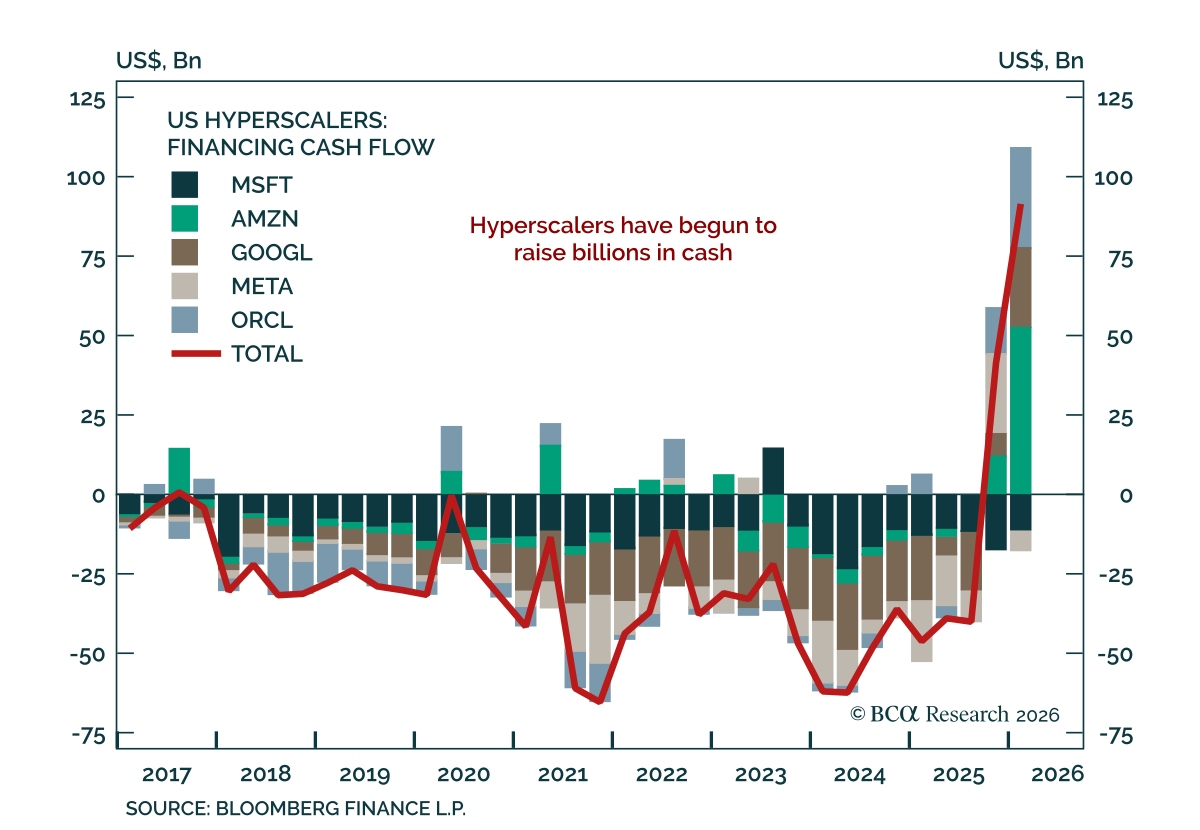
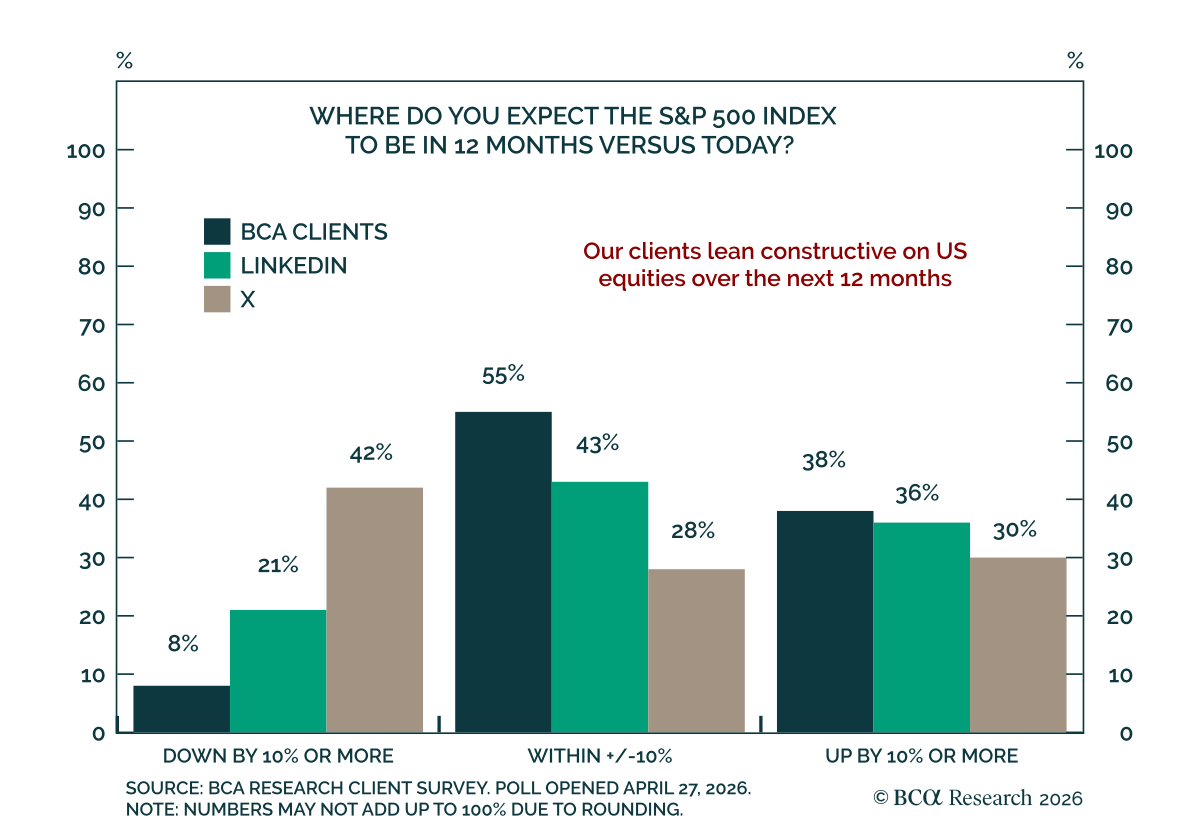
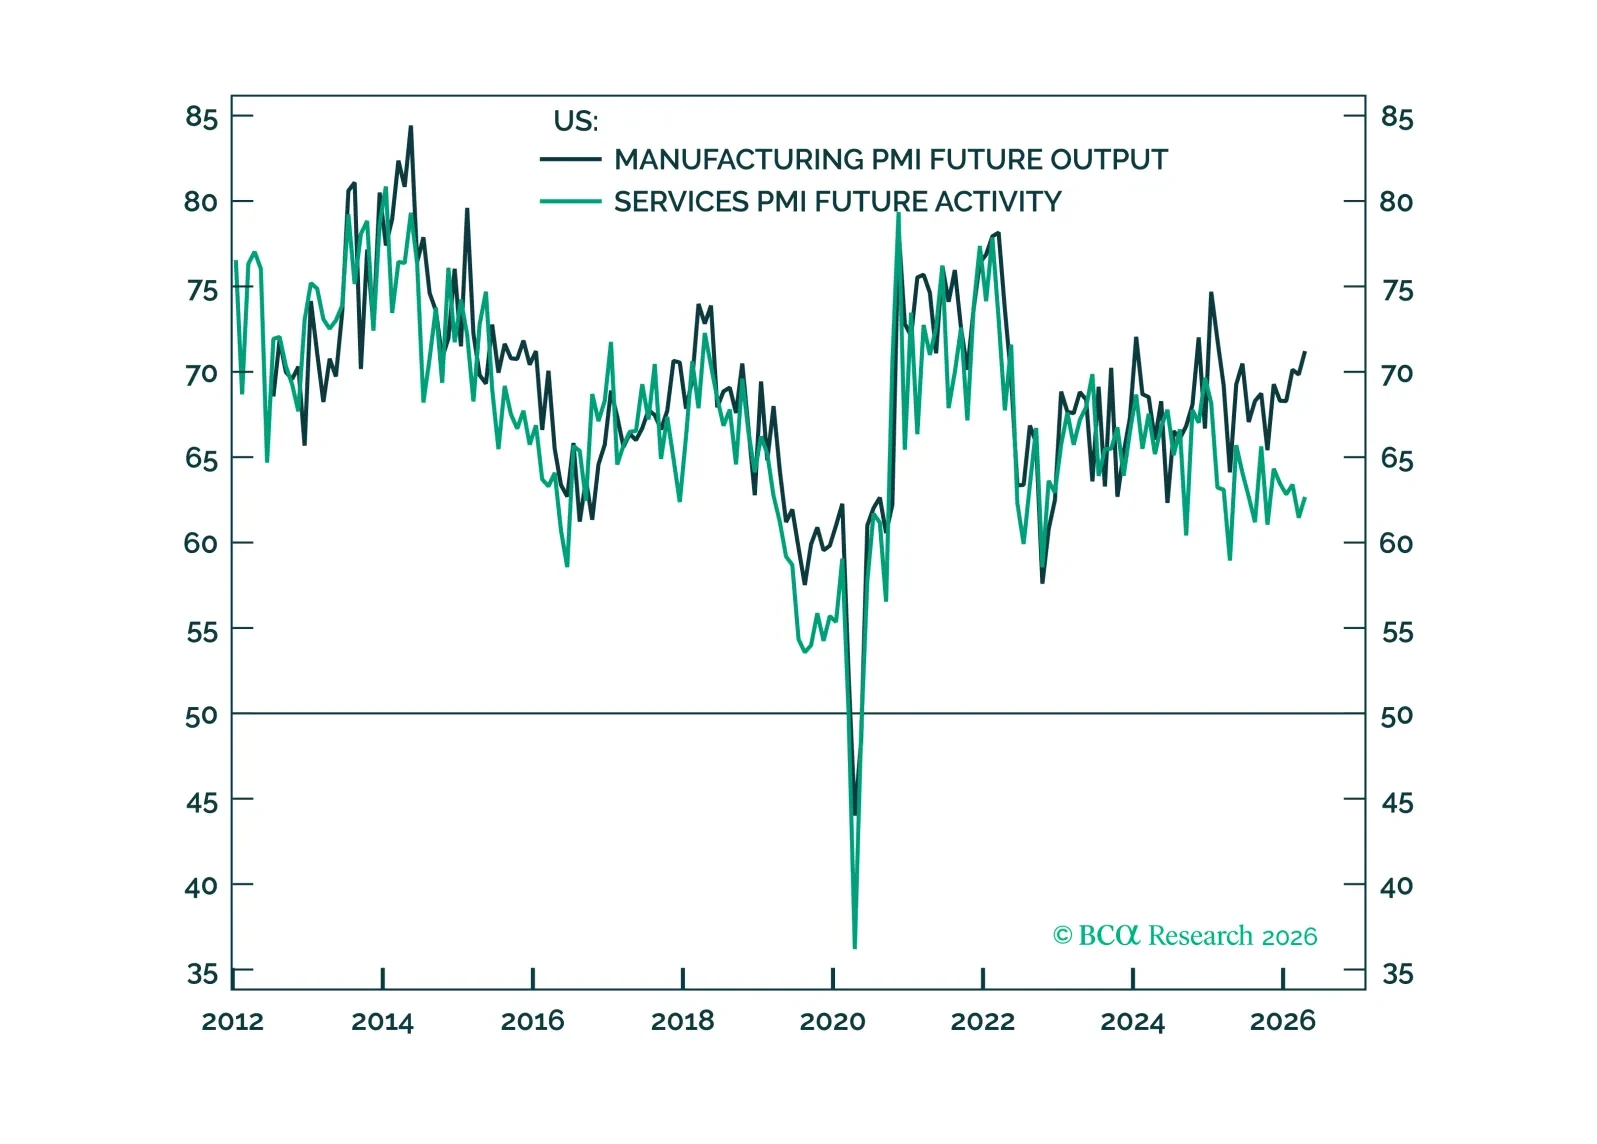
El Estrecho de Ormuz permanece cerrado. Incluso si el Estrecho se abriera mañana, los consumidores globales estarán presionados durante el resto del año. Sin embargo, el capex en IA se está acelerando y empiezan a aparecer señales de ROI. Este boom de capex evitará que el mundo entre en una desaceleración económica. Subir la recomendación de renta variable a sobreponderar y bajar la de efectivo a infraponderar. Subir la recomendación para EE. UU. y bajar la de Europa y Australia. Subir la recomendación de Servicios de Comunicación.
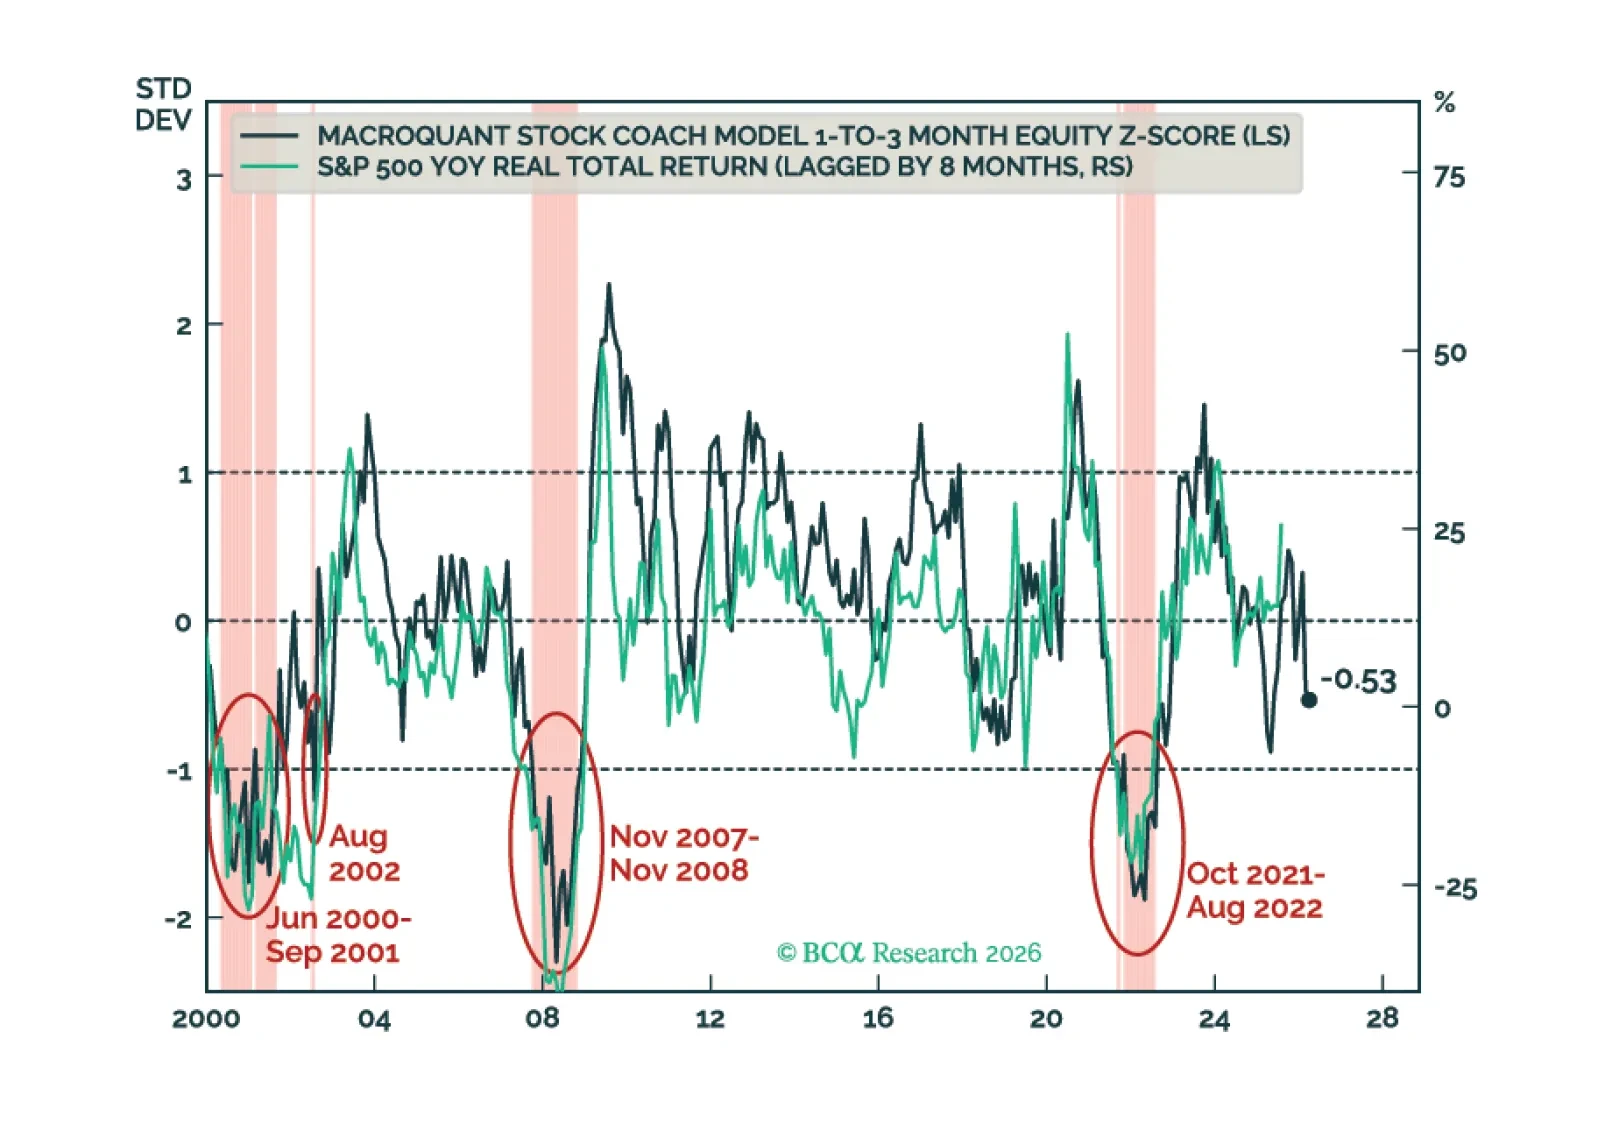
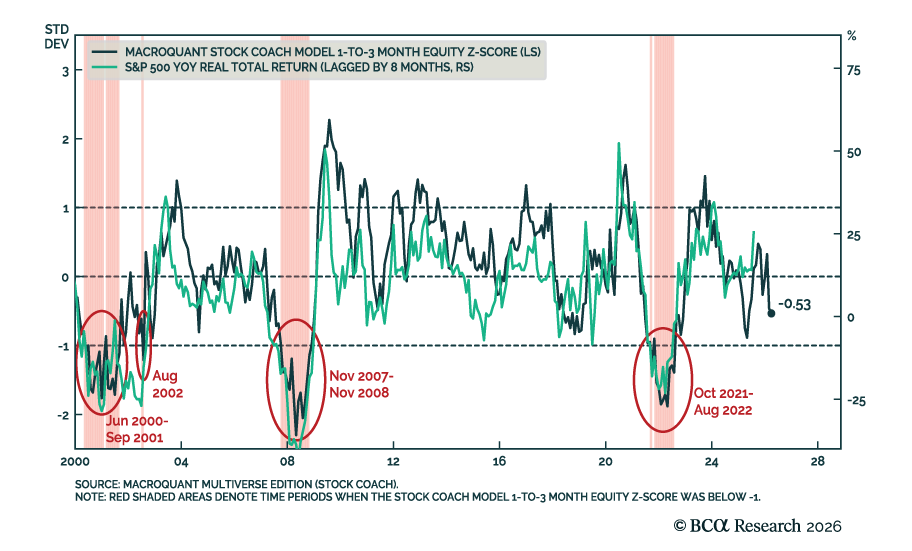
MacroQuant recomienda una posición infraponderada en acciones, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se muestra neutral a ligeramente positiva respecto al dólar estadounidense, permanece neutral respecto al oro, mejora su calificación del cobre a neutral y es muy alcista respecto al petróleo.
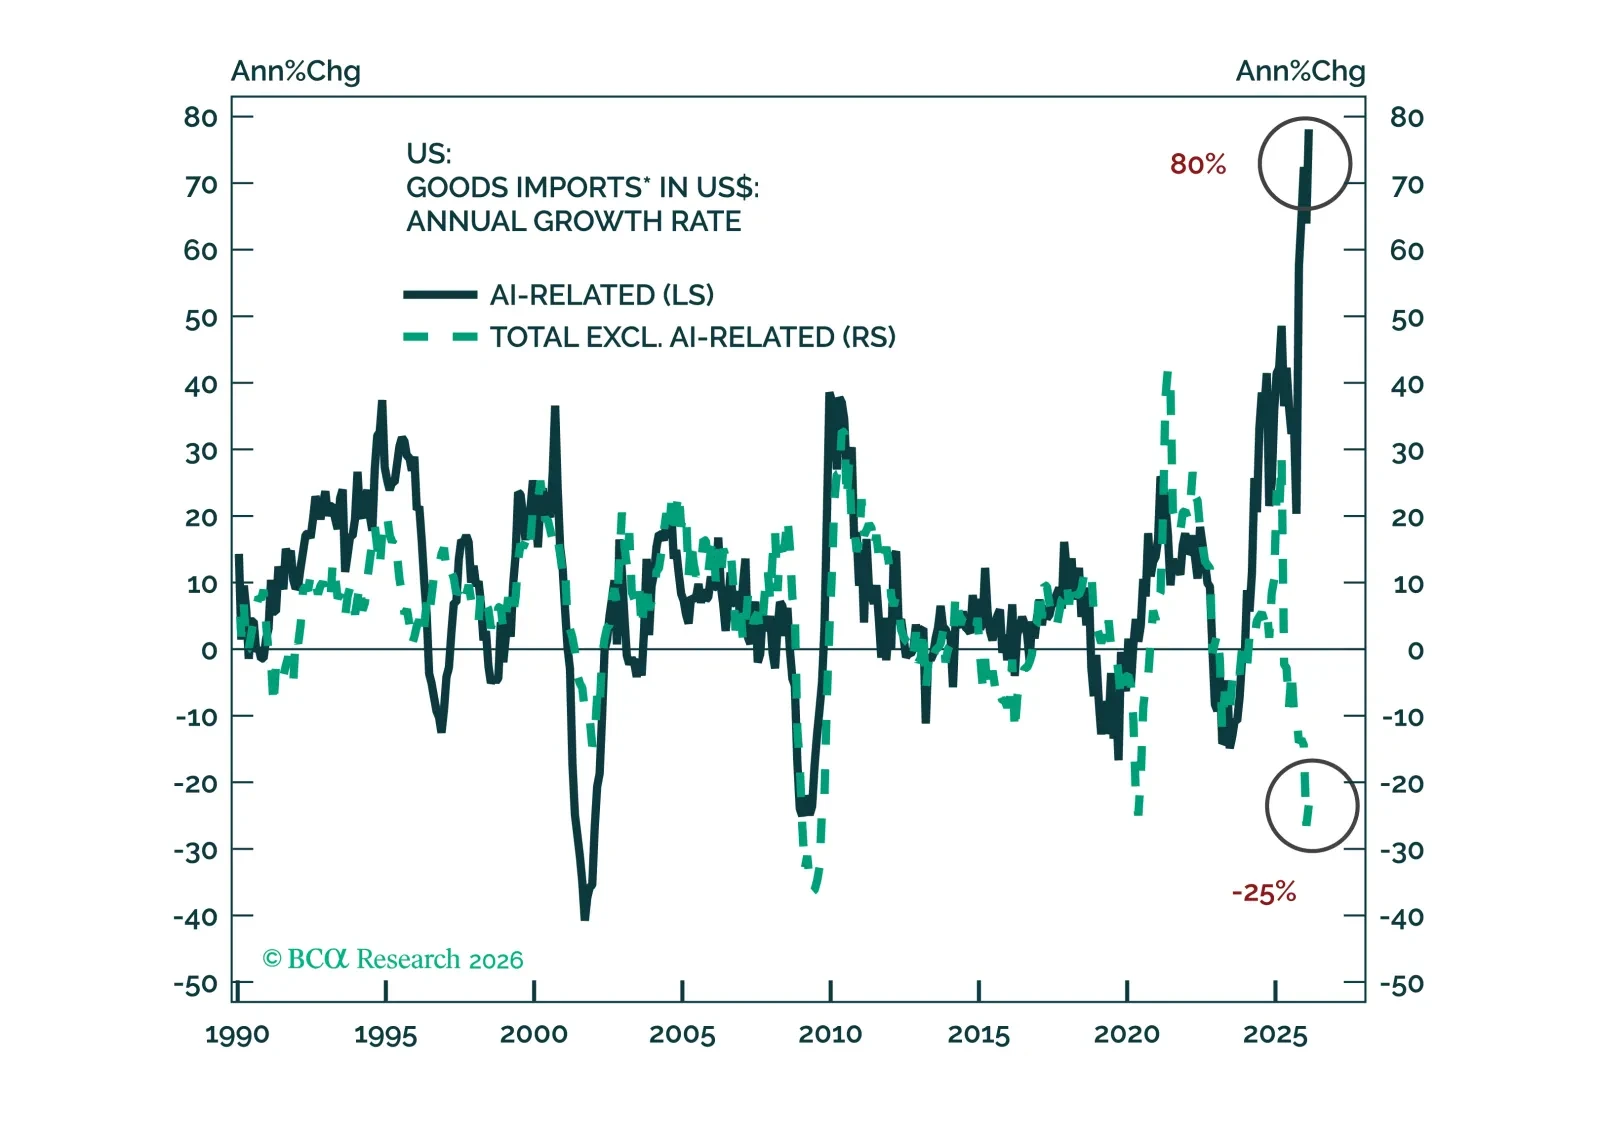
El comercio mundial se ha mantenido pese a que los volúmenes de importación no relacionados con la IA de EE. UU. se han contraído un 25% en los últimos 12 meses. La fortaleza del comercio mundial se ha concentrado en dos áreas: (1) las importaciones de hardware relacionado con la IA y (2) las importaciones de los países en desarrollo, especialmente desde China. ¿Continuarán estas?