Monetary Policy
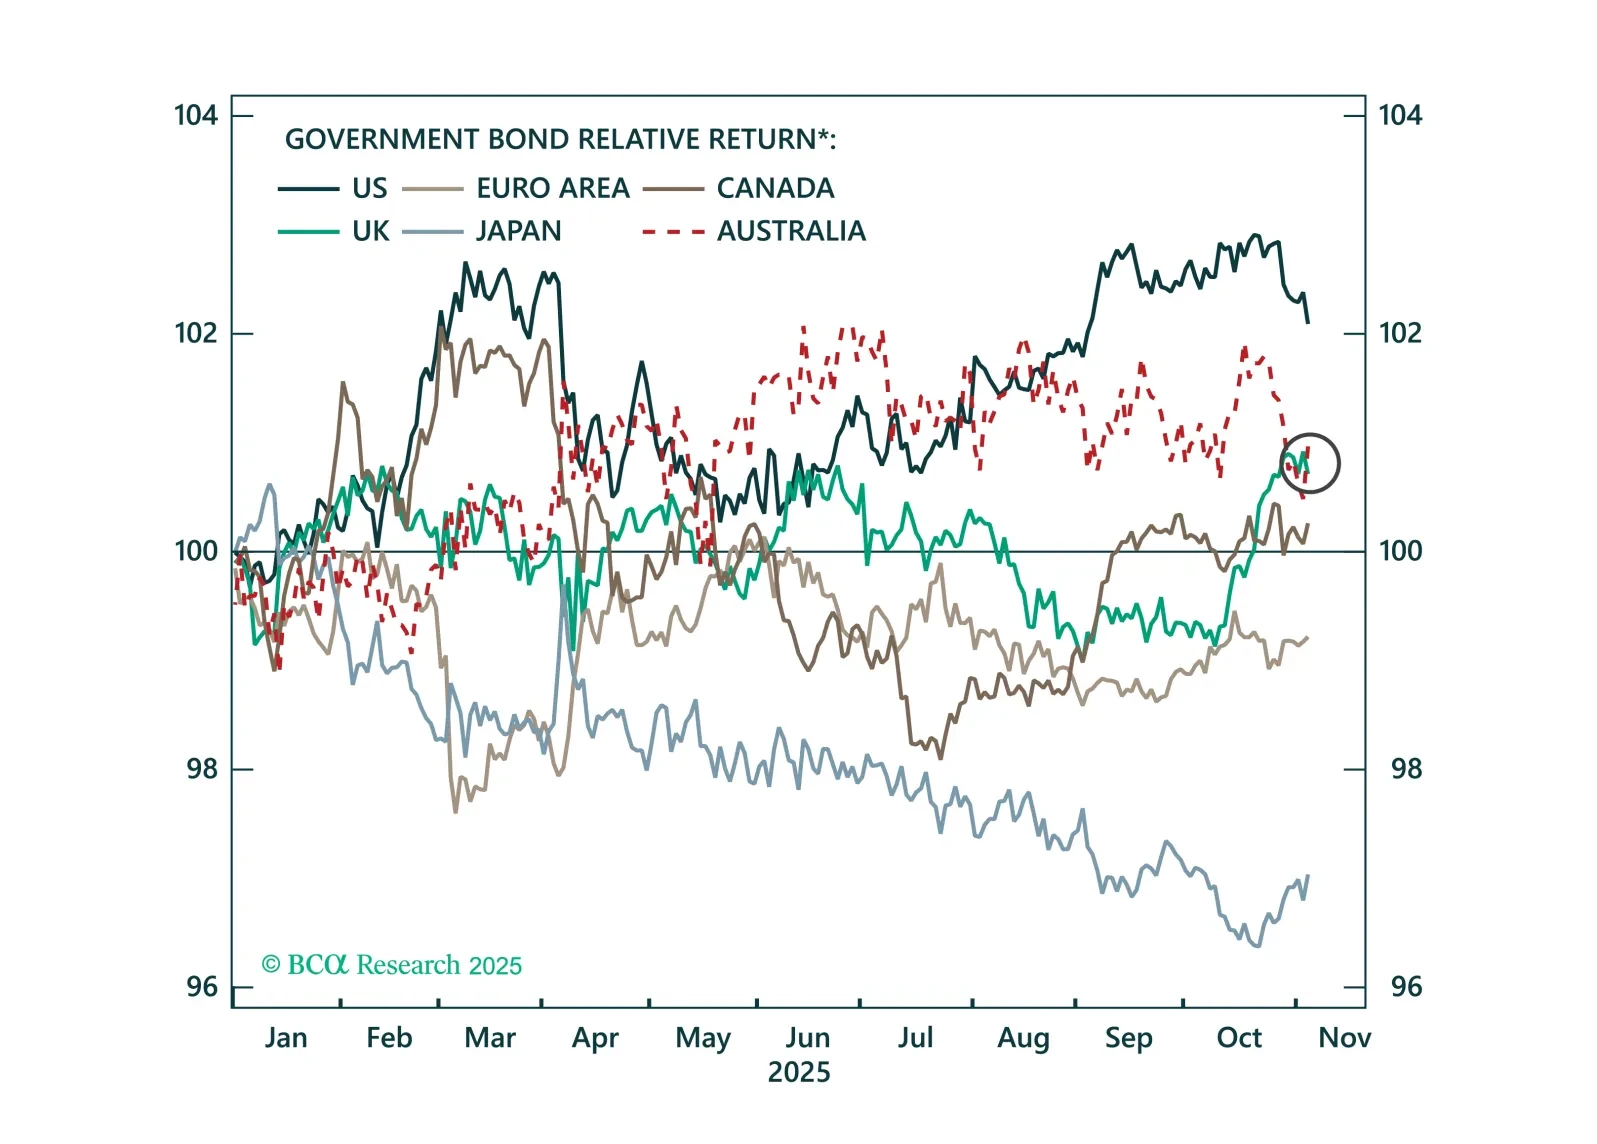
イングランド銀行は秋の予算が可決された後、12月に利下げを再開します。本日のストラテジー・インサイトでは、これが英国債とポンドにとって何を意味するのかについて議論します。
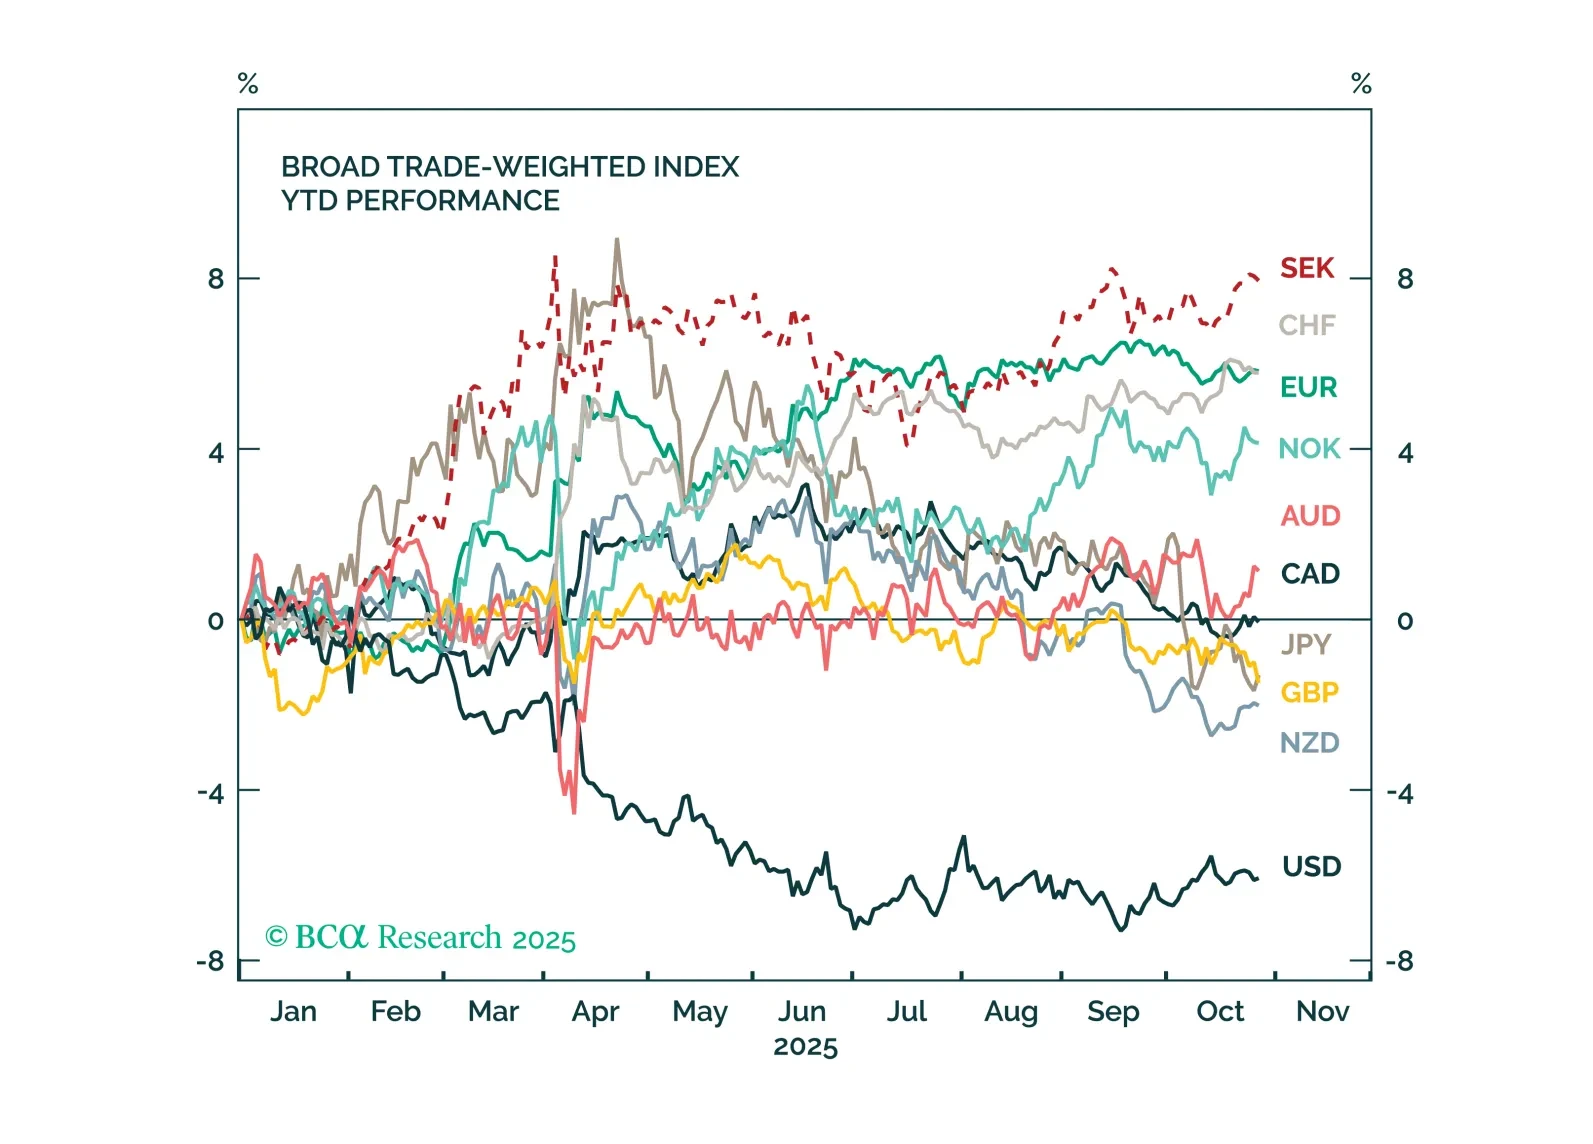
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。

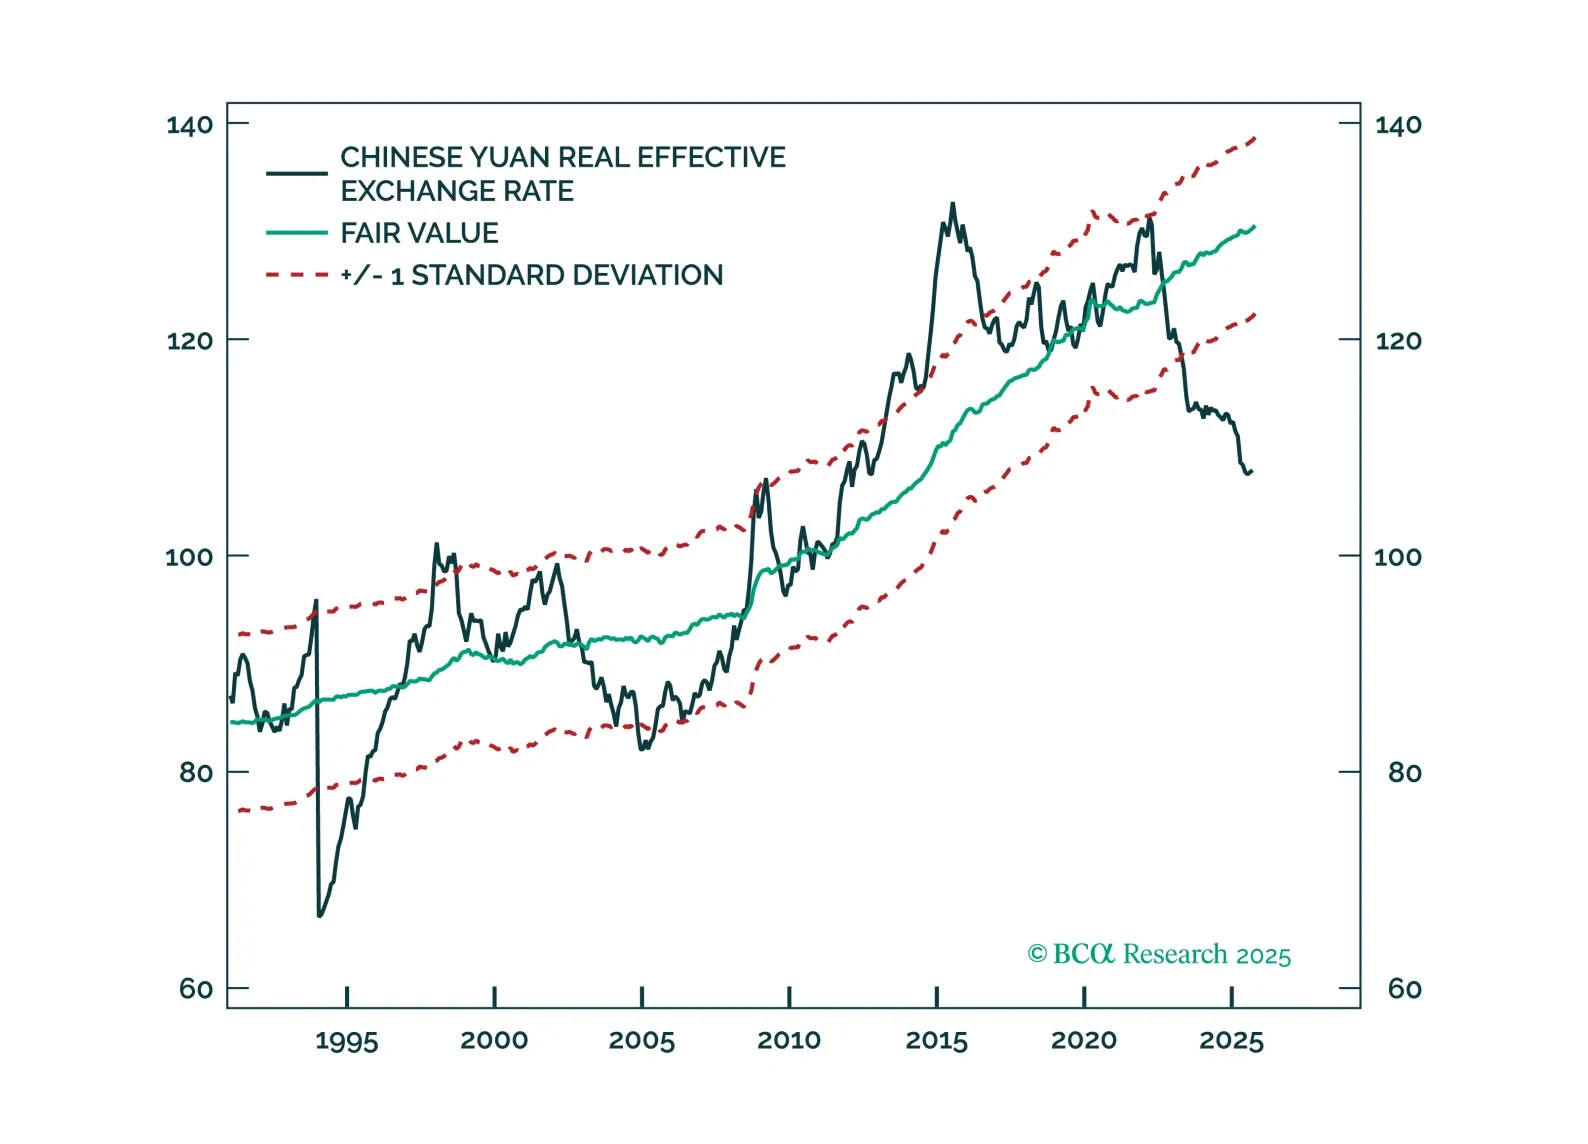
北京が静かに人民元の強化に転じ、深いバリュエーションディスカウントが数年にわたる上昇の舞台を整えています。最新のFXインサイトでは、今後1年間で人民元が米ドルに対して6.5〜6.8まで上昇すると見ている理由を探ります。

同じ政策金利でも、全く異なる期待。私たちは、FRBとイングランド銀行の政策収束が年末に向けたフィクスト・インカム取引の鍵である理由を分析します。
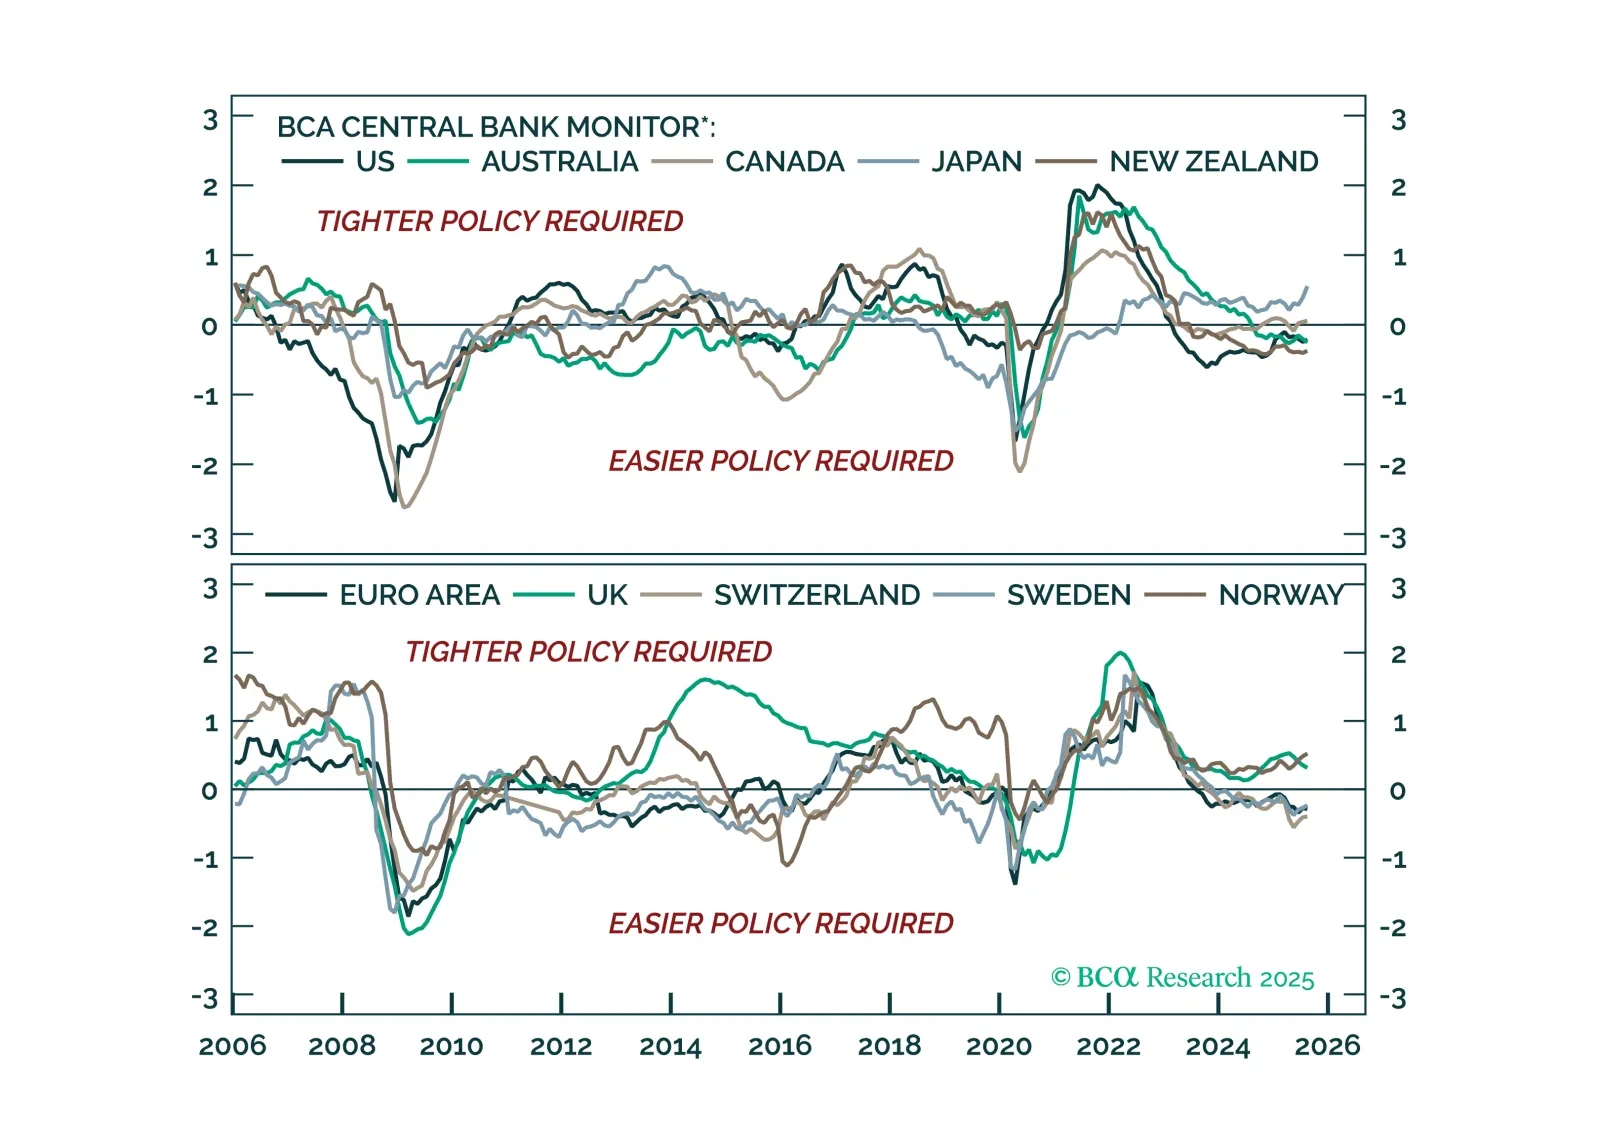
金融政策の相違が再び浮上しています。私たちは、主要中央銀行の現在の政策姿勢を評価するためにBCAのセントラルバンクモニターを活用し、債券市場および為替市場における戦術的な機会を強調します。
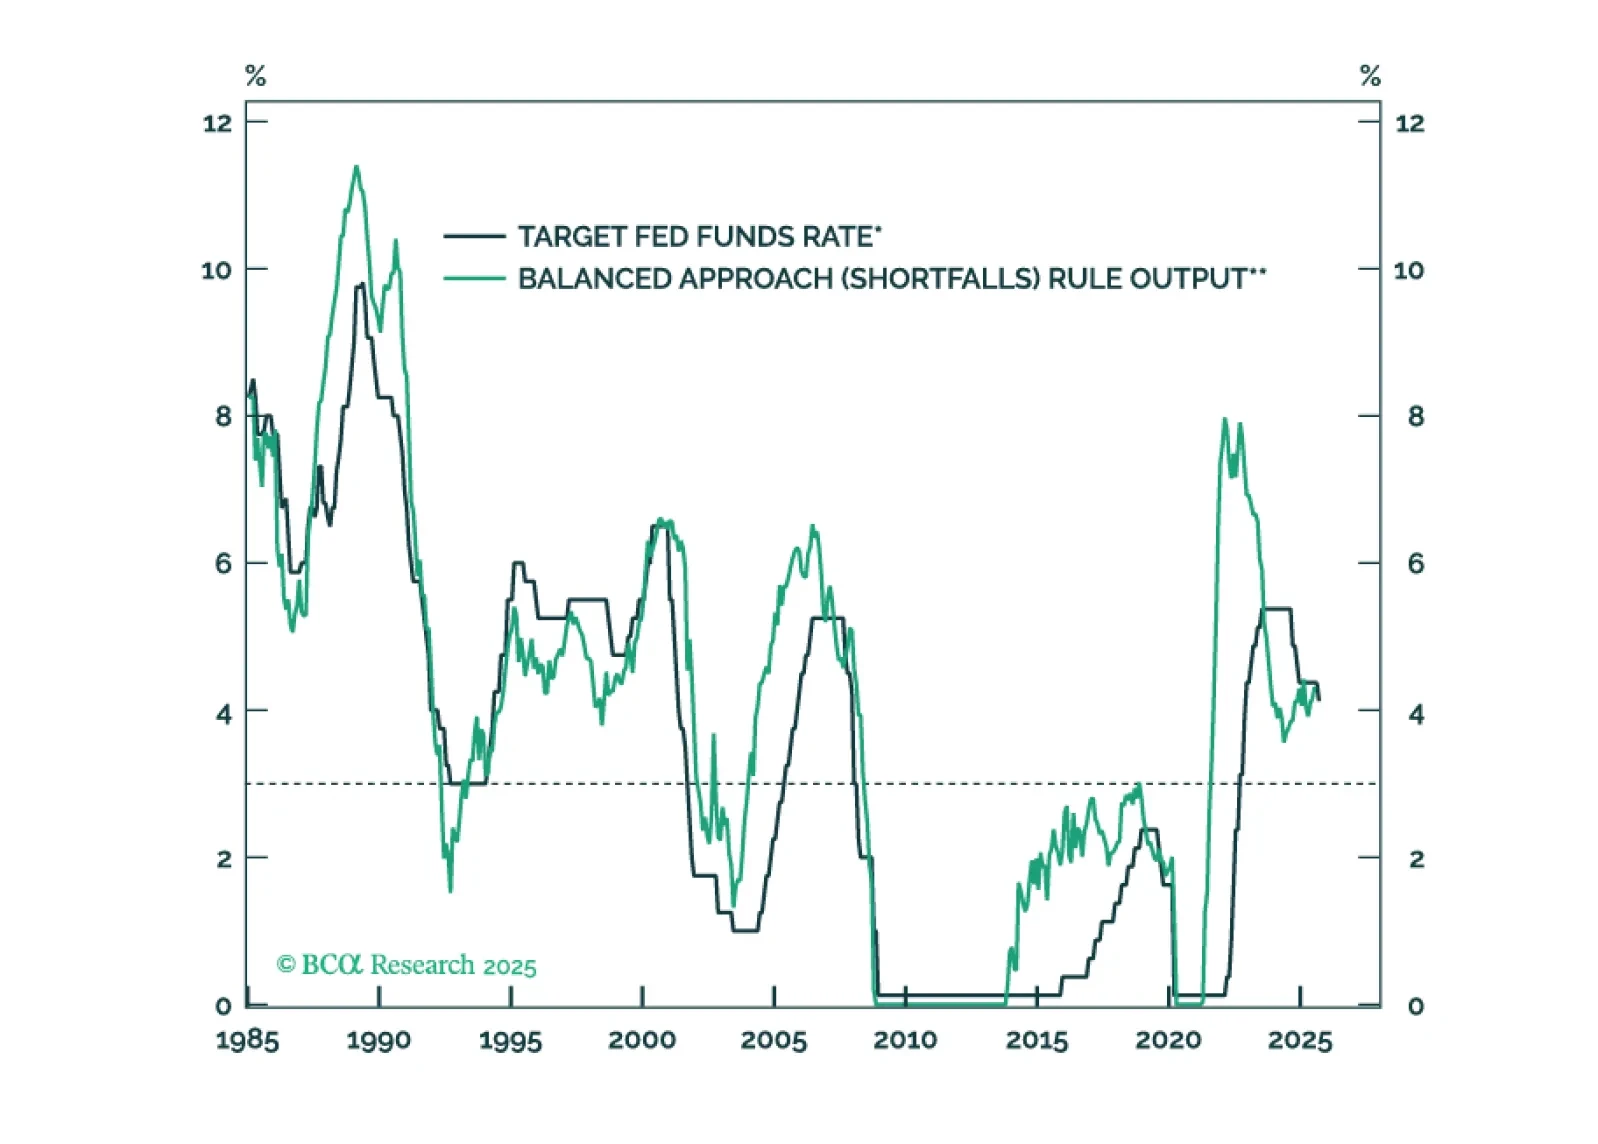
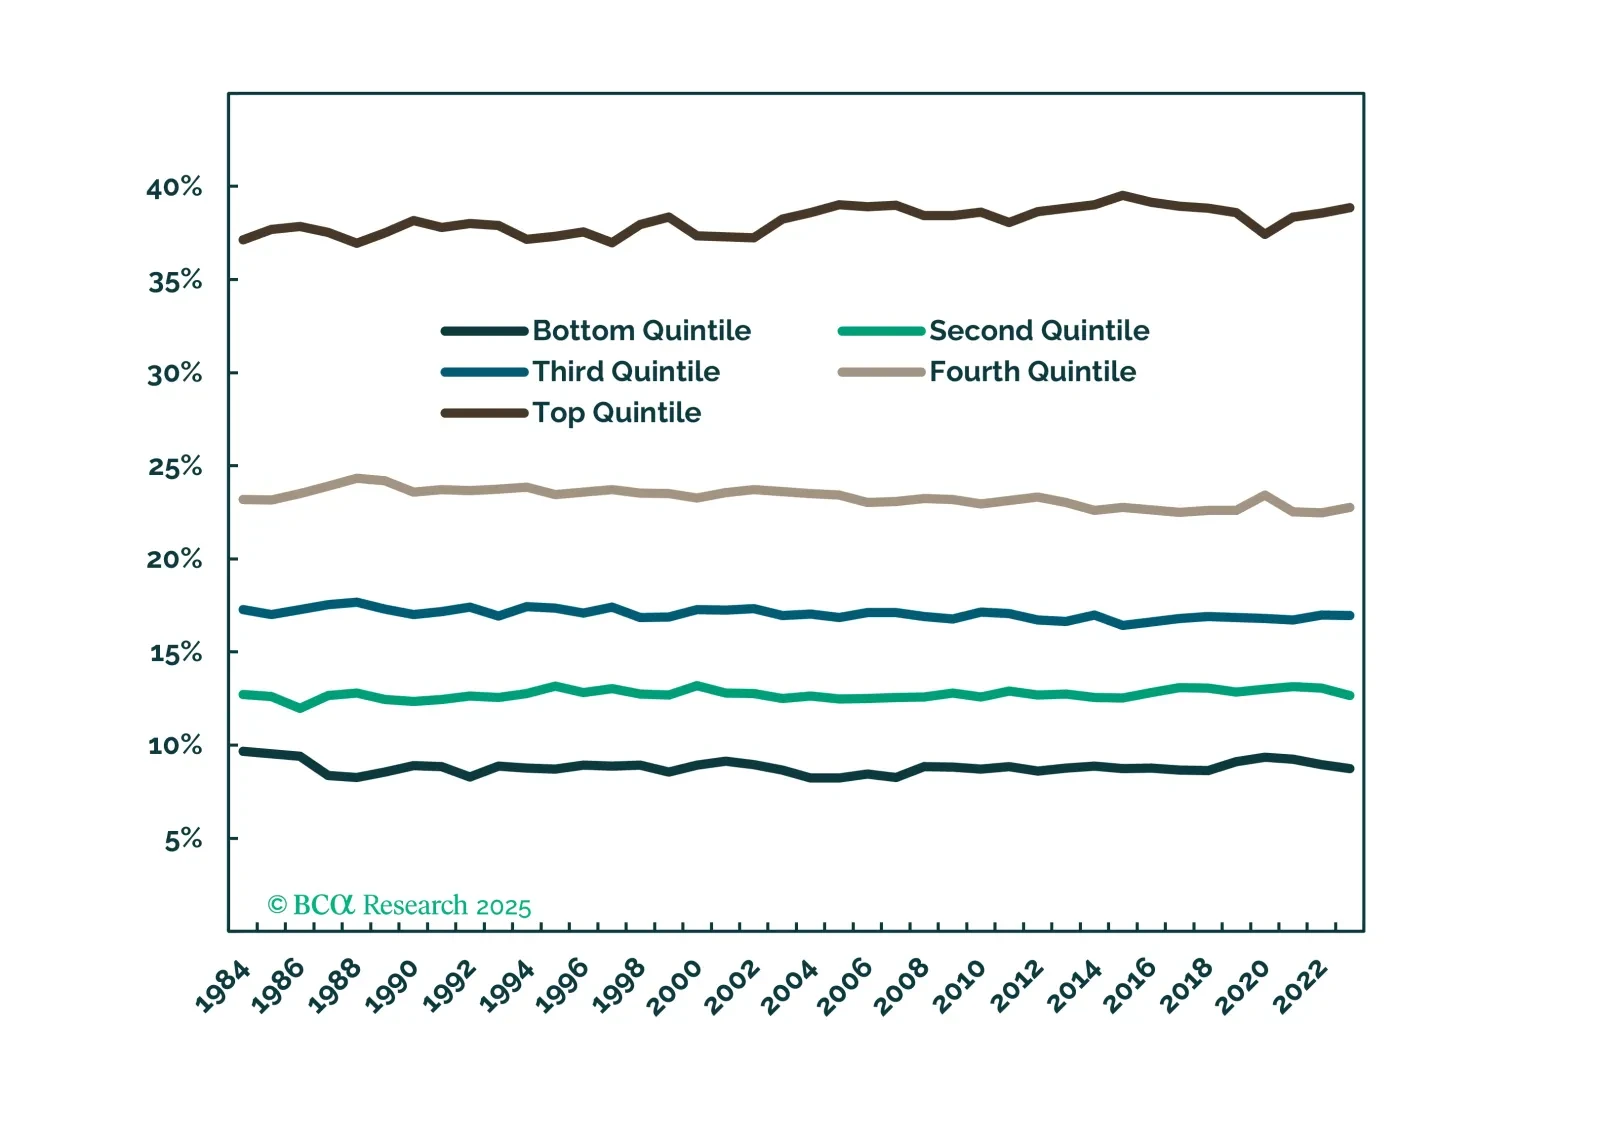
リスク資産に反対する時期ではまだありませんが、富裕層世帯やAI関連の資本的支出が揺らぐ労働市場にもかかわらず景気拡大を維持できるというますます人気のある考え方には反対します。
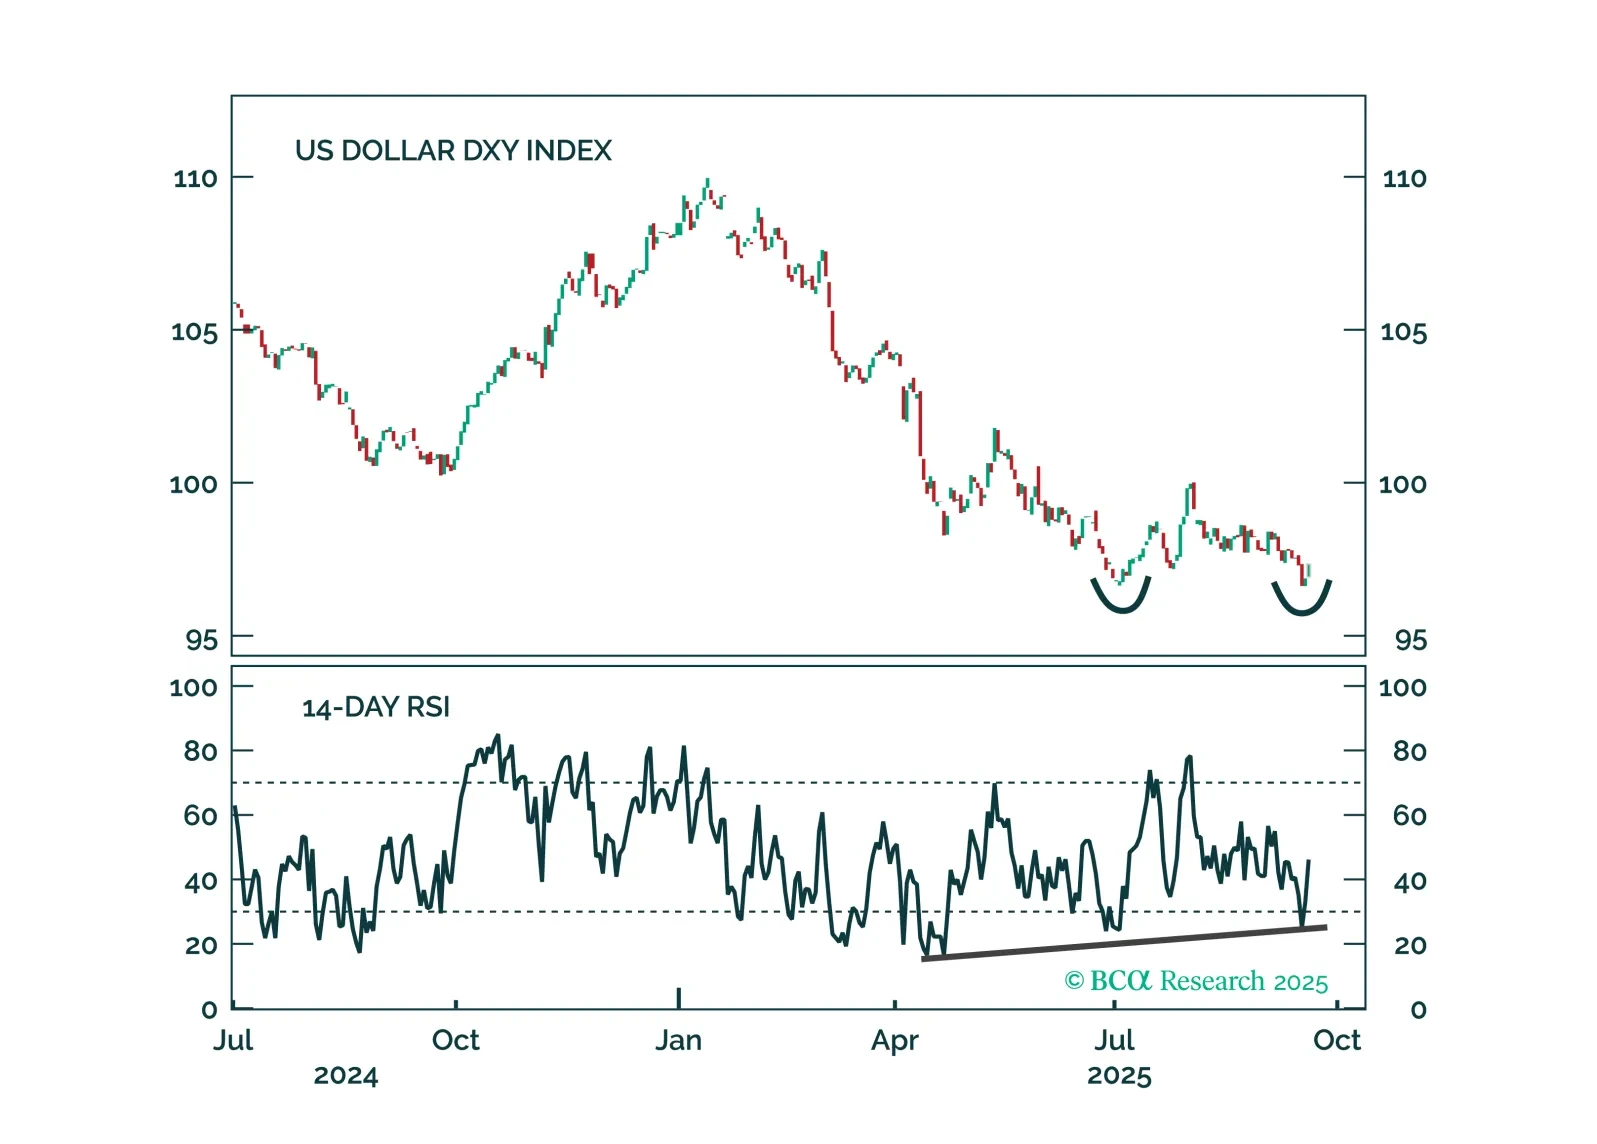
FRBは2025年の残り期間で誤って価格付けされています。我々はなぜドルが反発する準備ができているのか、そしてそれに向けたトレードのポジションを説明します。