Manufacturing
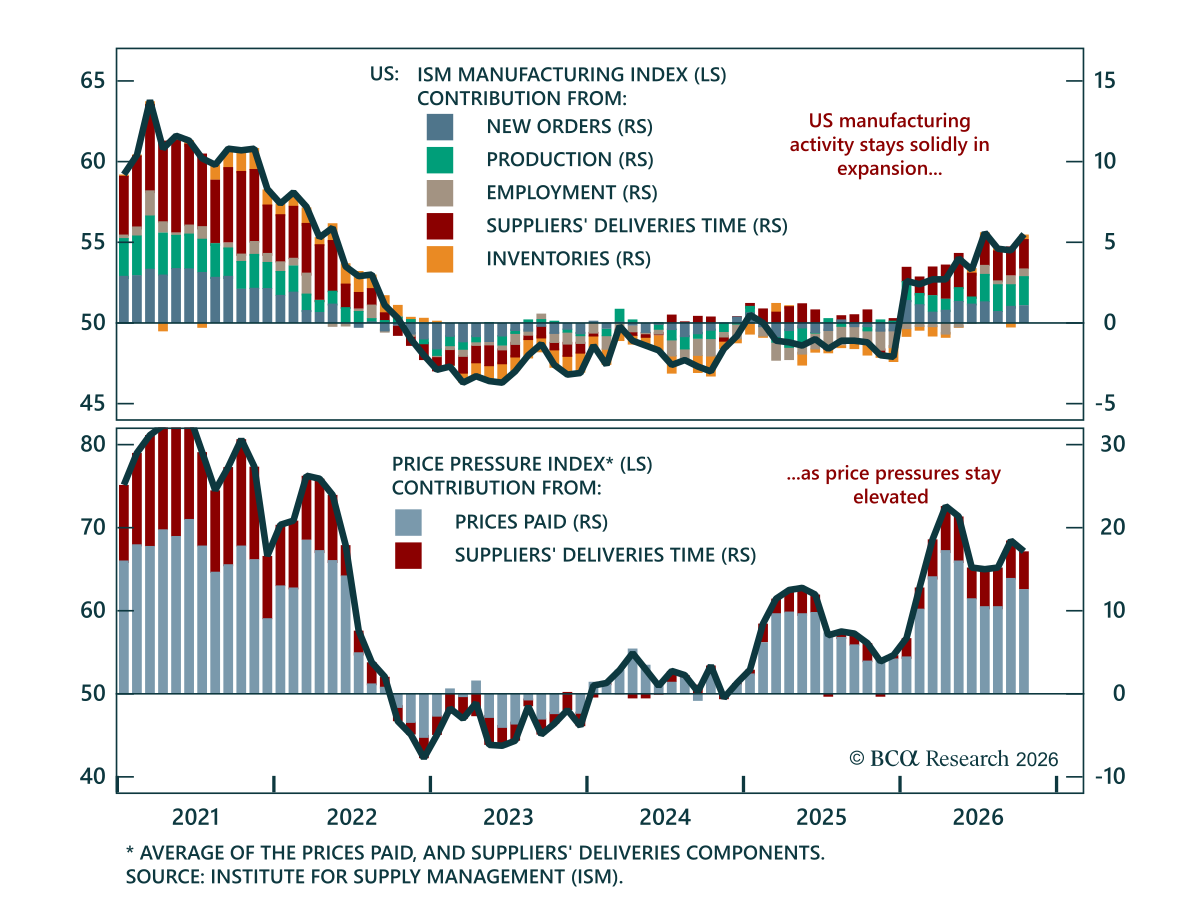
10月のISM製造業PMIは強靭な米国の経済環境を裏付けており、債券に対して株式をオーバーウェイトする姿勢を支持する。 同指数は55.5に上昇し、堅固に拡張ゾーンに留まって市場コンセンサスを1ポイント上回った。個別の構成項目でも強さが示されており、生産は2ポイント超上昇して59となり4年ぶりの高水準となった一方で、新規受注は55.5へとわずかに上昇した。雇用は拡張を維持し4か月連続で約52の水準で推移しており、これは1年前の45未満の水準からの大幅な改善であり、労働市場の強まりを示す証拠が増えているのだ。…
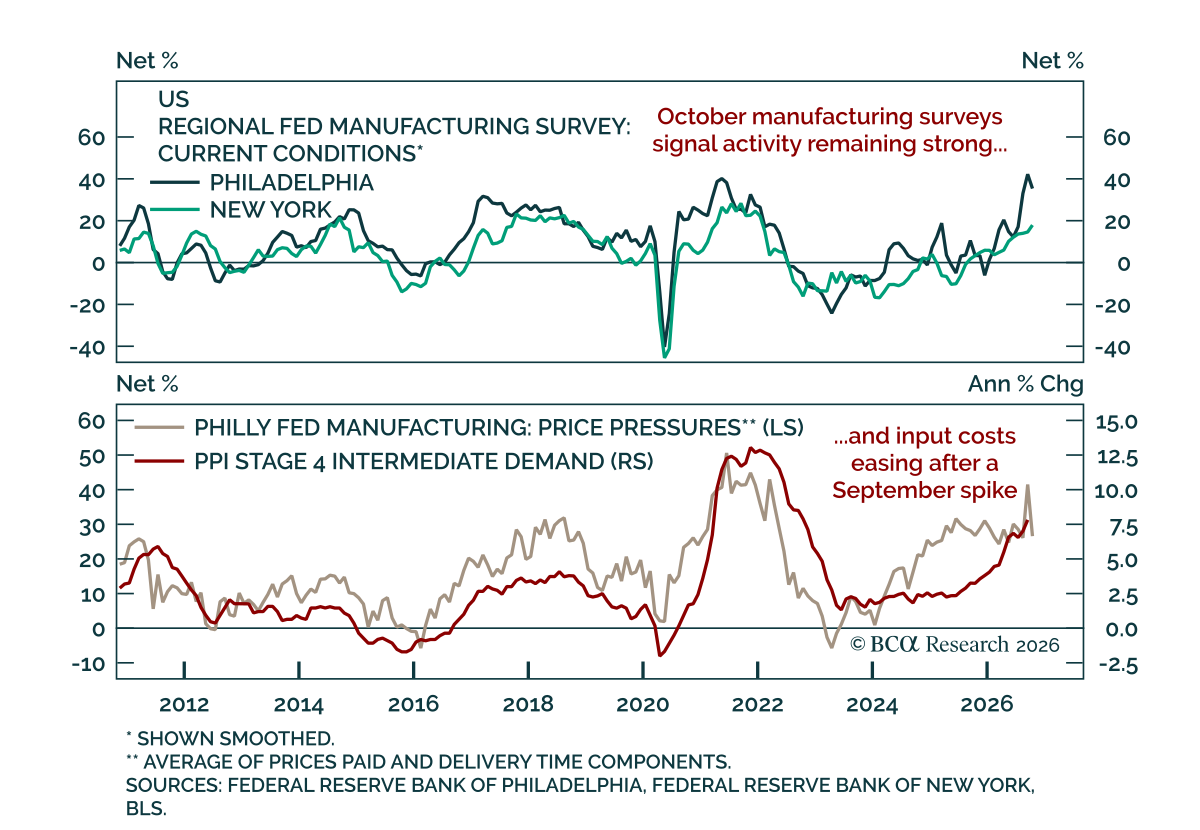
フィラデルフィア連銀の調査は10月の製造業の勢いが堅調であったことを示している。総合指数は37.8から20.9へと予想より大きく低下したが、それでも拡張を示しており歴史的に高い水準にある。新規受注、雇用、労働時間は鈍化したがいずれも拡張圏にとどまった。特別質問では回答企業の半数が来年の設備投資を増やすと見込み、減らすと答えた企業はなかった。地区の製造業の裾野が広いことからフィラデルフィア連銀の調査は他の地域調査より重みがあり、一方でNY連銀のEmpire…
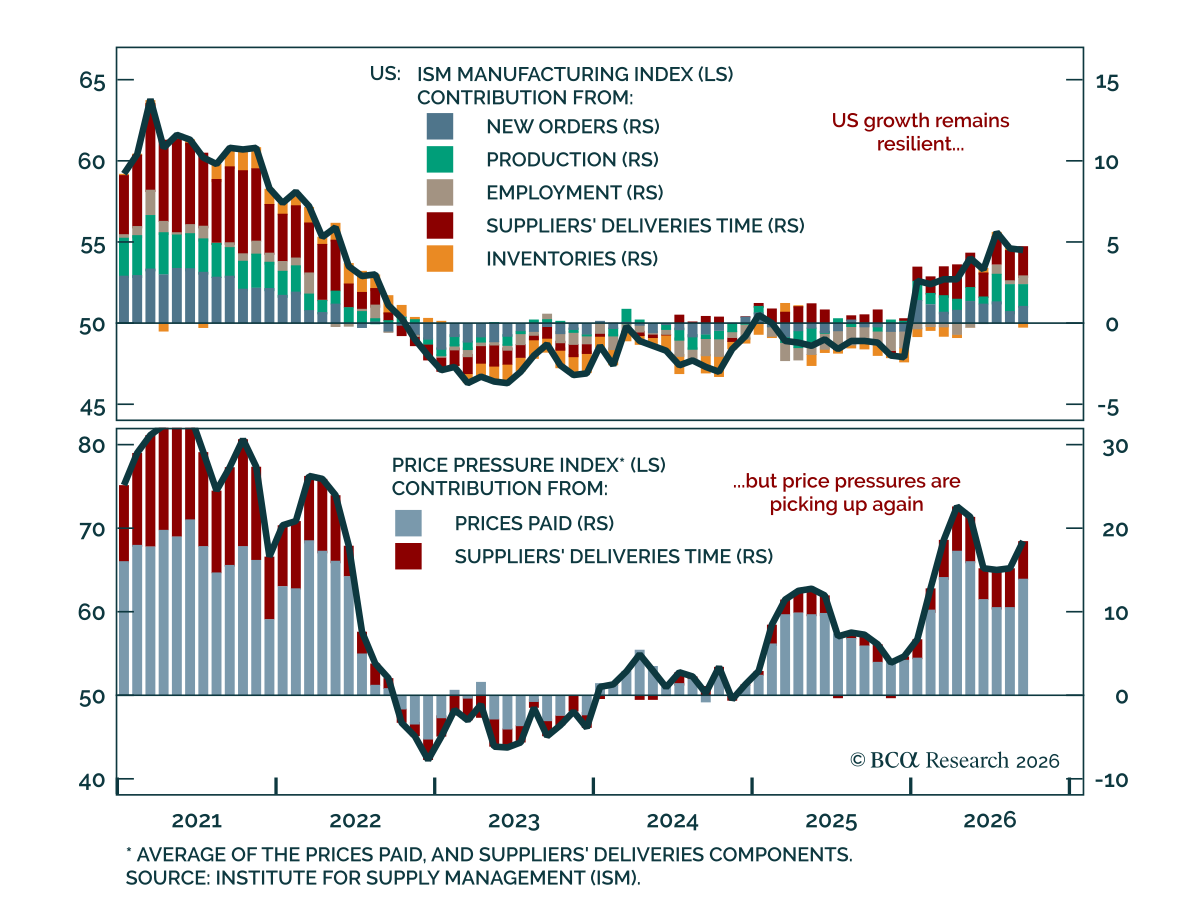
9月のISM製造業は米国の堅調な成長と上昇する物価上昇圧力を示したが、なお過熱の明確な兆候は見られない。総合指数はほぼ横ばいの54.5で、予想をやや下回ったものの景気拡大圏にとどまっている。構成もほとんど変わらず、生産は小幅に低下した一方で新規受注と雇用は増加した。…
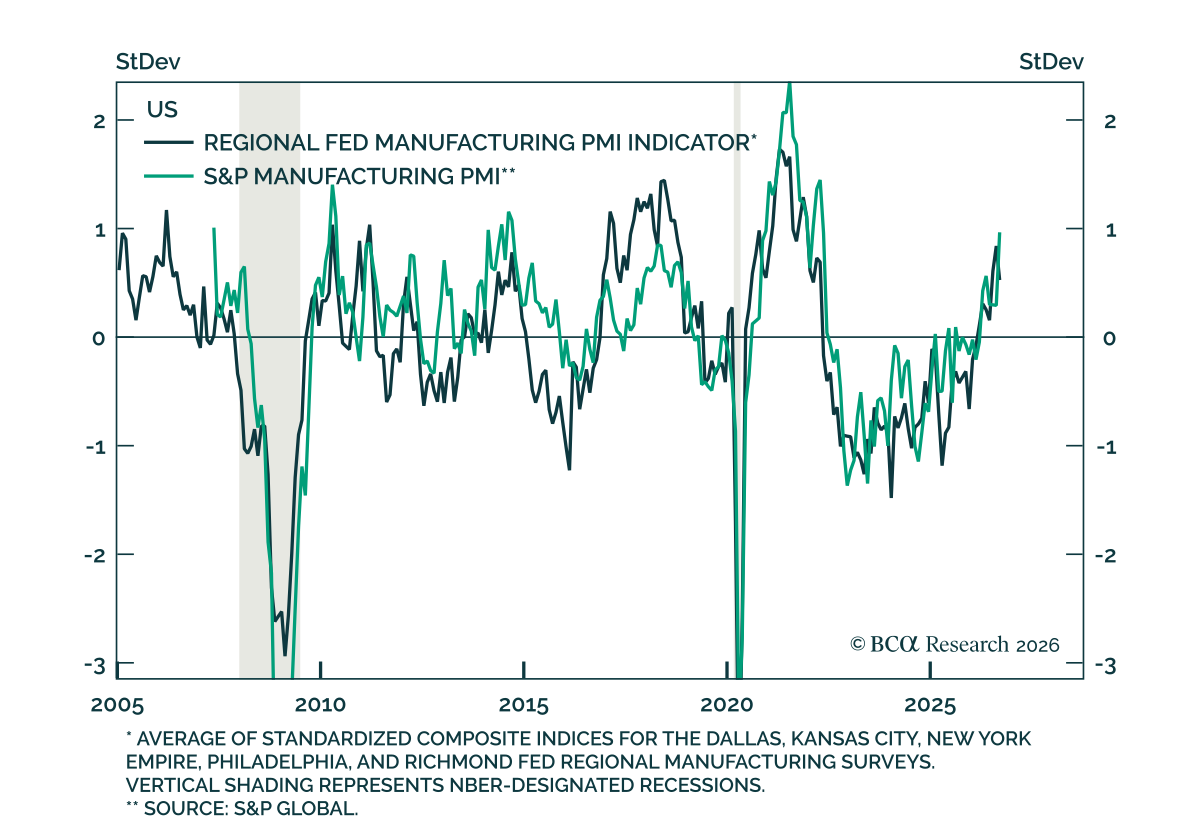
地域連銀の製造業調査は9月に鈍化したが依然として堅調な成長を示している. 今日のダラス連銀の発表で、9月分の5つの製造業調査が出揃い、そのうち4つは主要指標が鈍化した。先週のフラッシュ製造業PMIが2022年以来の高水準に跳ね上がったにもかかわらず地域調査は軟化したが、平均では依然として過去数年の高水準付近にある。これらの調査を主に基にしている当社の設備投資意向指標も、4年以上で最高水準に達した後、9月に低下した。…
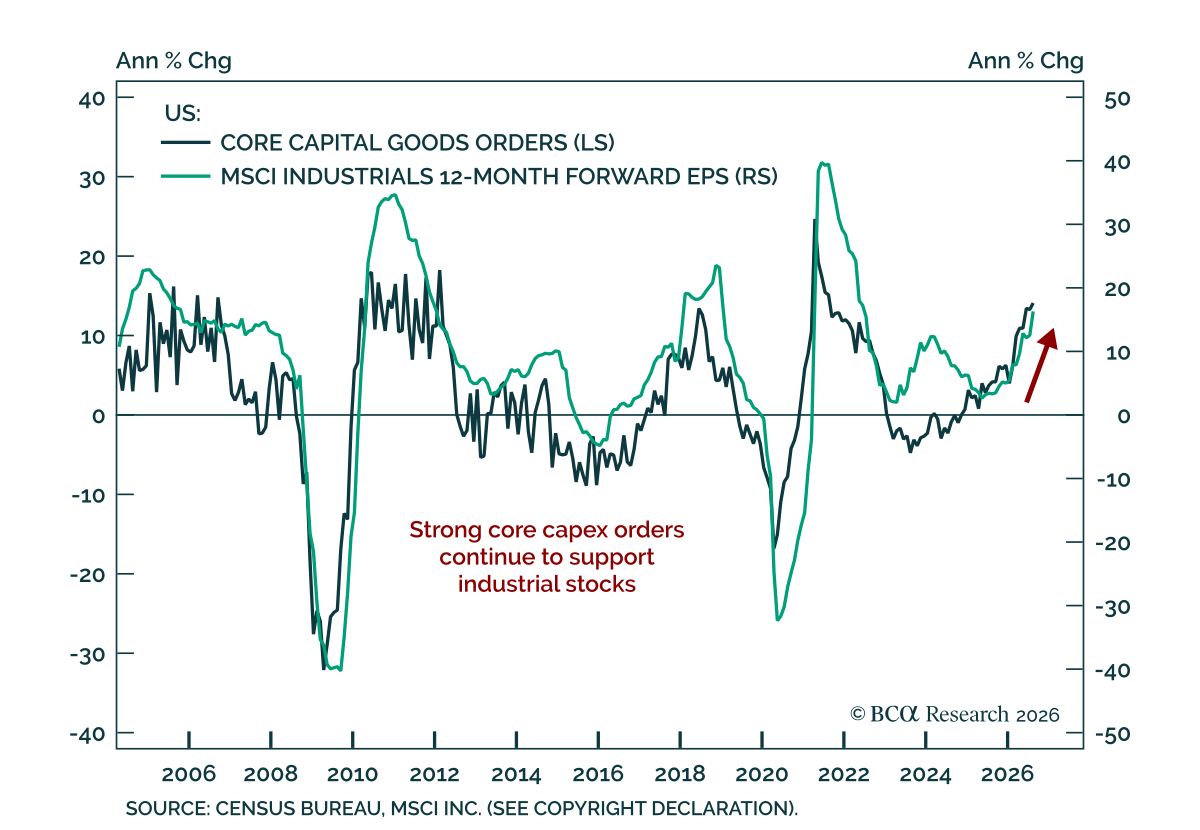
強いコア資本財受注は、S&P 500に対するIndustrialsのオーバーウェイトの正当性を強化している。 米国の8月のコア資本財受注は前月比1.6%増となり、7月の上方修正された前月比0.6%増を受けての上昇である。受注は前年比で約14%増と2021年以来の速い伸びである。コア財の出荷は7月の前月比1.4%増の後、8月は前月比0.6%増だった。…
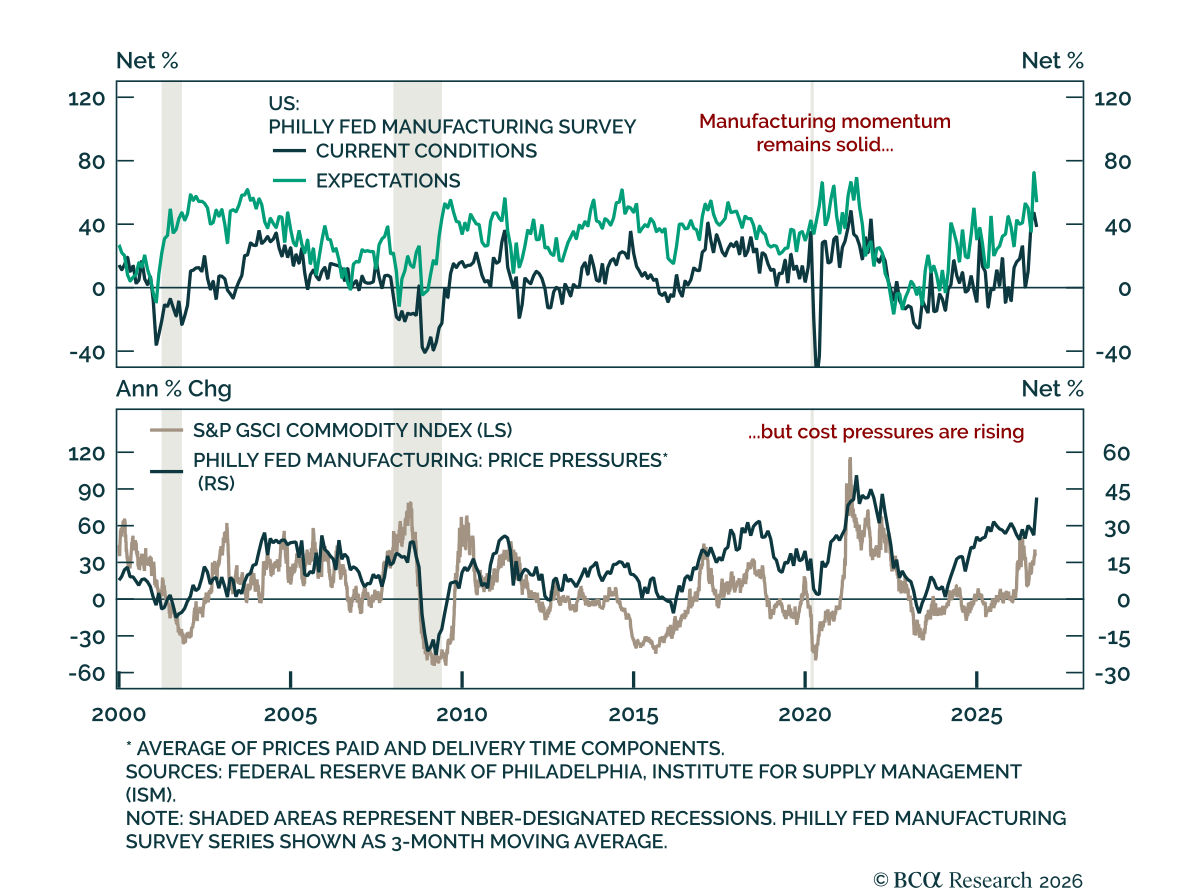
9月のフィラデルフィア連銀の調査は、製造業の勢いが維持されていることに加え、価格圧力が再燃していることを示した。 そのヘッドライン指数は予想ほど下がらず、47.3から37.8となった。報告は今週初めに発表された NY Empire survey と一致しており、製造業活動はまずまずのペースで拡大を続ける一方でインフレ圧力が高まっているという内容である。他の同種の調査と同様に変動が大きいものの、この地区は製造業の裾野が広いためフィラデルフィア連銀の調査の方がより重視される。…
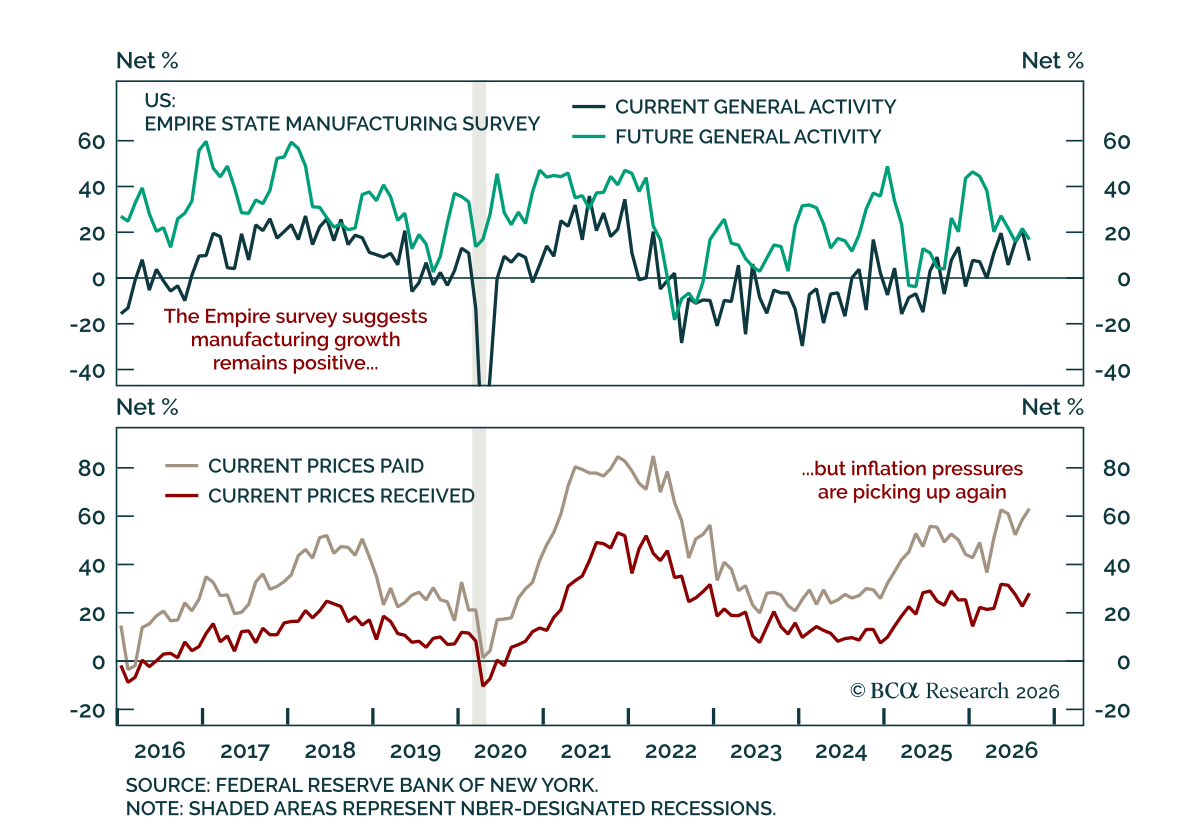
9月のEmpire調査は予想を下回り、製造業の活動は鈍化し価格圧力は強まった。 見出し指数は20.6から7.6へと予想以上に低下し製造業の成長が鈍化したことを示すが、それでも6か月連続の拡大を示している。企業は依然として楽観的であり、6か月先の期待はプラス圏で安定していた。…
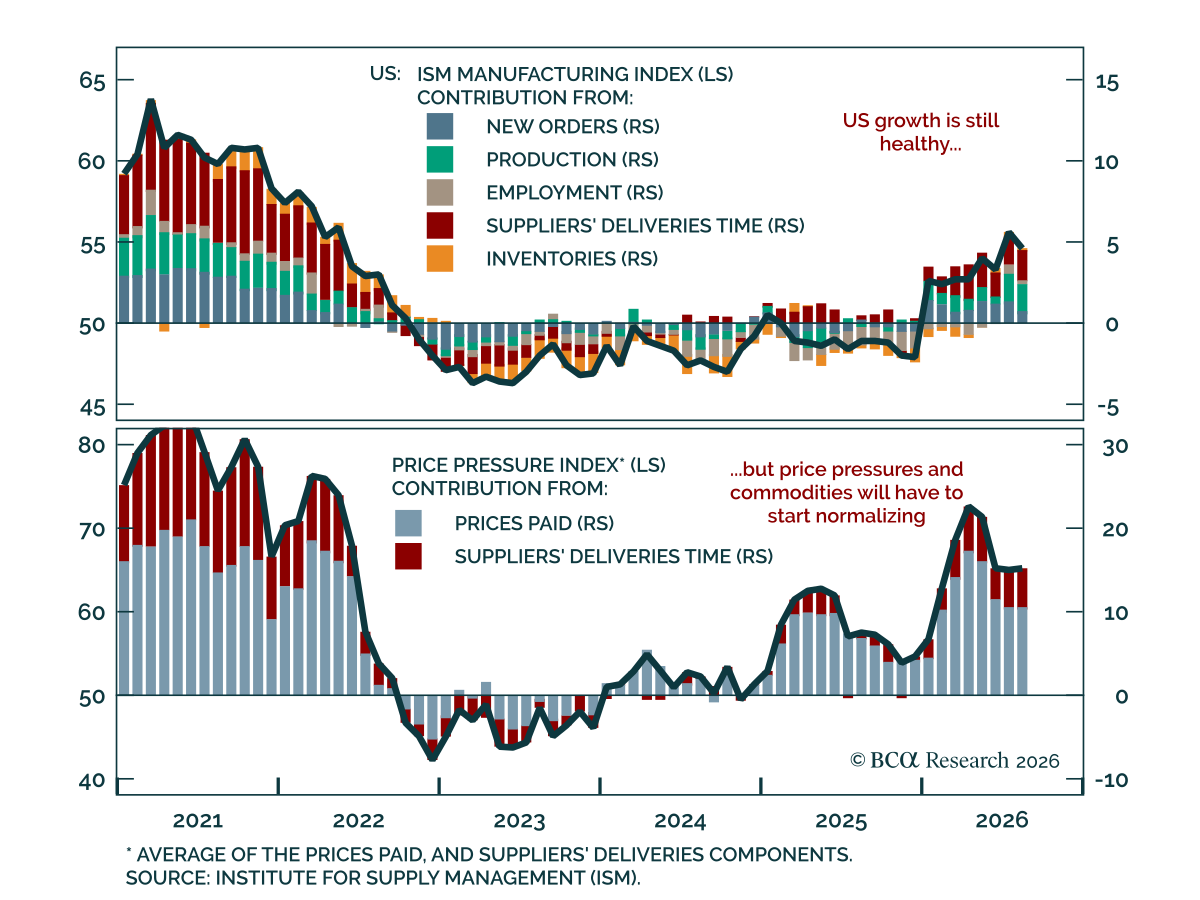
8月のISM製造業レポートは拡張が続いているものの勢いが鈍化しているという堅調な内容を示した。一方で、より強いパイプライン上の物価圧力は依然として高水準のコモディティ価格に結び付いている。 主要指標は55.6から54.6に低下し、予想を下回ったが依然として拡張を示している。生産はほぼ横ばいであったが、新規受注は56.7から53.7に低下し、雇用は52.8から51.2に緩和したものの、いずれも拡張圏にとどまっている。…
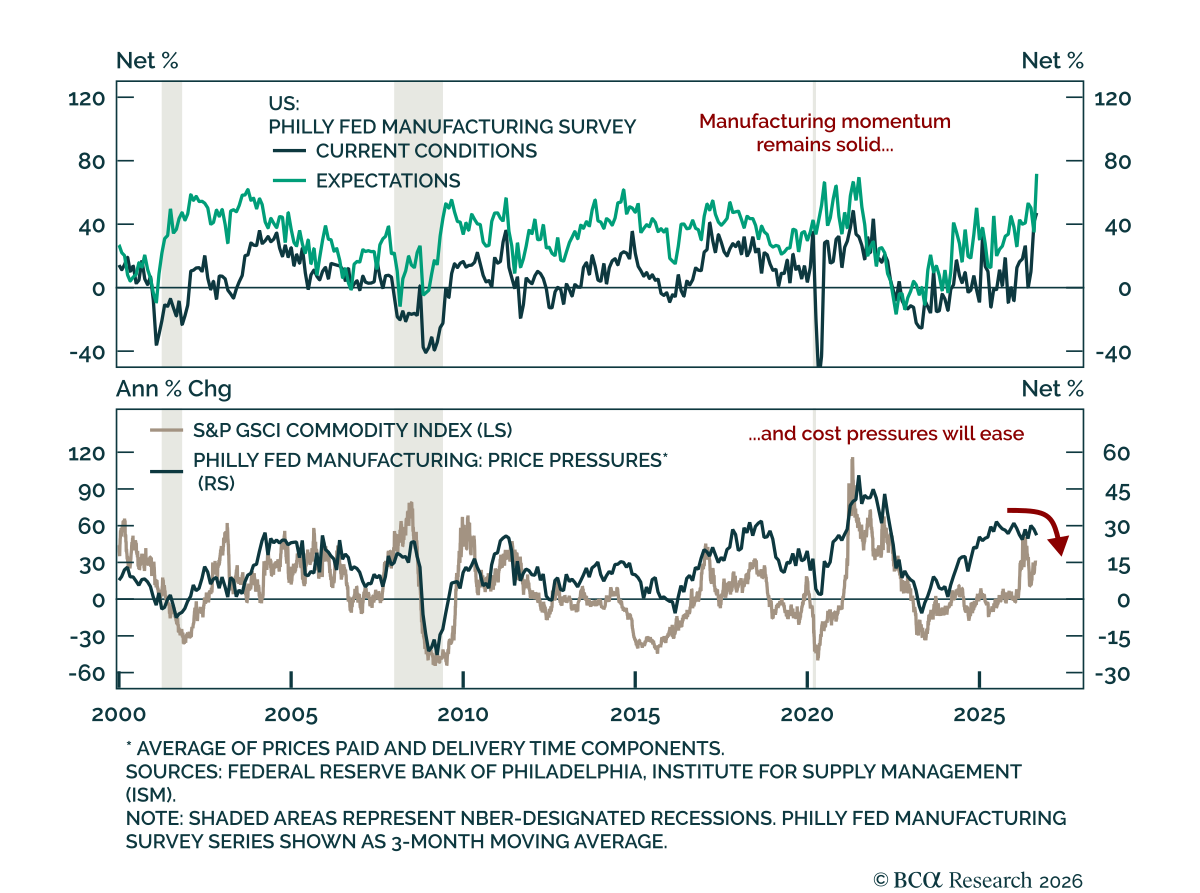
8月のフィラデルフィア連銀の調査は、価格圧力が再燃することなく製造業の勢いが強いことを示している。 ヘッドライン指数は41.4から47.4へ上昇し、24.8まで低下すると見込まれていた予想を大きく上回っており、ほぼ5年ぶりの高水準である。 この結果は今週初めに発表された強い Empire manufacturing survey とも整合している。 両調査とも変動が大きいが、同地区は製造業の裾野が広いためフィラデルフィア連銀の調査の方がより重みがある。 強さの裾野は広かった。…