Labor Market
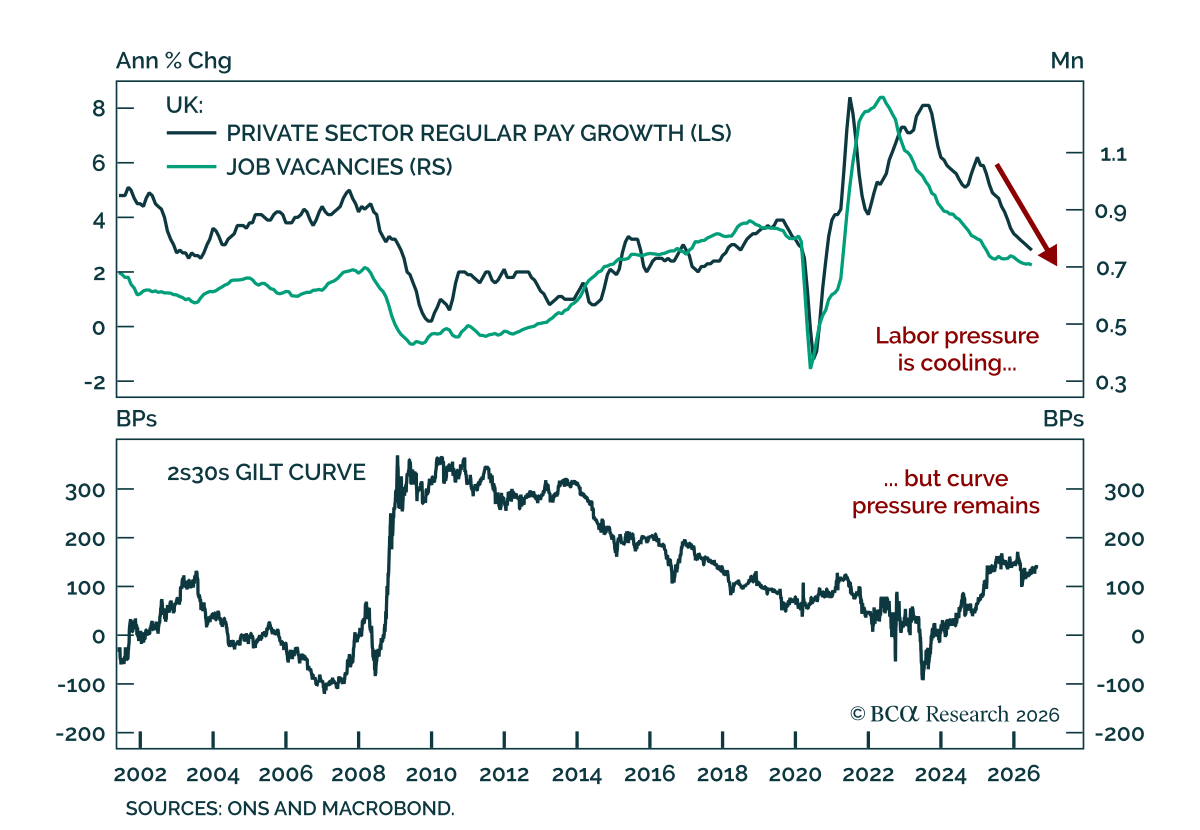
来週発表のCPIとPPIは今朝の雇用統計より短期的なFRBの政策経路を左右する重要度がはるかに高い。ただし、労働市場の引き締まり傾向が年末まで続くなら、2027年に賃金の伸びが再び加速する可能性がある。

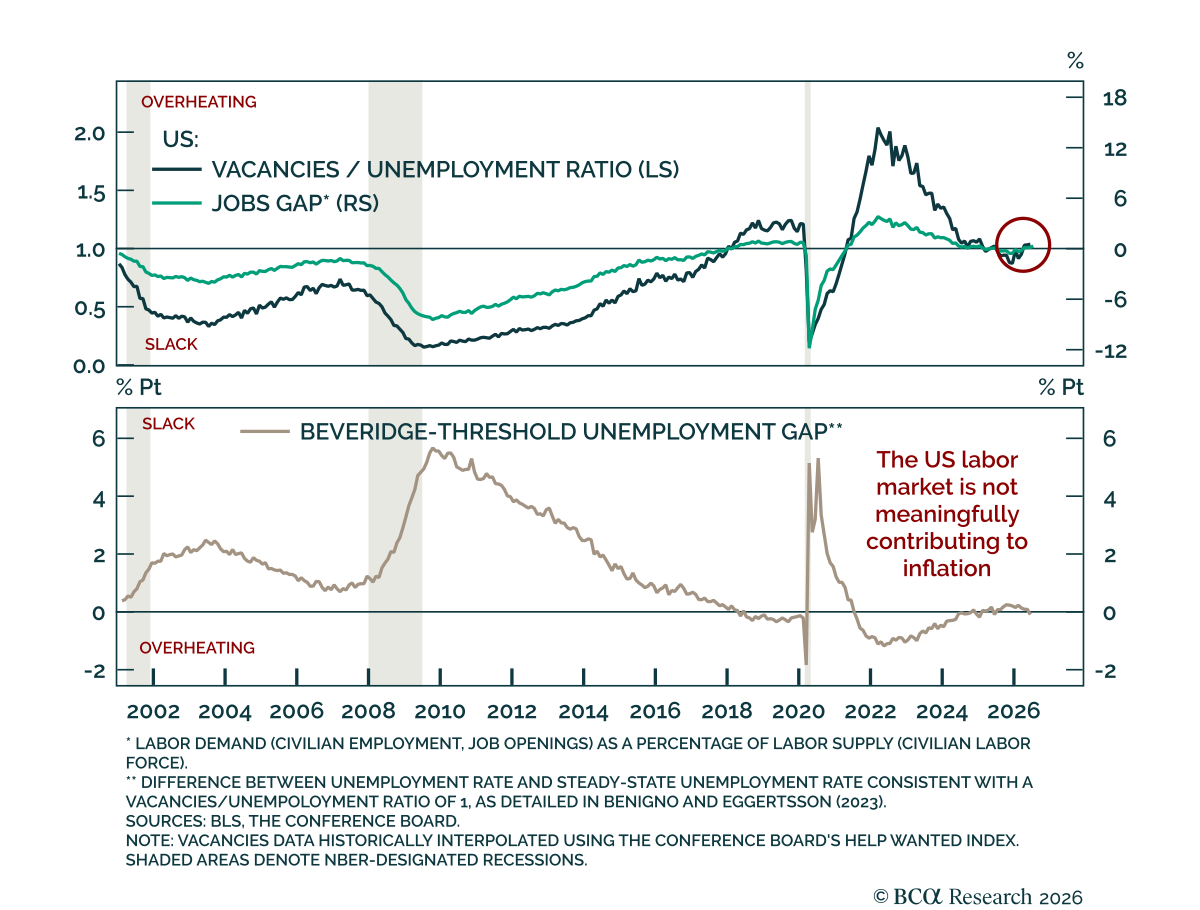
7月のJOLTS報告は予想より弱かったが、それでもインフレ圧力に寄与していない、概ね均衡した労働市場を示している。 求人件数は予想を下回り、前月の下方改定がなければ減少していたはずだが、その下方改定により求人率は4.3%から4.4%に押し上げられた。退職件数は321万件から306万件に低下し、退職率は2.0%から1.9%に下がり、解雇件数も減少した。労働市場の逼迫度の先行指標である退職と解雇の差は、景気循環的な低水準付近にとどまり、加速の兆しは見られない。…
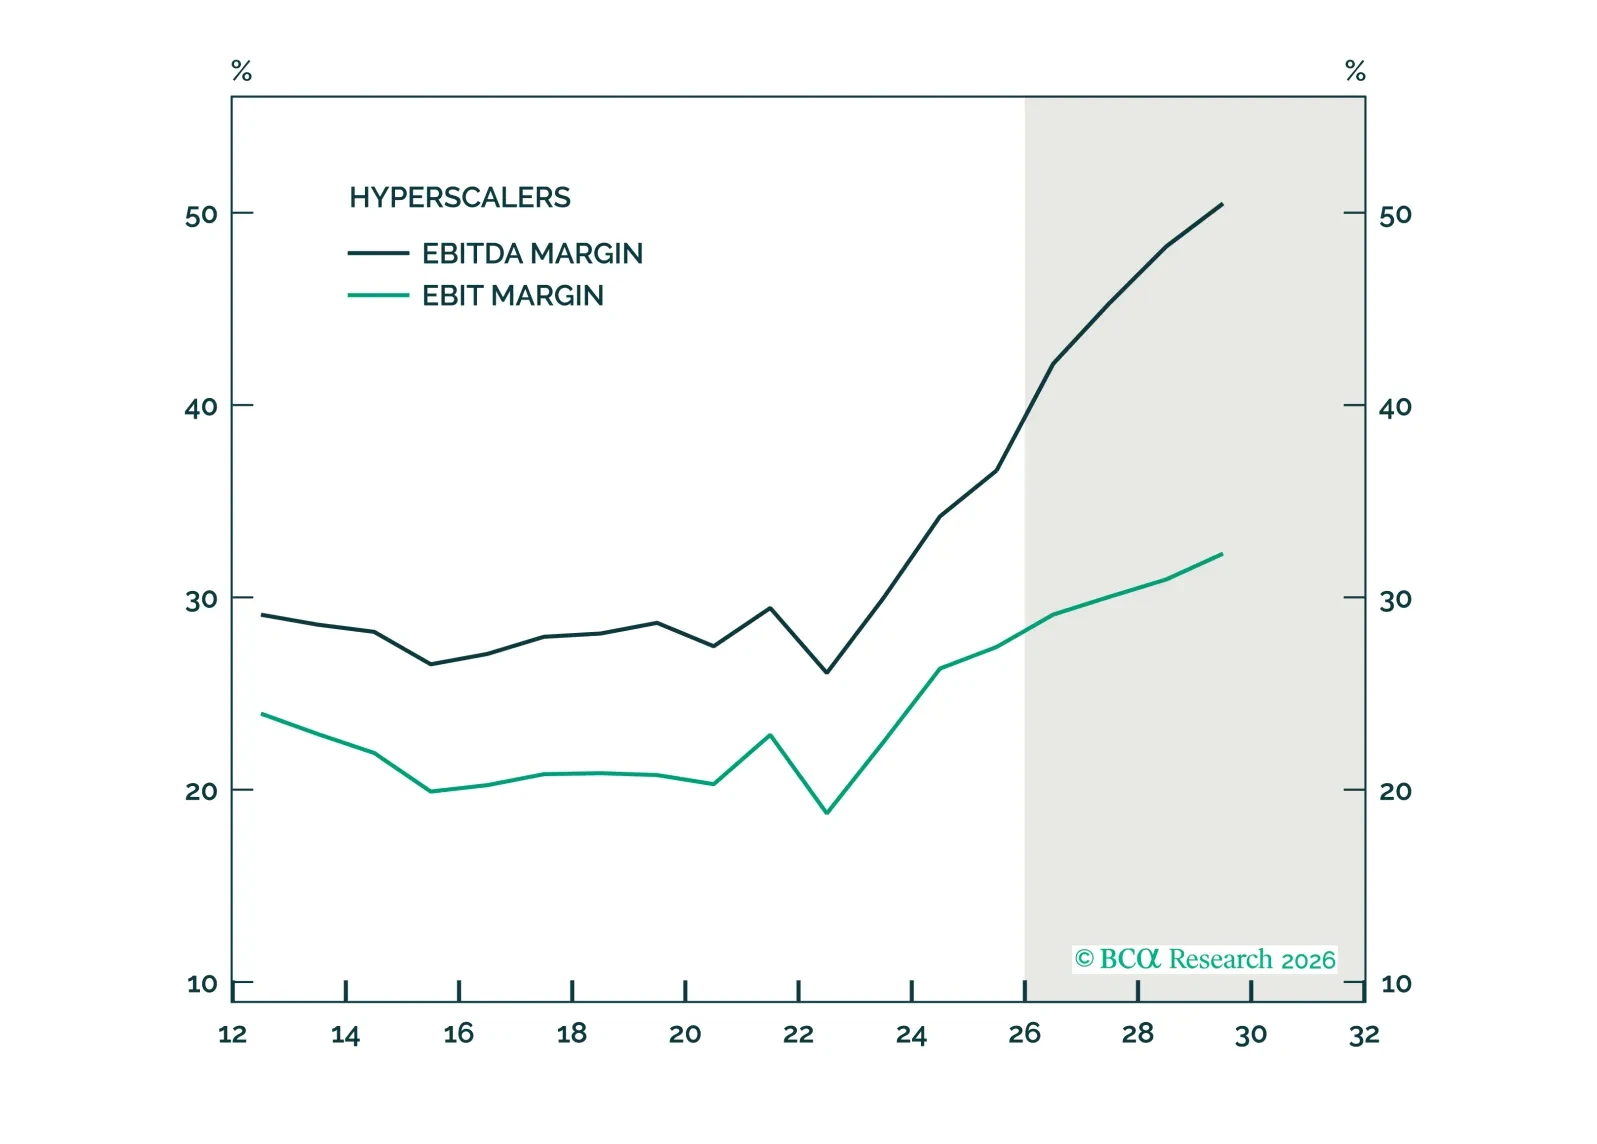
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
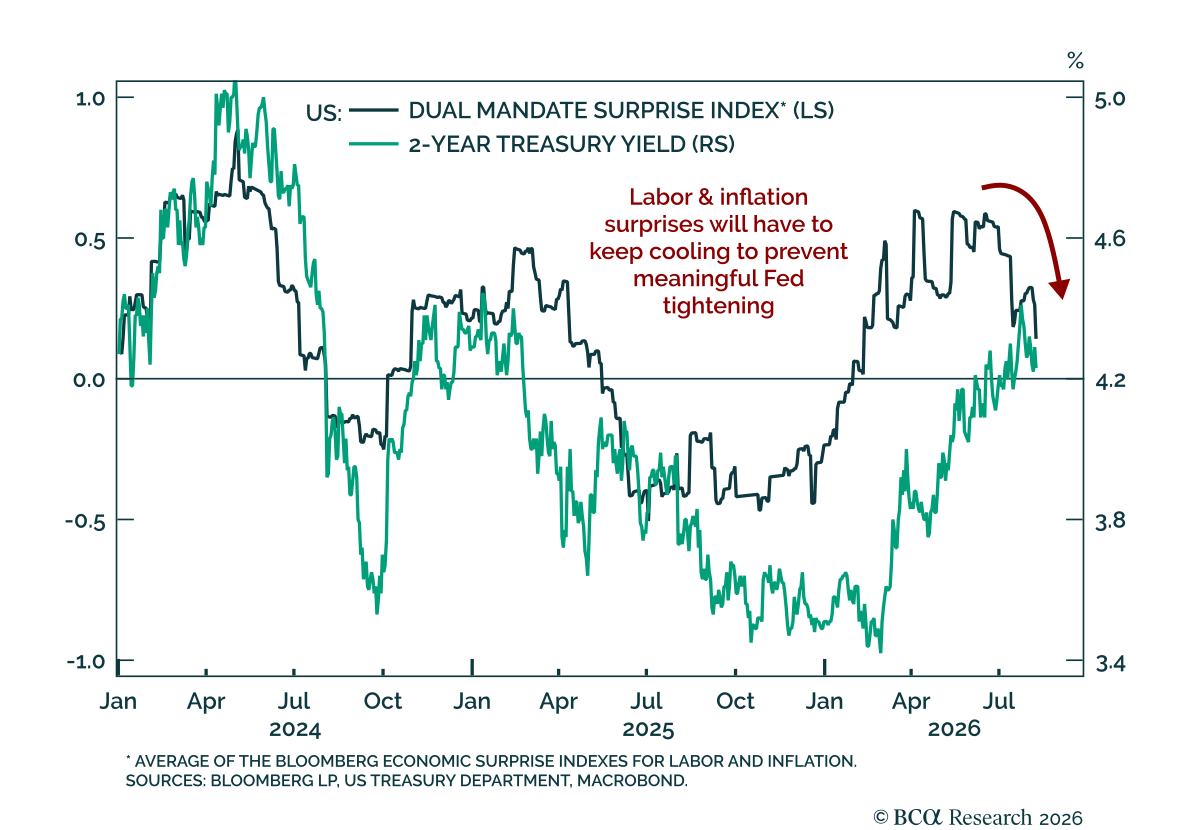
7月の雇用レポートが予想を下回ったことで、FRBが注視する主要データは引き続き下降に転じており、実質的な引き締めを回避するにはこの傾向が続く必要がある。 当社のDual Mandate Surprise Indexは、雇用とインフレのサプライズを組み合わせ、通常は短期米国債利回りを先行するが、現在は紛争前の水準まで低下している。…
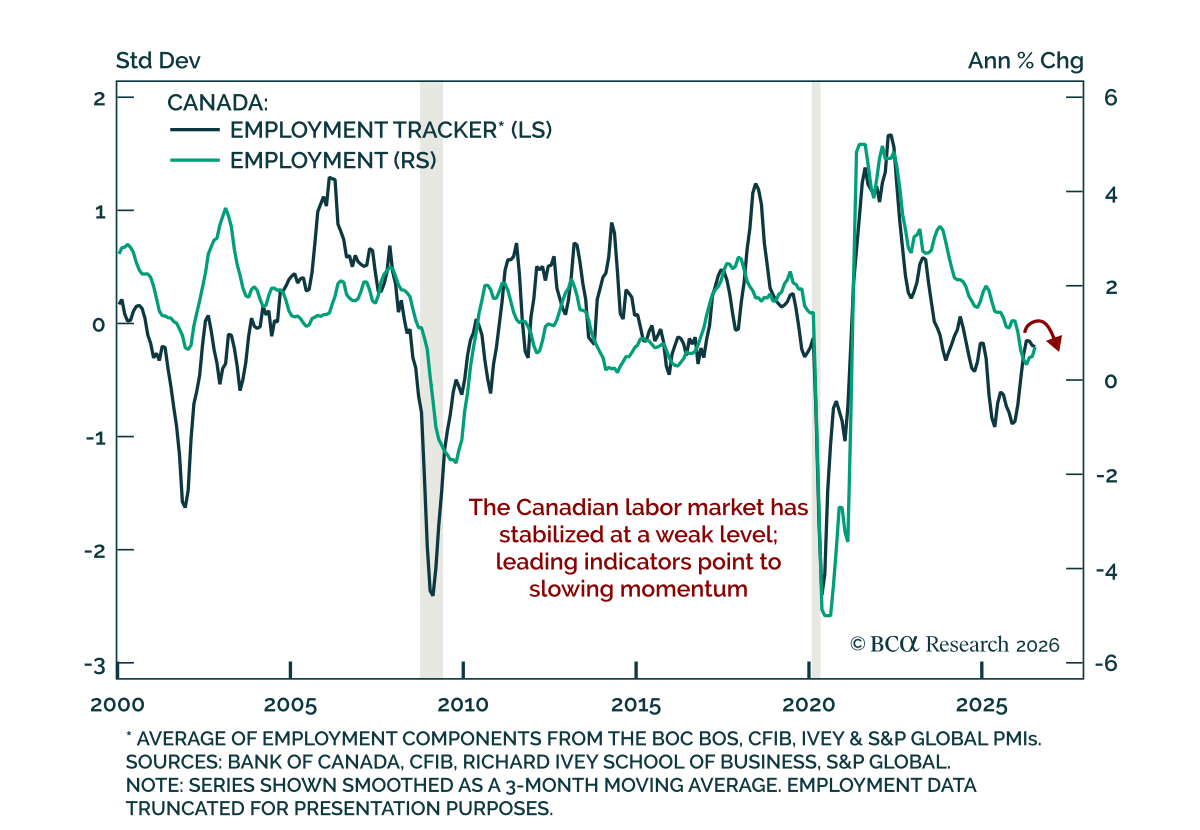
7月のカナダの雇用統計は強い内容だったが、先行指標は労働回復の勢いが衰えつつあり、成長の上振れ余地が限定的であることを示している。 就業者数は7月に75.1千人増加し、6月の18.2千人から加速した。増加はフルタイムとパートタイムでほぼ均等に分かれている。失業率は6.5%から6.4%へ小幅低下し、参加率は65.0%から65.1%へ上昇した。一方、賃金の伸びは予想よりも鈍化し、3.7%から3.0%へ低下した。…
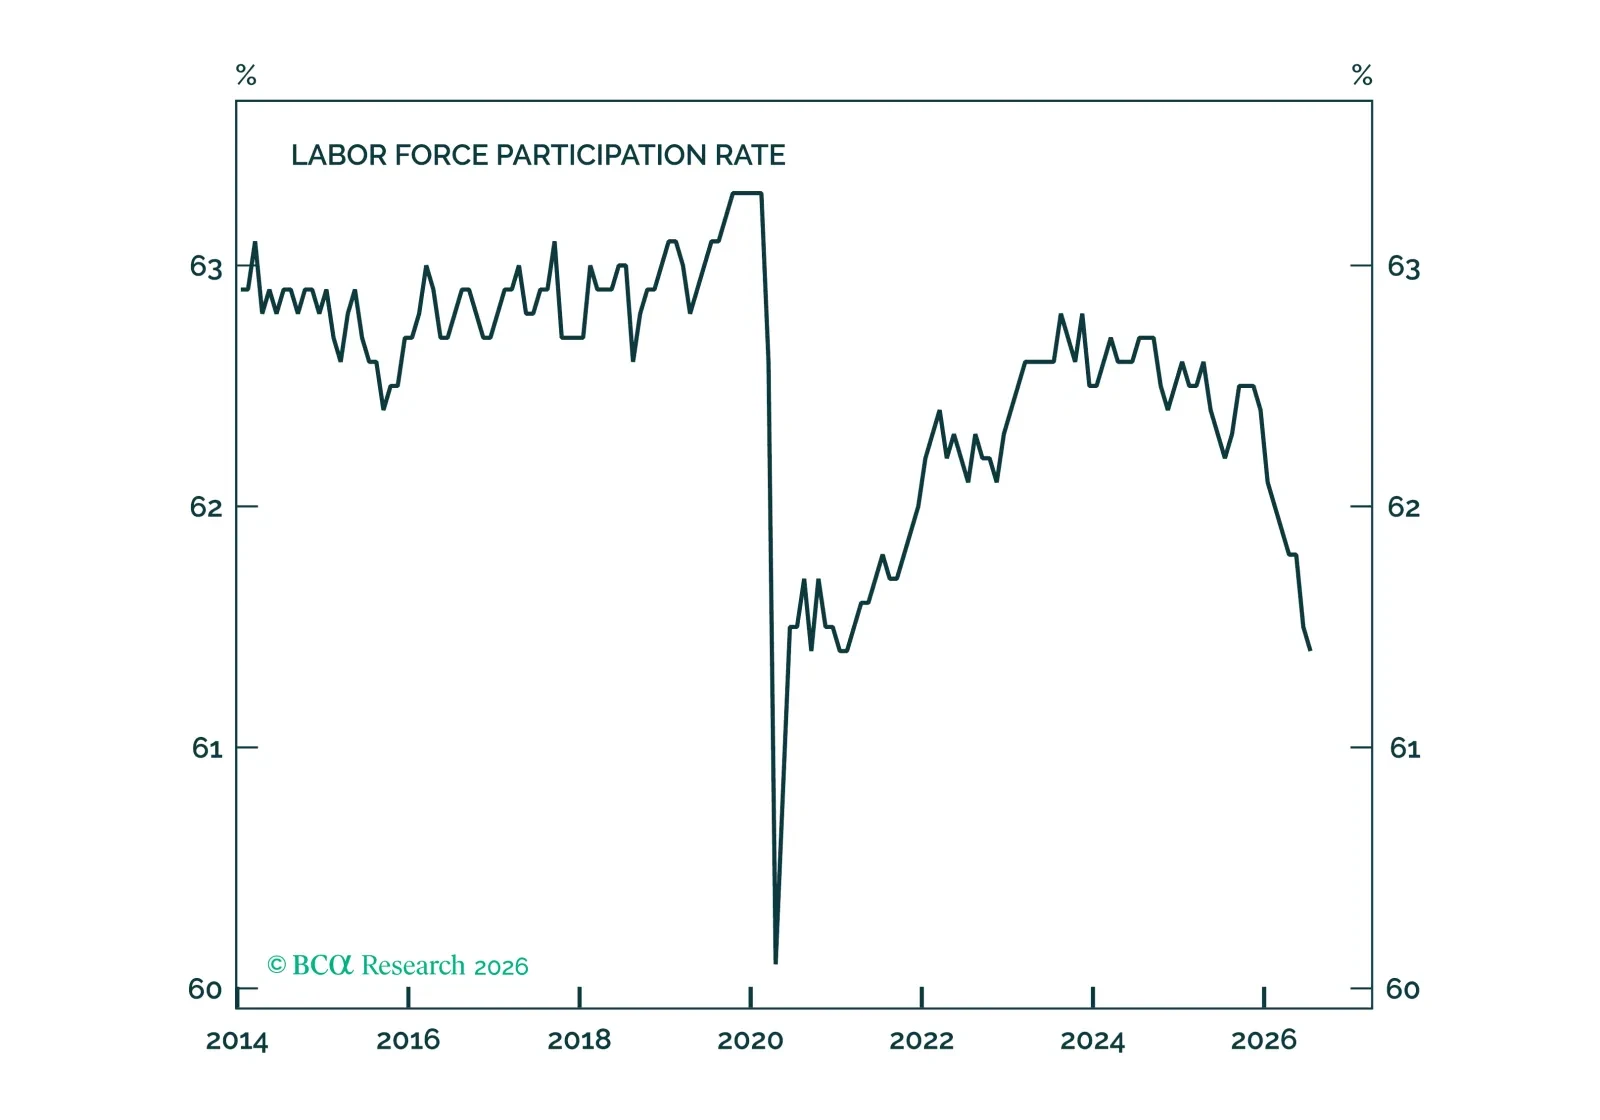
証拠はますます明確であり、過去2年間の非農業部門雇用者数の増加を主に牽引してきたのは、主として移民取締政策に関連する労働供給の変動である。
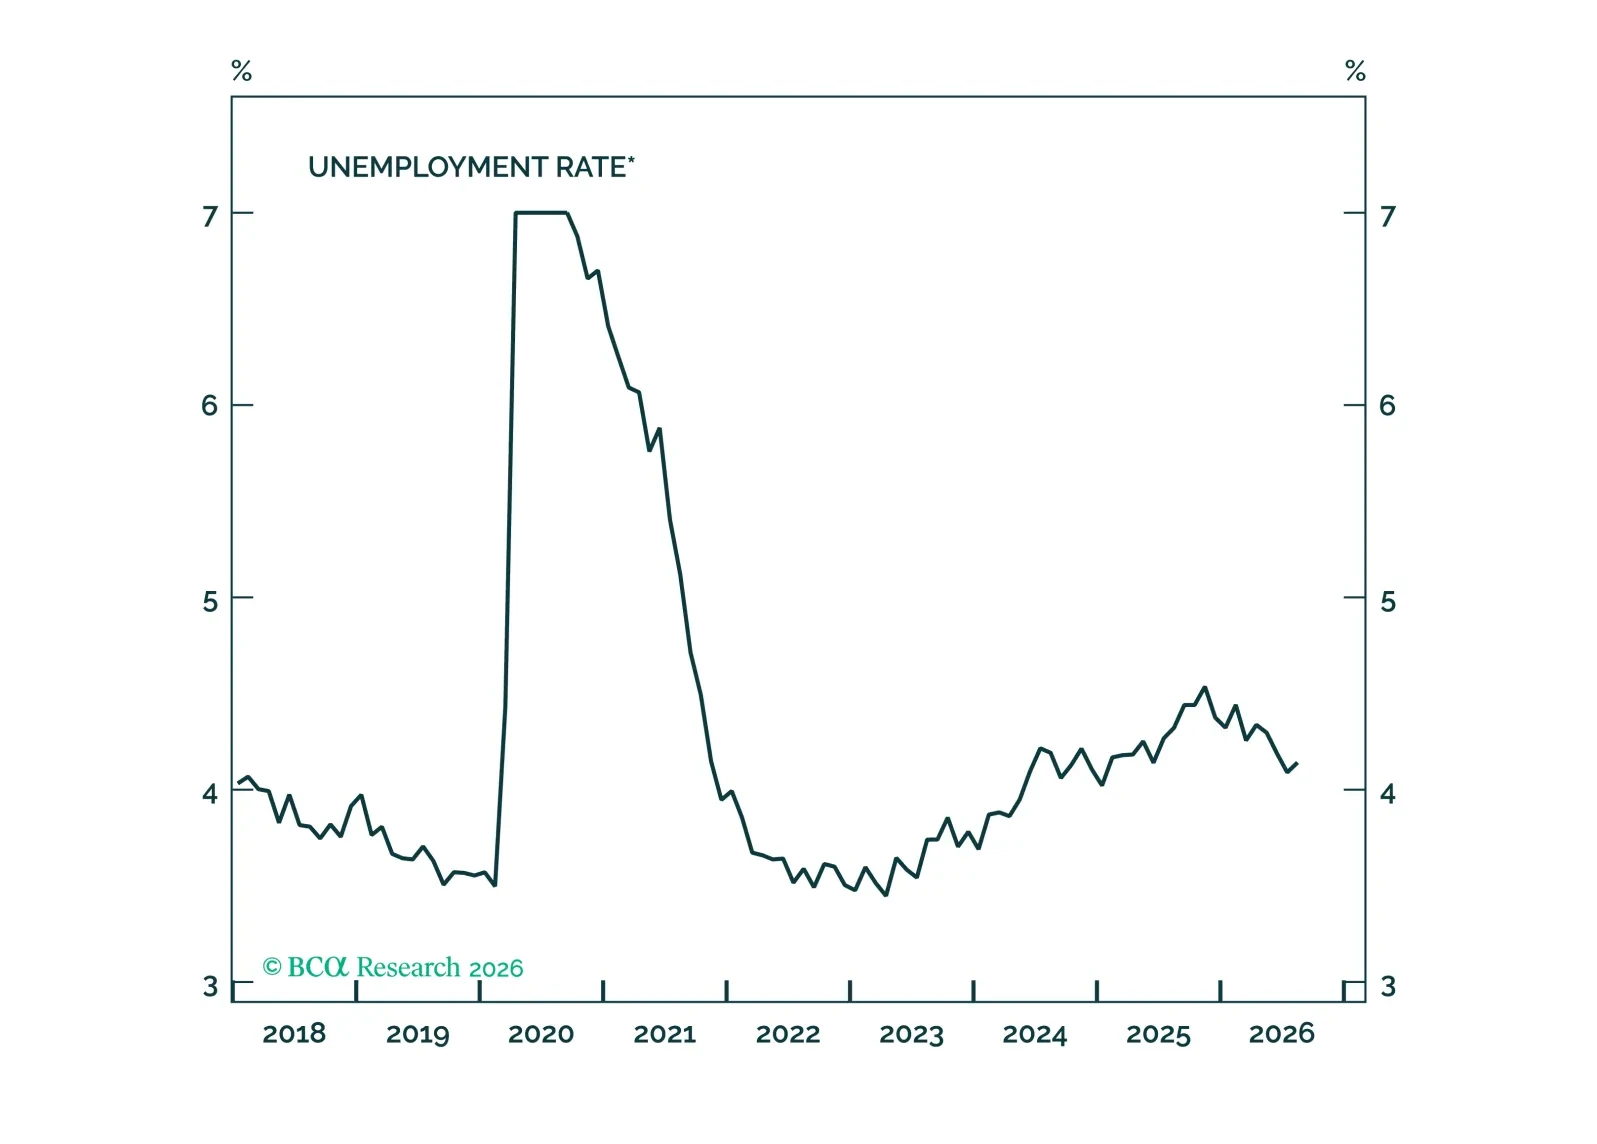
これは7月の報告でも当てはまり、非農業部門雇用者数が23,000人減少し、失業率が4.19%から4.09%へ低下した。両方の動きを生んだのは労働力人口の264,000人の減少である。
労働供給がこれほど変動的である場合、雇用の増減を示す指標を過度に重視せず、労働市場の利用状況を示す指標により注意を払うべきである。
労働市場の利用状況を示す指標は概ね安定している。失業率は低下傾向にあるが、主要年齢層(25-54歳)の就業者比率は弱含みであり、準失業者や非自発的パートタイム労働者の数は増加している。
我々は今朝の雇用統計が9月の利上げの可能性を低下させるとは考えていない。我々の見解では依然として確率は高い。短期的なFedの政策を左右するより重要な要因は、来週発表される7月のコアCPIである。
米国の雇用動向の詳細は、当社の US Labor Market Chartpack に記載している.


過熱の兆候は見られない 過熱の兆候は見られない 米国は成長の好位置にとどまっており、労働市場の安定がインフレを押し上げることなく消費を支えている。 7月のConference Board消費者信頼感指数は予想を下回り、92.2から90.8に低下した。低下は消費者の現在の状況評価が118.5から114.9に落ちたことが主因である。ただし期待は6月の上方改訂後の74.7で変わらなかった。短期のインフレ期待も和らいでいる。…