Labor Market
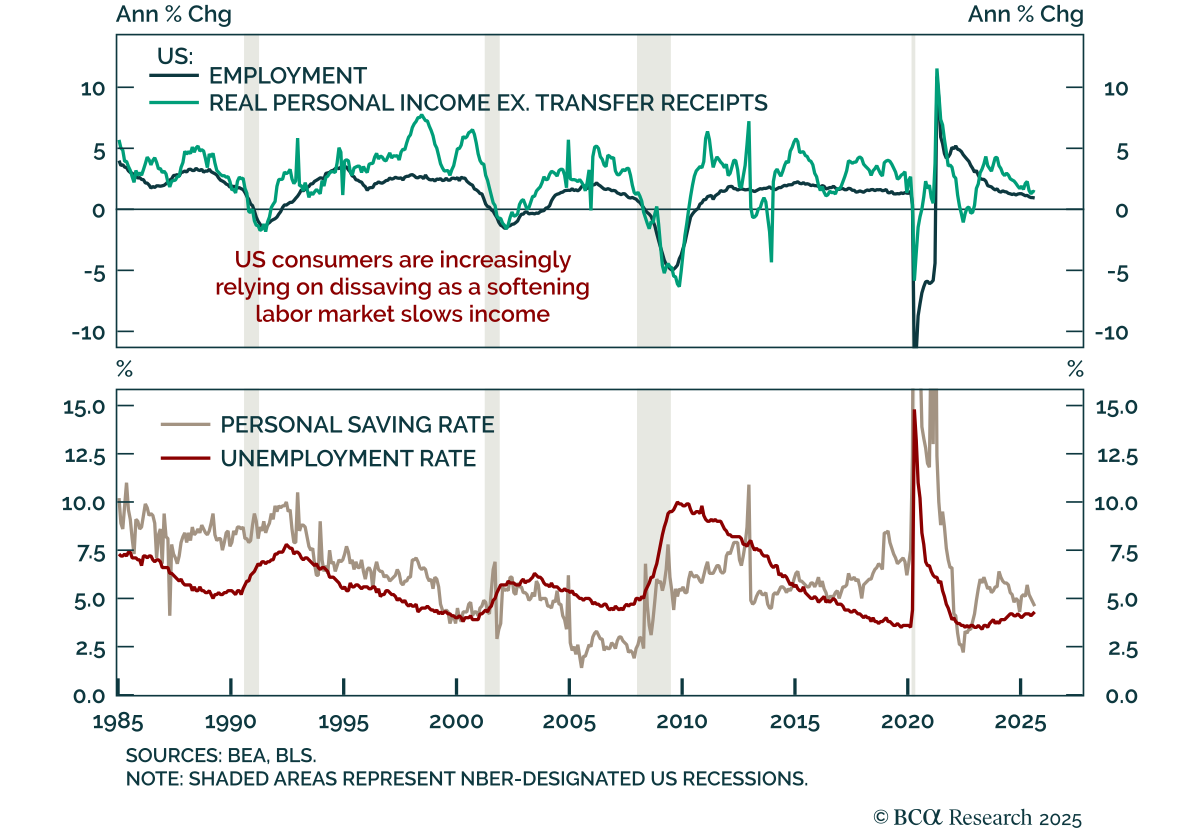
米国の消費は回復力があるが貯蓄の減少で脆弱 米国の消費は回復力があるが貯蓄の減少で脆弱 9月の消費と所得データは予想を上回り、米国の消費者の回復力を示しましたが、見通しは依然として脆弱です。…
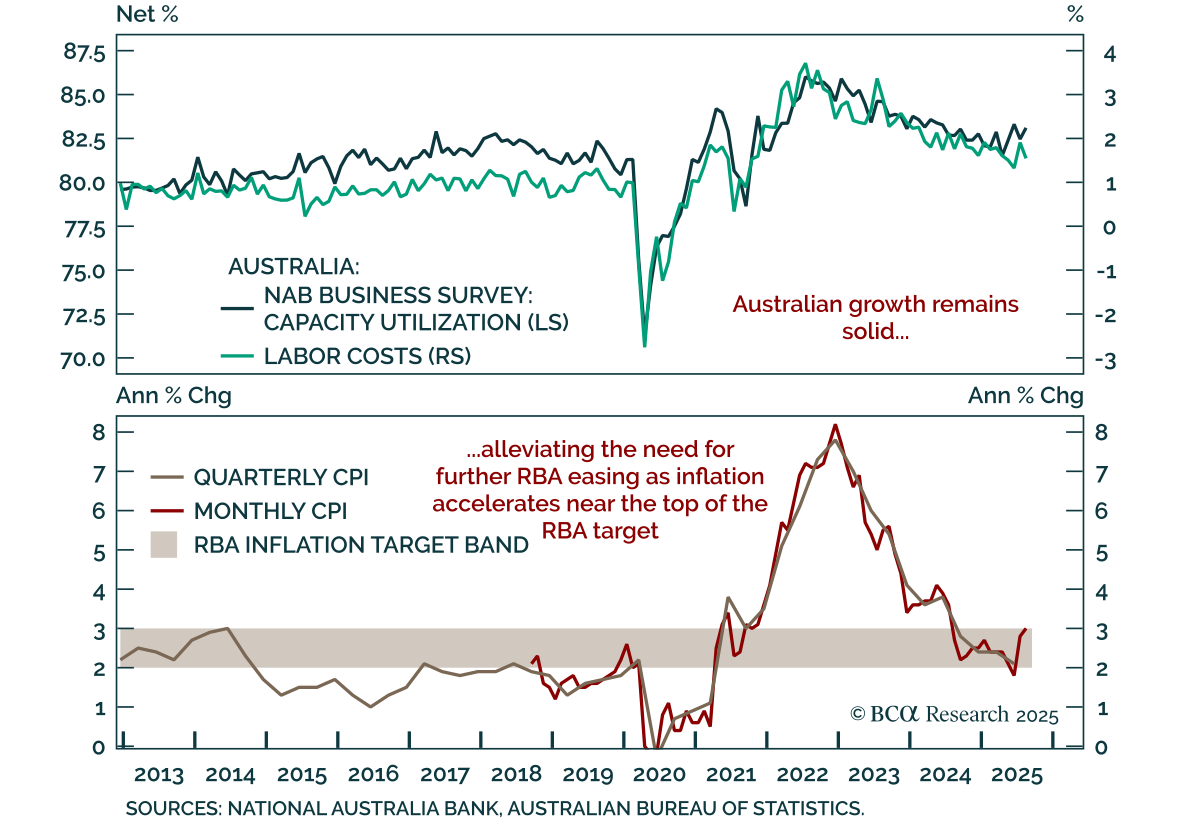
より高いCPIがRBAの慎重姿勢を裏付け、ACGBは依然として魅力に欠ける より高いCPIがRBAの慎重姿勢を裏付け、ACGBは依然として魅力に欠ける オーストラリアのインフレは8月に予想を上回る結果となり、RBAの慎重な姿勢を裏付け、ACGBのアンダーウェイトを支持しました。…
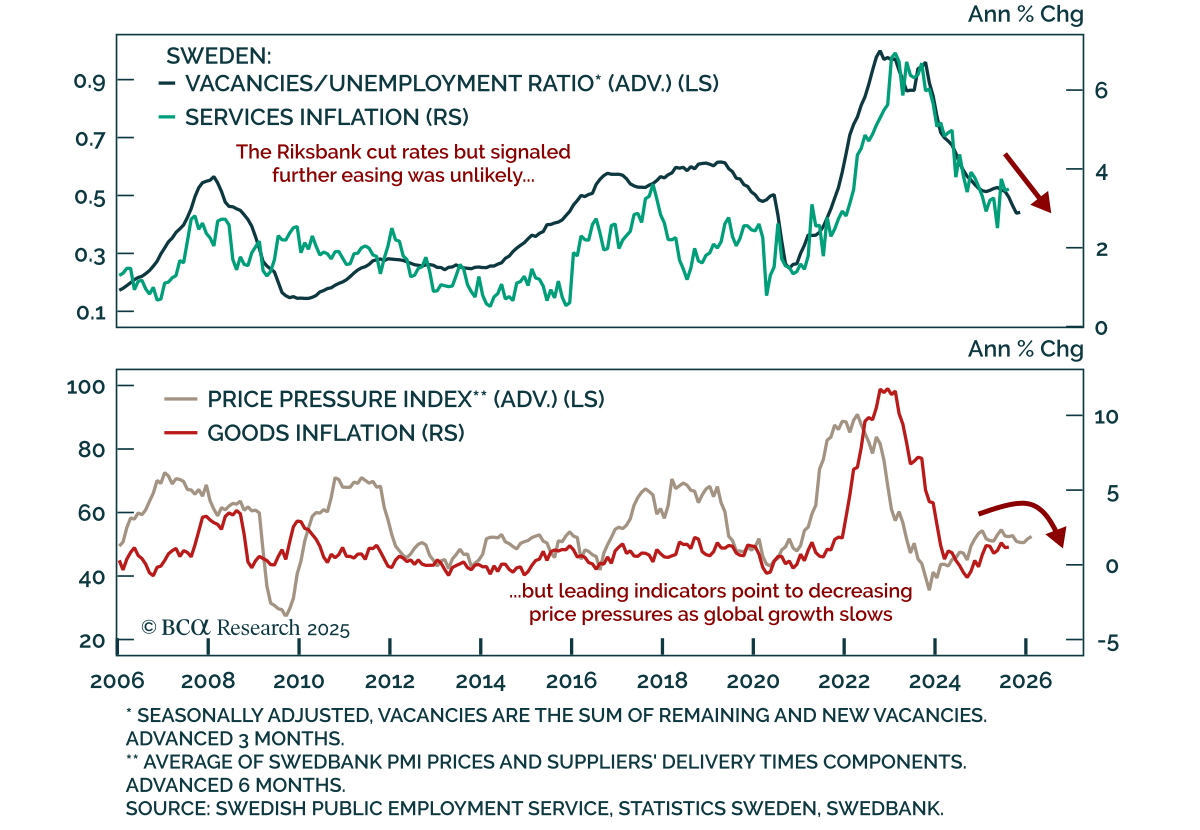
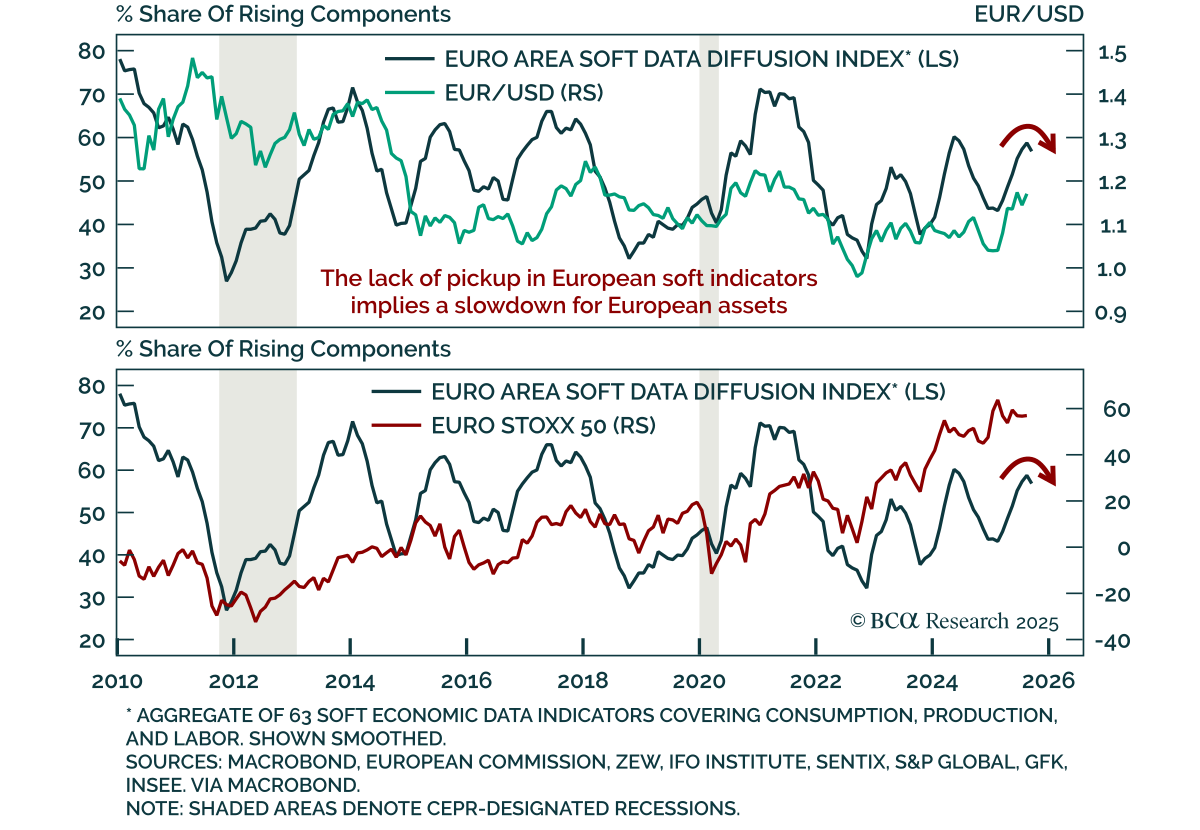
EUR/USDと欧州株式は高値を拒否 EUR/USDと欧州株式は高値を拒否 欧州の景況感指標は8月と9月に再び弱まり、戦術的に米国のアウトパフォーマンスを強化しました。9月の速報消費者信頼感の数値は予想を上回りましたが、依然として低迷しています。SentixやZEWなどの調査では、成長の勢いを示す主要な指標として、短期的な下振れを引き続き示しています。欧州拡散指数は、地域の構造的に強気な見通しにもかかわらず、期待や現況の改善があまり見られない状況です。…
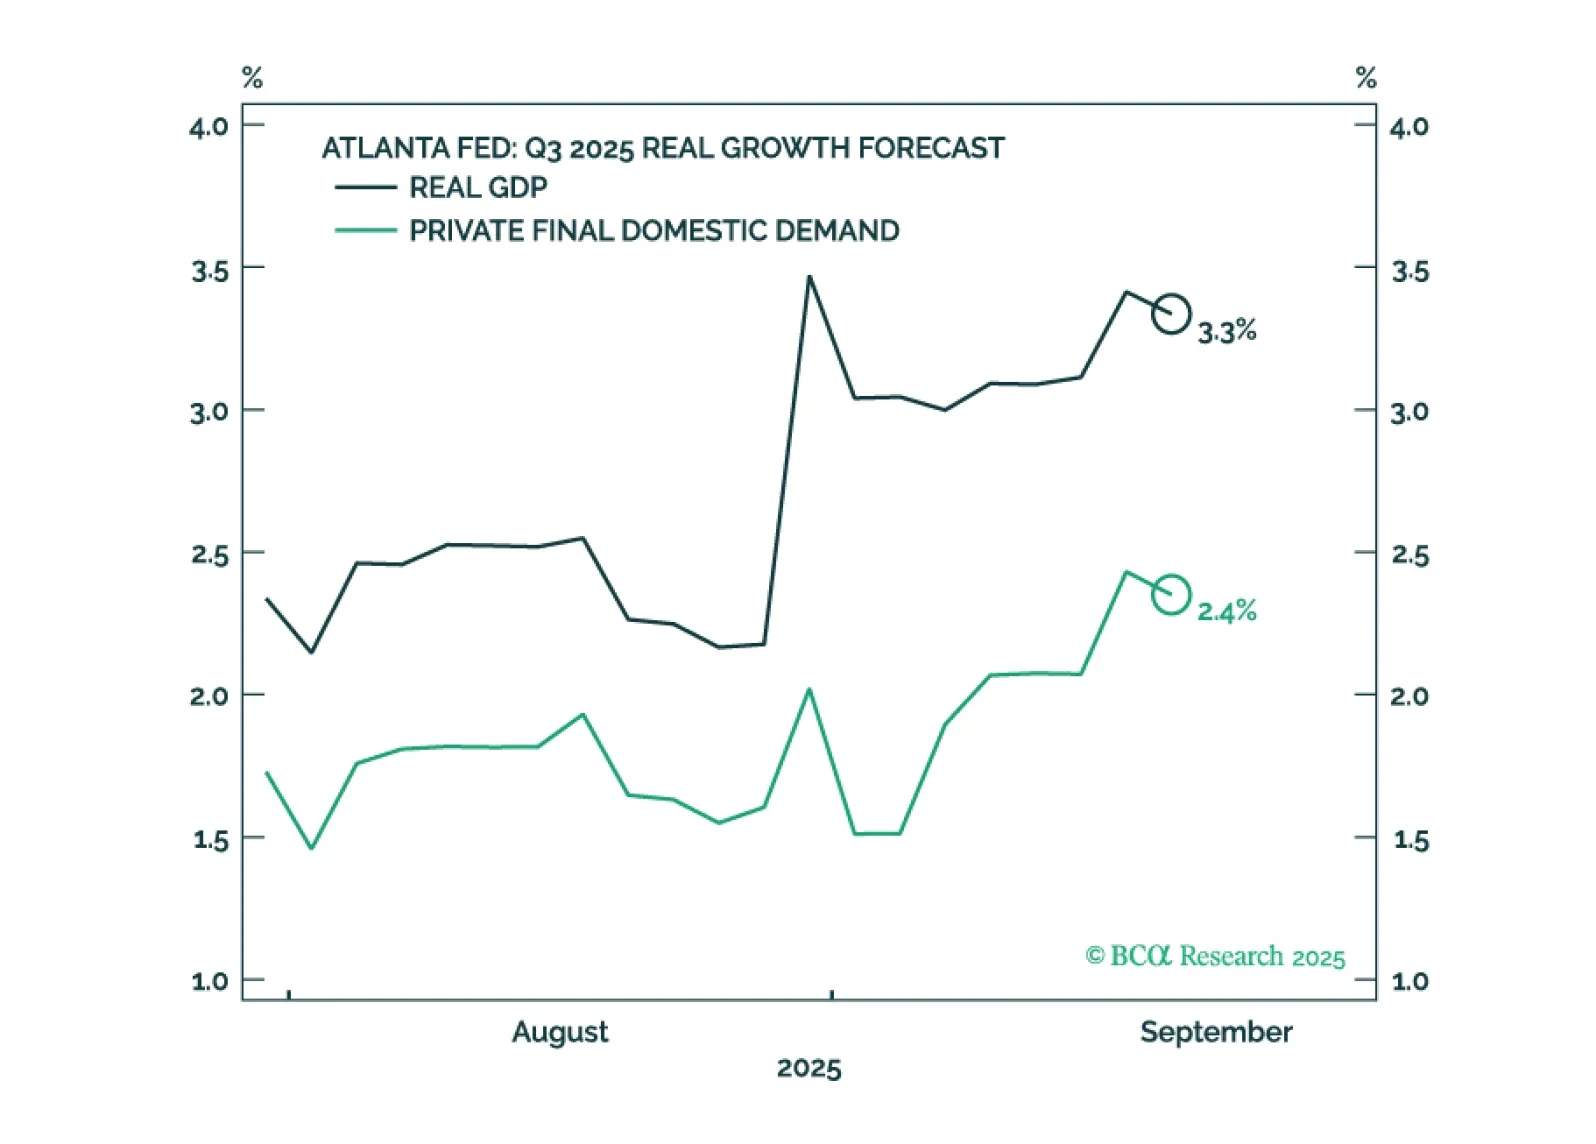
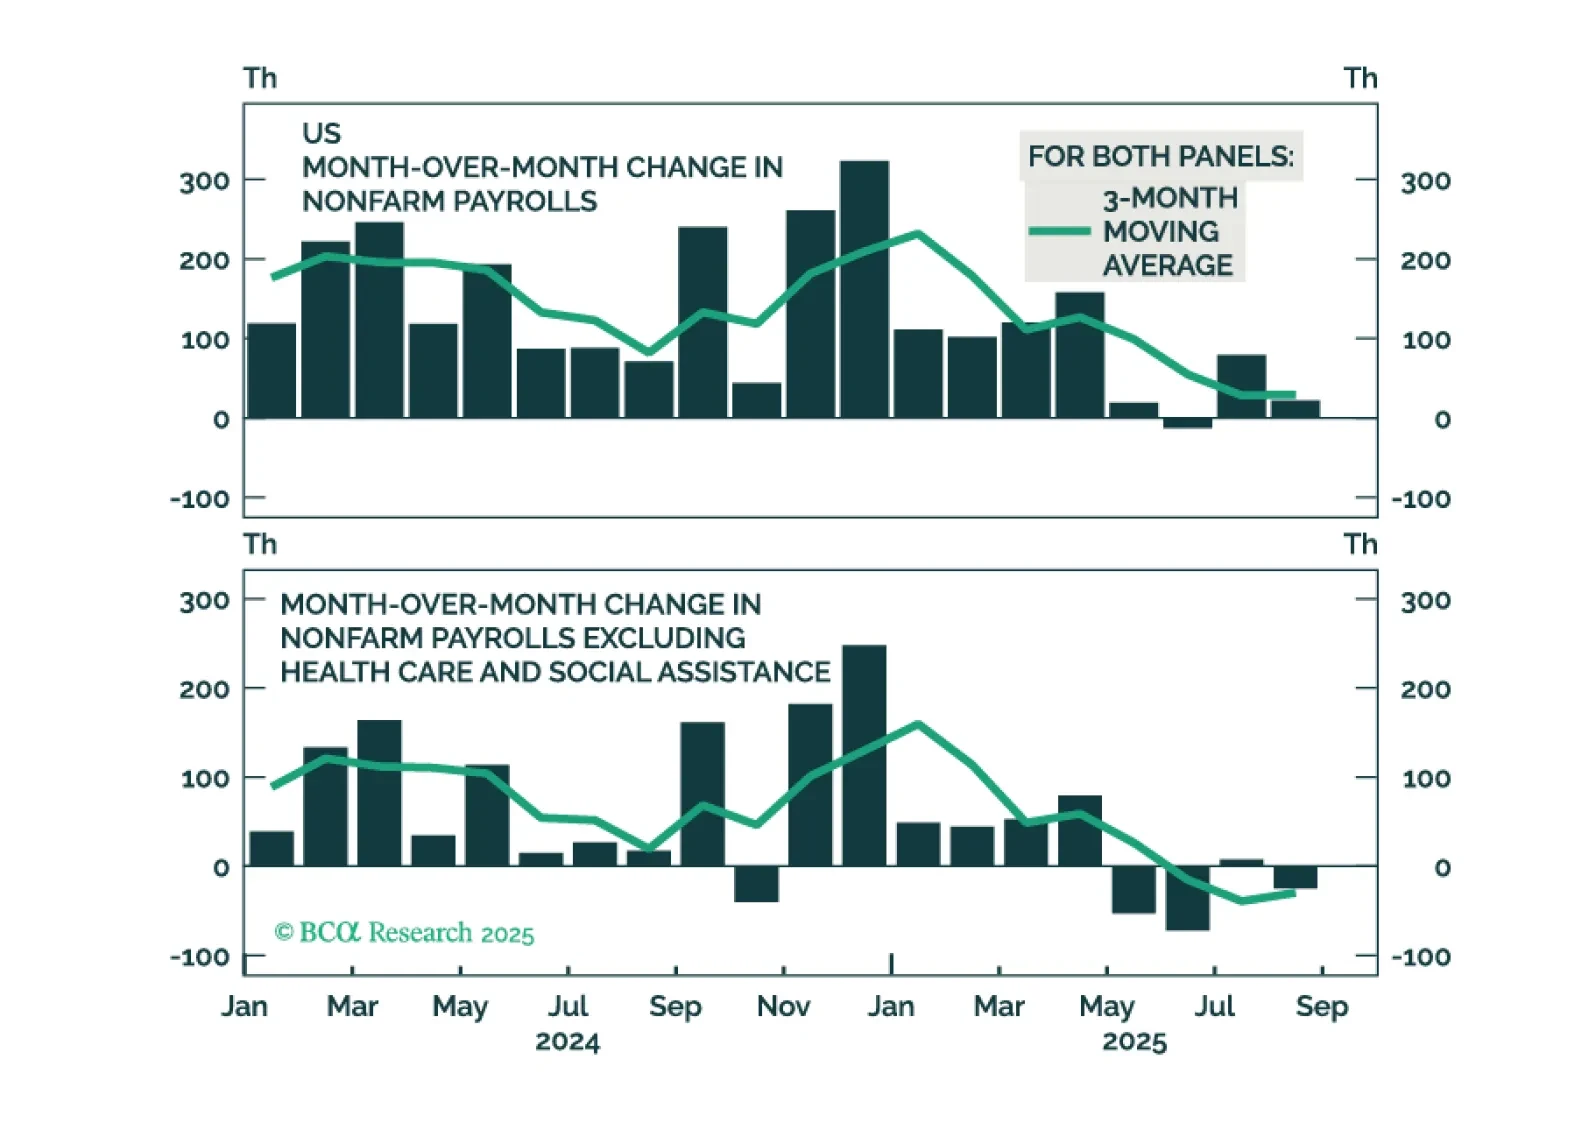
米国のGDP成長率は、雇用成長が鈍化する中で加速しているように見えます。10月上旬に次のストラテジー・アウトルックを公表する際に最終決定を行う予定ですが、12カ月間の米国景気後退確率を60%から40%-50%に引き下げ、株式に対して戦術的にニュートラルになる可能性が高いです。ただし、12カ月間の視点では引き続き株式の比率を控えめに抑える方針を維持します。
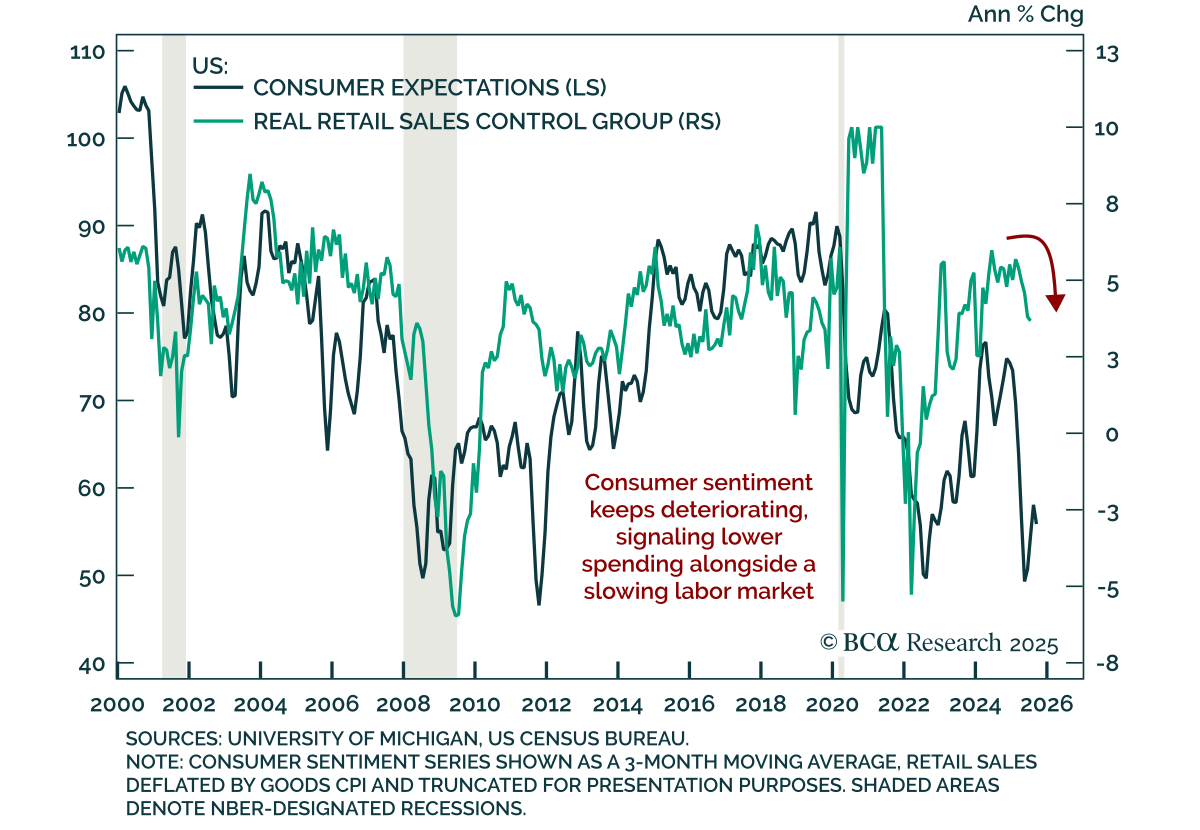
米国消費者信頼感、労働市場とともに低下 米国消費者信頼感、労働市場とともに低下 9月の米国消費者信頼感は悪化し、消費の減速を示す兆候を強化し、防御的な姿勢を支持しました。 ミシガン大学の消費者信頼感指数の速報値は、予想を上回る下落で58.2から55.4に下がり、現況指数と期待指数の両方が低下しました。インフレ期待は12カ月先の予測では安定していましたが、5~10年先の予測では0.4ポイント上昇して3.9%に回復しました。…
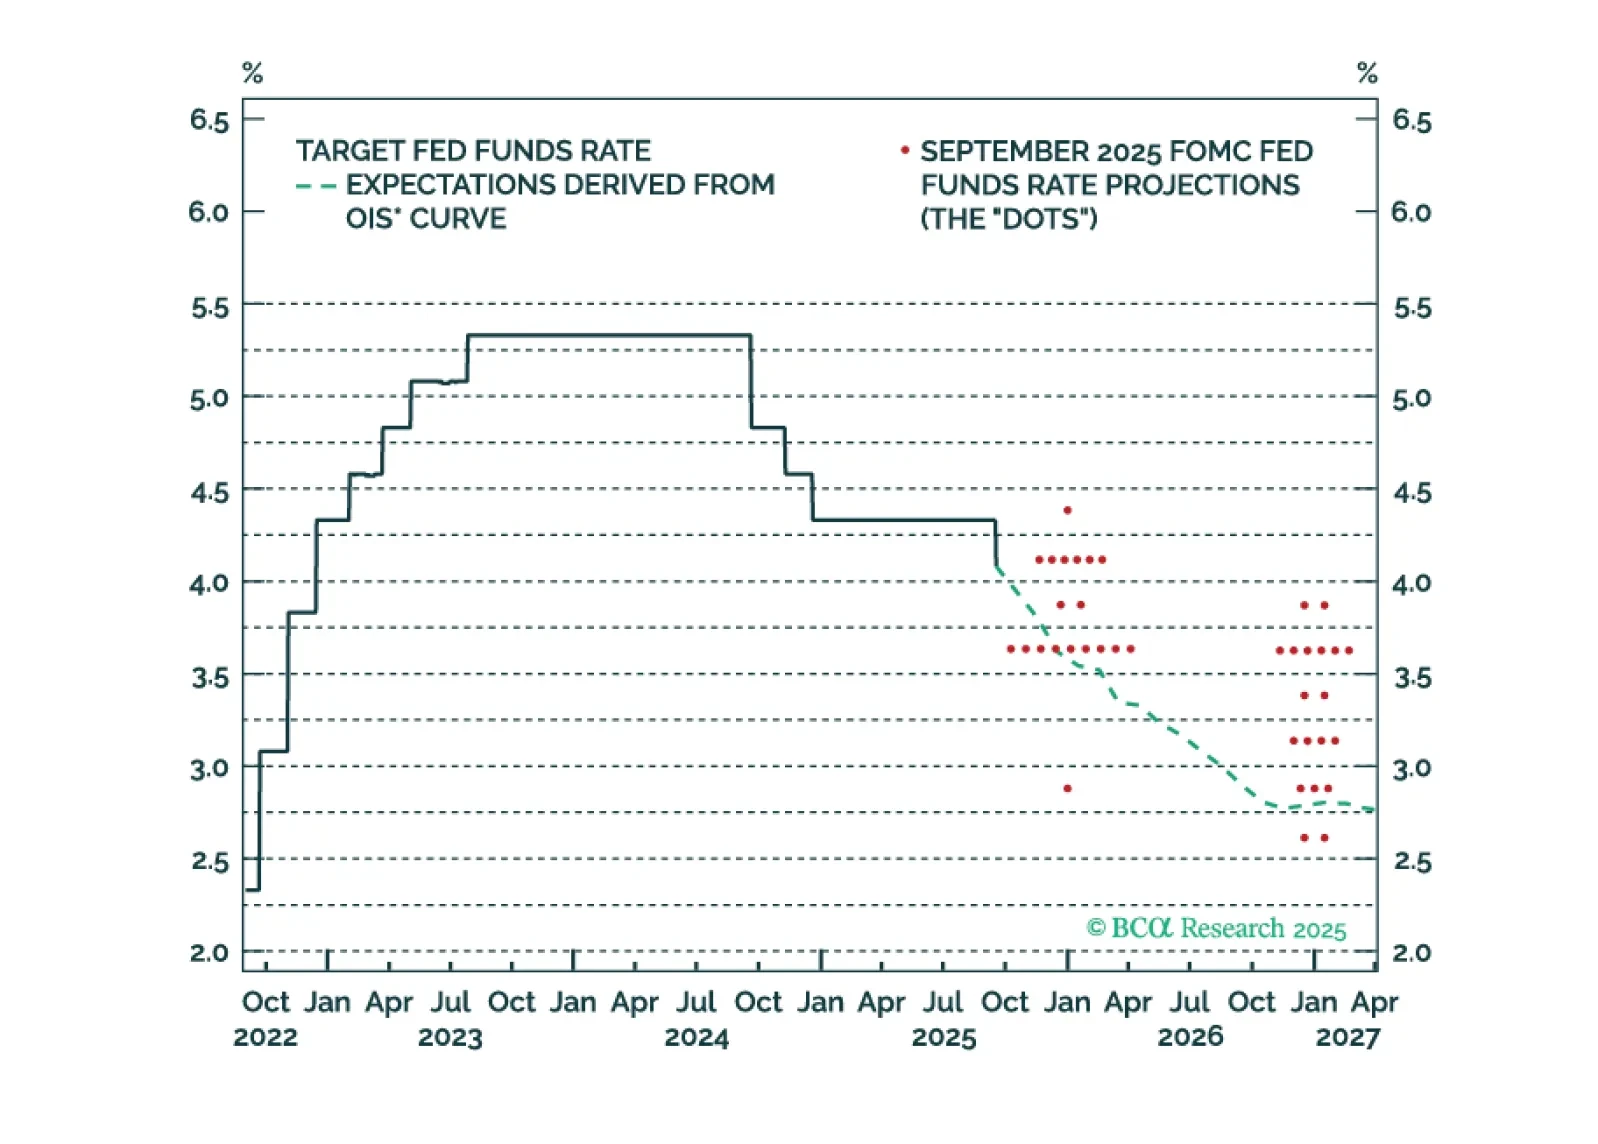
グローバル株式が正確にいつピークに達するかを知ることは不可能ですが、現在、イジェクトボタンの近くに手を置いておく正当な理由となる脆弱性が十分に存在しています。
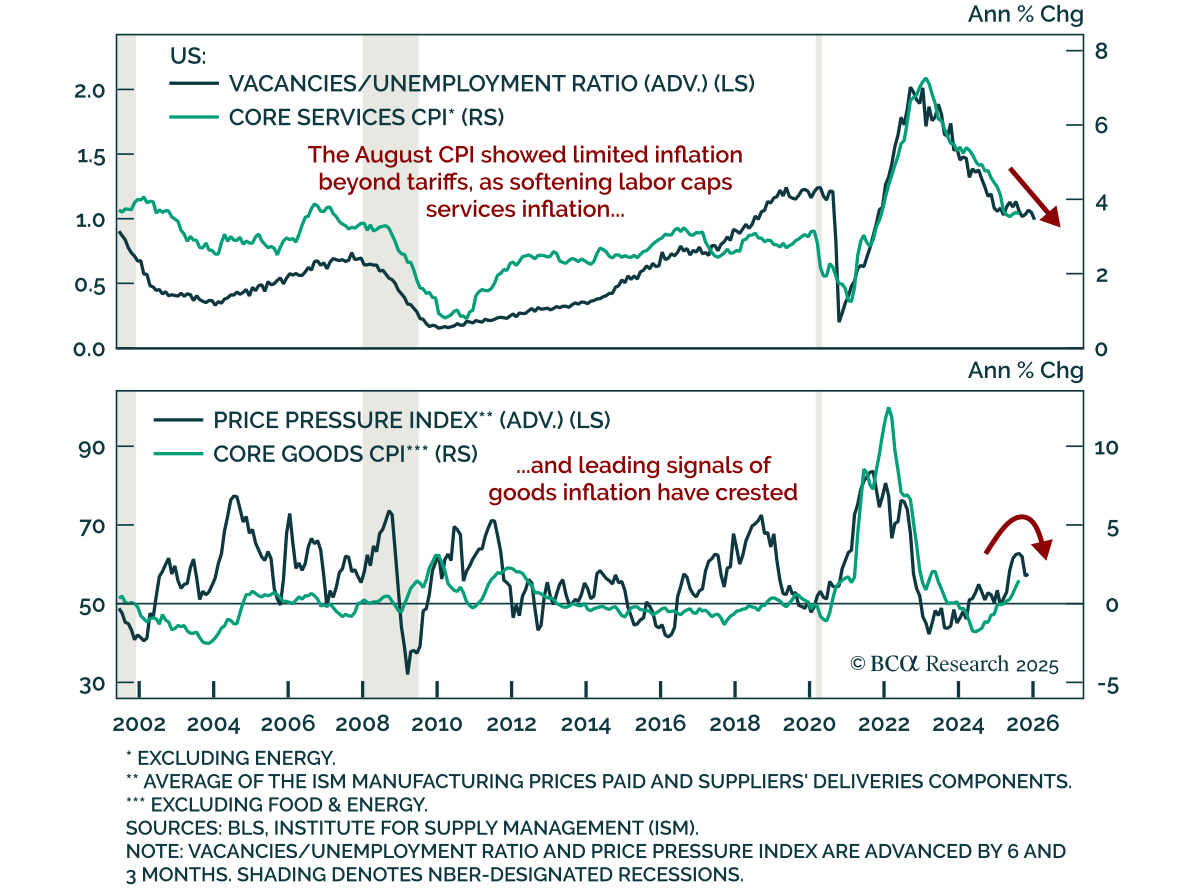
8月の米国CPI、関税以外では限定的なインフレを示す 8月の米国CPI、関税以外では限定的なインフレを示す 8月の米国CPIは予想通りで、FRBの緩和方針と長期債投資の立場を強化しました。ヘッドラインCPIは前月比0.4%上昇(前年比2.9%)、コアは前月比0.3%(前年比3.1%)を維持しました。コア財のインフレ率は前年比1.1%から1.5%に上昇した一方、サービスはほぼ変わらず3.6%でした。このレポートは、関税の影響が依然として主なインフレの原因であり、広範な過熱の兆候はほとんどないことを示しています。…
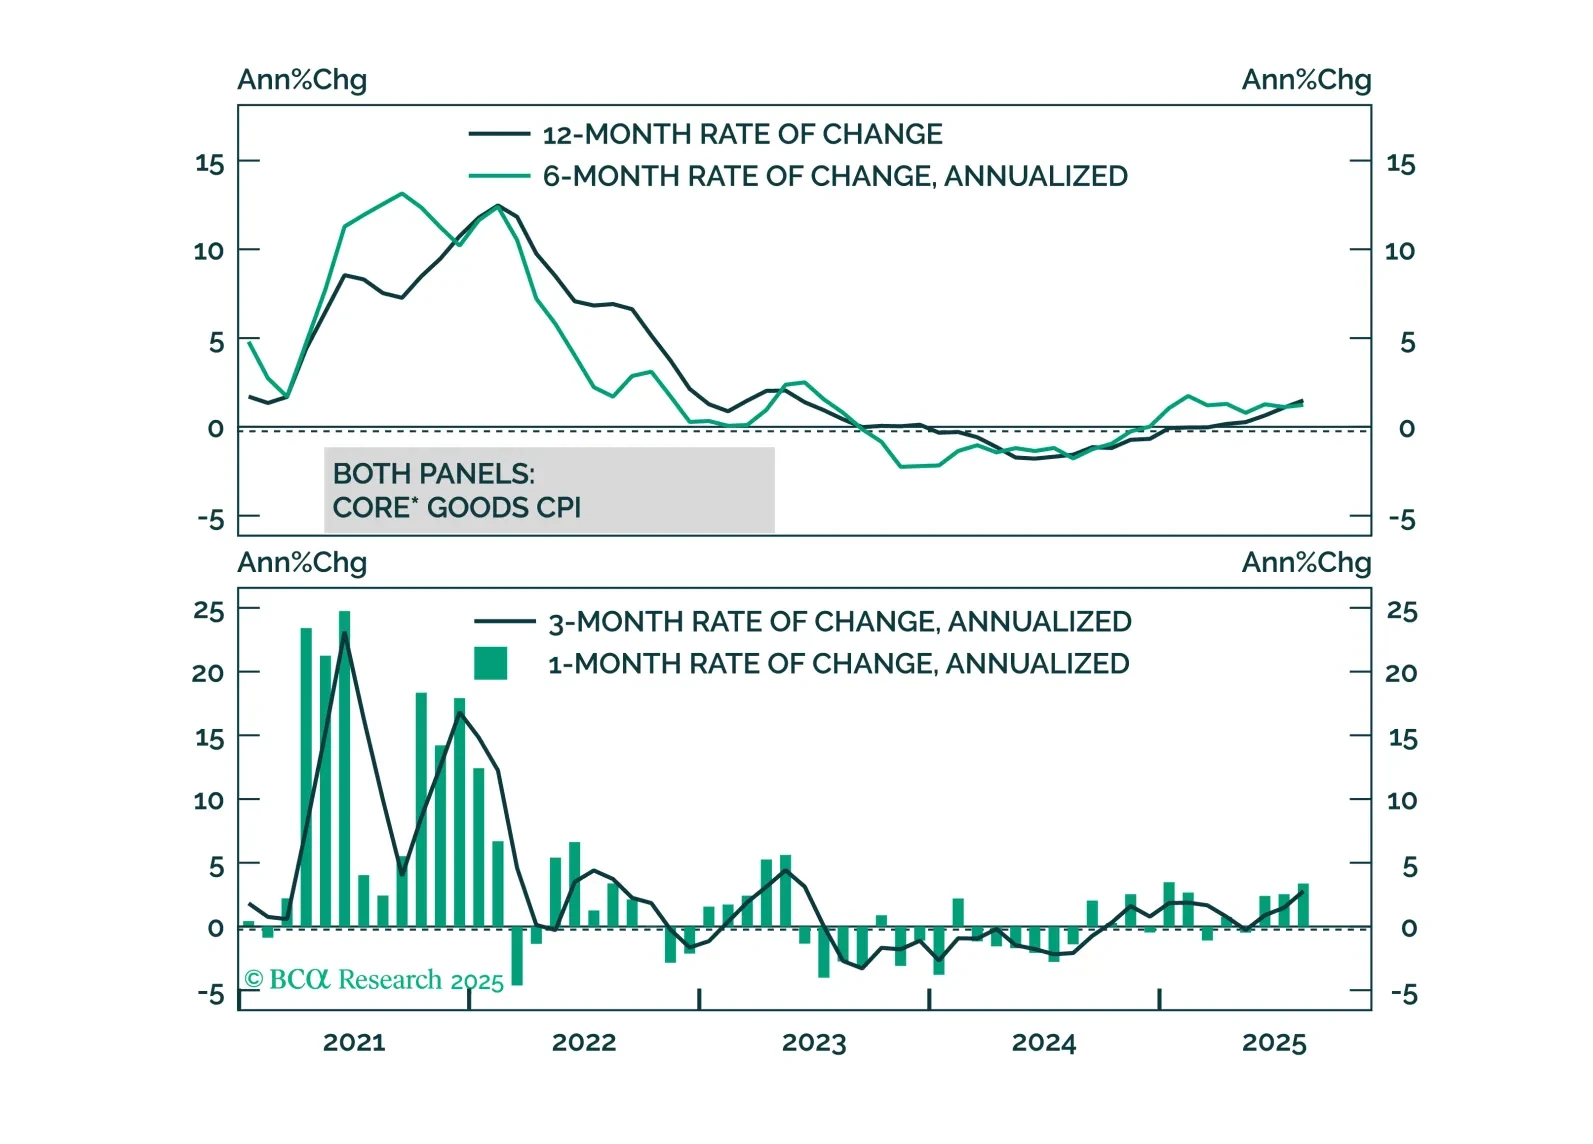
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。