Inflation

最近の原油価格ショックは、今後数か月間にインフレが上振れするという当社の見方を裏付ける一方で、2026年下半期には急速に低下すると見込んでいる。
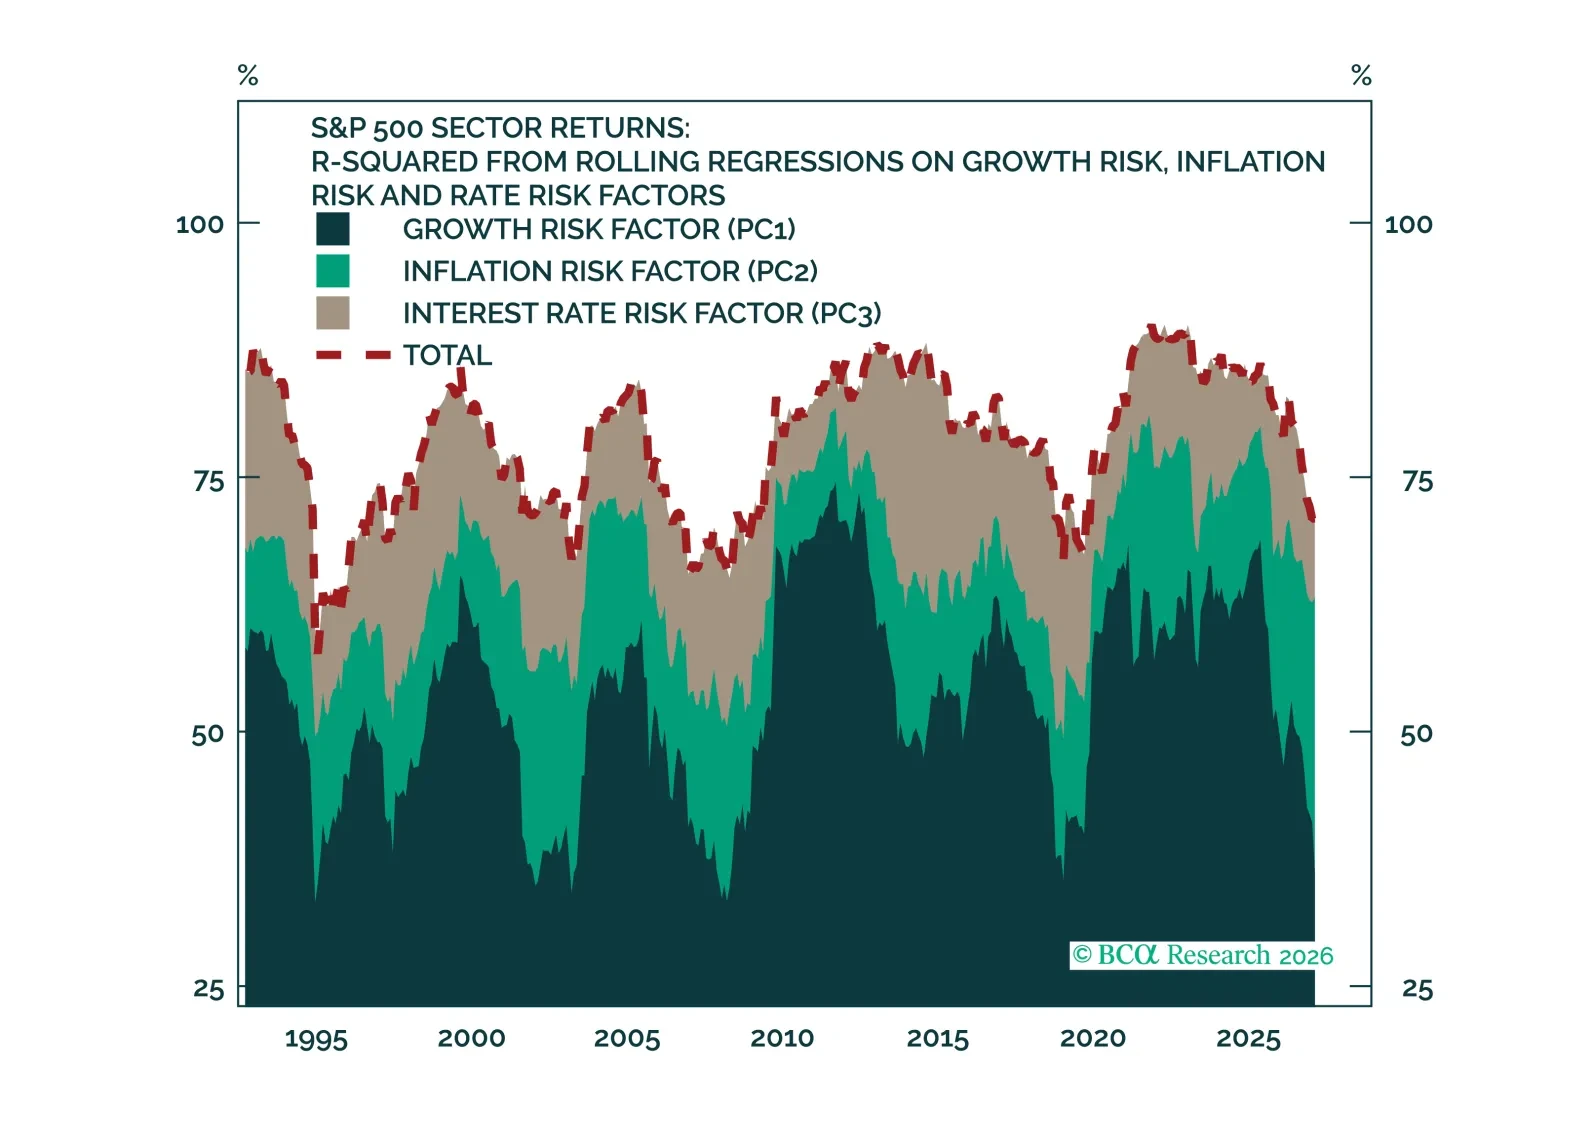
成長、インフレ、金利リスクがセクターのリターンとファンダメンタルズを左右するが、マクロの説明力は数十年ぶりの低水準にある。ロング/ショートの業種グループ・バスケットはエクイティ市場が成長に対して悲観的に転じたことを示しており、マクロのデータが堅調になるにつれて潜在的な機会となり得る。市場のインフレ見通しは上昇しており、原油価格の上昇を考えると、この動きはフェードするのがより難しいかもしれない。
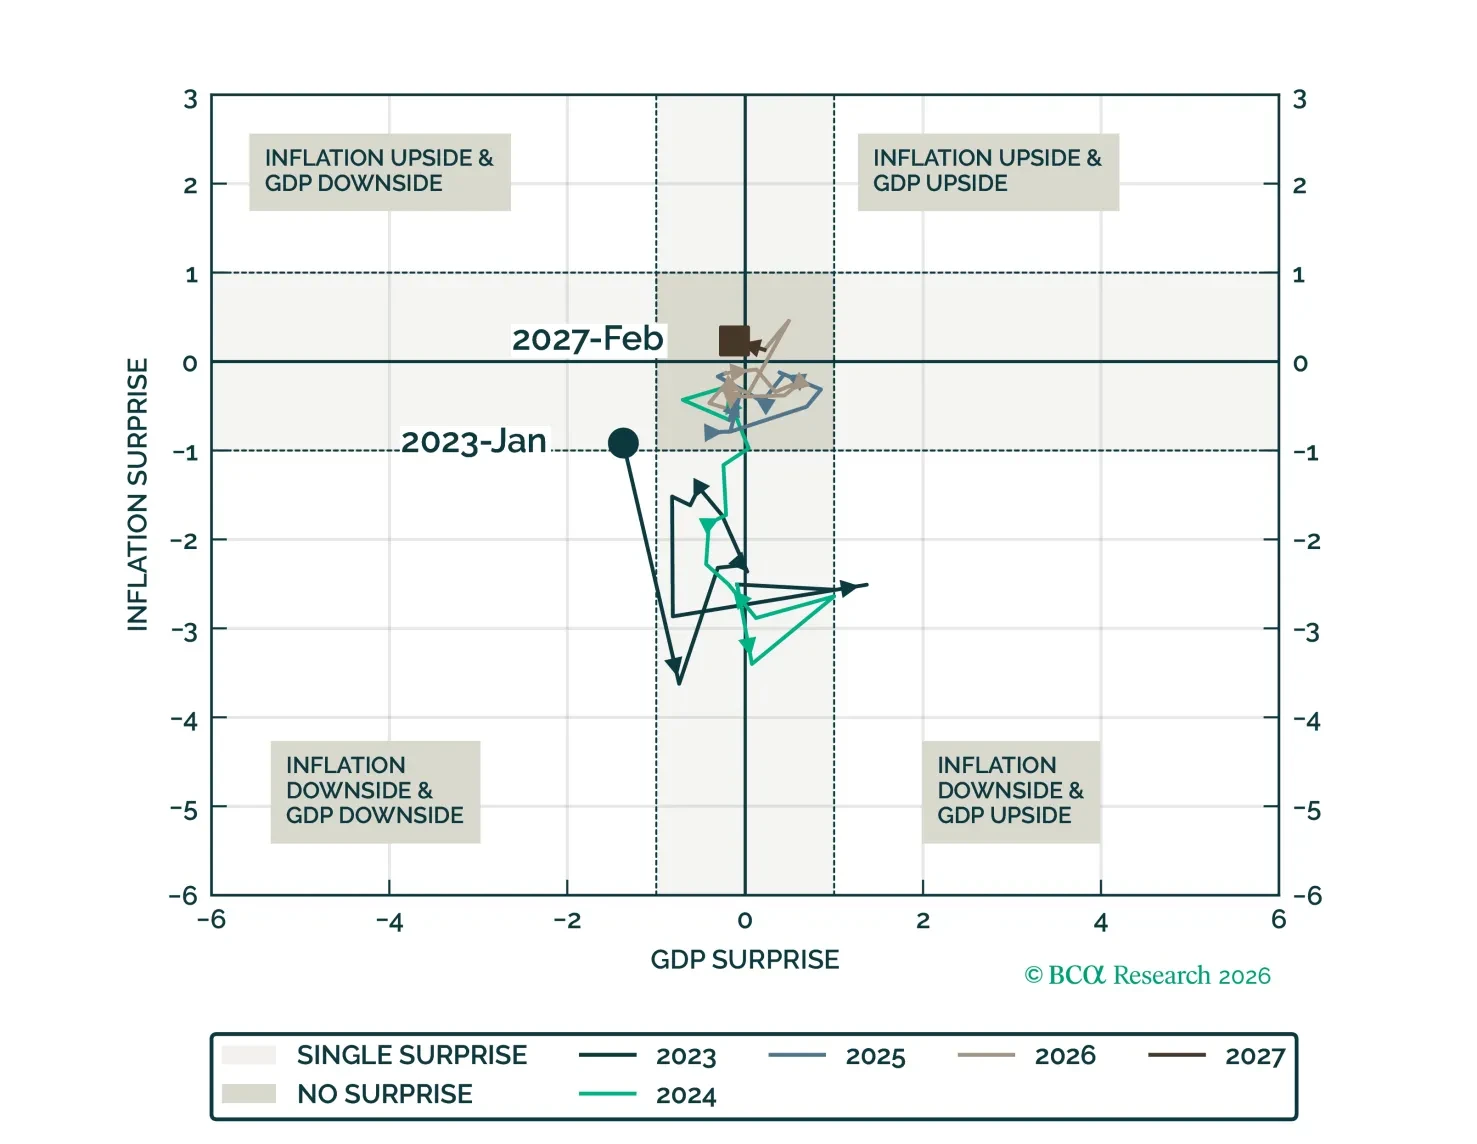
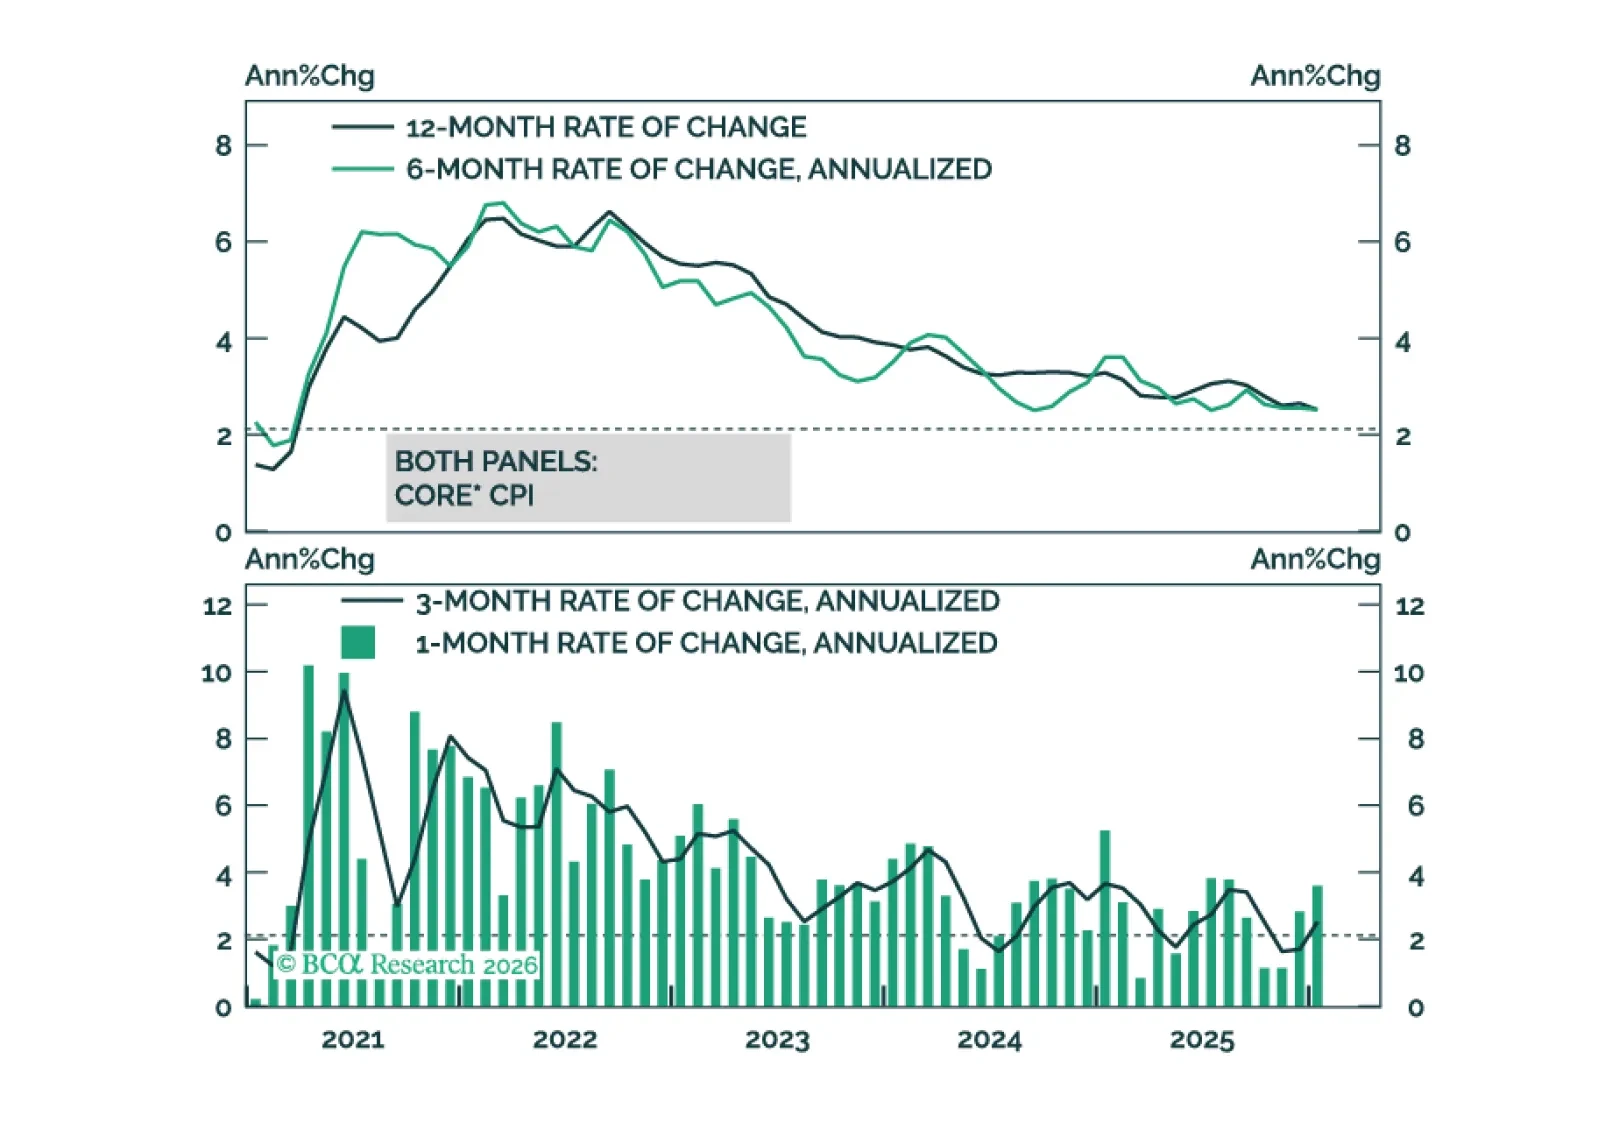
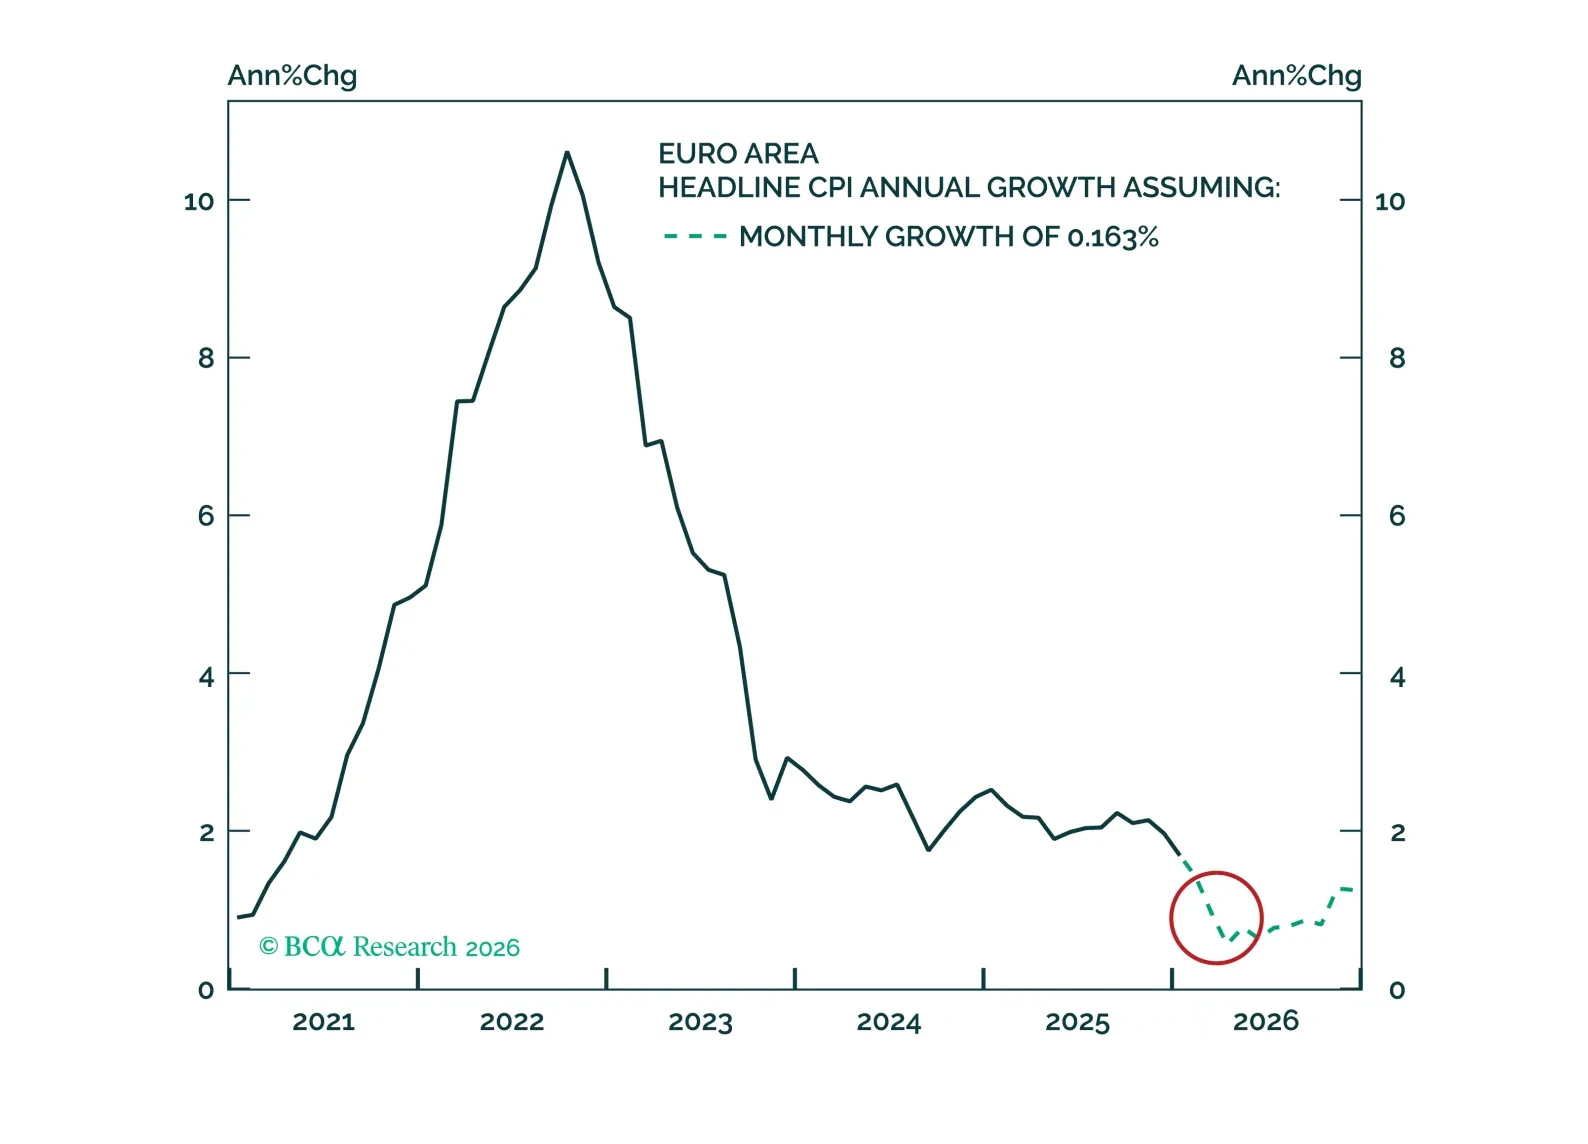
ECBはインフレの下振れリスクを楽観視しており、現サイクルで最初の政策ミスを犯そうとしている。ベース効果、ユーロ高、食品とエネルギーのデフレ、そしてサービスのインフレ率の急速な低下が重なり、年の前半に総合インフレ率を1%近傍まで押し下げるだろう。この大幅な下振れはECBにリフレーション効果を伴う利下げを余儀なくさせる。2026年9月物の3か月ユーロイボー先物をロングし、ユーロ圏のインフレ連動ボンドへのエクスポージャーを戦術的に縮小せよ。
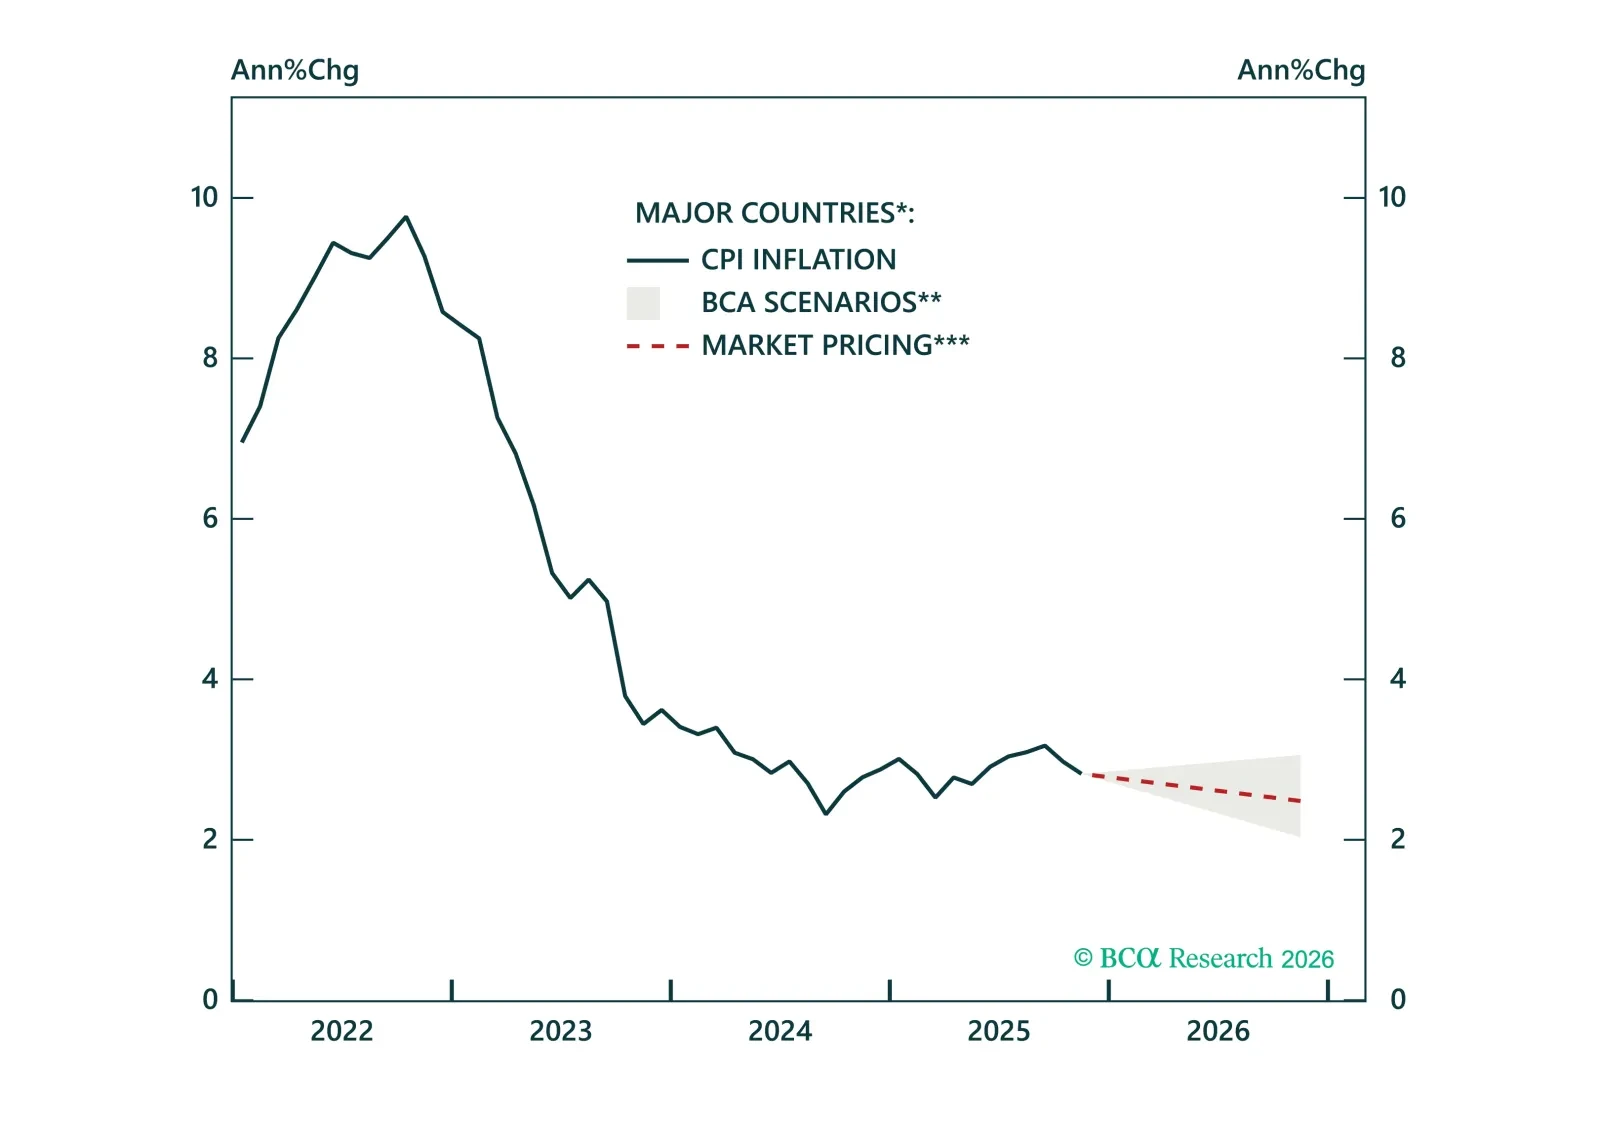
当社の2026年インフレ見通しでは、なぜ2026年に一層のディスインフレーションが進むのか、上方リスクが依然として抑制されていること、そして主要市場におけるインフレ連動債(ILBs)へのポジショニング方法を説明します。

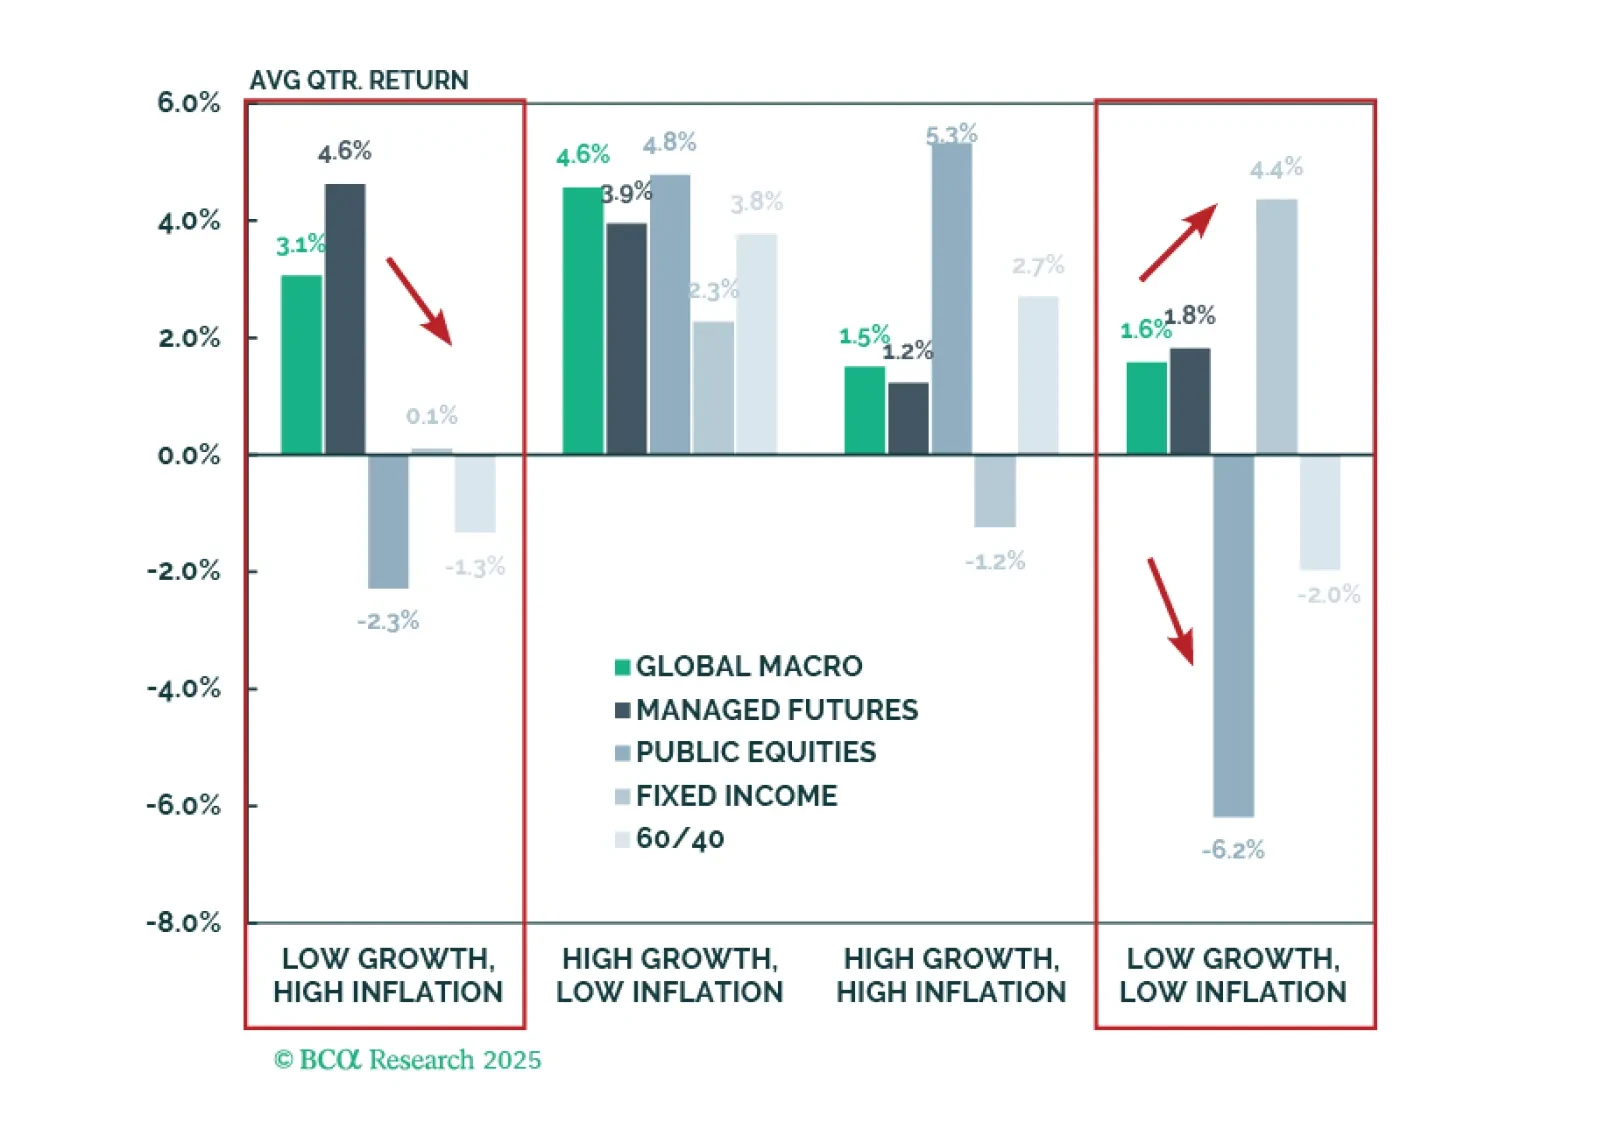
成長とインフレの体制における資産パフォーマンスの理解は、投資家がバランスポートフォリオを構築および管理するのに役立ちます。初のG&Iカタログレポートでは、ヘッジファンドのストラテジーを検証します。グローバル・マクロおよびマネージド・フューチャーズは、伝統的な資産が通常苦戦するスタグフレーションのような時期に最も強力な保護を提供します。1998年以降、これらの体制は全体の10%未満の頻度で発生してきましたが、今後もそうとは限りません。
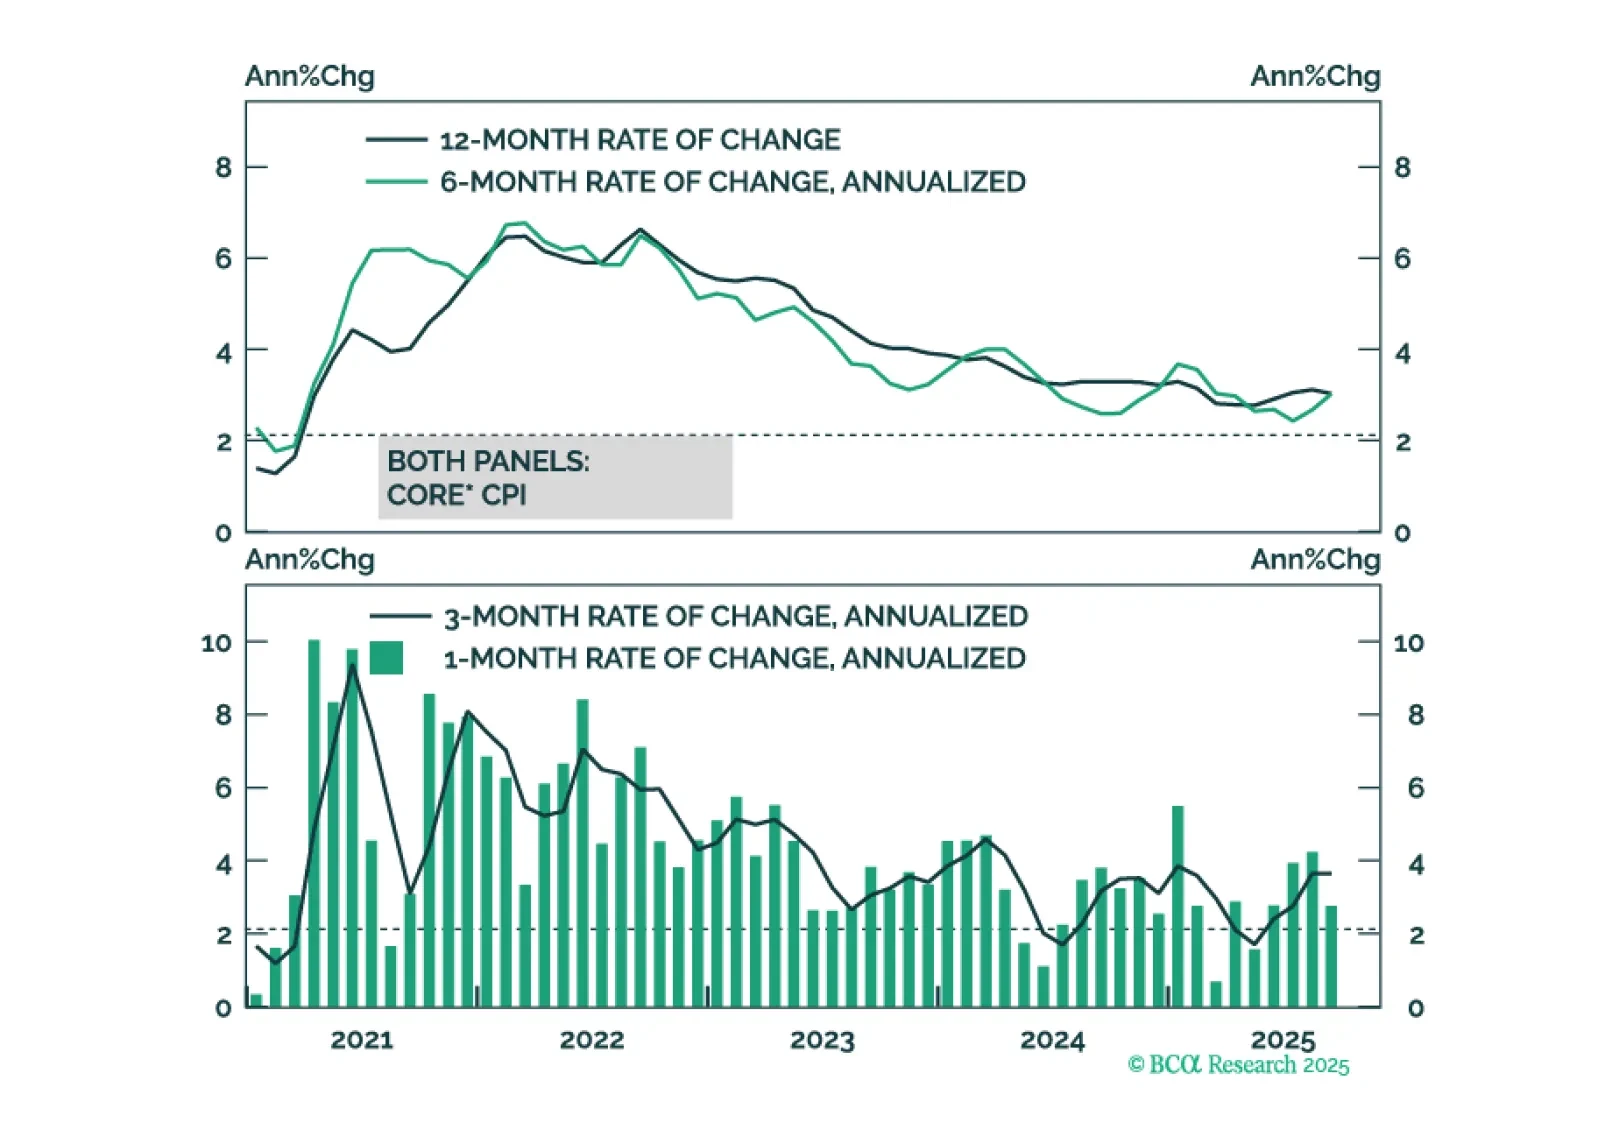
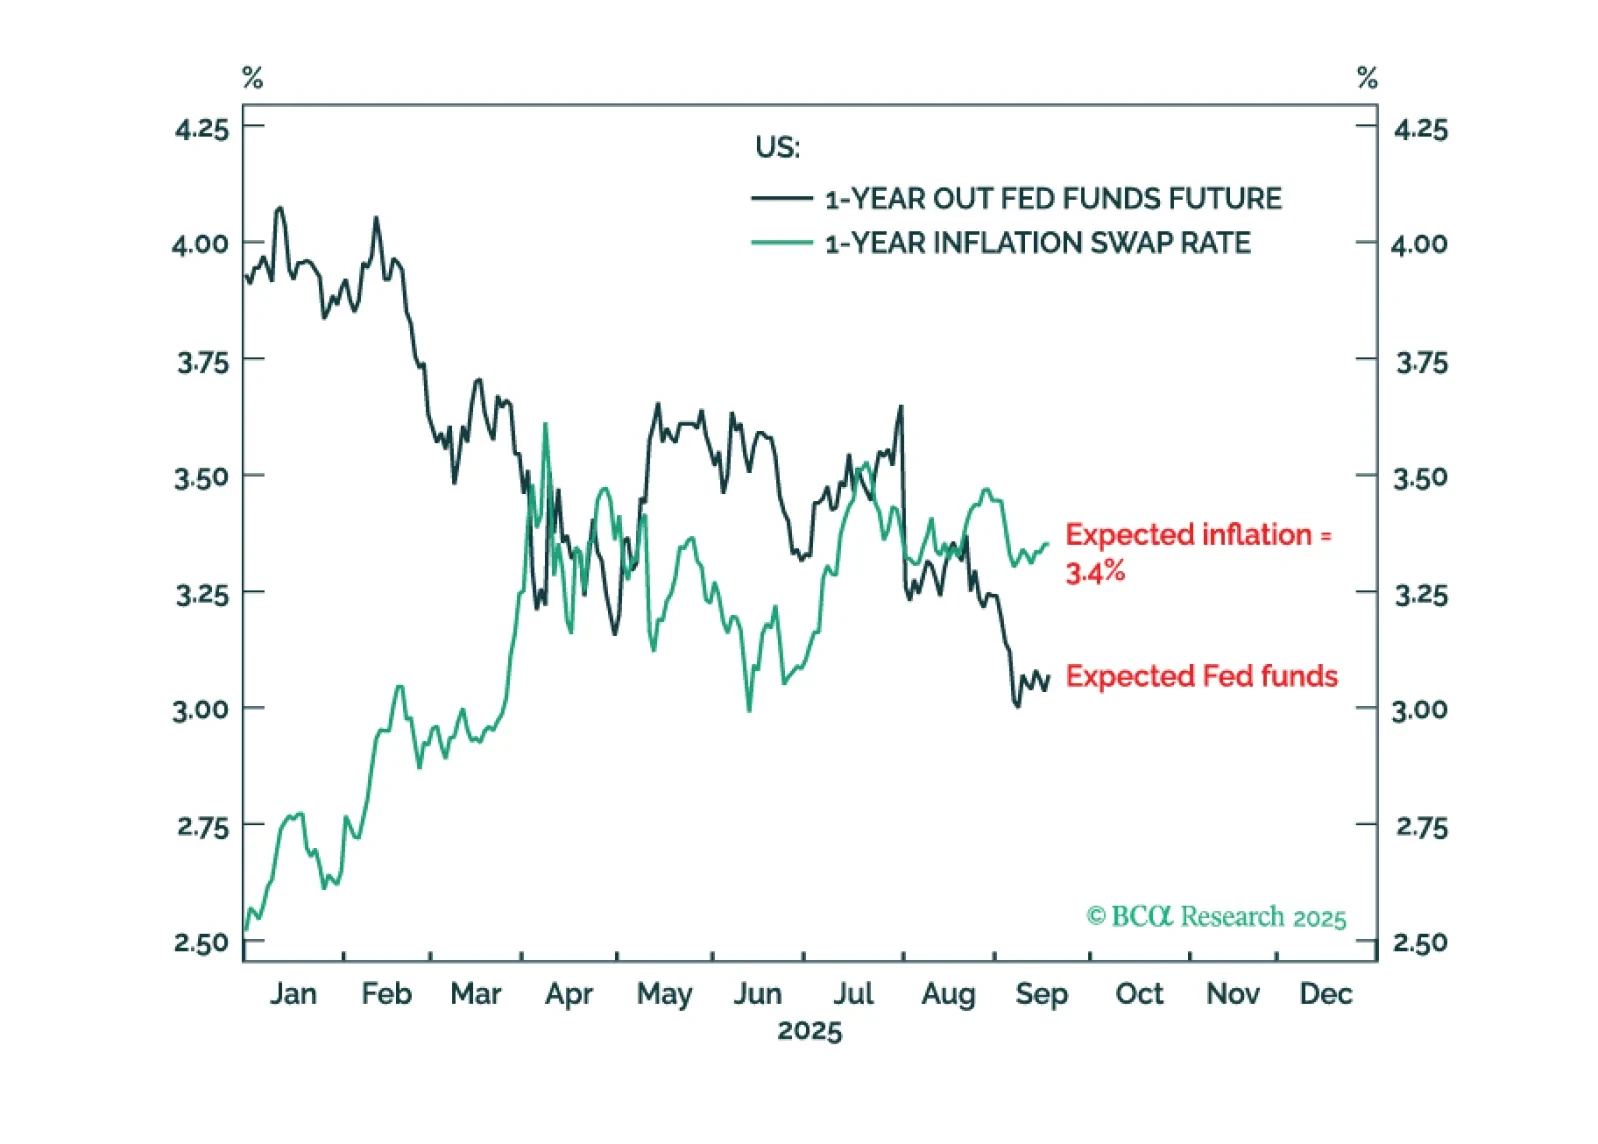
FRBの行動は、インフレ目標を3%に変更して景気後退を避ける道を選んだことを示しています。これにより、物価の不安定性への滑りやすい坂が始まります。長期投資家はドルのウエイトを下げ、一部の金を保有すべきですが、金よりも優れているのはビットコインです。また、新たな戦術的な取引として、GOOGLを売り、SPYを買うという戦略があります。