Inflation/Deflation
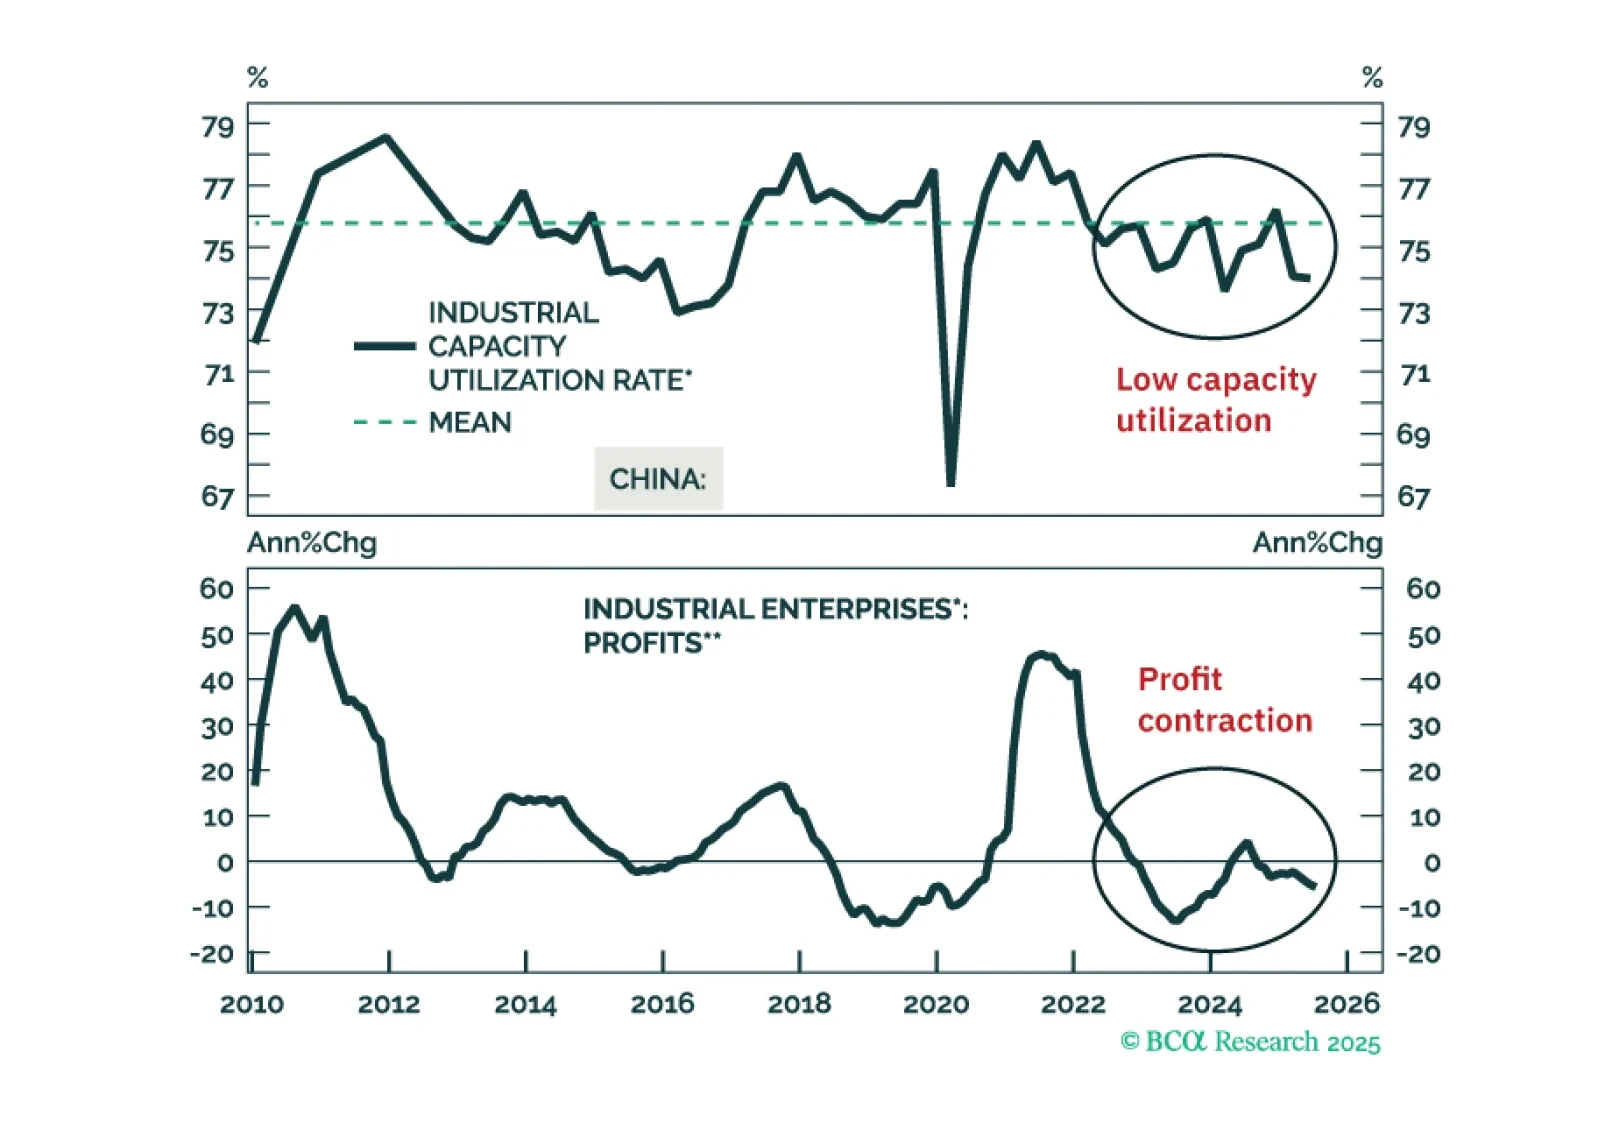
中国の政策主導の制約は、創造的破壊プロセスの「破壊」の部分を妨げています。その代わりに、過剰生産能力、デフレーション、低収益性を固定化させます。我々は、中国株の上昇を絶対的な観点で追いかけることには消極的です。
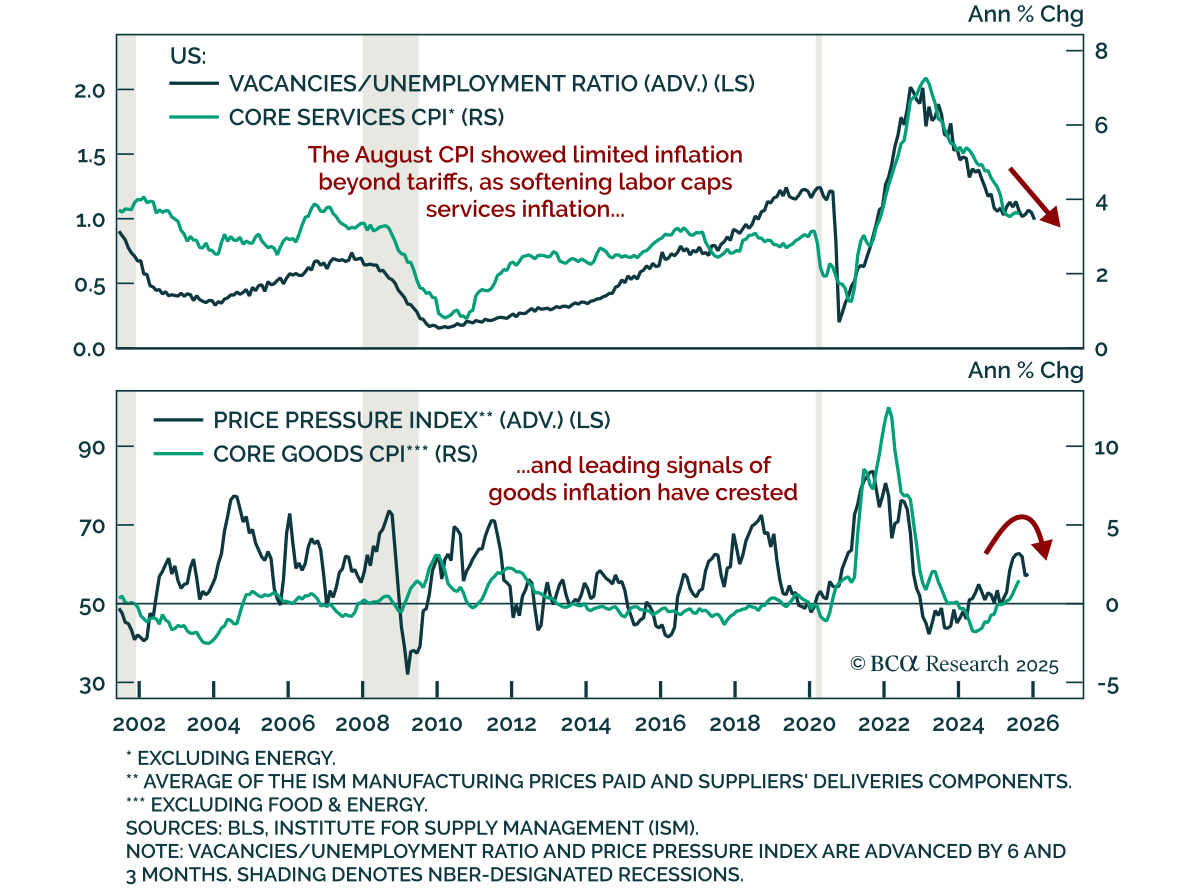
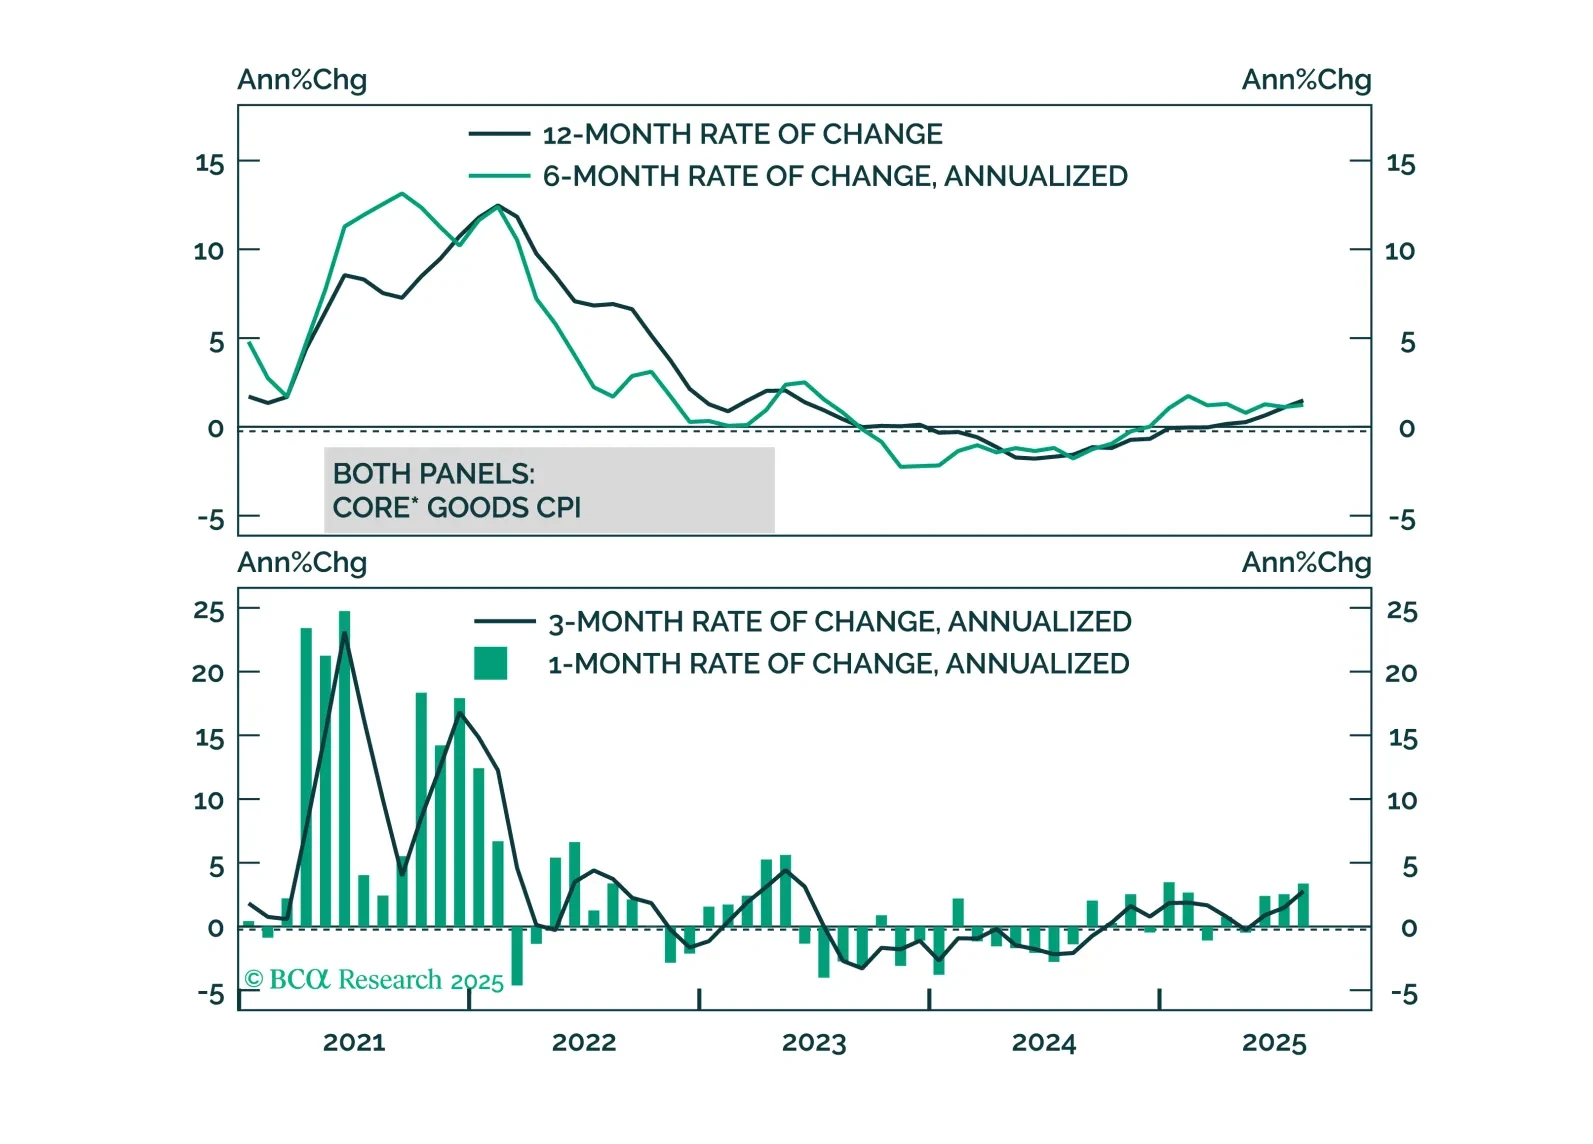
8月の米国CPI、関税以外では限定的なインフレを示す 8月の米国CPI、関税以外では限定的なインフレを示す 8月の米国CPIは予想通りで、FRBの緩和方針と長期債投資の立場を強化しました。ヘッドラインCPIは前月比0.4%上昇(前年比2.9%)、コアは前月比0.3%(前年比3.1%)を維持しました。コア財のインフレ率は前年比1.1%から1.5%に上昇した一方、サービスはほぼ変わらず3.6%でした。このレポートは、関税の影響が依然として主なインフレの原因であり、広範な過熱の兆候はほとんどないことを示しています。…
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。
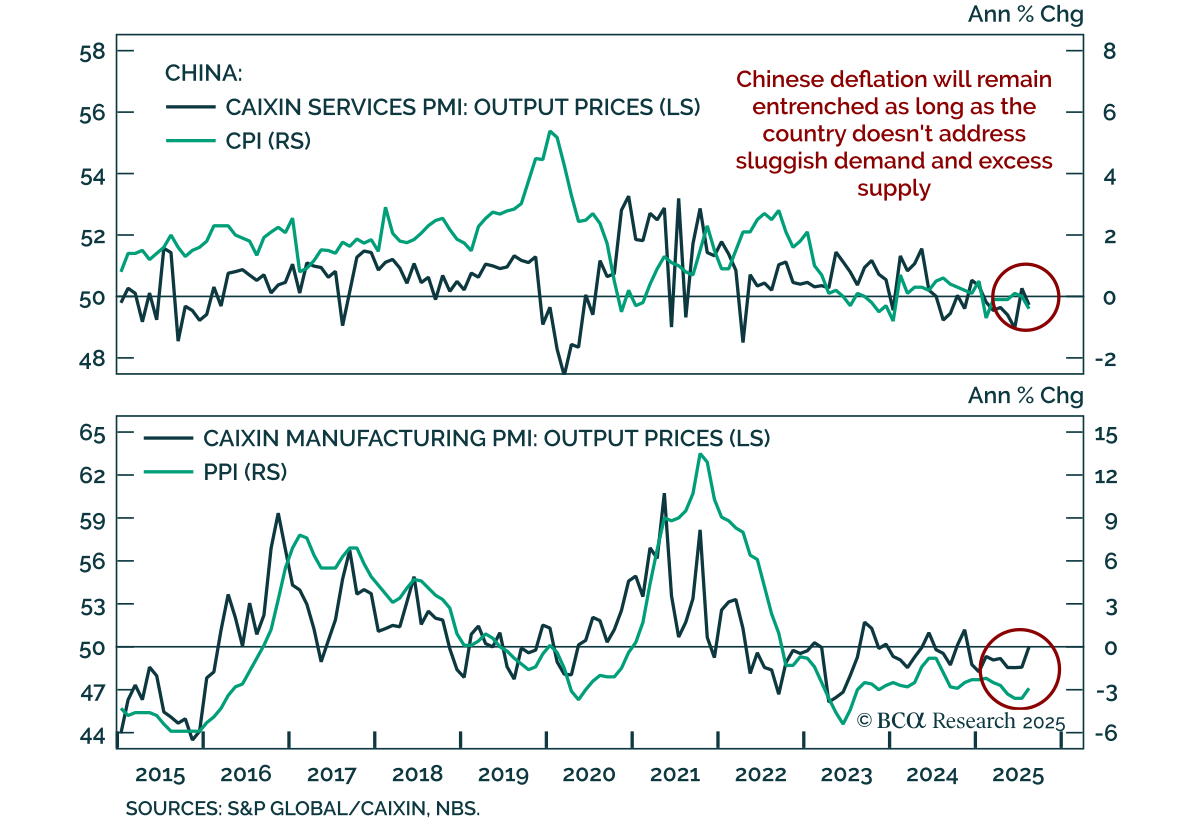
中国:弱いインフレ、刺激策の効果は限定的 中国:弱いインフレ、刺激策の効果は限定的 中国の8月のインフレデータは、デフレが根強いことを確認し、潜在的な刺激策を前に国内債券のオーバーウェイトと内国の小型・中型株対大型株の戦術的ロングを強化しています。 生産者物価指数は前年比で2.9%低下し、7月の-3.6%からは緩和されたものの依然としてマイナスであり、消費者物価指数も前年同月比0.4%低下し、前月の横ばい状態から変化しました。需要の弱さと過剰生産能力が主な要因として続いています。…
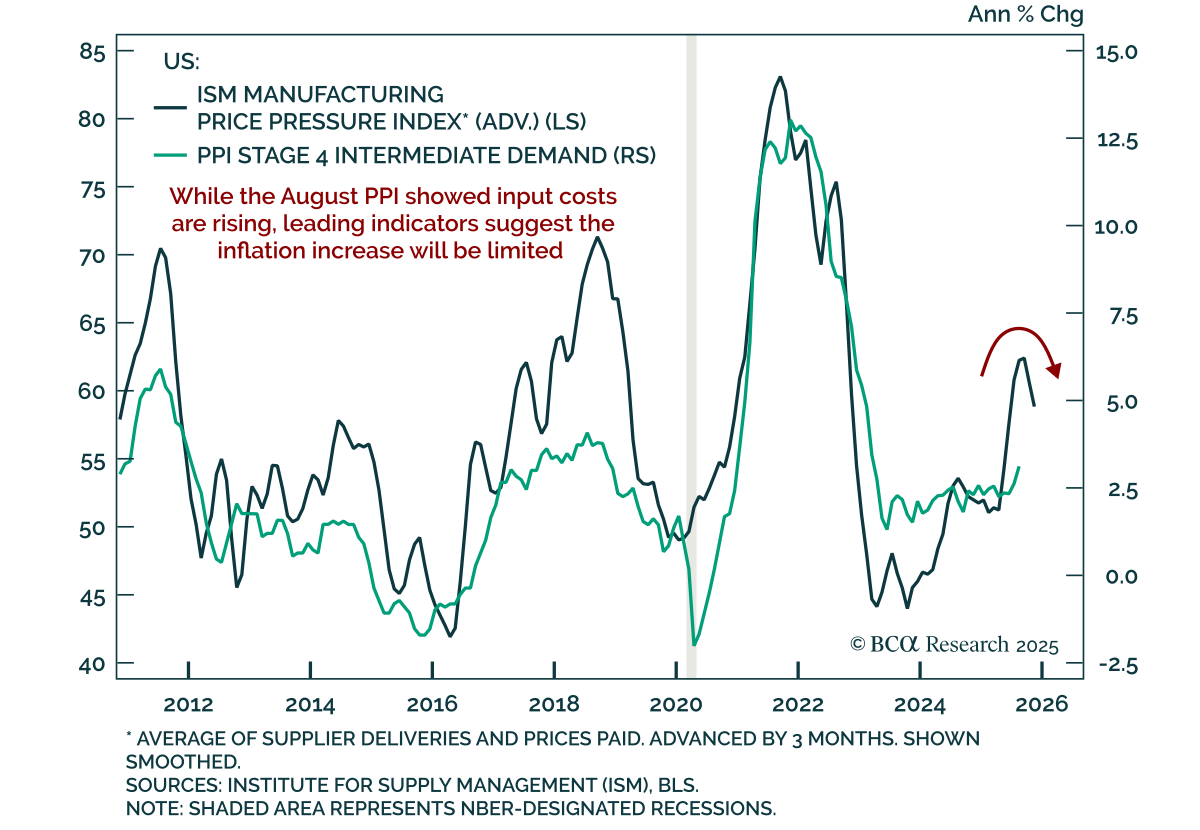
より低調な米国PPI、9月の利下げの根拠を強化 より低調な米国PPI、9月の利下げの根拠を強化 8月の生産者物価指数(PPI)のインフレーションは緩和され、FRBの緩和策と長期デュレーションのスティープナーを支持する内容となりました。…
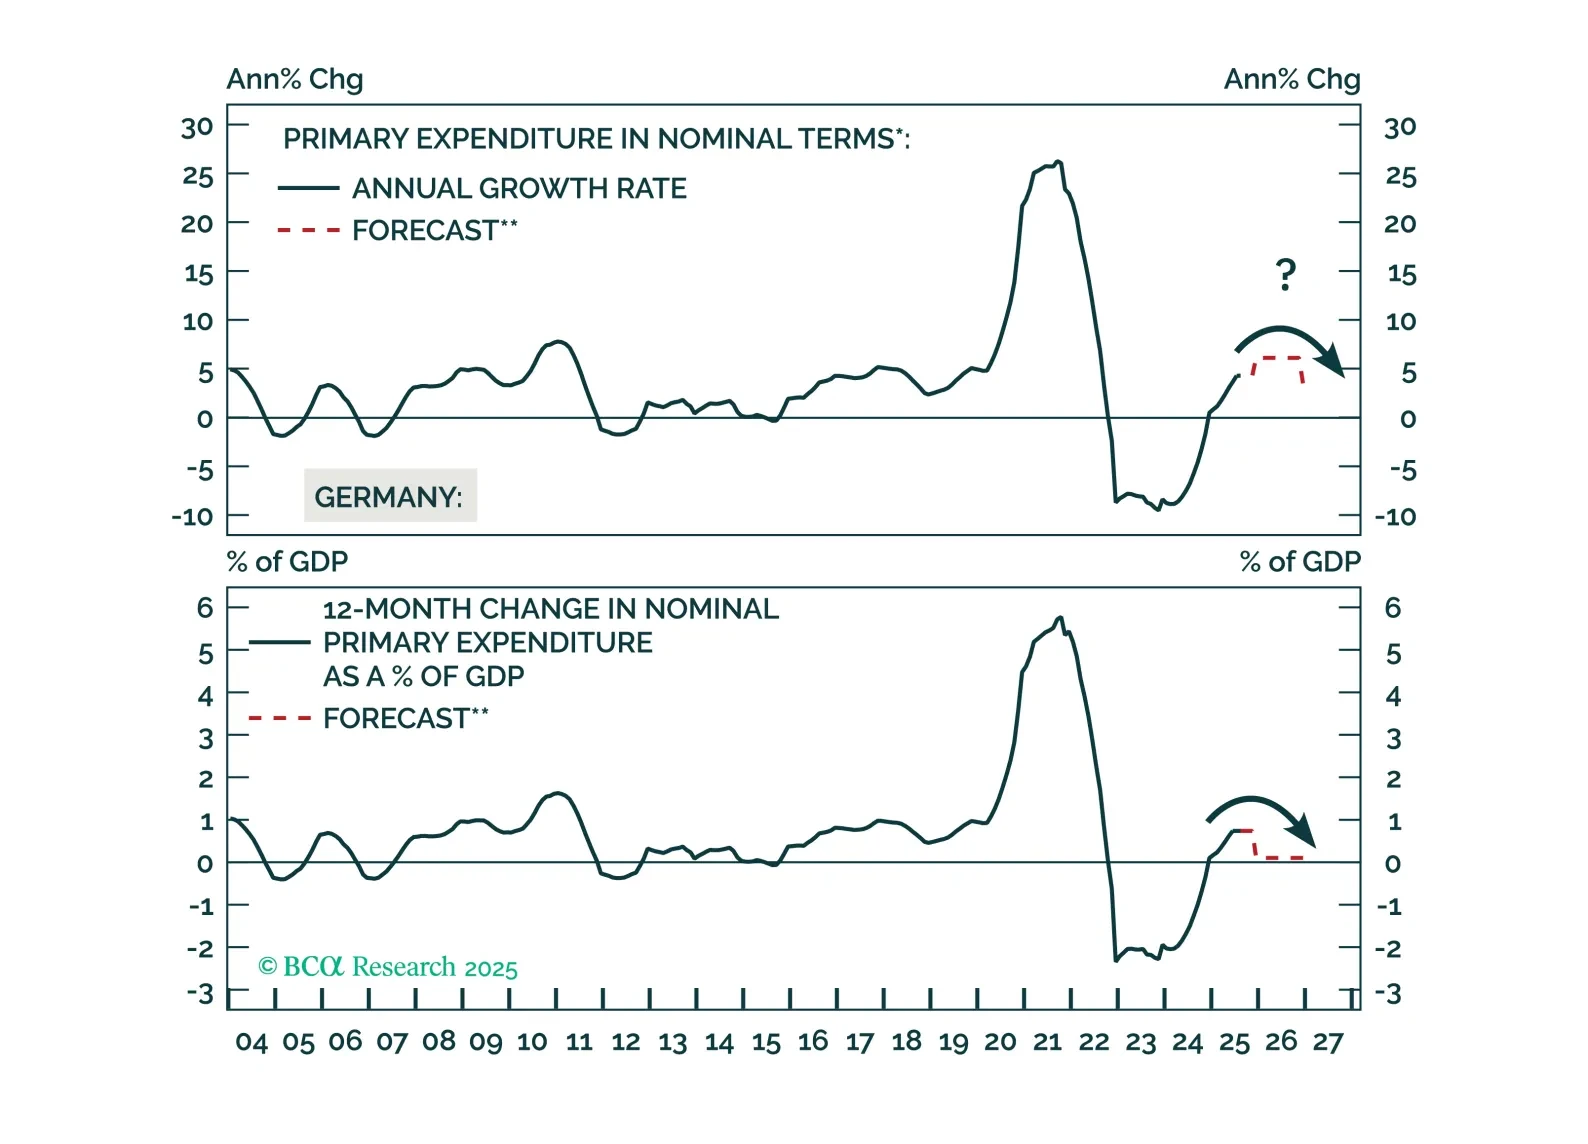
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
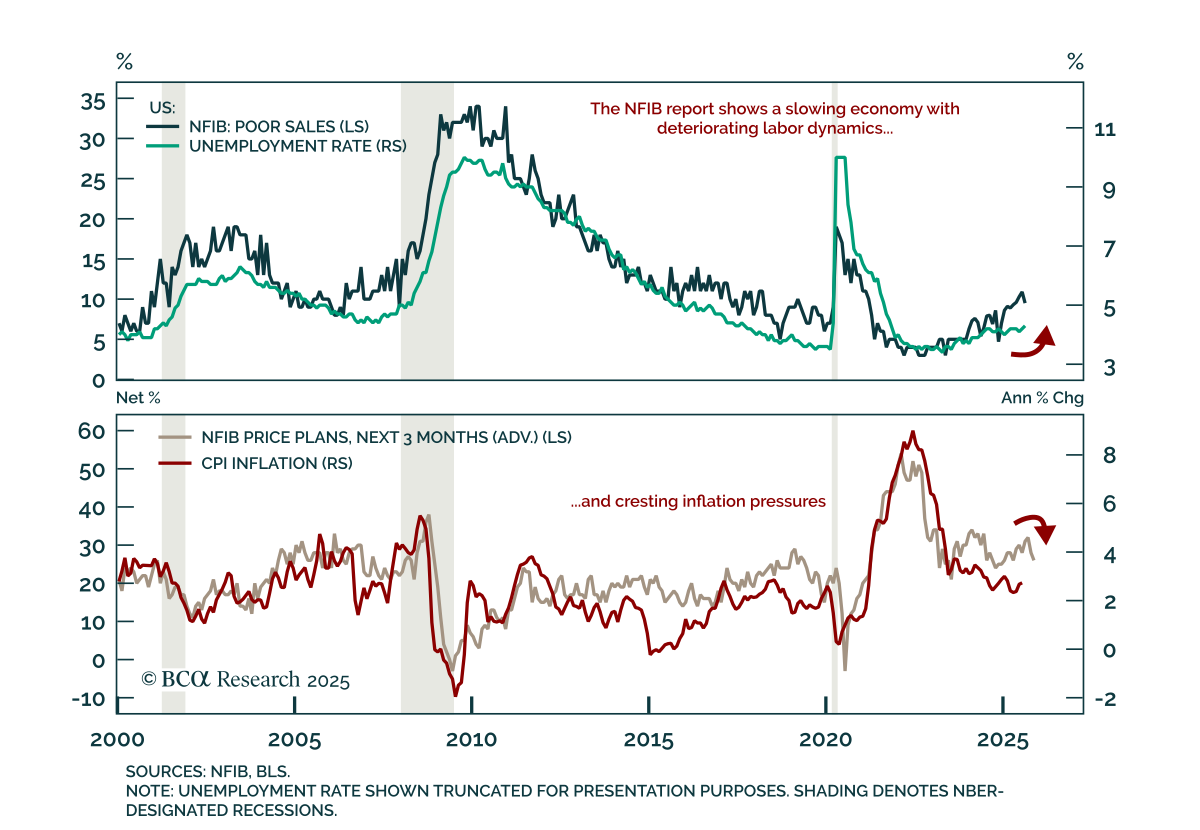
中小企業の信頼感が改善するも成長は依然として脆弱 中小企業の信頼感が改善するも成長は依然として脆弱 8月のNFIB調査は、デフレの兆候と低い雇用の中で脆弱な米国経済を示しており、防御的スタンスを支持しています。…
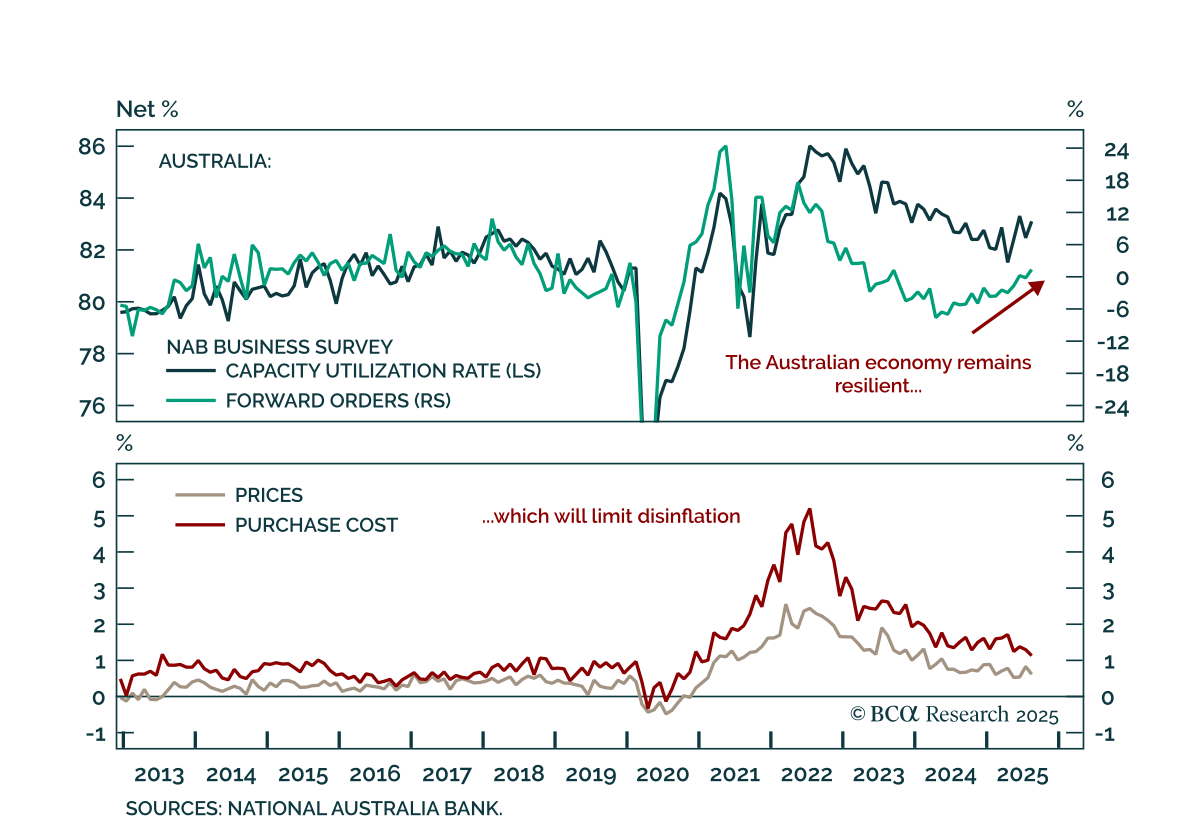
堅調なNAB調査がハト派的なRBAの価格設定を覆す 堅調なNAB調査がハト派的なRBAの価格設定を覆す オーストラリアのNAB調査は基盤の回復力を示しており、ACGBのアンダーウェイトと、AUDフラットナー対CADスティープナーのケースを補強しています。 8月の調査結果は混在しており、現状条件は5から7に改善しましたが、企業の信頼感は7から4に低下しました。設備稼働率は上昇し、長期平均を上回る水準を維持しており、雇用も改善し、労働コスト圧力が前のサイクルのピーク付近を維持しています。先行受注も改善しました。…

エコウォッチャー敗北 しかし日銀の利上げはまだ遠い エコウォッチャー敗北 しかし日銀の利上げはまだ遠い 日本の景気ウォッチャー調査は安定化を指し示し、日本国債は依然として魅力がなく、円の短期的な対ドル展望はあまり好ましくありません。…
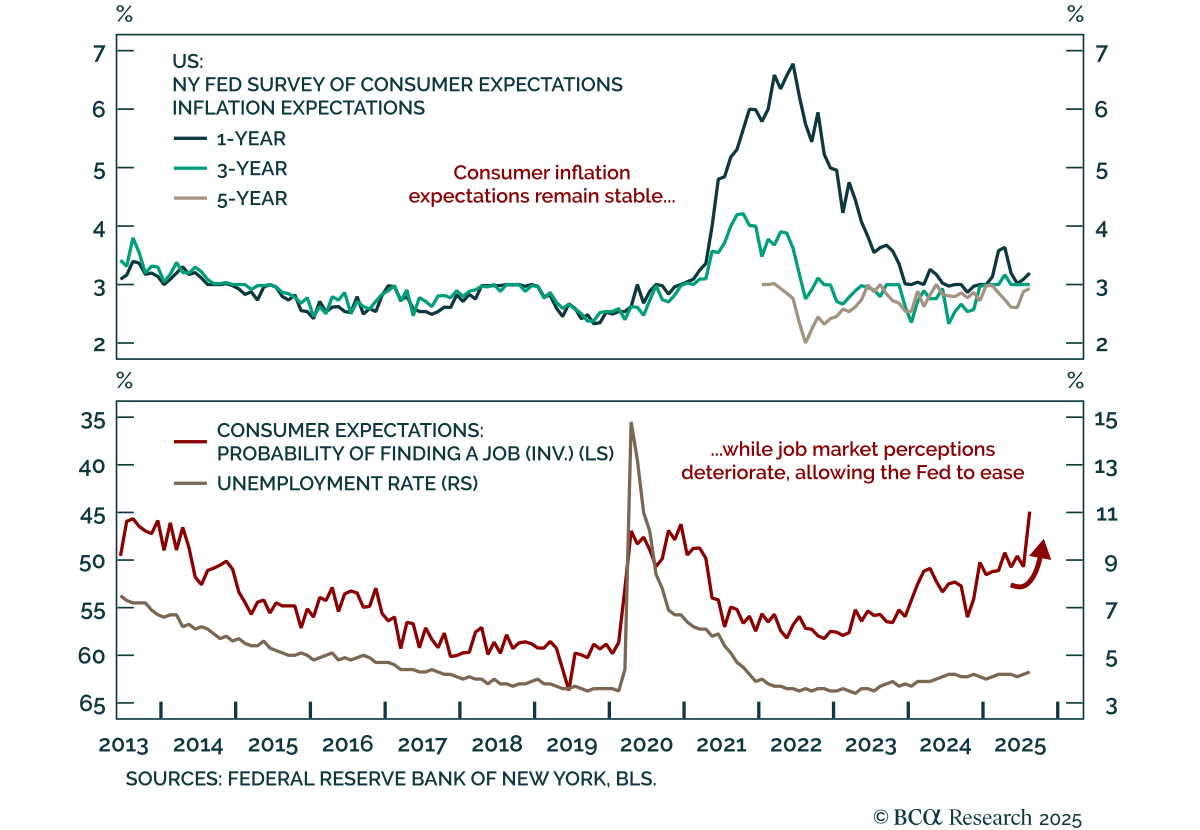
NY連邦準備銀行の調査、インフレは安定も雇用見通しは脆弱 NY連邦準備銀行の調査、インフレは安定も雇用見通しは脆弱 安定した長期的なインフレ期待と弱い労働感覚は防御的な姿勢を支持します。…