Gov Sovereigns/Treasurys
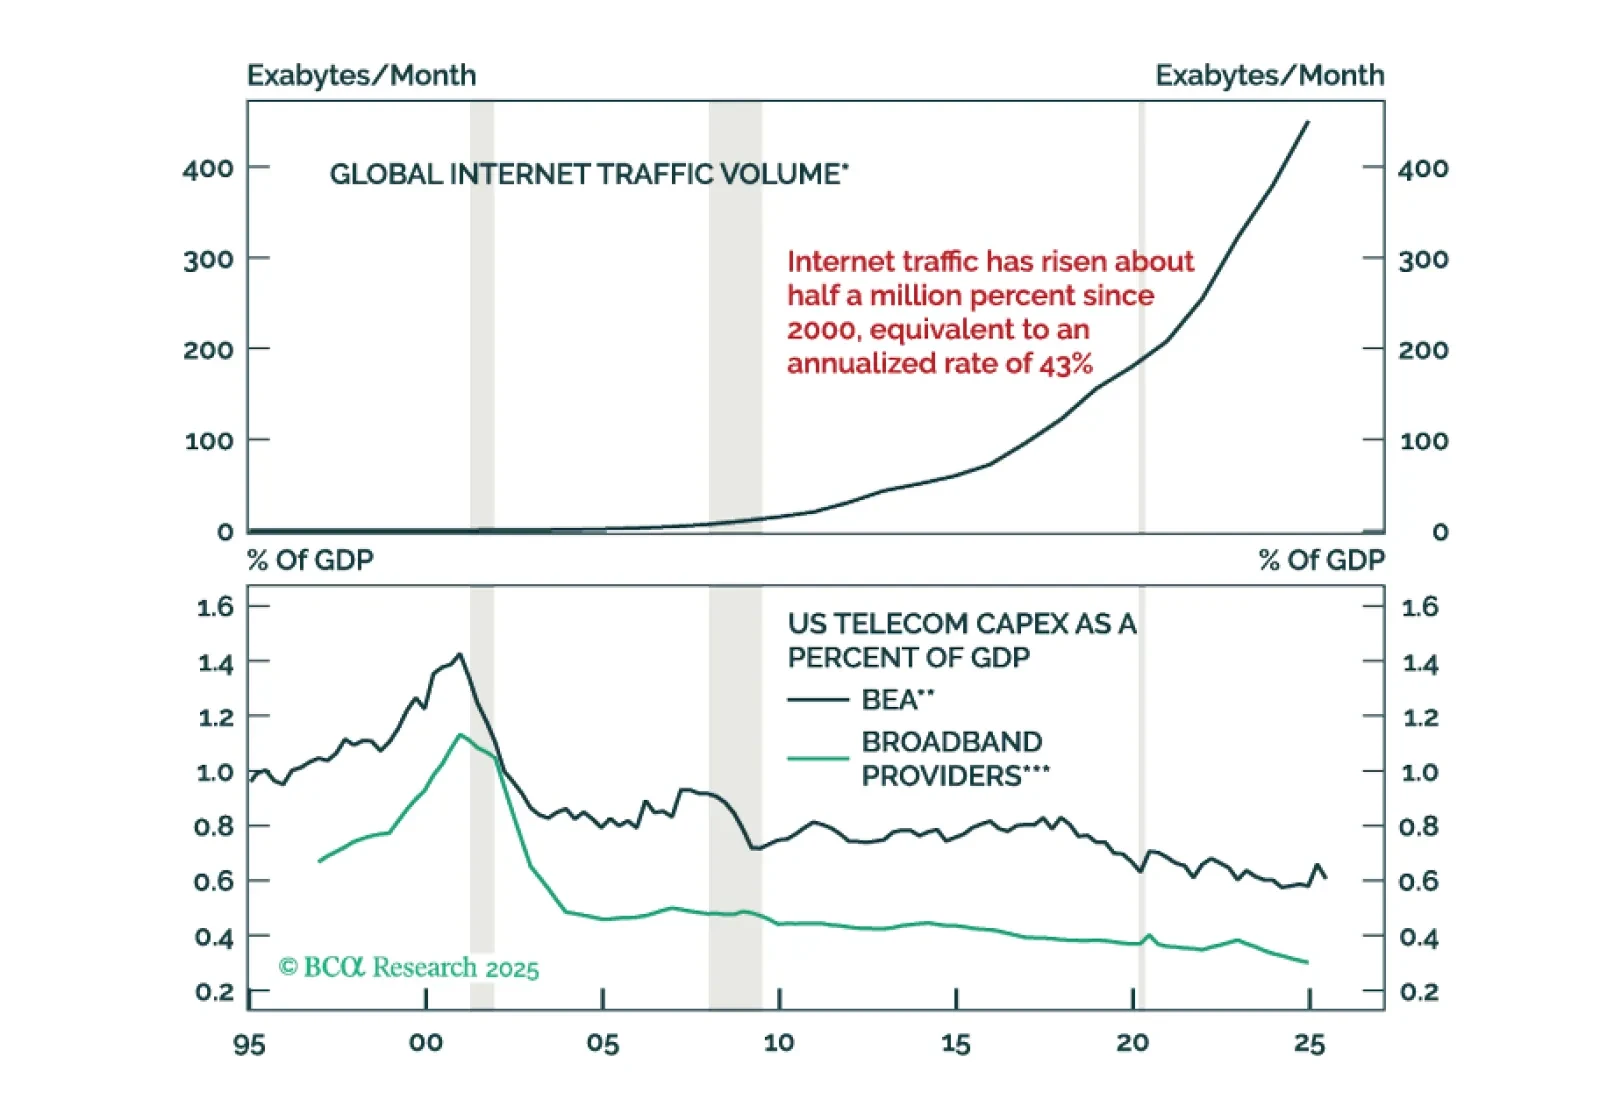
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
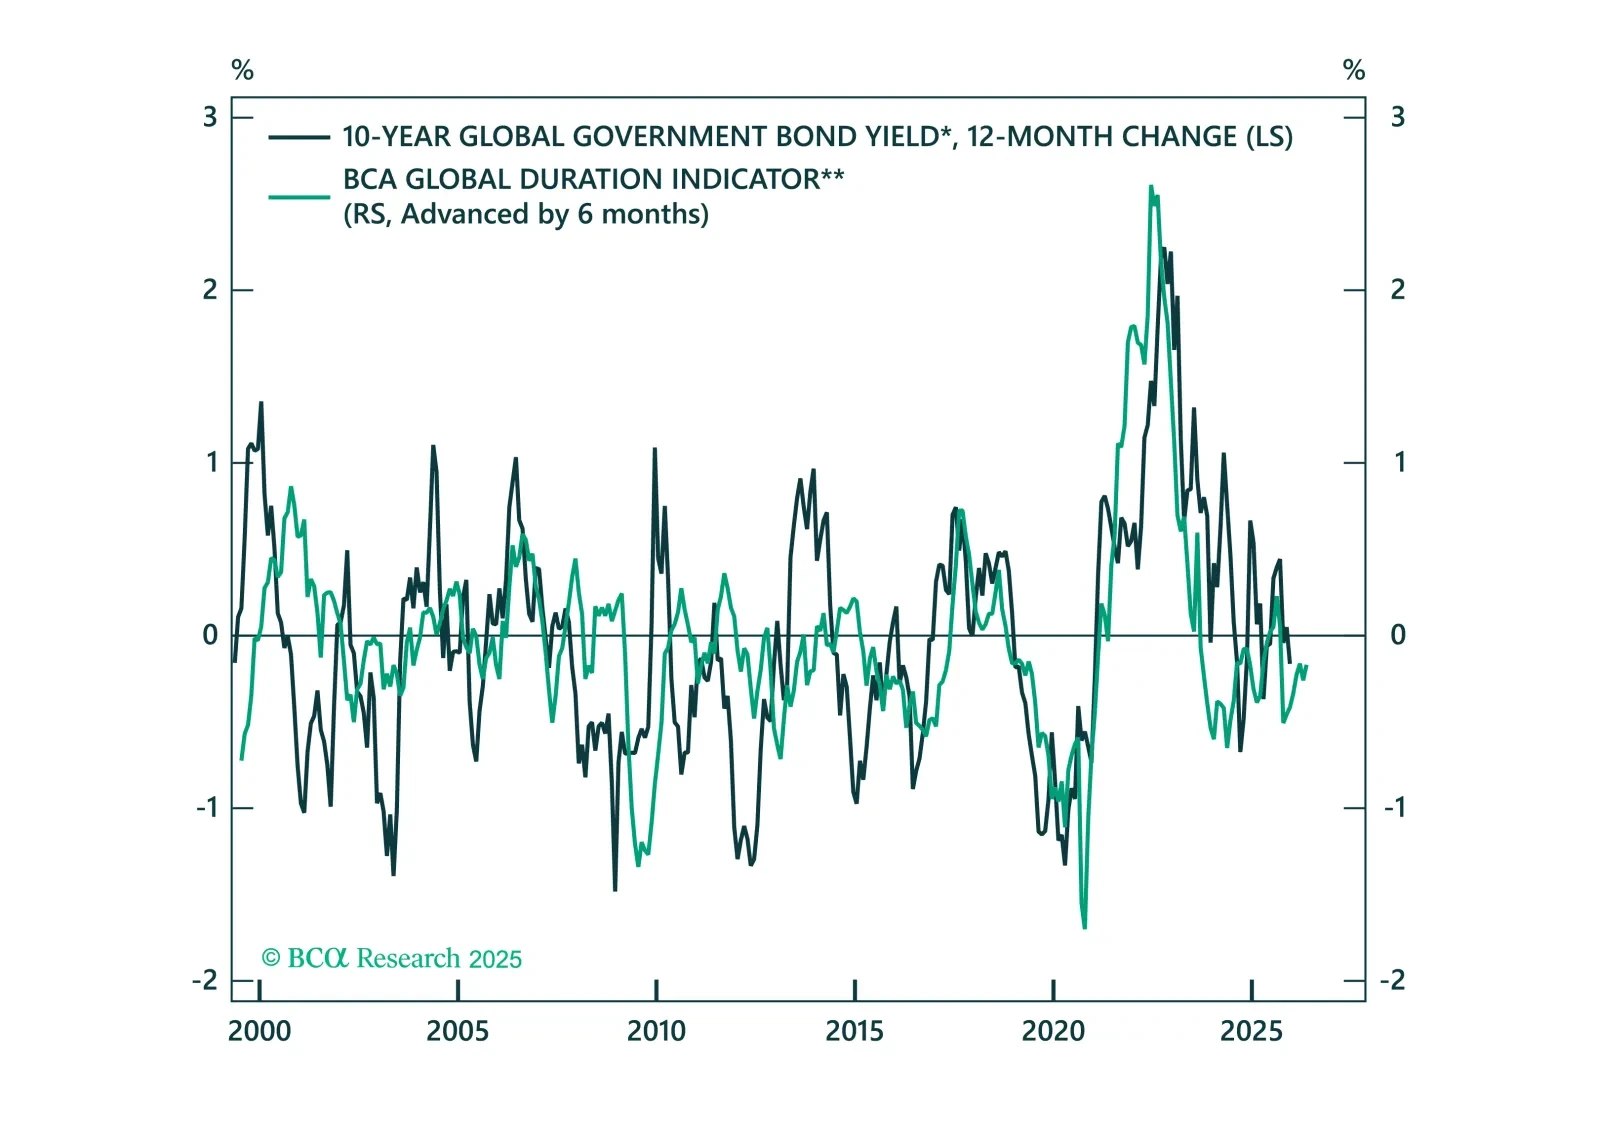
2026年のグローバル・フィクスト・インカム市場に対する5つの主要な見解を提示します。この年は、グローバルな緩和サイクルが終焉を迎える年となるでしょう。
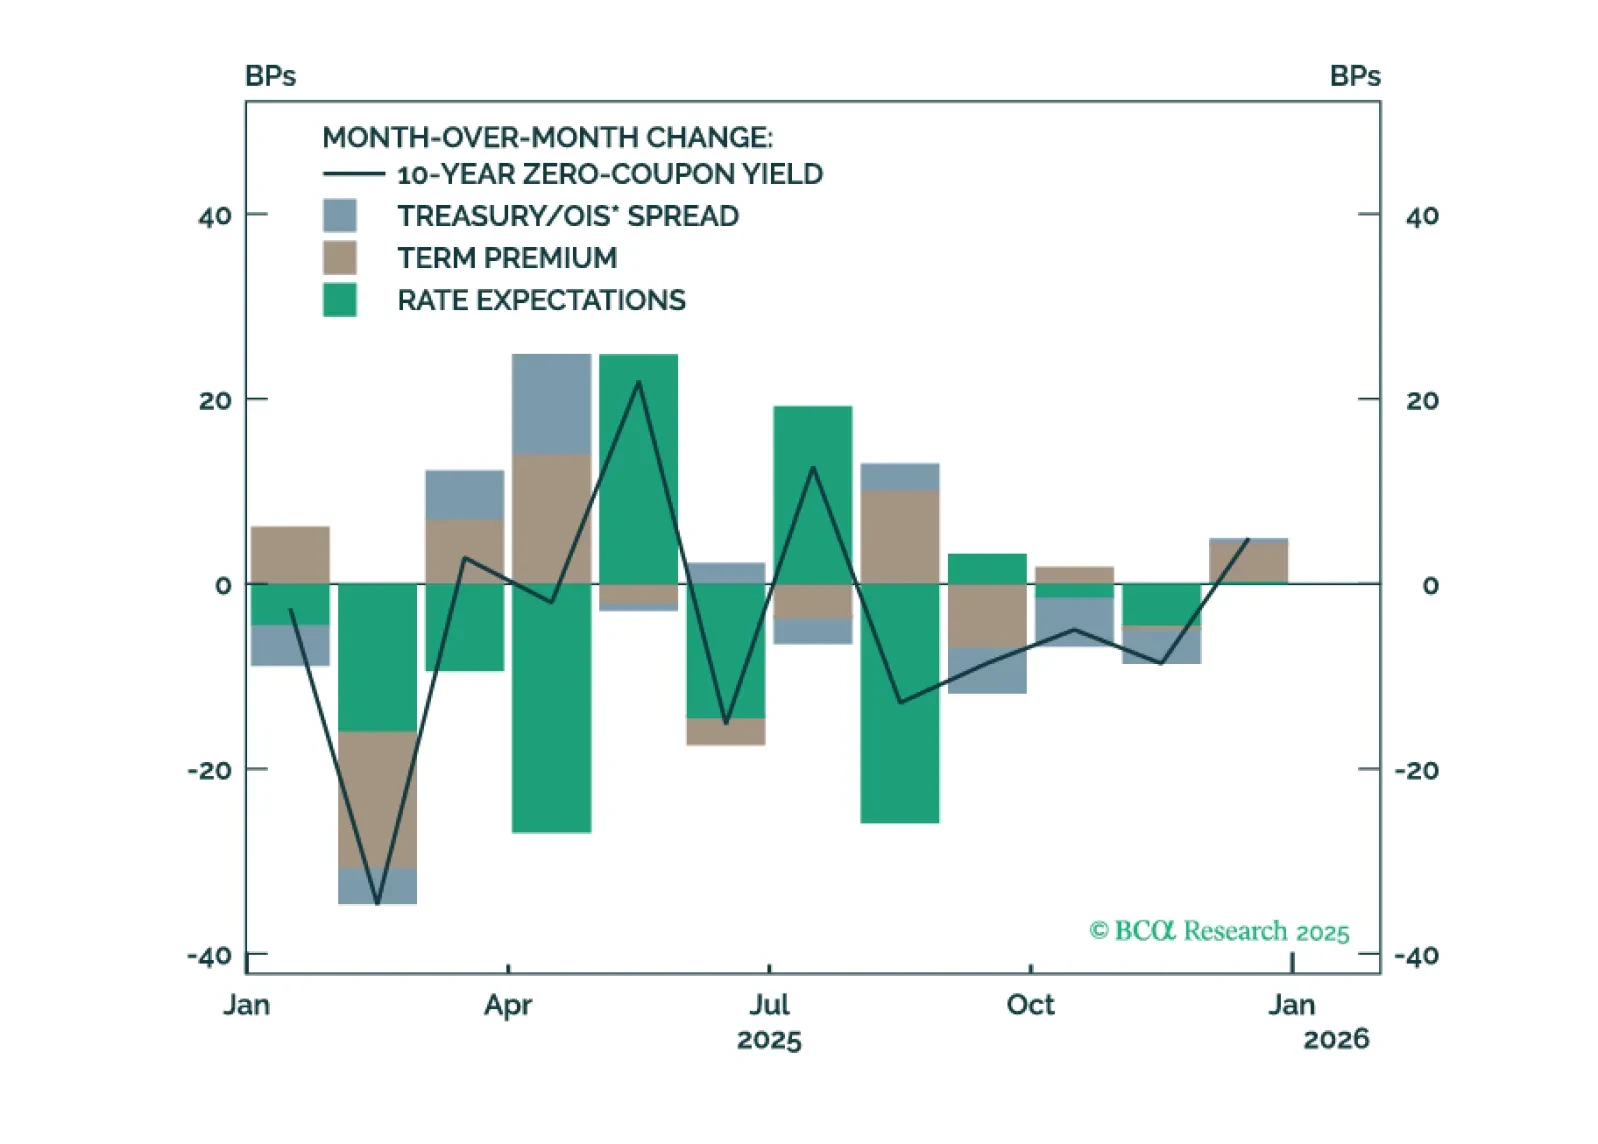
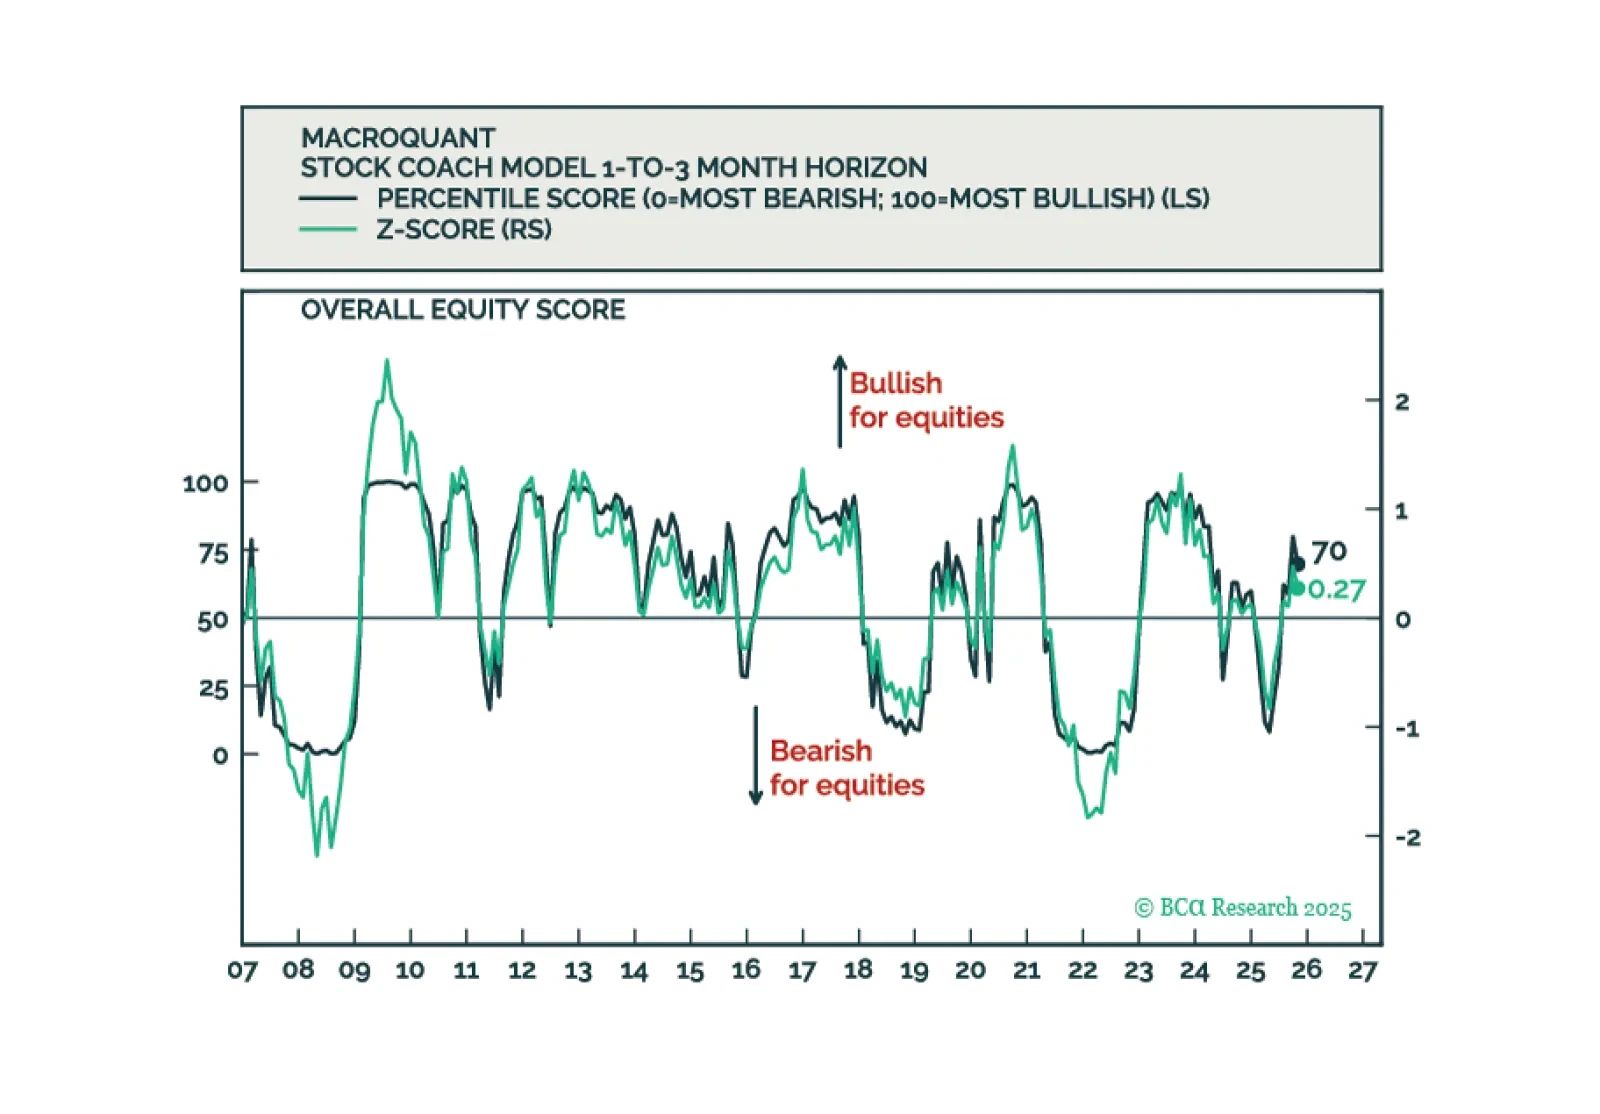
MacroQuantは戦術的に株式をオーバーウェイトに保ち、フィクスト・インカムポートフォリオにおいてベンチマークを上回るデュレーションの立場を支持し、米ドルに対して弱気の見方を維持し、金に対して強気です。
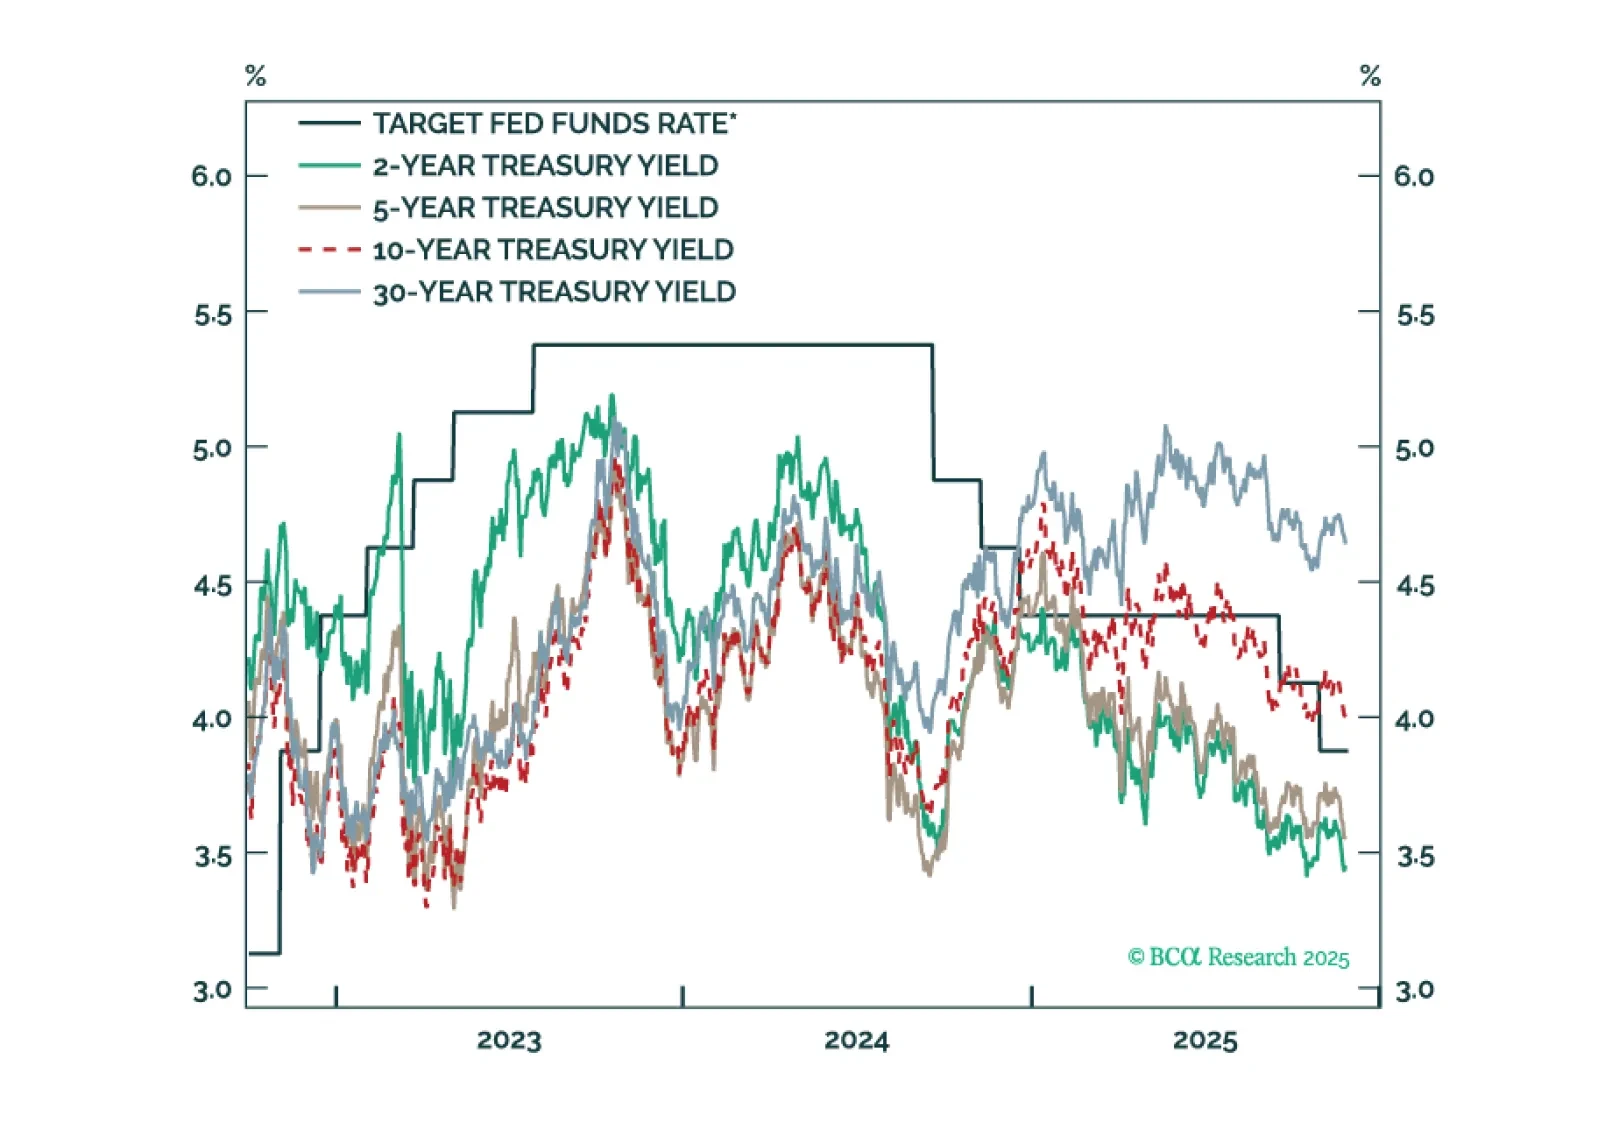
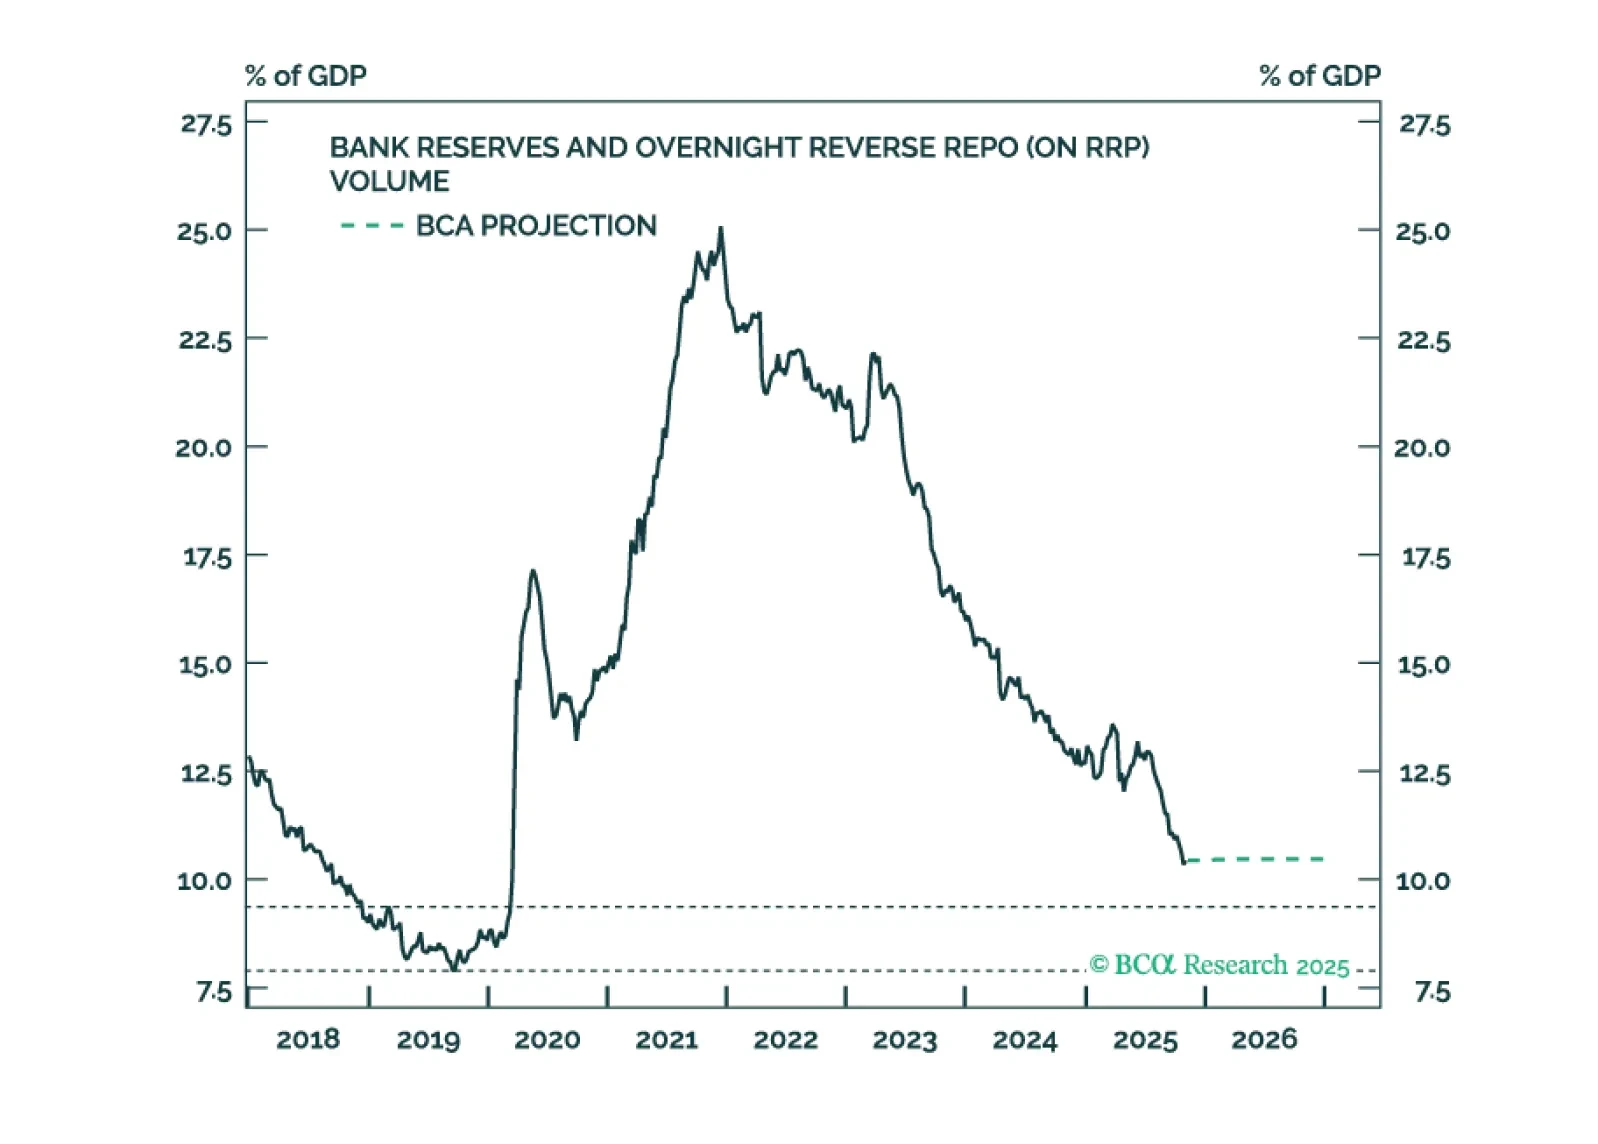
この特別レポートでは、FRBのバランスシート・ストラテジーとその背後にある根拠について説明しています。また、FRBのバランスシート上の主要な資産および負債項目に関する最新の予測も提供します。
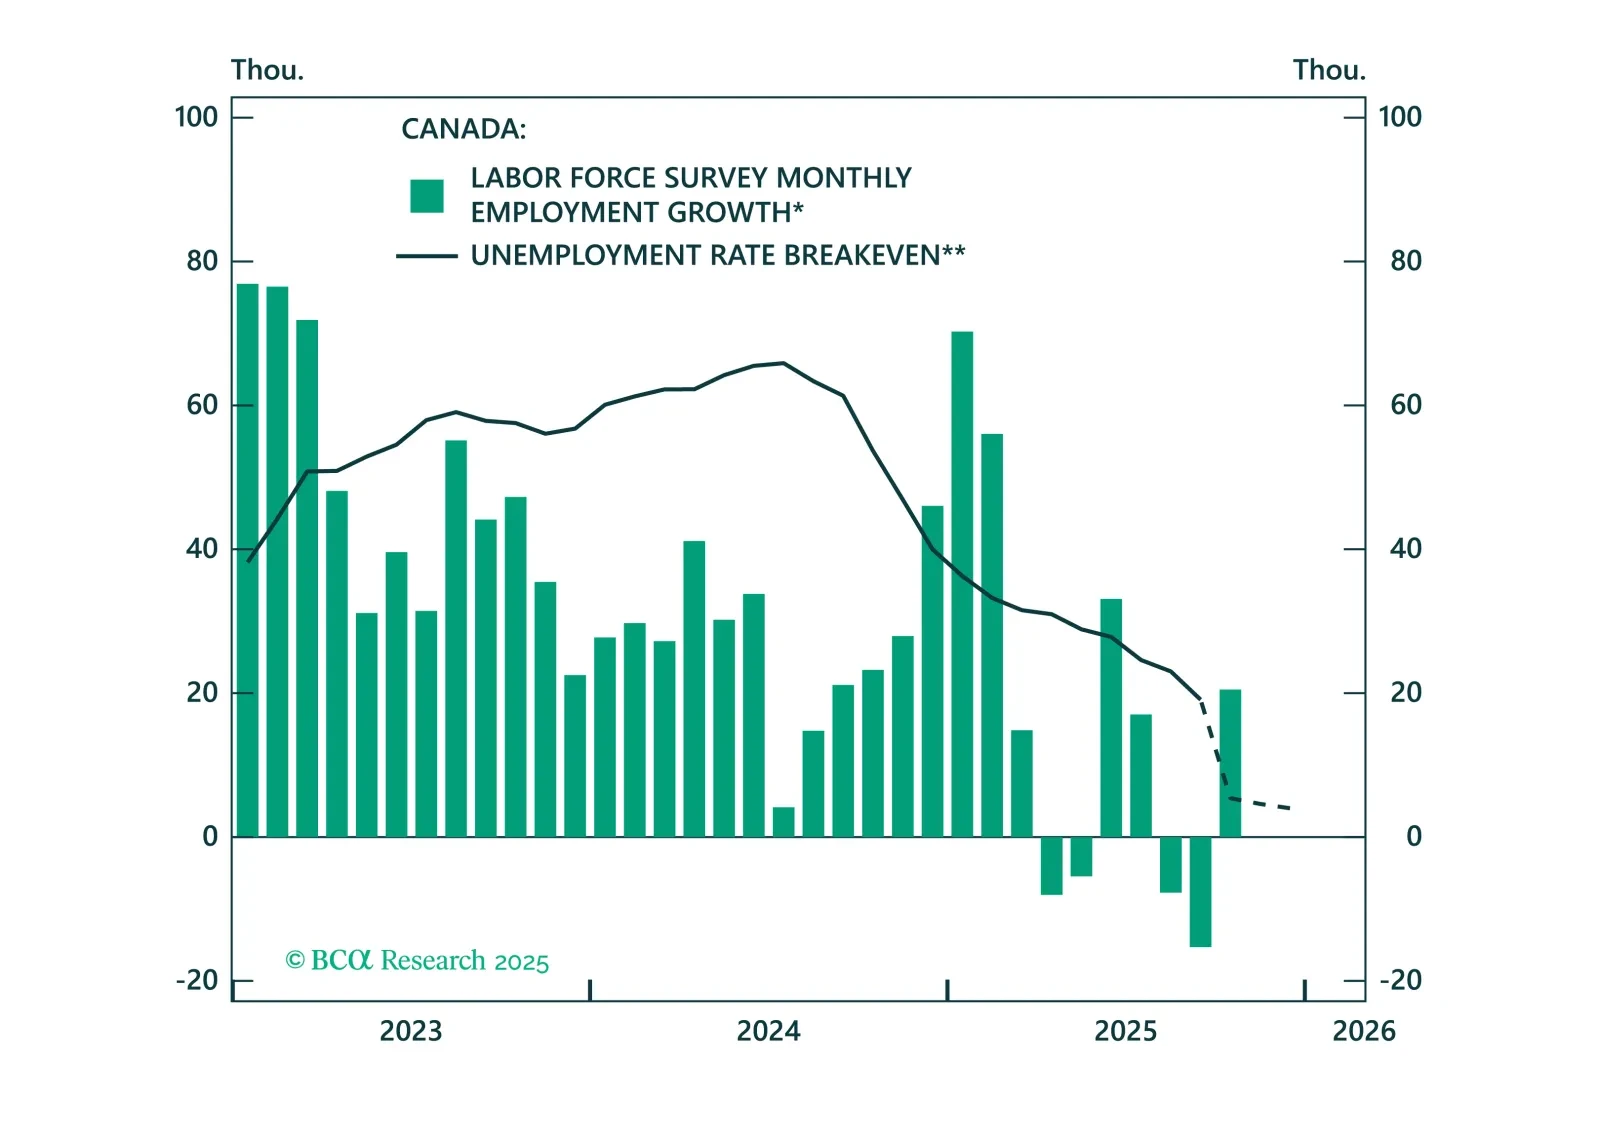
貿易戦争はカナダ経済に大きな打撃を与えましたが、最悪の時期は過ぎました。我々の最新のカナダに関するアップデートでは、貿易ショックの影響、新予算、そしてカナダ銀行(BoC)の金融緩和の影響を評価します。これがデュレーション、ルーニー、そして2026年に向けたカナダ株式に対して何を意味するのかを解説します。
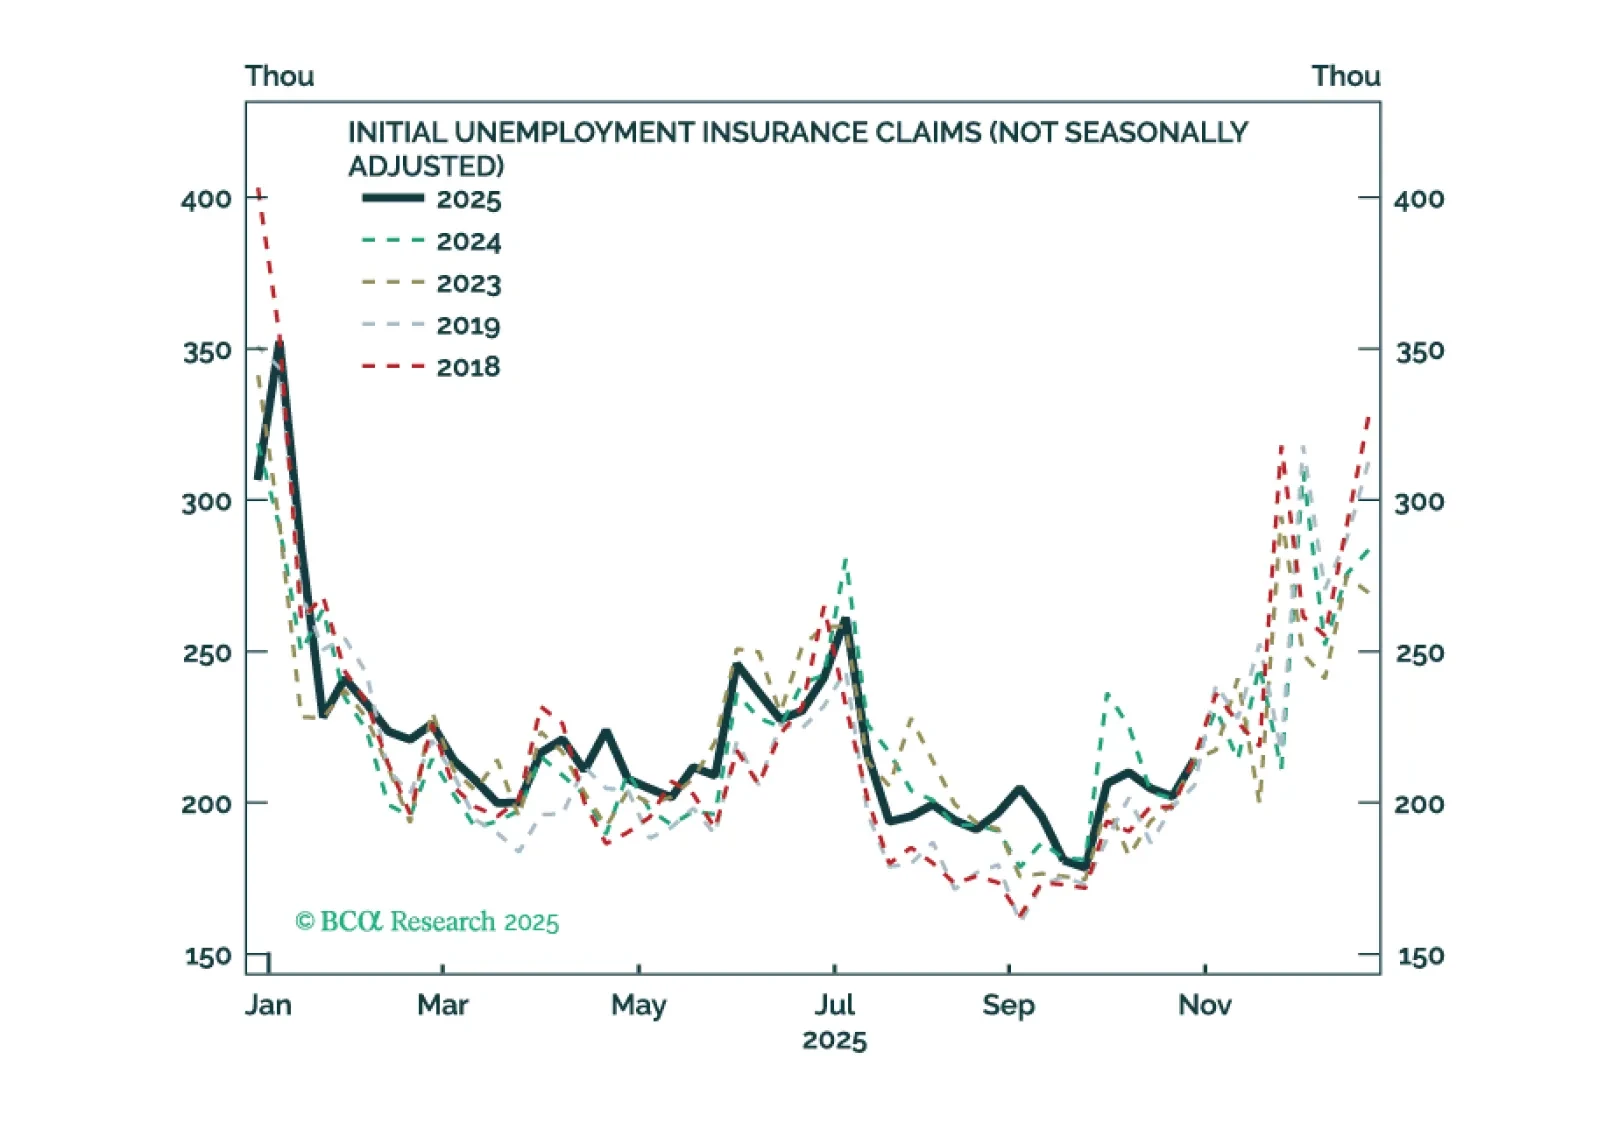
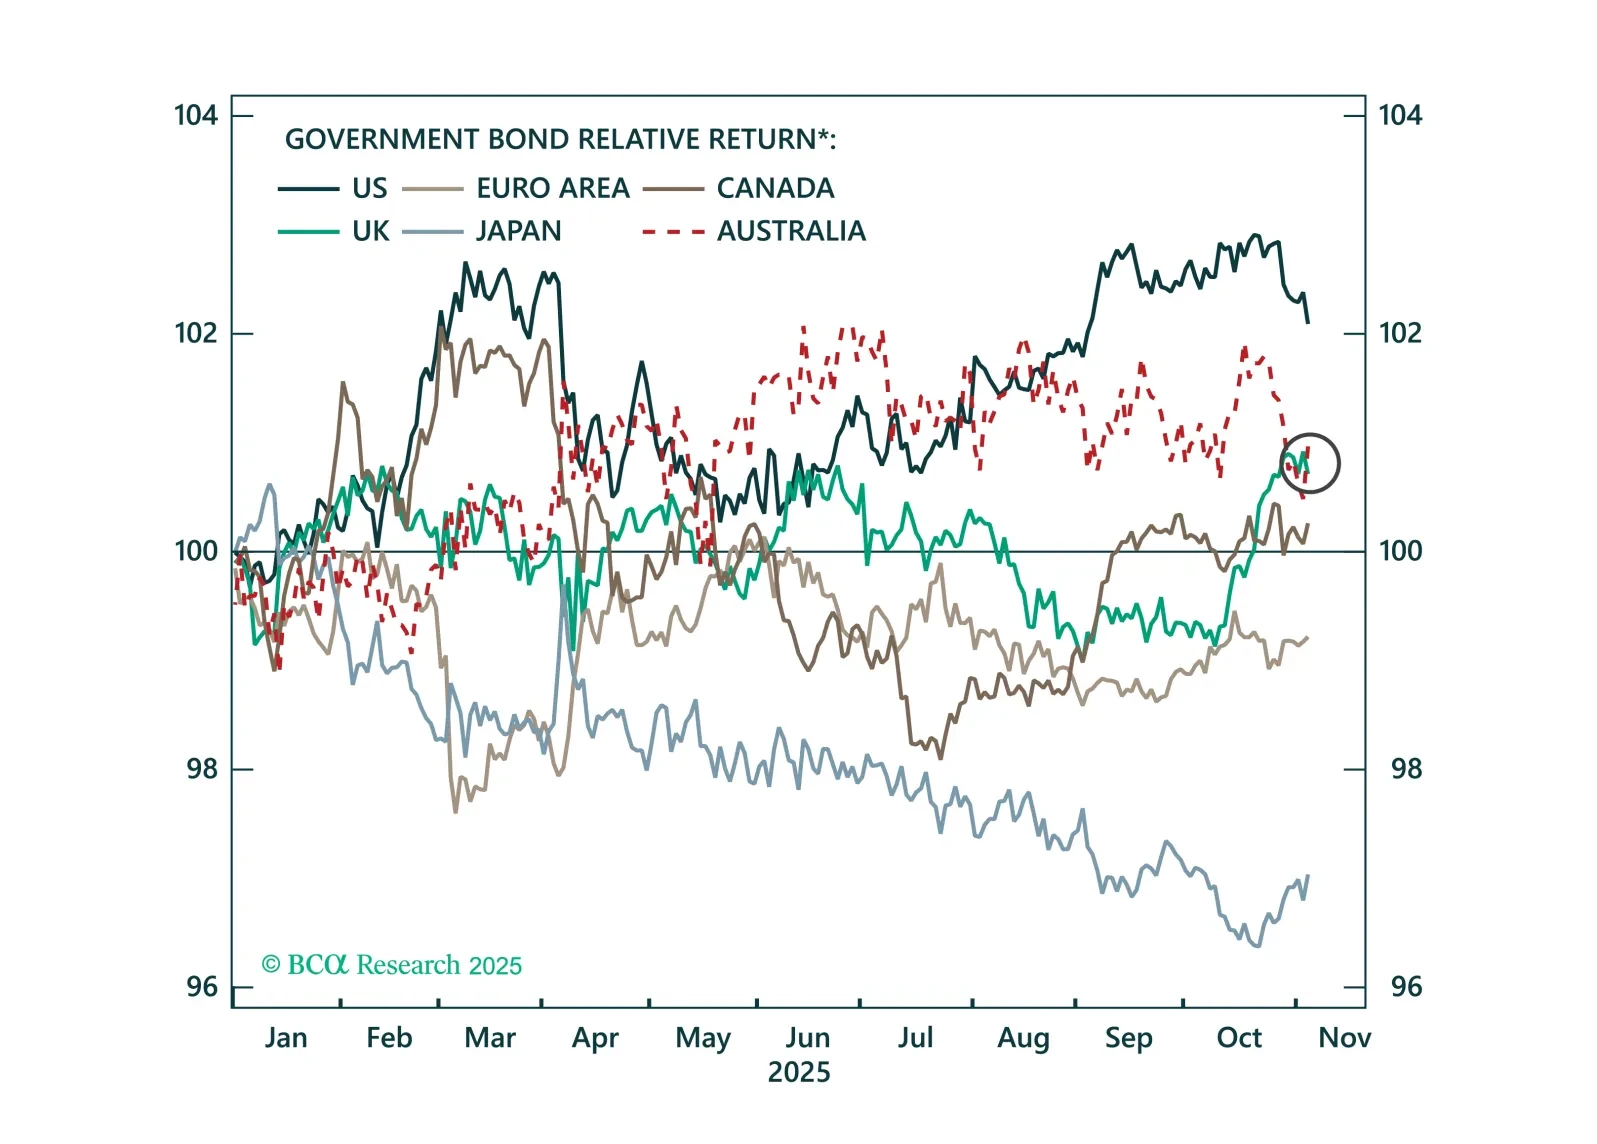
イングランド銀行は秋の予算が可決された後、12月に利下げを再開します。本日のストラテジー・インサイトでは、これが英国債とポンドにとって何を意味するのかについて議論します。
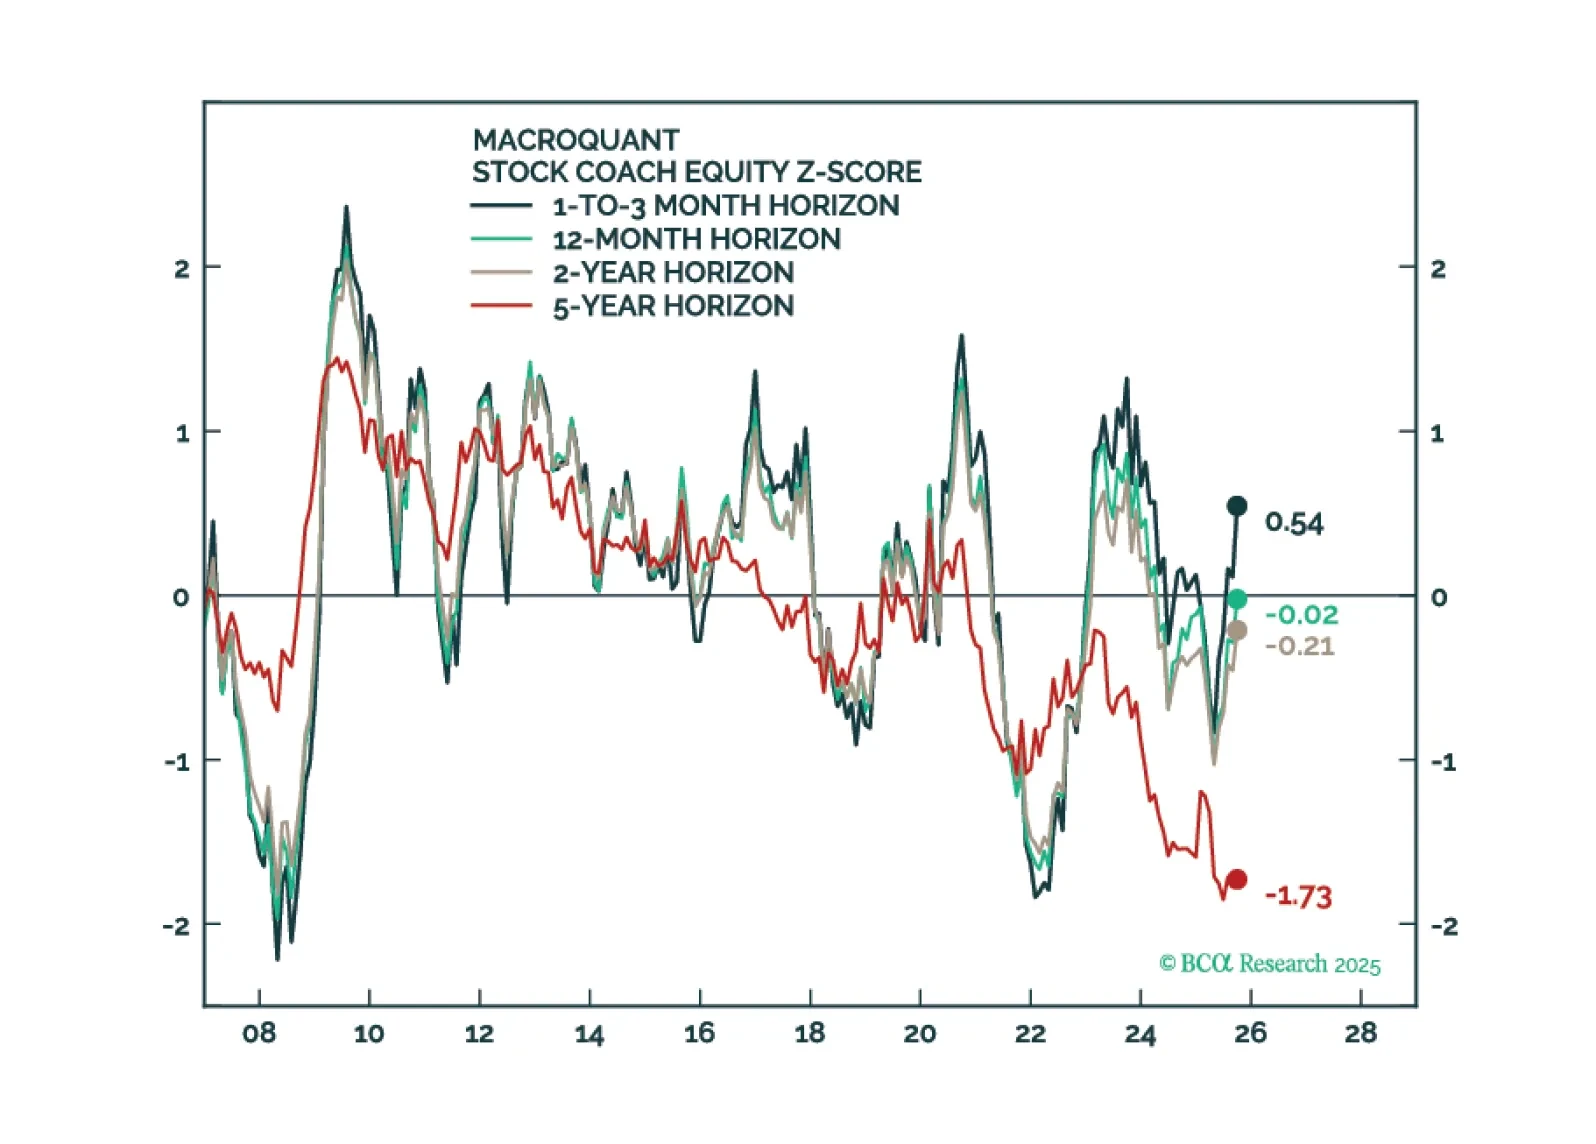
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。