Gov Sovereigns/Treasurys
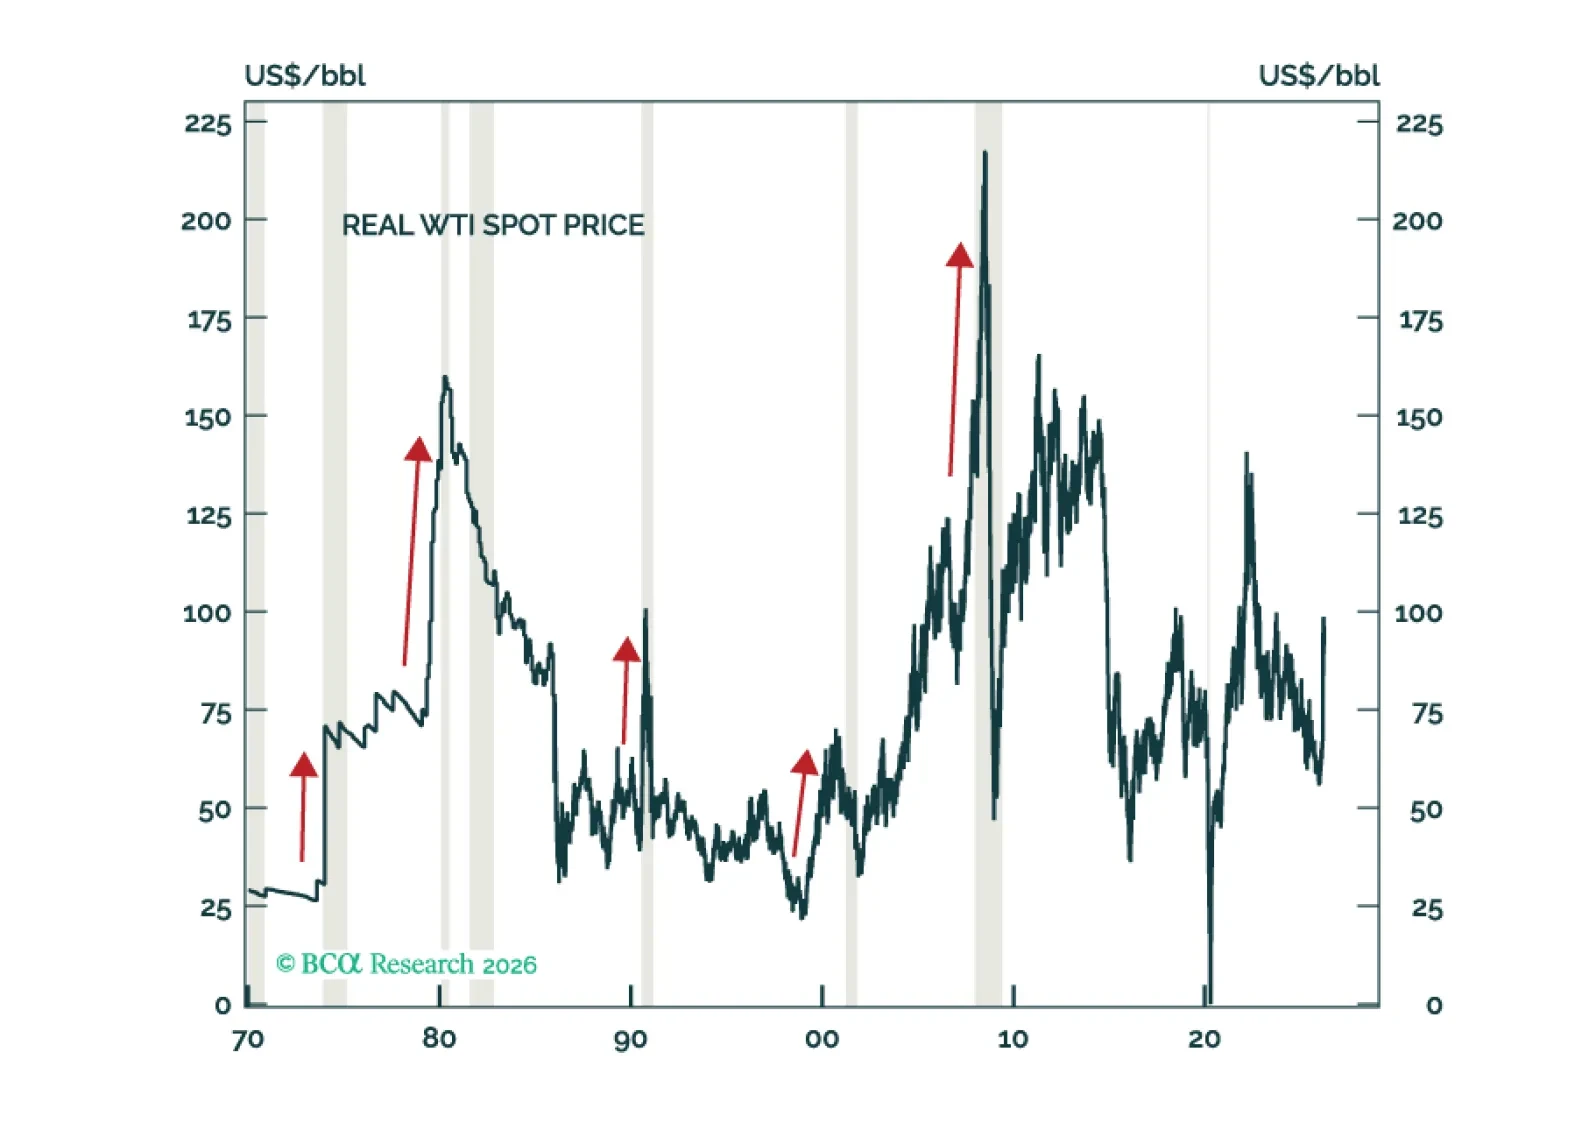
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。

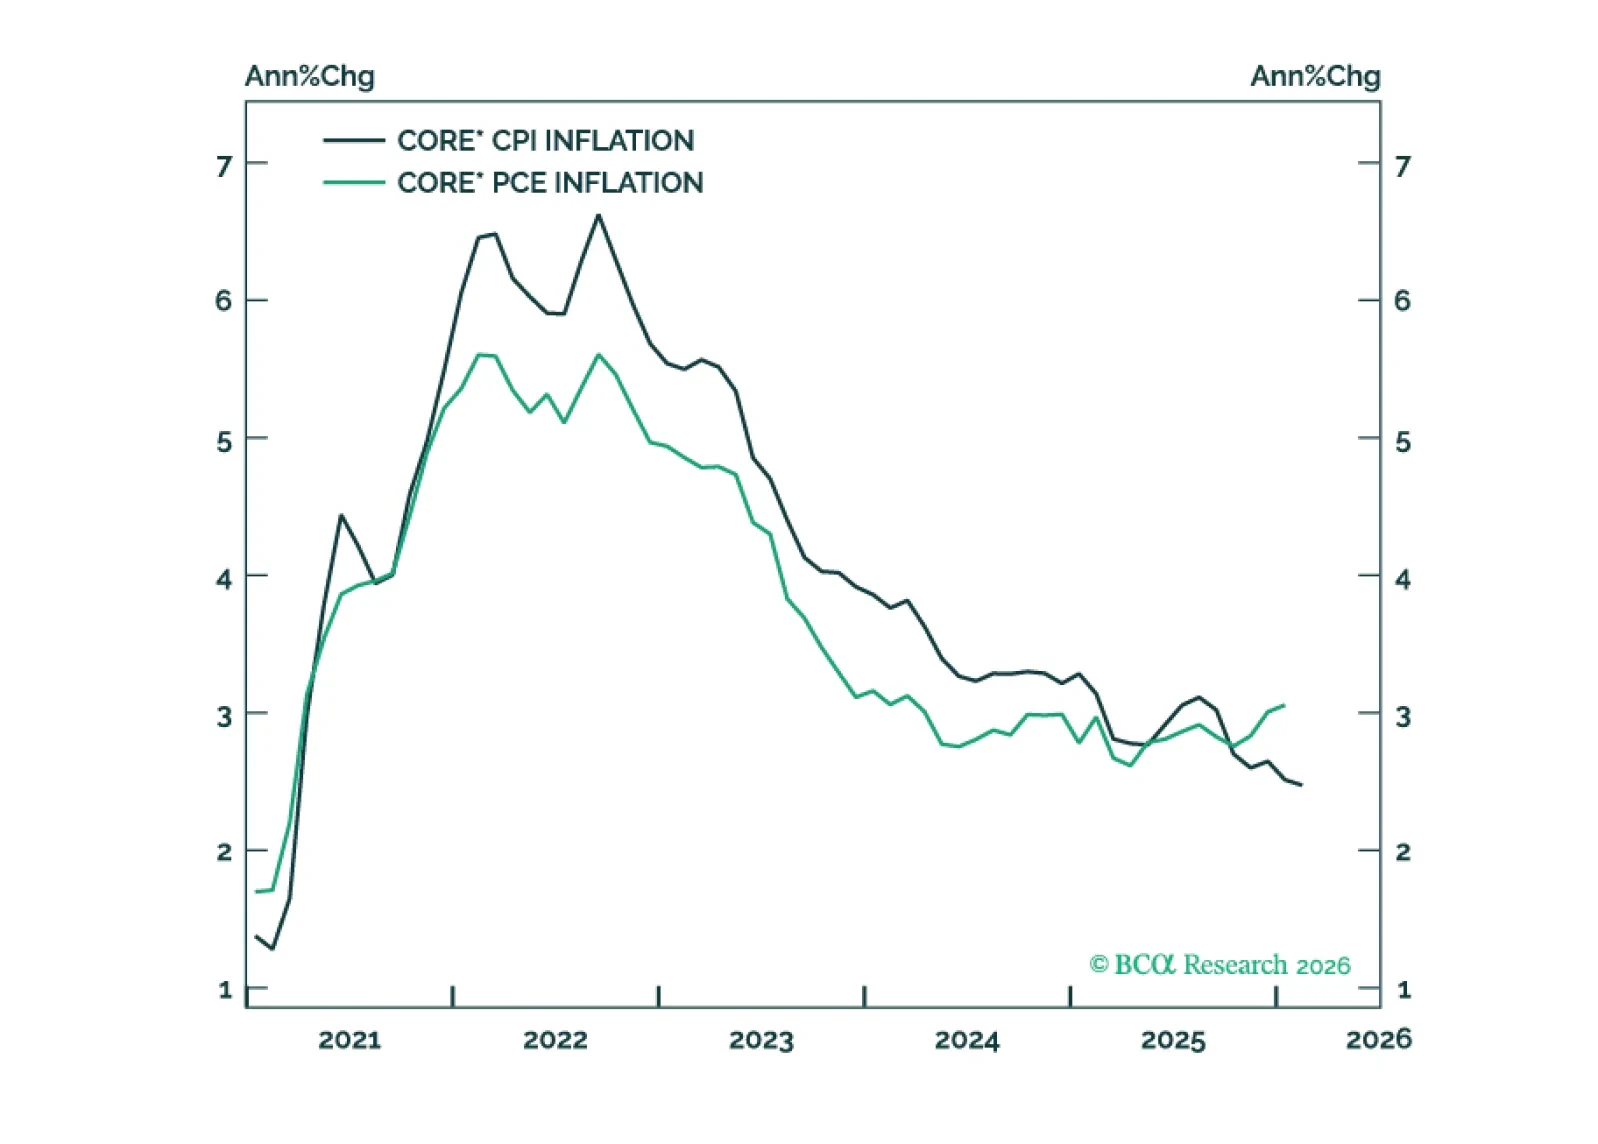
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。

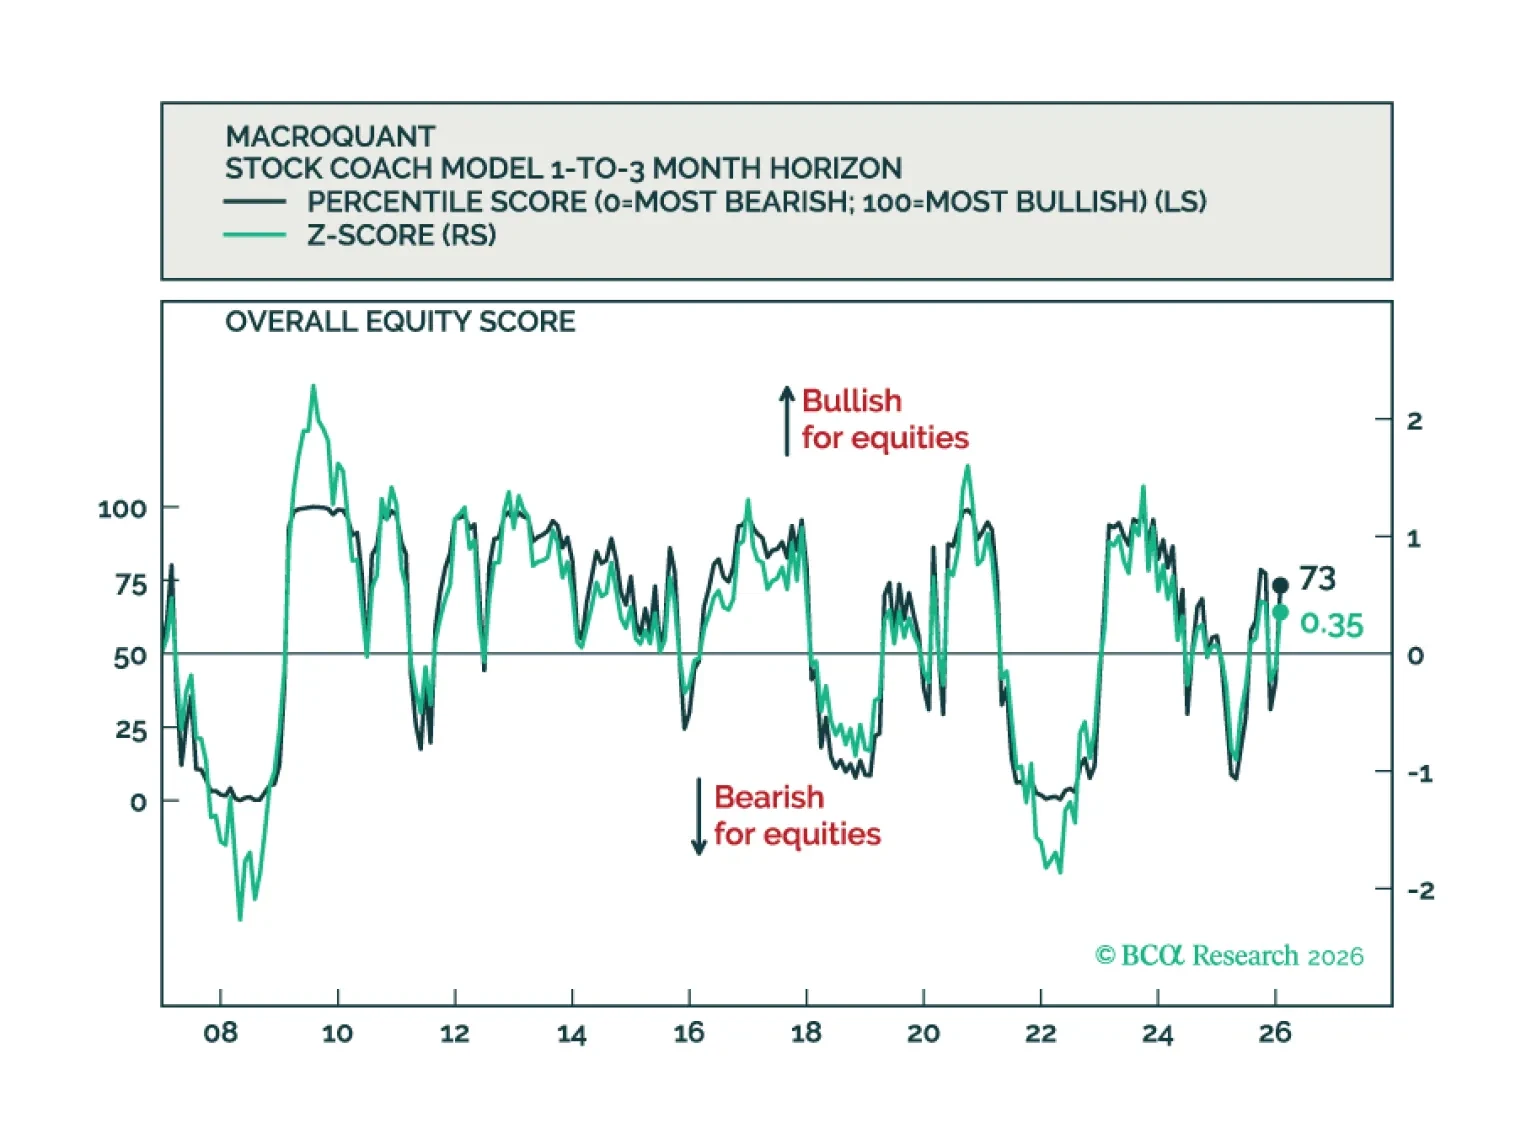
MacroQuantはエクイティに対して小幅のオーバーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを上回るデュレーション姿勢を採り、米ドルに対しては依然として弱気で、原油をニュートラルに格下げし、銅と金に対しては強気です。
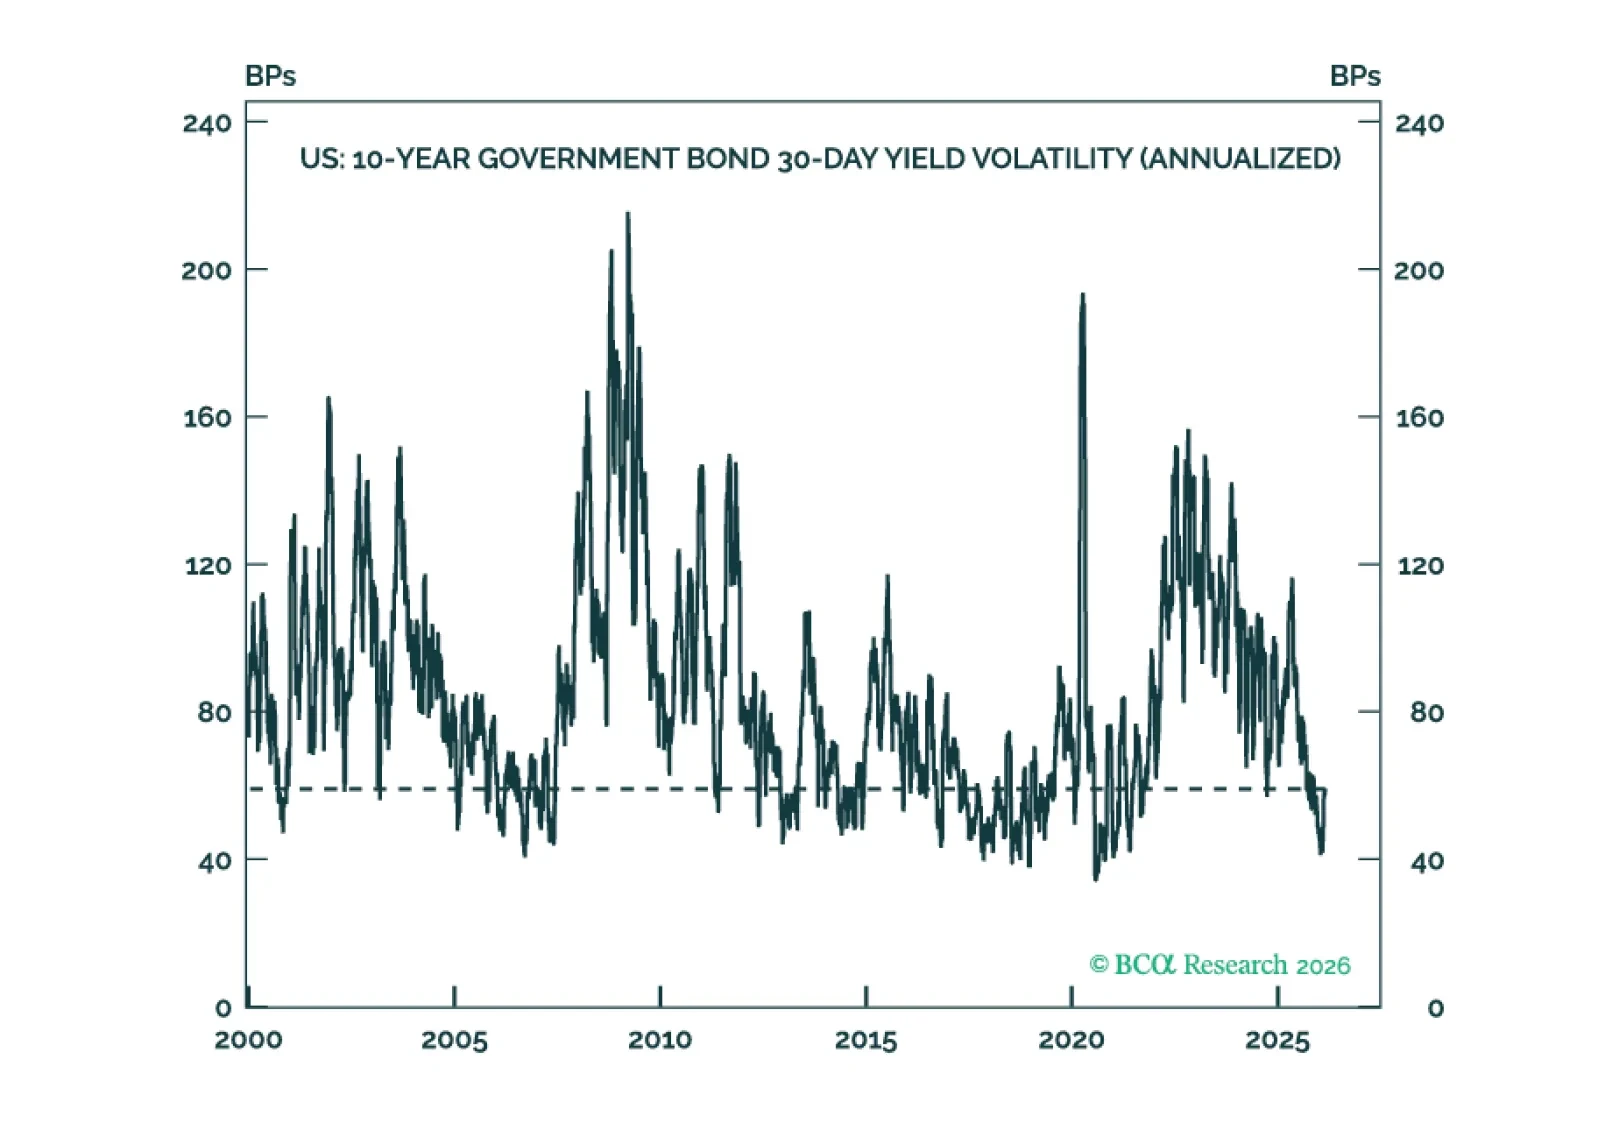
先進国市場のフィクスト・インカム全体で金利ボラティリティは非常に低い。投資家は、金利ボラティリティが低い環境でアウトパフォームするために、ポートフォリオのキャリーを最大化すべきだ。
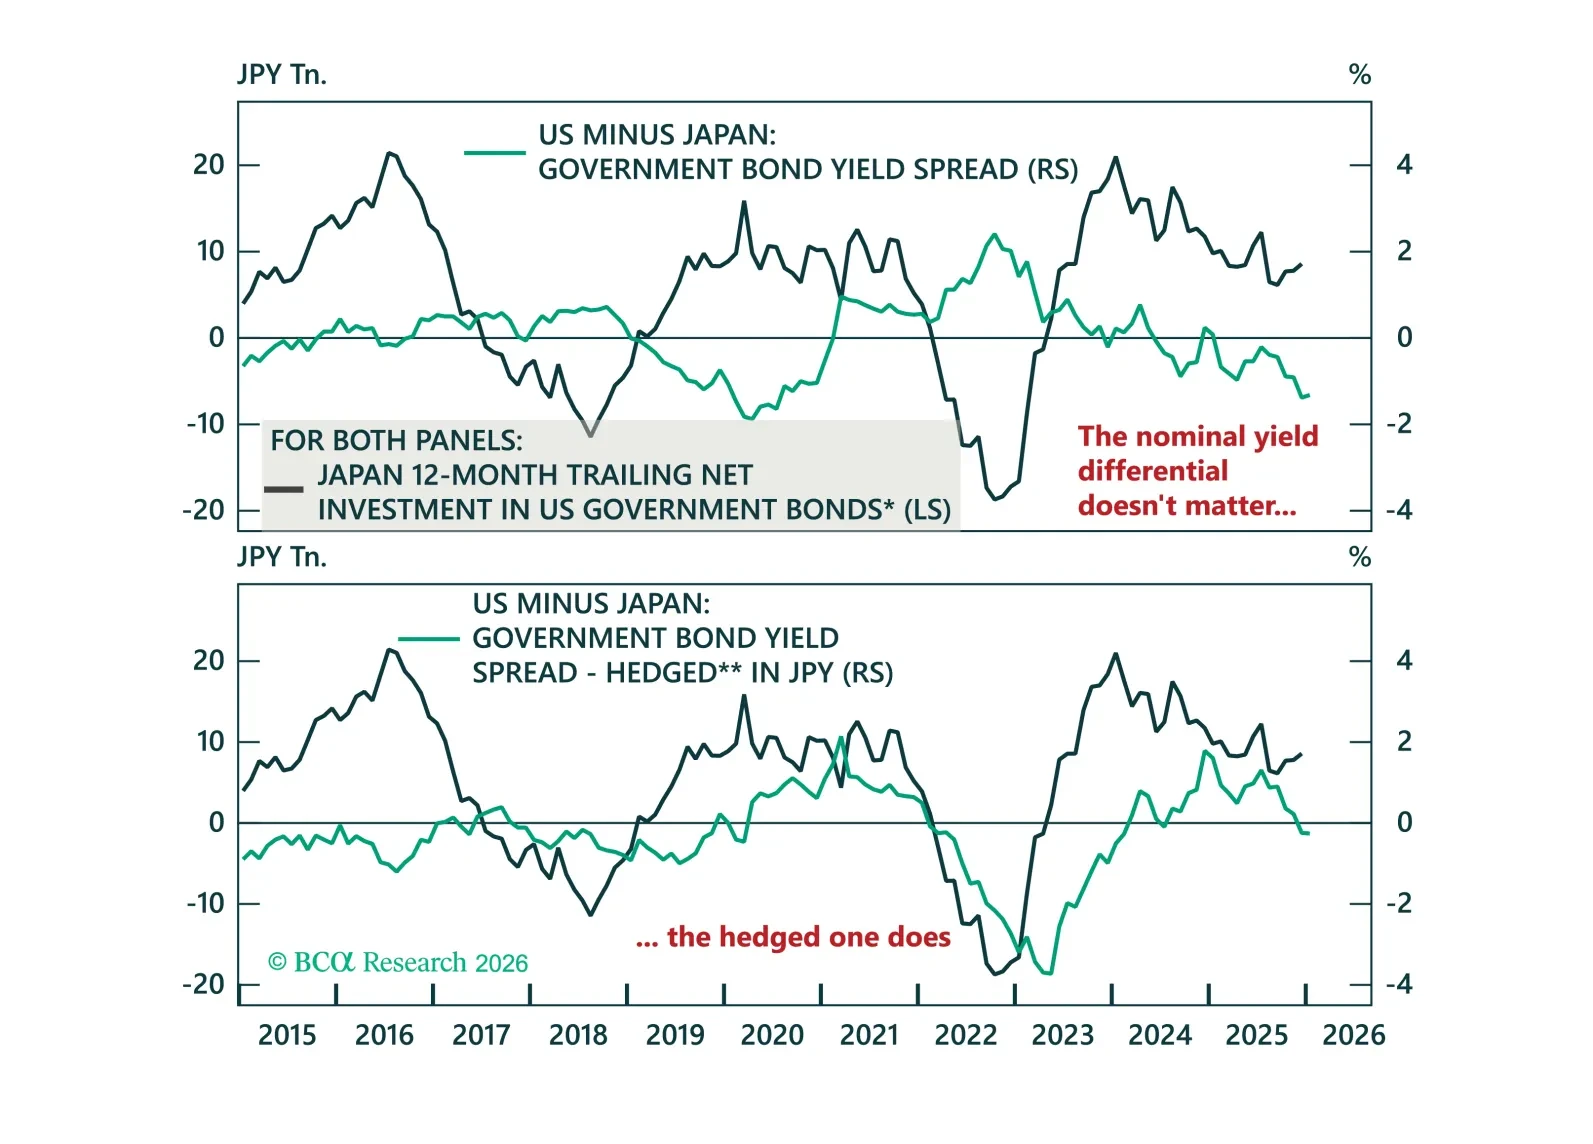
先週はスイスで投資家と面会して過ごしました。この ストラテジー・インサイト では、私たちが議論した最も顕著なトピック――本国への資金送還懸念、SNBの介入、オランダの年金改革――を改めて取り上げます。
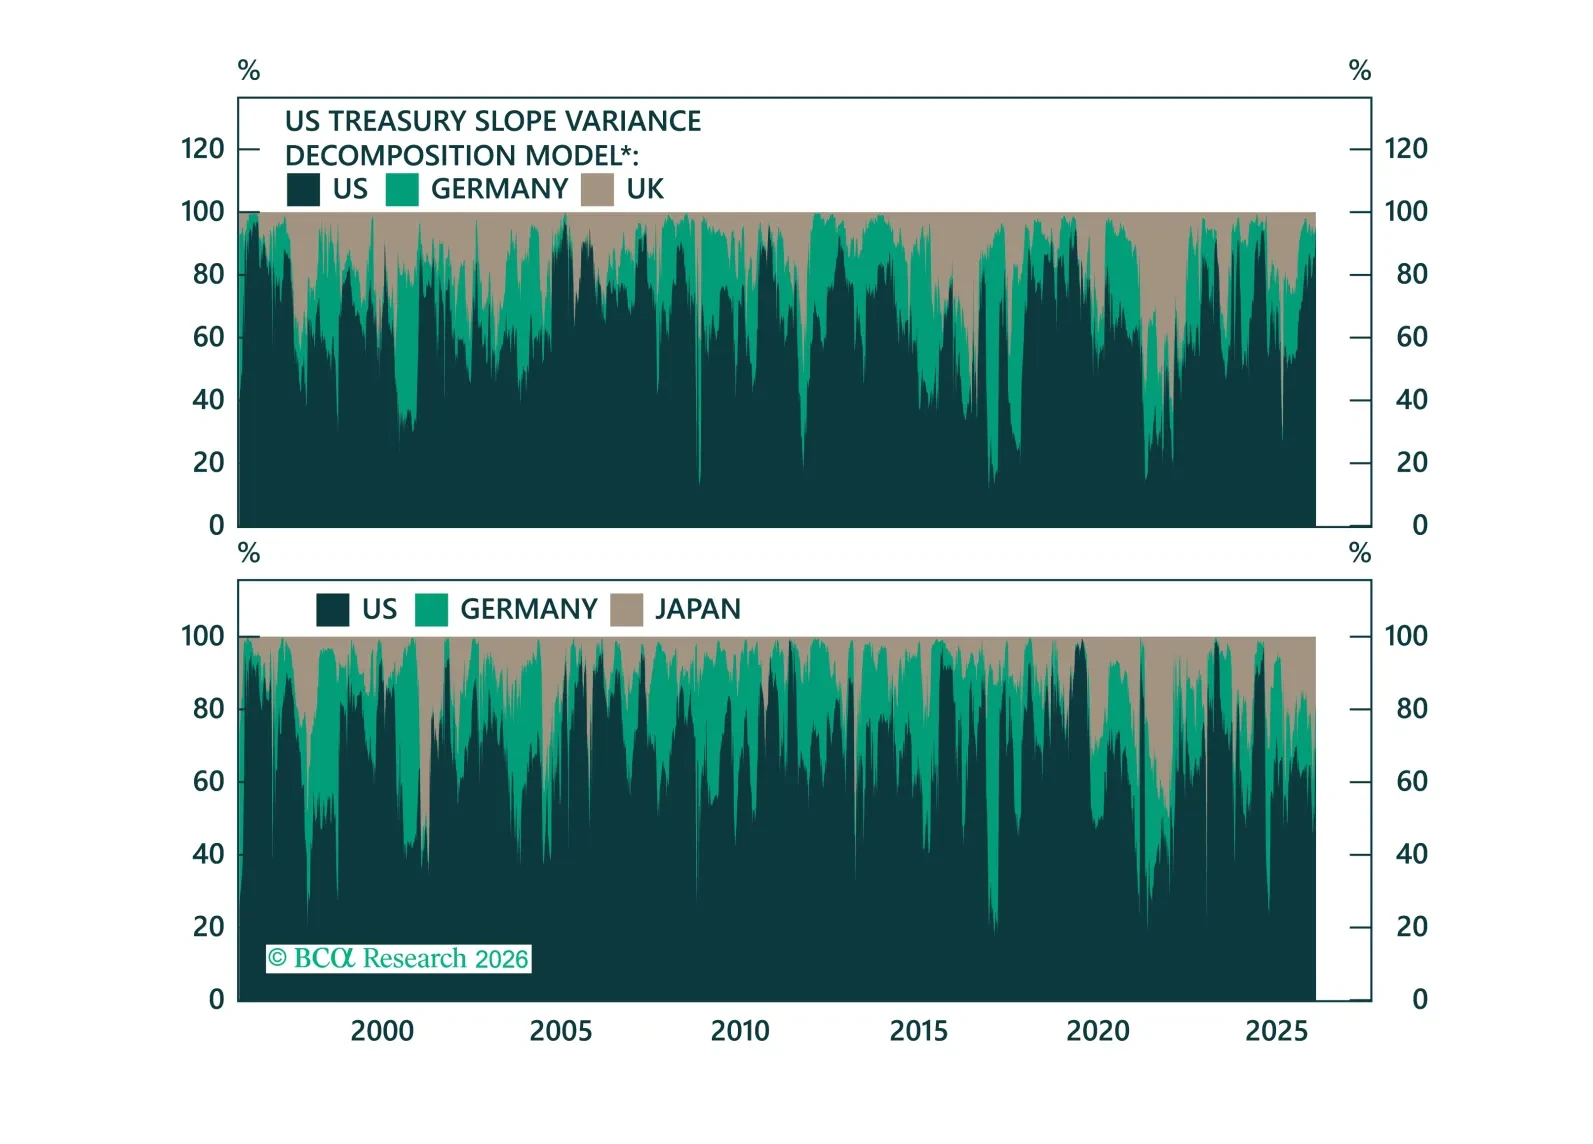
何が国債利回りを動かしているのか、そして異なる債券市場はどのように相互に影響するのか?今日の ストラテジー・インサイトでは、利回りの動きをグローバルな要因と特有のローカル要因に分解します。