Gov Sovereigns/Treasurys
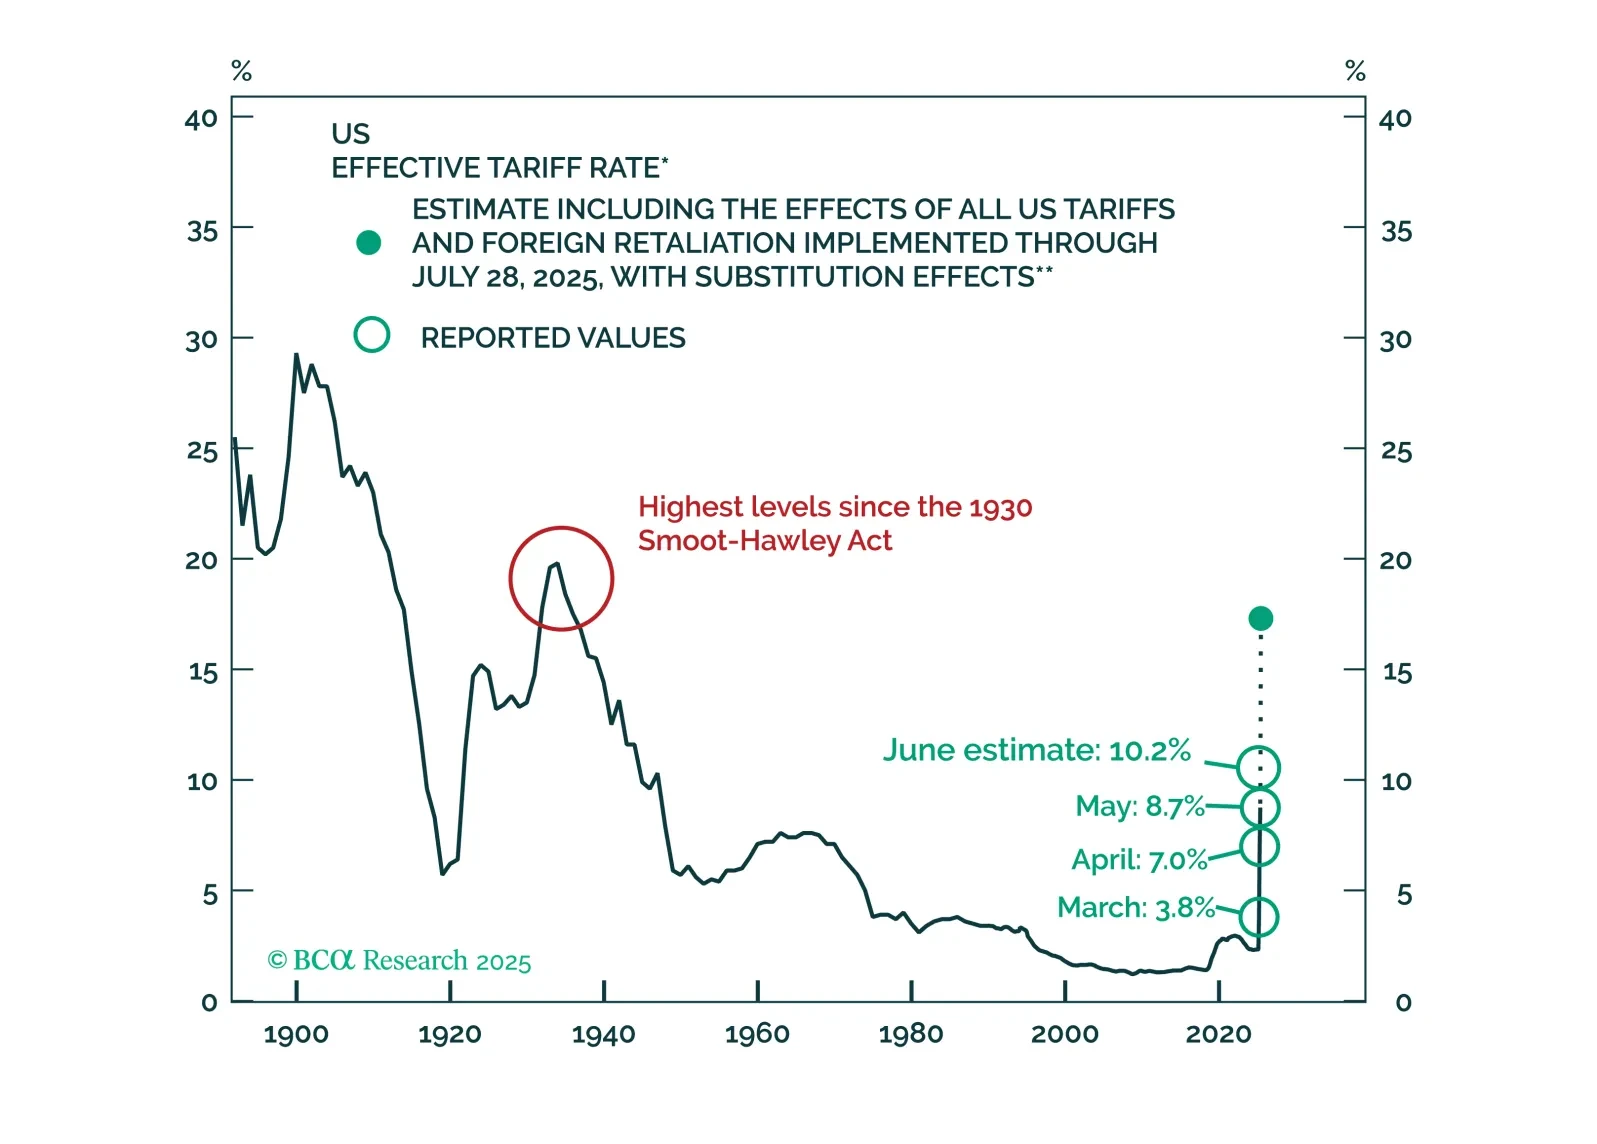
完全に防御的な姿勢に移るのは、「景気後退の明確な兆候」が現れた場合のみです。現時点では、まだその兆候は見られていません。次の市場の転換点がいつ訪れるのかを判断するため、今後はMacroQuantモデルにますます注目していきます。
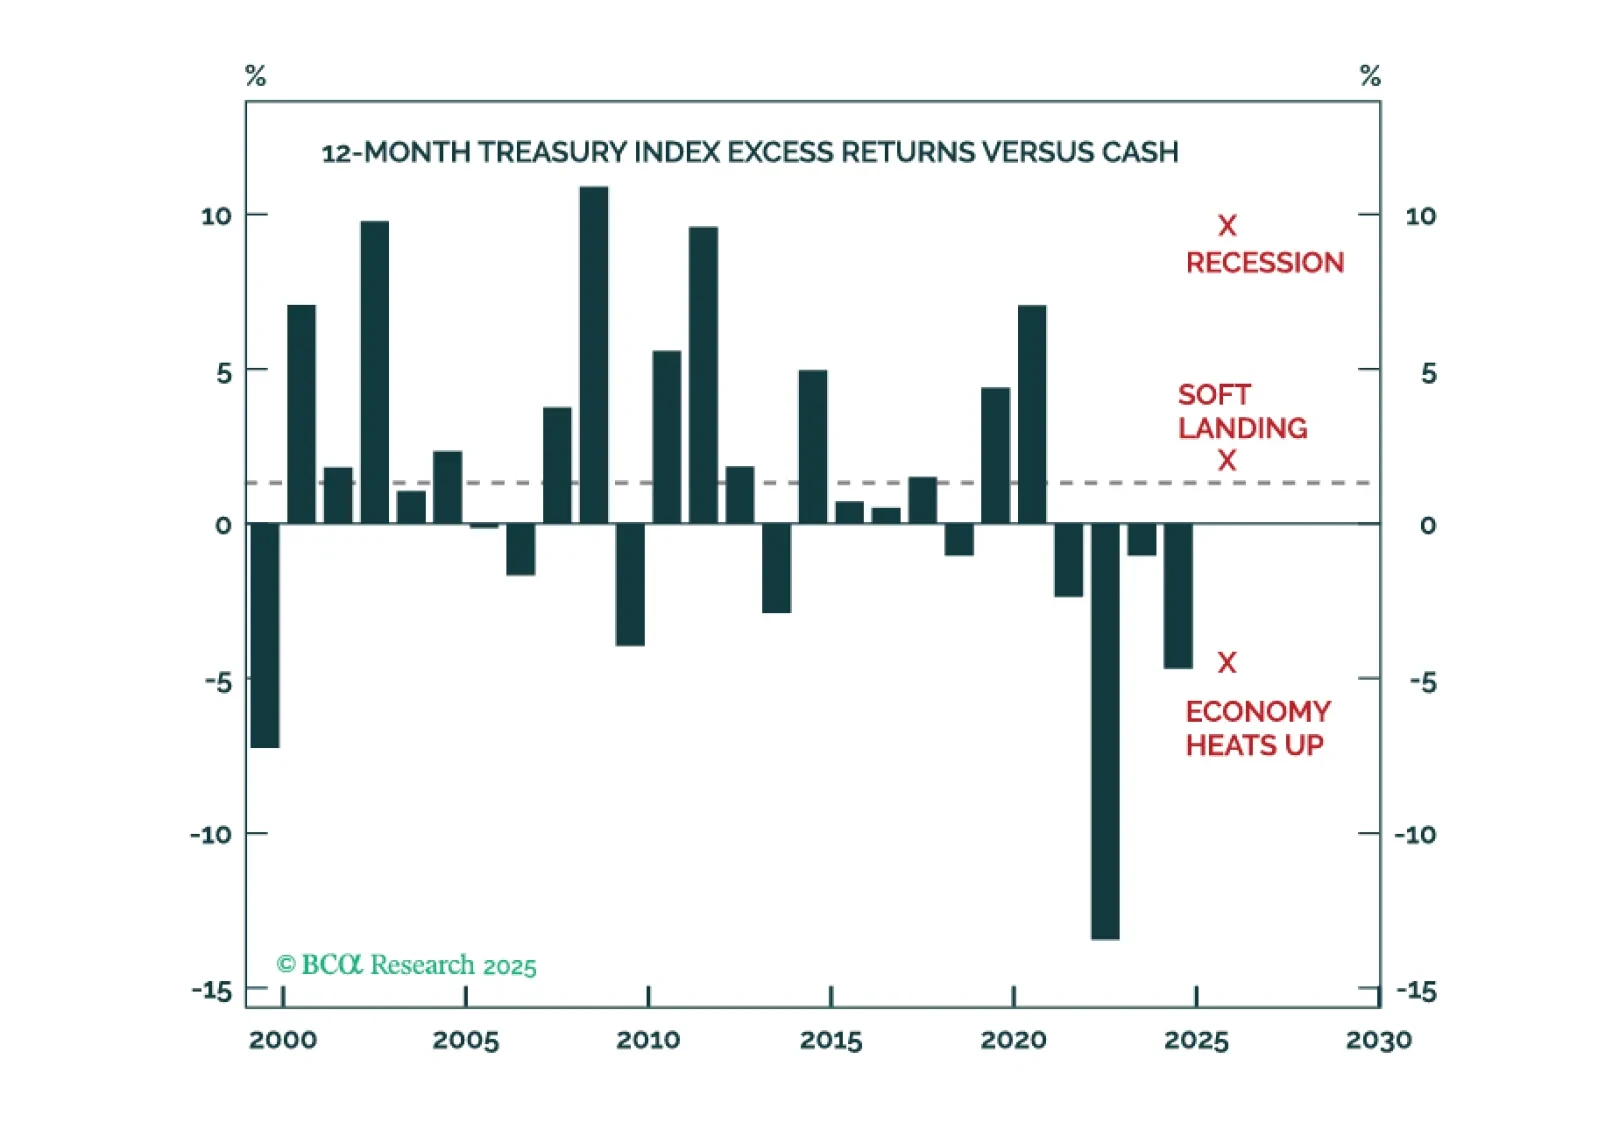
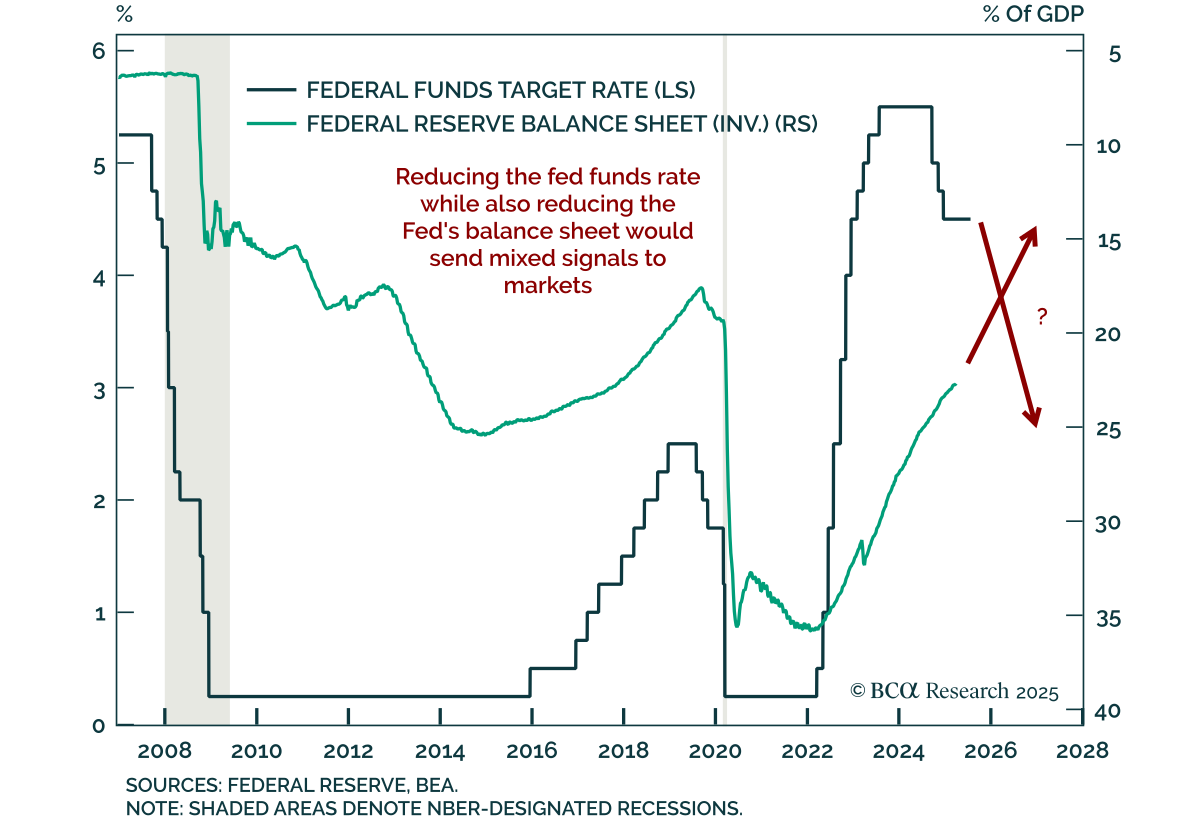
最近の連邦批判についての考え 最近の連邦批判についての考え 最近のFRB批判はGFC後の政策に集中しているが、提案されている解決策は政策の一貫性を損なうだけでなく、長期金利の上昇リスクを招く可能性がある。批判は、ゼロ金利制約に達した後、金融環境を緩和することを目的としたバランスシート政策にFRBが依存していることに集中している。2022年にバランスシートはGDPの約35%に達した後、約23%に減少した。批評家たちは、FRBは財務省と協調してバランスシートを縮小すると同時に金利を下げるべきだと主張している。…
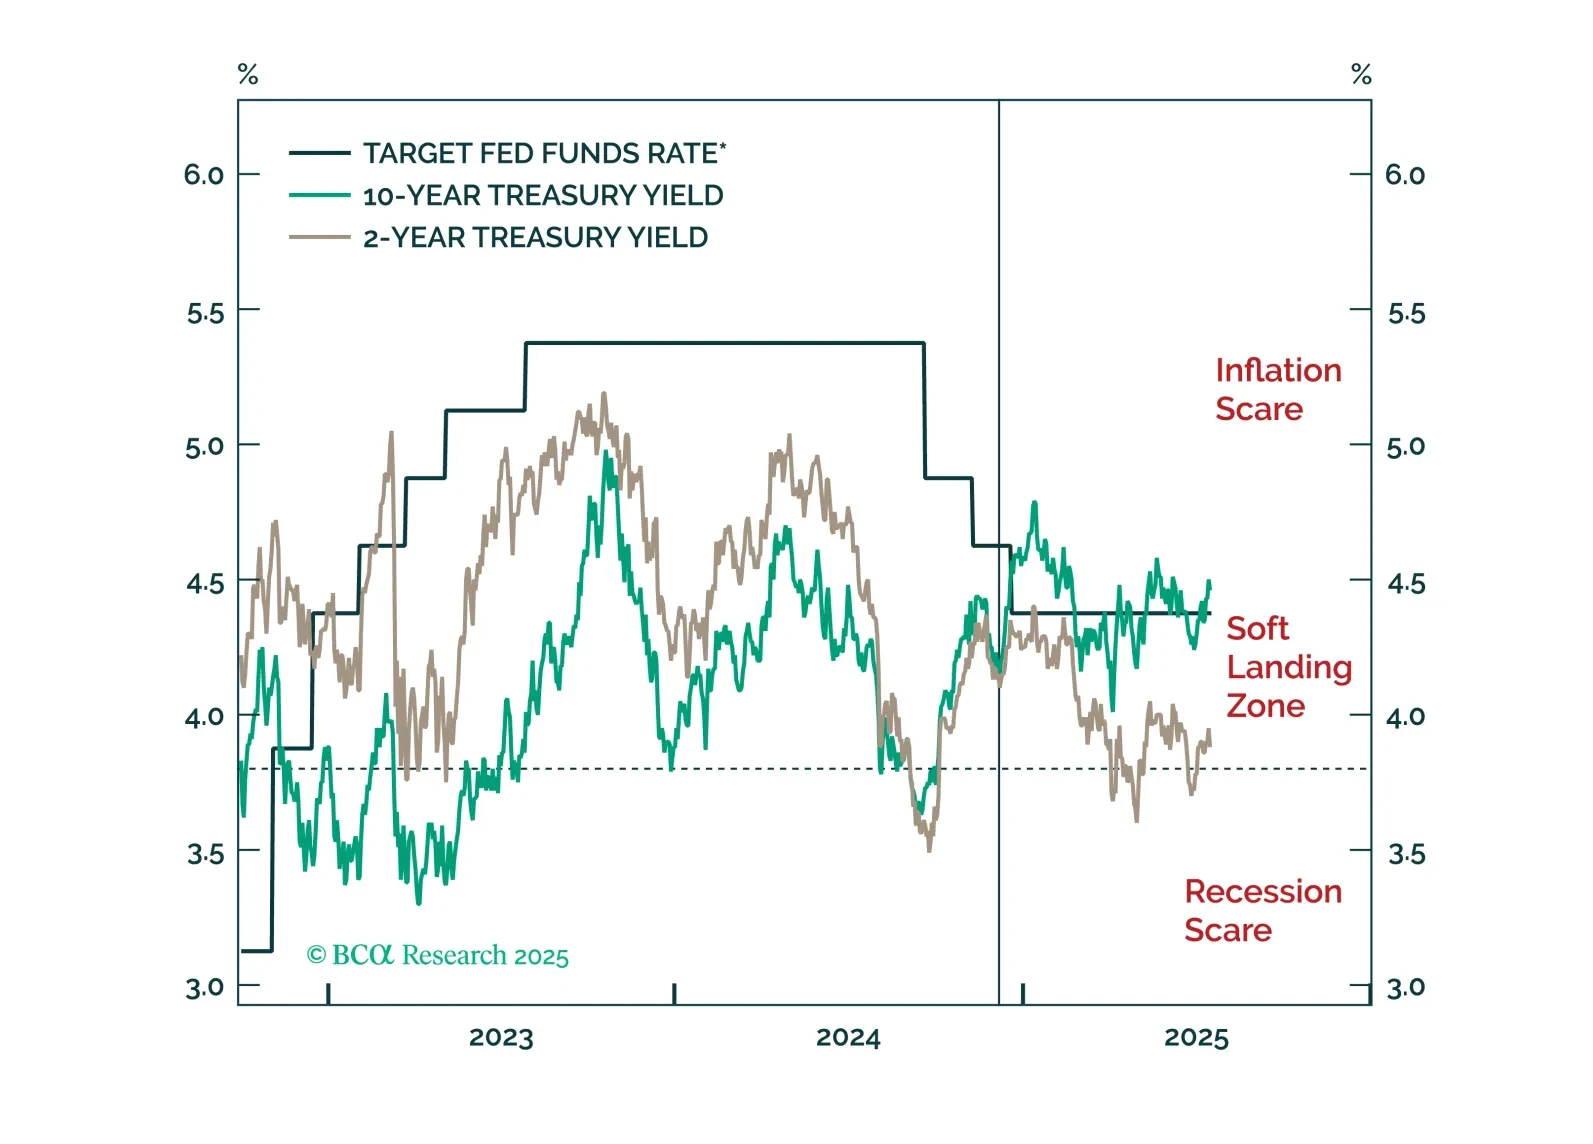
ジェイ・パウエルは来年5月の任期満了前にFRB議長を解任されることはありませんが、今年中に後任者の名前が明らかになり、潜在的に気まずい「影のFRB議長」状況が生じる可能性があります。
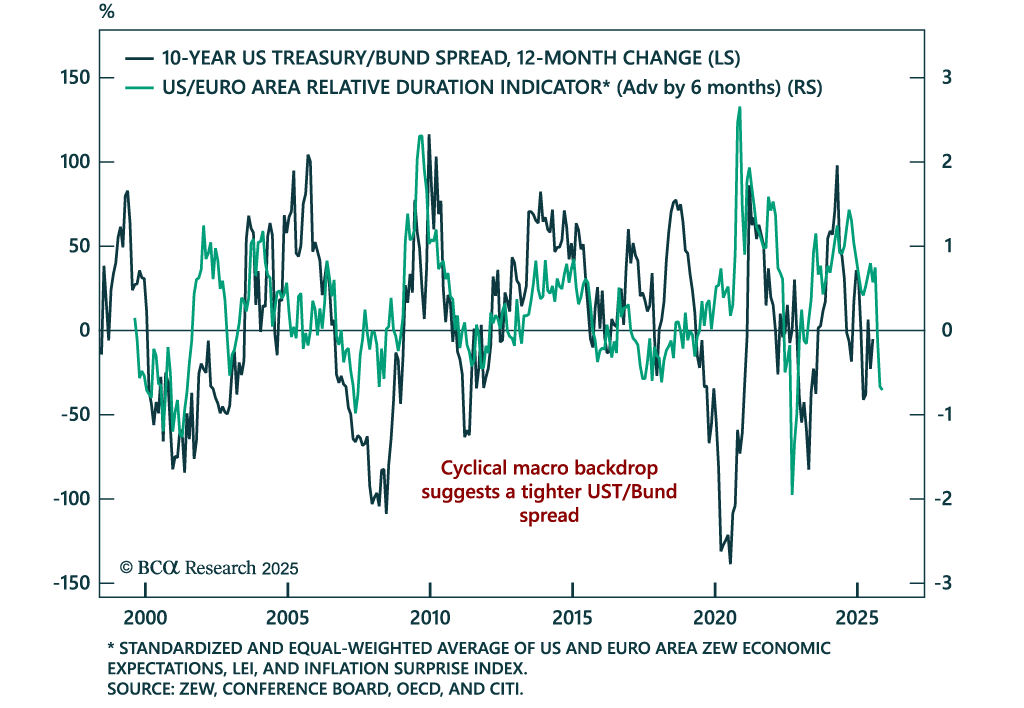
米国債/ブンドスプレッドは縮小する見込み 米国債/ブンドスプレッドは縮小する見込み 相対的な成長とインフレ動向はUST/Bundスプレッドの減少を示唆。当社の今週のチャートは、ロバート・ティンパー、グローバル・フィクスト・インカム・ストラテジストによるものです。今週、当社の金利ストラテジストは、新たな米国/ユーロ圏相対デュレーション指標を導入しました。この指標は、10年UST/Bundスプレッドの見通しを指導するために設計されており、過去25年間にわたりスプレッドの変化をうまく追跡してきました。…
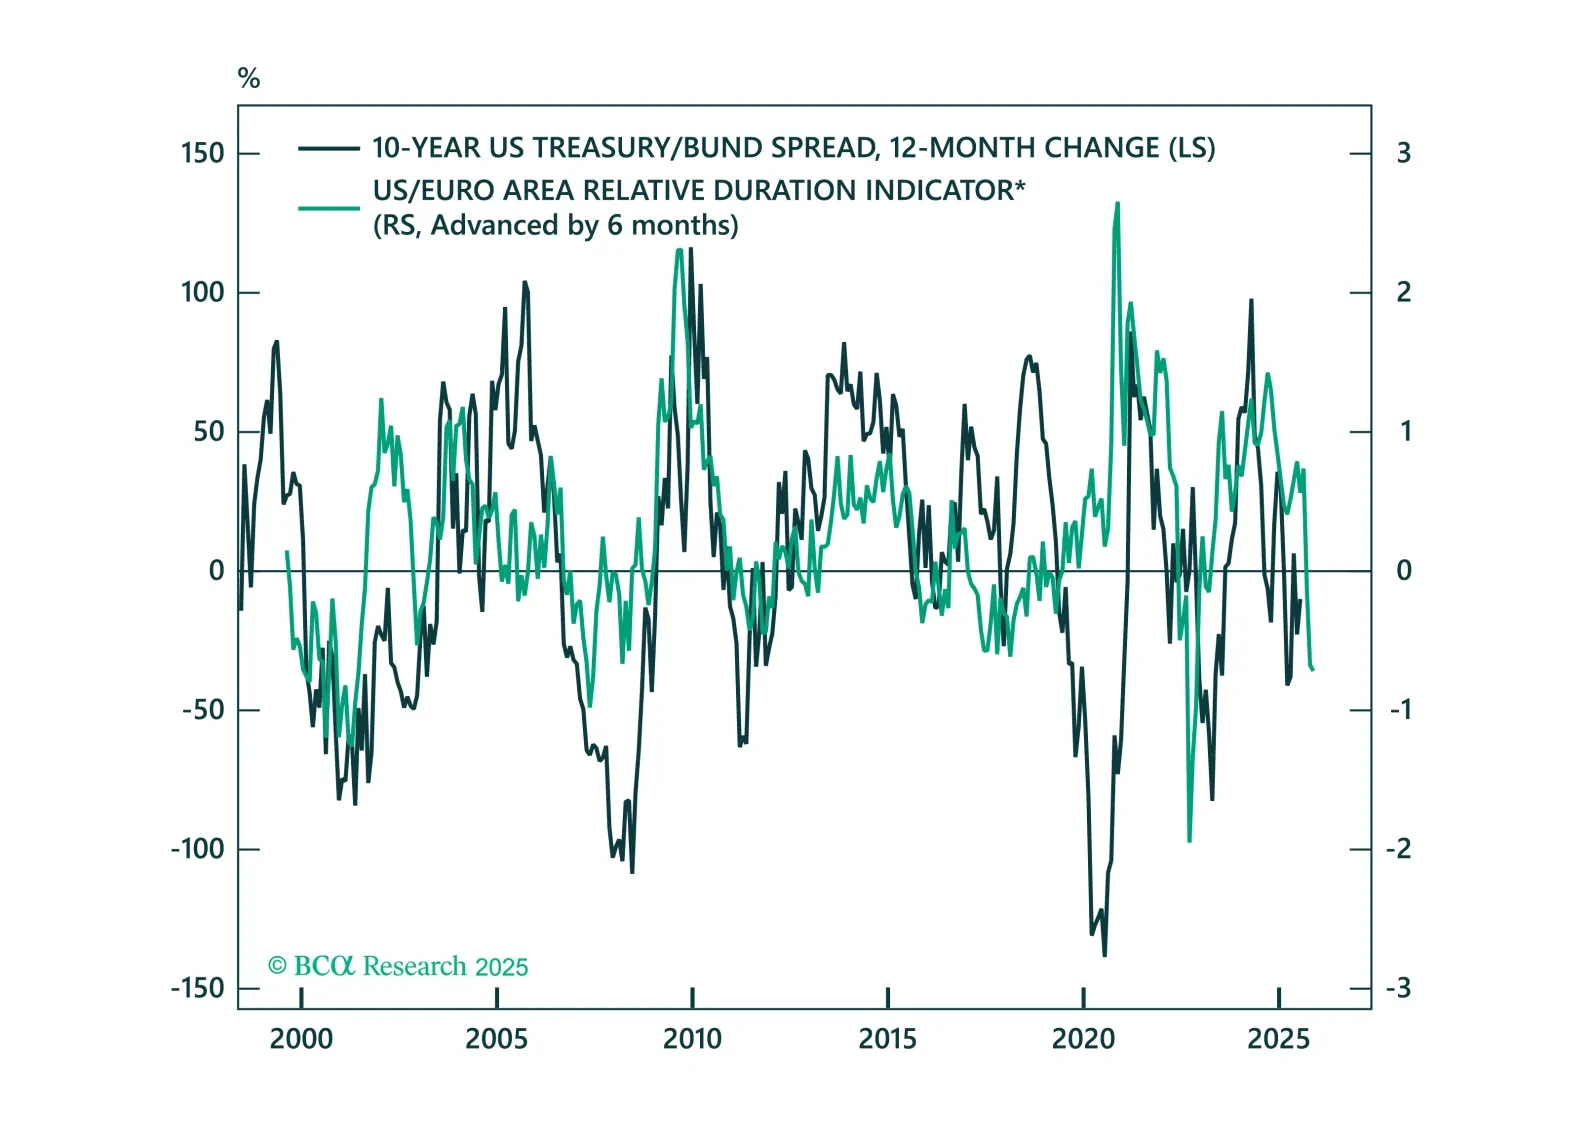
ボラティリティがUST/Bundスプレッドに戻ってきました。この動きを引き起こしている要因を分析し、UST/Bundスプレッドにおける戦術的な機会を探るために注目している点を説明します。
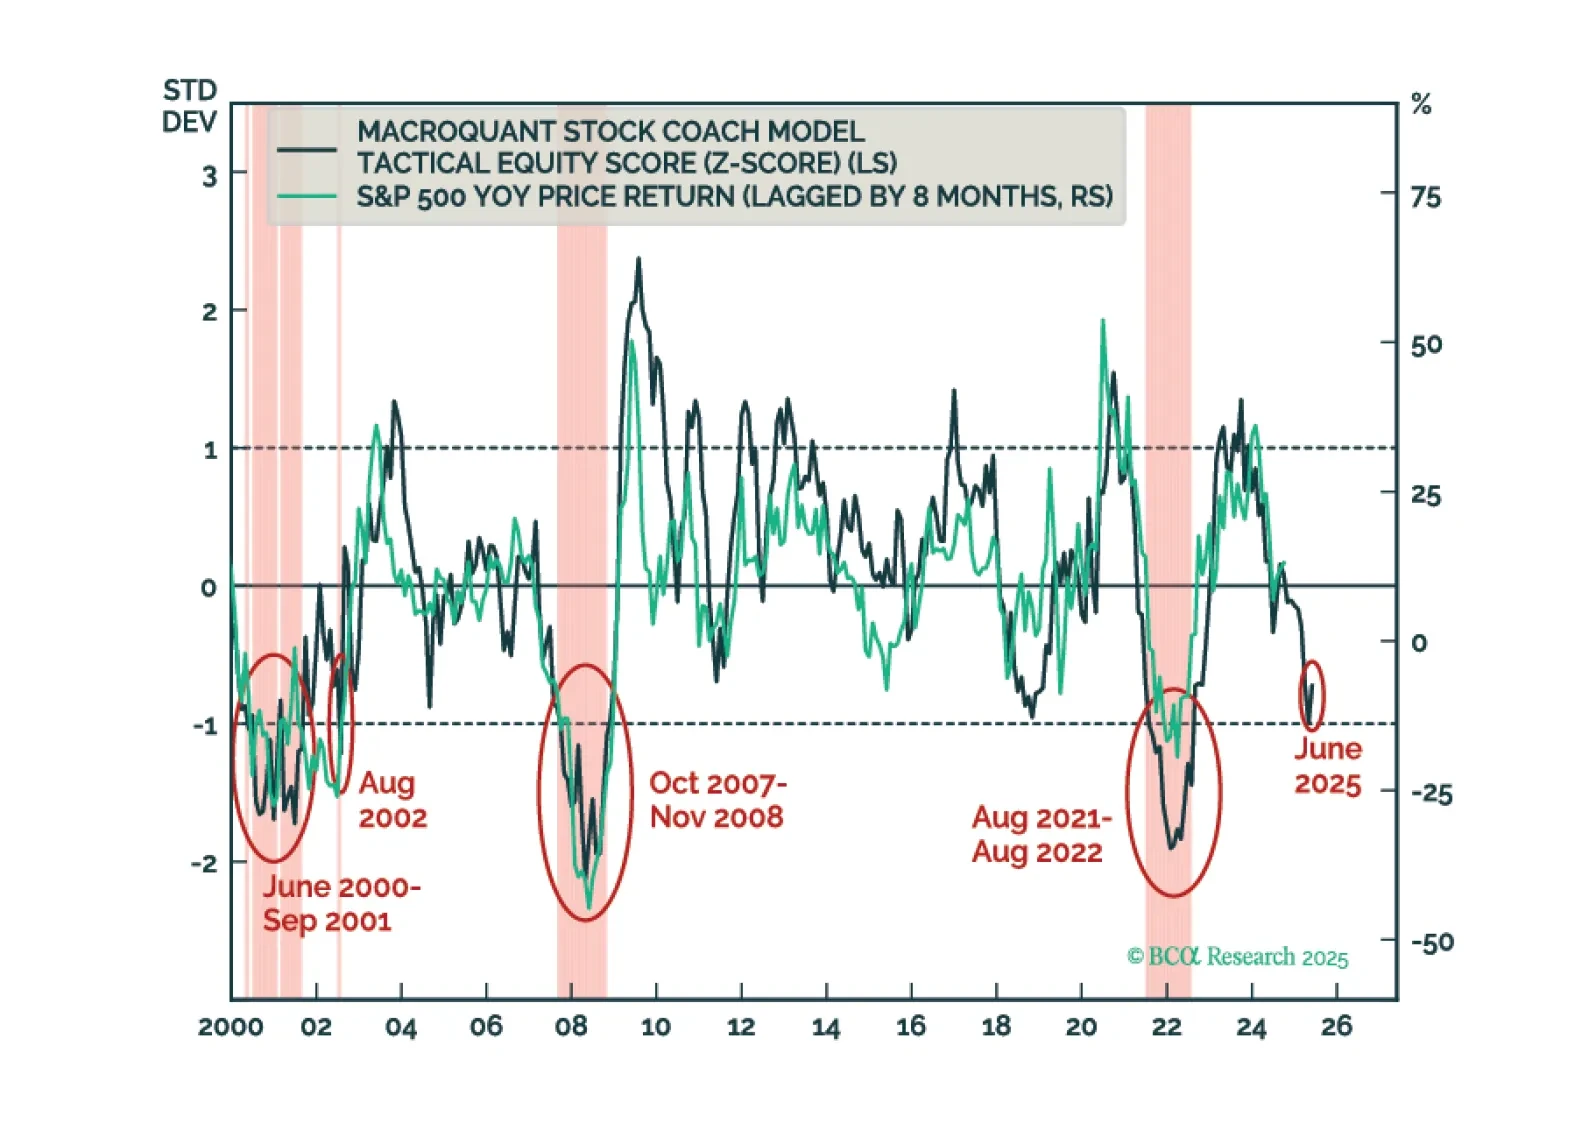
MacroQuantの米国株式zスコアは危険なほど-1の閾値に近づいています。この閾値を下回る動きは、過去に株式の弱気市場と確実に一致してきました。そのため、MacroQuantは株式をアンダーウェイトにし、債券と現金をオーバーウェイトにすることを推奨します。
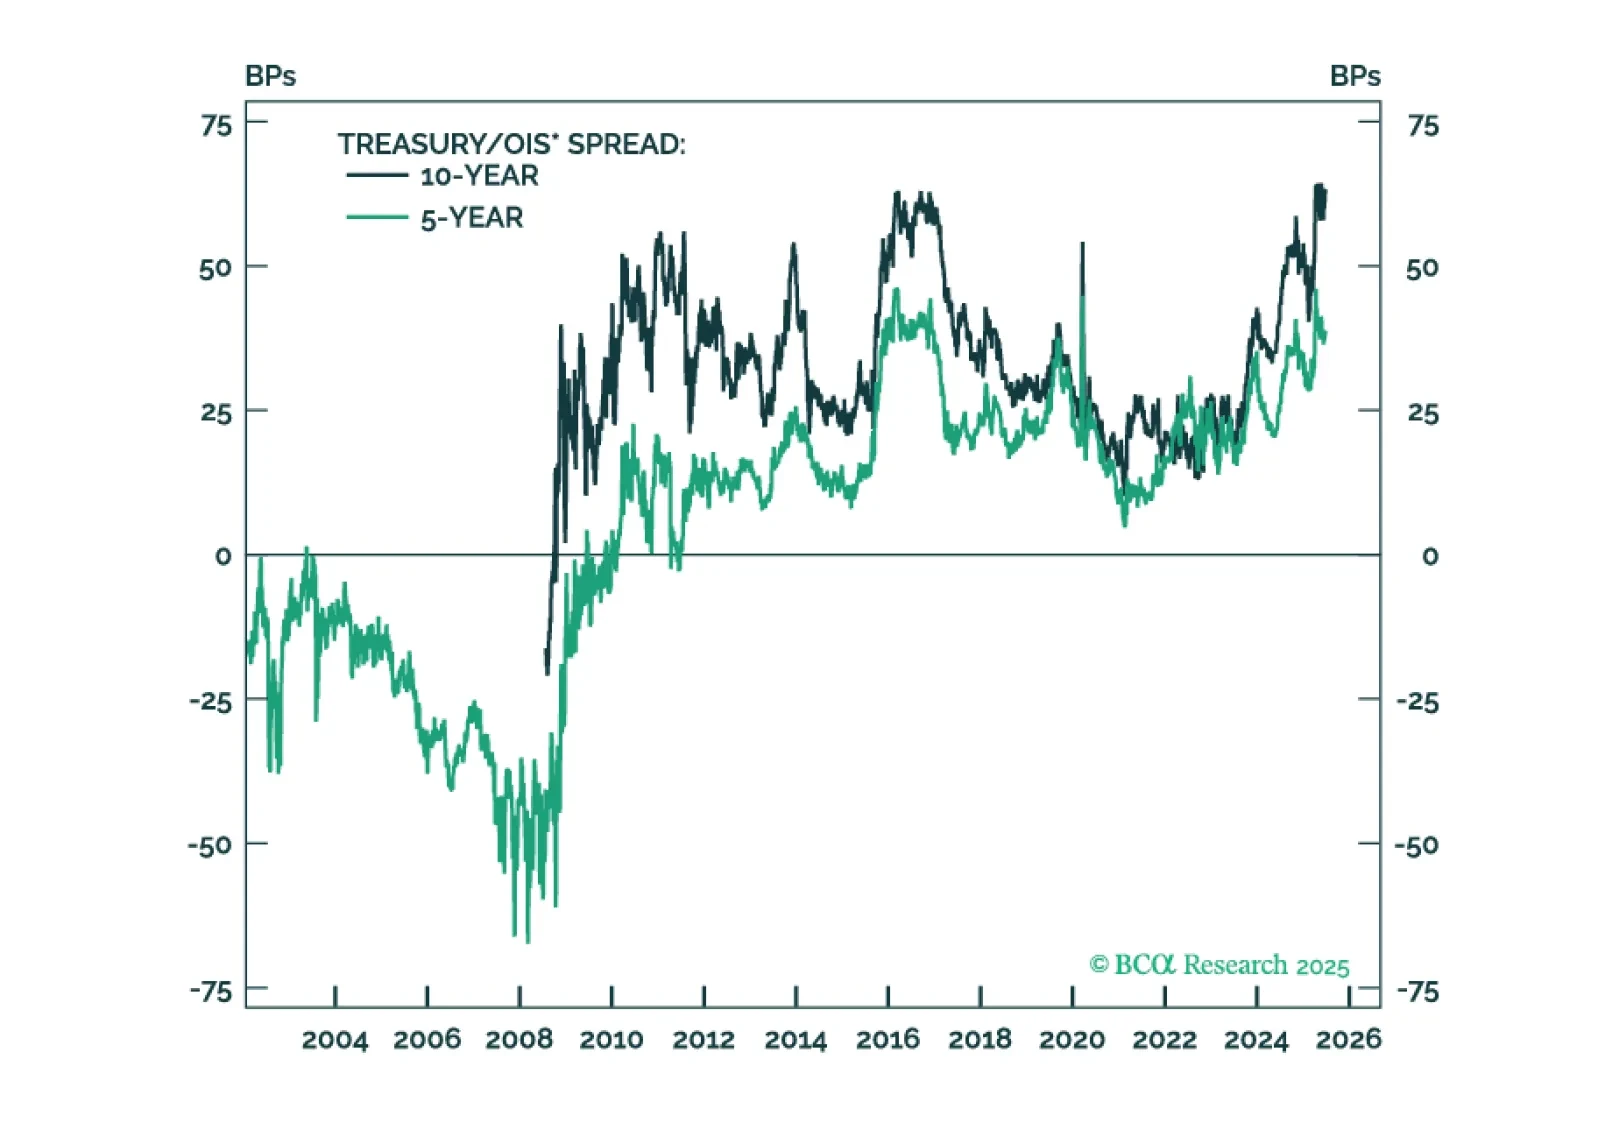
過去1年間で財務省証券とOISスプレッドが財務省証券利回りに顕著な上昇圧力をかけてきましたが、現在ではスプレッドを動かしている要因がより好転しています。