Elections
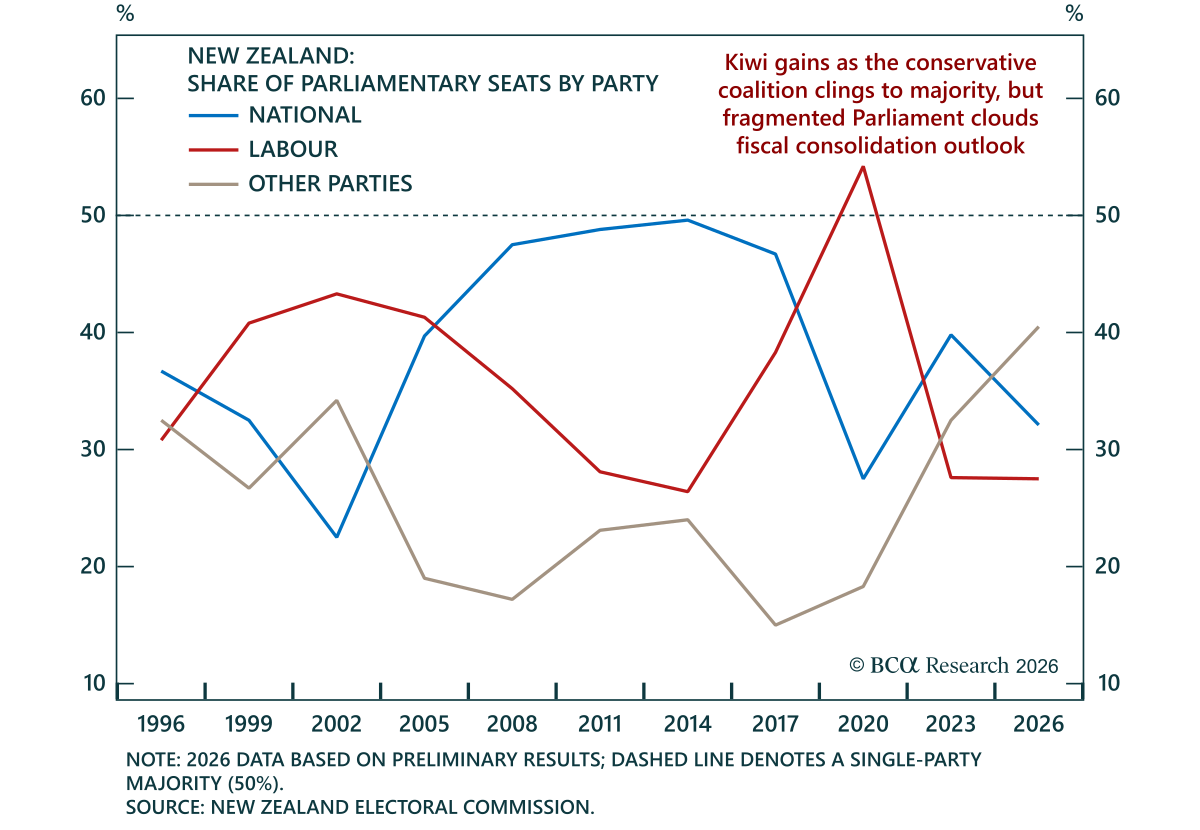
予備結果は、ニュージーランドの現職中道右派連立政権を政権に留め、キウイ(NZD)を押し上げたが、NZDの景気循環的見通しは依然として弱い。 National、ACT、NZ Firstが131議席中67議席を占め、約51%と辛うじて過半数を確保したが、2023年選挙後の約55%からは低下した。Nationalは議席を49から42に減らし主要な党人材を失ったが、首相である Christopher Luxon…
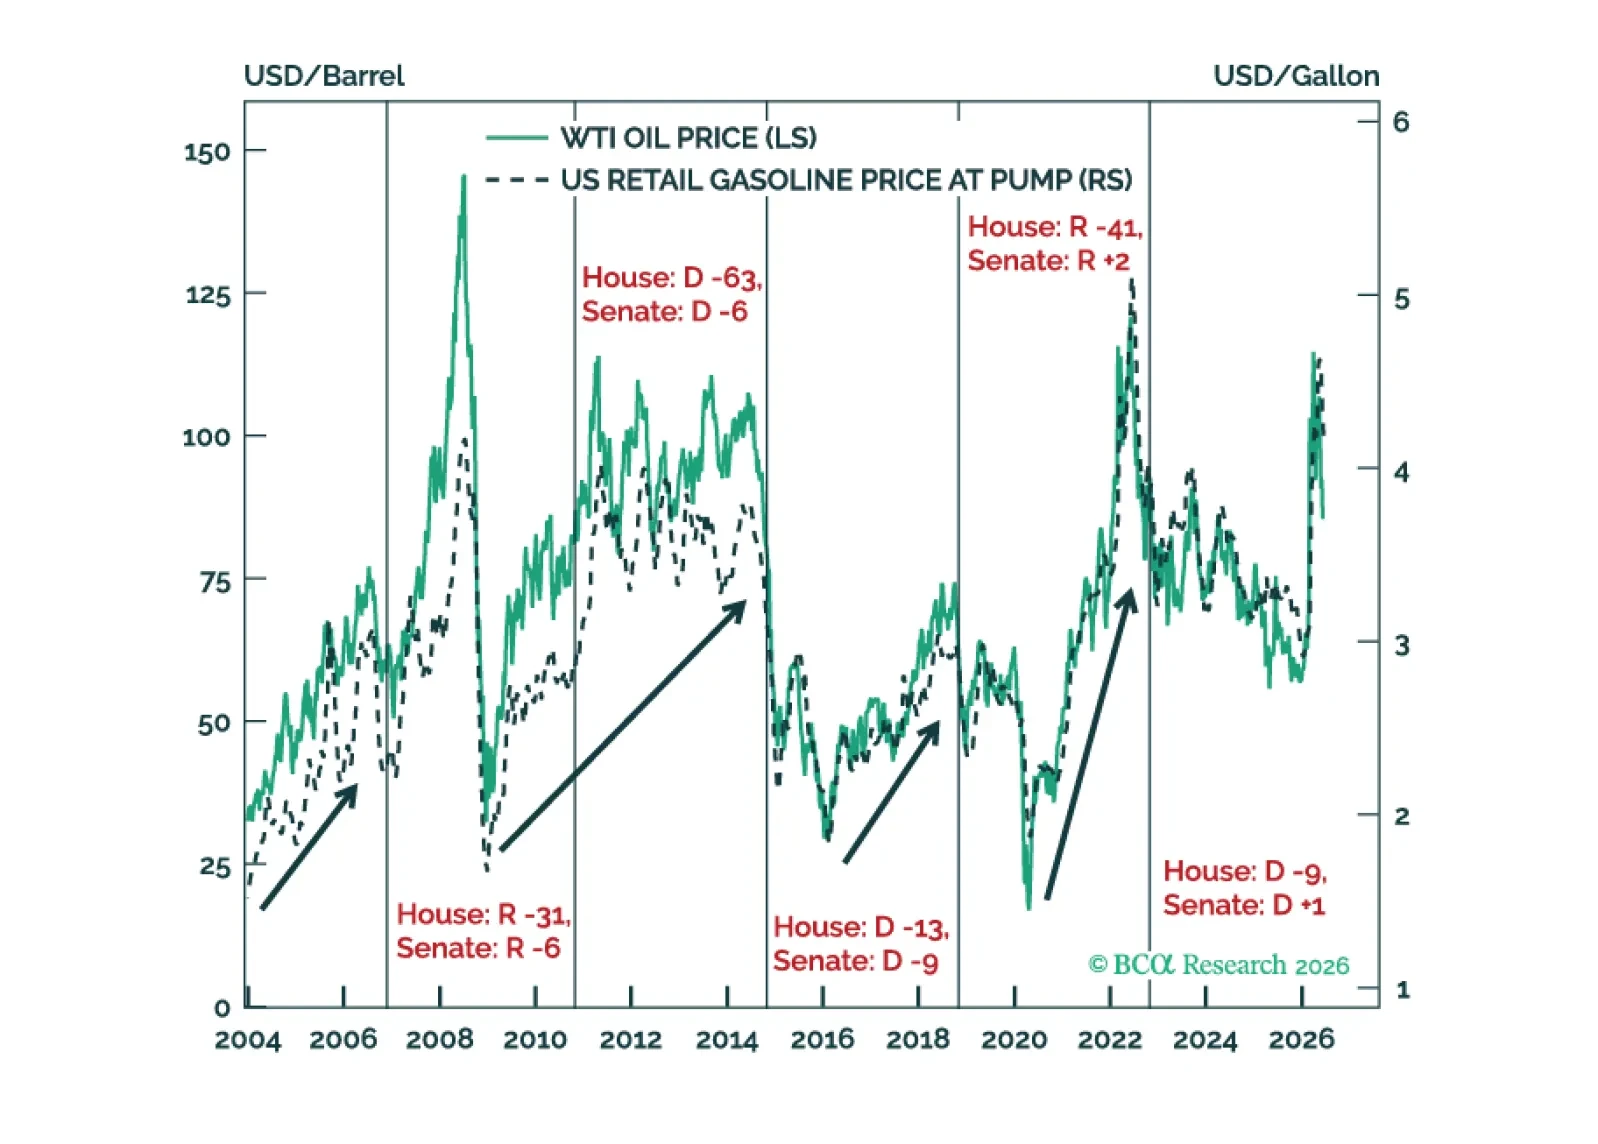
当社の GeoMacro strategists は、中間選挙の結果を、異例の大統領に対して米国の制度が優勢であることを示す証拠と見ている。同チームは政策の修正と株式にとってまずまずの環境を見込むが、イランでの戦闘は世界の見通しにとって即時かつ深刻なリスクである。そのため中間有権者が政策を制約しており、当社の同僚はトランプ大統領が方針転換するか、さもなくば職を追われるリスクを冒すだろう。…
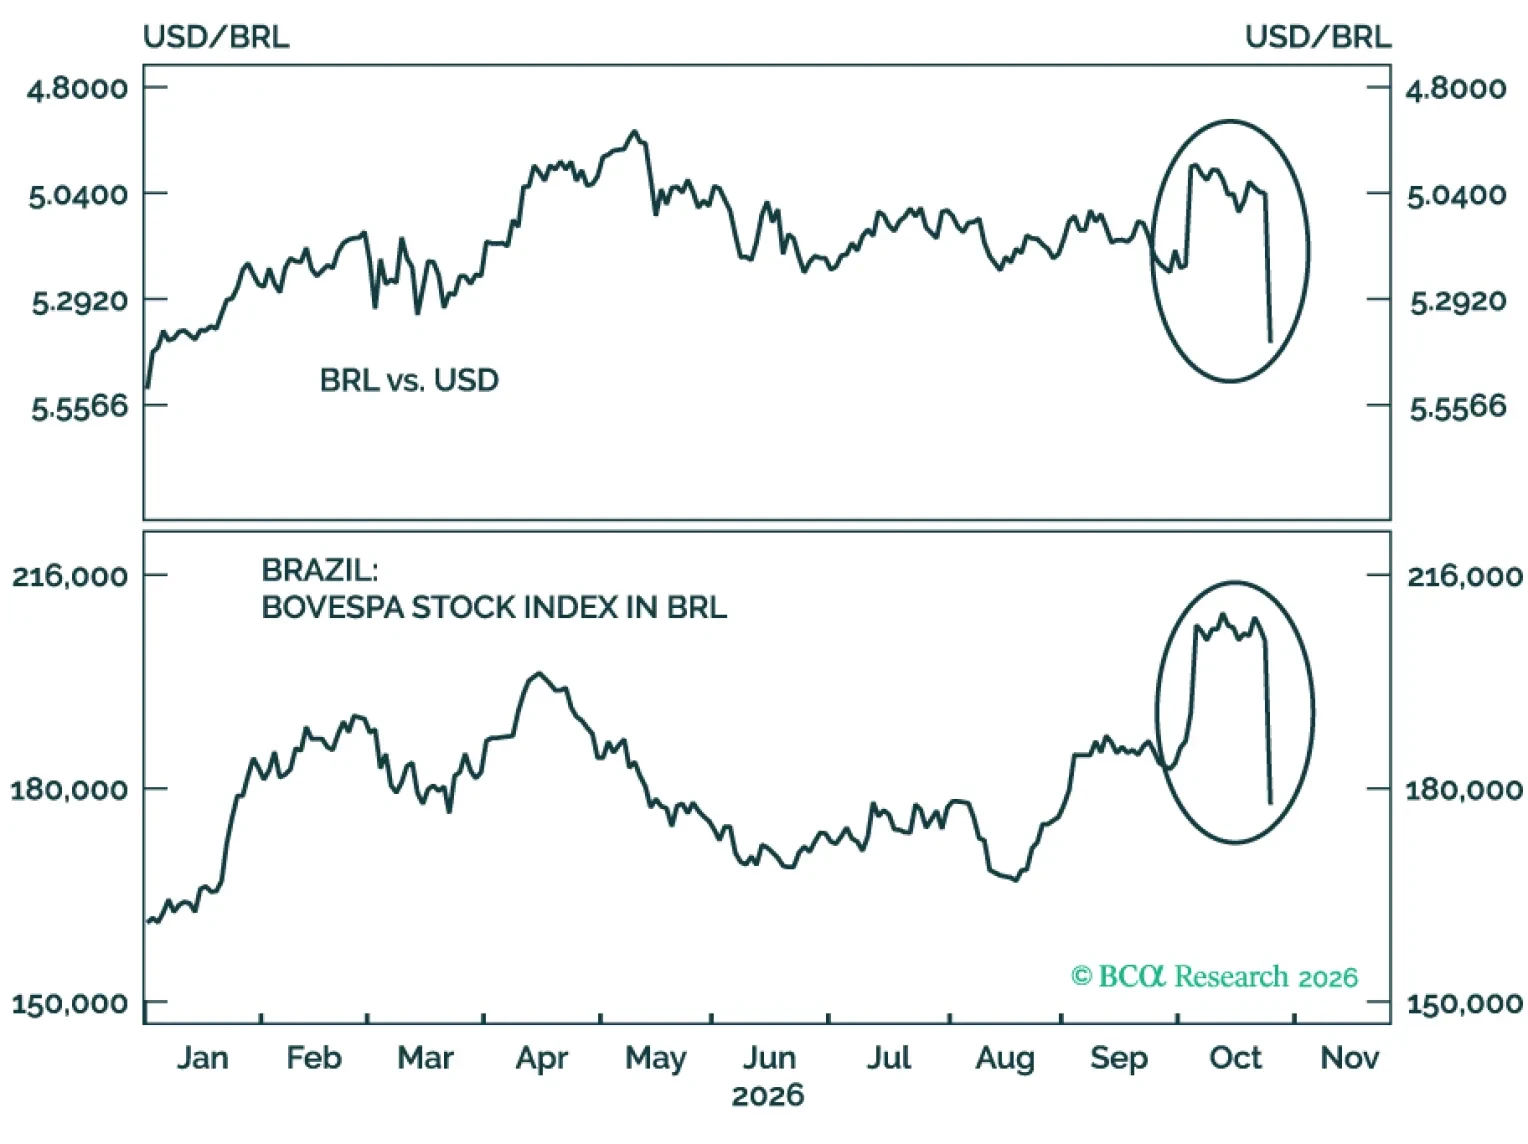
ブラジルの選挙は投資家にとってルーレットのような展開となり、第1回投票と第2回投票の間で強気派も弱気派も互いに出し抜かれた。そのため当社はブラジル株式、現地通貨建て債券、及びソブリン信用を各新興国(EM)ポートフォリオ内でアンダーウェイトに格下げする。
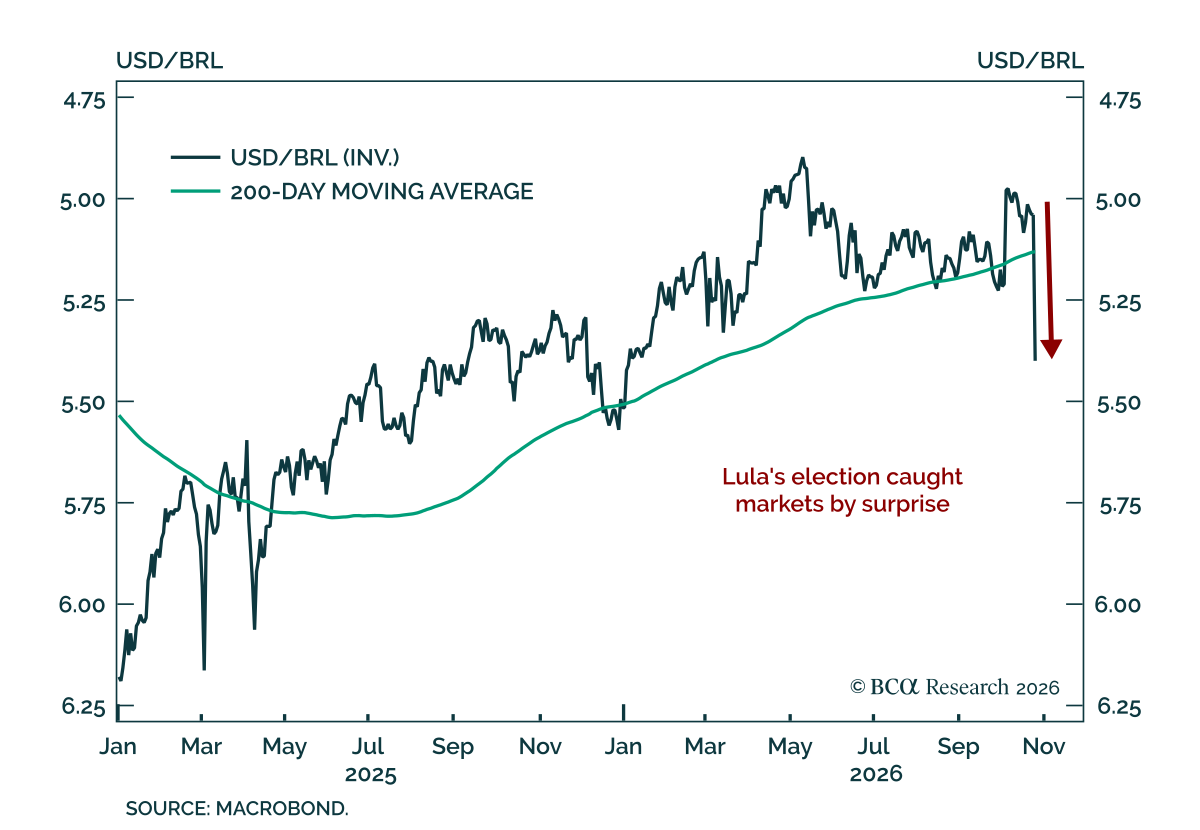
ルイス・イナシオ・ルラ・ダ・シルヴァ大統領の予想外の当選は、ブラジルの財政を構造的に改善し成長の潜在力を高めるというオーソドックスな政権の見込みを断ち切った。シルヴァの勝利はブラジルの金融資産に大規模な暴落を引き起こし、その結果レアルは約9%下落し、IBOVESPAは13%超下落した。これは単一通貨ベースでも大規模な株式市場の下落である。…
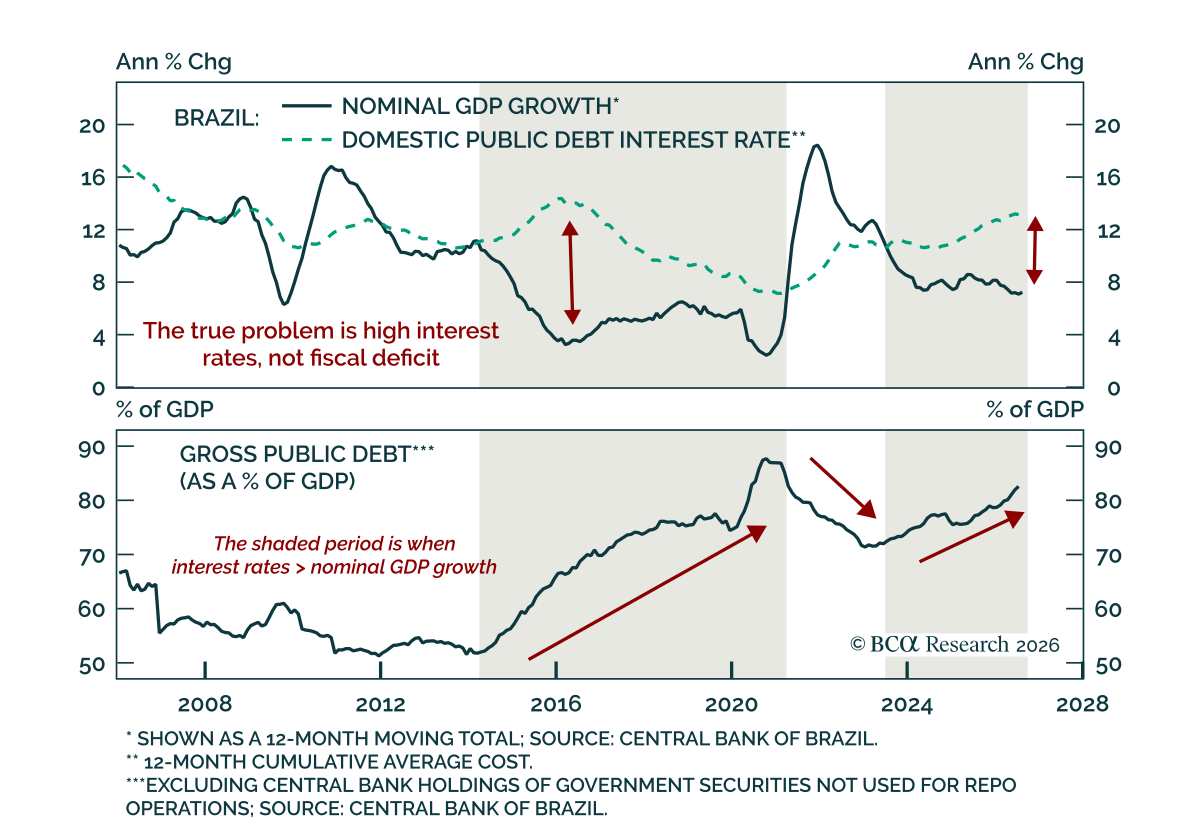
当社の EM strategists はブラジル資産を格上げする一方で、選挙によるラリーは構造的な強気相場の始まりではなく戦術的なものだと見ているのだ。 当社の EM strategists は、新興国ポートフォリオ内で現地通貨建て債とソブリン・クレジットをアンダーウェイトからオーバーウェイトへ、株式をアンダーウェイトからニュートラルへ引き上げ、メキシコペソのロング対ブラジルレアルのショートやブラジルのCDSのロングを含むベアトレードはクローズしたのだ。…
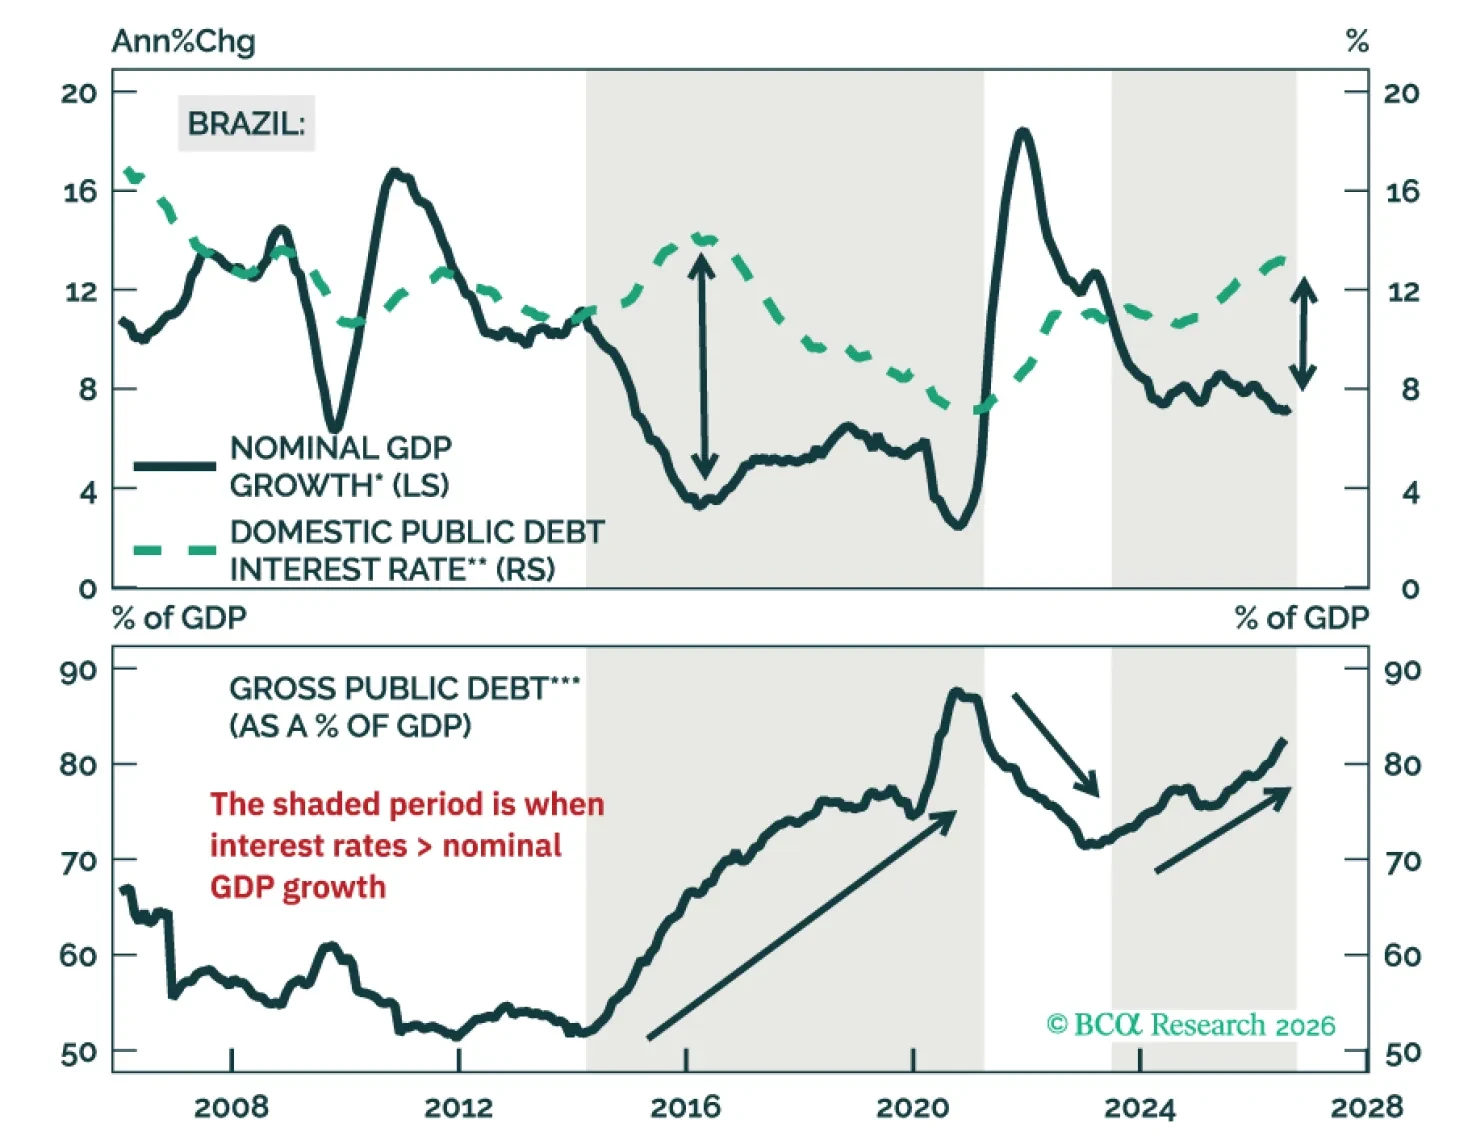
週末の選挙でブラジルにとって最も強気な展開は、右派大統領の当選確率が高まったことではなく、就任見込みの大統領である Flávio Bolsonaro が議会で勢力基盤を確立したことである。そのため、それぞれのEMポートフォリオ内でブラジルの債券市場をオーバーウェイトに、株式をニュートラルに格上げする。
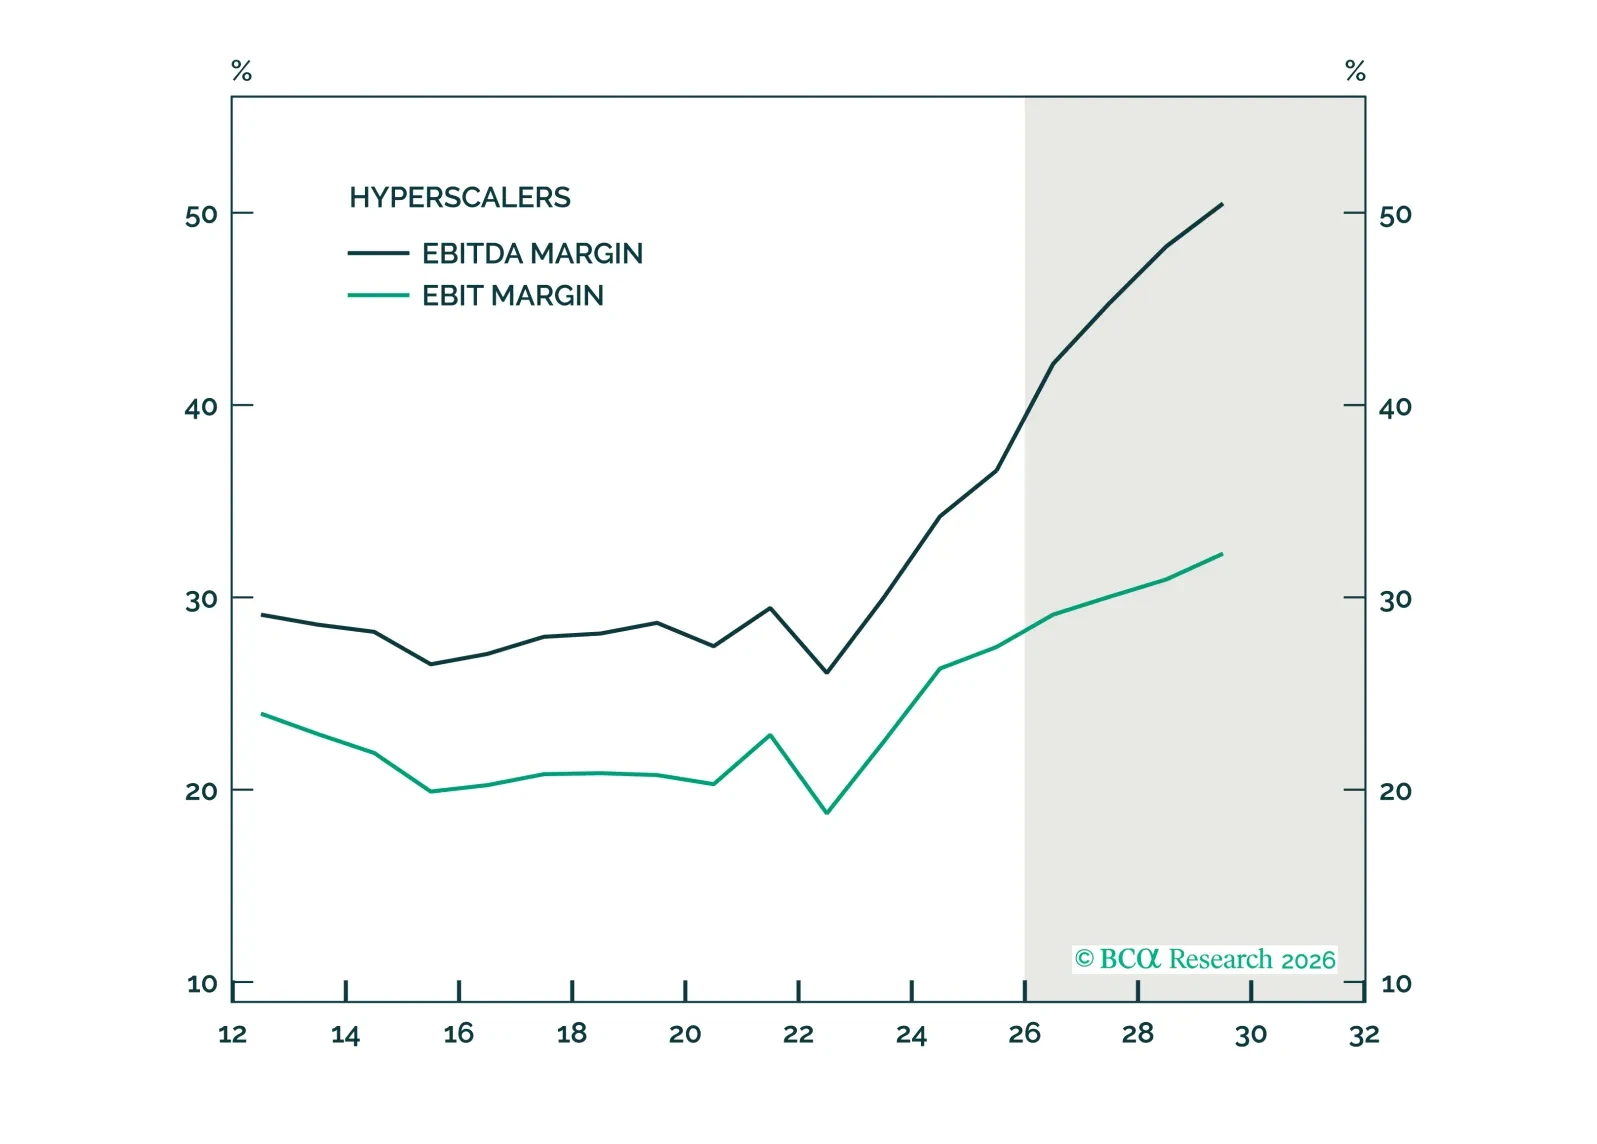
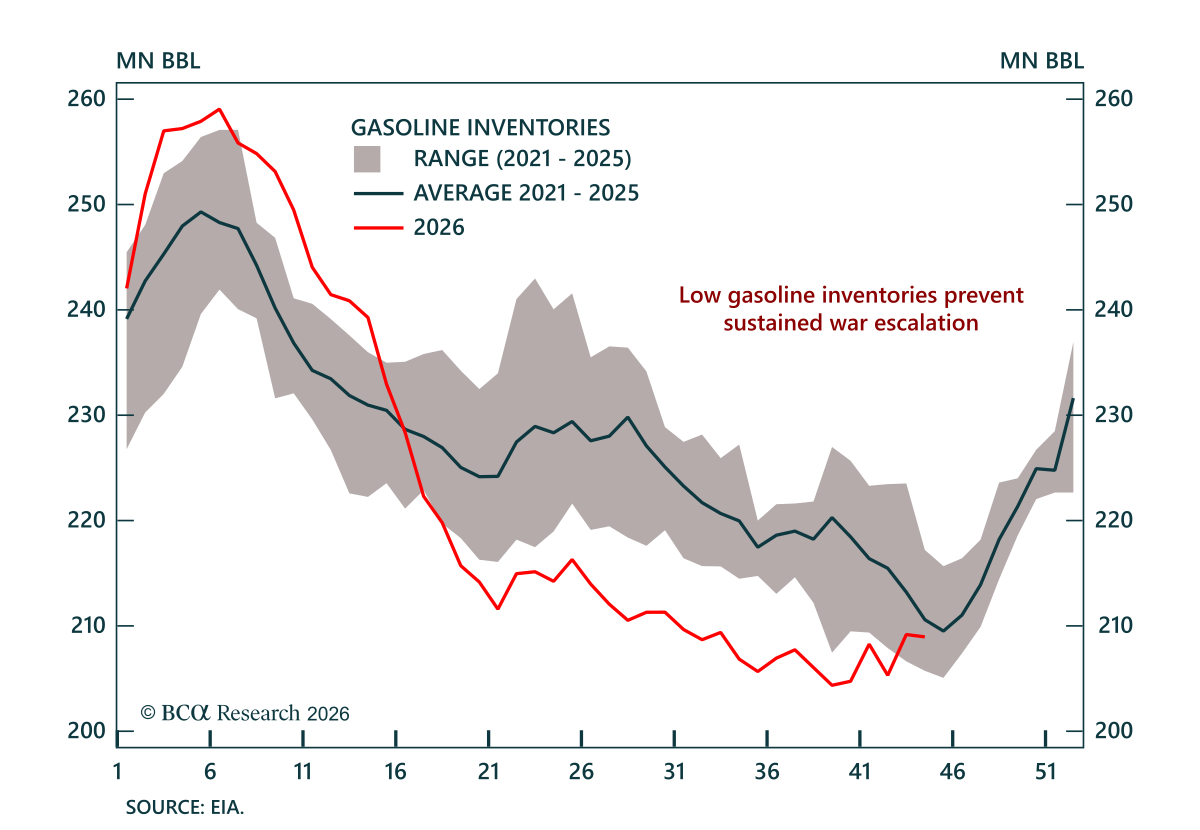
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。