Economy
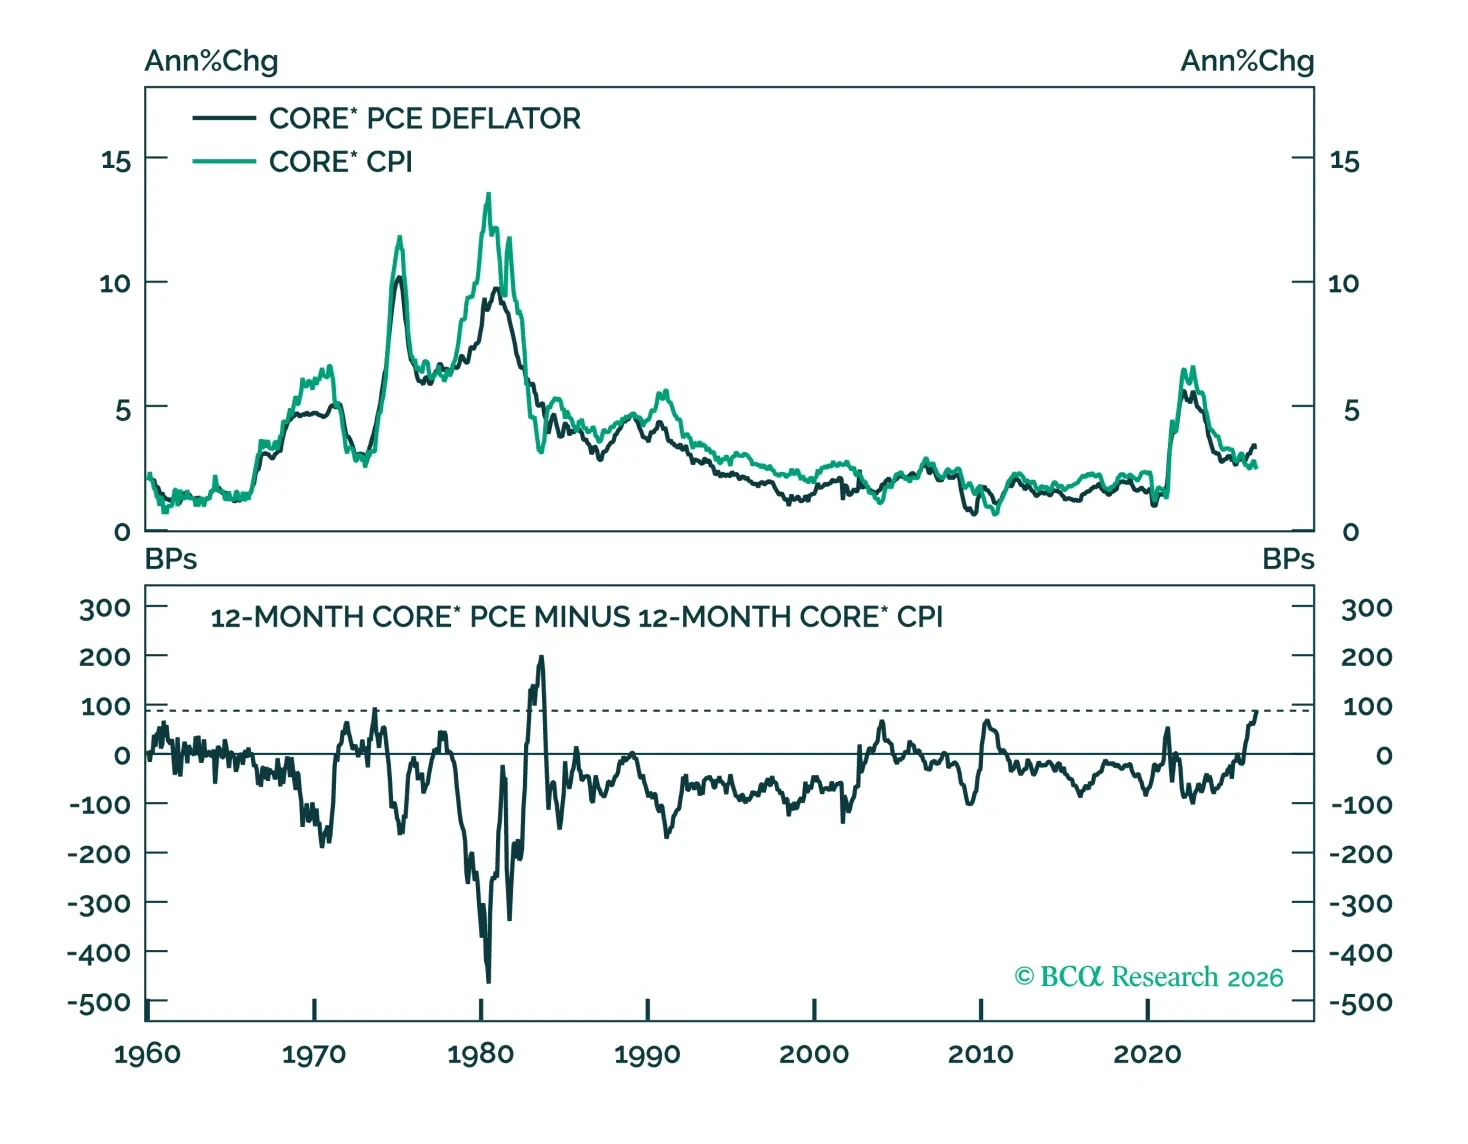
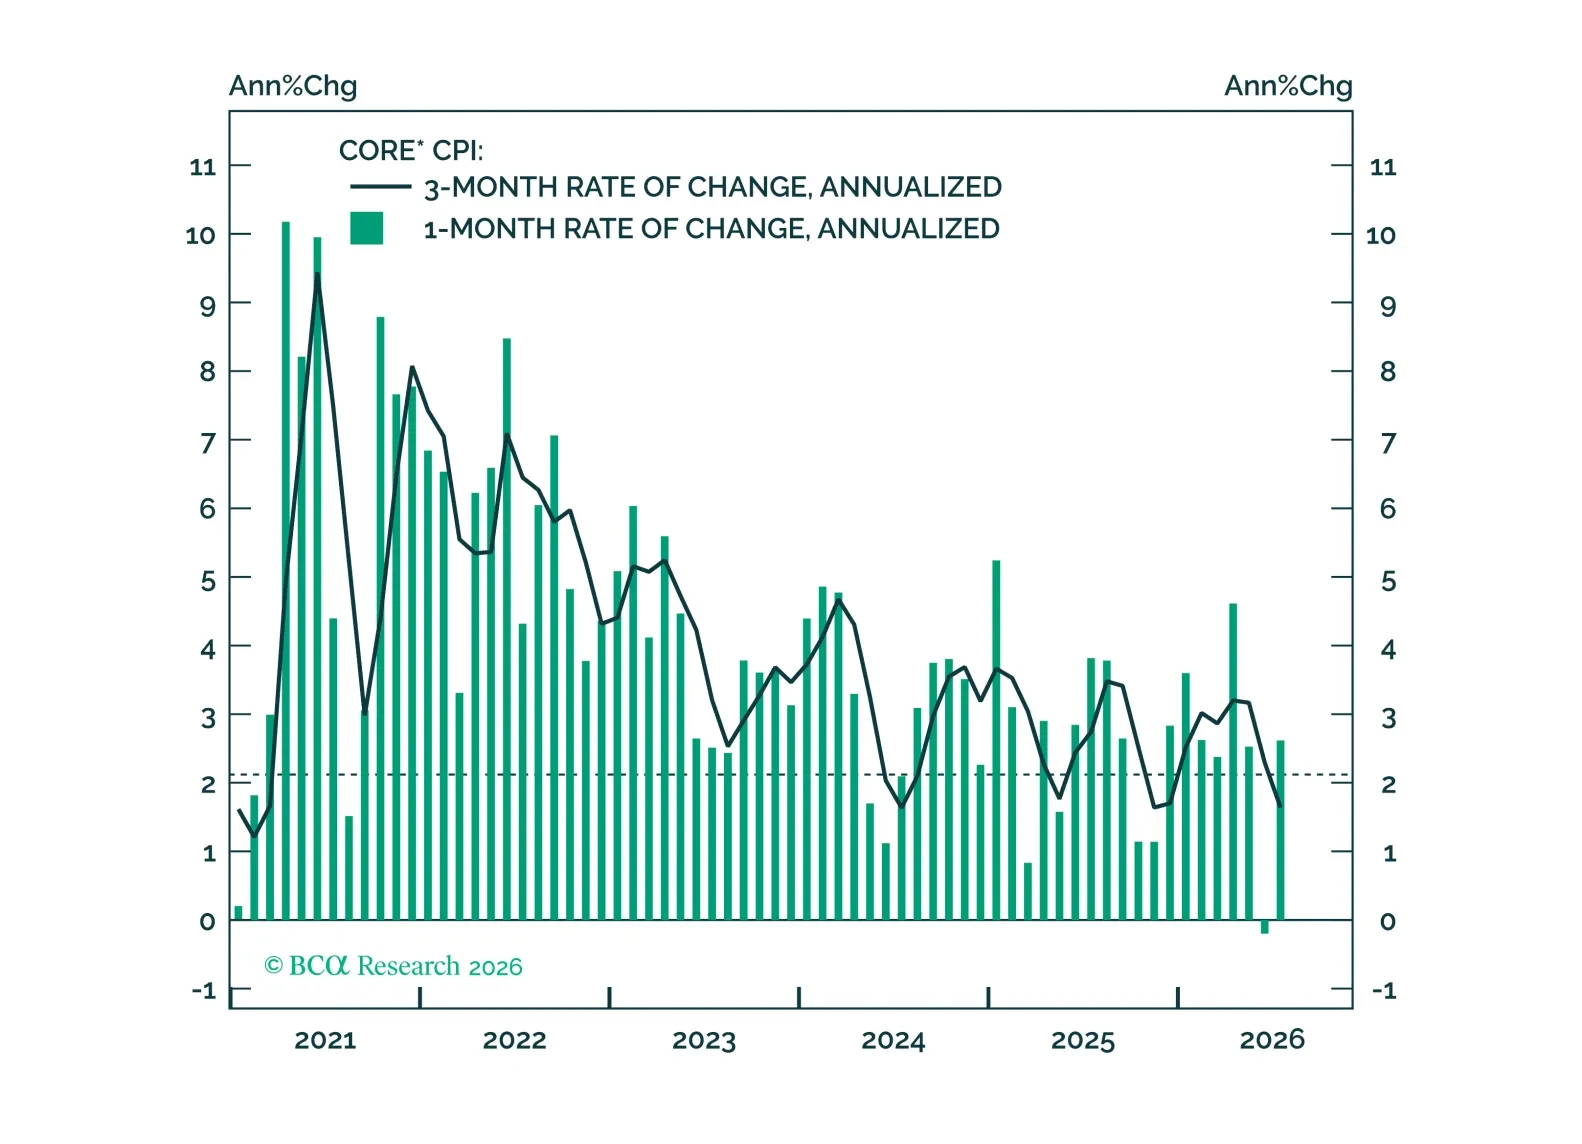
PCEとCPIの差は、FRBの短期的な政策見通しを左右する要因としてますます重要になっている。そこで当社はその差の要因を検討し、今後数カ月で縮小する可能性が高いと結論するのである。
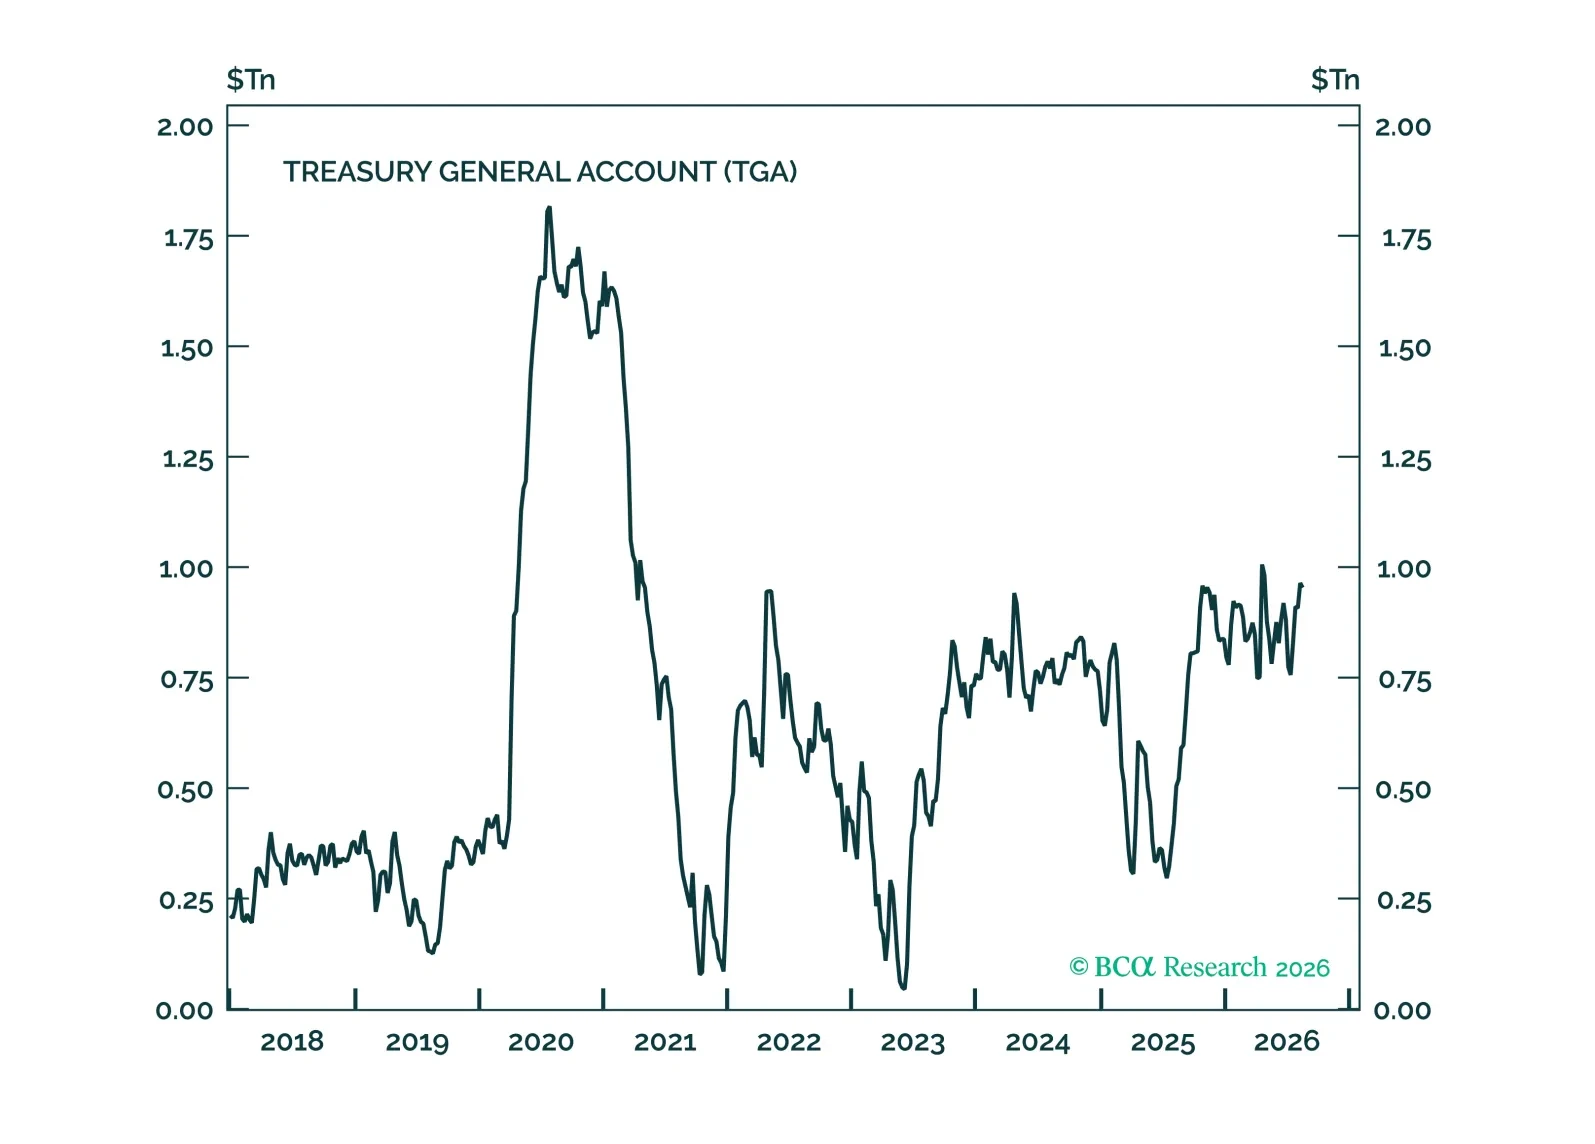
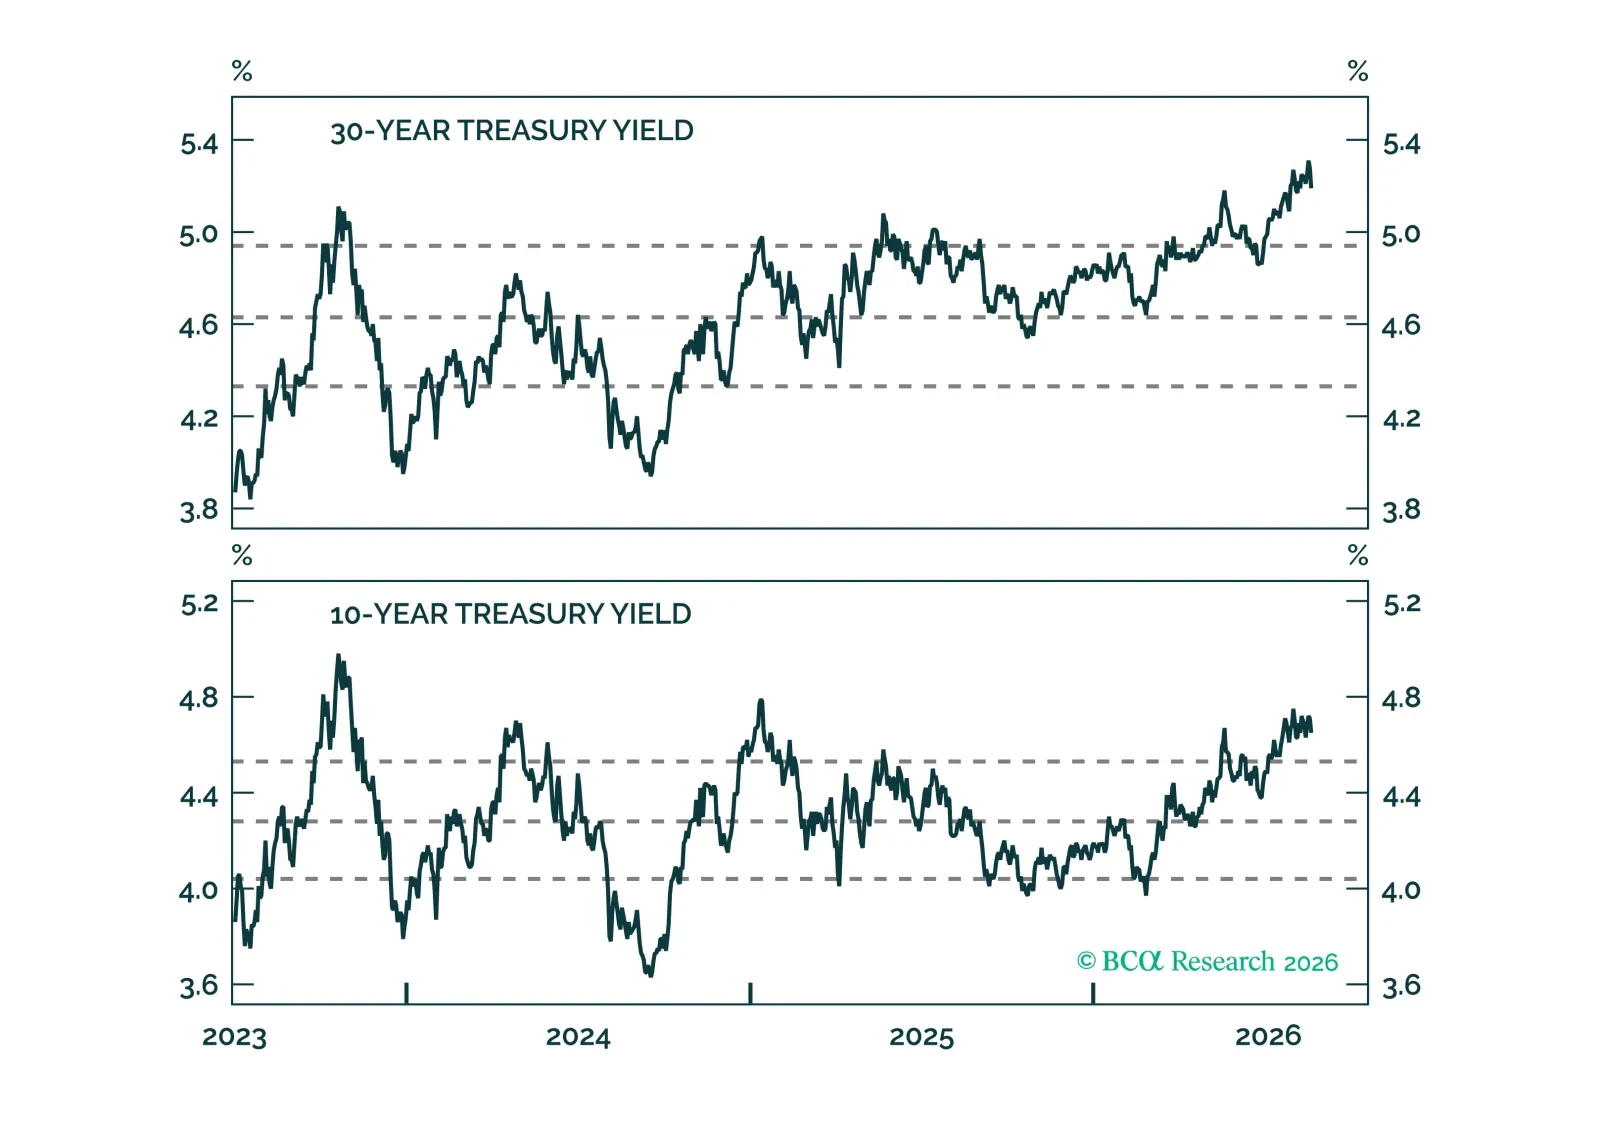
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
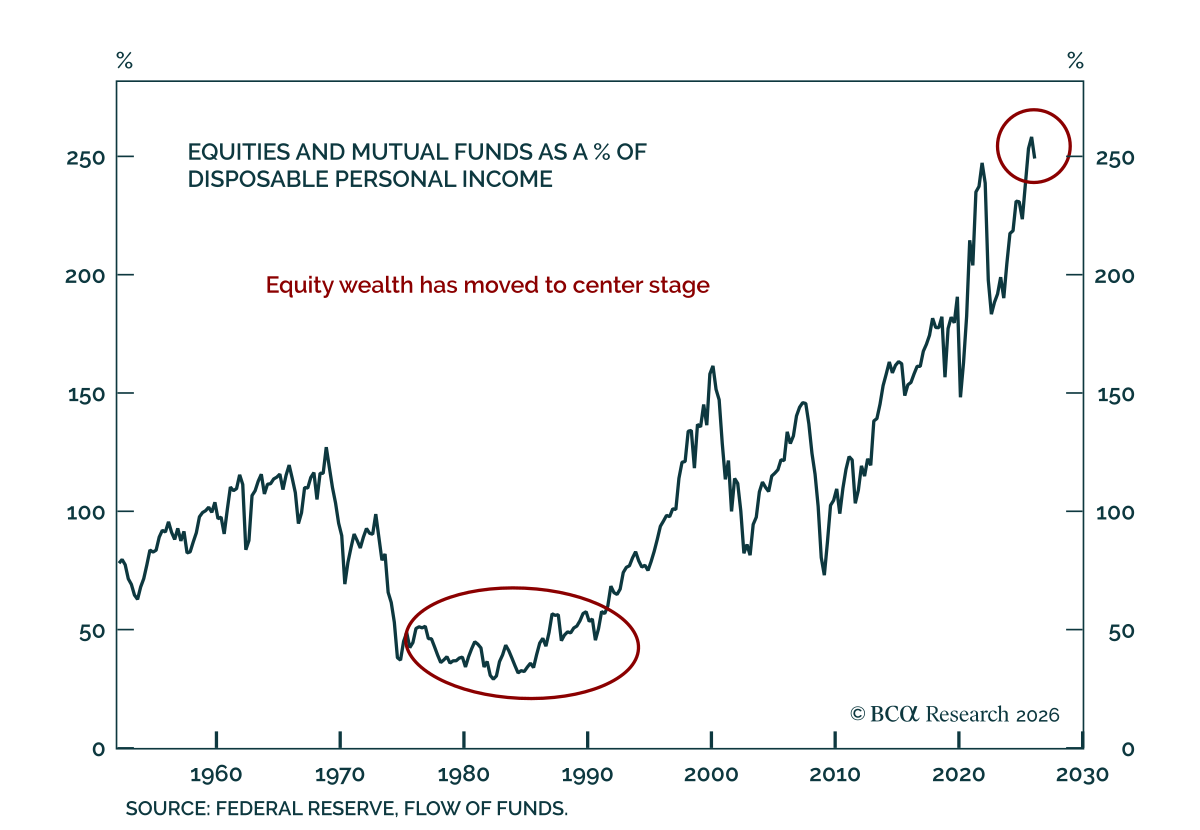
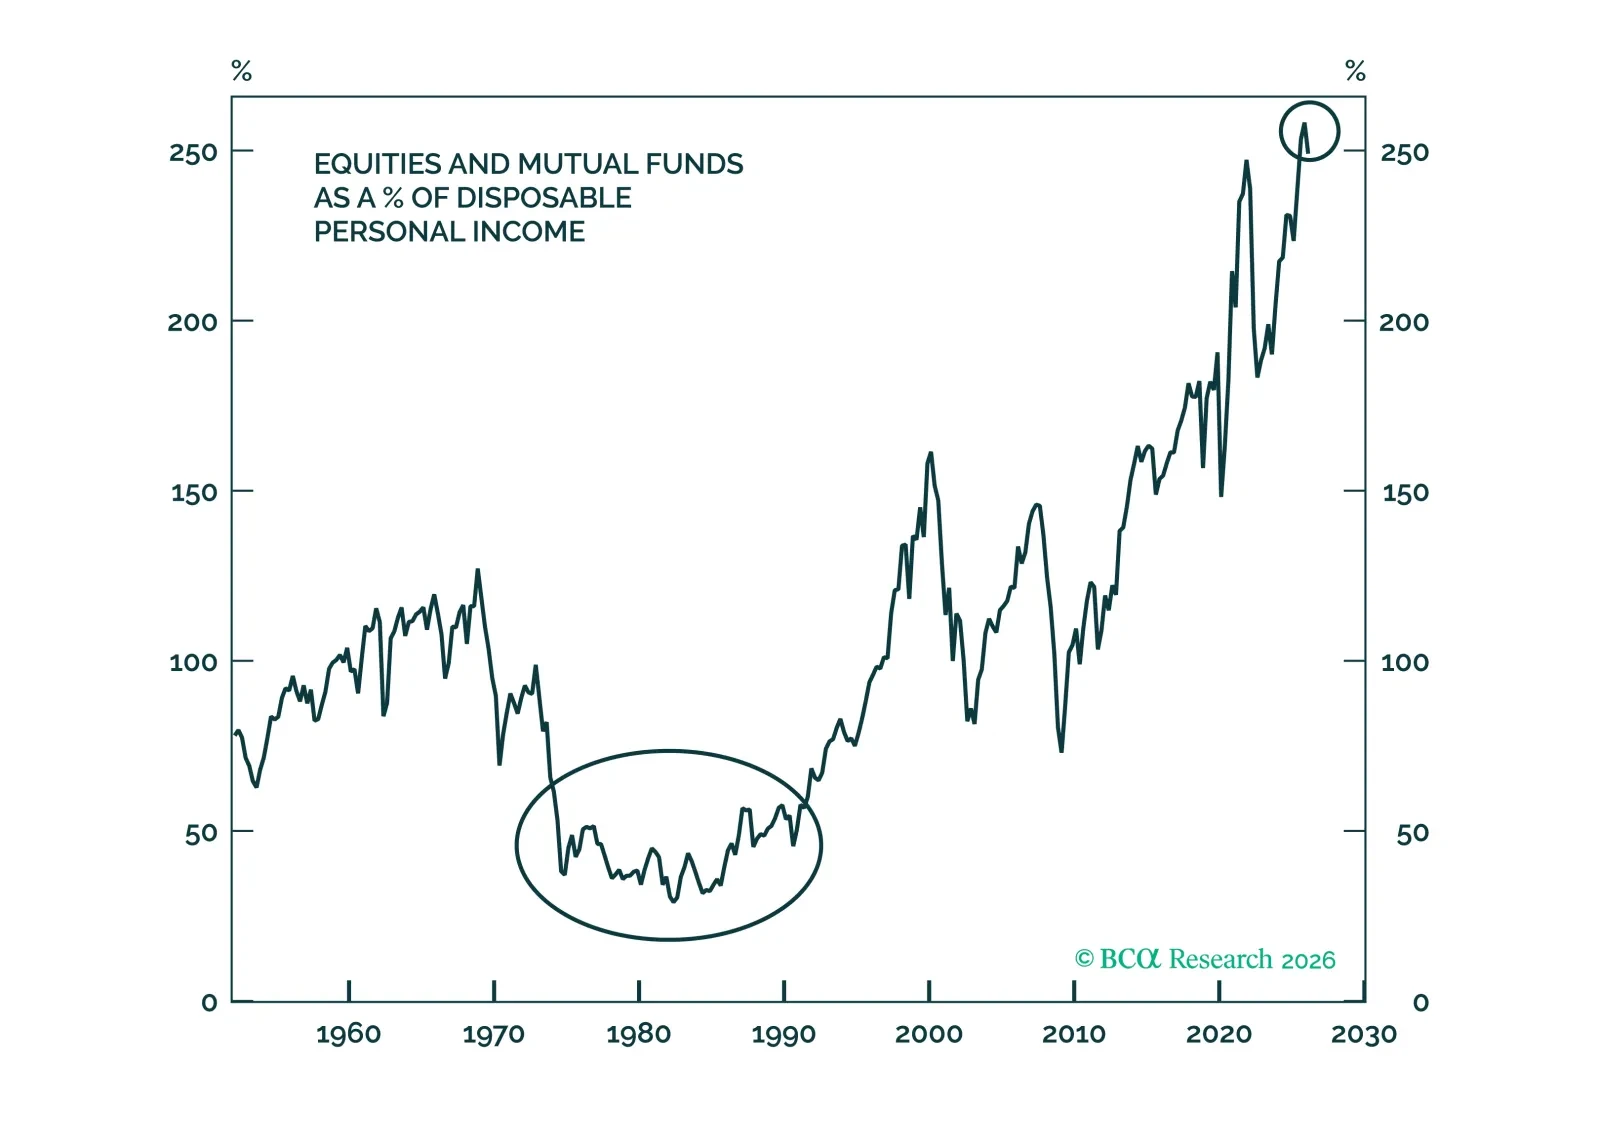
当社の US Investment strategists は、米経済が株式市場の動きにますます敏感になっており、株高局面が一服すれば総需要の勢いは失われると見ている。 所得が消費に対する最大の影響要因であり続けるが、1990年以降、可処分所得の2倍の速度で成長した株式資産が影響力を強めており、株式および投資信託の保有が家計のバランスシートで静かに主導的地位を占めるようになって現在は総資産の3分の1を占めている。…
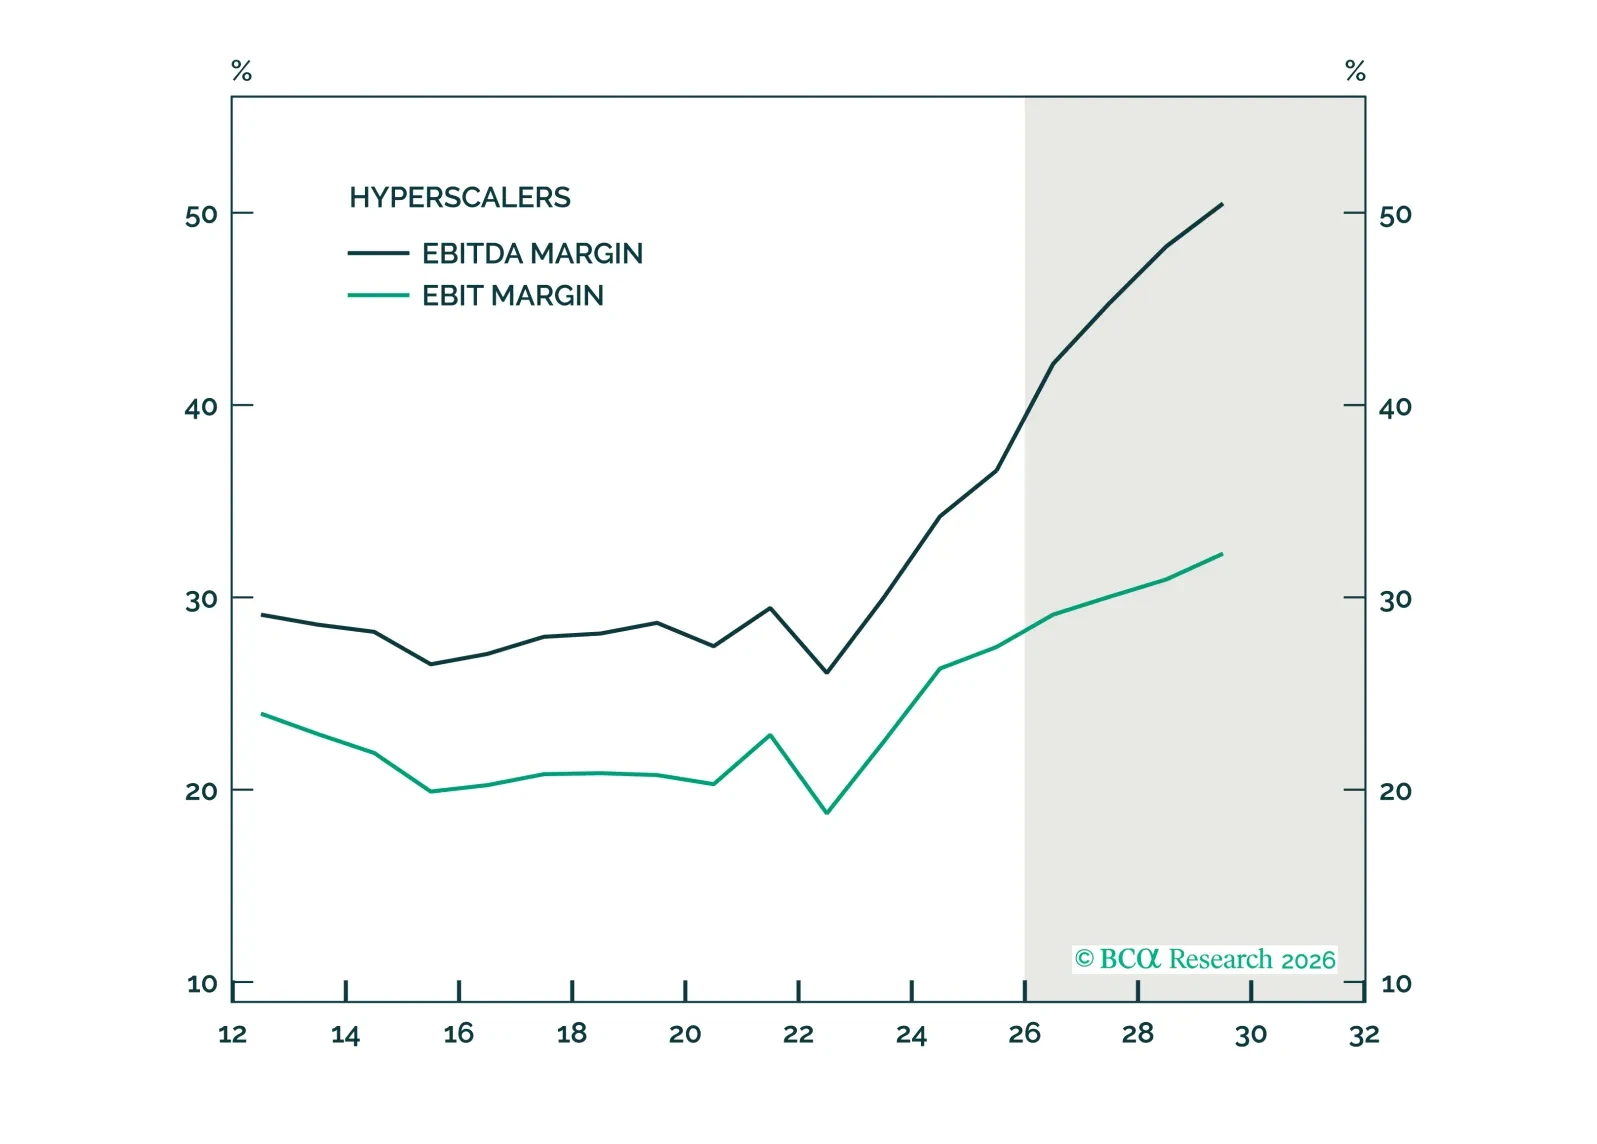
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
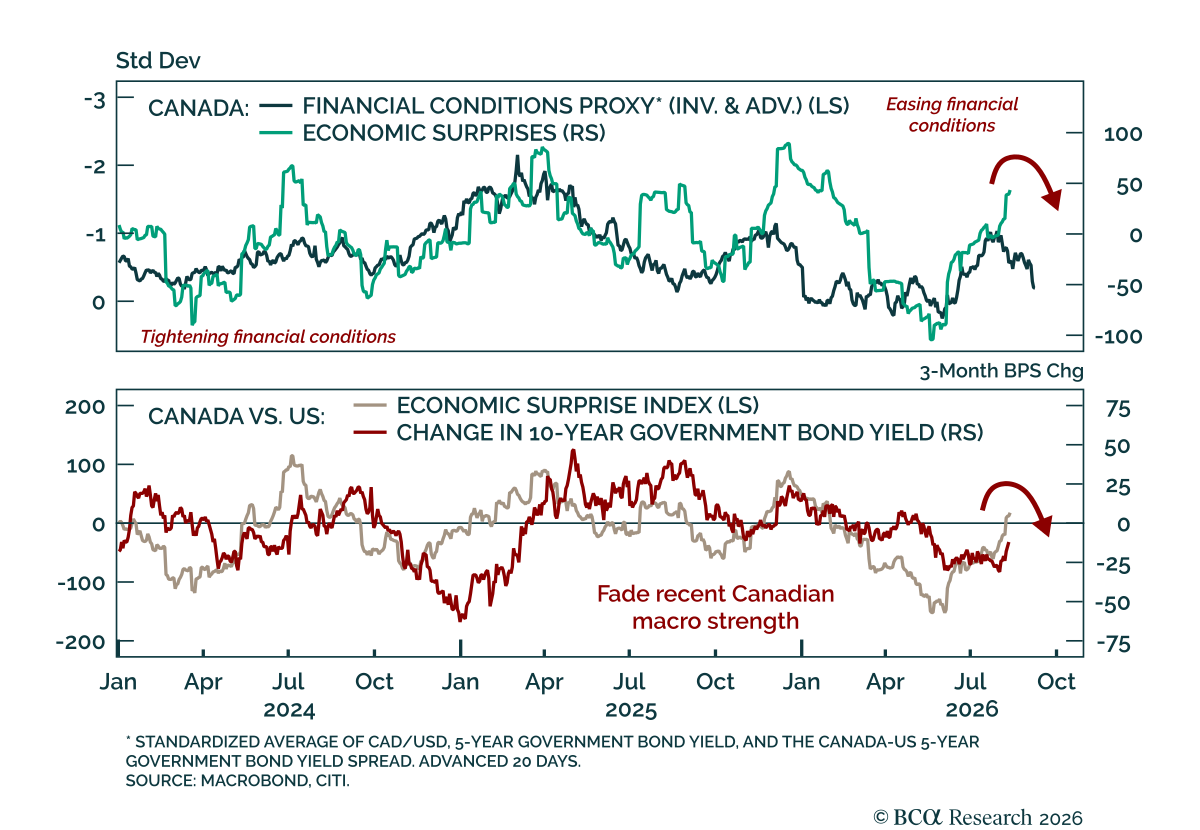
カナダの最近の良好なデータの継続は長続きしそうにない。先行指標は依然として低迷しており、金融環境は引き締まっている。経済指標は予想を上回ってきた、とりわけ最近の雇用報告が顕著である。しかし、カナダはG4諸国で我々が追跡する金融環境と経済のサプライズとの広い関係を同様に示しており、引き締まった条件は今後のデータの弱含みを示唆している。より広い視点でもマクロの背景は弱いことを示している。…
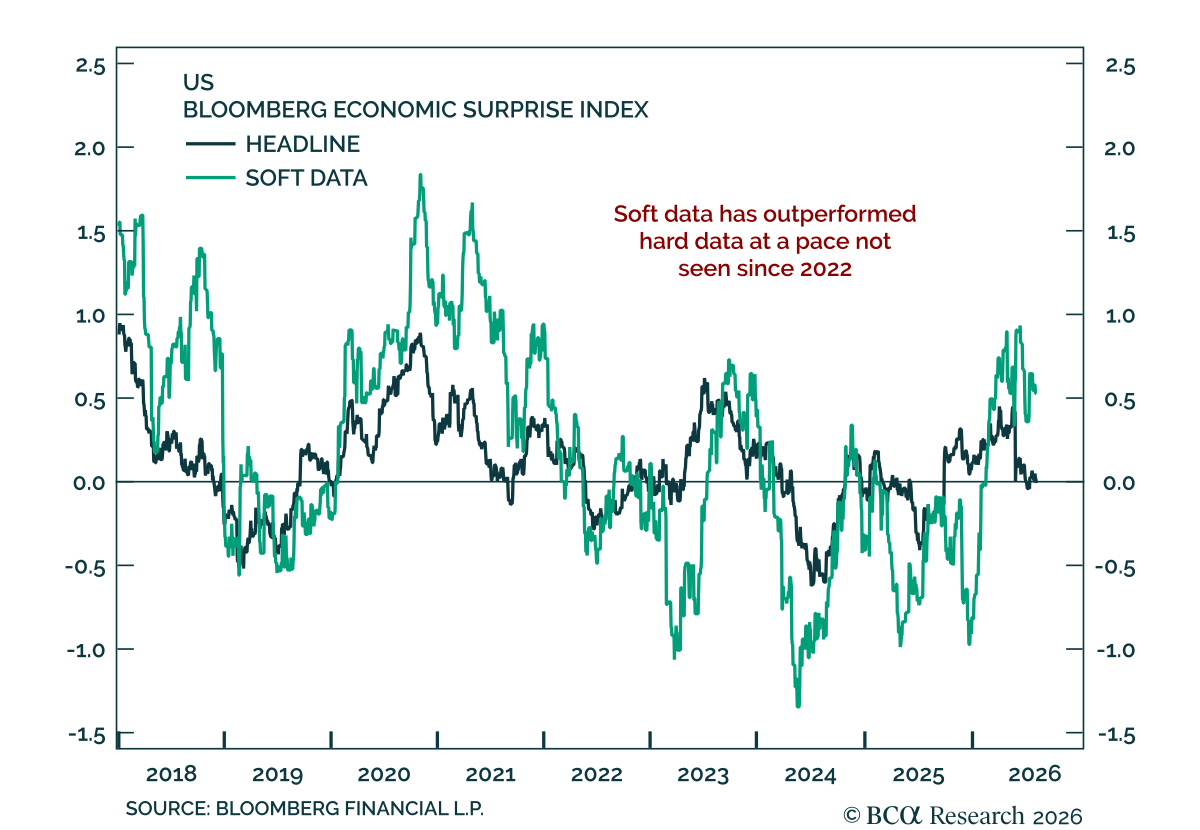
米国の経済の底堅さは、債券に対して戦術的に株式をオーバーウェイトする姿勢を維持することを支持するが、景気循環的なエクスポージャーを取る際には株式投資家は質の高い銘柄を優先すべきだ。 当社の戦術的フレームワークは、経済サプライズと金融環境の間にある相互作用の循環に着目している。最近、今年の金融環境の引き締まりはサプライズを和らげつつも底堅い成長を阻害することはないだろうと主張したが、その見立てはこれまでのところ裏付けられている。…
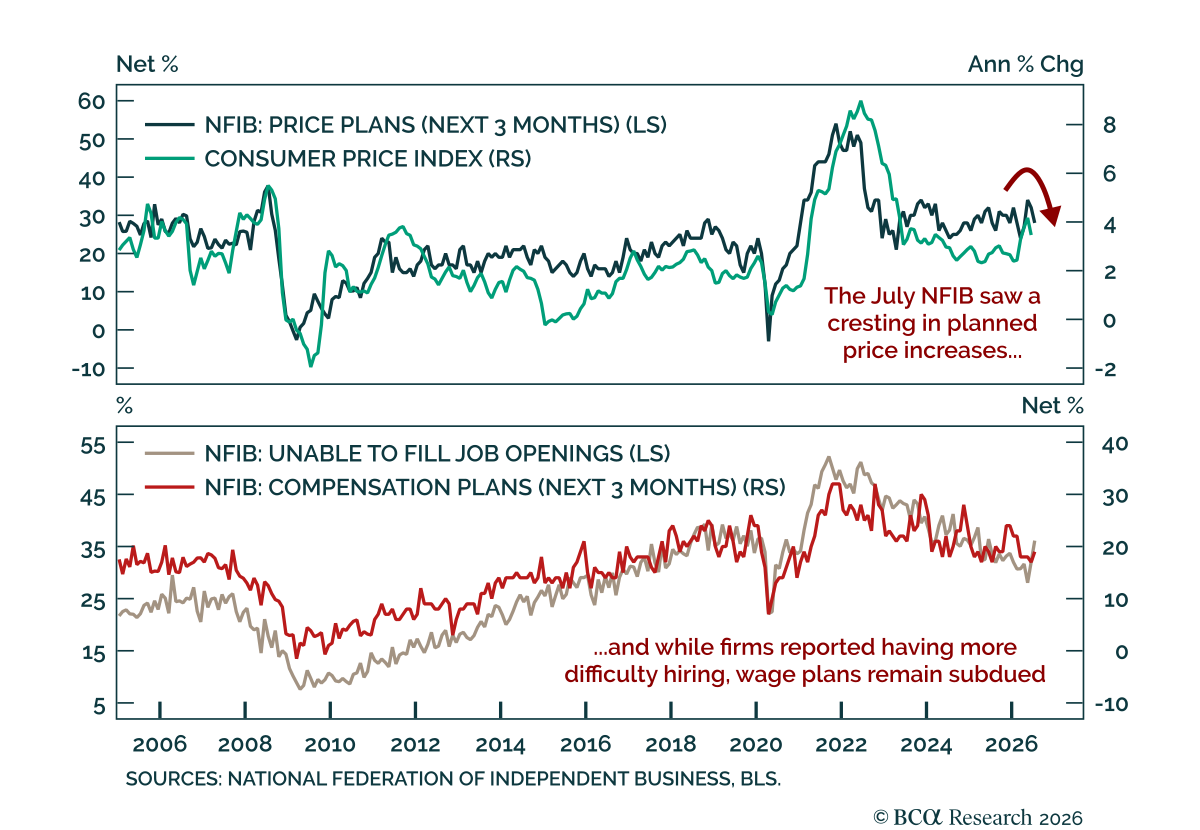
7月のNFIBレポートはコンセンサスより強かったが、労働に関するシグナルは再びインフレ圧力が高まっていると示唆するほど説得力があるわけではない。Small Business Optimism Indexは97.4から99.8に上昇し、期待の改善が牽引した。設備投資と採用意向は数年ぶりの高水準に跳ね上がり、求人を埋められない企業の割合も急増した。だが物価圧力は緩和し、値上げを計画する企業の割合は5月のピーク以降2か月連続で低下した。…