メインコンテンツにスキップ
メインコンテンツにスキップ

Economic Growth

大規模な原油ショックのような急性の地政学的リスクは和らぎつつあるかもしれません。しかし、構造的な地政学的リスクは依然として高い水準にあり、楽天的な市場を混乱させる可能性があります。米国が減速し、中国が引き続き苦戦する中、循環的な経済リスクは過小評価されています。投資家は、関税実施や厳しい経済データの減速を見越して利益確定を検討すべきです。

特別レポート

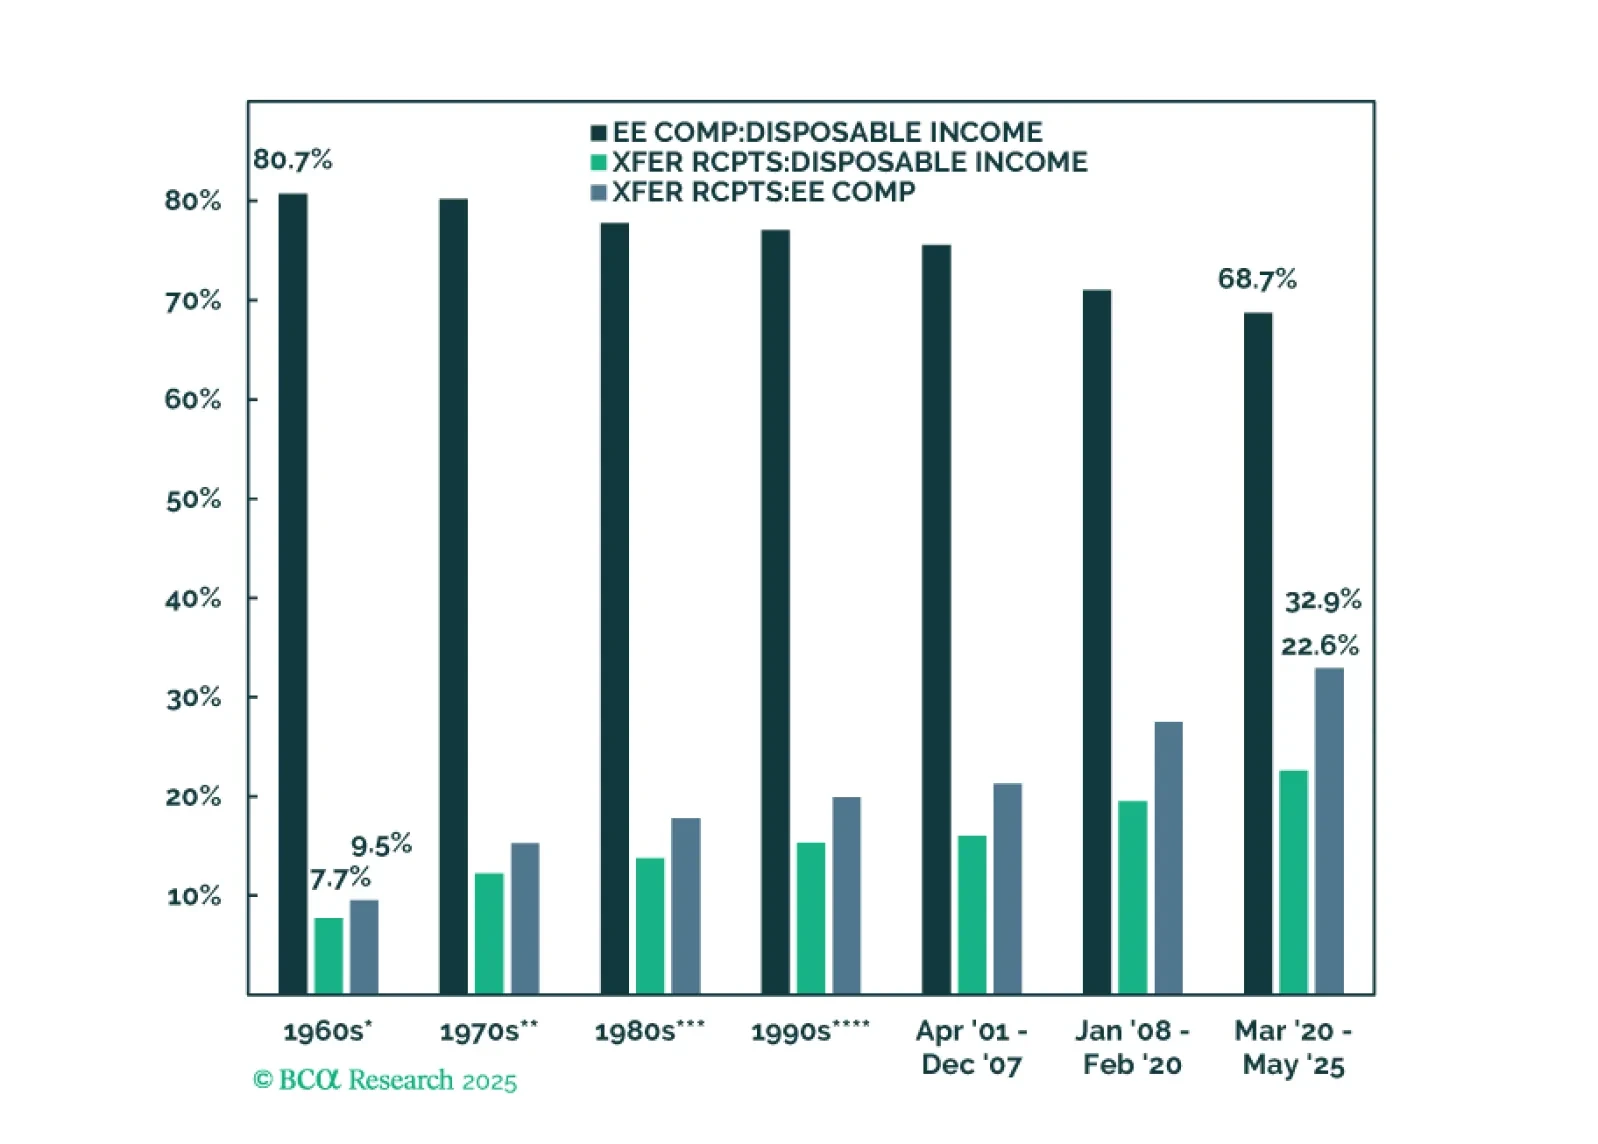
私たちの特別レポートは、現在の景気循環における消費者の状況を1960年以降のすべての循環と比較したグラフ形式の分析です。悪いニュースとしては、可処分所得がますます政府の移転収入に依存し、労働市場が軟化していることです。一方で、良いニュースとしては、資産分布の下位半分に属する世帯のバランスシートが大幅に改善していることです。
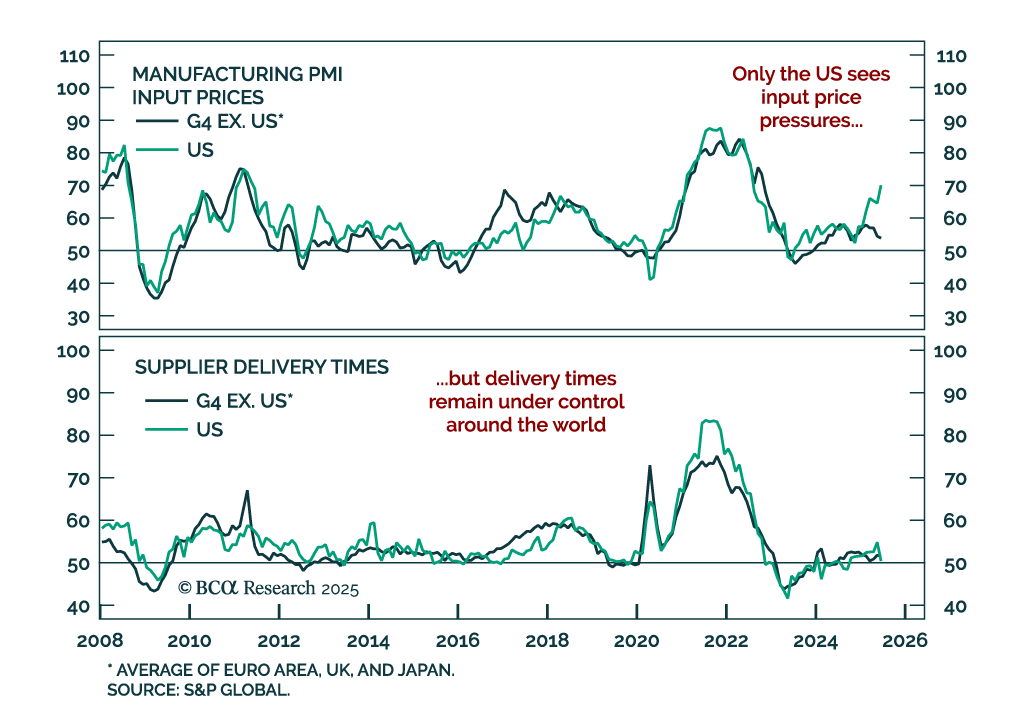
インフレが抑制される中で長期保有は依然として正当化される インフレが抑制される中で長期保有は依然として正当化される 世界的なインフレリスクは抑制されており、選ばれた先進国(DM)の国債において長期のポジションを強化しています。 私たちの 価格圧力指数は、米国以外での控えめな投入価格のインフレと、世界的に安定した納期を示しています。インフレーションは、ゆっくりと動く労働ダイナミクスと速く動く供給要因を組み合わせたものです。COVIDショックはこの両方の稀な融合でしたが、現在の状況は根本的に…
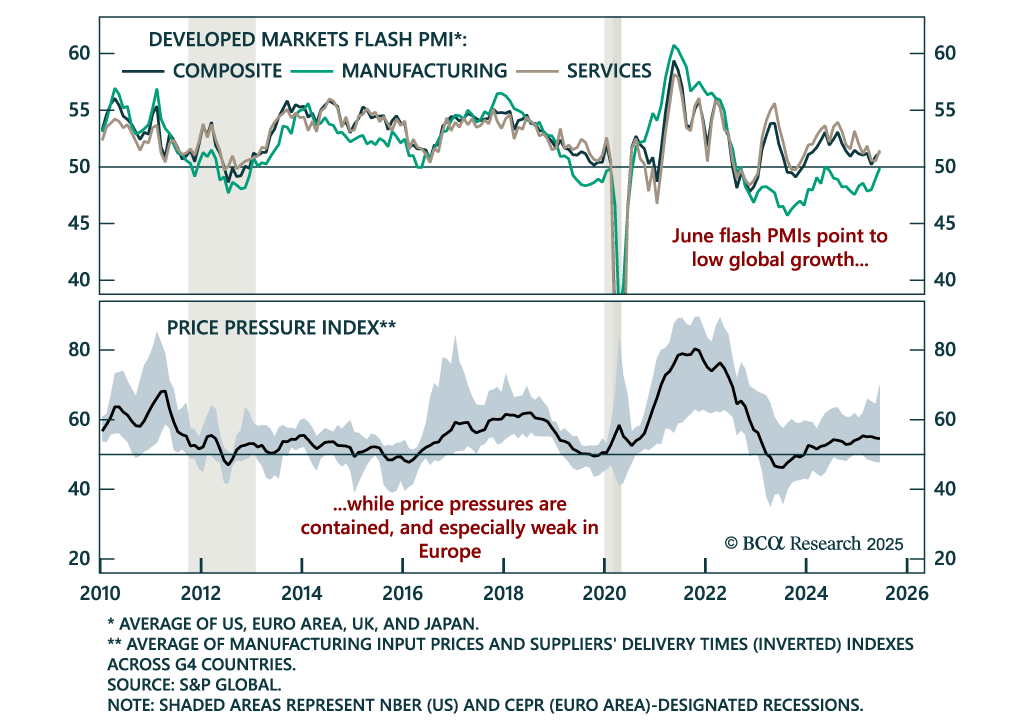
PMIは慎重な成長環境を確認し、長期デュレーションスタンスを強化 PMIは慎重な成長環境を確認し、長期デュレーションスタンスを強化…
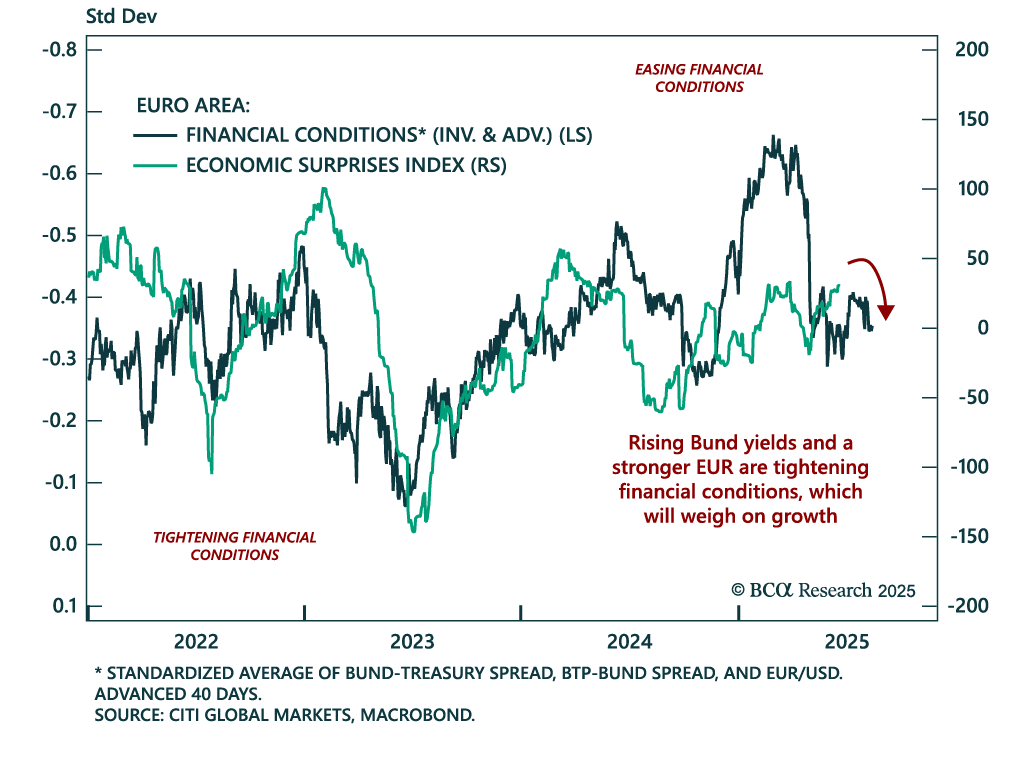
強いユーロ、弱いサプライズ:戦術的フェード 強いユーロ、弱いサプライズ:戦術的フェード 金融環境の引き締まり、デフレ圧力、そして地政学的リスクの高まりは、欧州資産に対する短期的な慎重姿勢を示唆しています。2025年に欧州株がアウトパフォームし、EURO STOXX 50がS&P 500を上回り、EUR/USDが上昇しました。この強さは、欧州の緊縮財政の遺産からのシフトと、ある程度の転換、そして米国の自己妨害を反映していますが、この傾向に対する短期的な逆風が高まっています。…
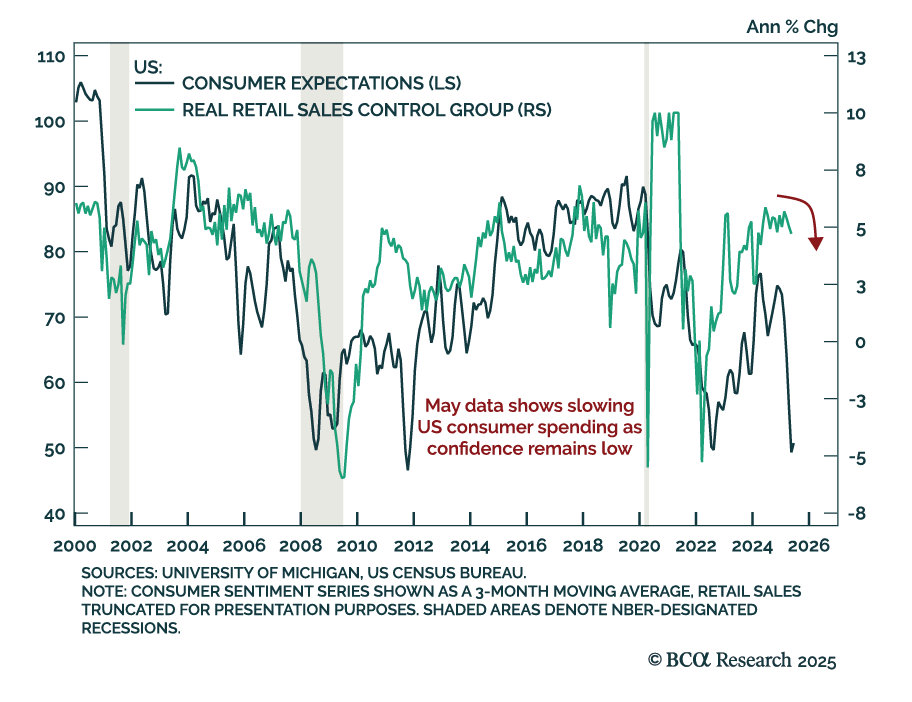
1 米国小売懸念 米国小売懸念 米国の5月小売売上高は予想を下回り、防御的な配分スタンスを強化する結果となりました。ヘッドライン売上高は前月比で-0.9%減少し、下方修正された-0.1%からさらに低下しました。コア売上高は0.1%減少しましたが、管理グループは0.4%増加し、予想を上回りました。自動車販売は特に-3.9%の弱さを見せ、関税を控えた先行購入の反動を反映しています。飲食サービスは0.9%減少し、選択的なサービス支出の低下を示しています。…
特別レポート

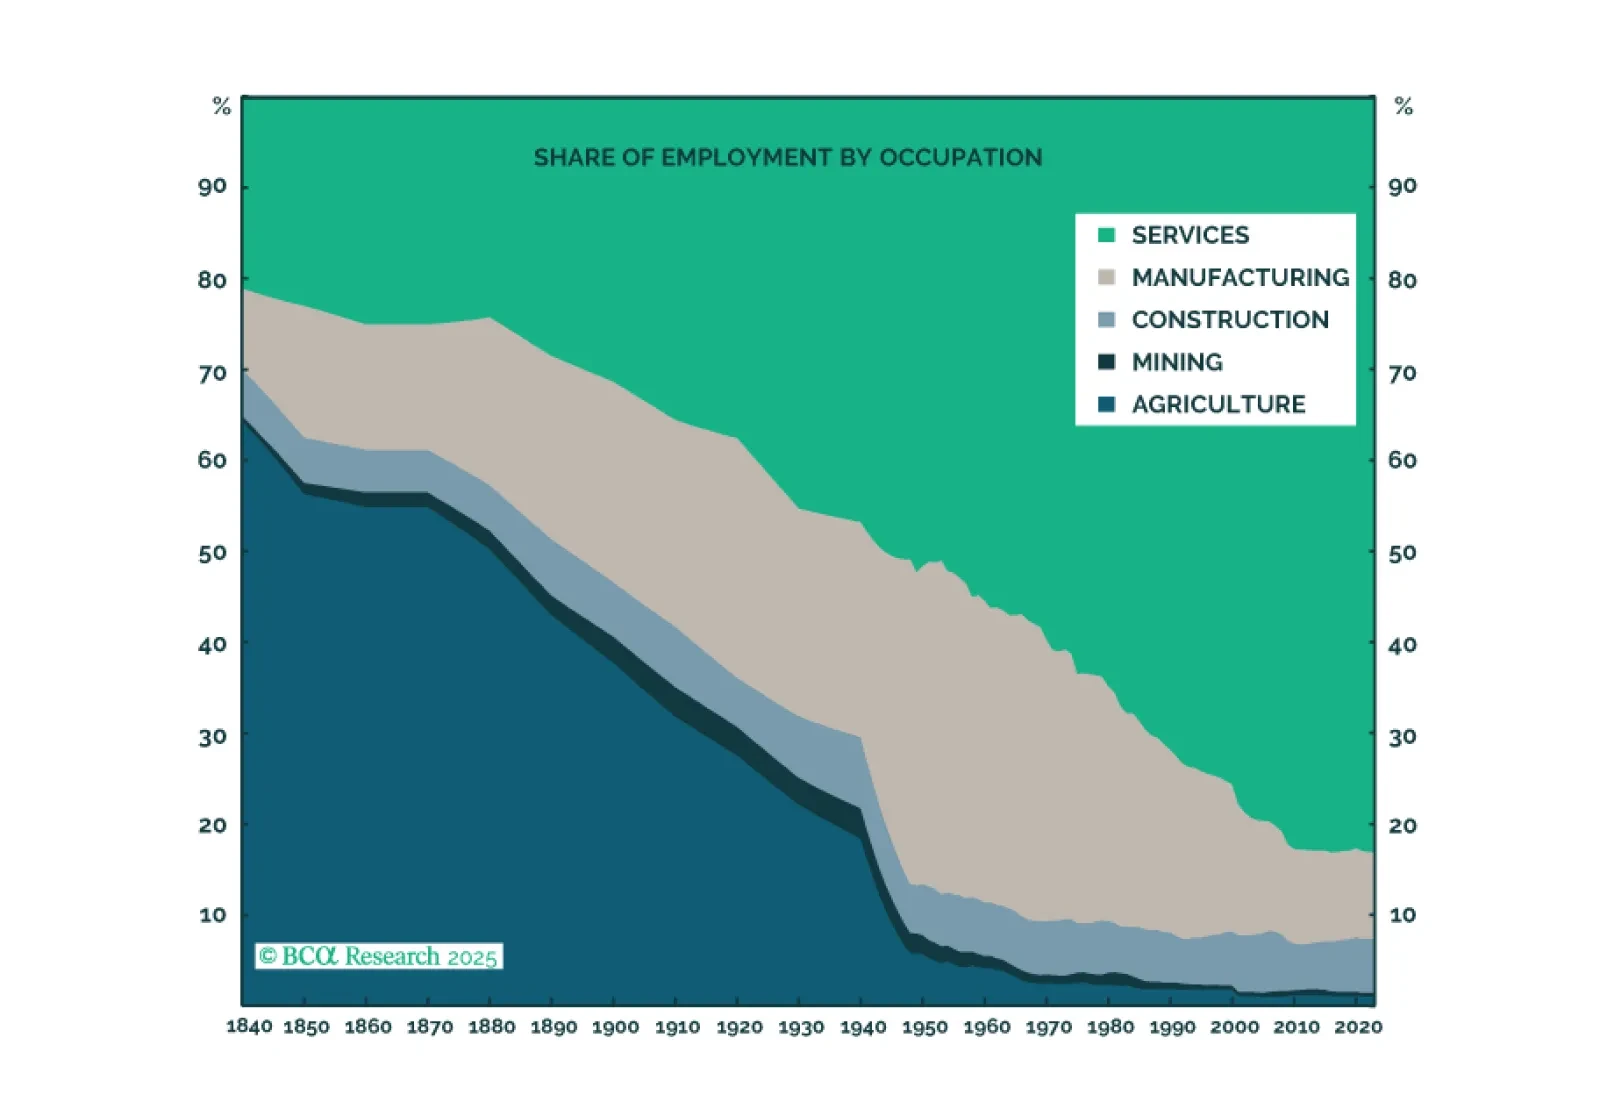
Provided that humanity can overcome the existential risks posed by AI, real incomes will rise. Although most workers will ultimately gain from the transition to an AI-dominated economy, the biggest winners will be those who control the land and the natural resources beneath it.
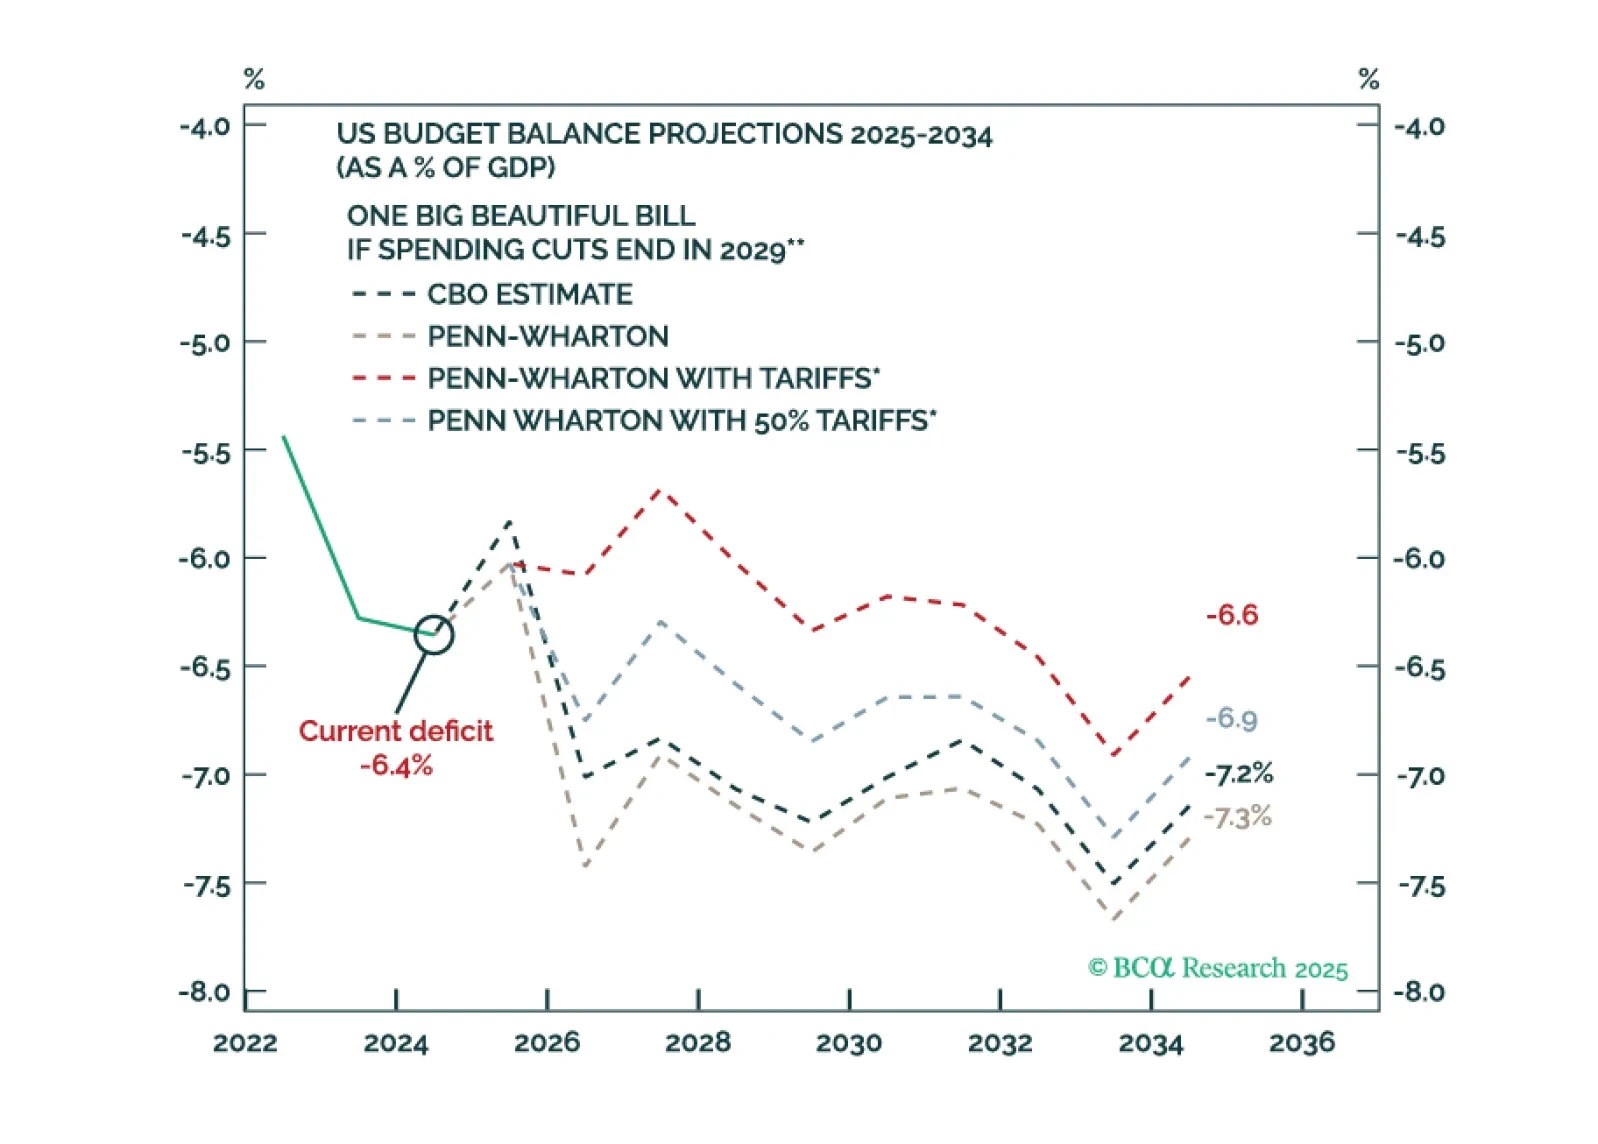
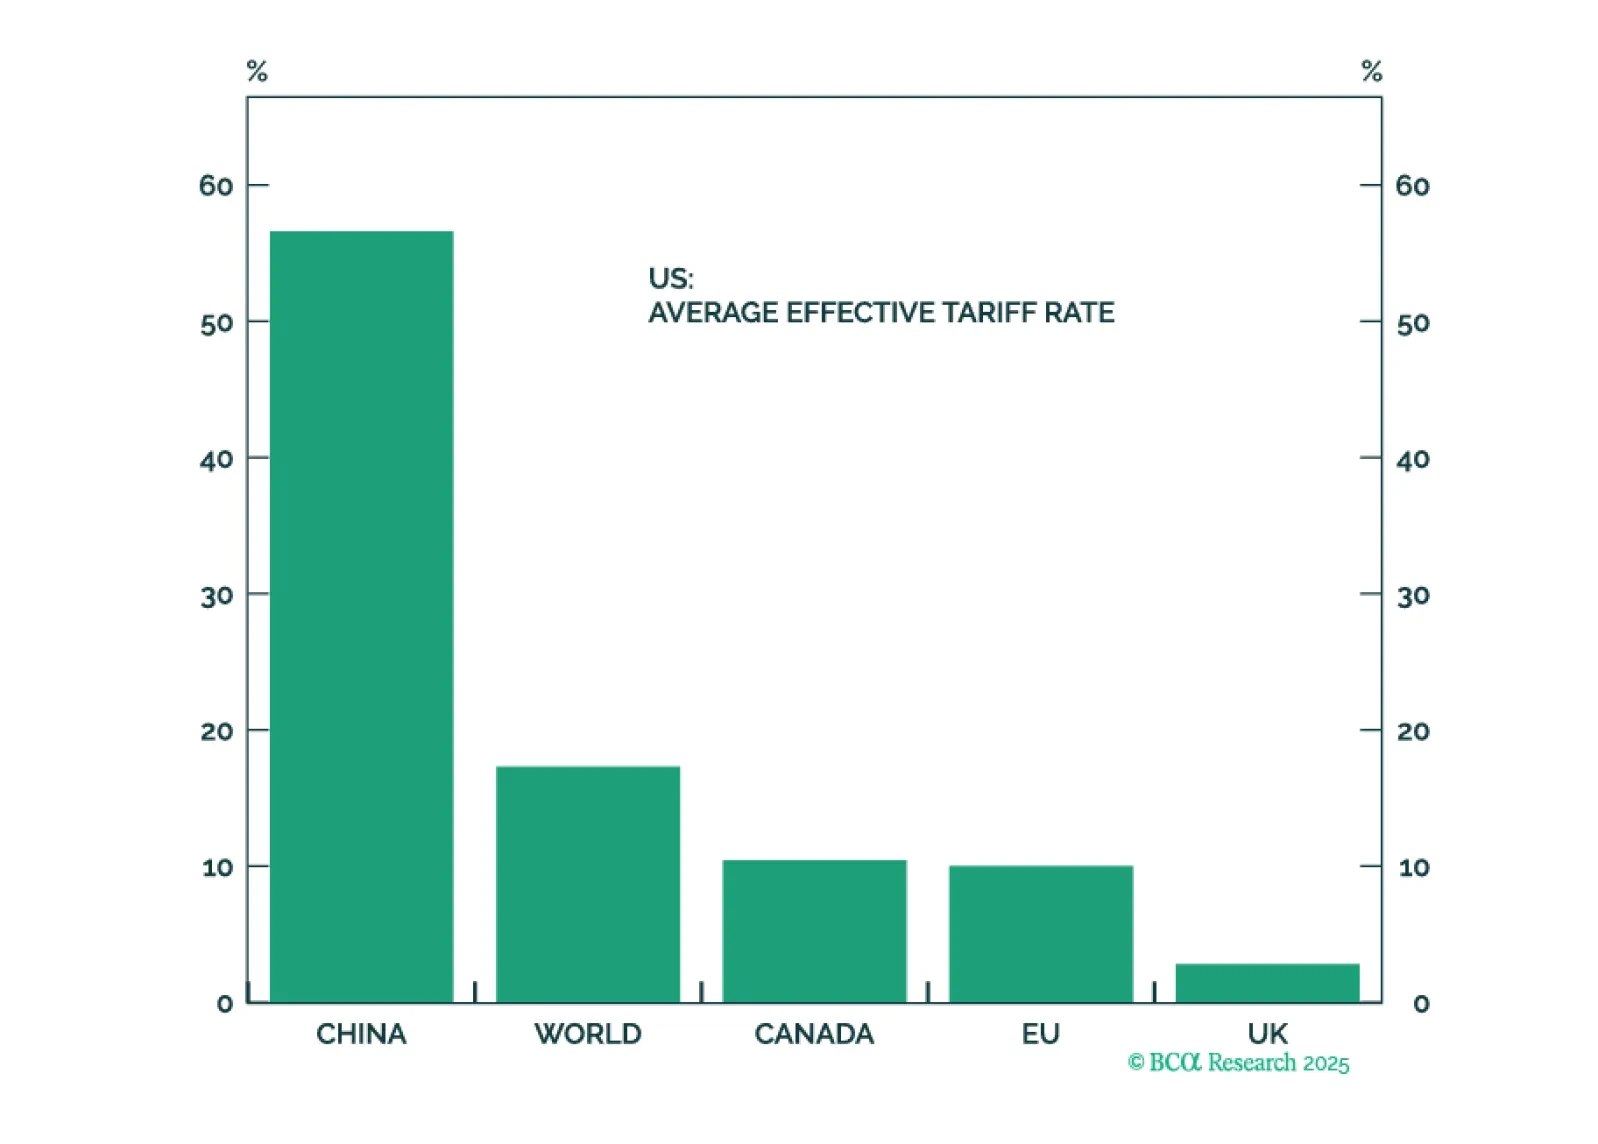
Bond market volatility will spike again in the near term. The Fed is committed to an easing cycle yet the Trump administration’s signature fiscal policy action will stimulate the economy. Tariffs are supposed to keep the budget deficit contained but they are inflationary. 
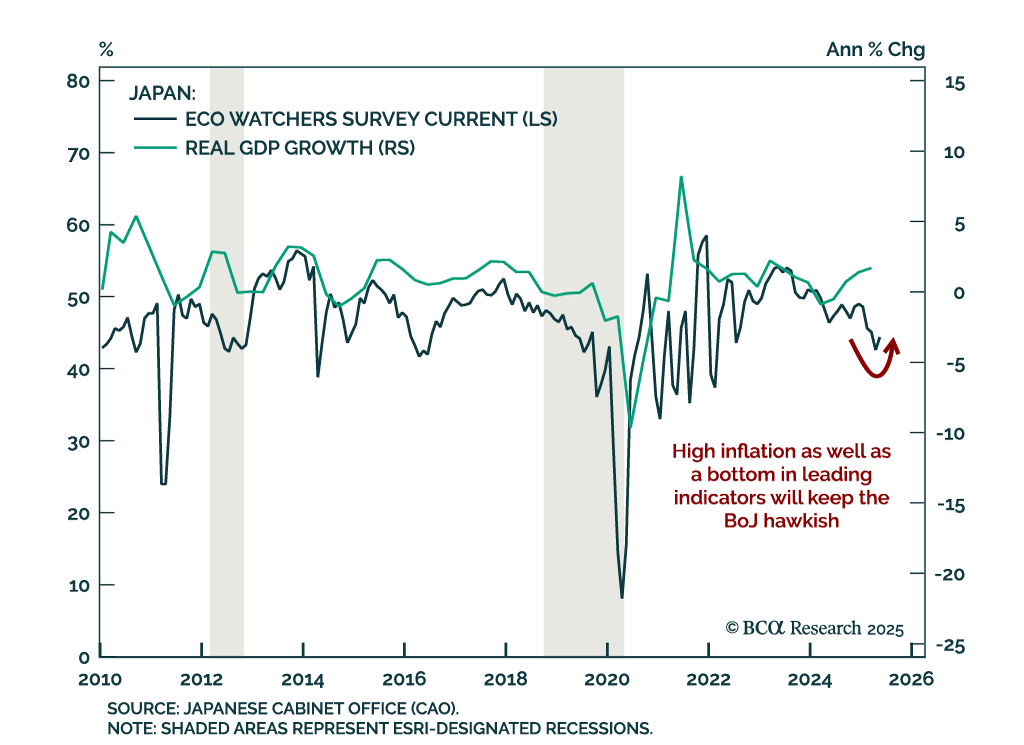
The BoJ will stay hawkish because of sticky inflation and better economic momentum. The May Eco Watchers Survey beat expectations, with current conditions rising to 44.4 and the outlook to 44.8. These levels still signal contraction, but the uptick, driven by…

The US economy has held up better so far this year than we had expected. For the time being, investors should remain modestly underweight equities. A more aggressive underweight would be justified only once the “whites of the recession’s eyes” are visible.