Developed Countries
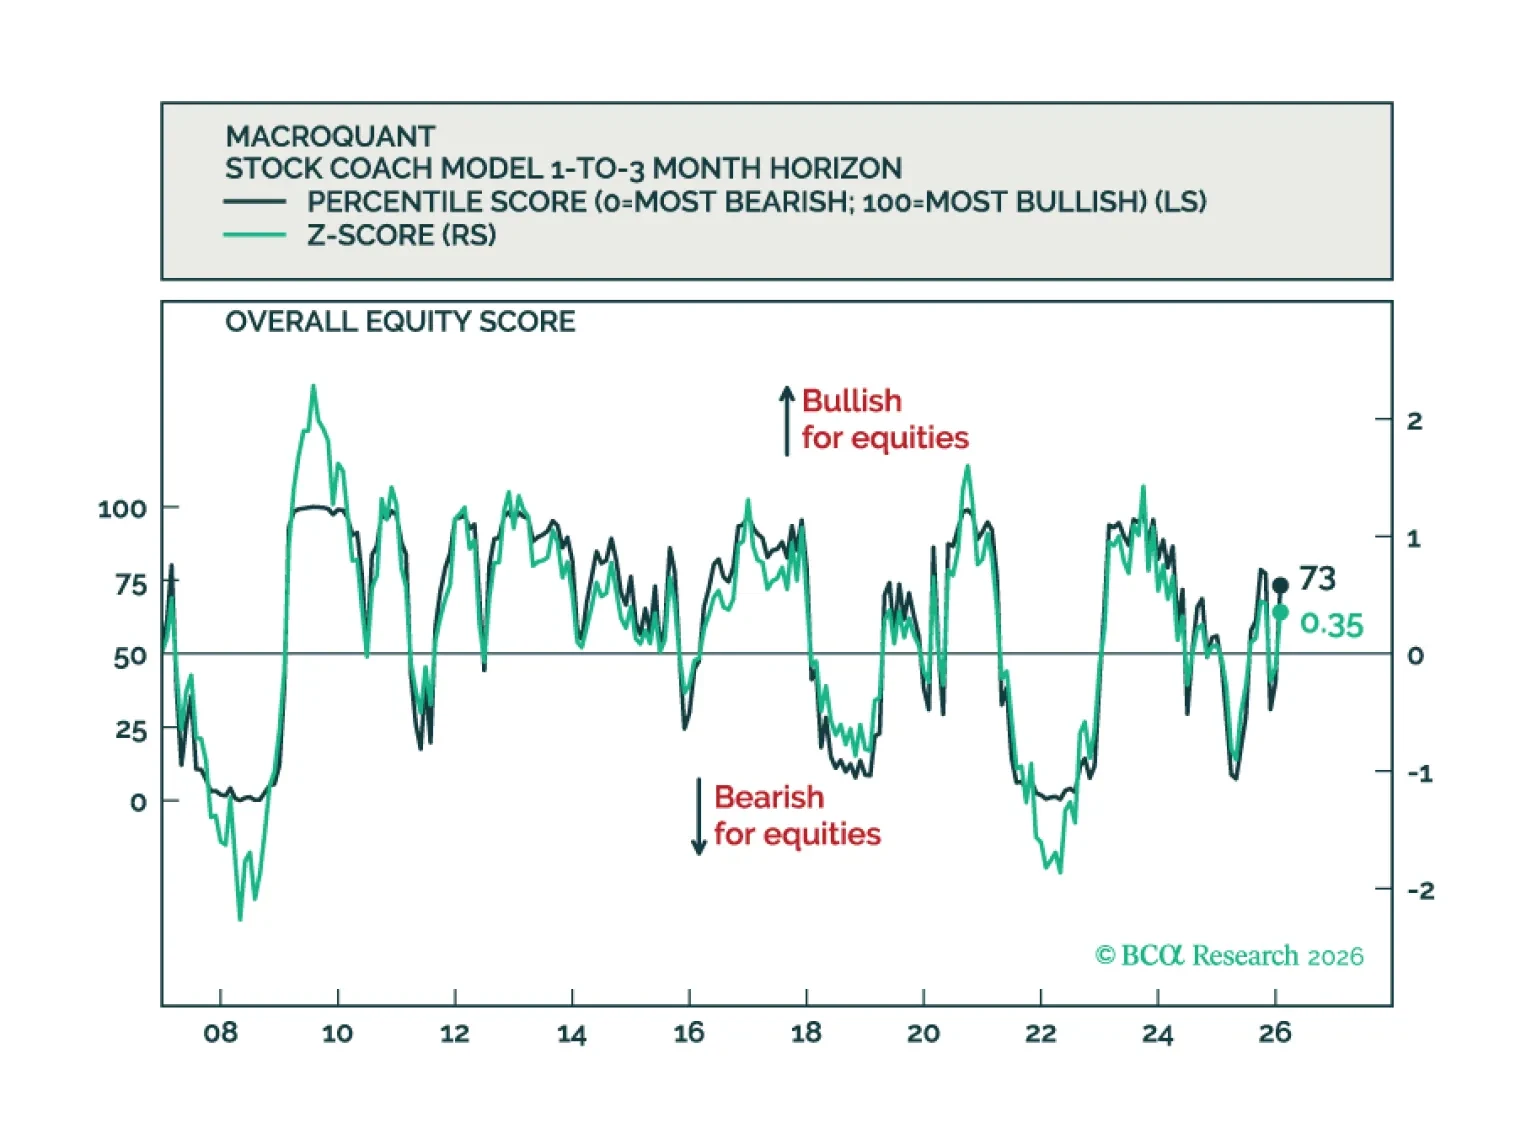
MacroQuantはエクイティに対して小幅のオーバーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを上回るデュレーション姿勢を採り、米ドルに対しては依然として弱気で、原油をニュートラルに格下げし、銅と金に対しては強気です。
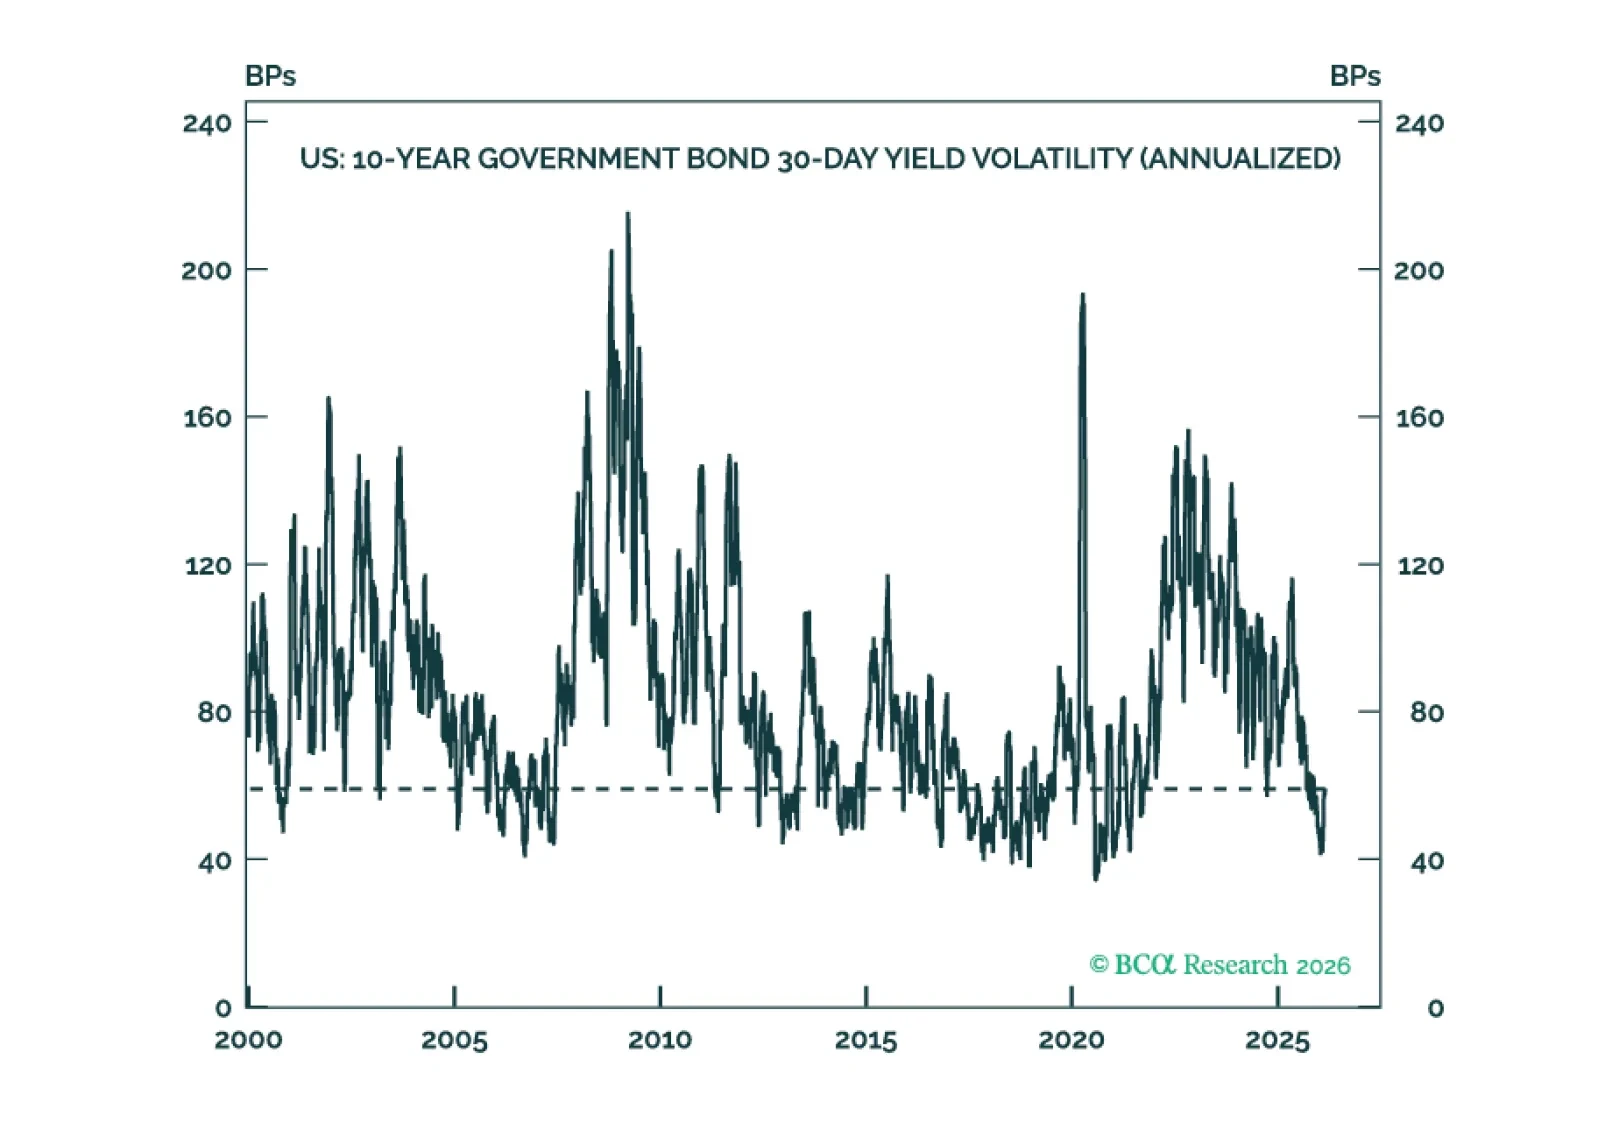
先進国市場のフィクスト・インカム全体で金利ボラティリティは非常に低い。投資家は、金利ボラティリティが低い環境でアウトパフォームするために、ポートフォリオのキャリーを最大化すべきだ。
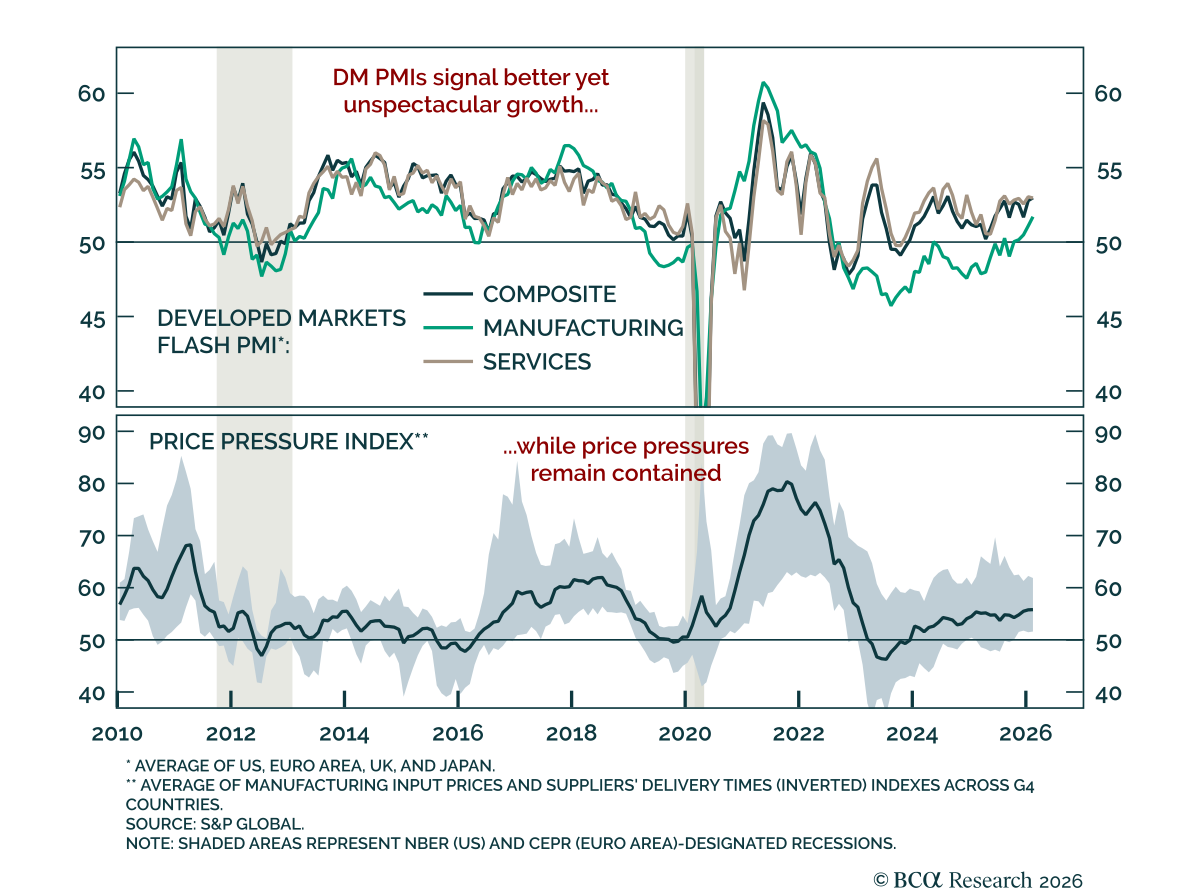
2月の速報PMIは小幅上昇し、世界の成長が徐々に改善していることを示唆しました。2025年を通じて概ね横ばいで推移した後、先進国のPMIは持ち直しつつあります。製造業は適度な勢いを示しており、貿易の不確実性や関税の重しから回復しています。…
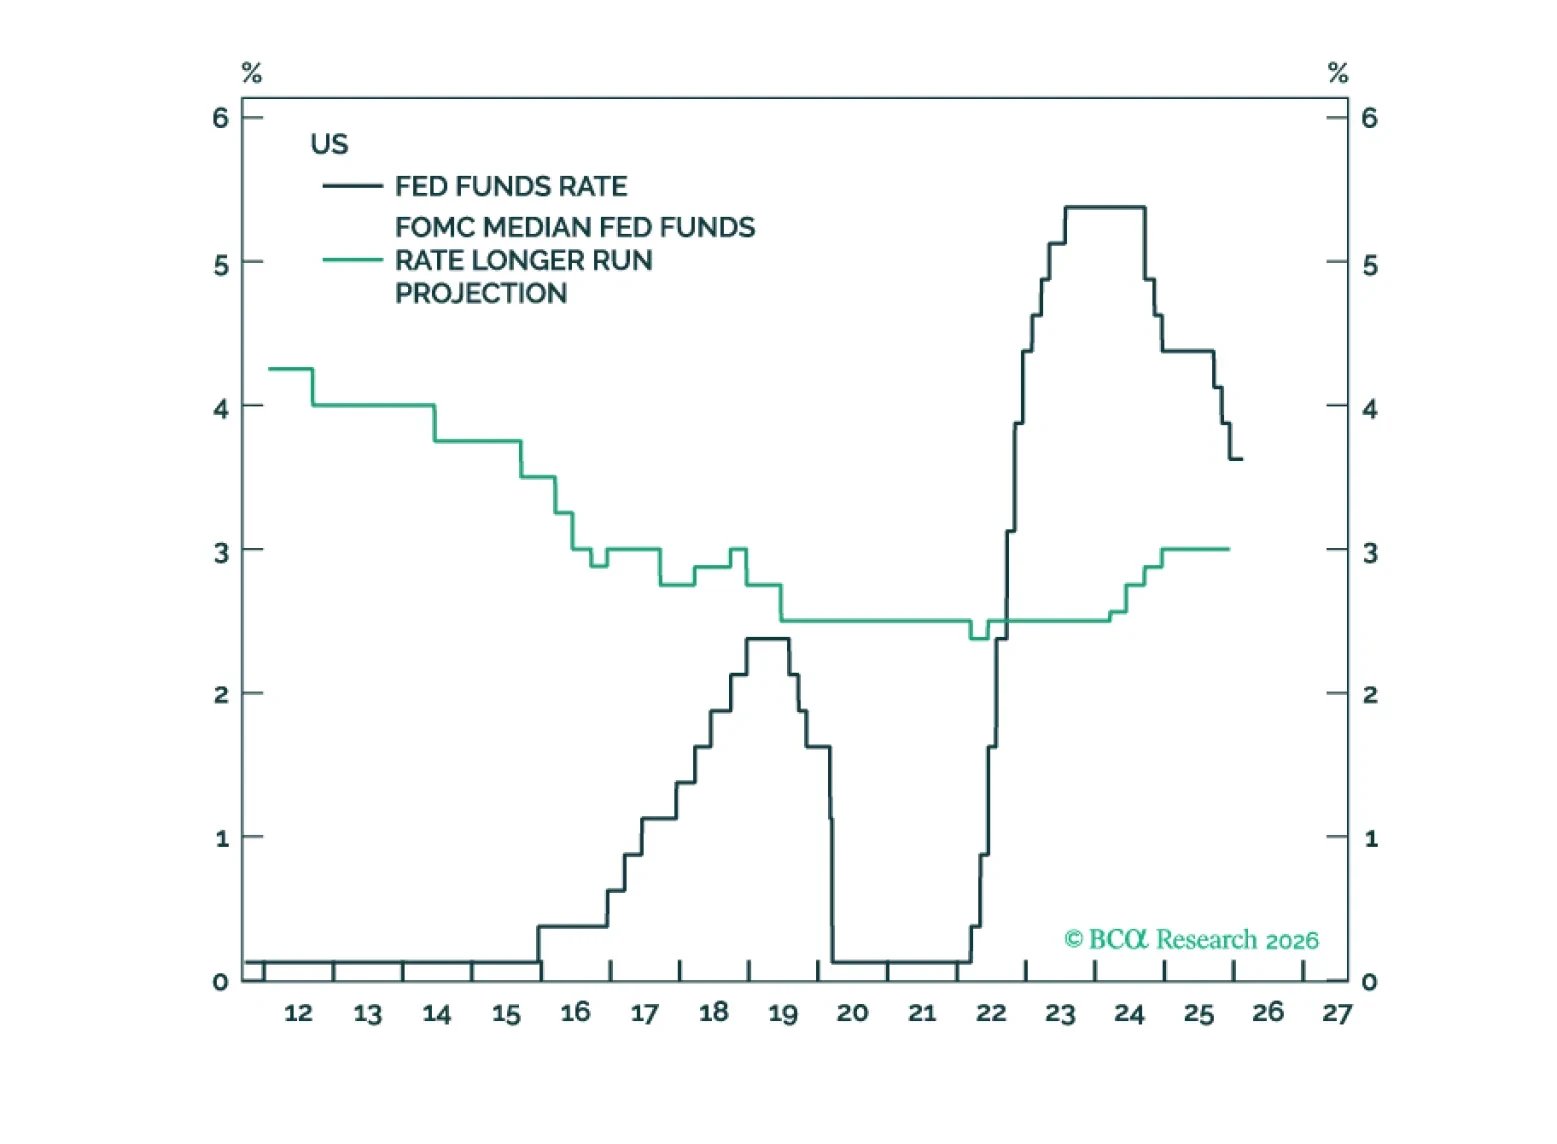
米国の中立金利は、反転のリスクがあるさまざまな要因によって下支えされている。これらにはAIの設備投資ブーム、大規模な財政赤字、そして極めて高い家計資産水準が含まれる。したがって、今後数年間で金利は下方に向けて予想外の動きをする可能性が高い。
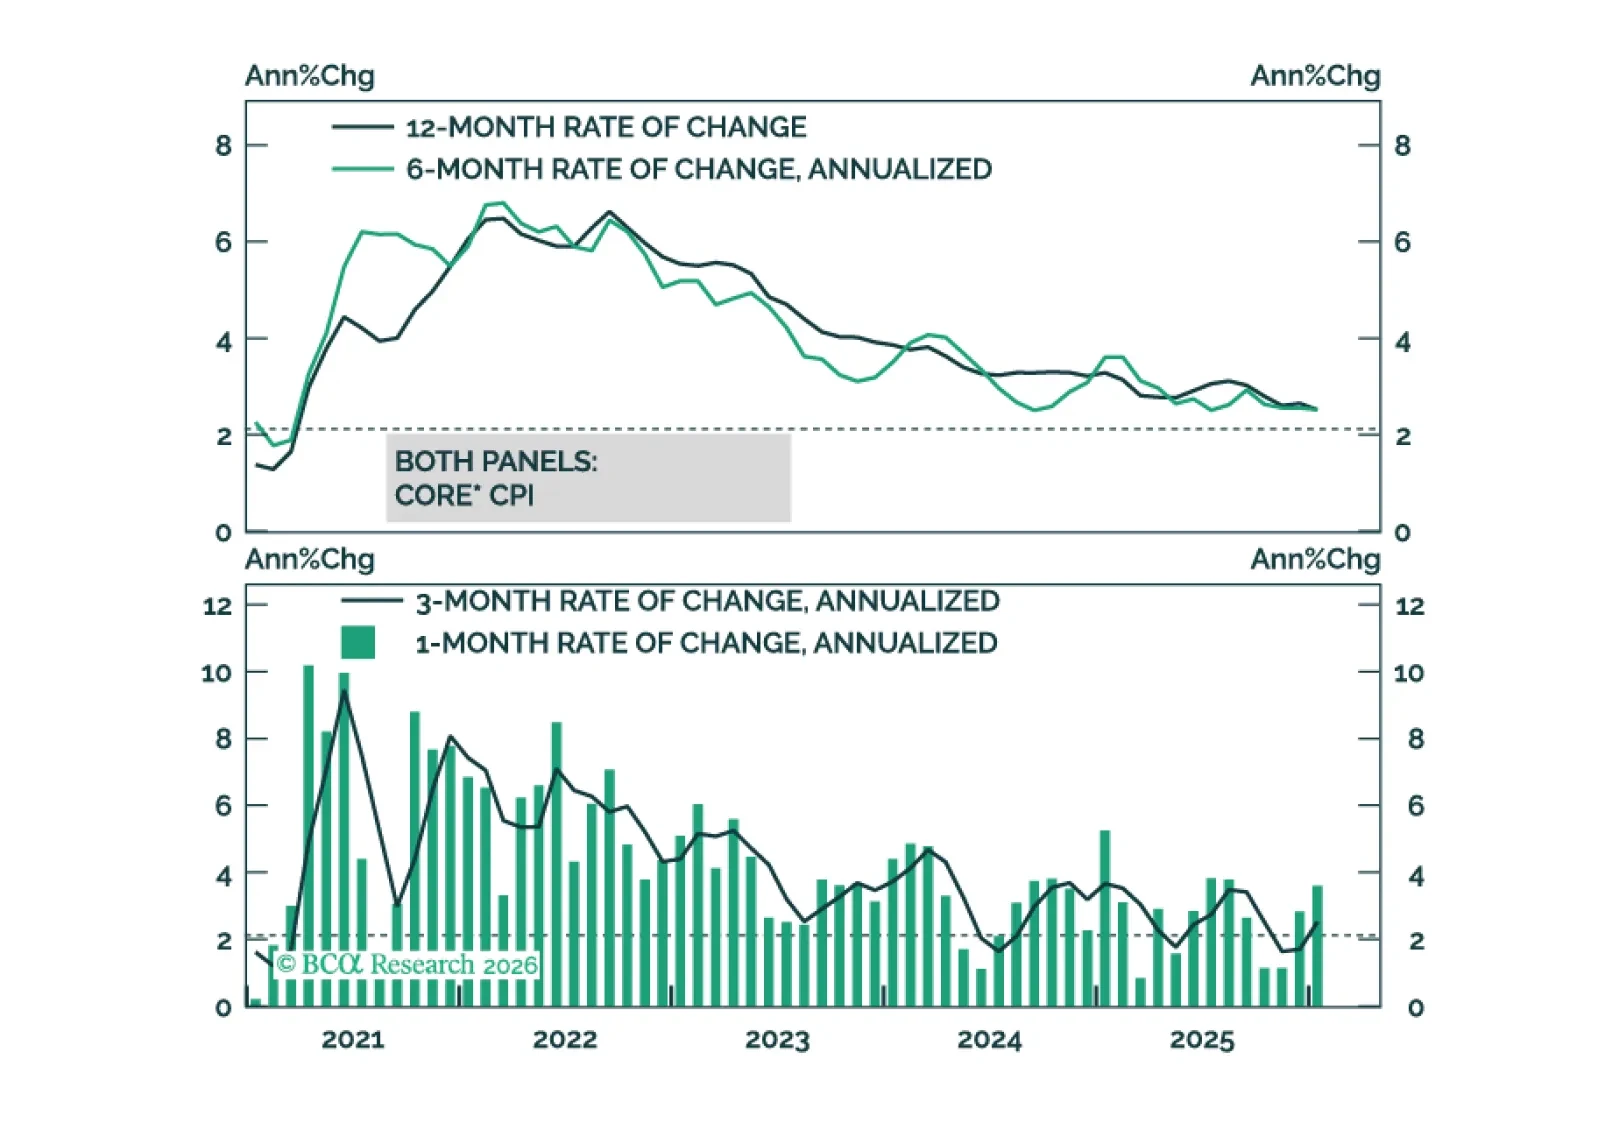
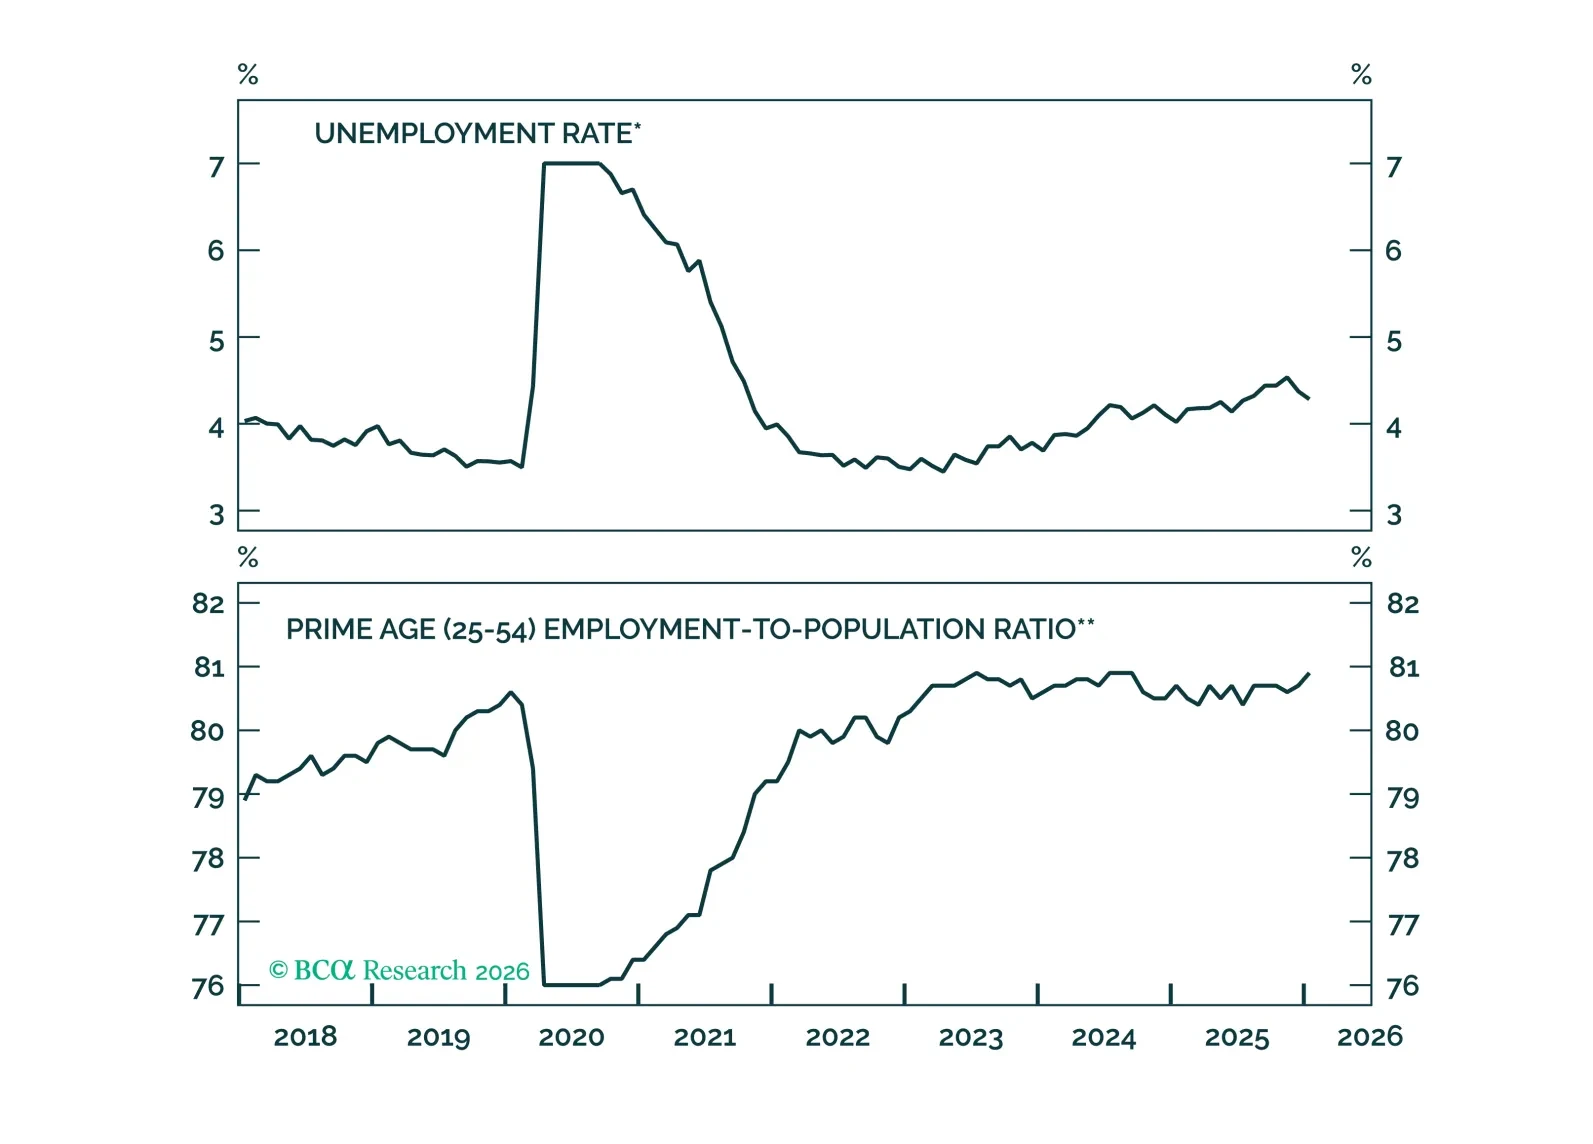
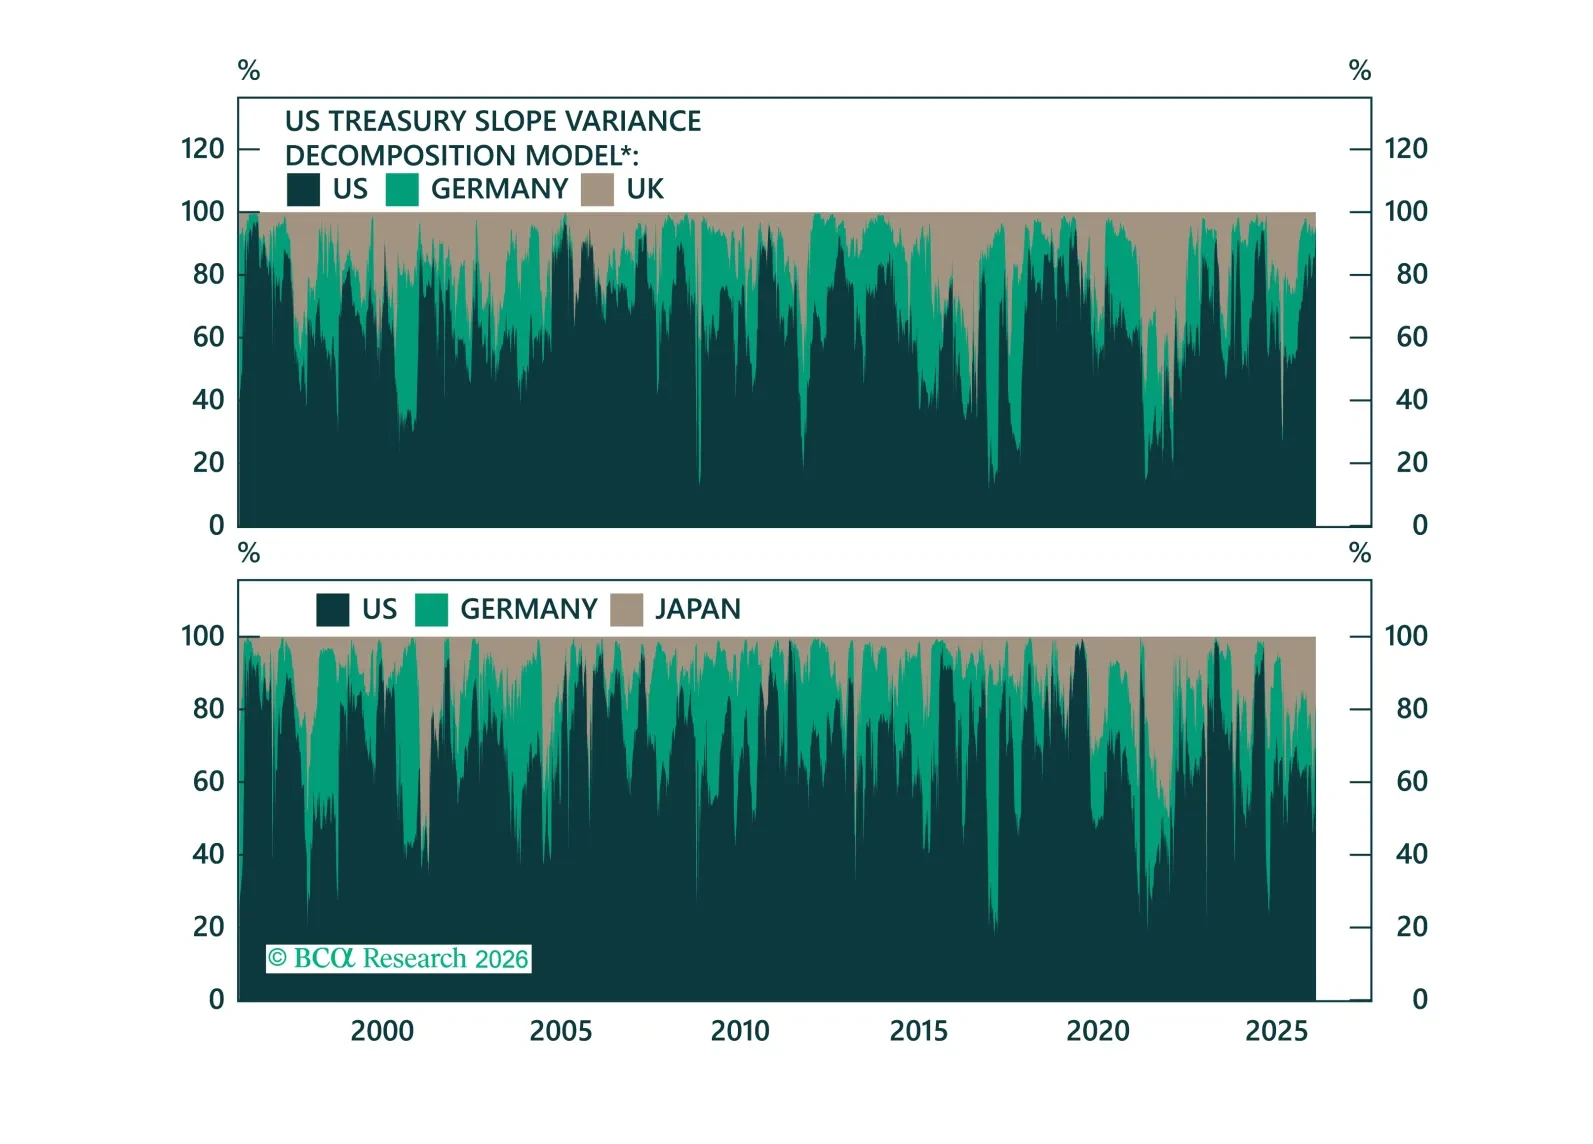
何が国債利回りを動かしているのか、そして異なる債券市場はどのように相互に影響するのか?今日の ストラテジー・インサイトでは、利回りの動きをグローバルな要因と特有のローカル要因に分解します。
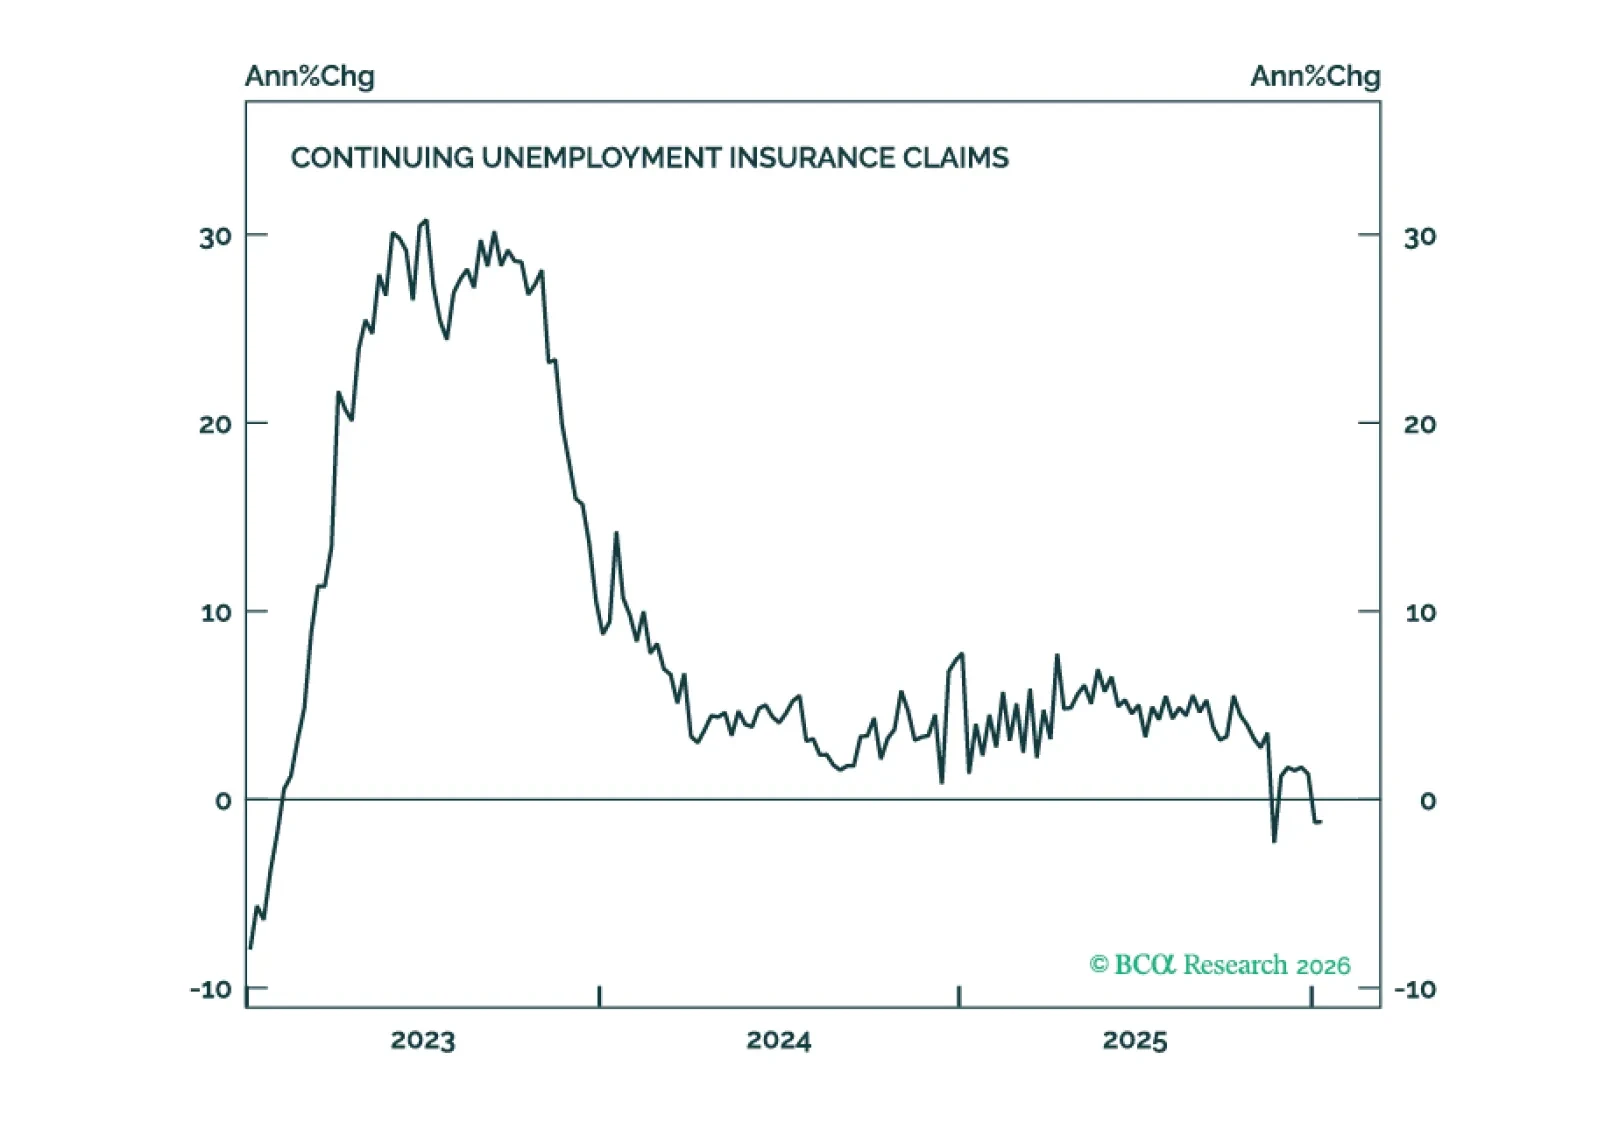
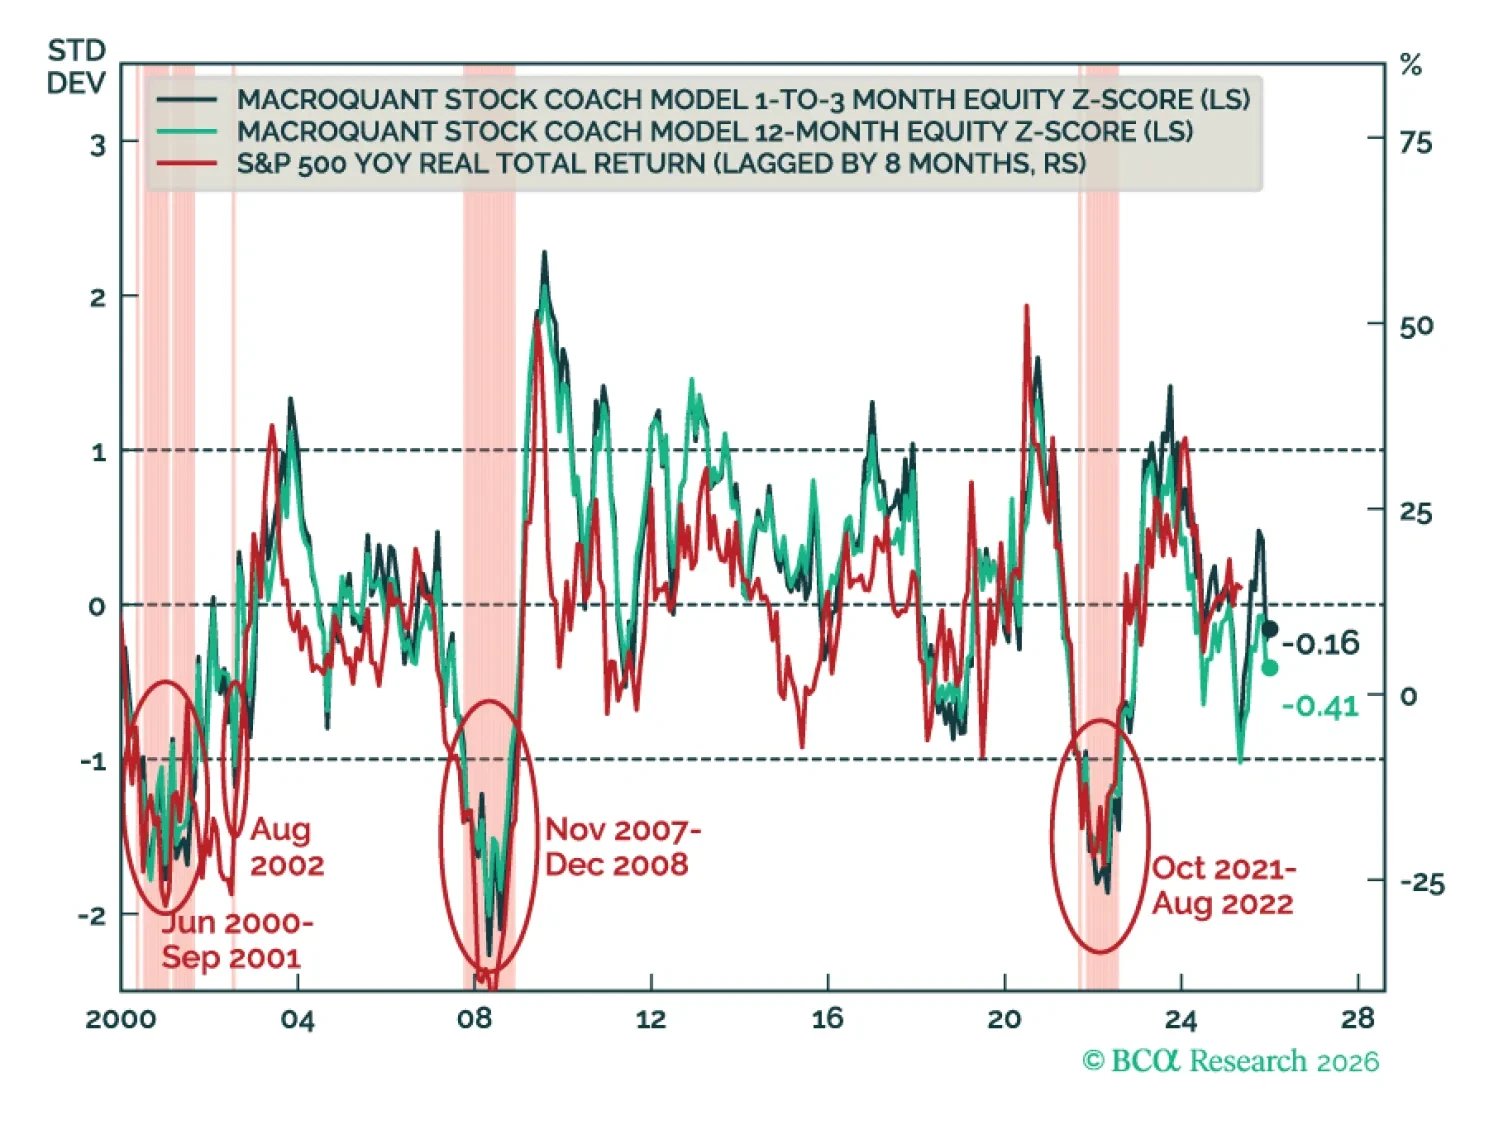
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。