Developed Countries
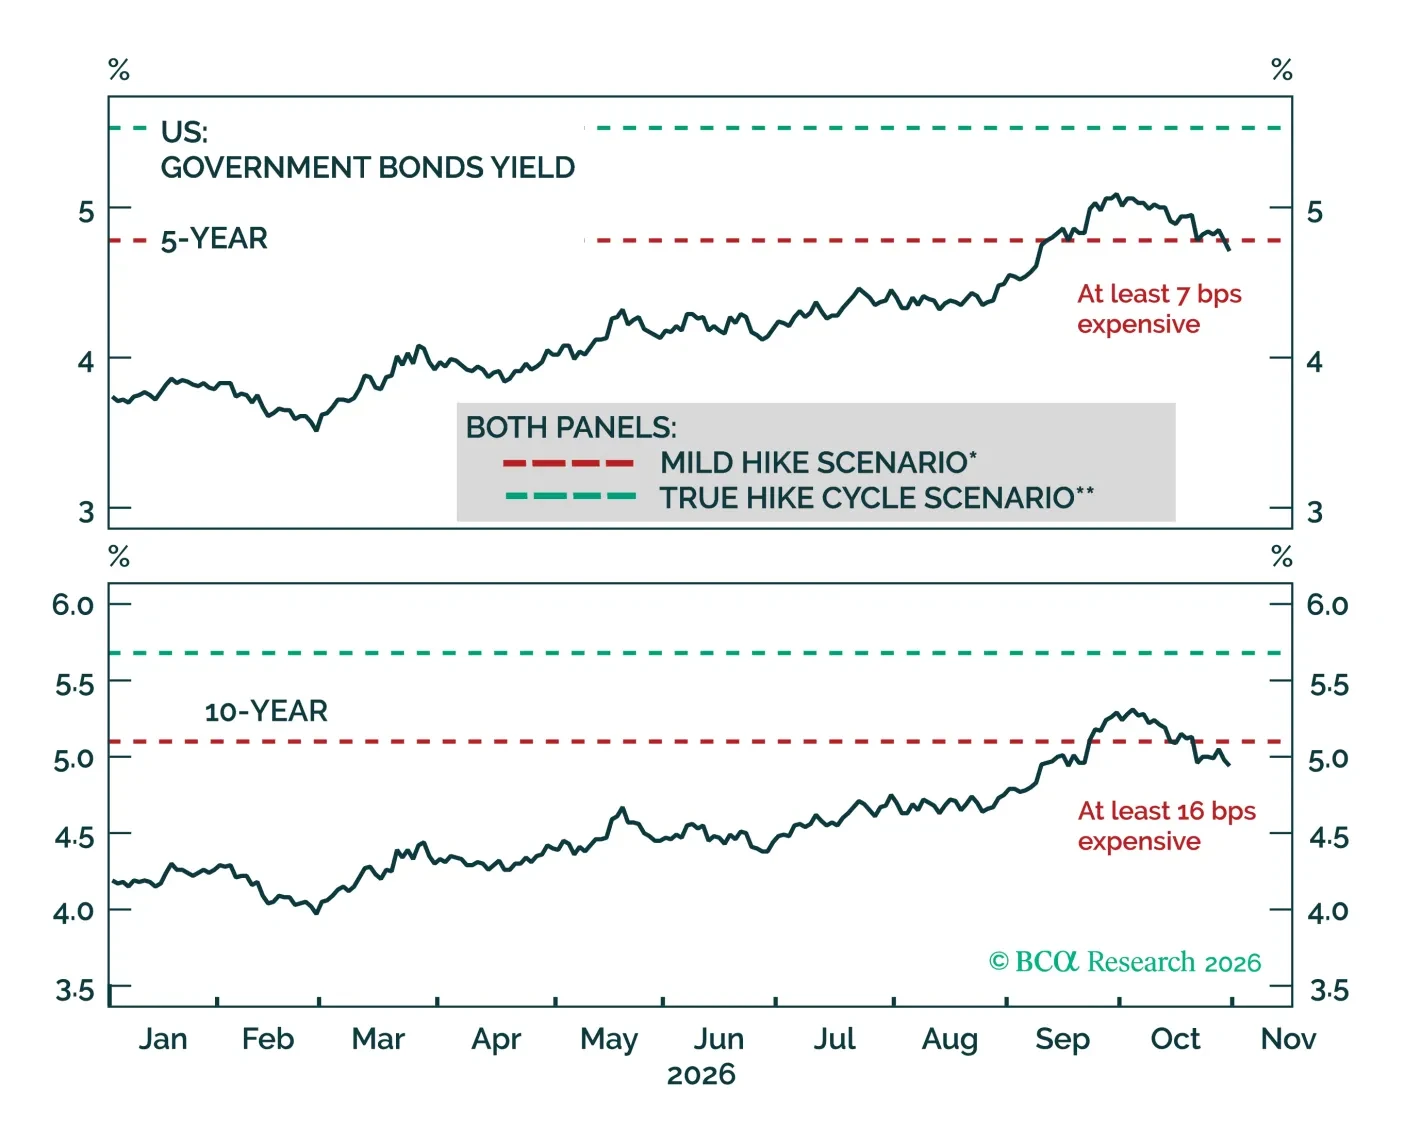
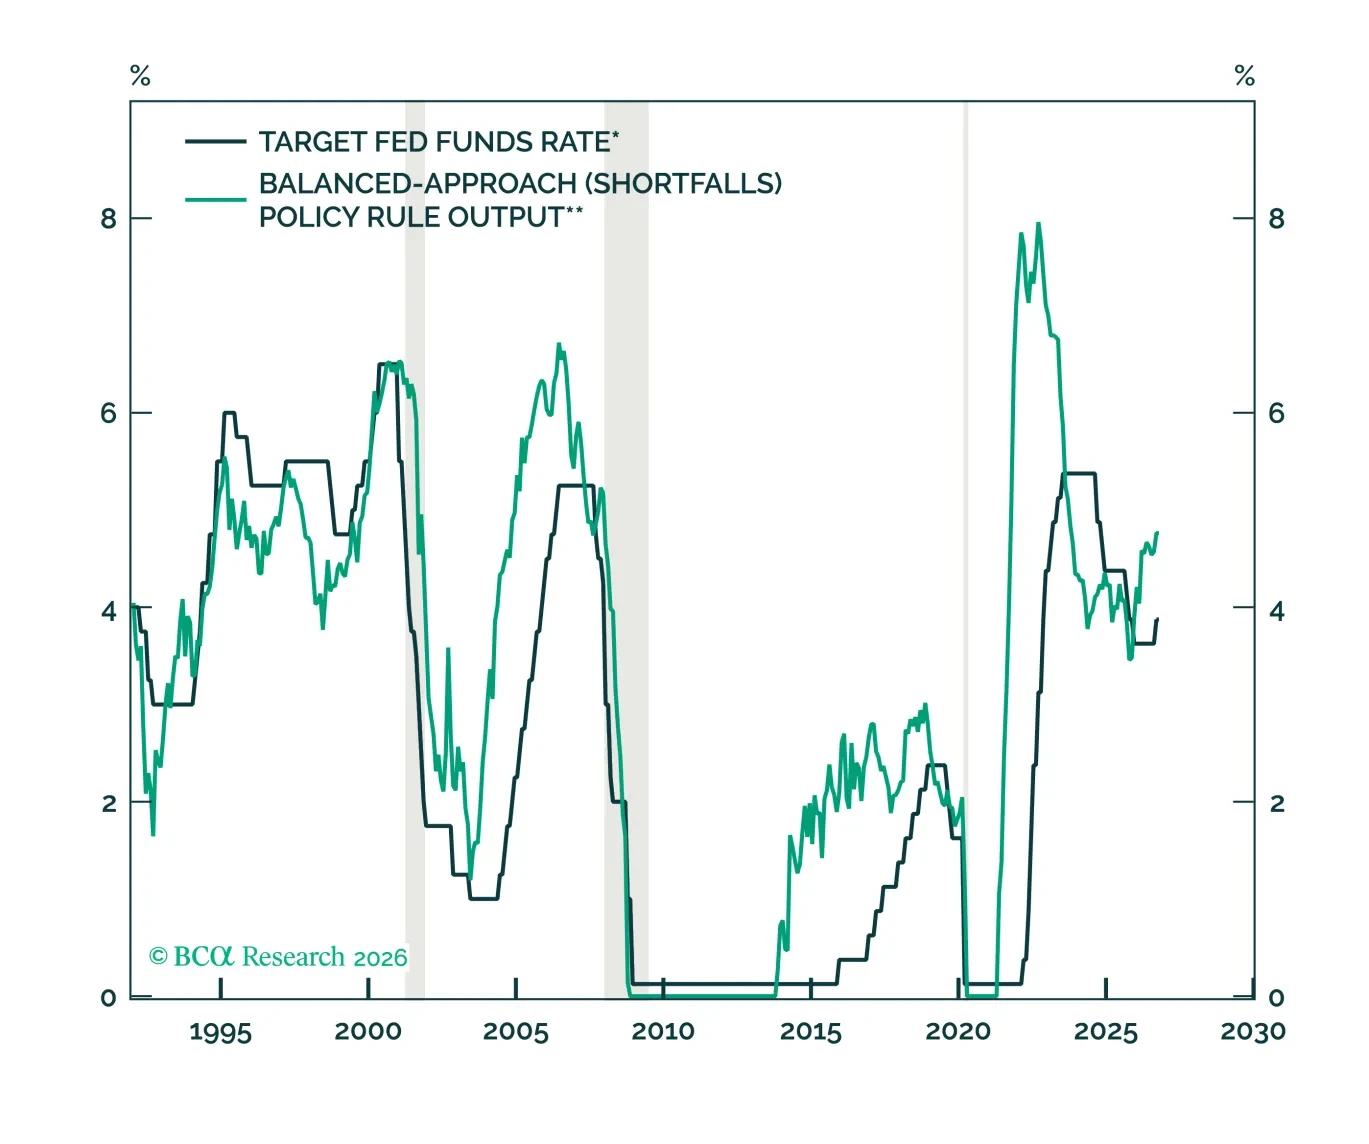
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
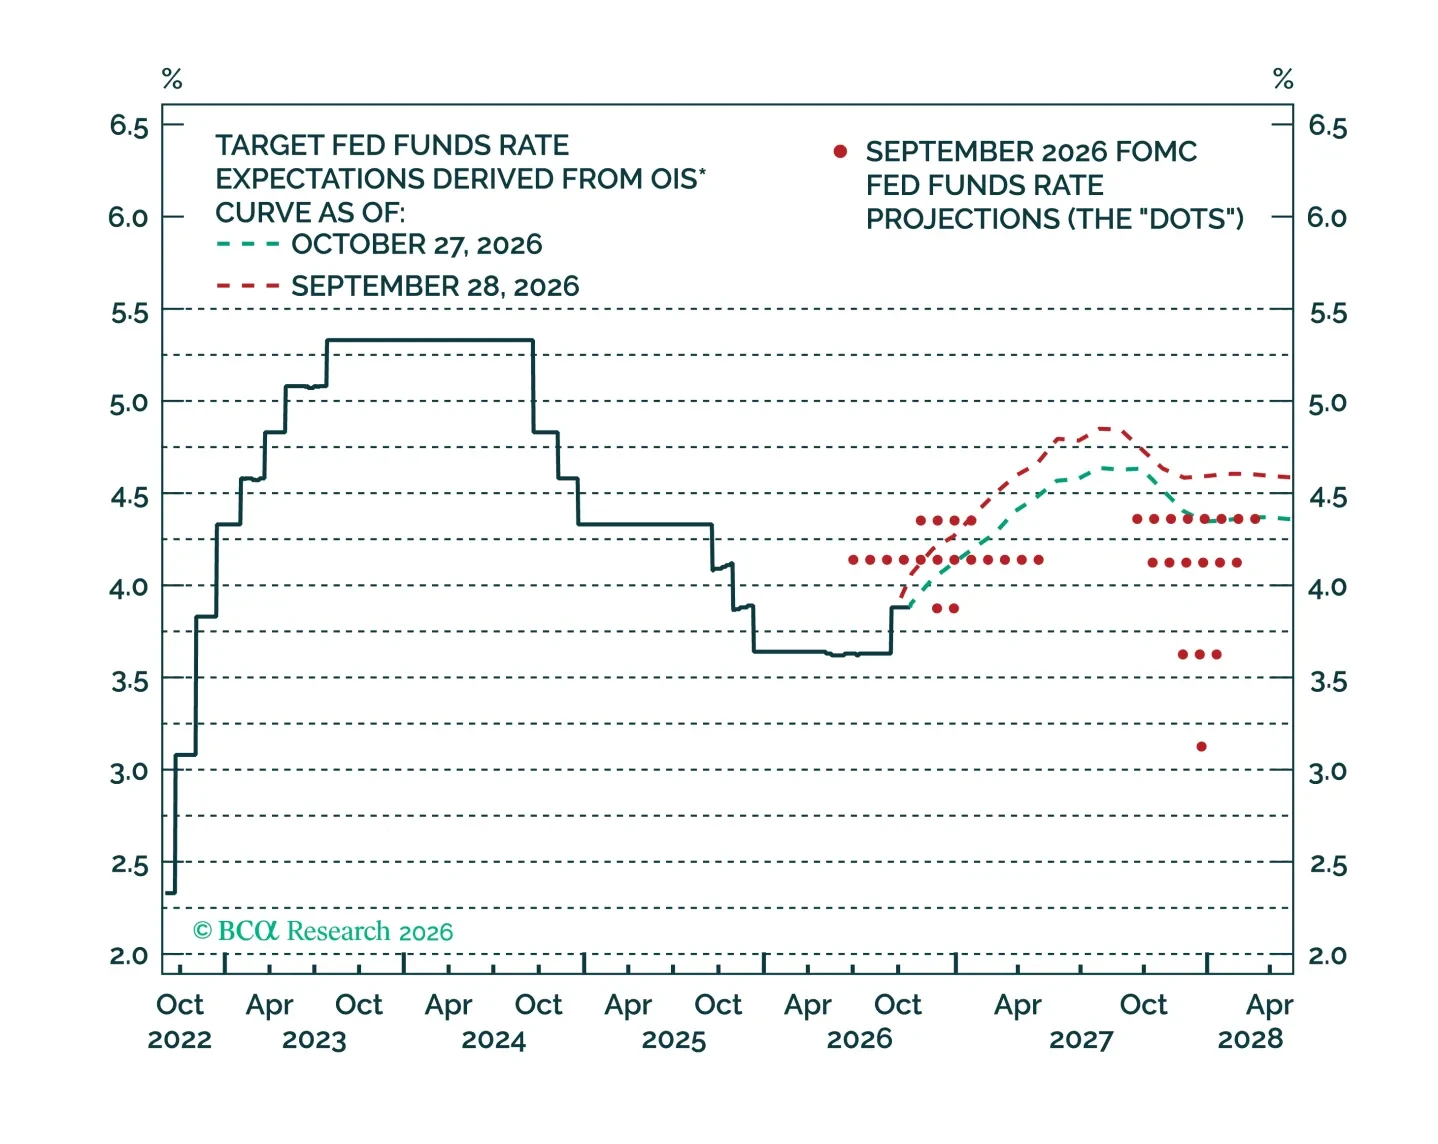
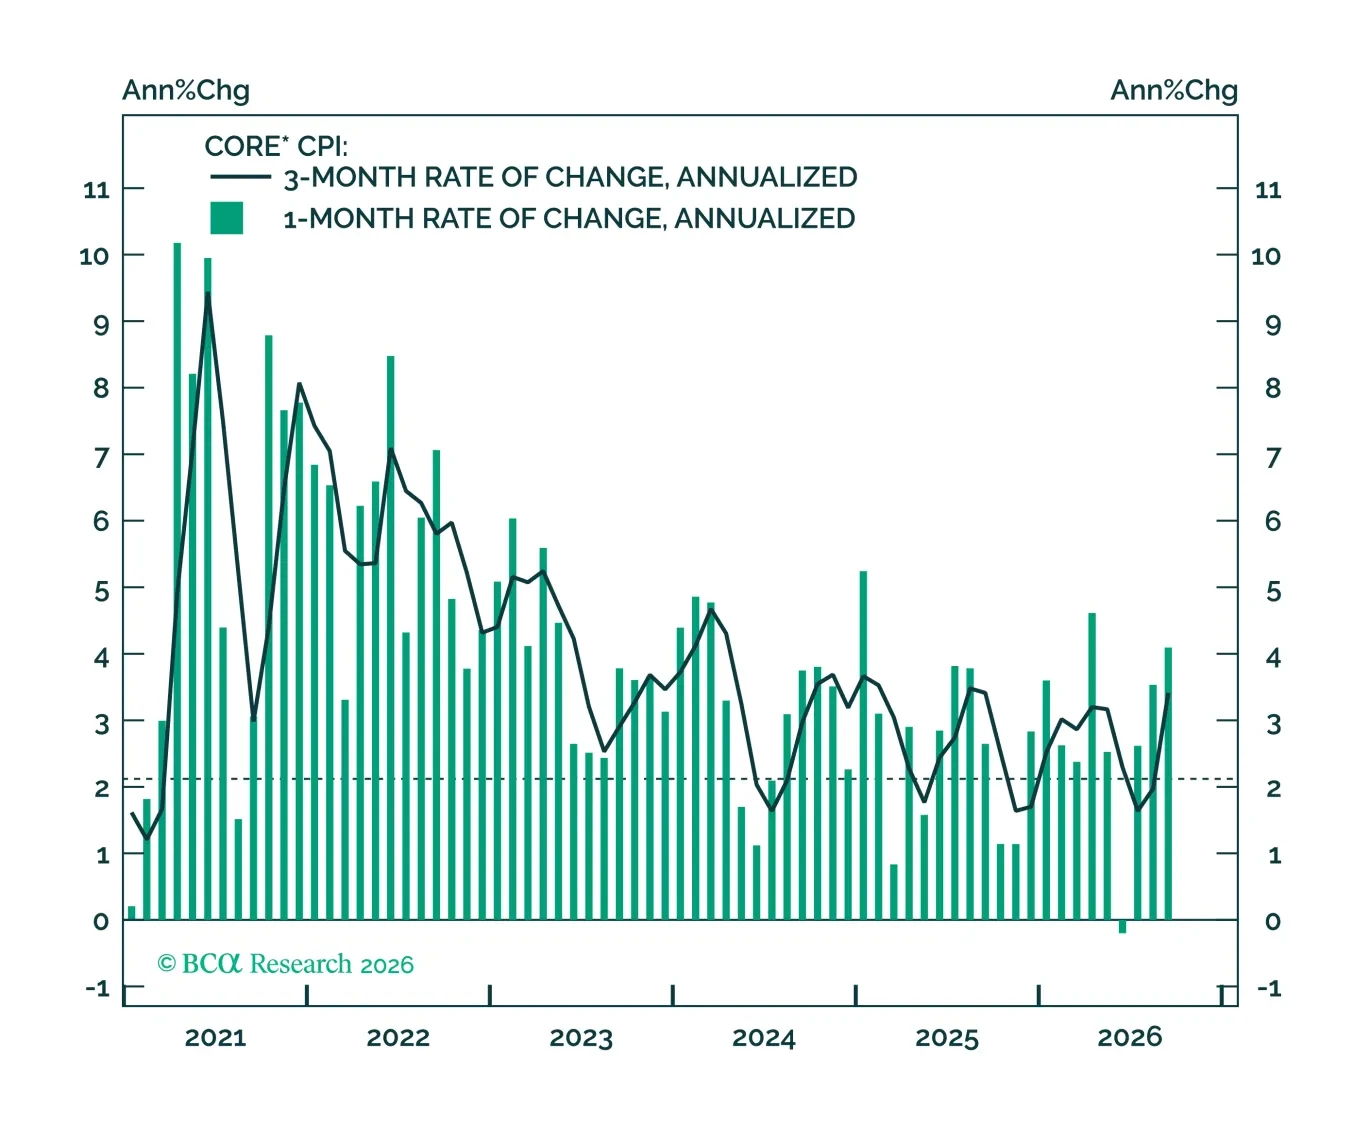
米国のインフレは9月に2か月連続で高めに出たが、FRBが次回利上げを10月会合に繰り上げるほどではないだろう。
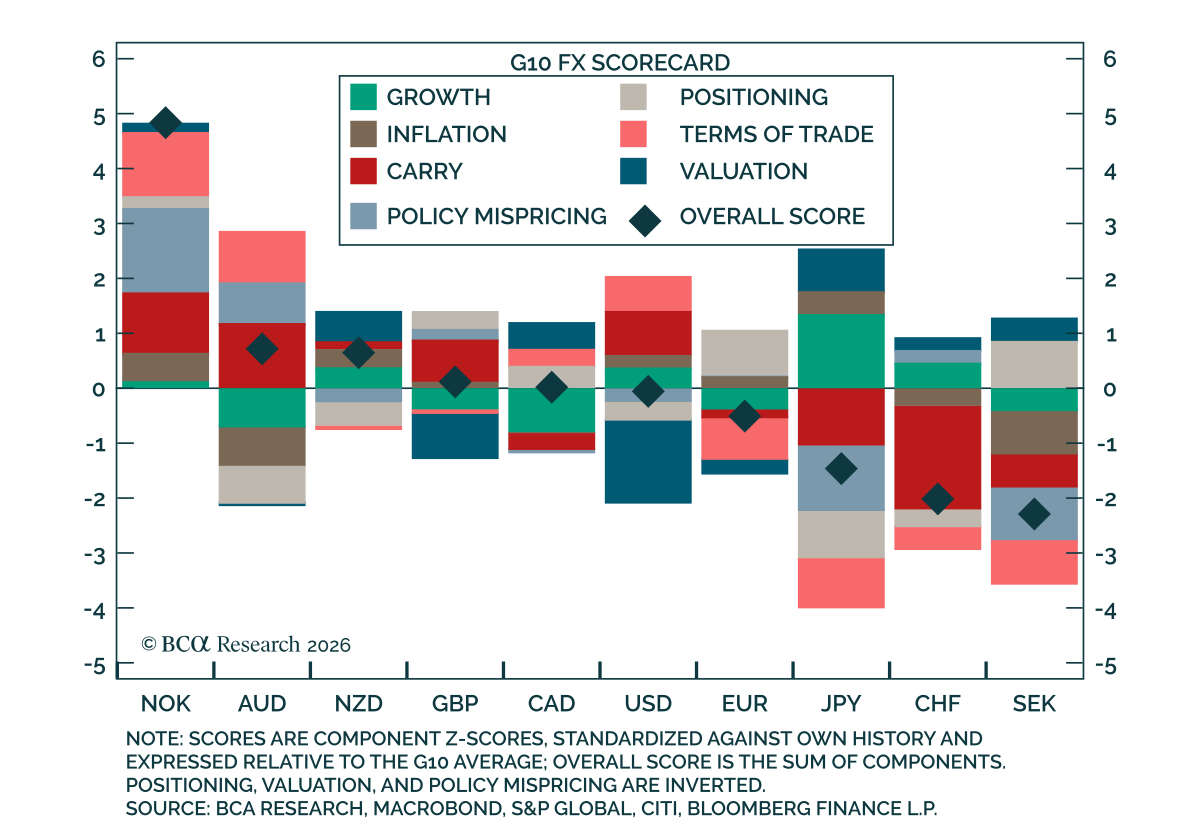
当社の FXストラテジスト は、G10 FXの高金利通貨に対してロングキャリー姿勢を引き続き推奨しており、NOKとAUDをSEK、CHF、EURに対して選好している。 これらのポジションのうちいくつかは長期にわたっており過熱して見えるが、ボラティリティが低く差し迫った反転のきっかけもないため、当社の同僚は辛抱強さが投資家に報いると見ている。…
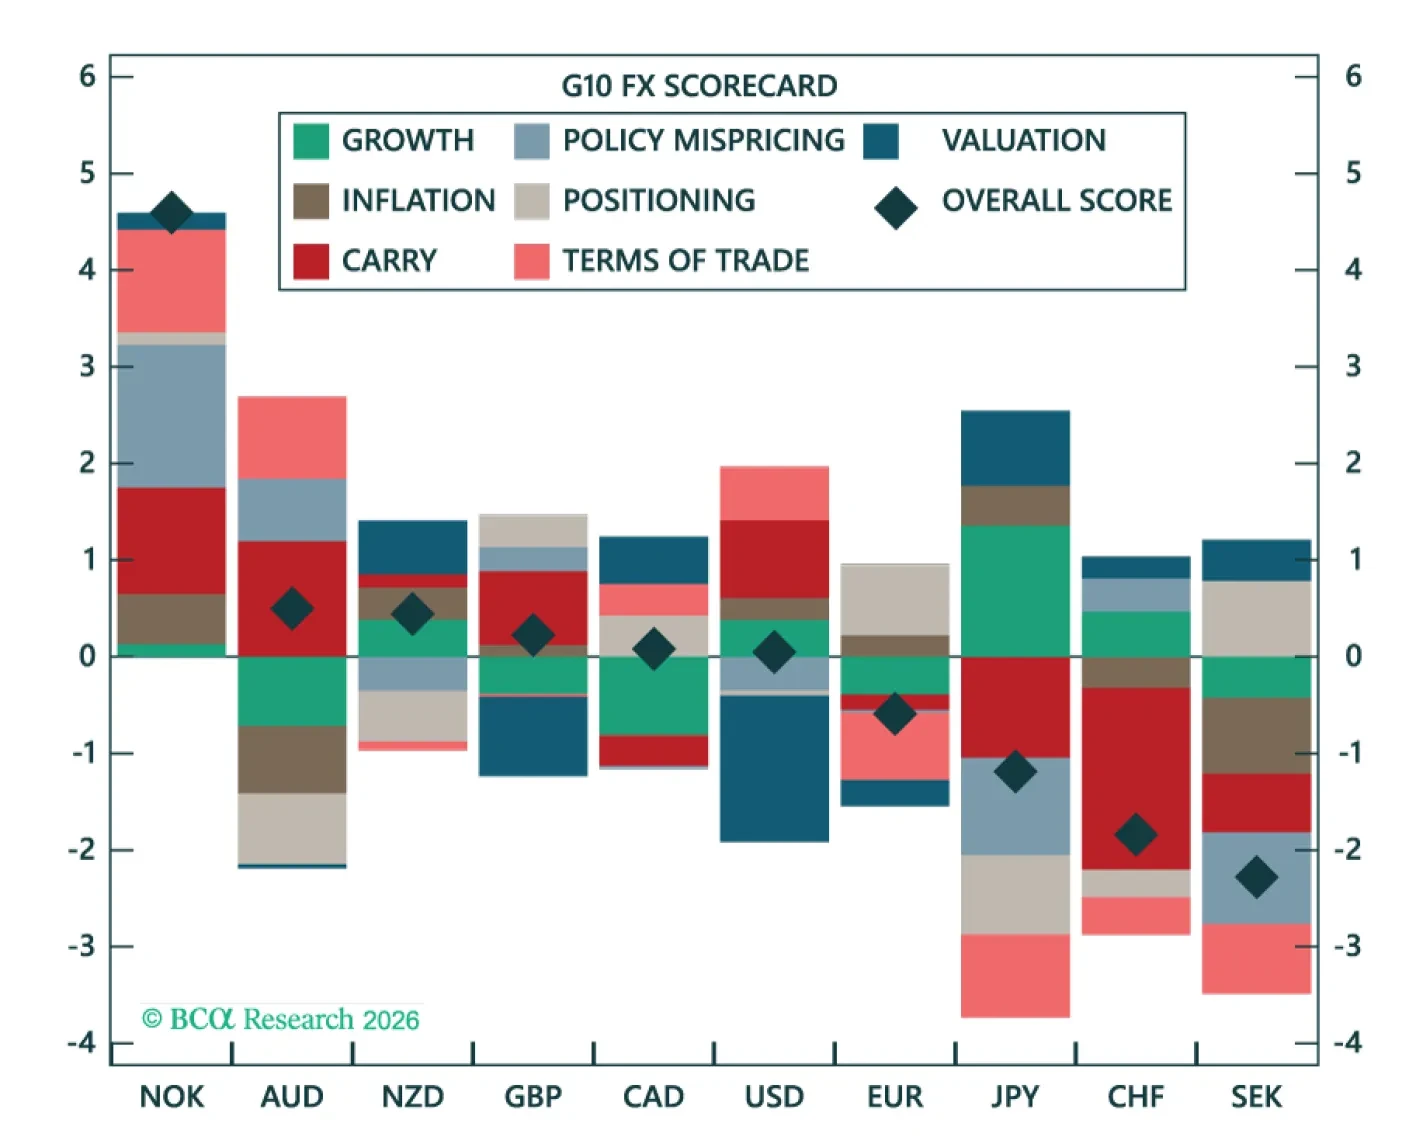
当社のG10為替循環スコアカードは依然として高キャリー通貨を低利回り通貨より優位と評価しており、したがって忍耐が引き続き報われると示唆している。当社は各通貨を動かしている要因を分析し、相対価値の観点で最も魅力的な機会を提示する。
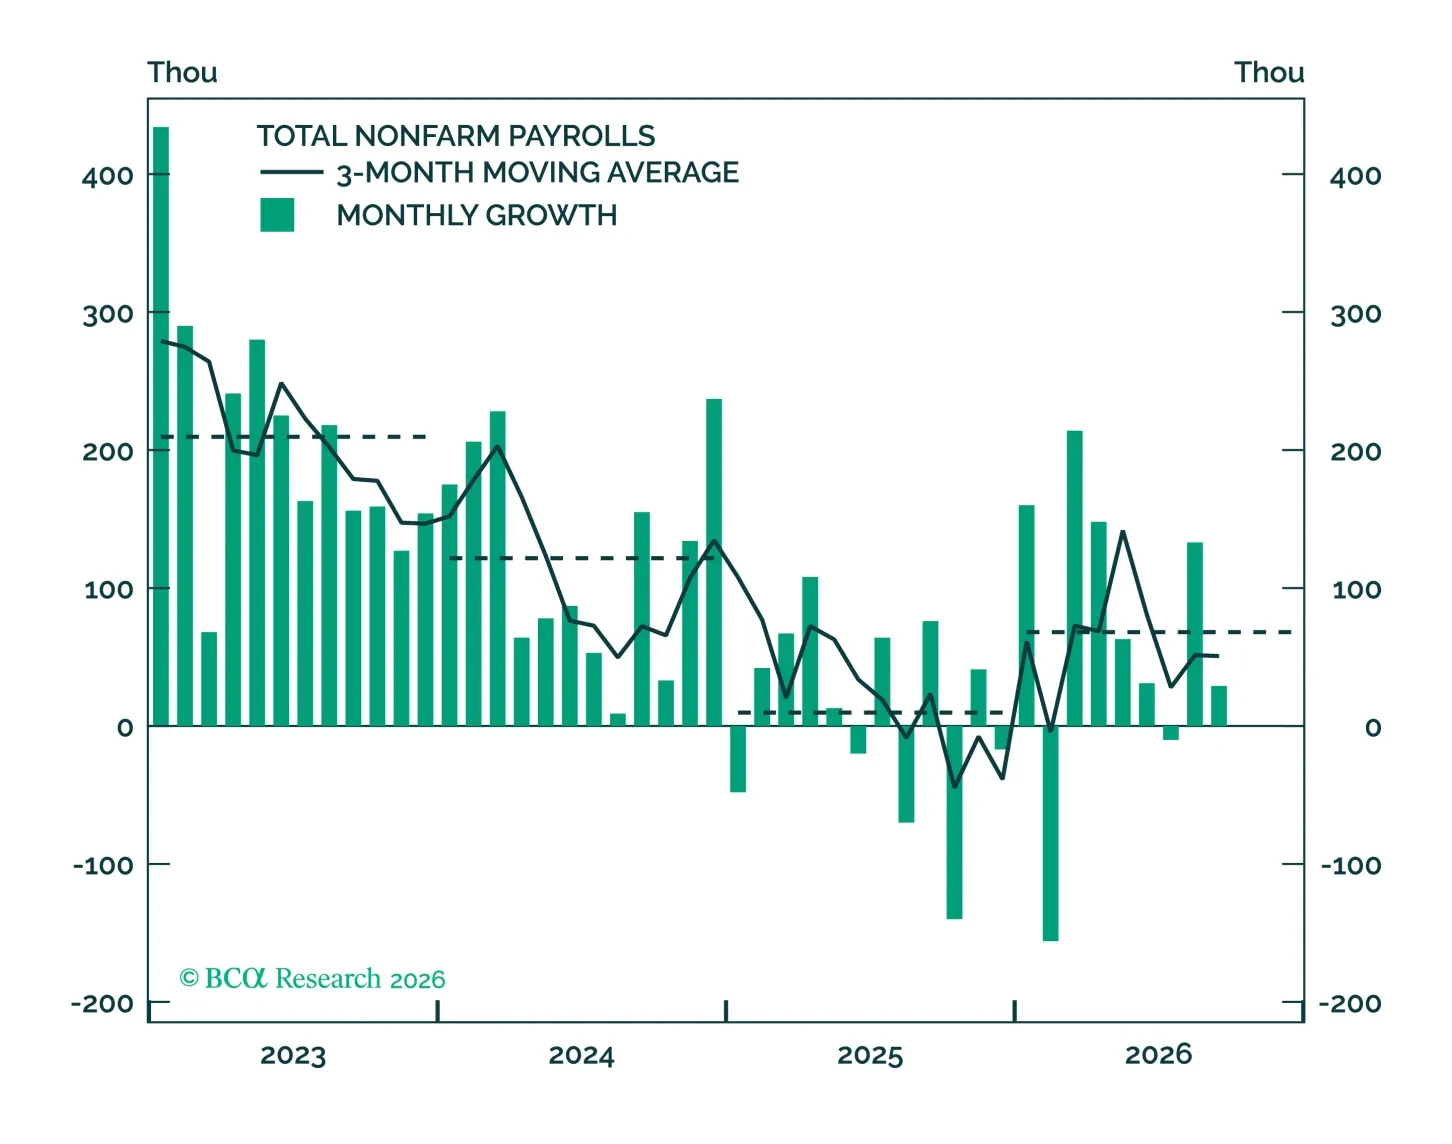
今朝の雇用統計は、労働市場がインフレ圧力の源ではないことを明確に示しており、したがって米連邦準備制度理事会(Fed)の短期的な意思決定においては二次的な重要性にとどまるのである。
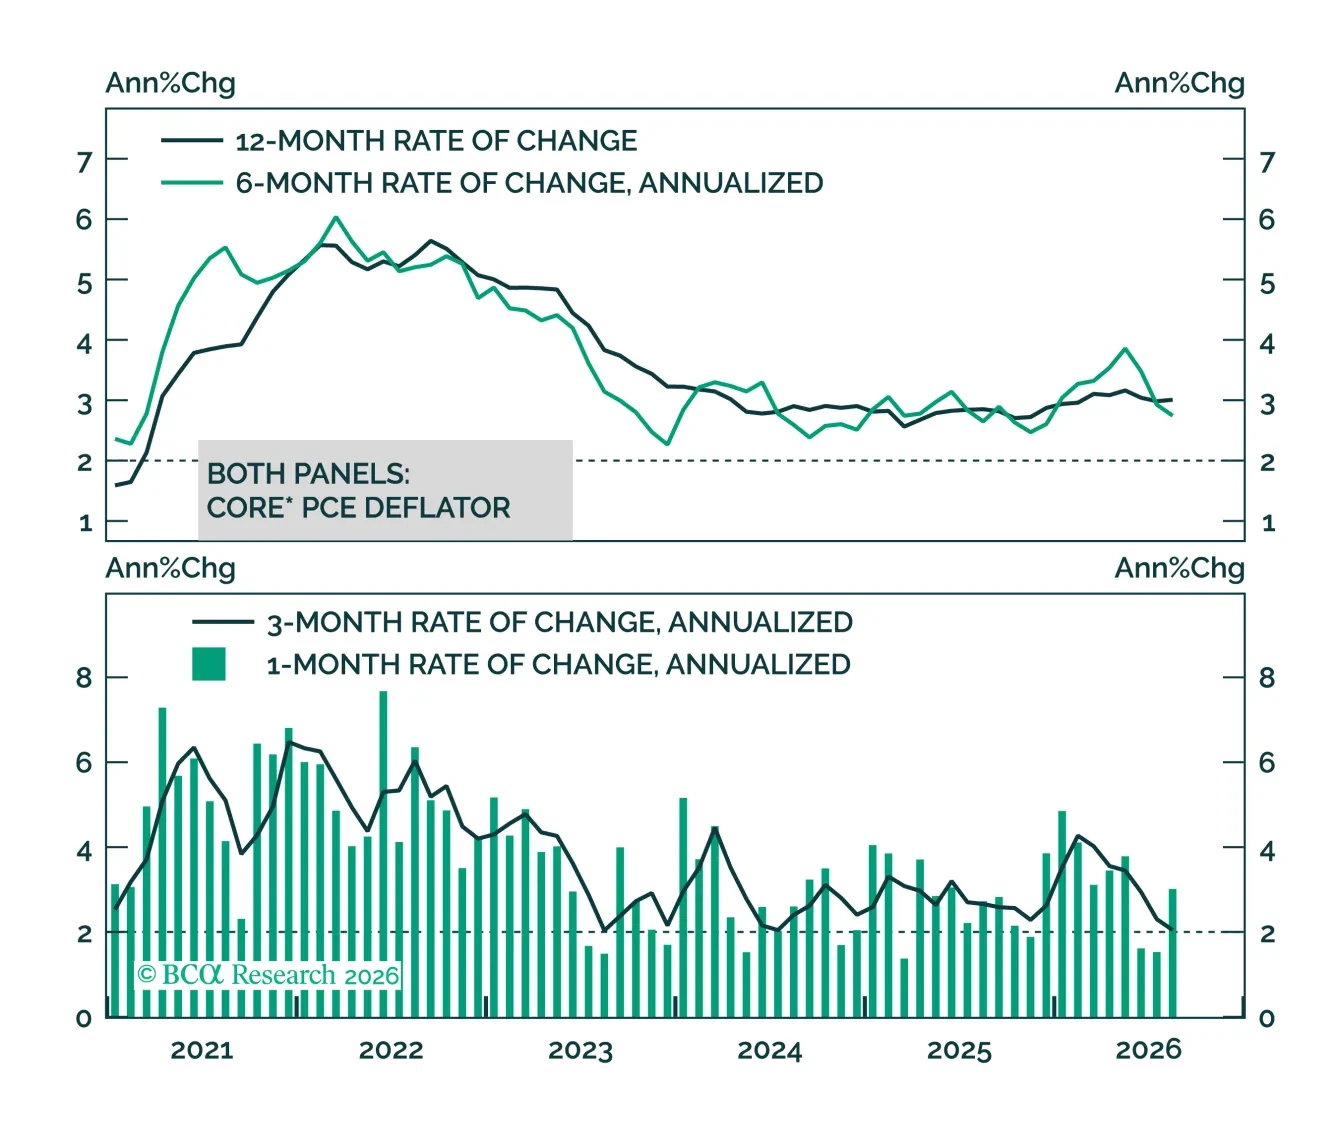
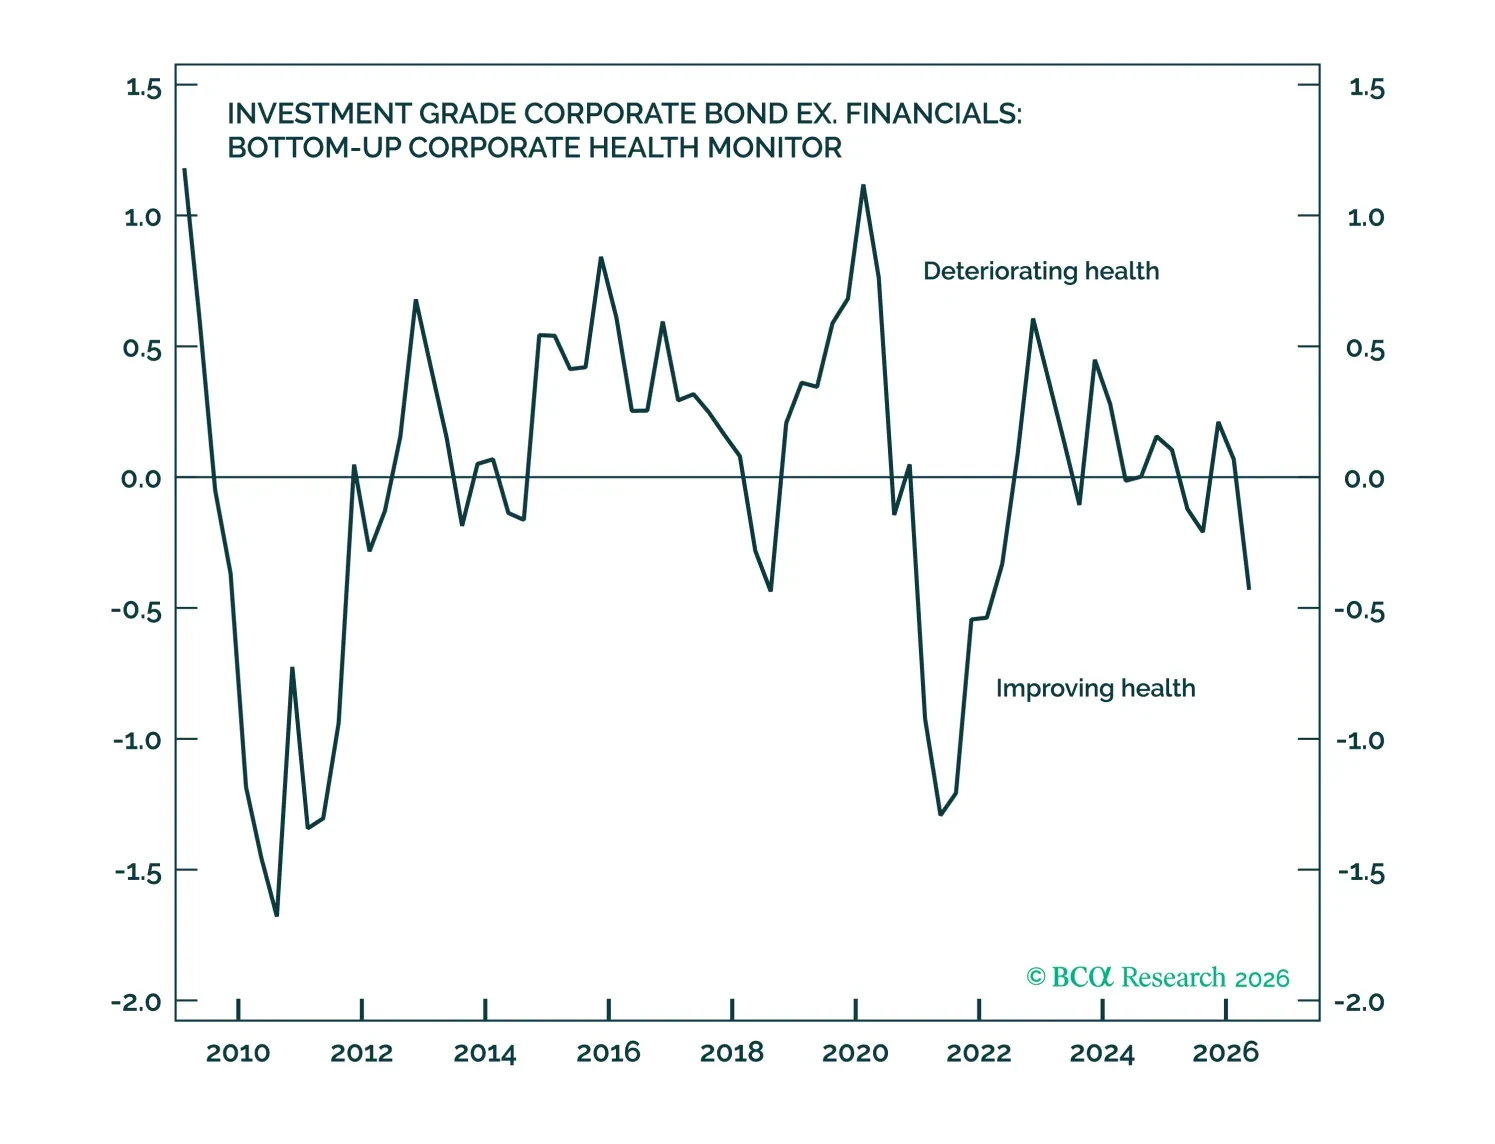
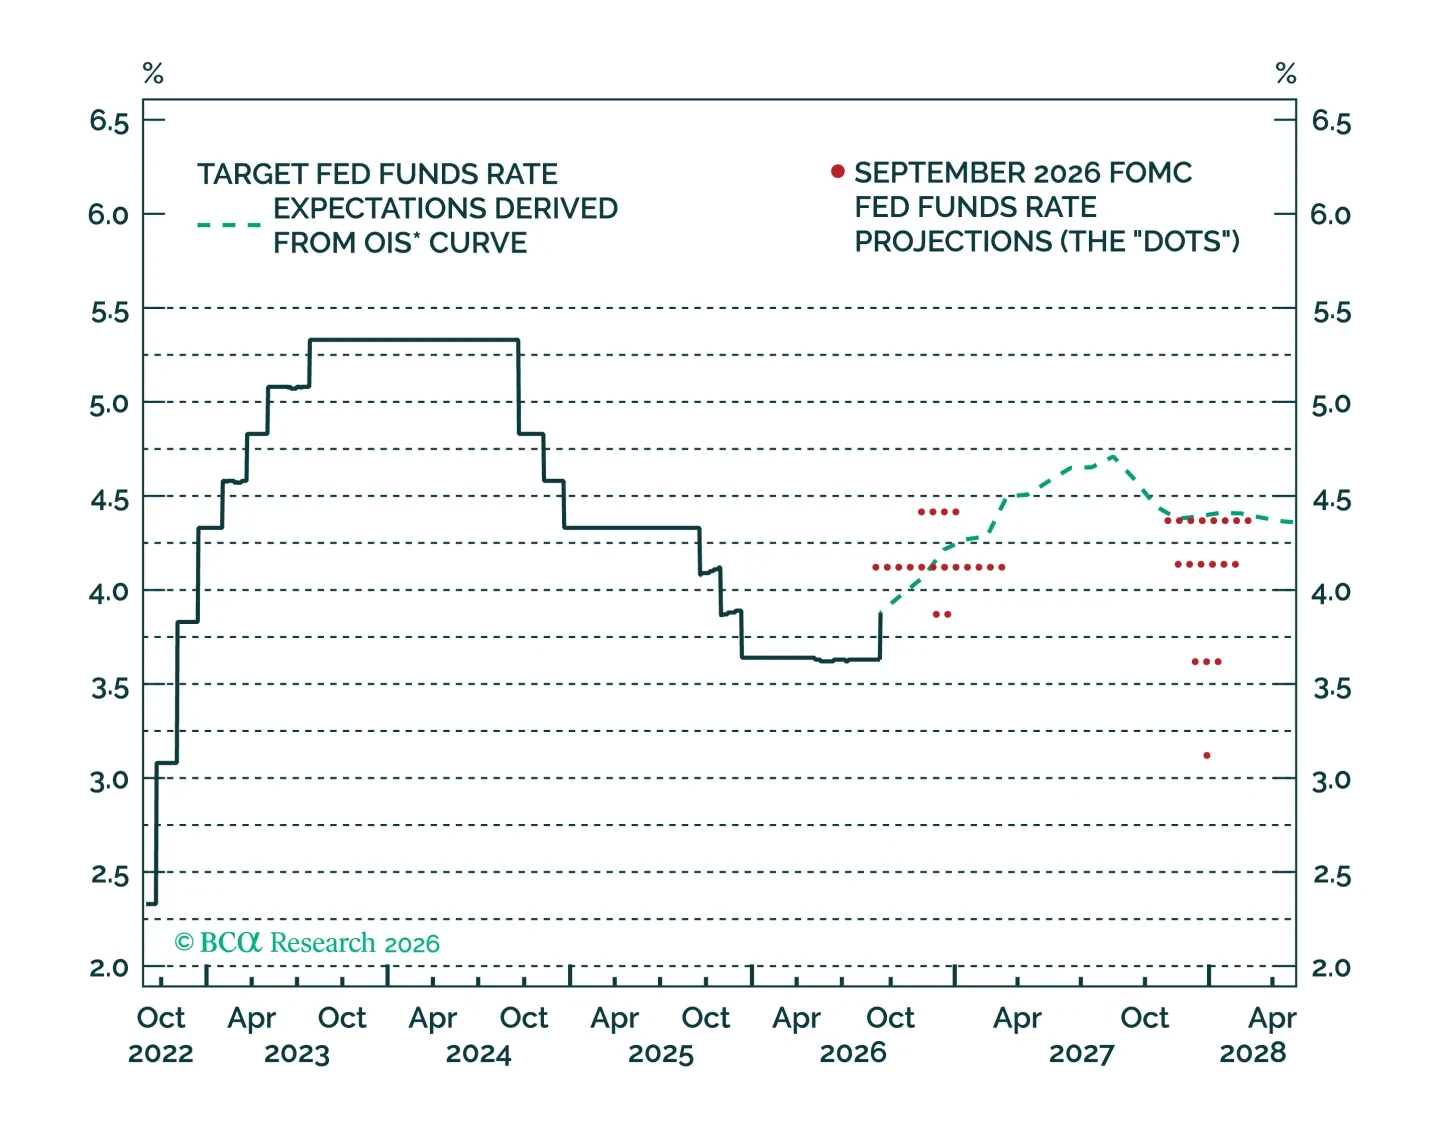
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。