Consumer
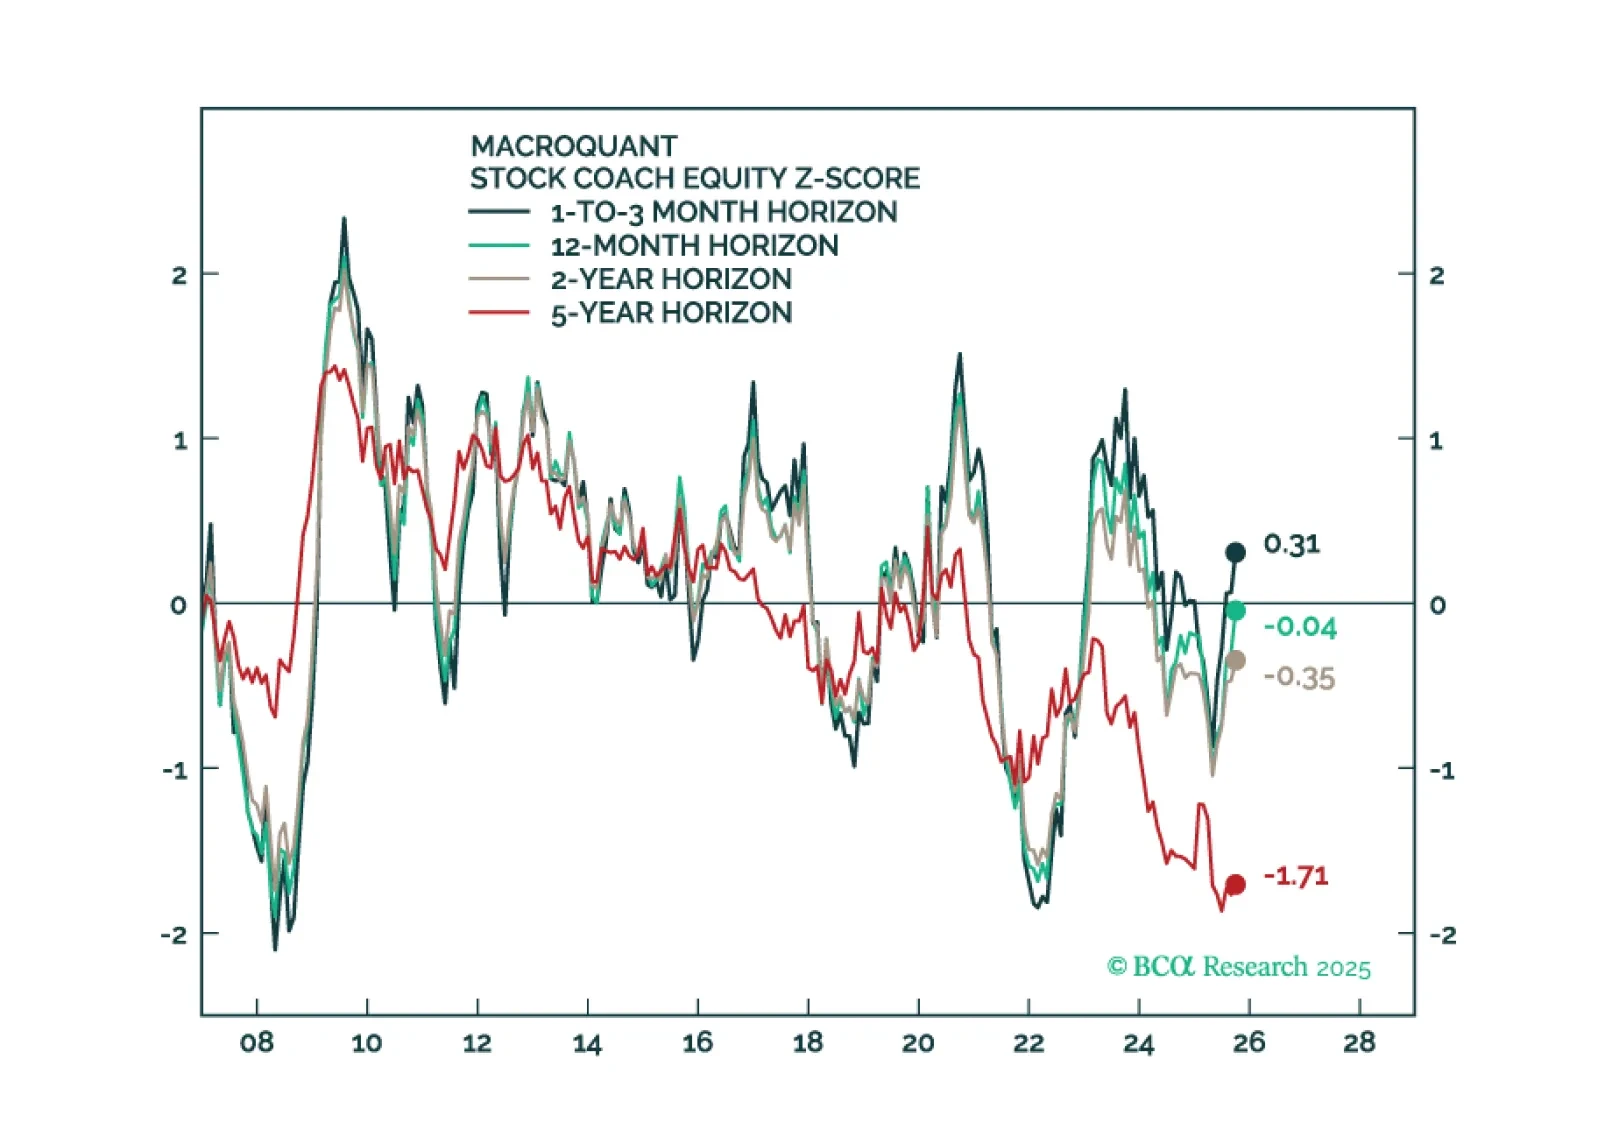
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。

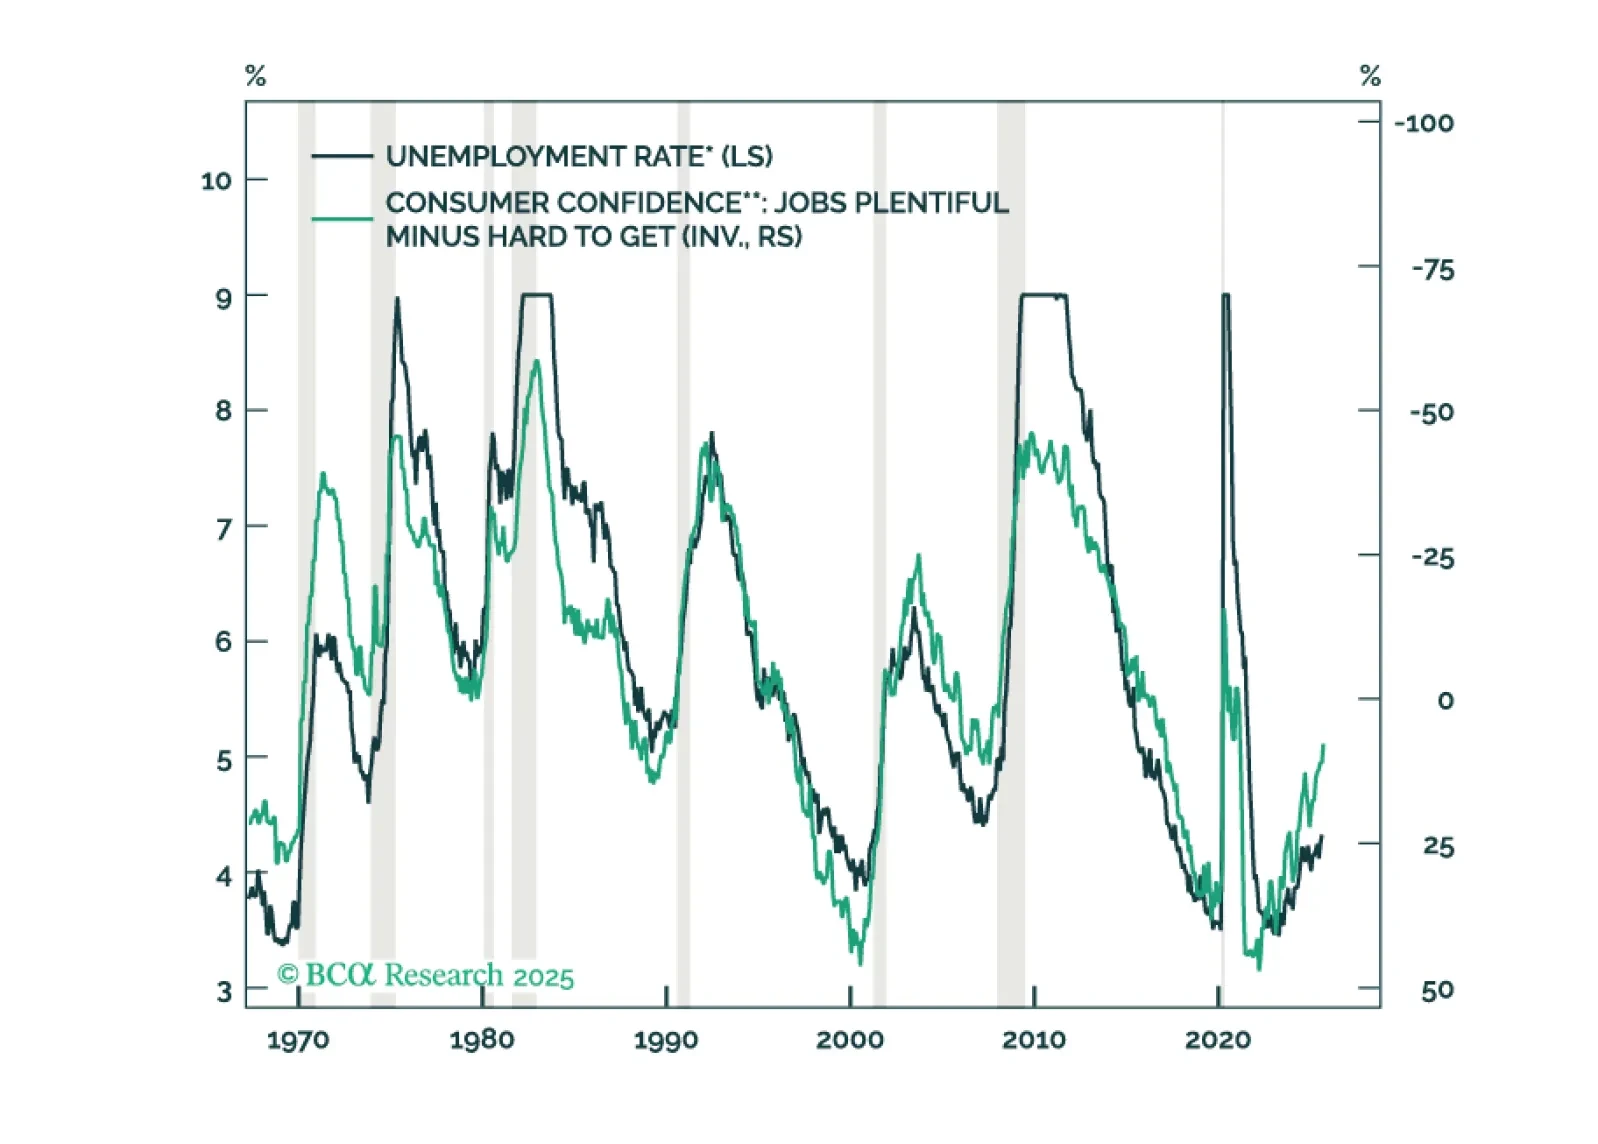
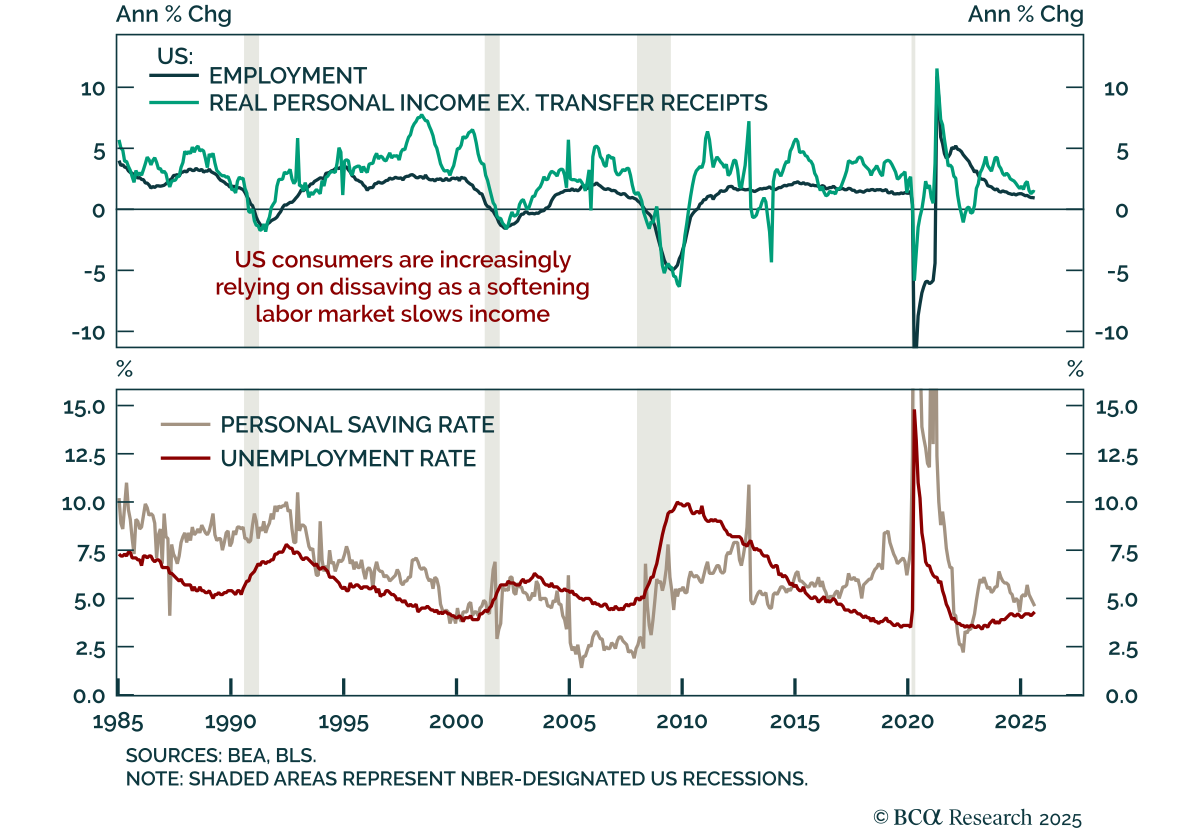
米国の消費は回復力があるが貯蓄の減少で脆弱 米国の消費は回復力があるが貯蓄の減少で脆弱 9月の消費と所得データは予想を上回り、米国の消費者の回復力を示しましたが、見通しは依然として脆弱です。…

セクションIでは、ダグが株式、フィクスト・インカム、キャッシュのベンチマークポジショニングが現在推奨されることを強調しています。ただし、米国のマクロ状況は、労働市場の勢いの弱まりを考慮すると、引き続き監視する必要があります。セクションIIでは、ジョナサンがバリュエーション調整済みのファンダメンタルモメンタムが、グローバルセクターをランク付けするための成功したツールであることを示しています。
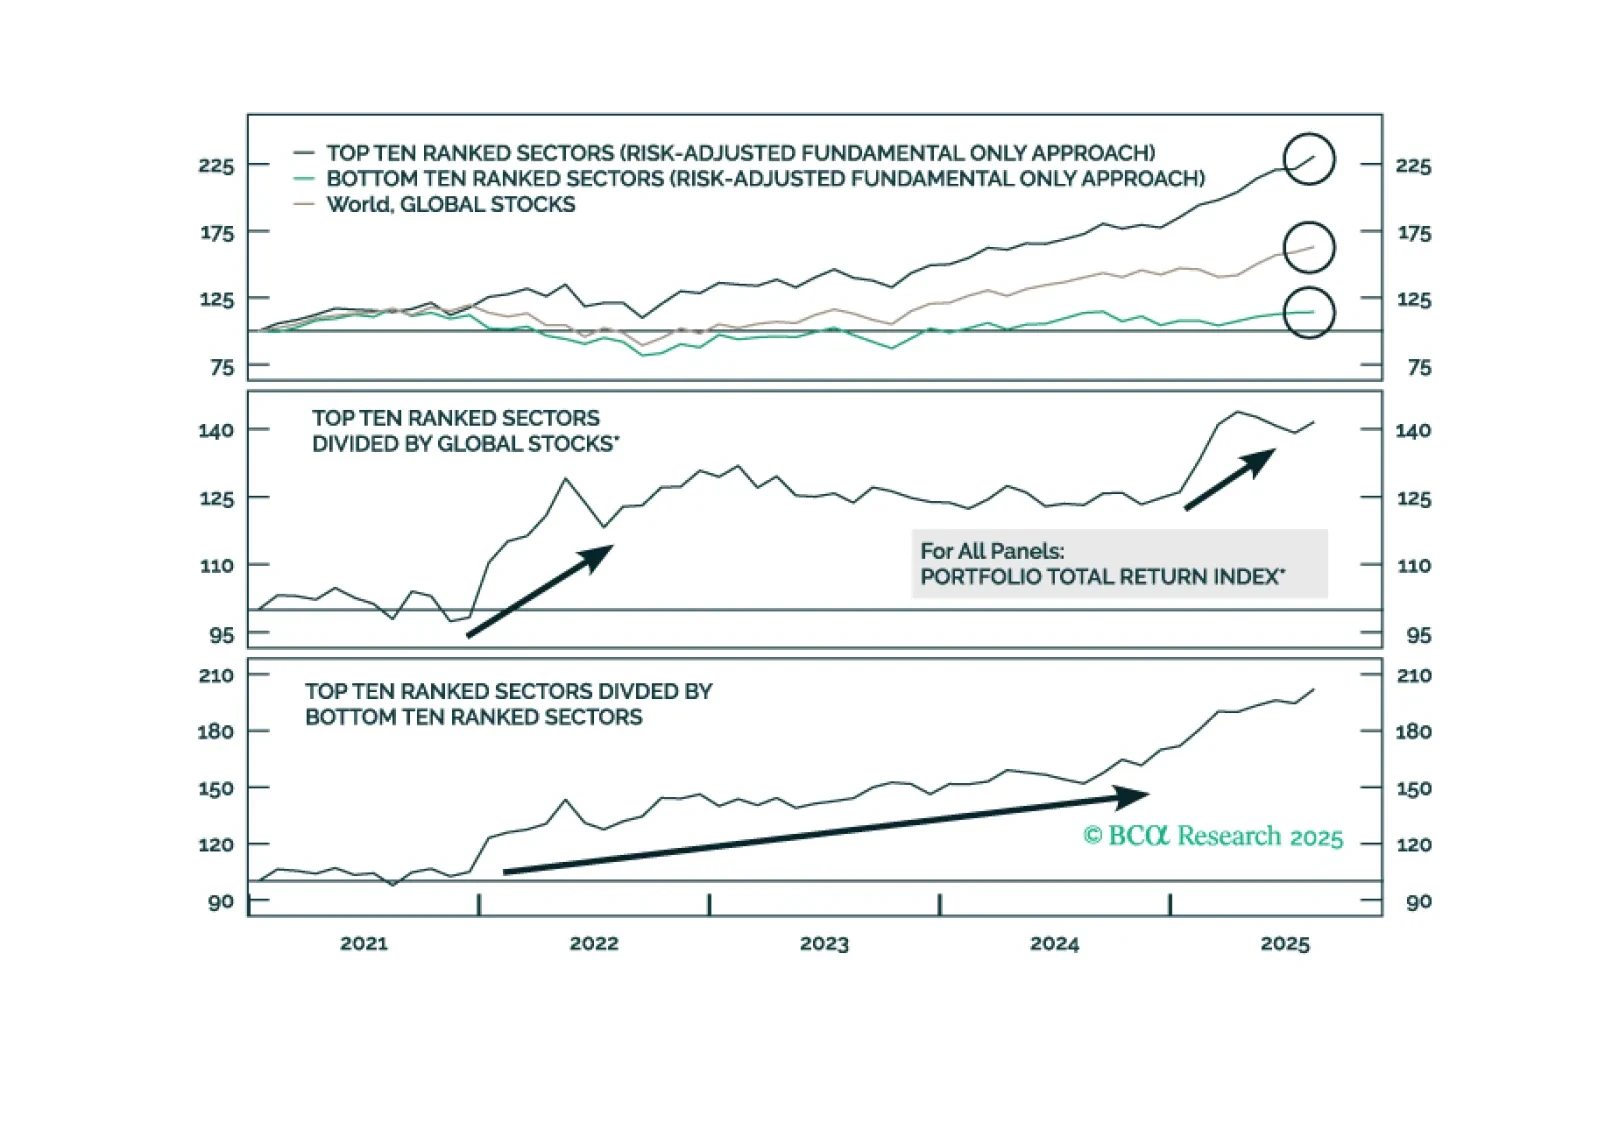
第II章では、ジョナサンがバリュエーション調整済みのファンダメンタル・モメンタムがグローバルセクターをランク付けするための有効なツールであったことを示しています。
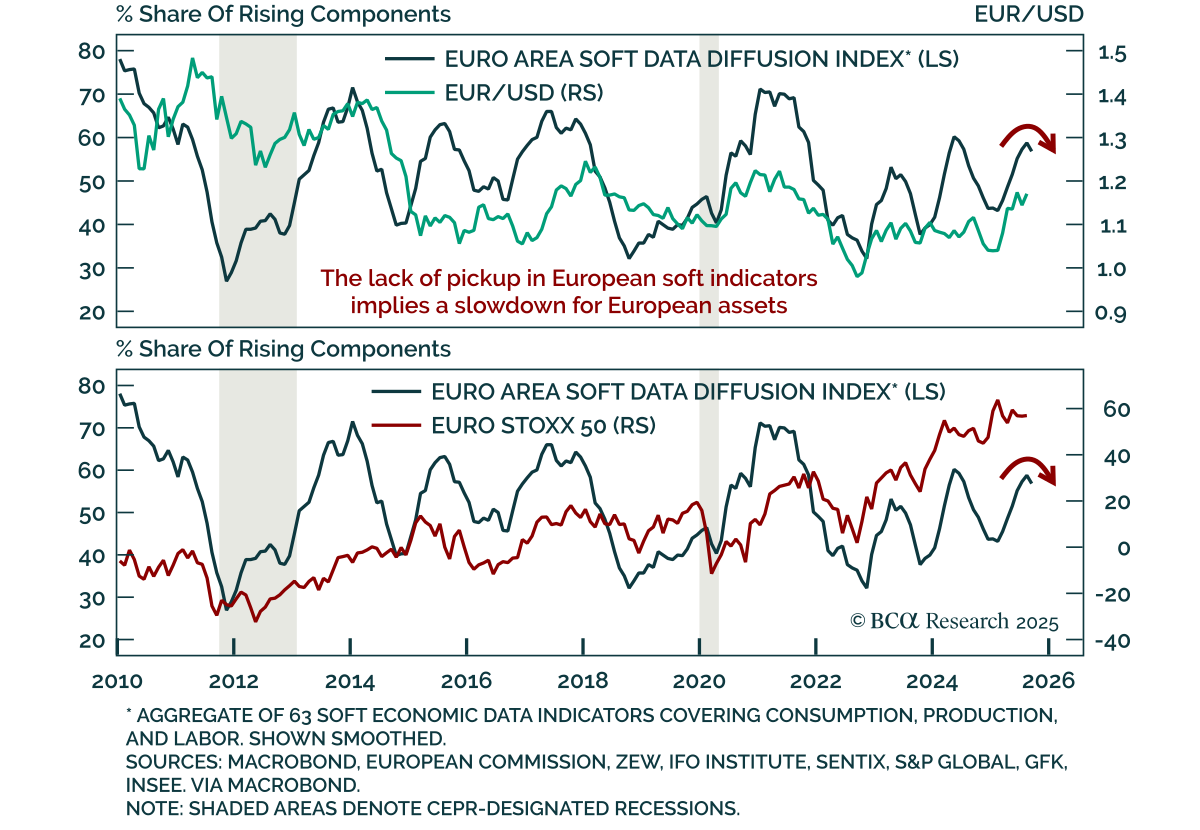
EUR/USDと欧州株式は高値を拒否 EUR/USDと欧州株式は高値を拒否 欧州の景況感指標は8月と9月に再び弱まり、戦術的に米国のアウトパフォーマンスを強化しました。9月の速報消費者信頼感の数値は予想を上回りましたが、依然として低迷しています。SentixやZEWなどの調査では、成長の勢いを示す主要な指標として、短期的な下振れを引き続き示しています。欧州拡散指数は、地域の構造的に強気な見通しにもかかわらず、期待や現況の改善があまり見られない状況です。…
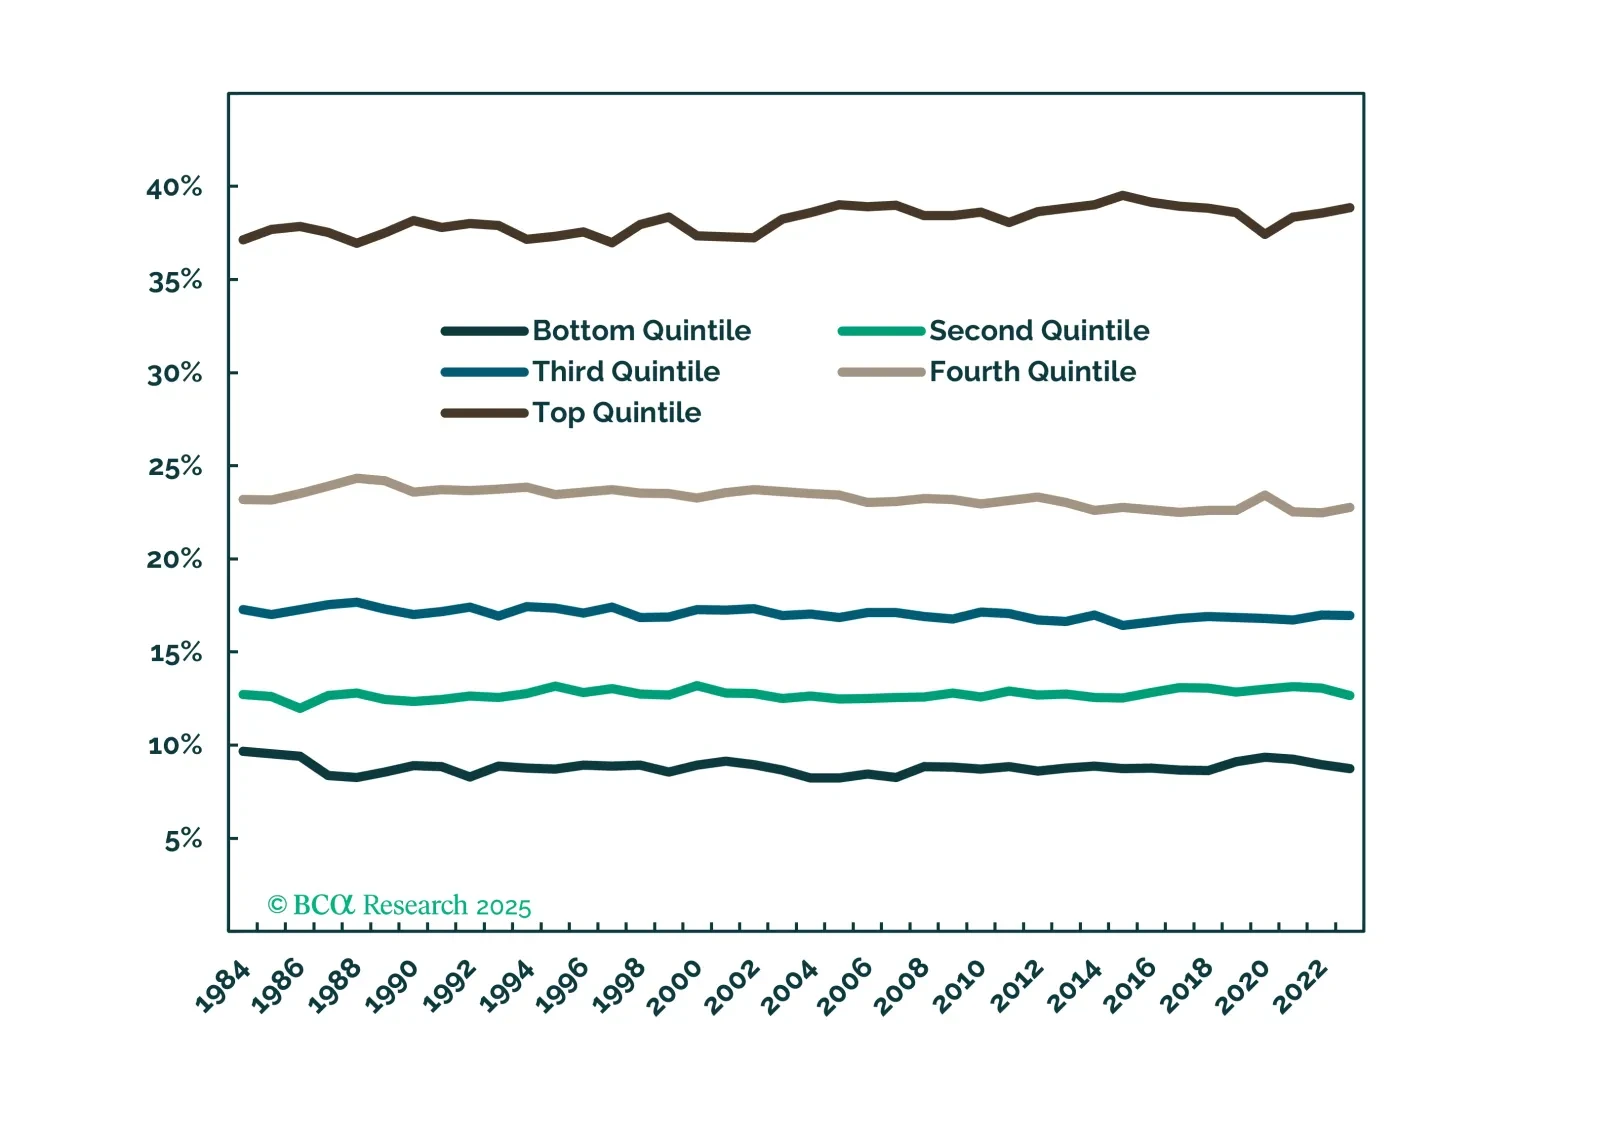
リスク資産に反対する時期ではまだありませんが、富裕層世帯やAI関連の資本的支出が揺らぐ労働市場にもかかわらず景気拡大を維持できるというますます人気のある考え方には反対します。
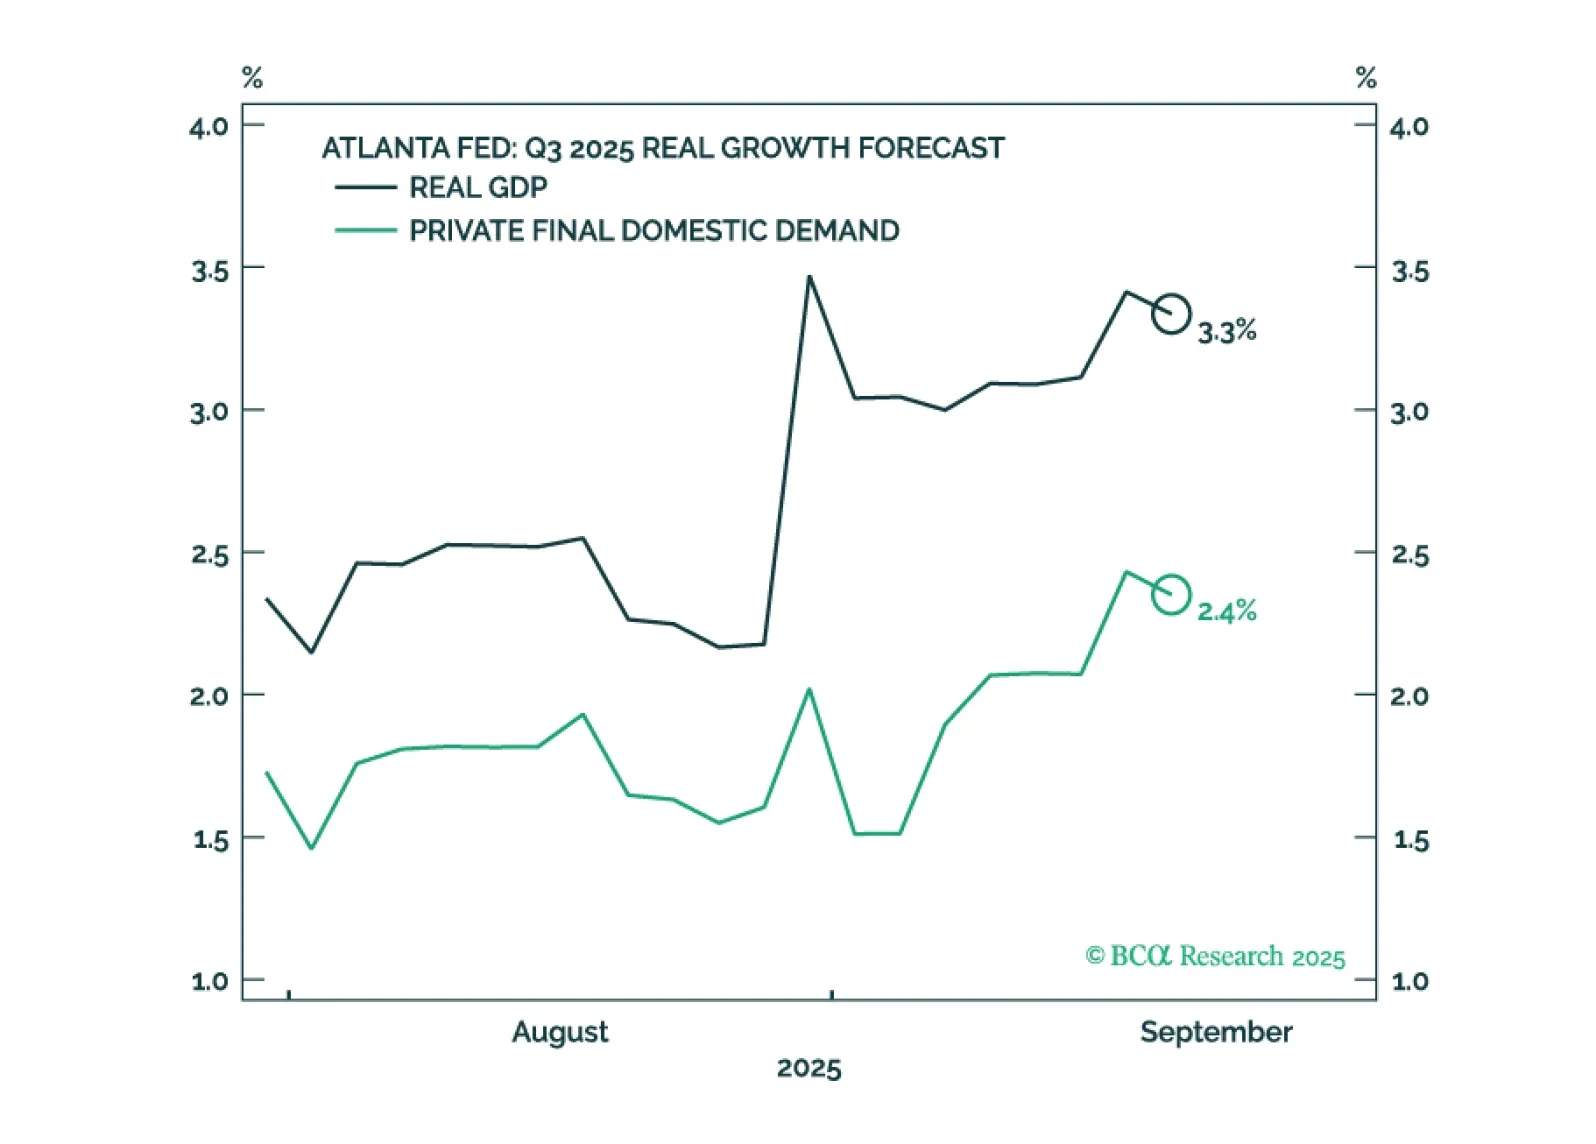
米国のGDP成長率は、雇用成長が鈍化する中で加速しているように見えます。10月上旬に次のストラテジー・アウトルックを公表する際に最終決定を行う予定ですが、12カ月間の米国景気後退確率を60%から40%-50%に引き下げ、株式に対して戦術的にニュートラルになる可能性が高いです。ただし、12カ月間の視点では引き続き株式の比率を控えめに抑える方針を維持します。
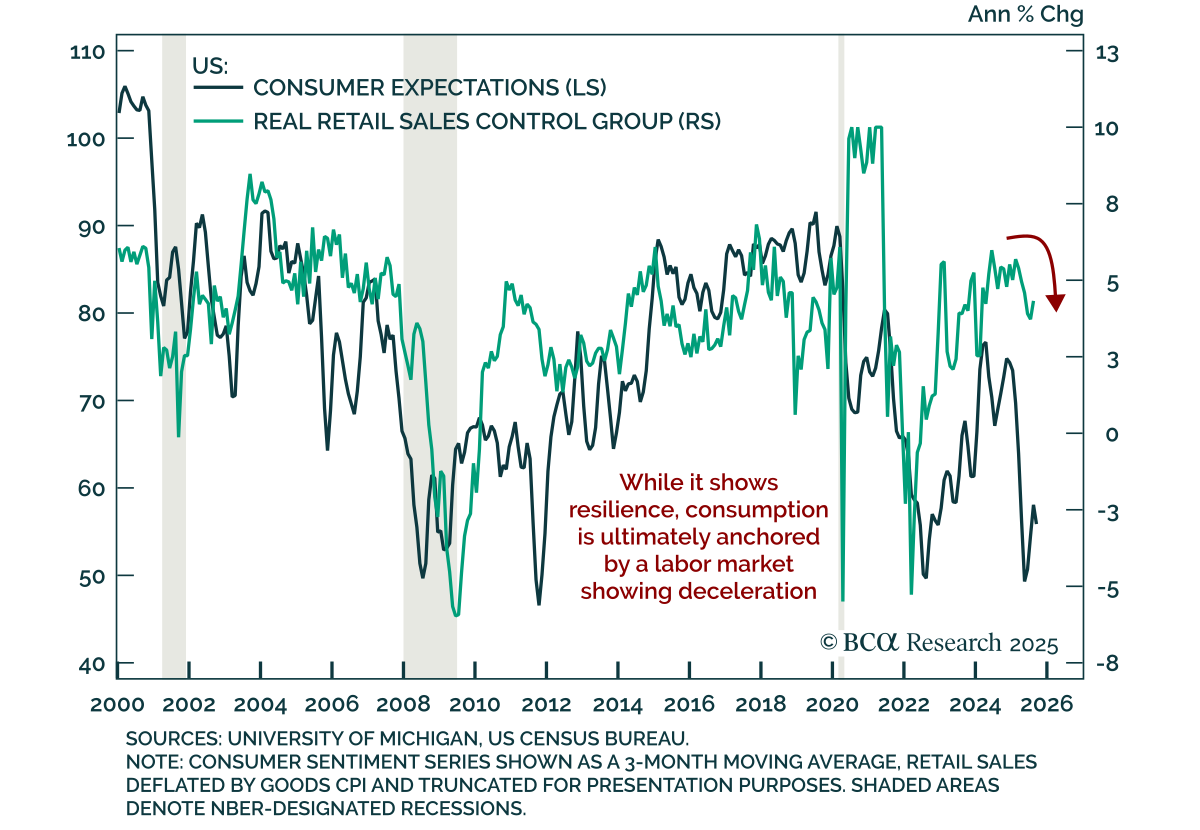
米国小売売上高が弱いセンチメントと乖離、労働の減速が予見される 米国小売売上高が弱いセンチメントと乖離、労働の減速が予見される 8月の小売売上高は予想を上回ったが、消費の回復力は維持され、雇用の勢いが弱まる中での防御的な姿勢を変えるものではない。…