Bonds
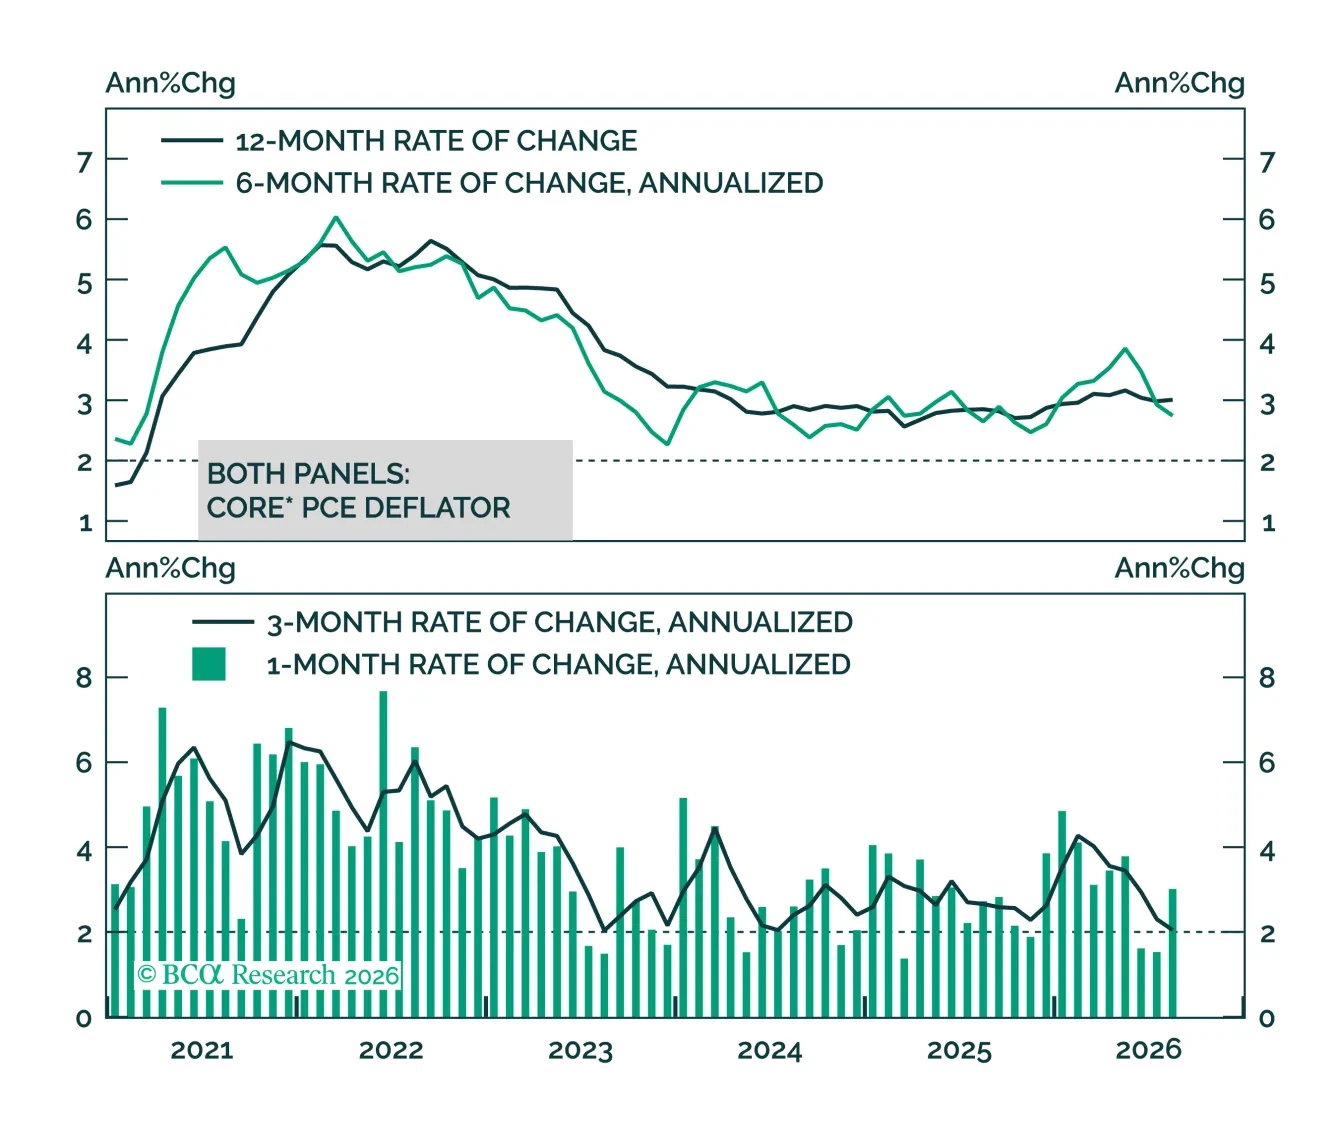
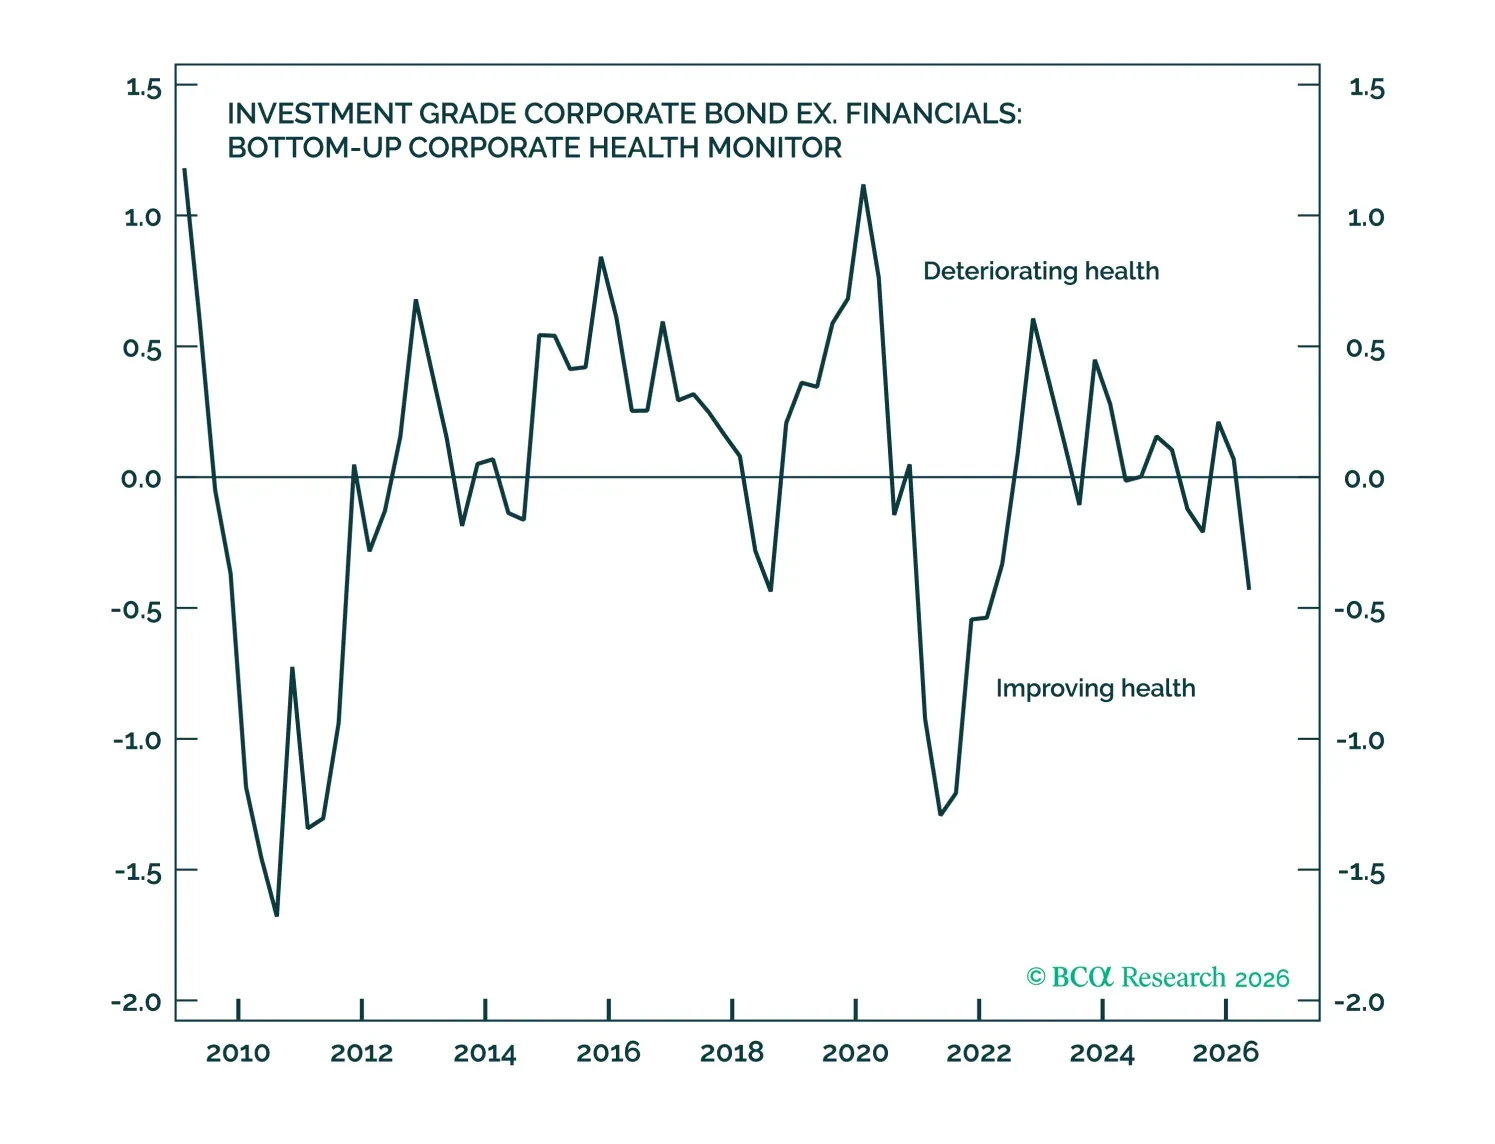
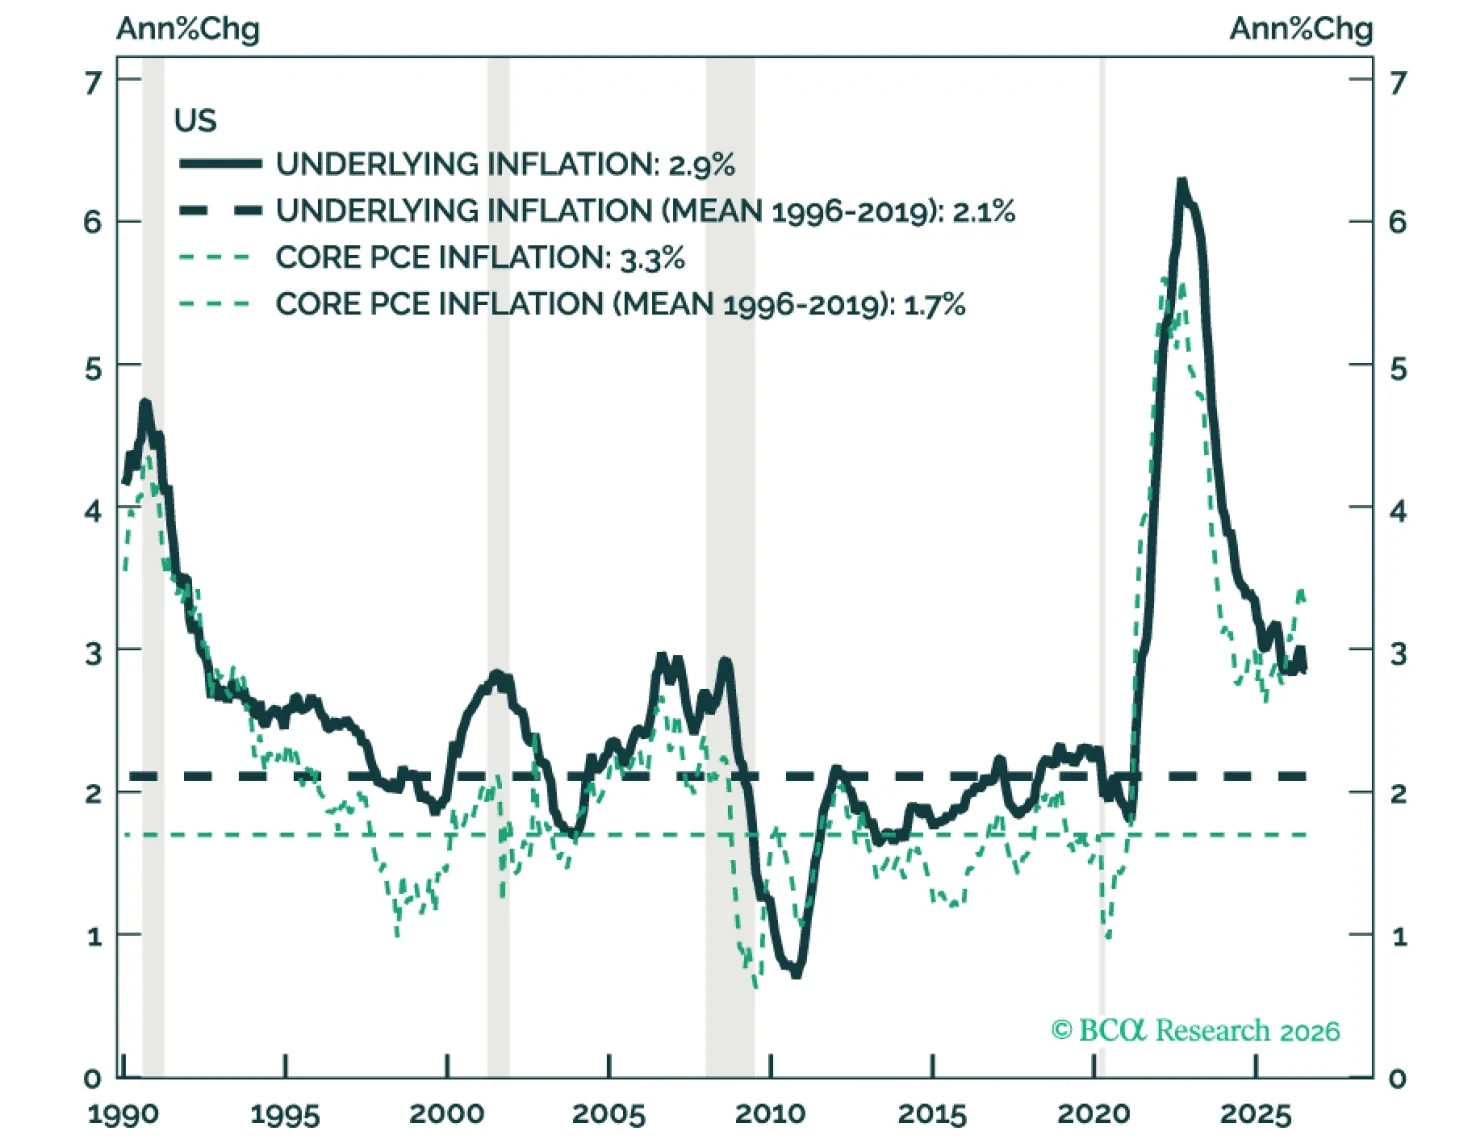
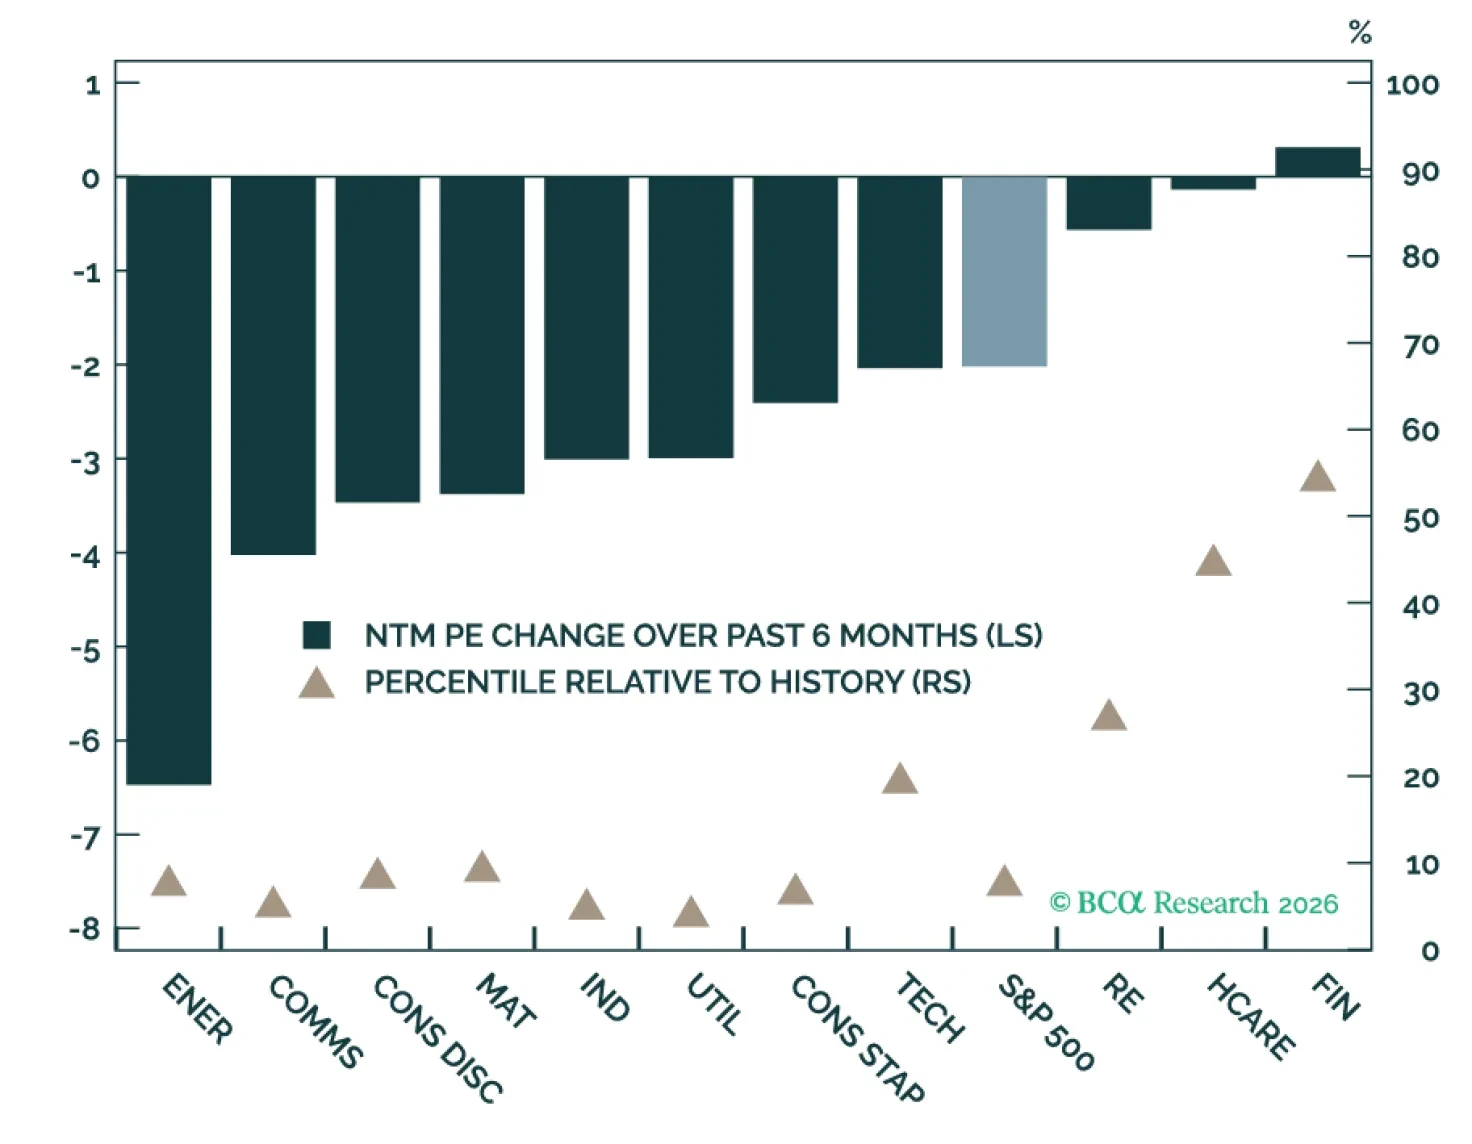
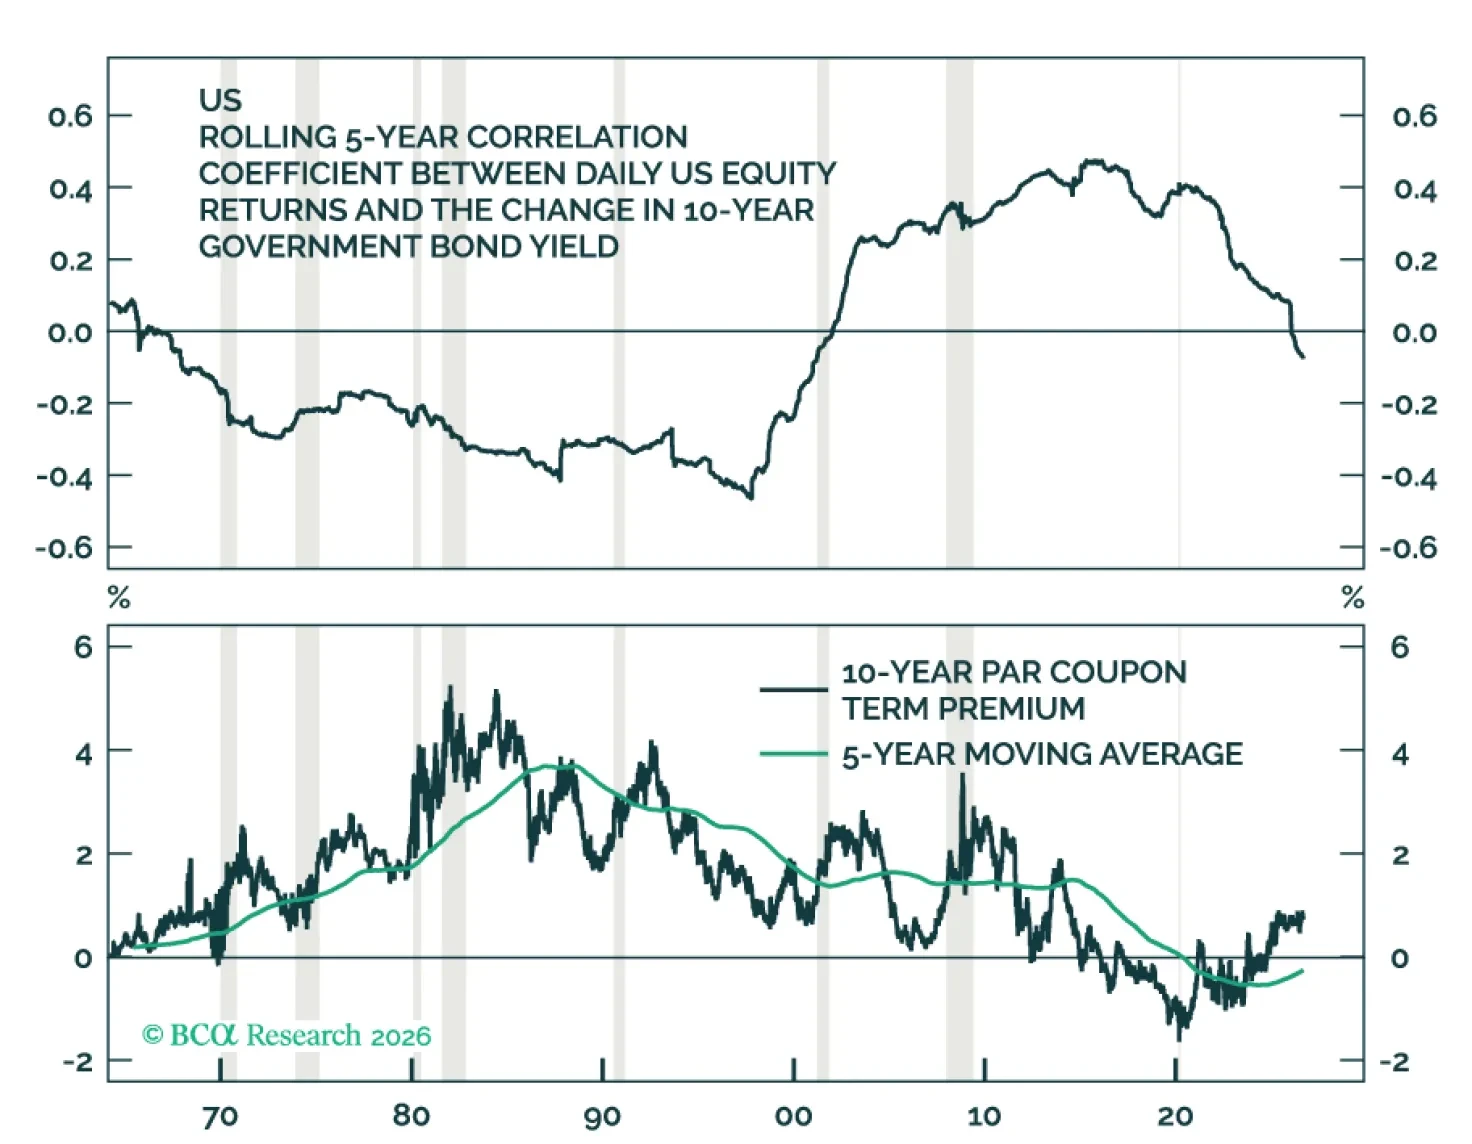
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
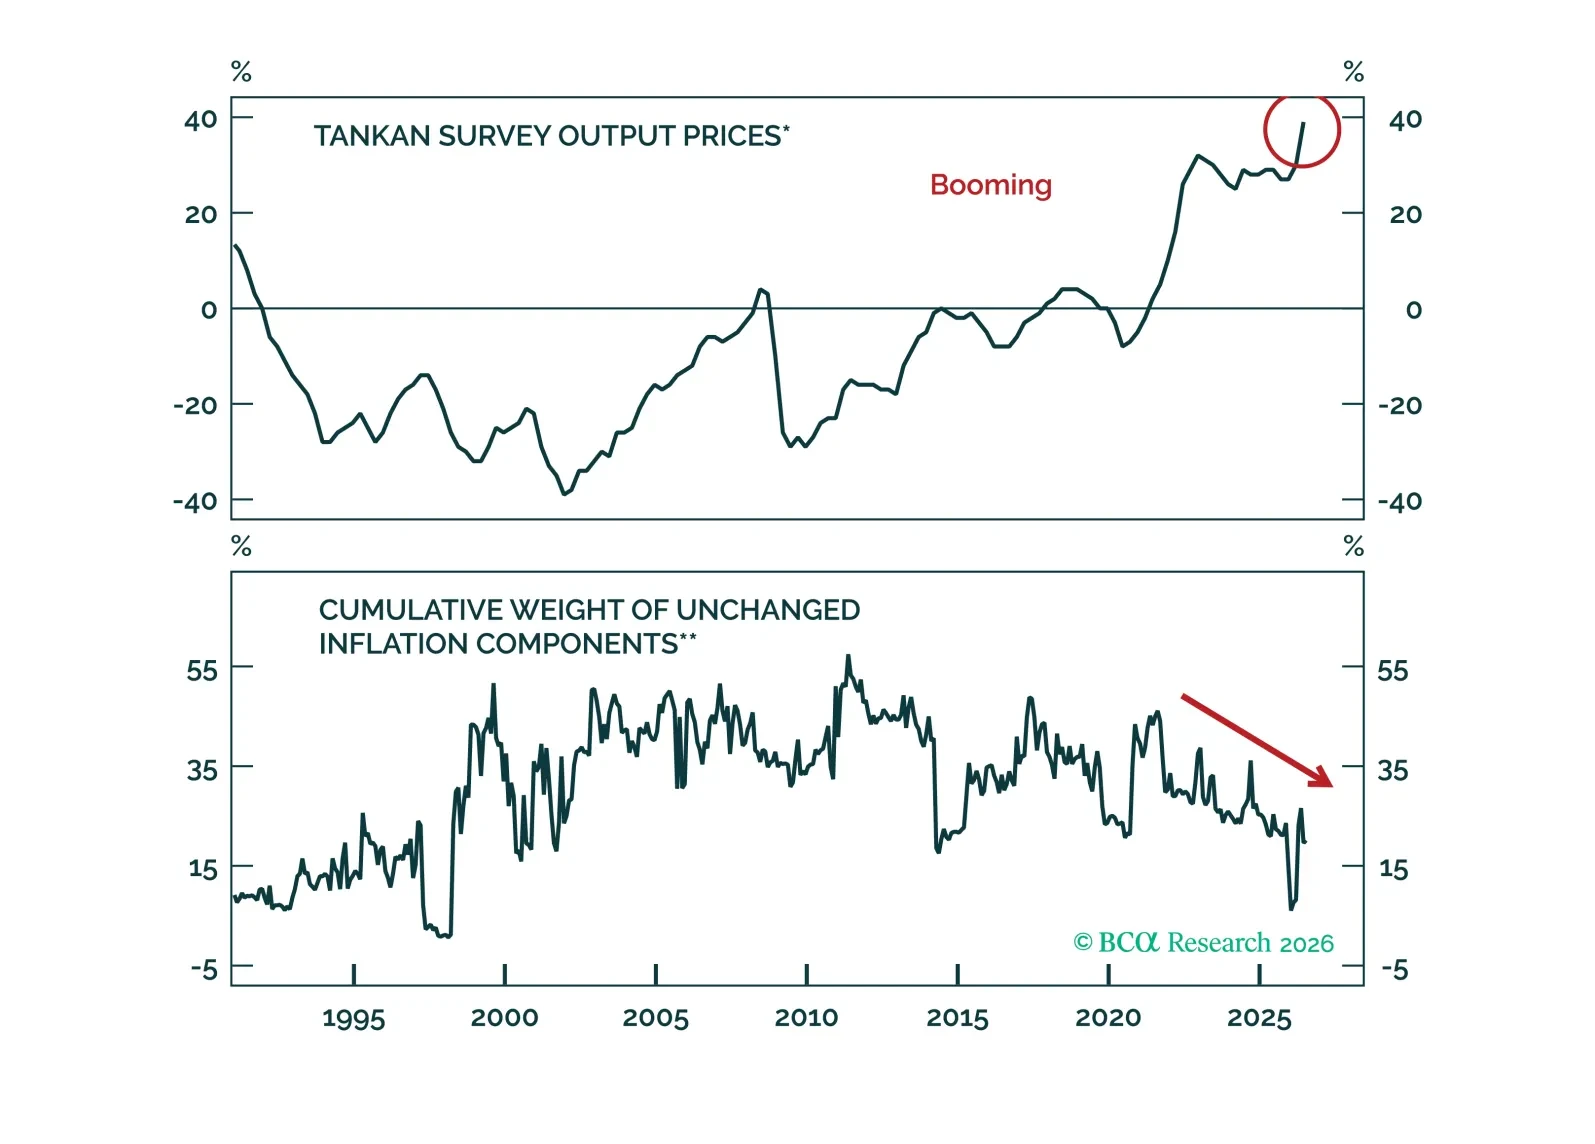
円の次の局面は財政の問題ではなくインフレの問題であり、しかも日銀はそのことを認めようとしている。当社は、なぜ9月の方向転換がUSD/JPYを99近辺に向かわせるのか、またなぜ世界のリスク資産がその代償を払わないのかを示す。
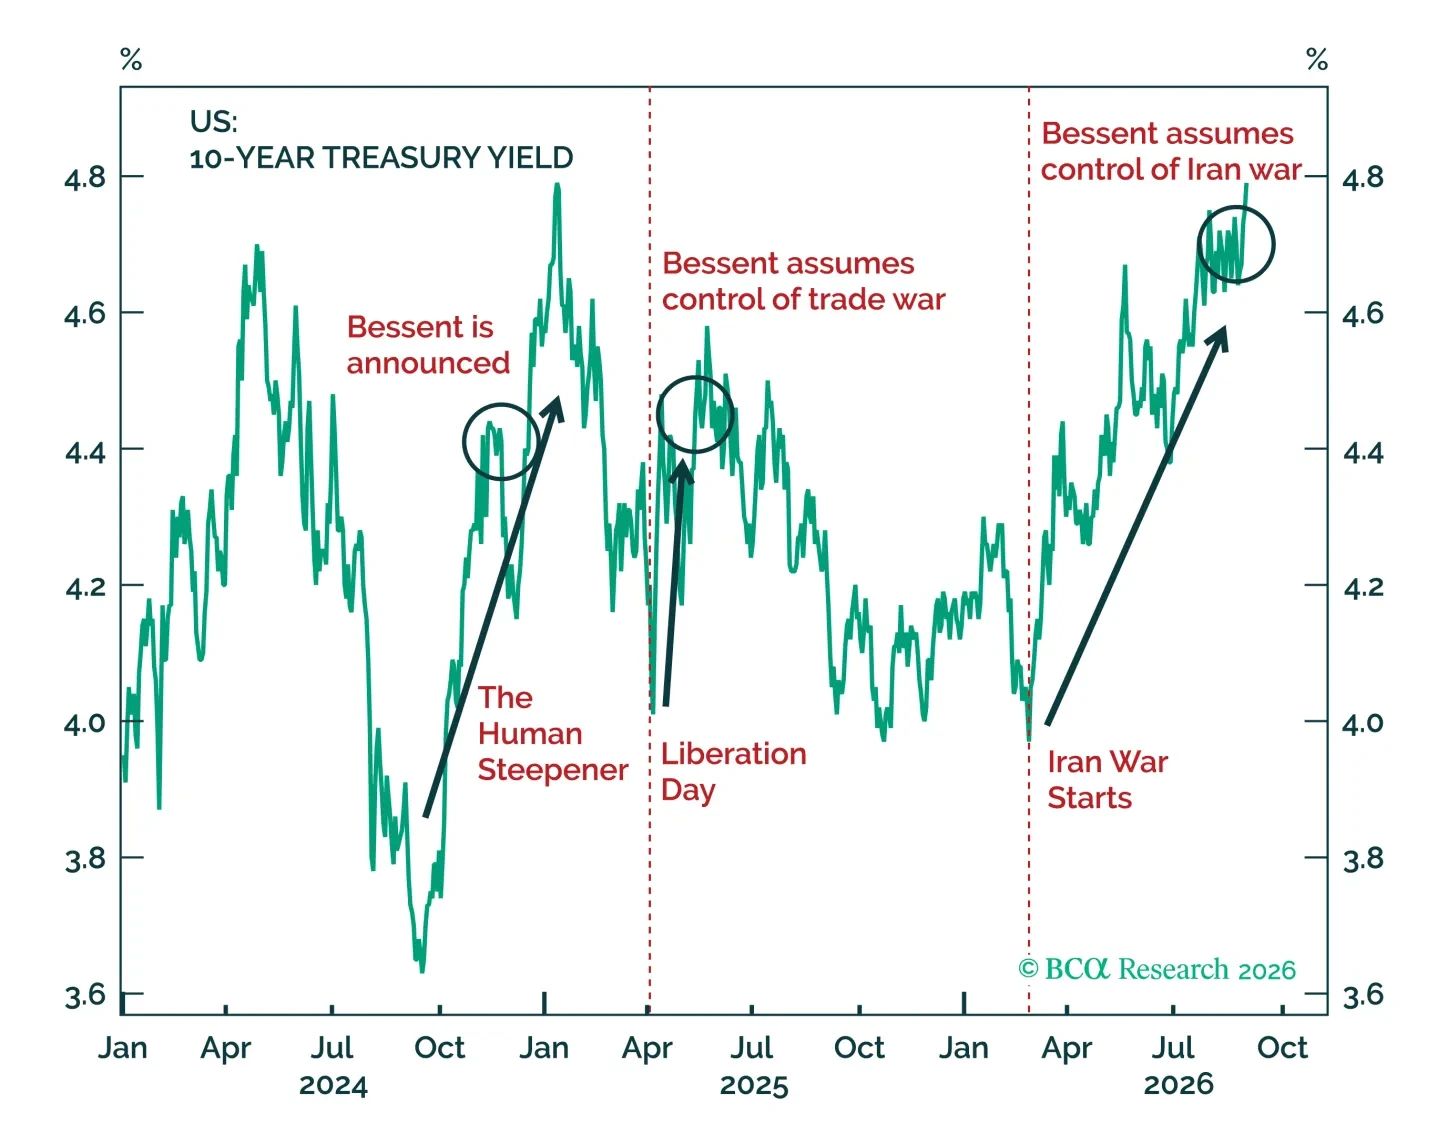
市場は世界の長期金利上昇に過度に反応している。もっとも、ある程度その懸念は理解できる。つまり債券市場は「vibes」で取引されており、一貫性を欠く米国の地政学政策に怯えているのだ。原油価格がその政策と市場をつなぐ明白な媒介である。一方で成長も堅調であり、そのため債券市場の売りは必ずしも純粋にネガティブなものではない。
債券売りを牽引している長期的なテーマのうち、当社がさほど懸念していないのは財政政策である。実際の予算赤字データを含め、米国では政策担当者も有権者も無制限の財政拡張には限界があると理解し始めている兆候が見える。したがって当社は長期投資を重視する顧客に対して、敬遠されている債券を少しずつ買い始めることを勧める。