Australia
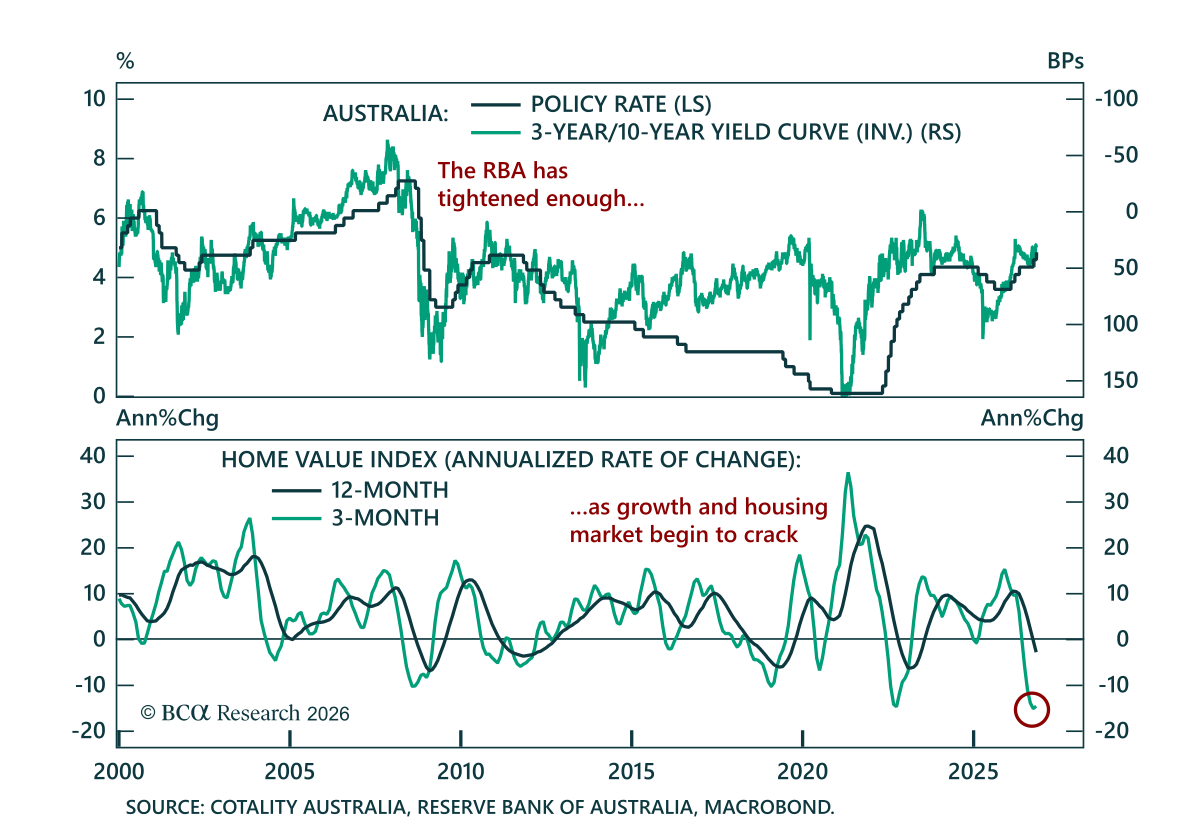
オーストラリアの利回りとAUDは、より中立的なRBAメッセージと成長の減速を受けて来年にかけて低下する可能性が高い。 RBAは6対3の票決でキャッシュレートを25bp引き上げて4.85%とし、これが2026年で5回目の利上げであり政策金利は18年ぶりの高水準となった。利上げ自体は概ね予想されていたが、分かれた票と追加の引き締めへの言及を外したより中立的な声明が、市場にRBAの利上げは終了したとの結論を促したため、その結果オーストラリアの利回りとAUDは下落した。総裁である Bullock…
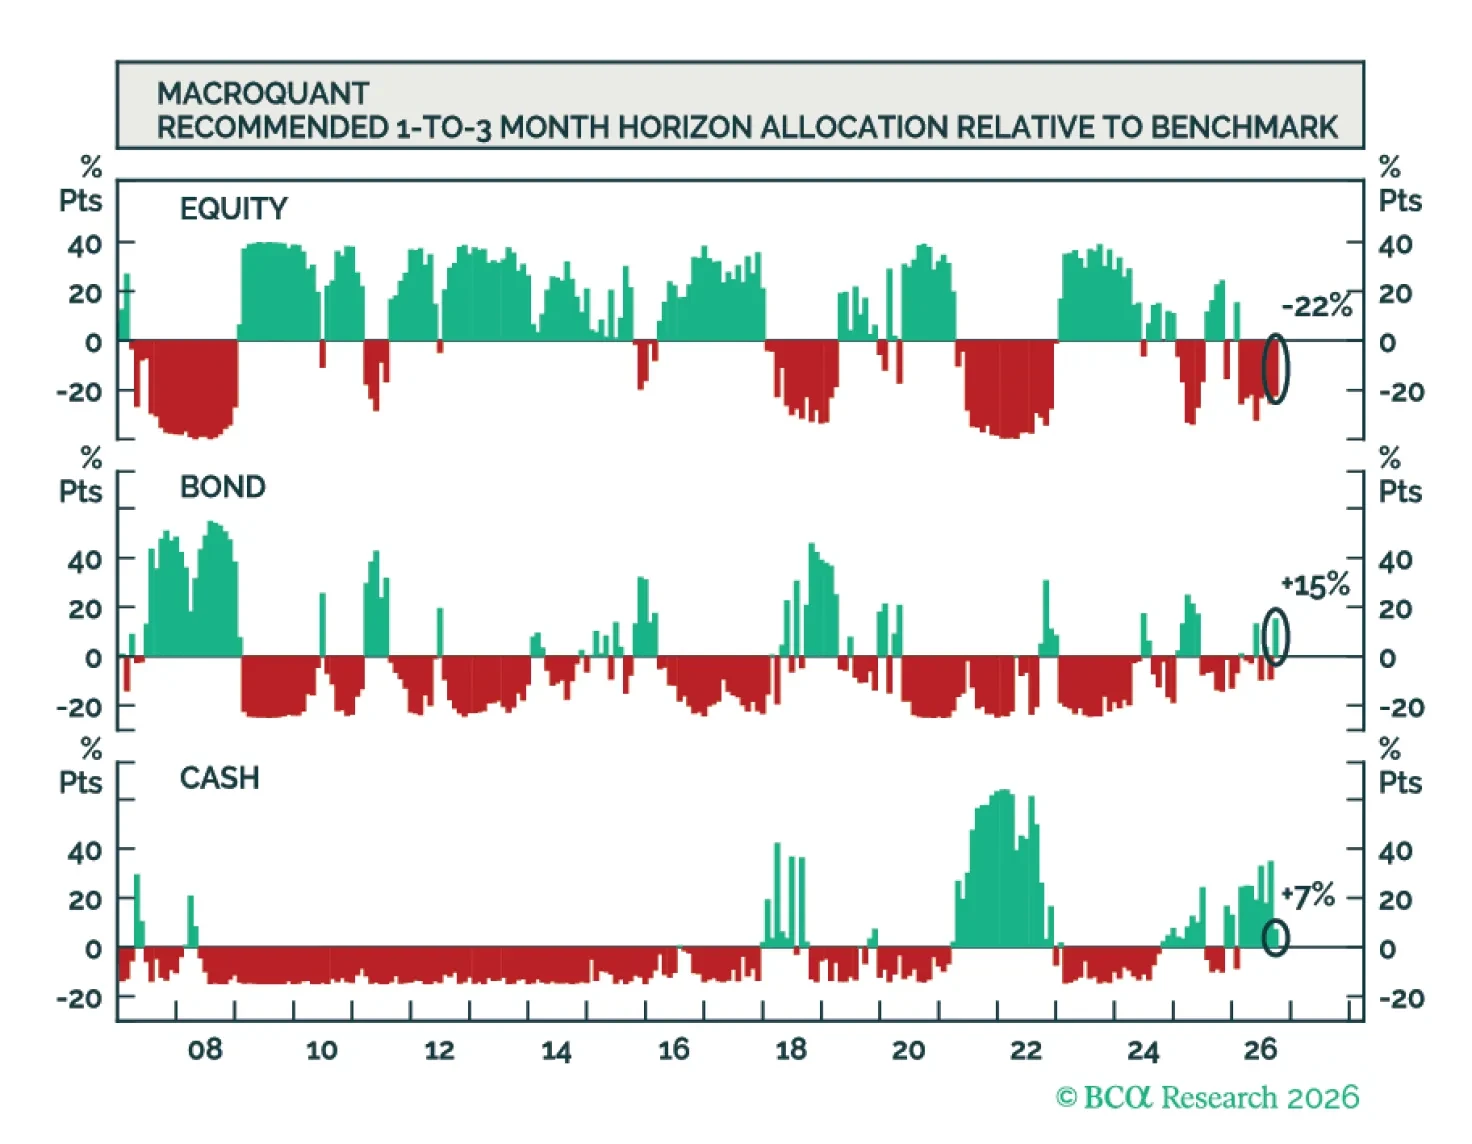
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
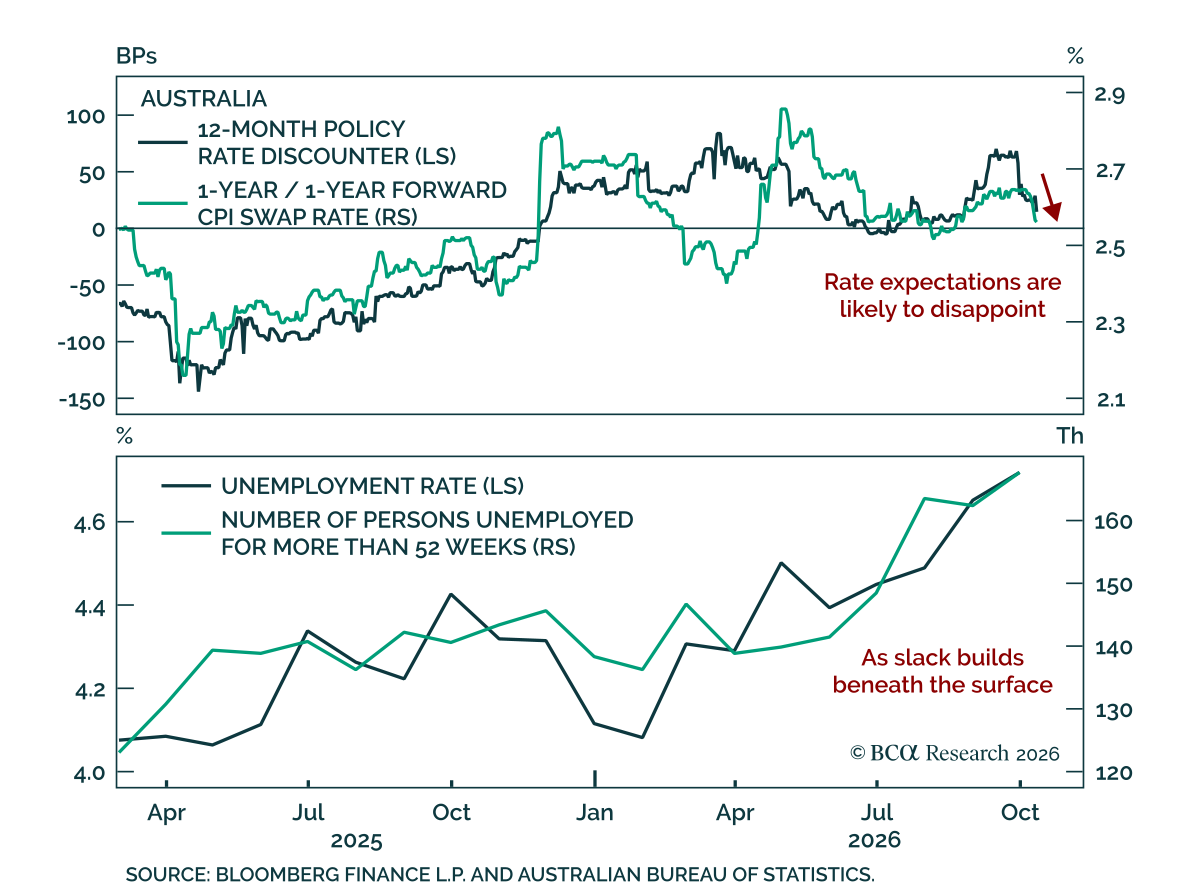
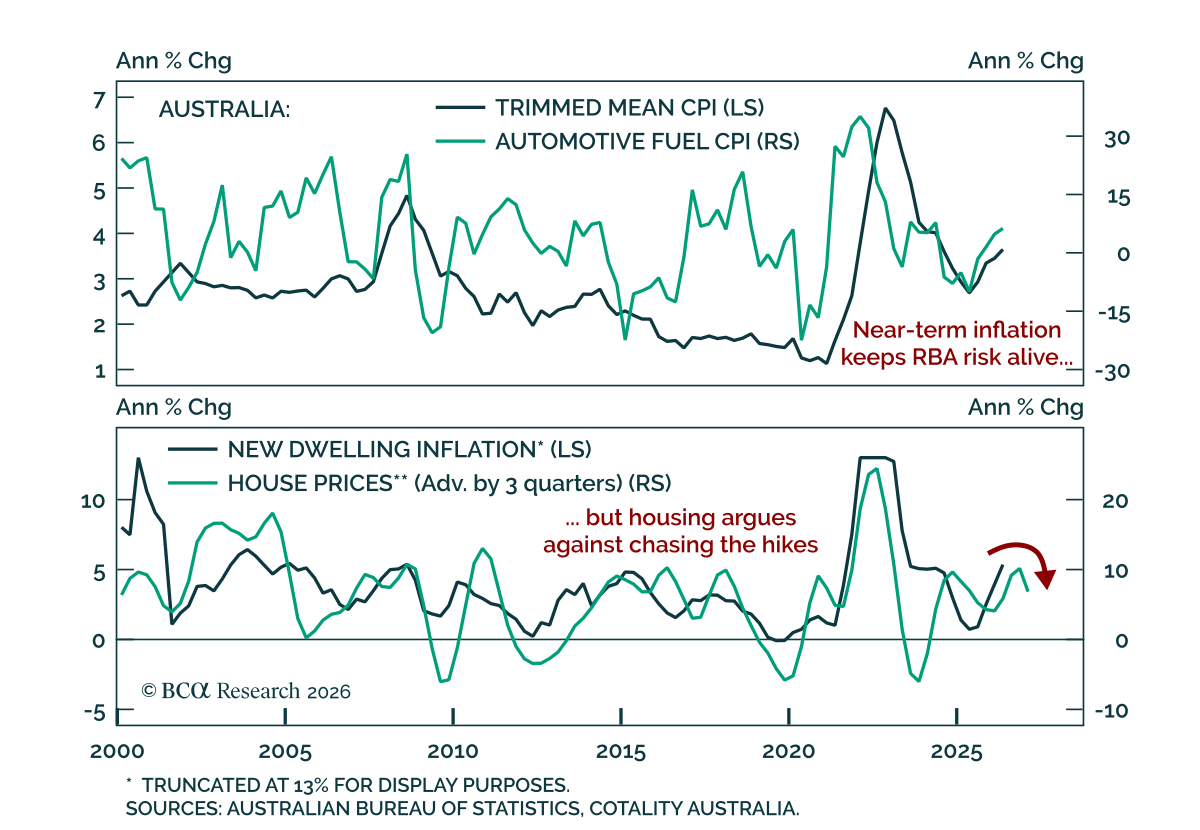
オーストラリアの労働市場は軟化しており、オーストラリア国債の魅力が高まっている。失業率は9月に4.7%に上昇し、一方で就業者数の伸びは依然として弱い。1年以上失業している人の数は2021年11月以来の高水準に達しており、表面的な指標の下で労働市場の余剰感が強まっている兆候である。住宅も変調を見せており、9月の住宅販売は13%減少していて、CPIで最大の寄与項目である住居関連のインフレを抑えるはずである。…
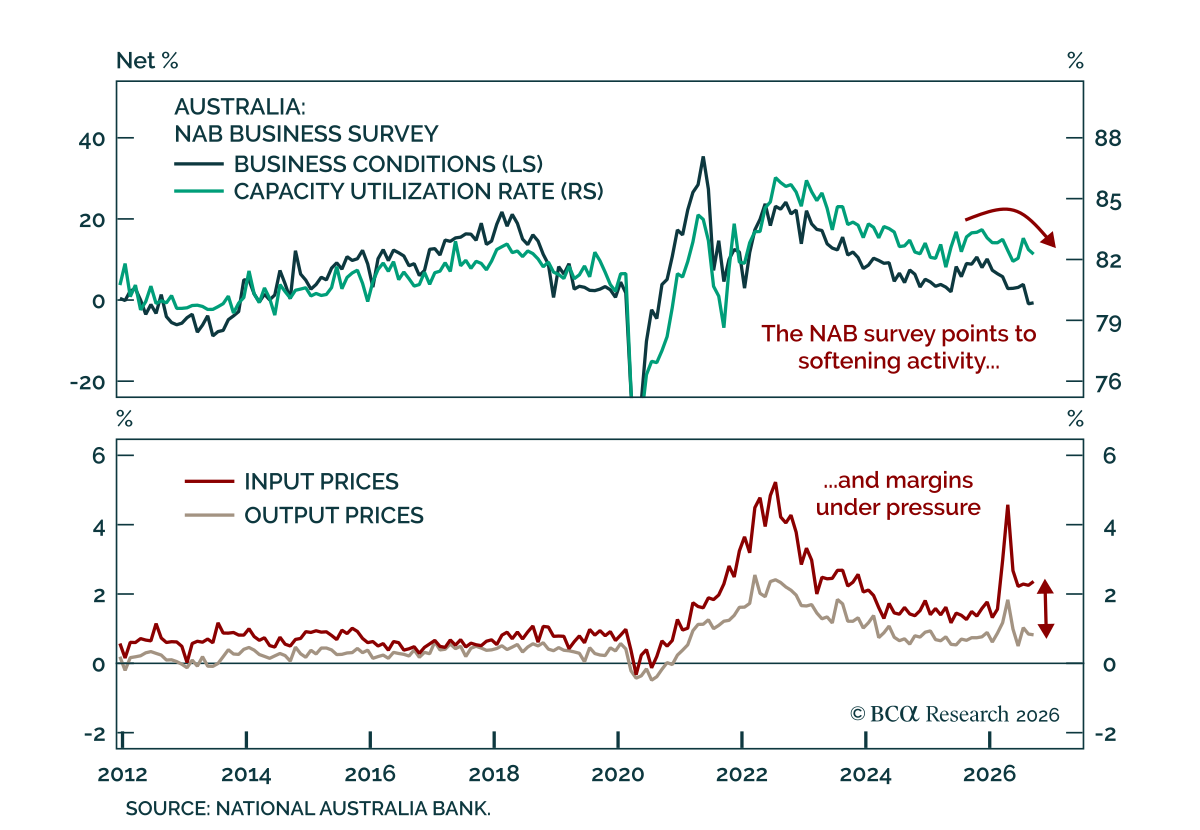
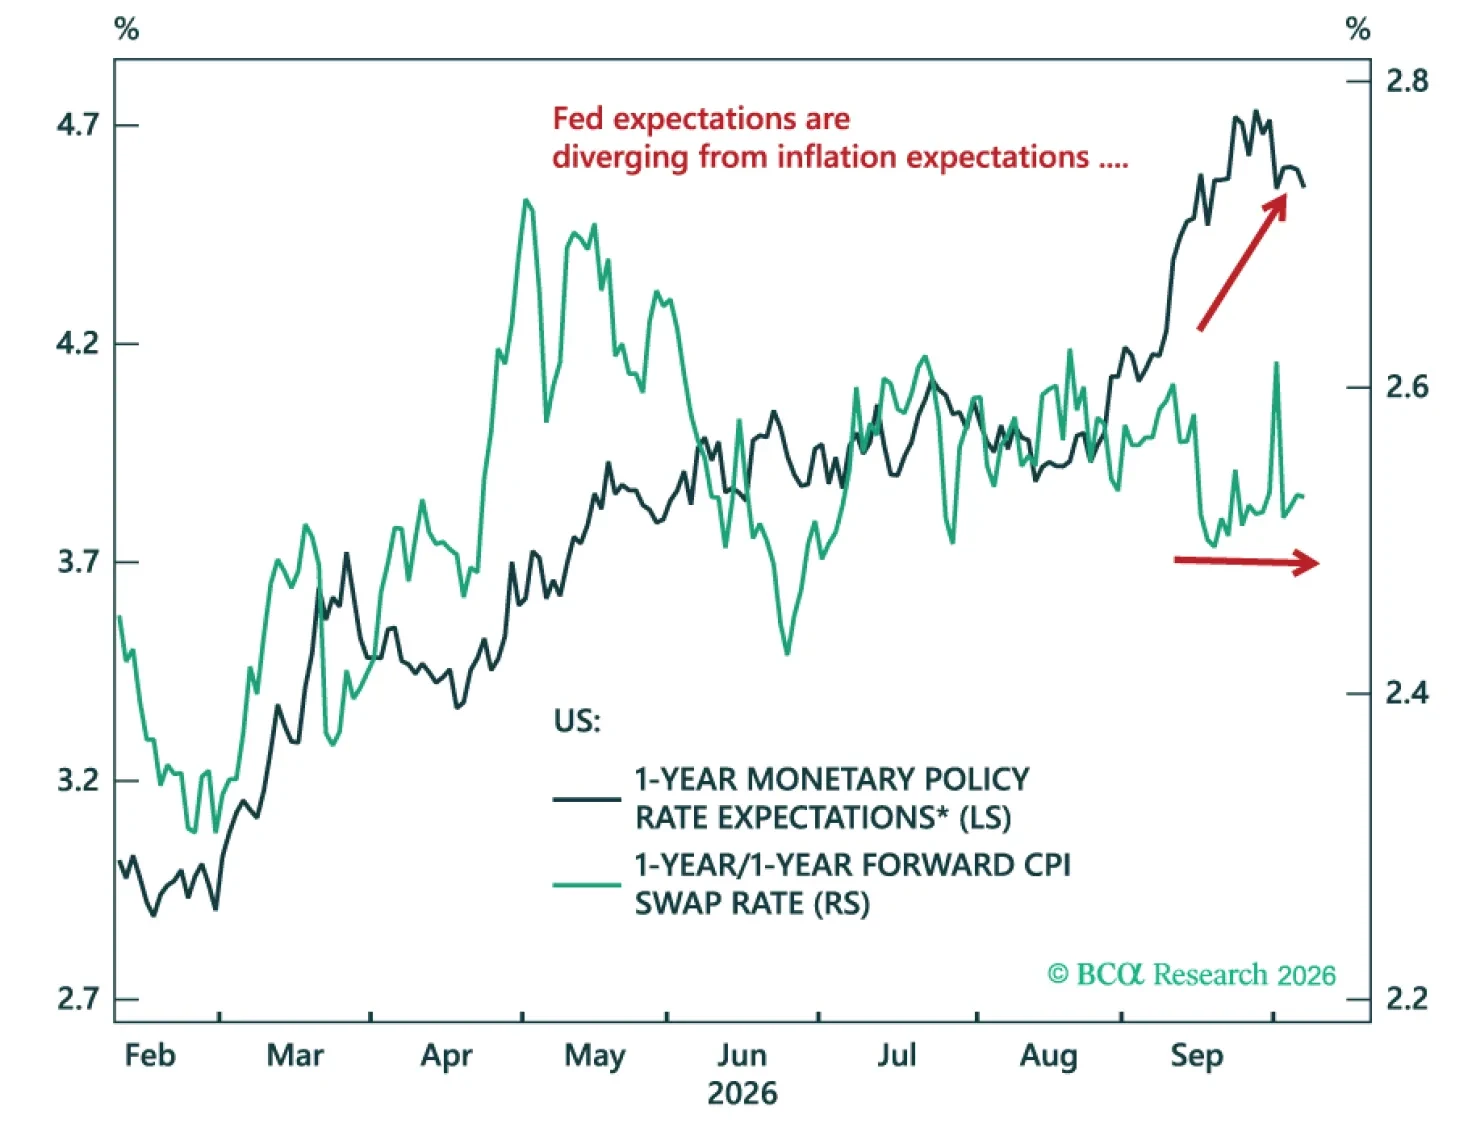
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
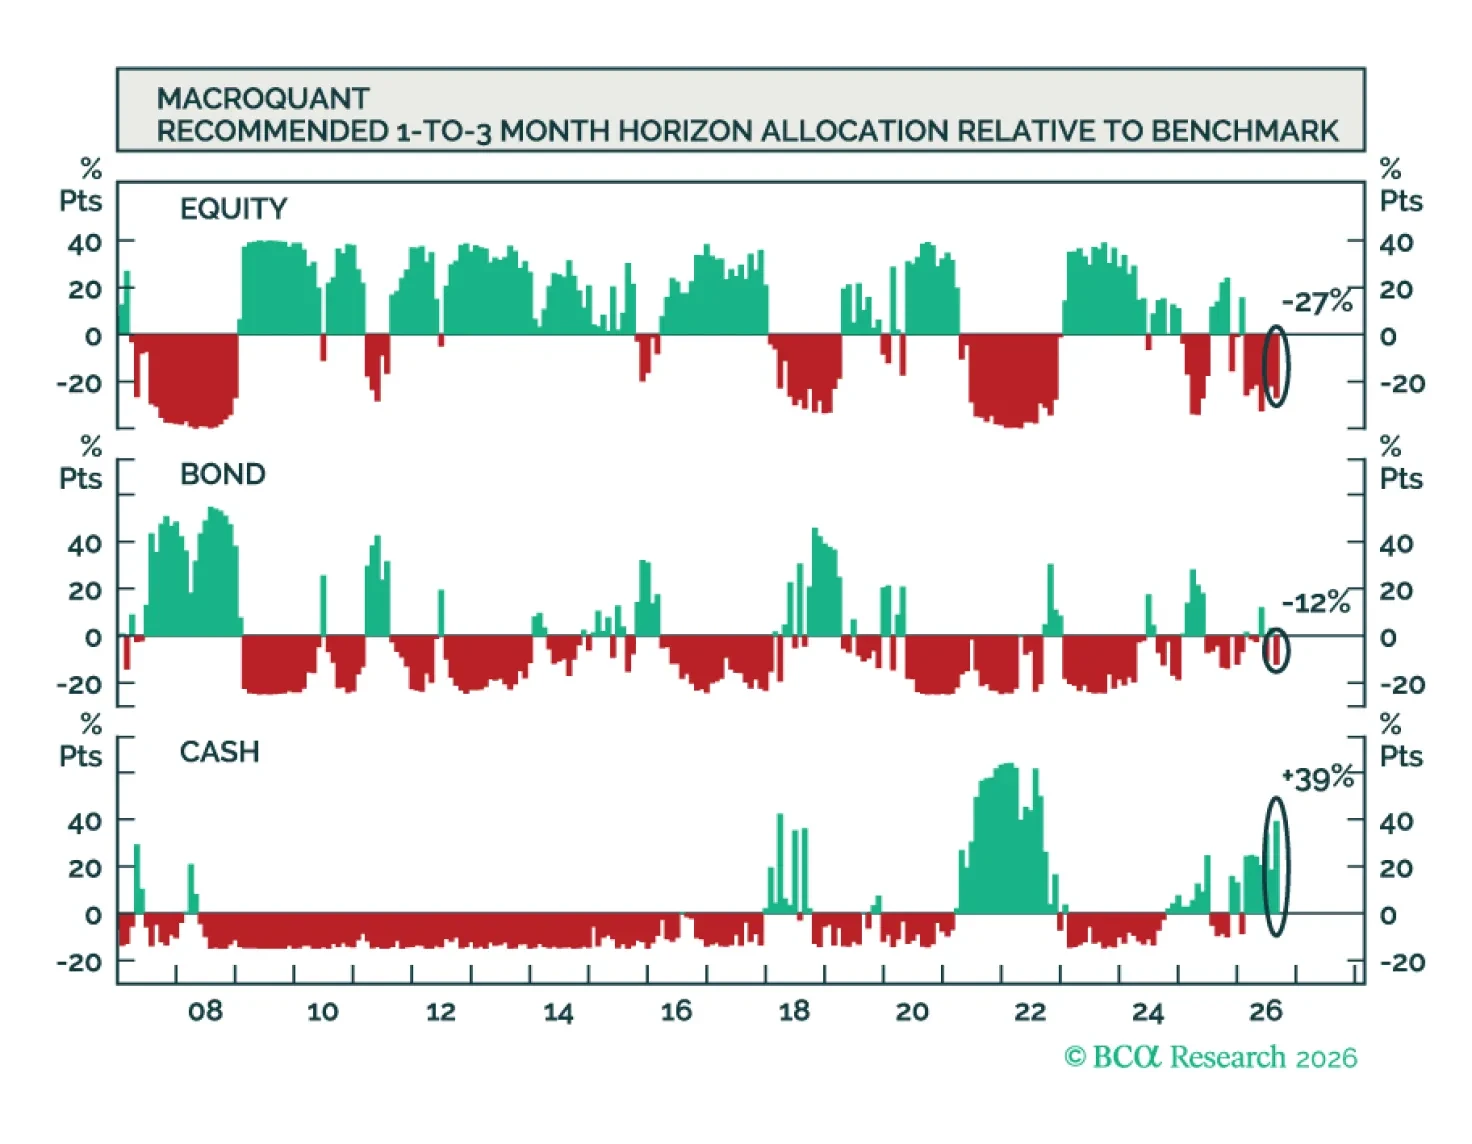
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
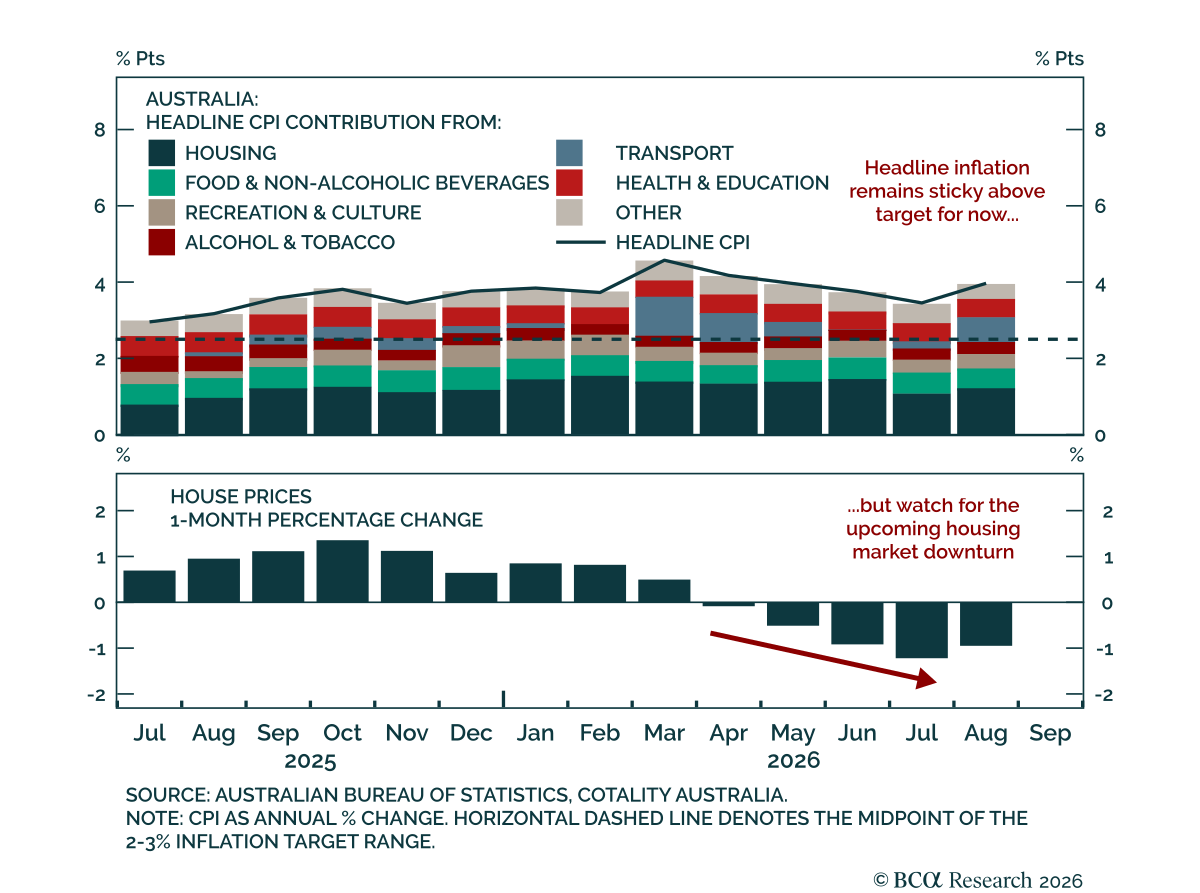
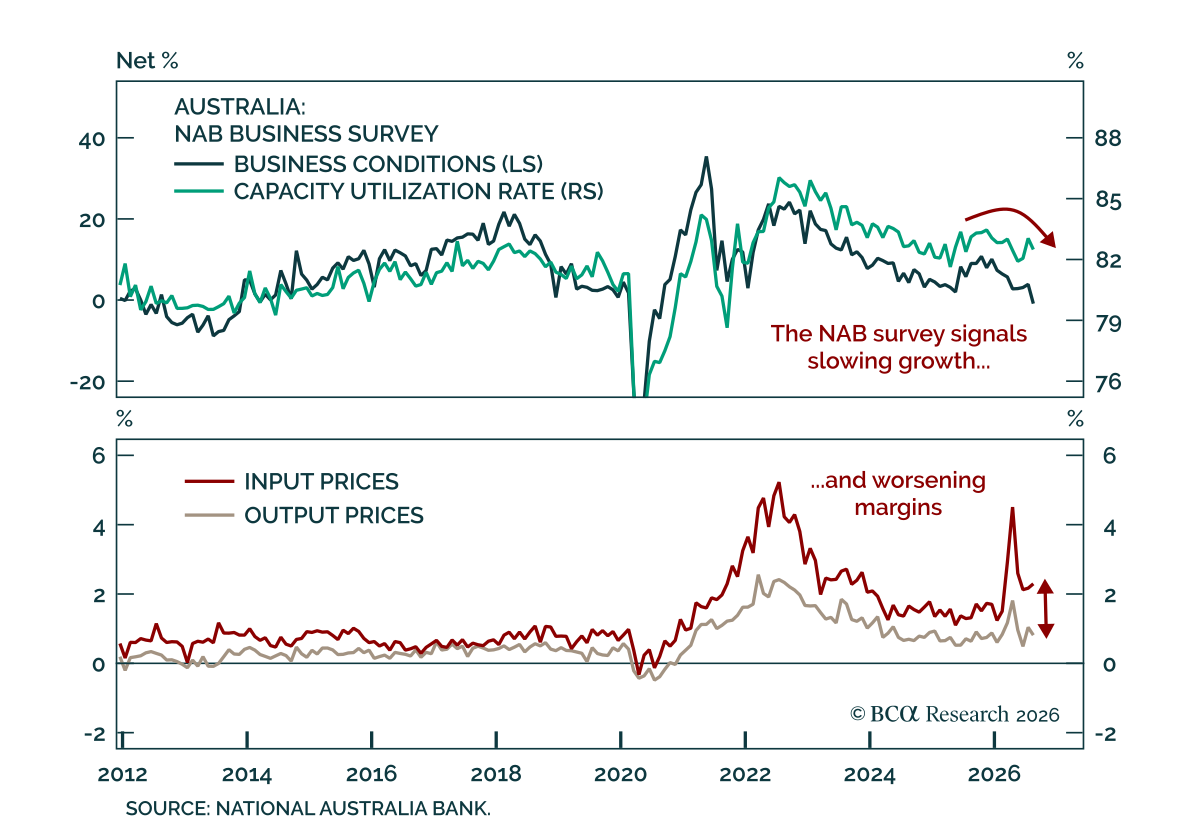
オーストラリアの8月CPIはコアインフレの再加速の兆しを示しておらず、現在織り込まれているよりもRBAの利上げが穏やかに済む可能性を示唆している。ヘッドラインCPIは8月に予想ほど上昇せず前年同月比で3.5%から4.0%になったが、これは運輸カテゴリの燃料価格上昇が押し上げたためである。もっとも、トリム平均は予想通り前年同月比3.6%で3か月連続の横ばいである。月次では両指標とも下振れし、ヘッドラインは月次で1.0%から0.4%へ鈍化し、トリム平均は0.5%から0.2%へ鈍化した。…
オーストラリアとニュージーランド、インドを巡り投資家と対話した2週間を経て、本レポートは最も多く寄せられた疑問に答える。すなわち、投資適格債の発行に関する懸念から長期債の売り、そして日本国債(JGBs)と円を実際に動かしている要因やオーストラリアおよびニュージーランドの金利見通しまでである。