金融
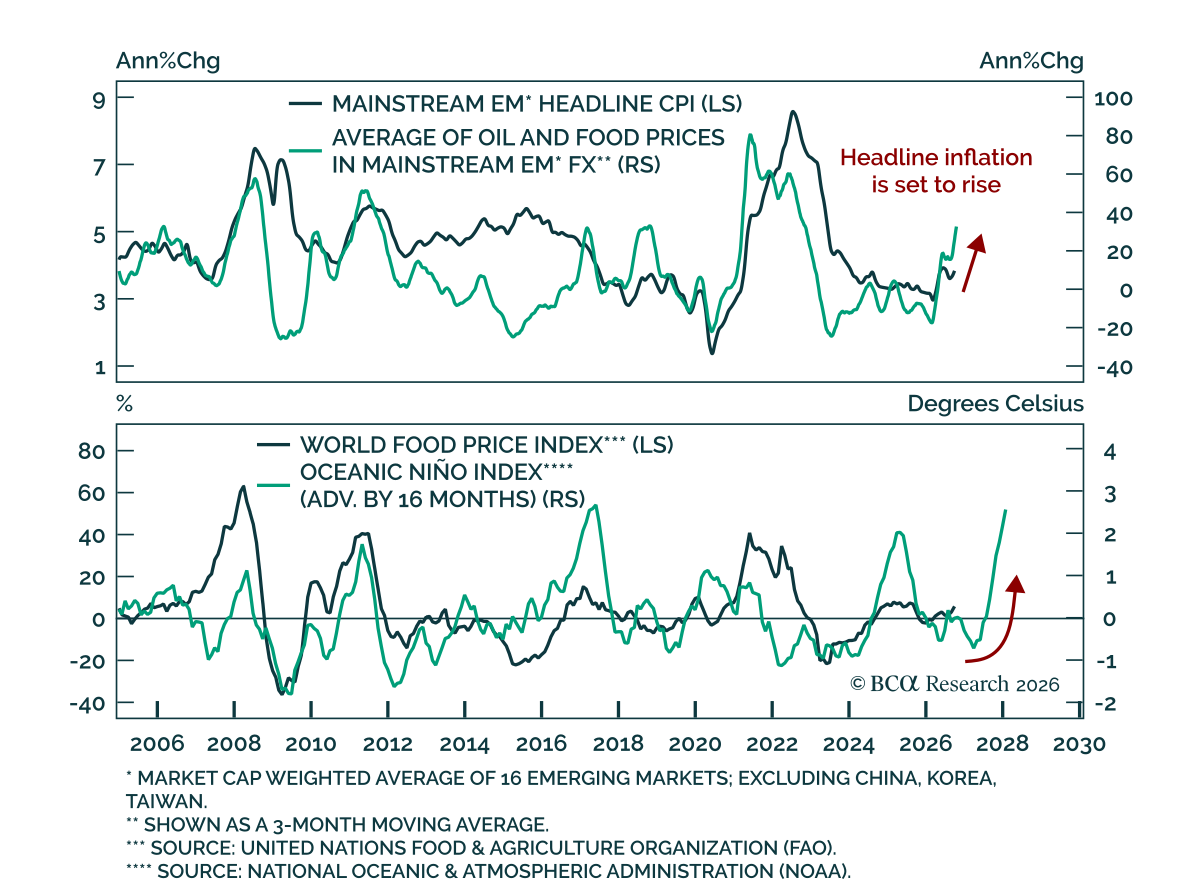
当社のEM戦略担当者は短期的にEMのローカル通貨建て債が混乱すると見ており、中期・長期のファンダメンタルズが良好なため、その売りによる下落を利用してエクスポージャーを積み増す考えである。 インフレ率の上昇、世界的なリスク回避、そしてEM通貨の軟化が、今後数カ月にわたりこの資産クラスに圧力をかけ続けると見ている。EM内では、当社の同僚はEM株とEMドル建てクレジットの両方よりもローカル債を好み、経常収支が黒字の市場にバイアスを置いている。…
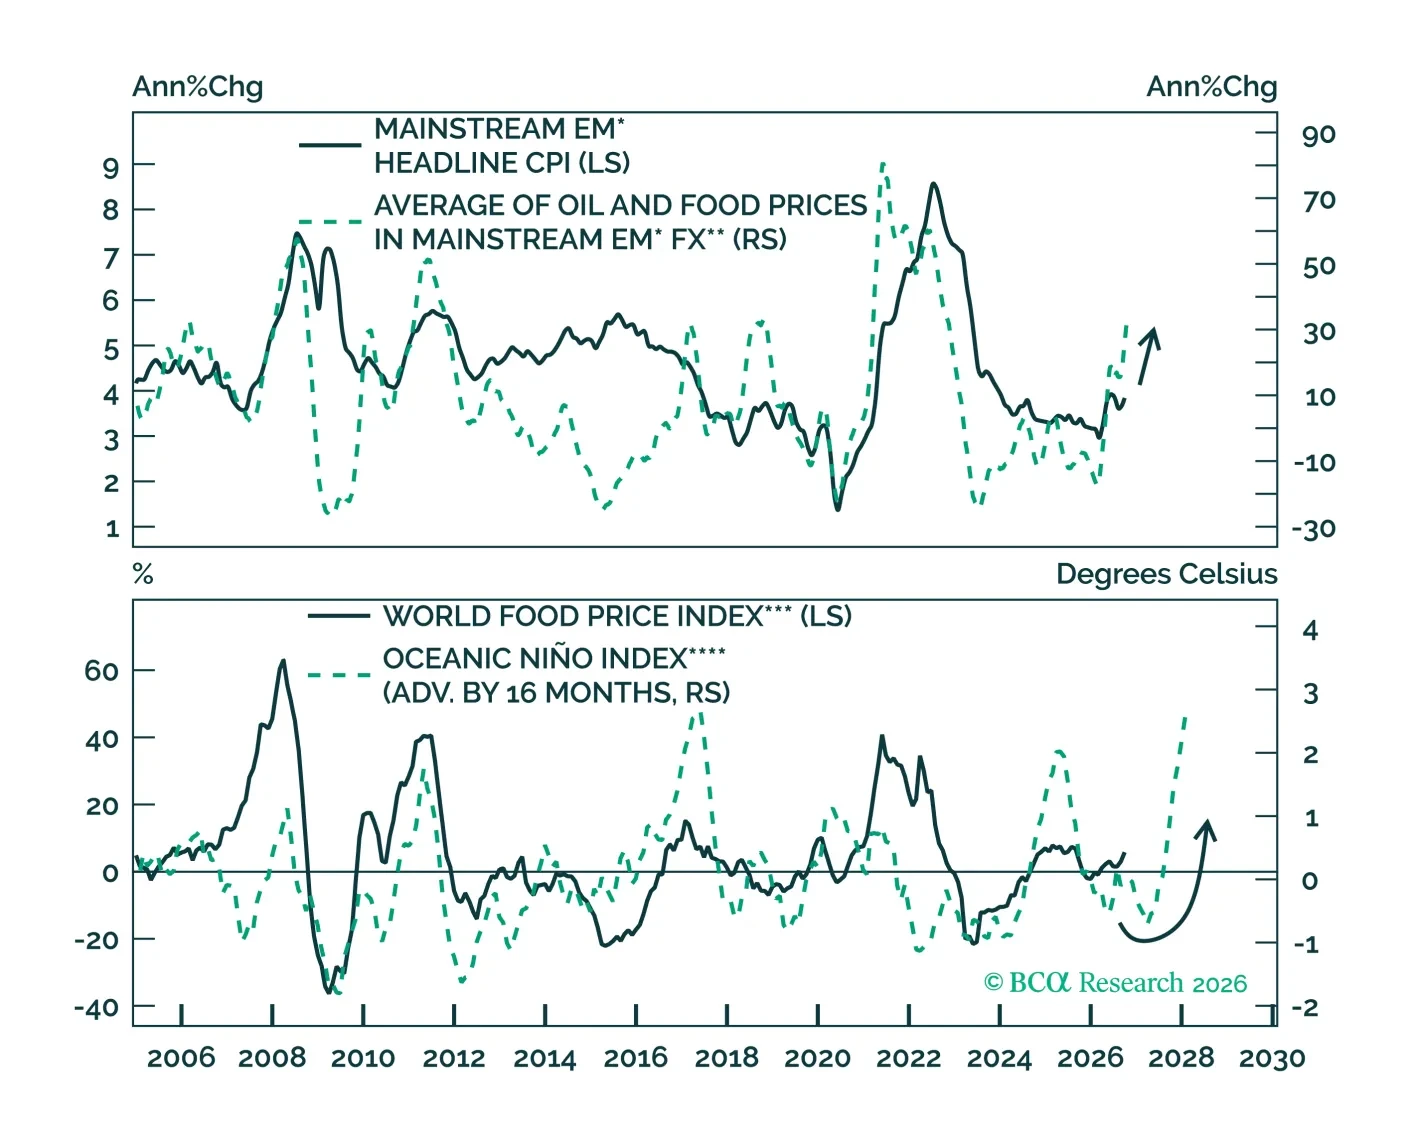
上昇するインフレ、世界的なリスク回避、通貨安により、新興国ローカル債は短期的に乱高下する見込みである。したがって、売りによる下落局面を利用してエクスポージャーを積み増すべきである。なぜなら中期から長期のファンダメンタルズは依然として好ましいからである。
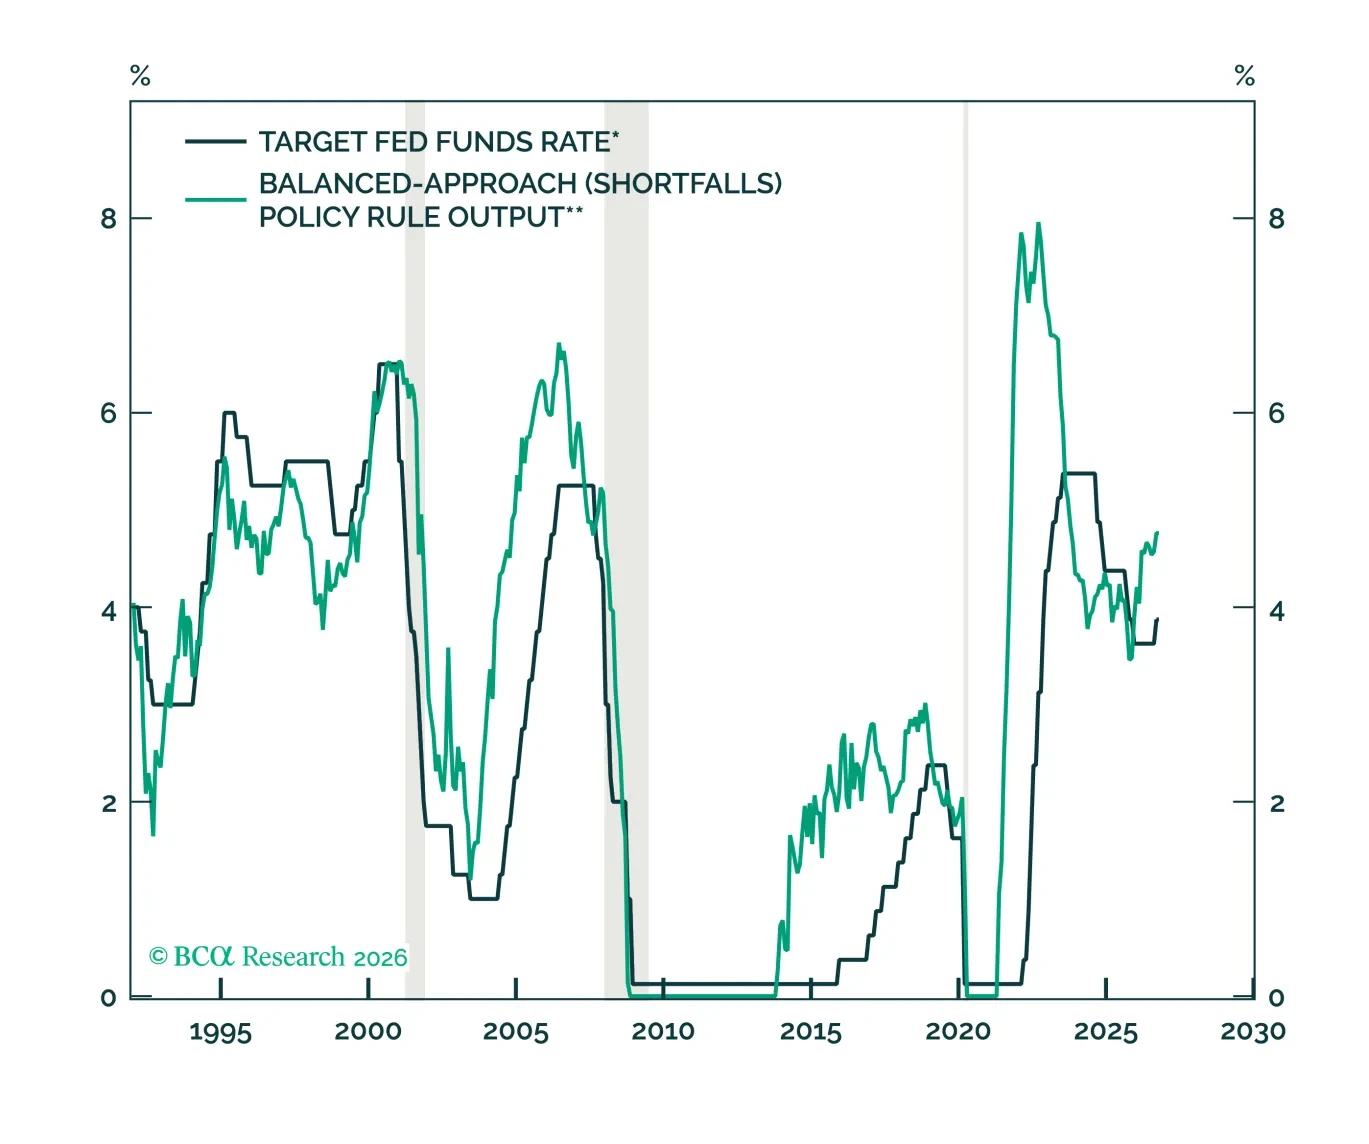
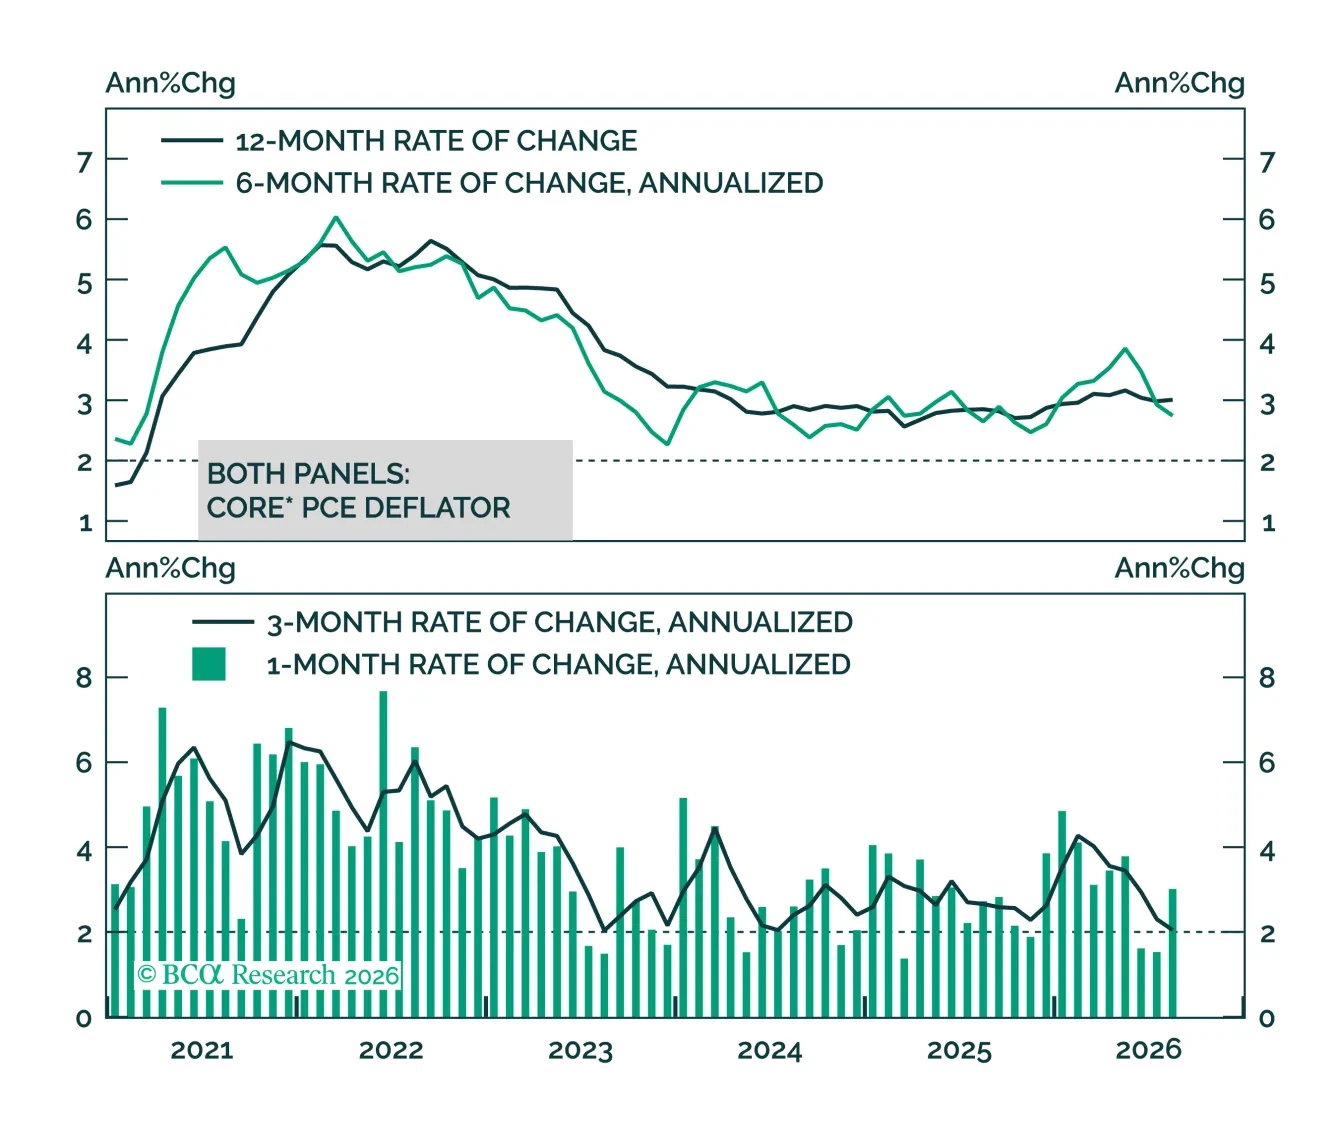
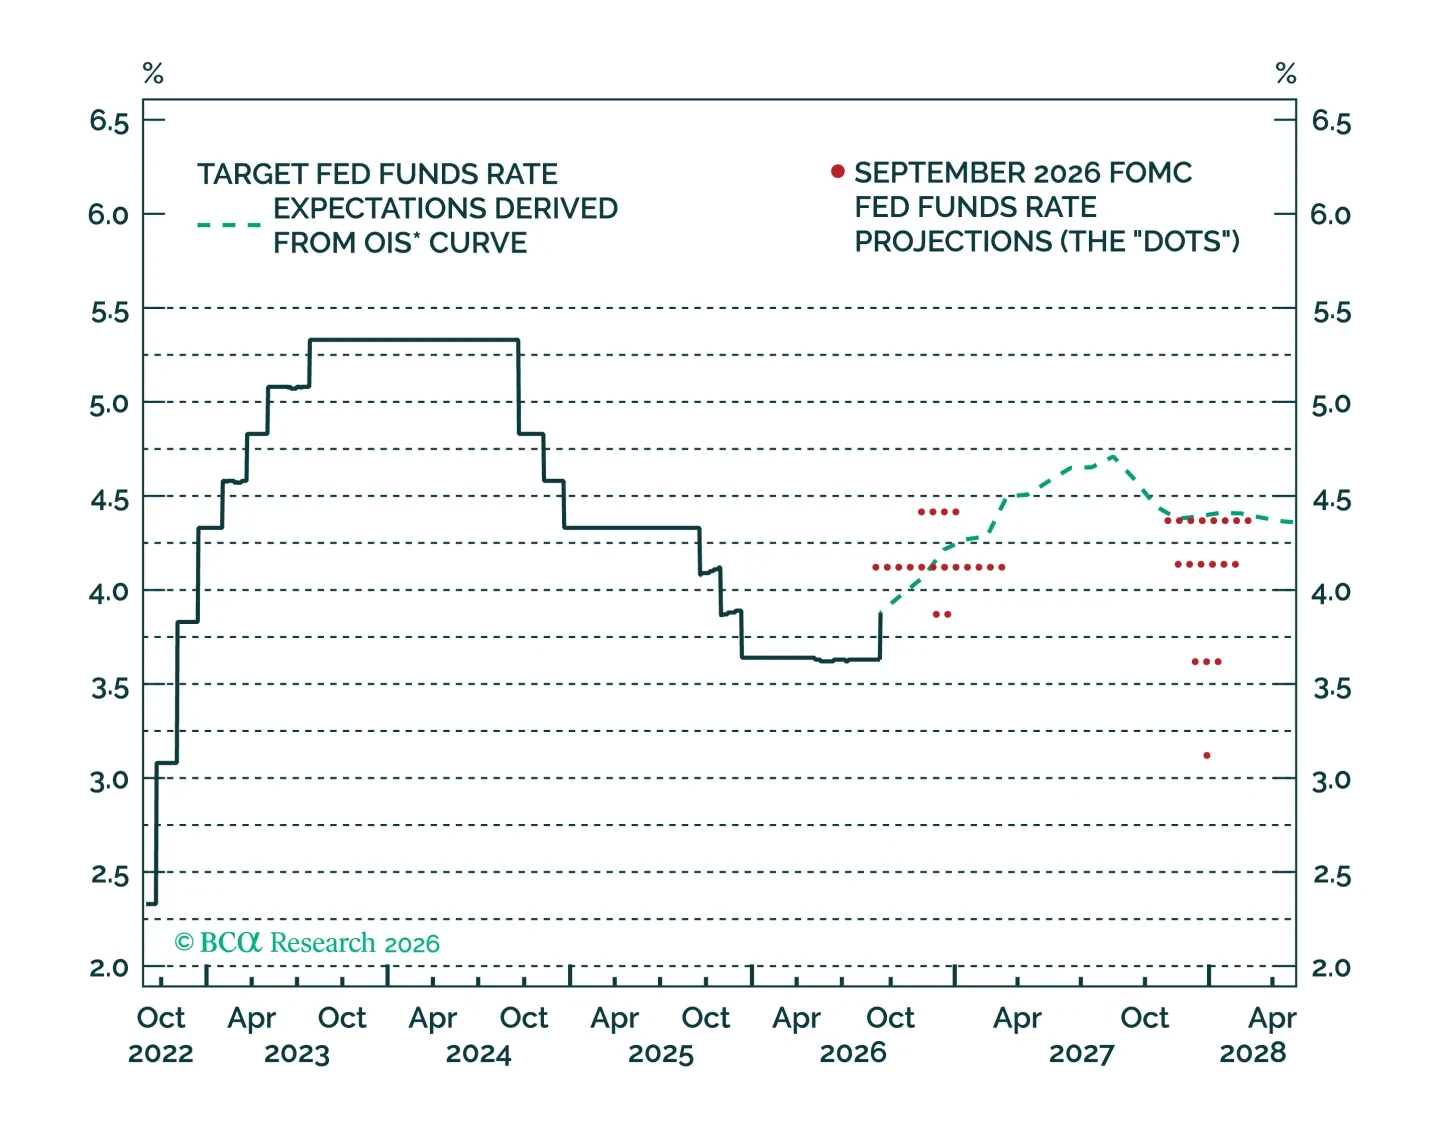
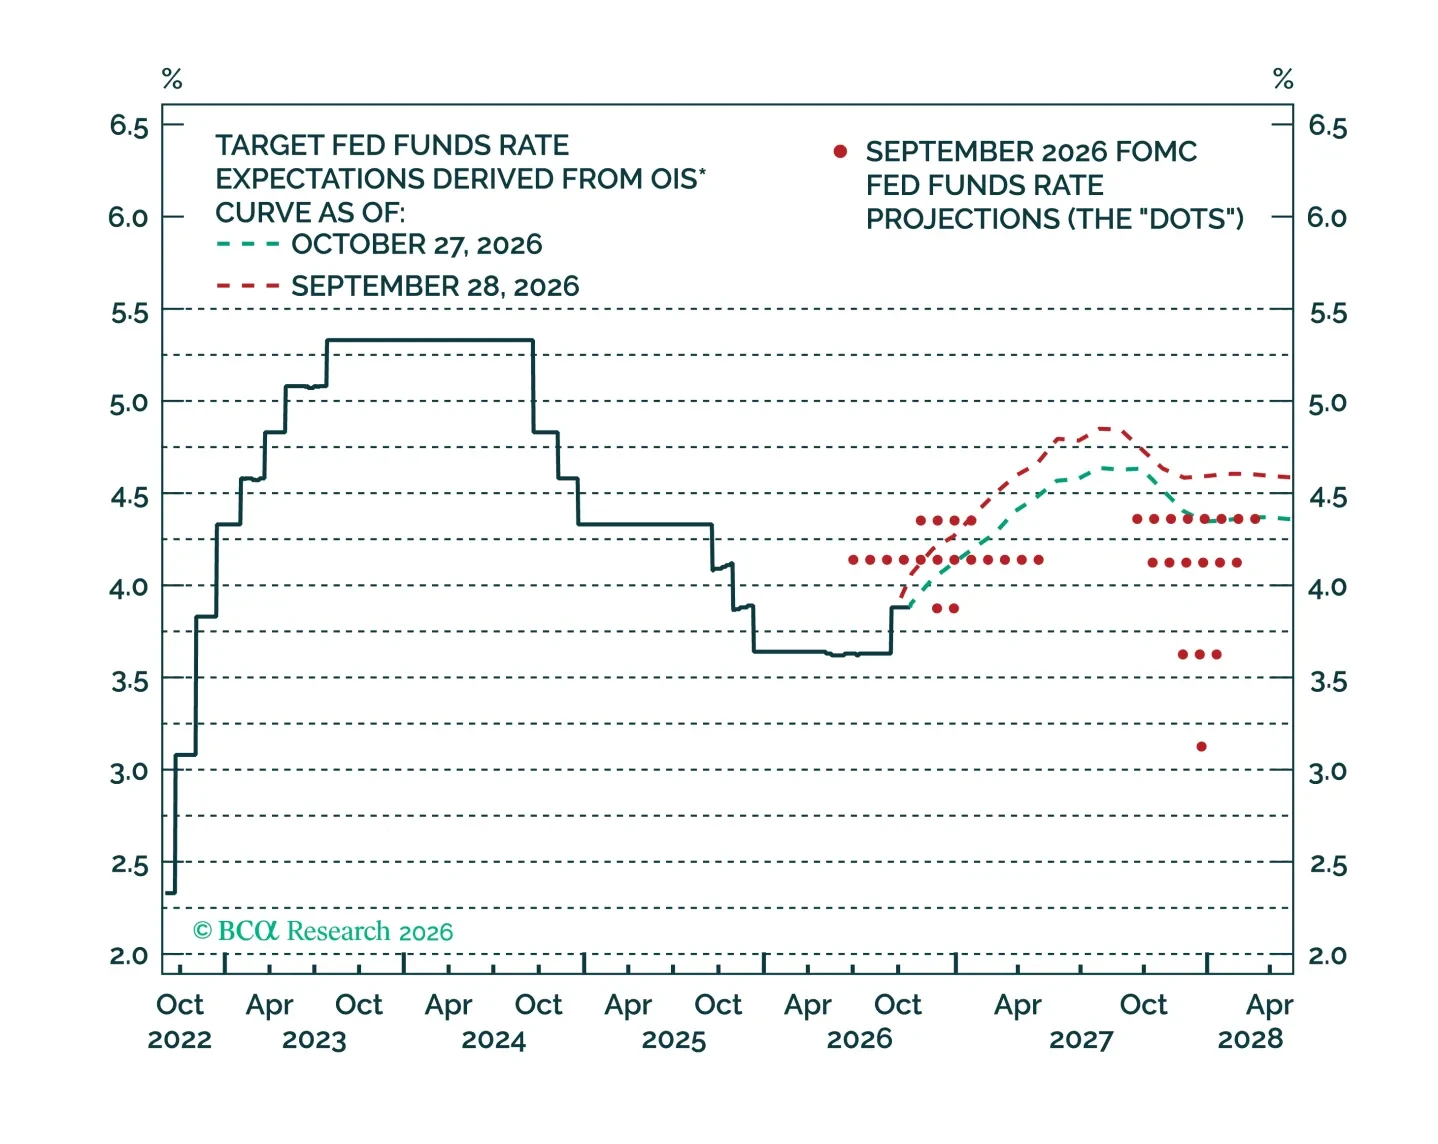
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。
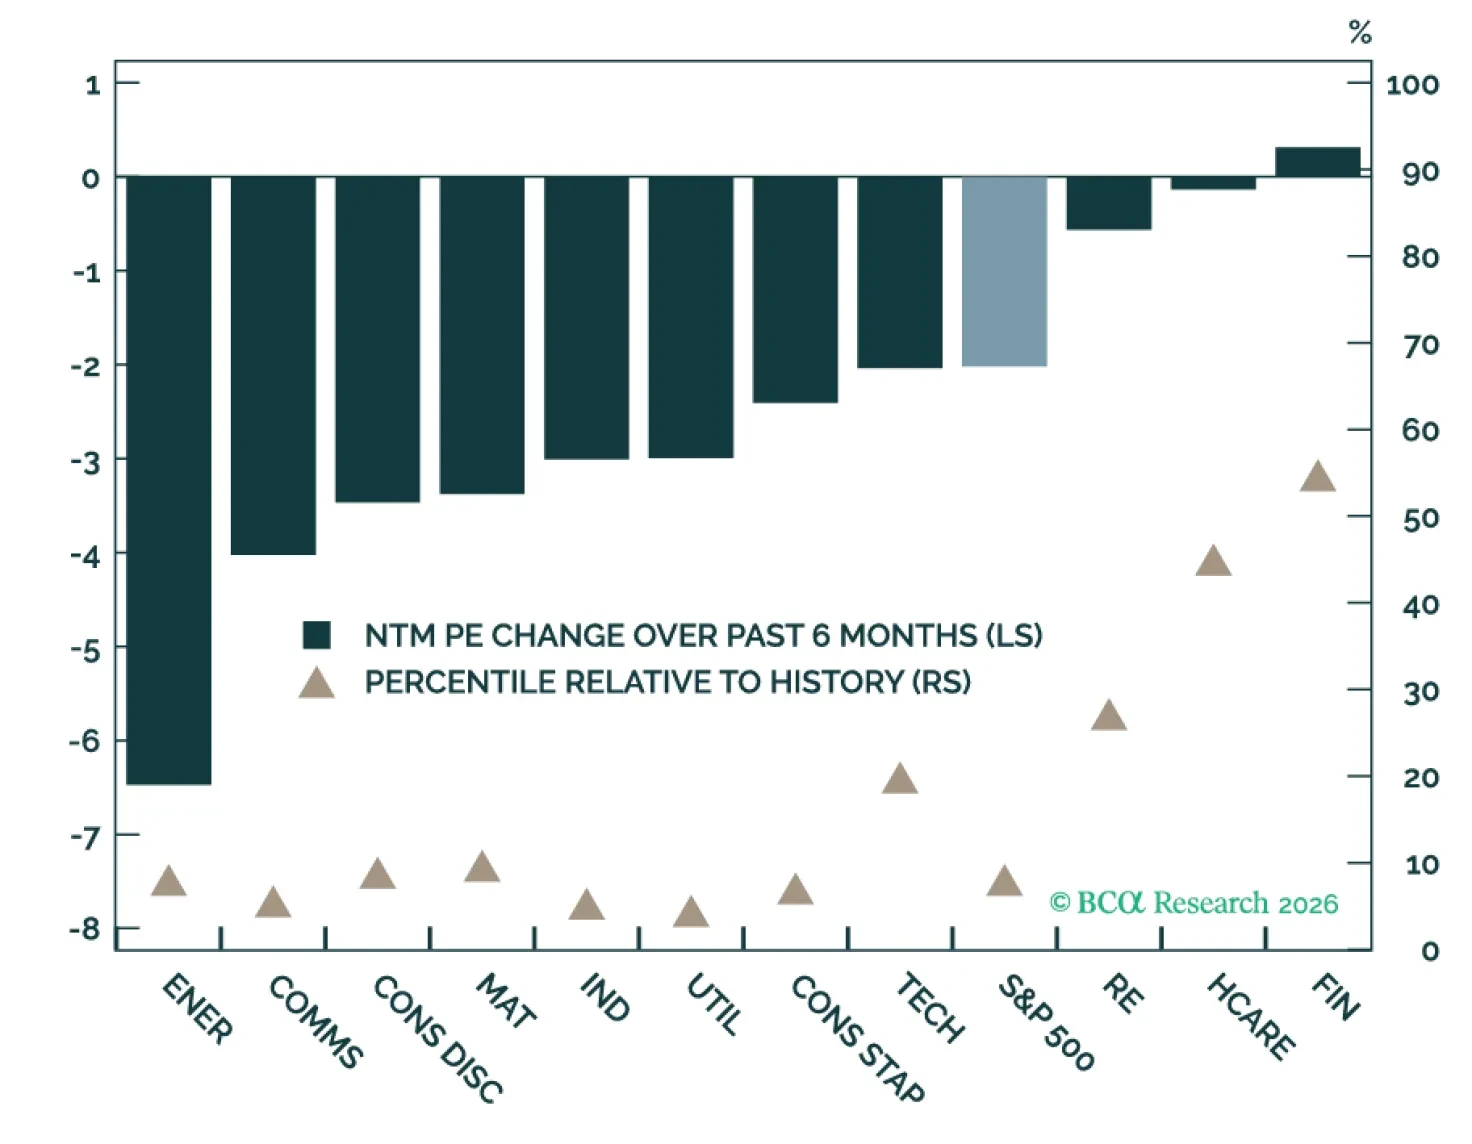
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
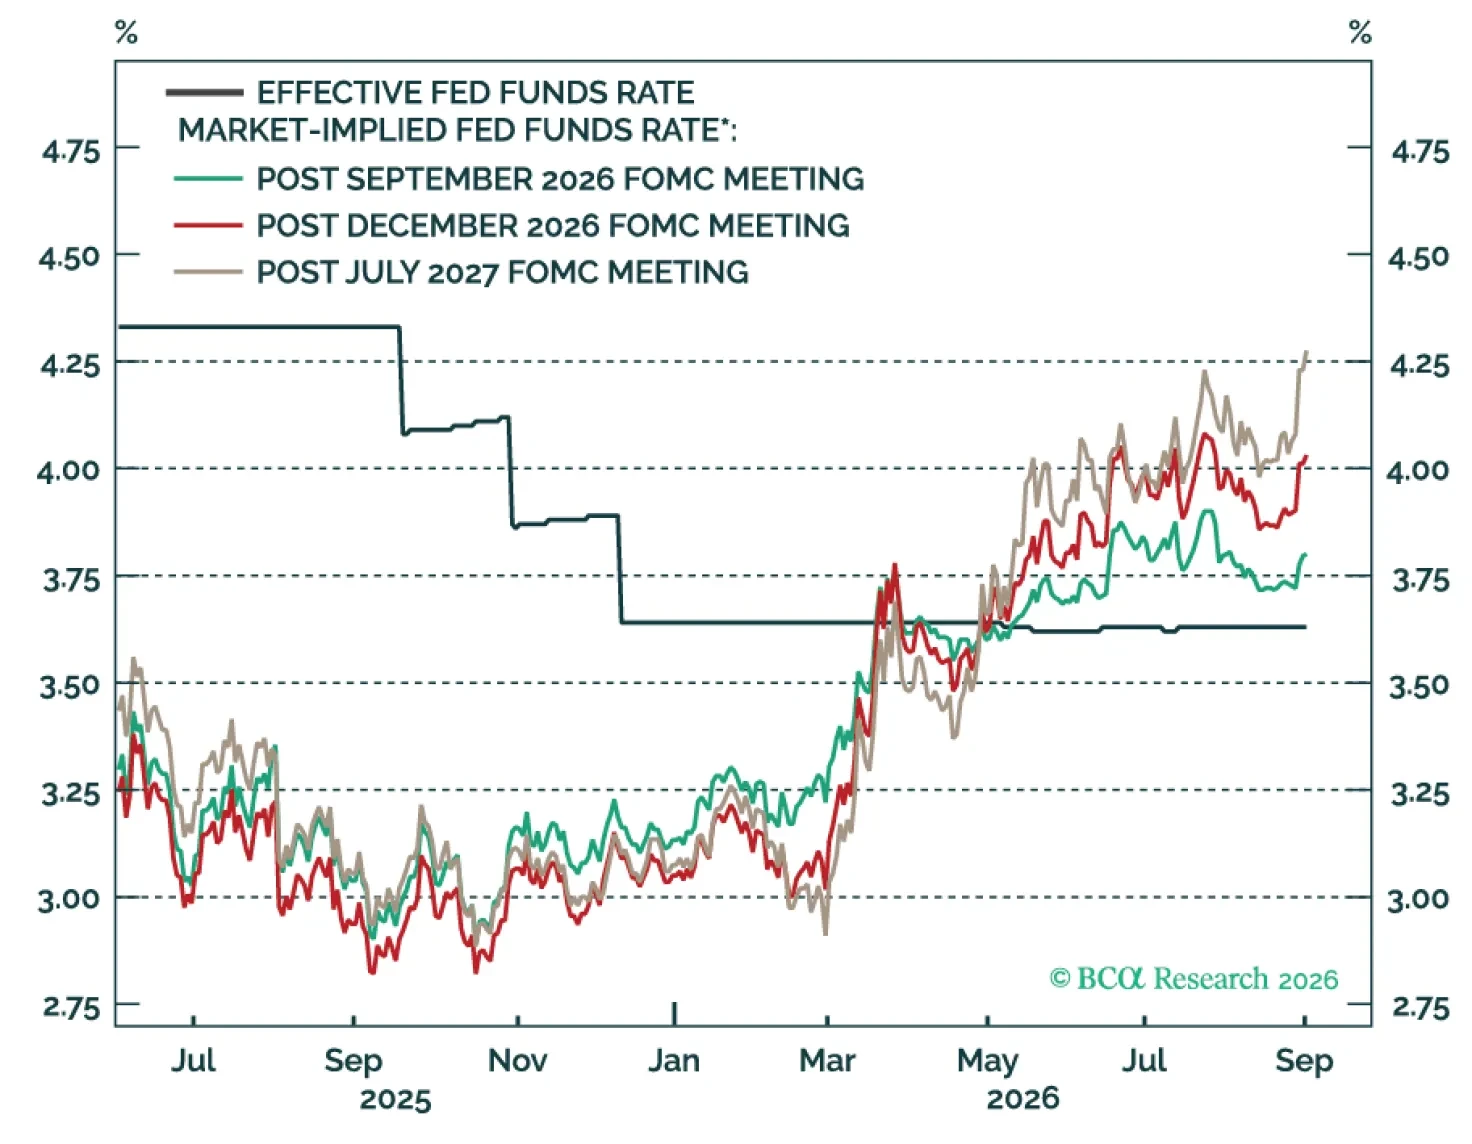
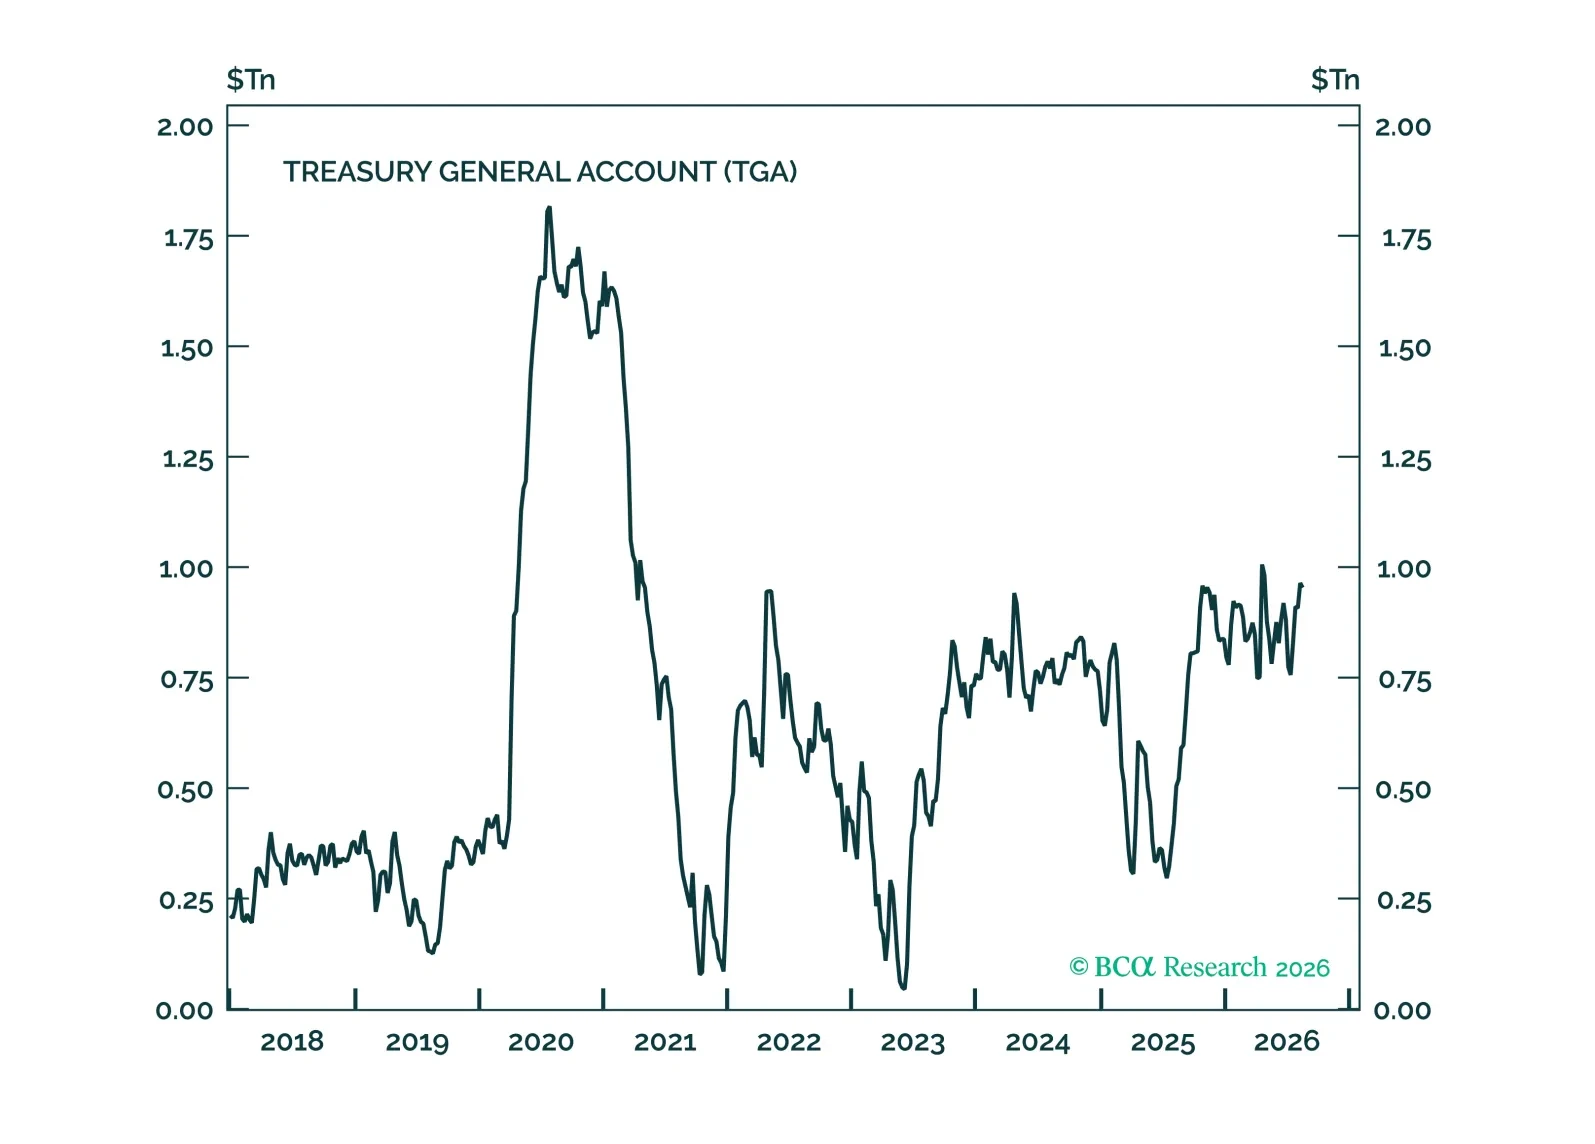
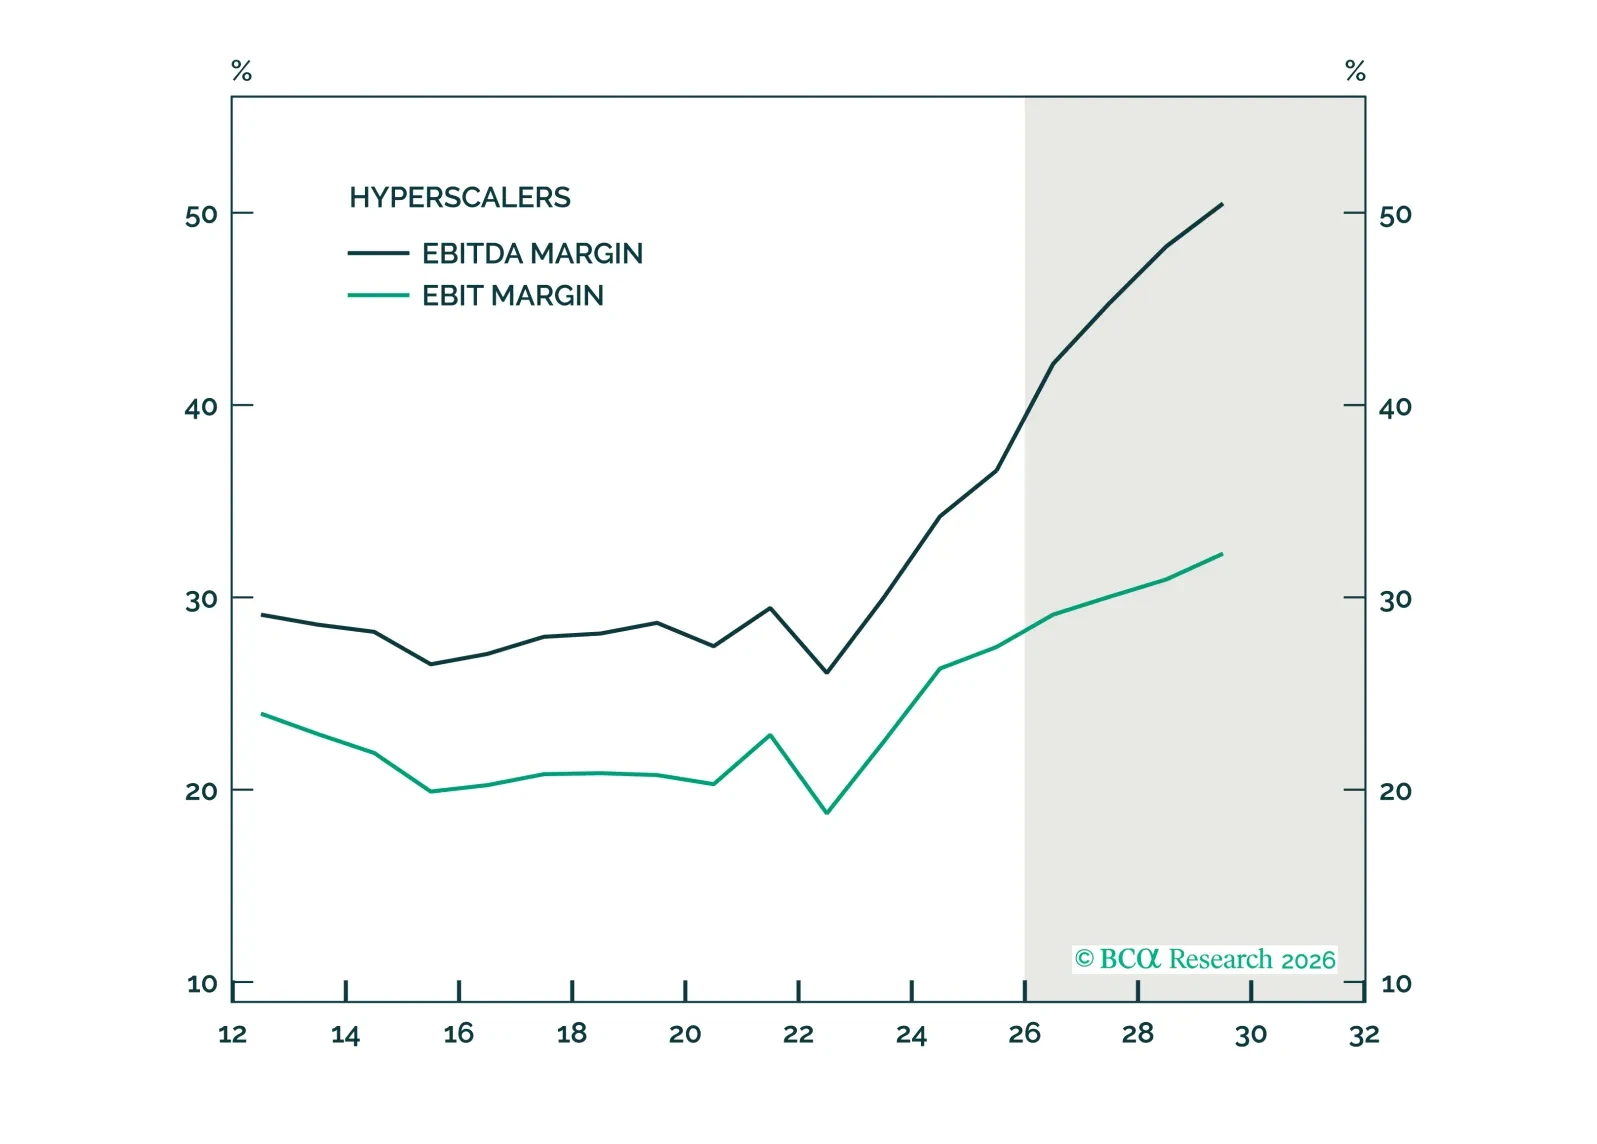
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。