経済
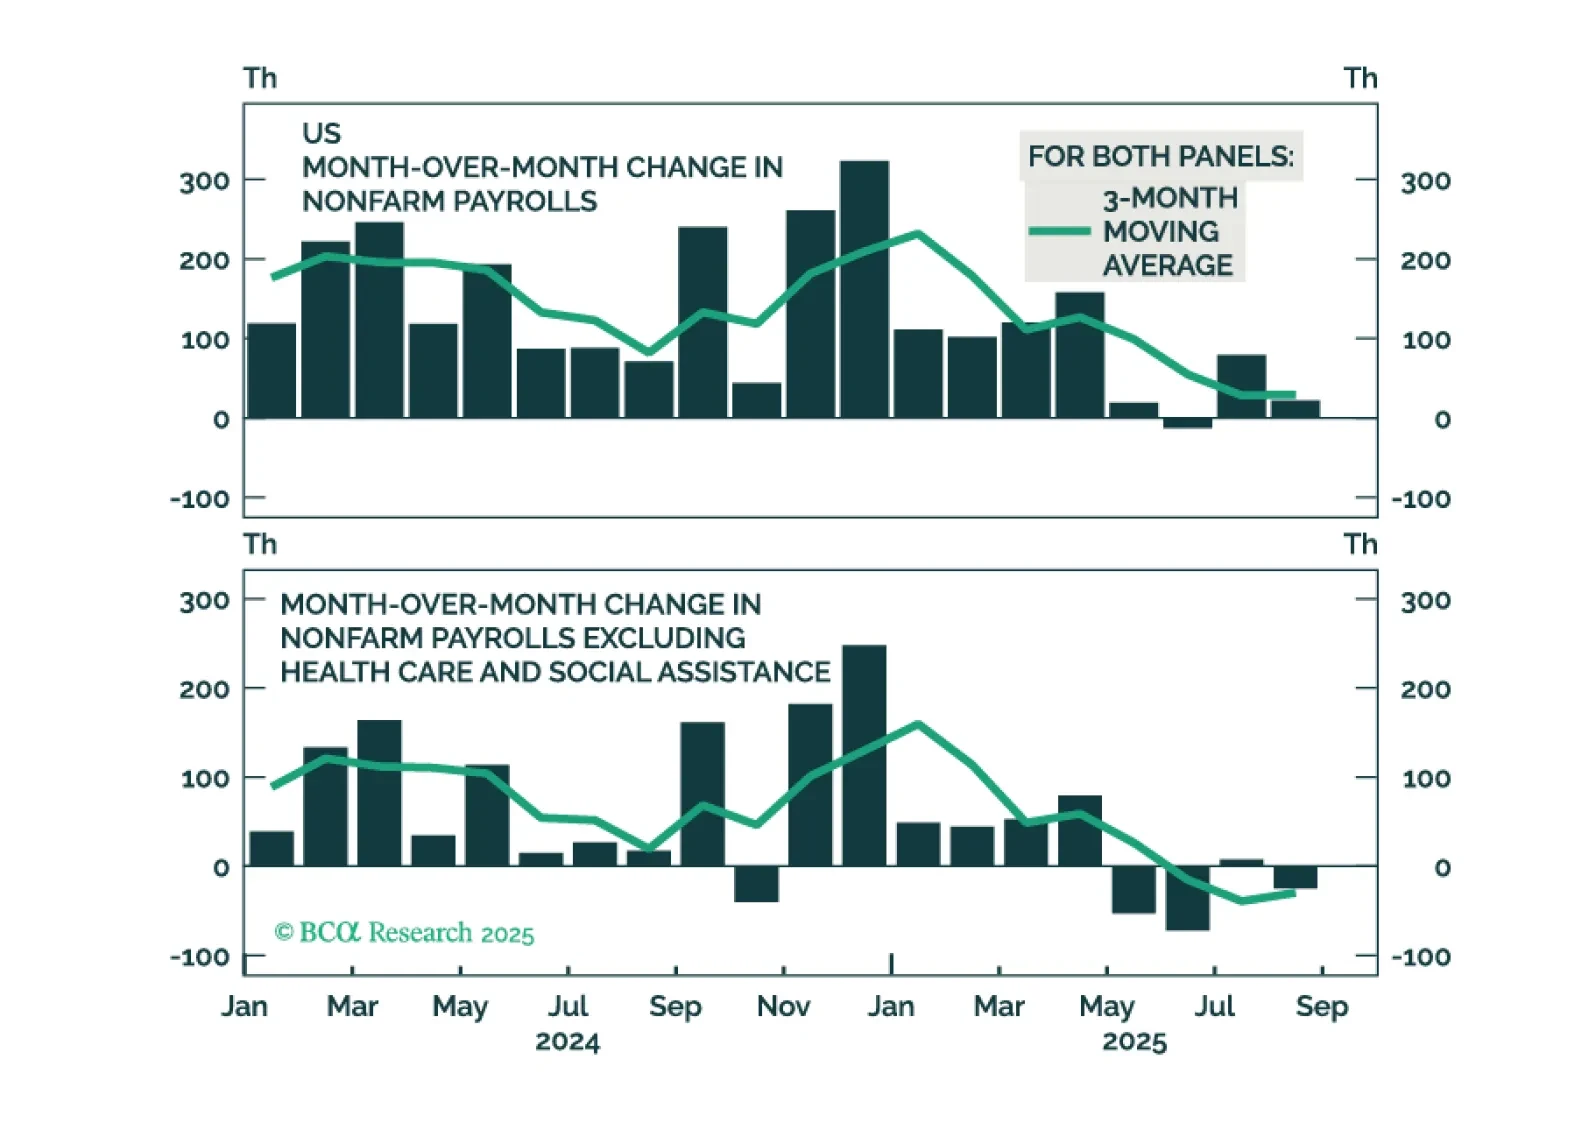
グローバル株式が正確にいつピークに達するかを知ることは不可能ですが、現在、イジェクトボタンの近くに手を置いておく正当な理由となる脆弱性が十分に存在しています。
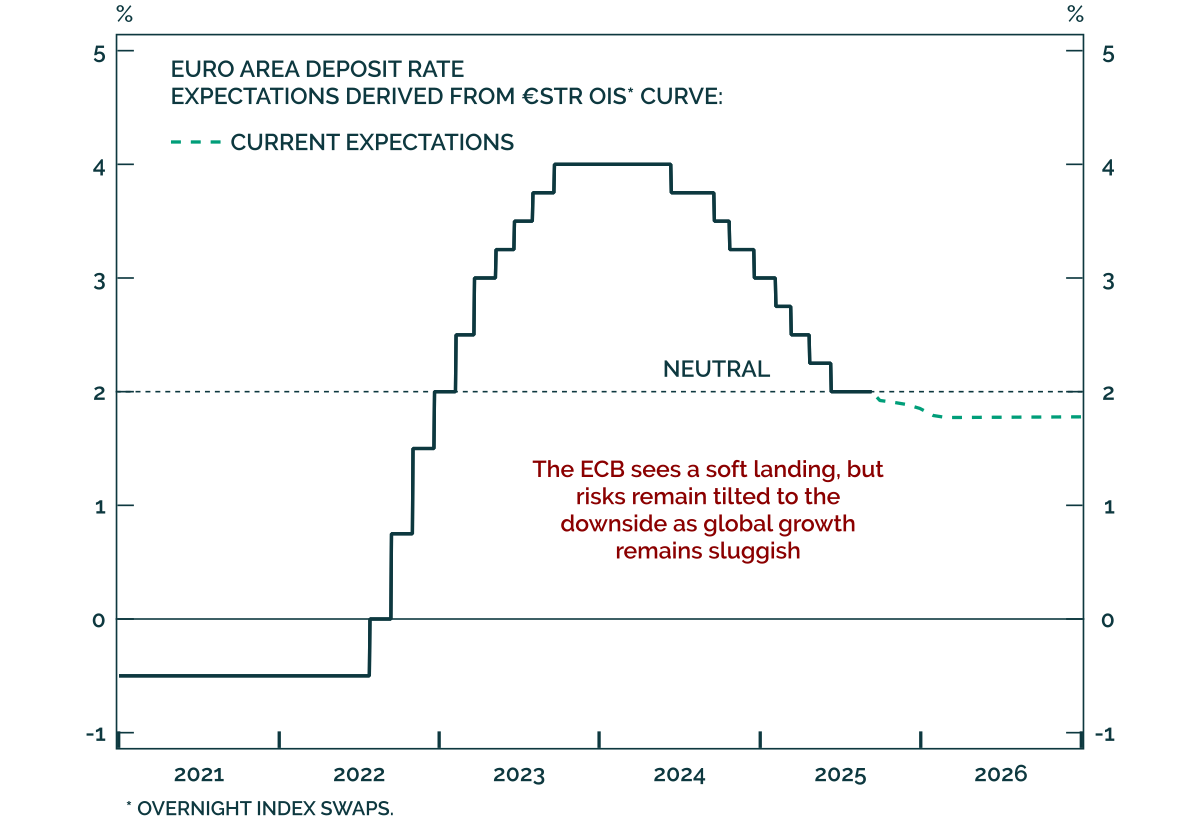
ECBは据え置き、しかしリスクは依然として緩和方向に偏る ECBは据え置き、しかしリスクは依然として緩和方向に偏る ECBは9月に政策を変更せず、データ依存の姿勢を繰り返し、緩和の緊急性はないと示しました。市場はほとんど反応せず、完全に織り込まれた決定と一致しています。理事会はソフトランディングに自信を持っており、12月の利下げは考えにくいものの、金利には下方へのリスクが傾いています。…
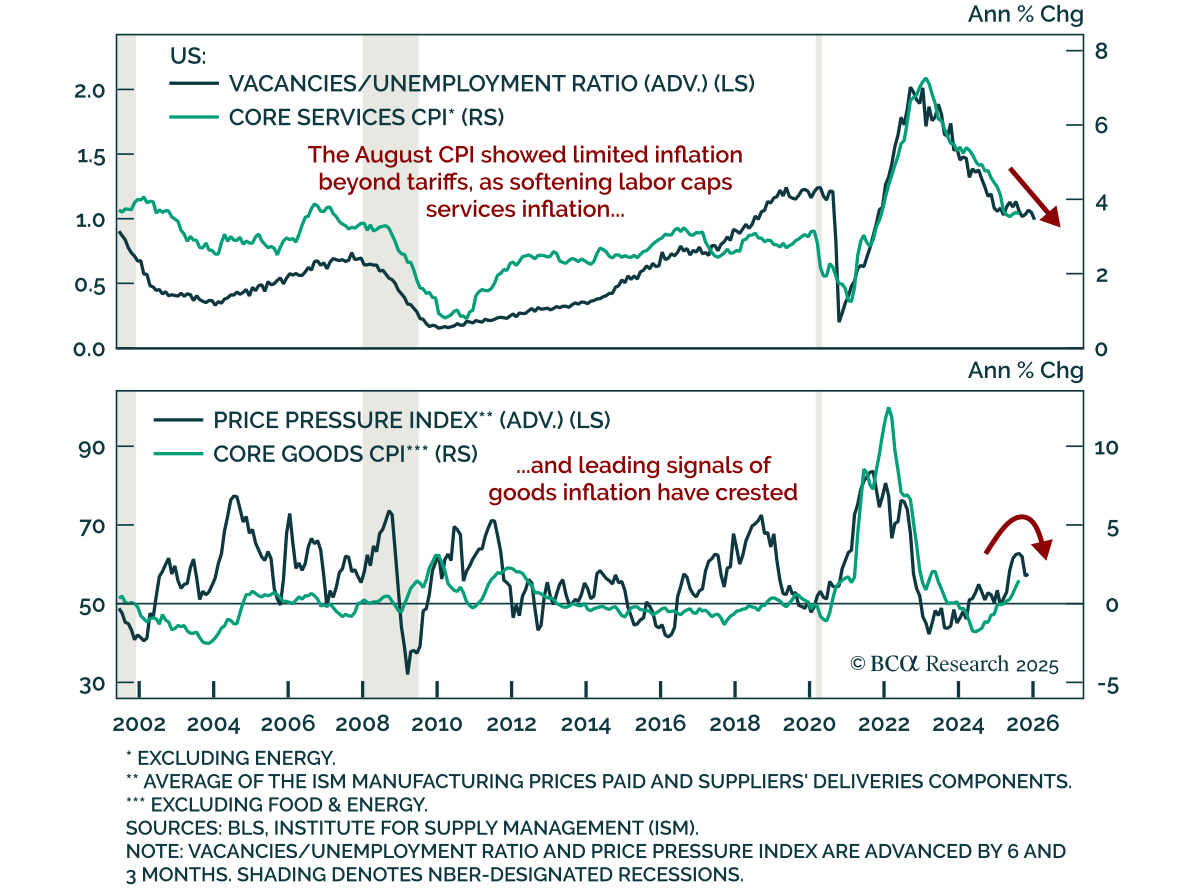
8月の米国CPI、関税以外では限定的なインフレを示す 8月の米国CPI、関税以外では限定的なインフレを示す 8月の米国CPIは予想通りで、FRBの緩和方針と長期債投資の立場を強化しました。ヘッドラインCPIは前月比0.4%上昇(前年比2.9%)、コアは前月比0.3%(前年比3.1%)を維持しました。コア財のインフレ率は前年比1.1%から1.5%に上昇した一方、サービスはほぼ変わらず3.6%でした。このレポートは、関税の影響が依然として主なインフレの原因であり、広範な過熱の兆候はほとんどないことを示しています。…
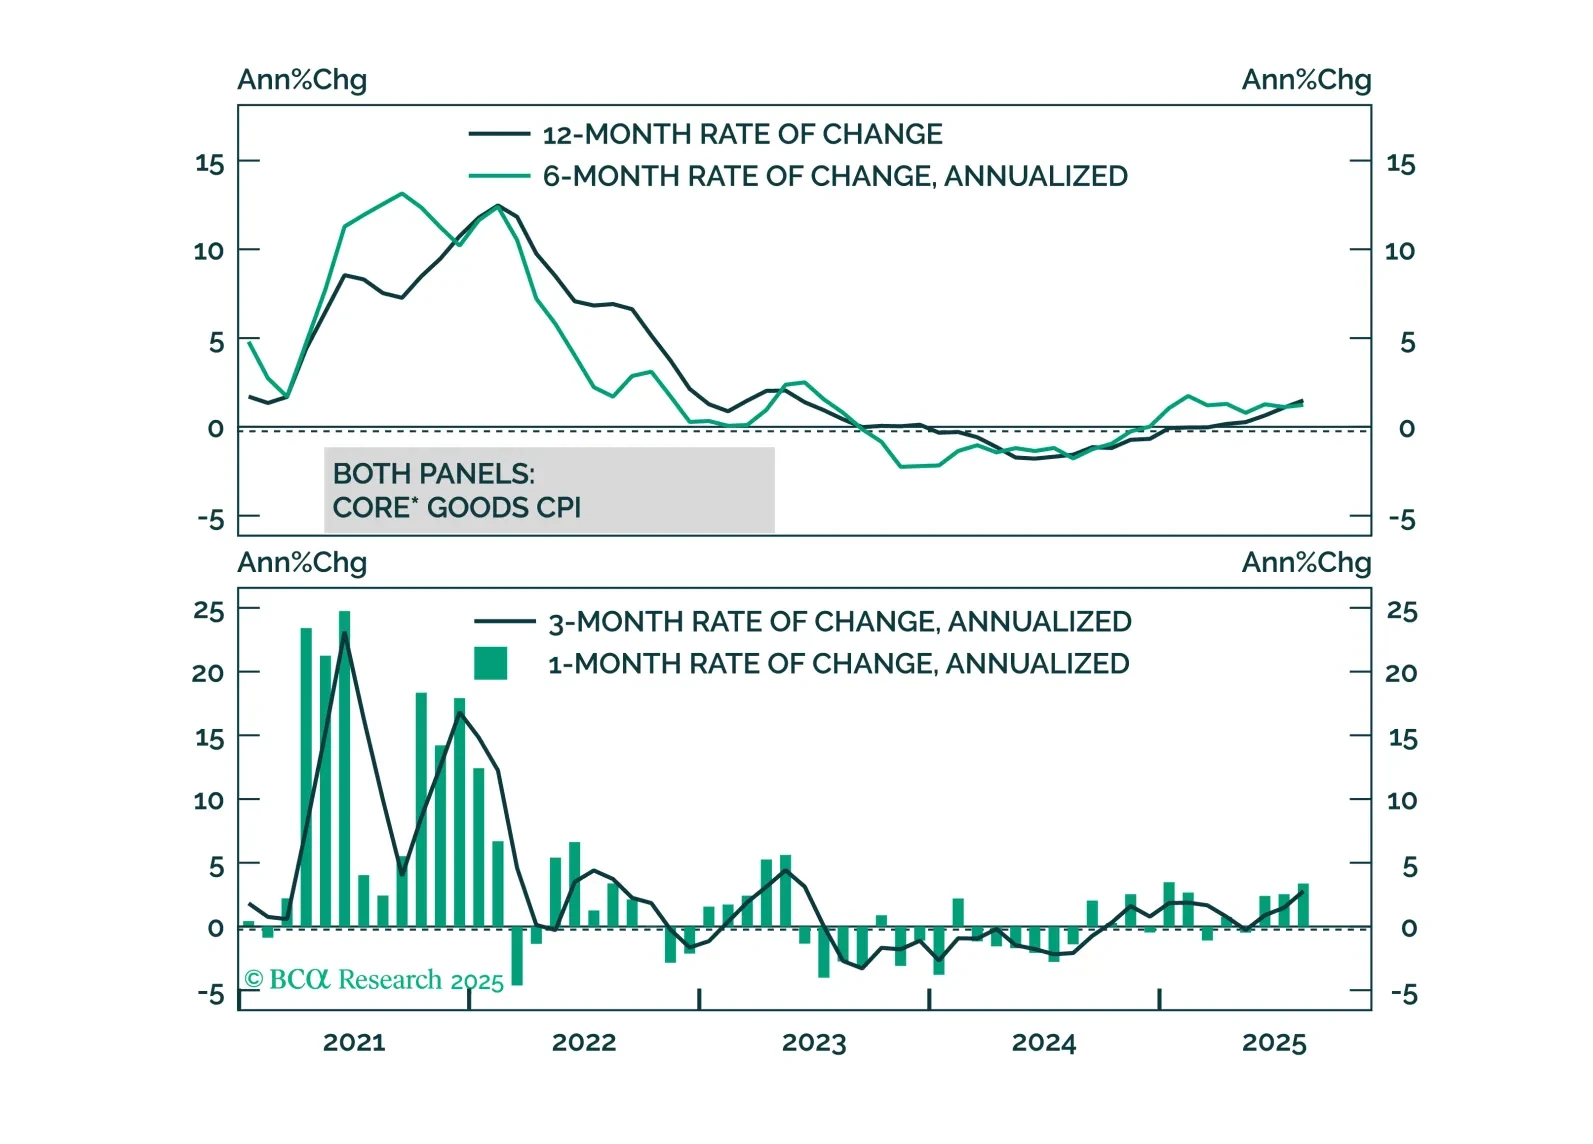
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。
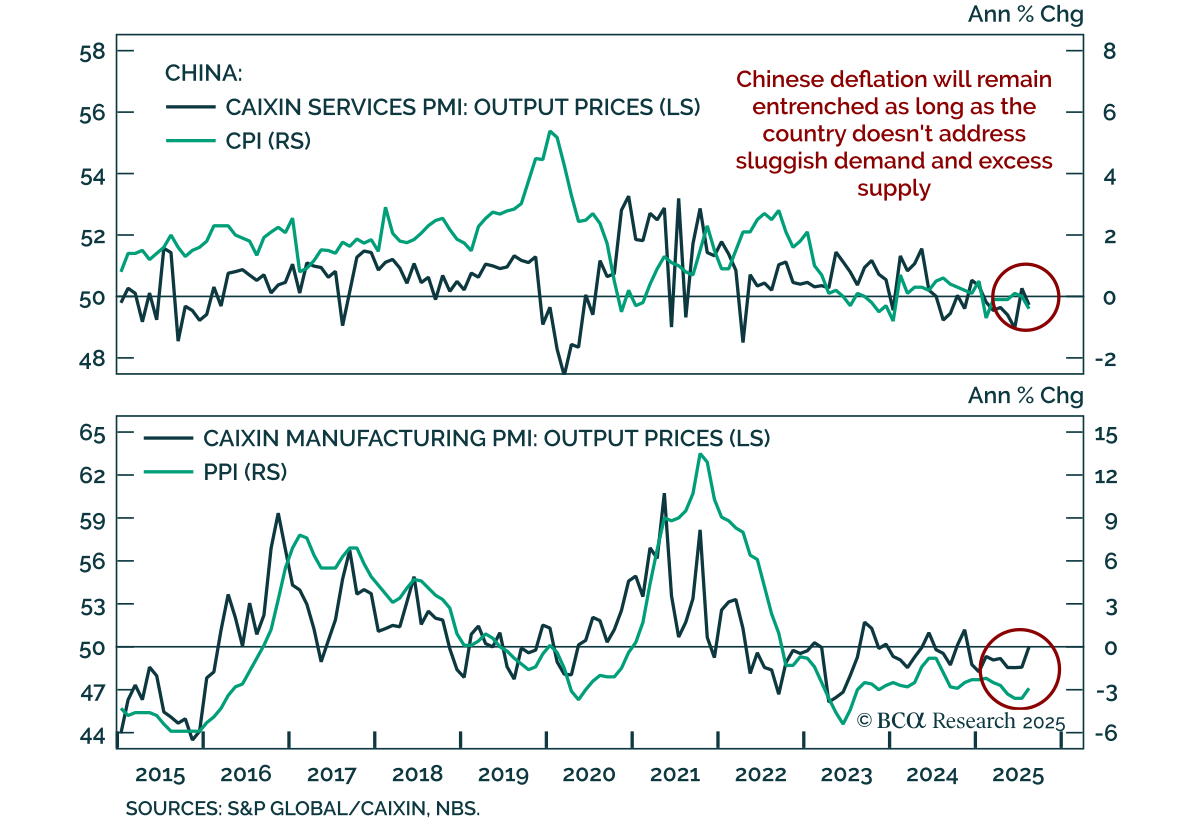
中国:弱いインフレ、刺激策の効果は限定的 中国:弱いインフレ、刺激策の効果は限定的 中国の8月のインフレデータは、デフレが根強いことを確認し、潜在的な刺激策を前に国内債券のオーバーウェイトと内国の小型・中型株対大型株の戦術的ロングを強化しています。 生産者物価指数は前年比で2.9%低下し、7月の-3.6%からは緩和されたものの依然としてマイナスであり、消費者物価指数も前年同月比0.4%低下し、前月の横ばい状態から変化しました。需要の弱さと過剰生産能力が主な要因として続いています。…
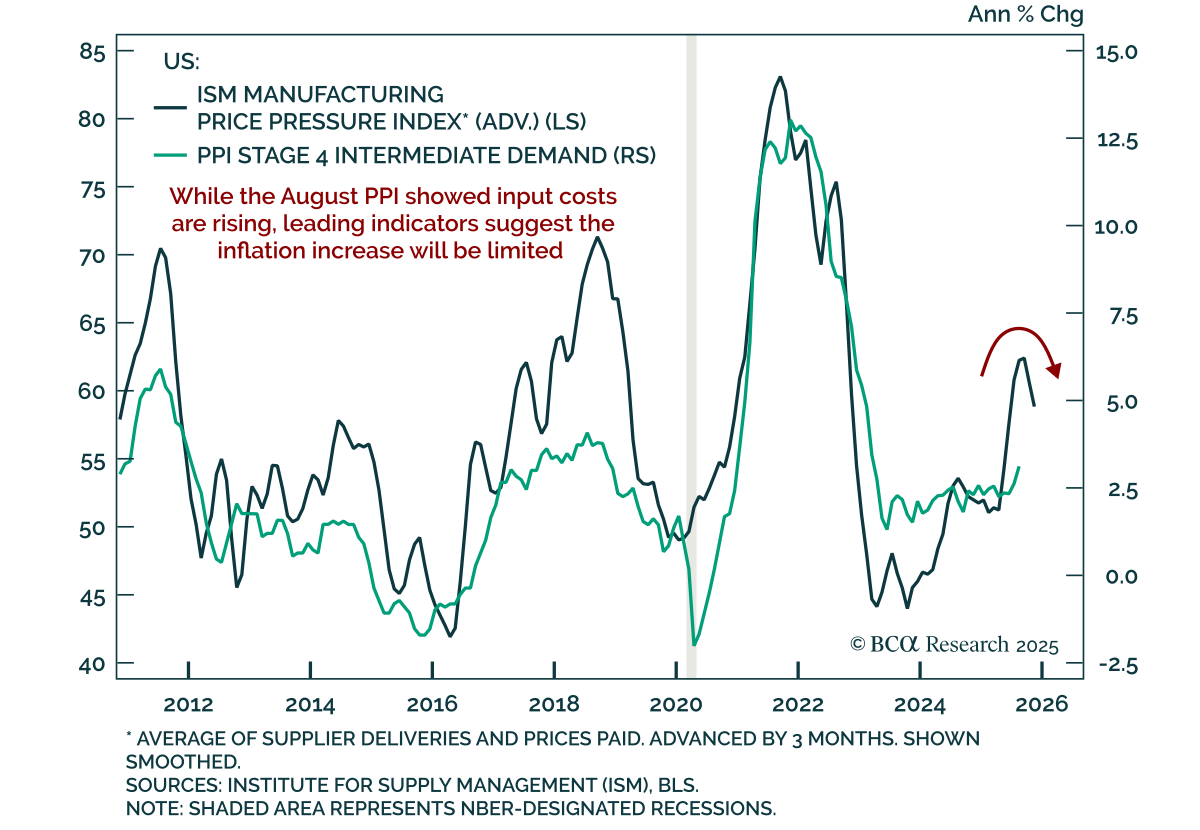
より低調な米国PPI、9月の利下げの根拠を強化 より低調な米国PPI、9月の利下げの根拠を強化 8月の生産者物価指数(PPI)のインフレーションは緩和され、FRBの緩和策と長期デュレーションのスティープナーを支持する内容となりました。…
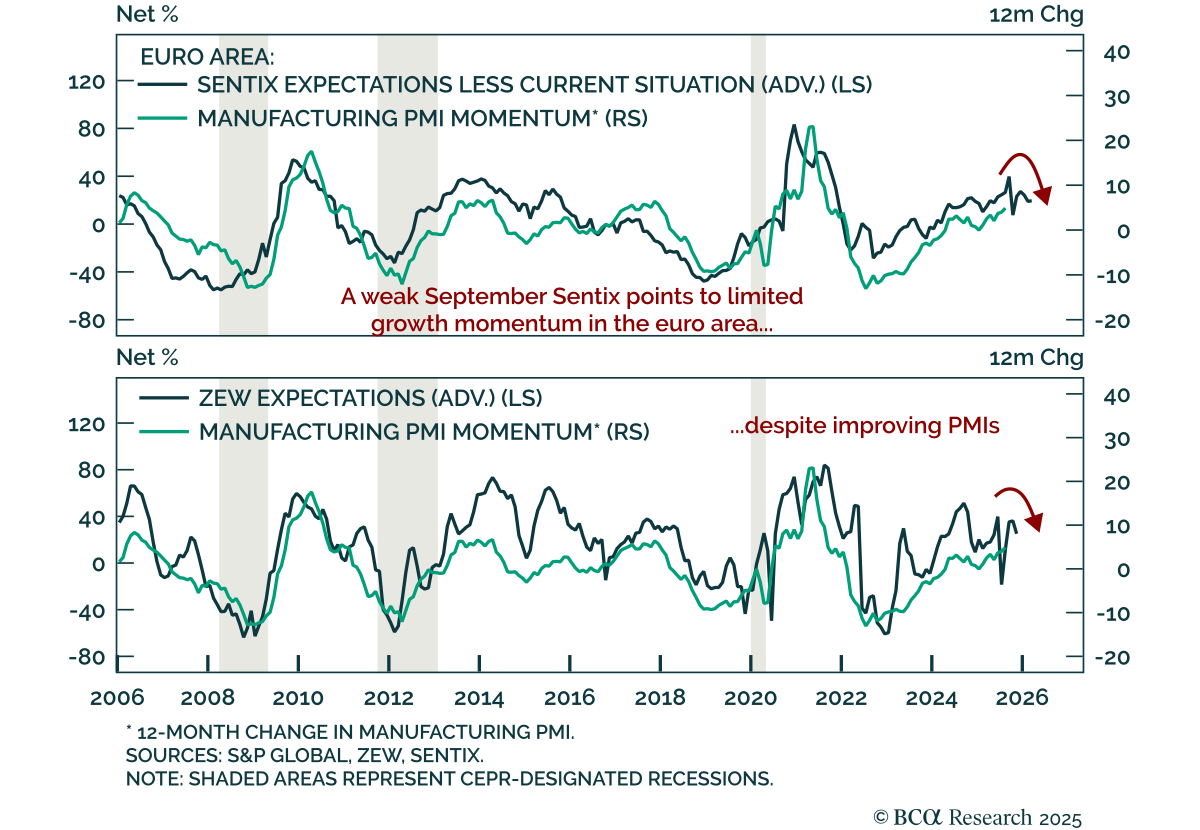
9月のヨーロッパの景況感がさらに悪化 9月のヨーロッパの景況感がさらに悪化 ヨーロッパのセンチメントは弱まり続けており、アメリカがヨーロッパに対して戦術的に優位であるケースを強化しています。 9月のSentix投資家信頼感指数は-3.7から-9.2に下落し、増加の予想に反し、8月の悪化が逆転しない可能性を示唆しています。8月の欧州委員会経済センチメント指数も下落し、長期的な平均を下回り、消費者とサービス部門の信頼感が悪化した一方で、産業信頼感はわずかに改善したものの依然としてマイナス圏にとどまっています。…
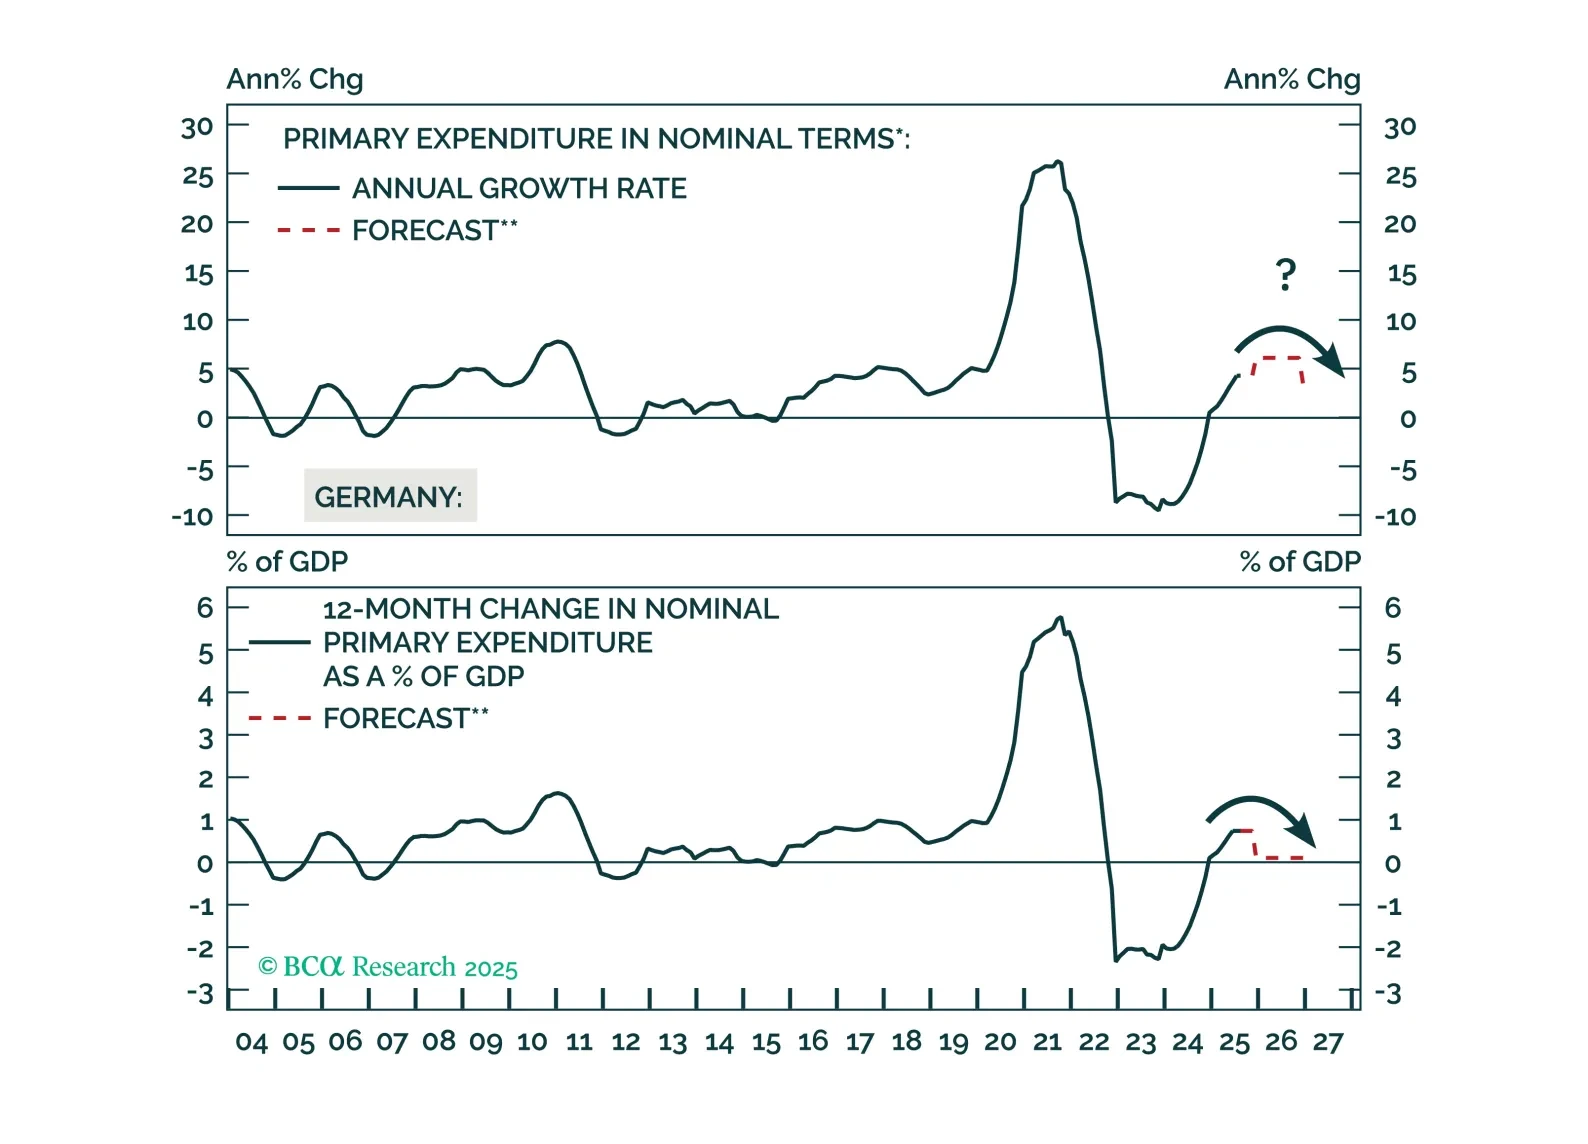
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
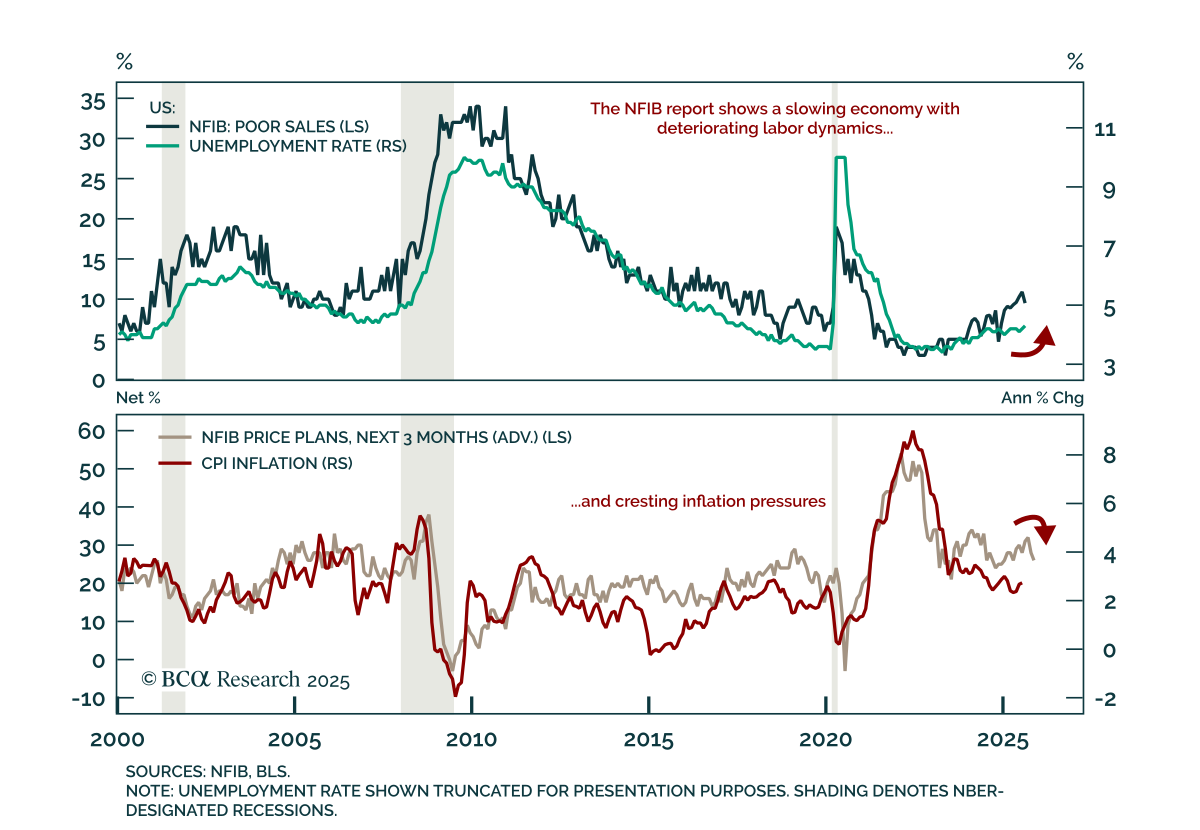
中小企業の信頼感が改善するも成長は依然として脆弱 中小企業の信頼感が改善するも成長は依然として脆弱 8月のNFIB調査は、デフレの兆候と低い雇用の中で脆弱な米国経済を示しており、防御的スタンスを支持しています。…