経済
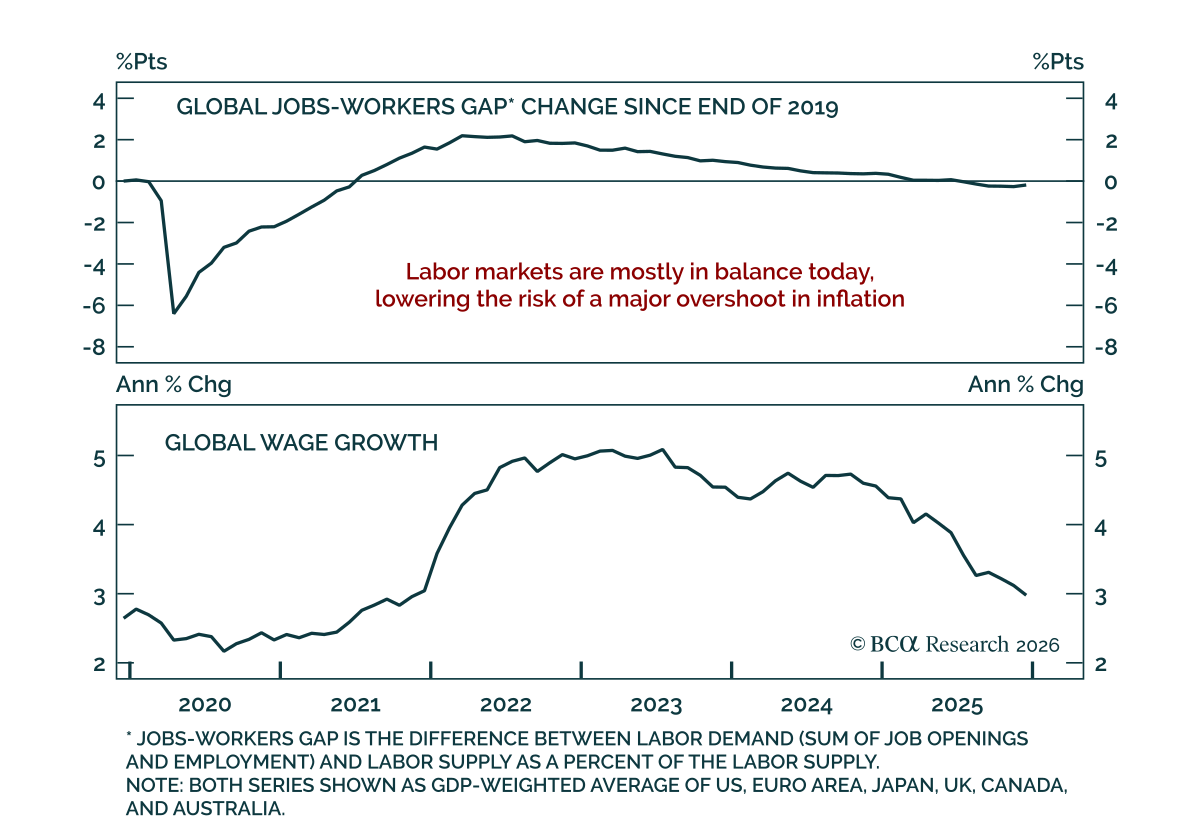
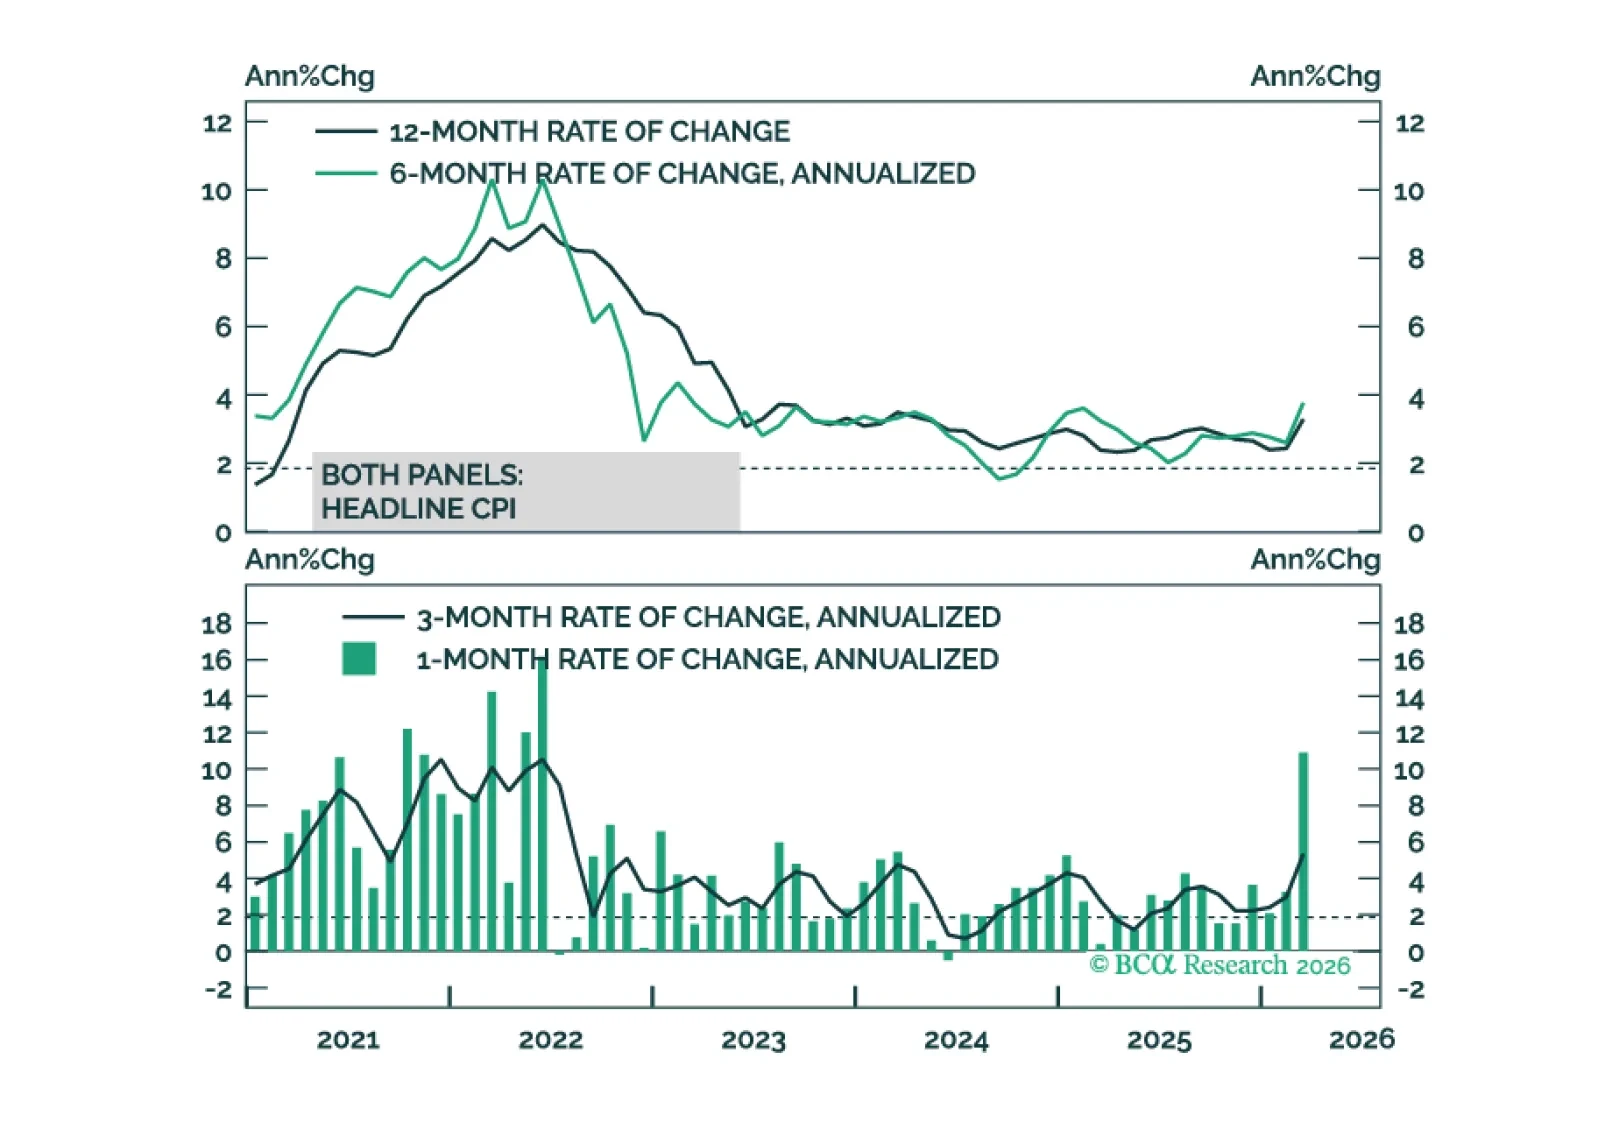
当社の グローバル・インベストメント・ストラテジストは石油ショックのインフレへの影響を短期的なものと見ています。短期的にはエネルギー価格の波及でヘッドラインインフレは上昇しますが、労働市場の余剰感と賃金成長の減速により、インフレ期待のアンカーが外れるリスクは低く抑えられます。名目賃金が再び加速しない限り、価格上昇は実質所得を圧迫し、裁量的支出に重しをかけるだけです。…

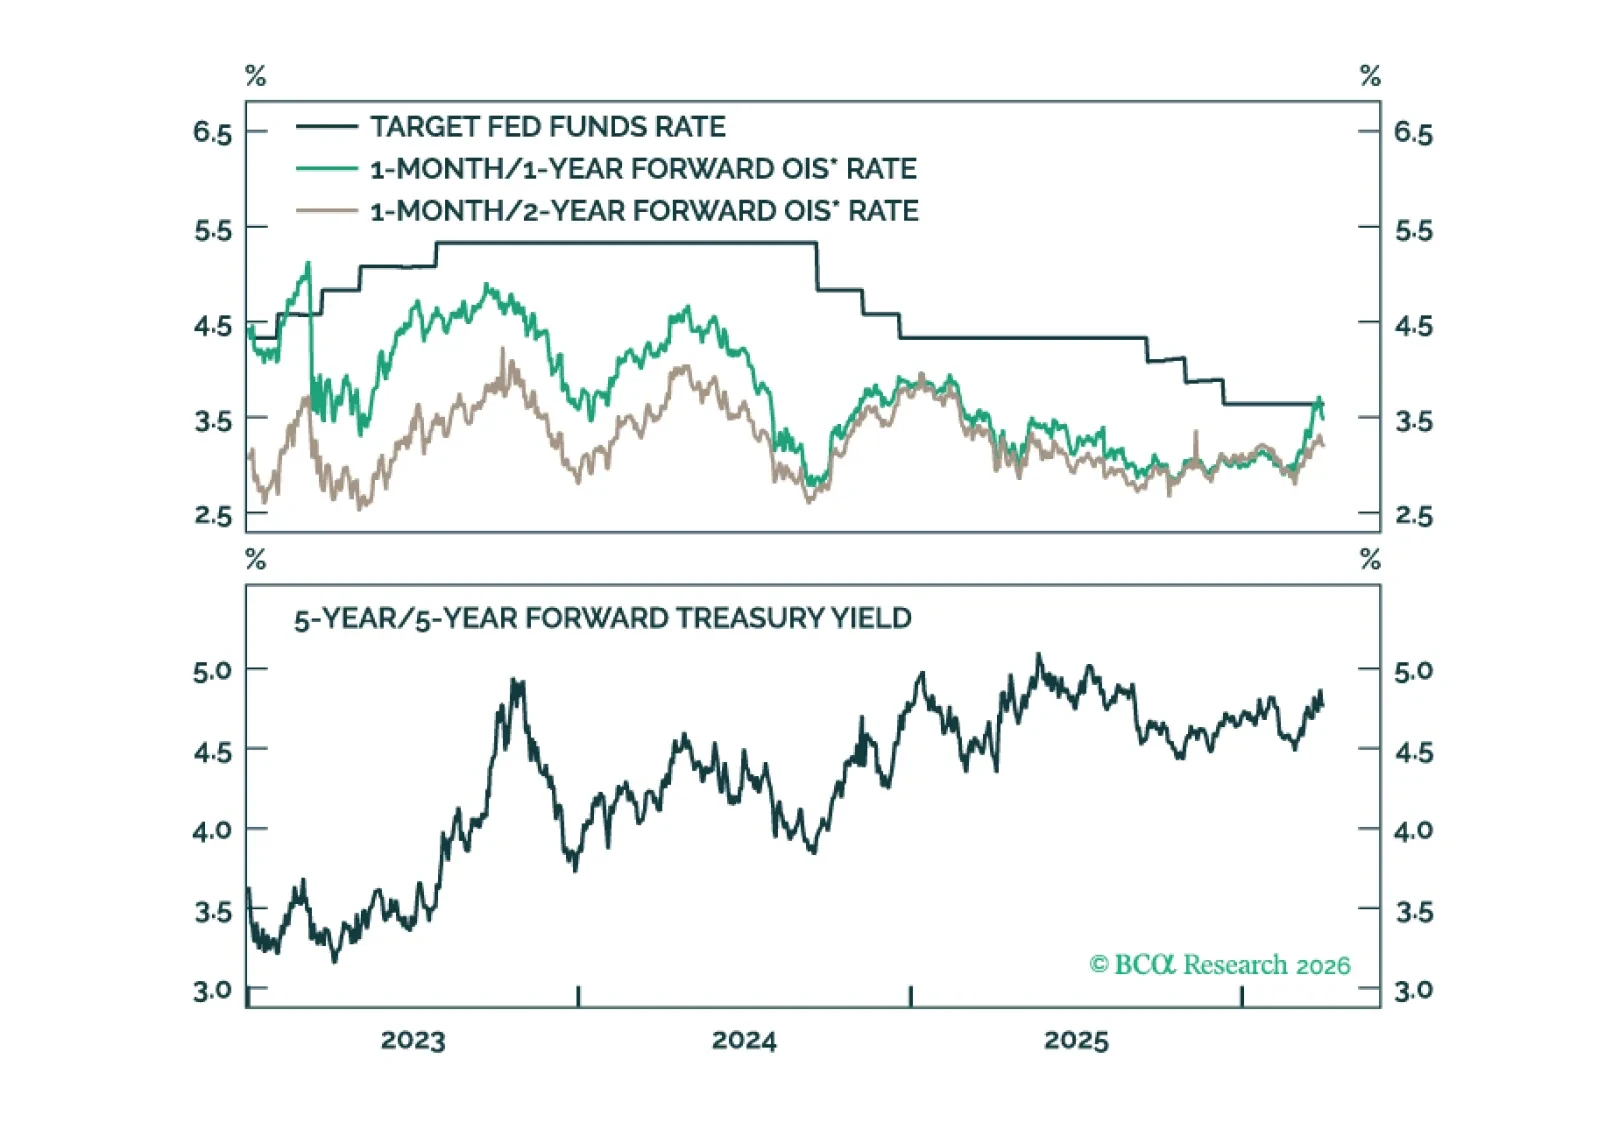
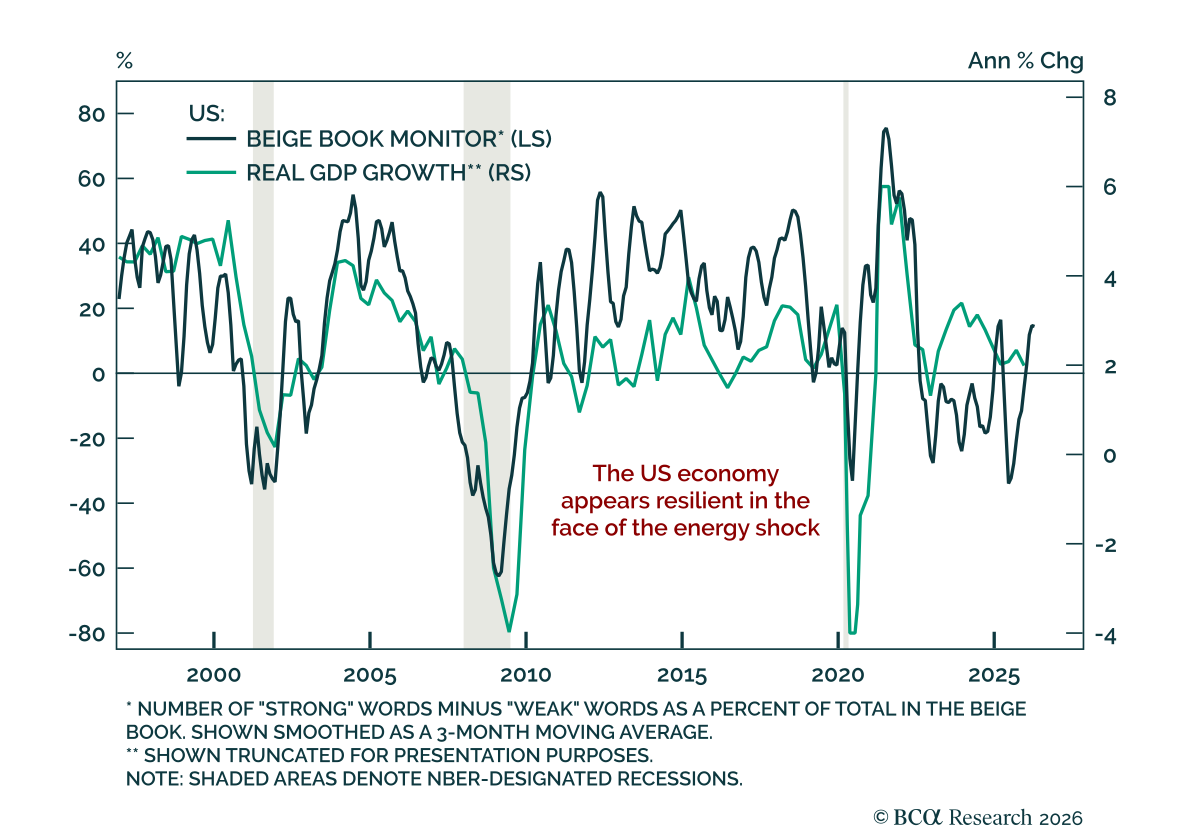
金融環境からの追い風 金融環境からの追い風 エネルギー・ショックはこれまでのところ活動よりも信頼感により強く影響しており、金融環境の緩和がリスク資産にとってタクティカルな追い風となっています。ショックは突発的に発生し、ハードデータはよりタイムリーなソフトデータに遅れるため、エネルギー価格上昇の全体的な影響は不明瞭のままです。とはいえ、米国とイランの紛争が解決される可能性が高いことを踏まえると、米国経済の状況は比較的早く正常化するはずですが、原油・ガソリン価格は紛争前の水準を上回って落ち着く見込みです。…

原油ショックがインフレに持続的な影響を及ぼすとは考えていません。より先を見れば、財政政策、グローバリゼーション、人口動態、AIといった様々な構造的要因がインフレに影響を与えるでしょう。


4月のEmpire調査は予想を上回り、物価圧力が高まる中で活動がやや改善していることを示しました。 総合指数は3月の-0.2から11に上昇しました。新規受注と出荷は大幅に増加しました。雇用関連の指標も改善し、雇用の伸びが加速し、労働時間も大幅に増加しました。企業が給与調整ではなく労働時間で不確実性に対応しているため、私たちは各種調査の労働時間を注視しています。…
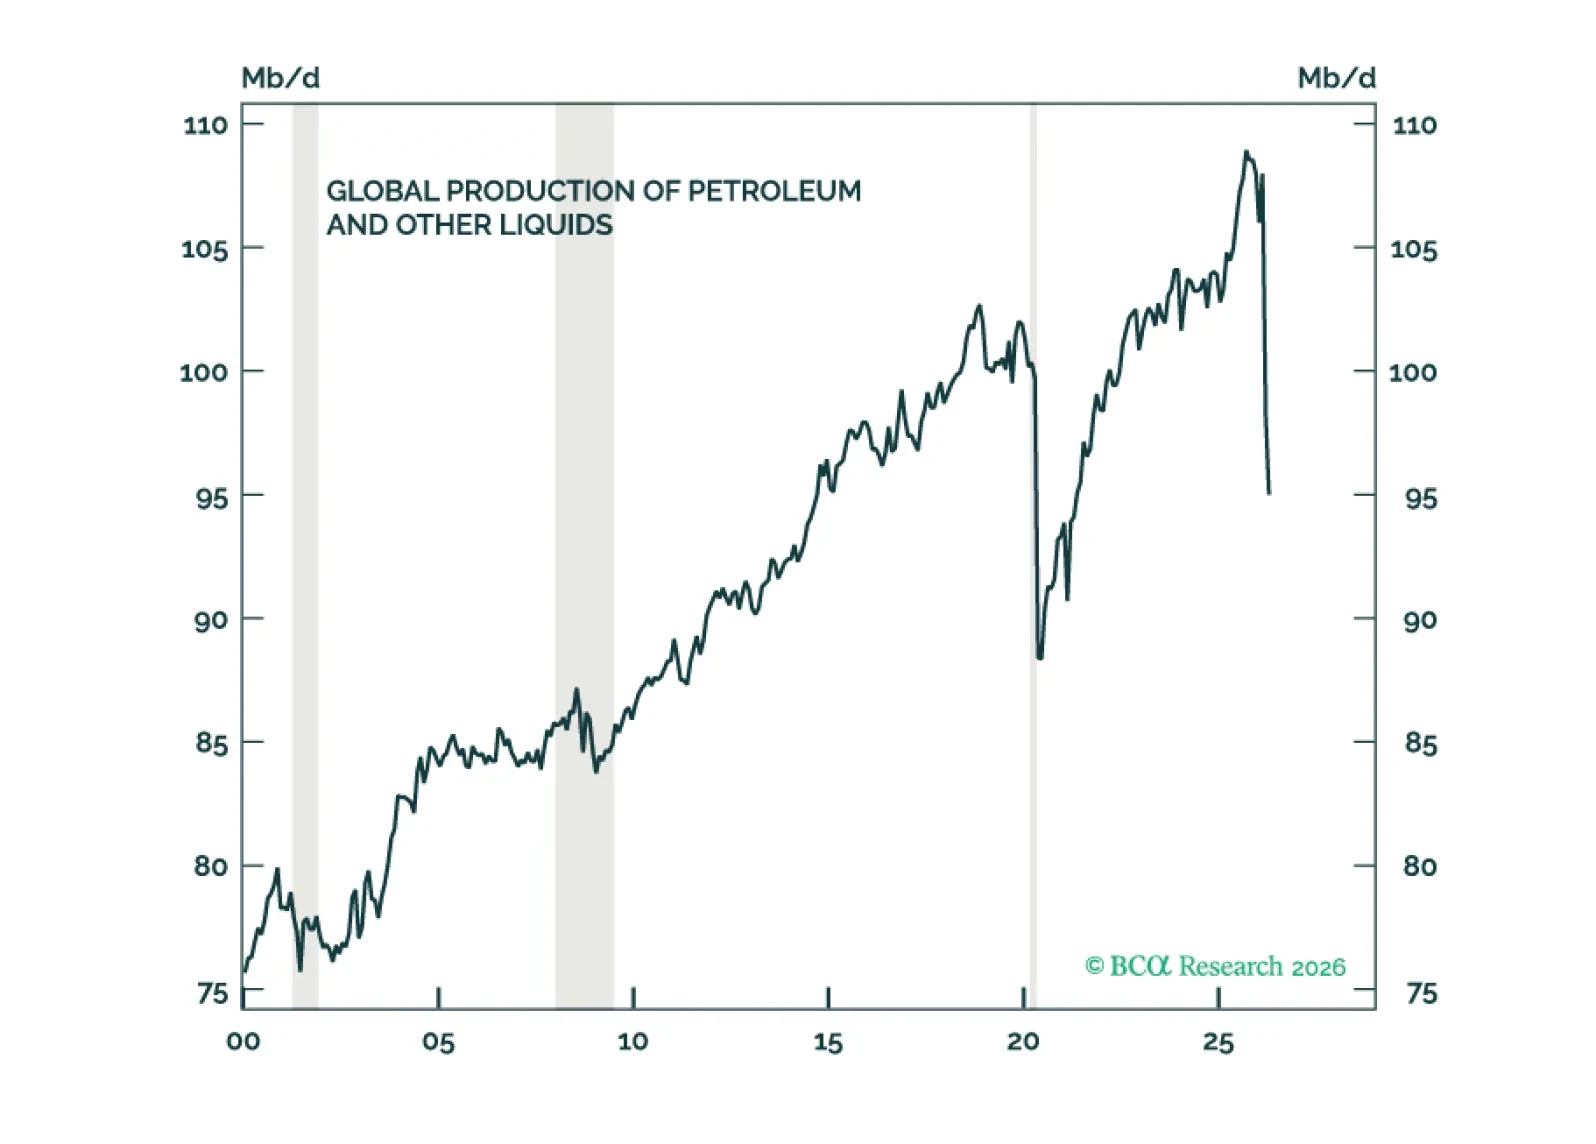
株式のリリーフラリーはもうしばらく続く可能性がある。ただし、まだ多くのことがうまくいかない可能性がある。そのため、株式に対する12カ月間のアンダーウェイトを維持する一方で、短期のタクティカルな視点ではニュートラルに移行する。
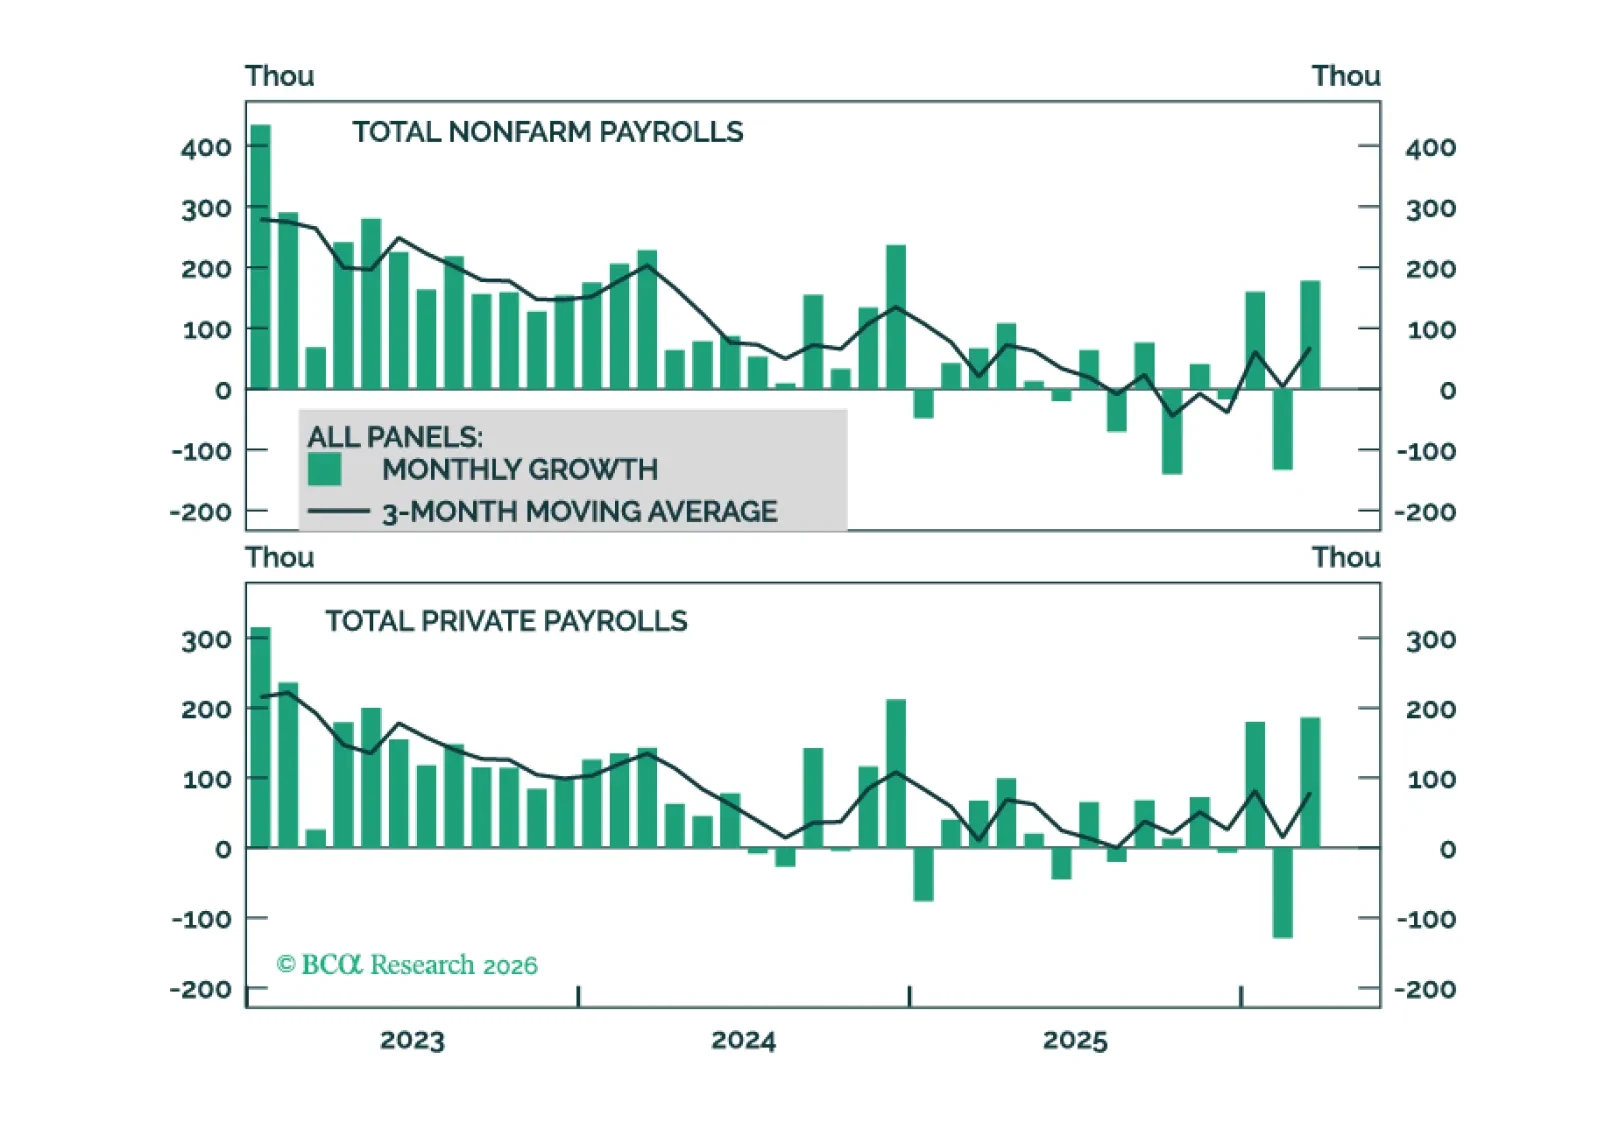
米国の雇用データには、雇用増加の加速と労働資源の稼働率が安定していることを示すいくつかの予備的な兆候が見られる。我々は、均衡的な月次雇用増加はゼロよりもむしろ月+3万人程度に近いと見ている。