消費者
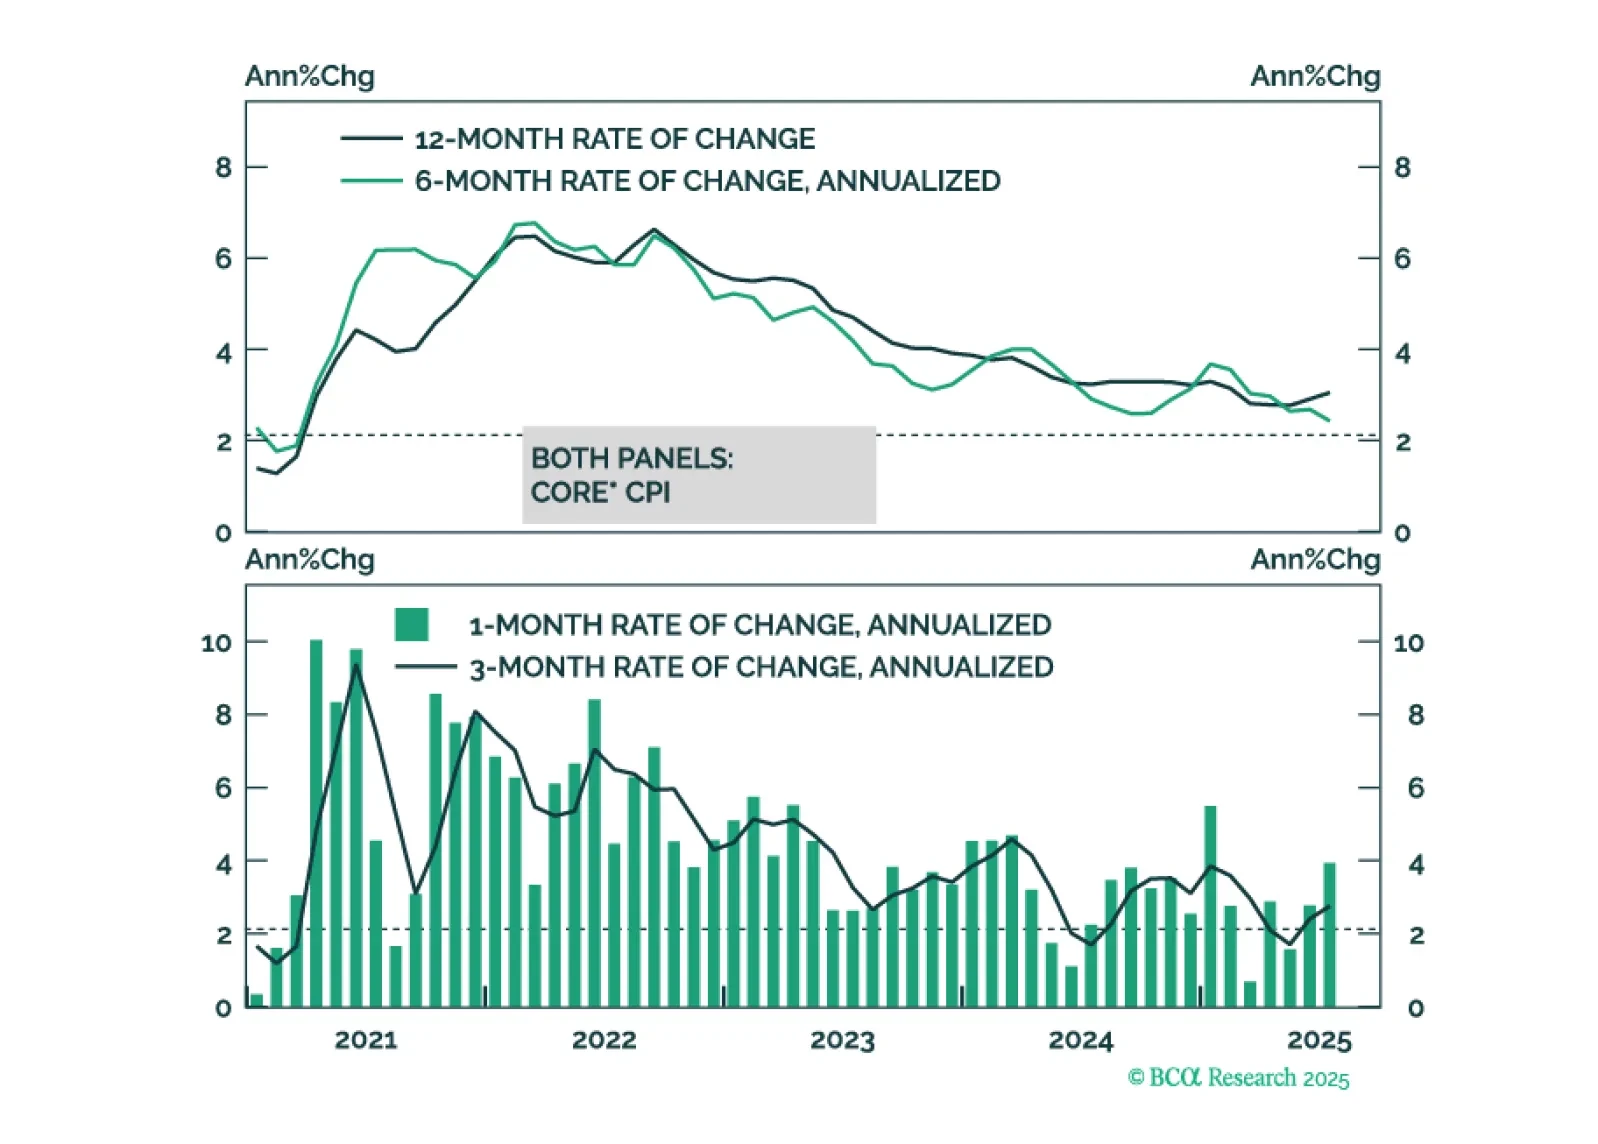

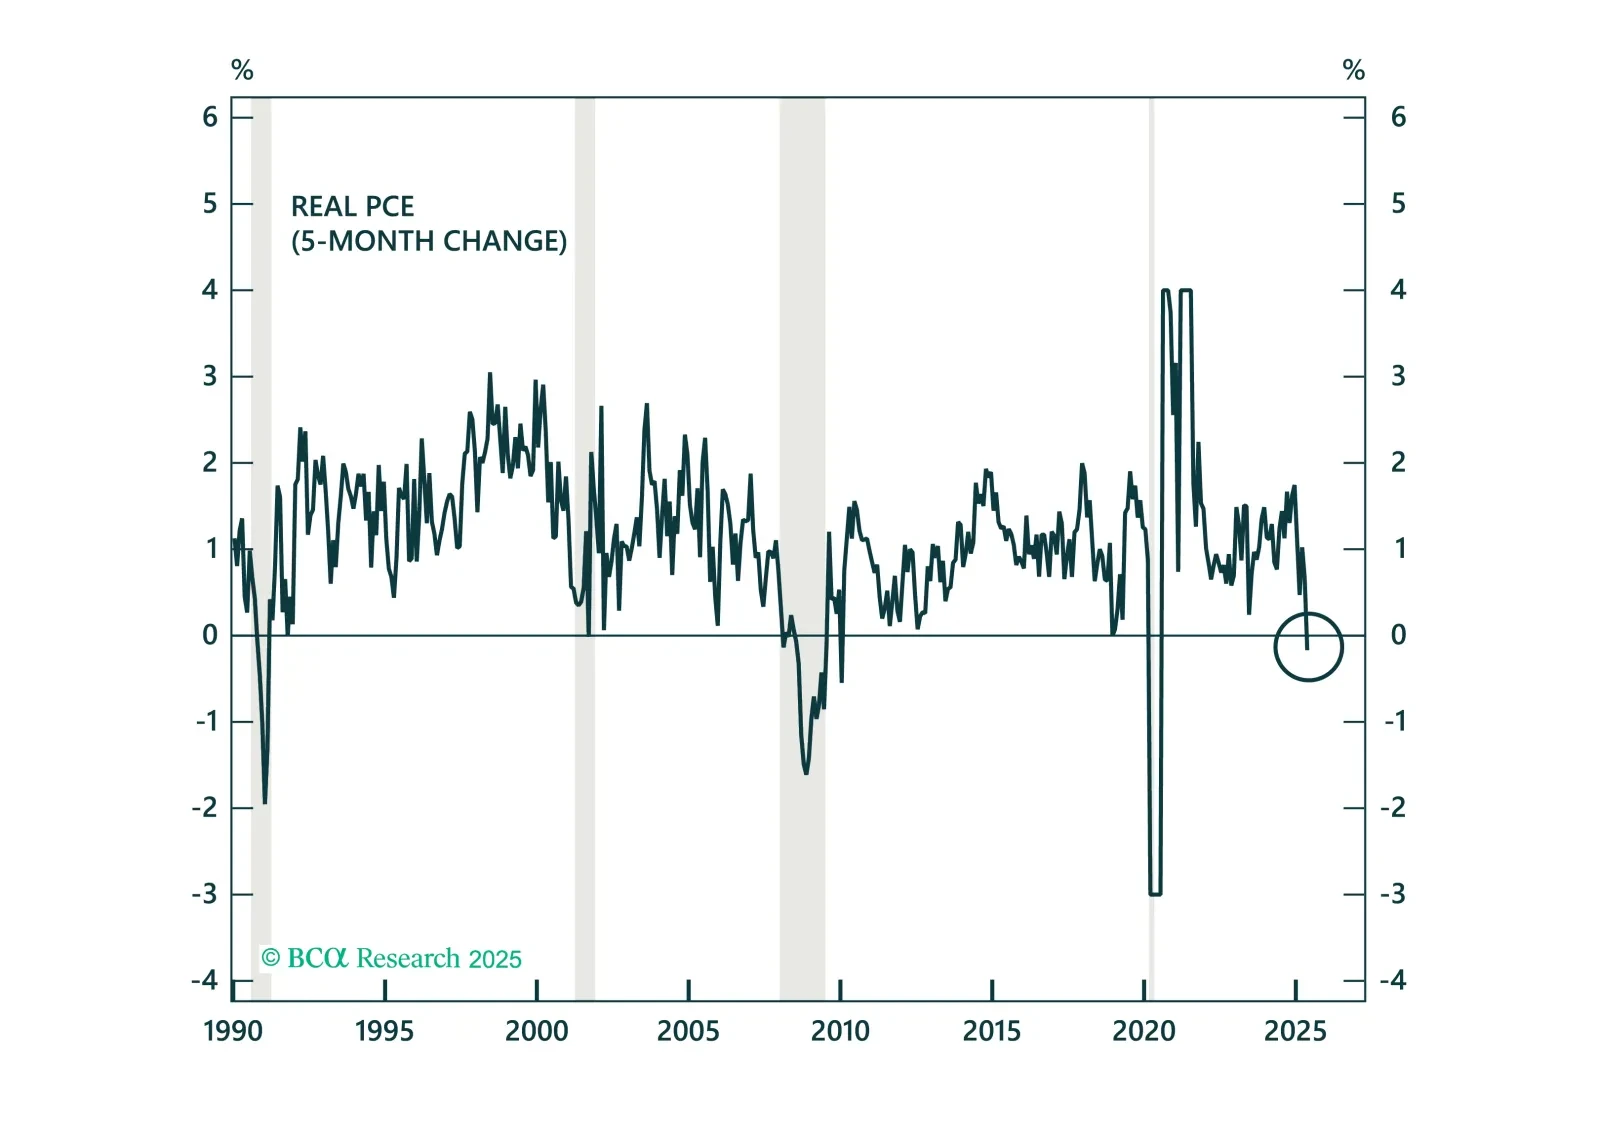
我々が弱気のスタンスを再評価し始めて以来得たデータは、経済が投資家のコンセンサスが考えるほど強くないという我々の考えを裏付けました。しかし、この軟調さは7月と8月にさらに強まる必要があり、我々の防御的な推奨を維持するためです。

私たちは、12か月以内の米国リセッションの確率を60%に維持しています。しかし、「リセッションの白目」がより明確に見えるまでは、完全に防御的なスタンスに移行するのを控えます。
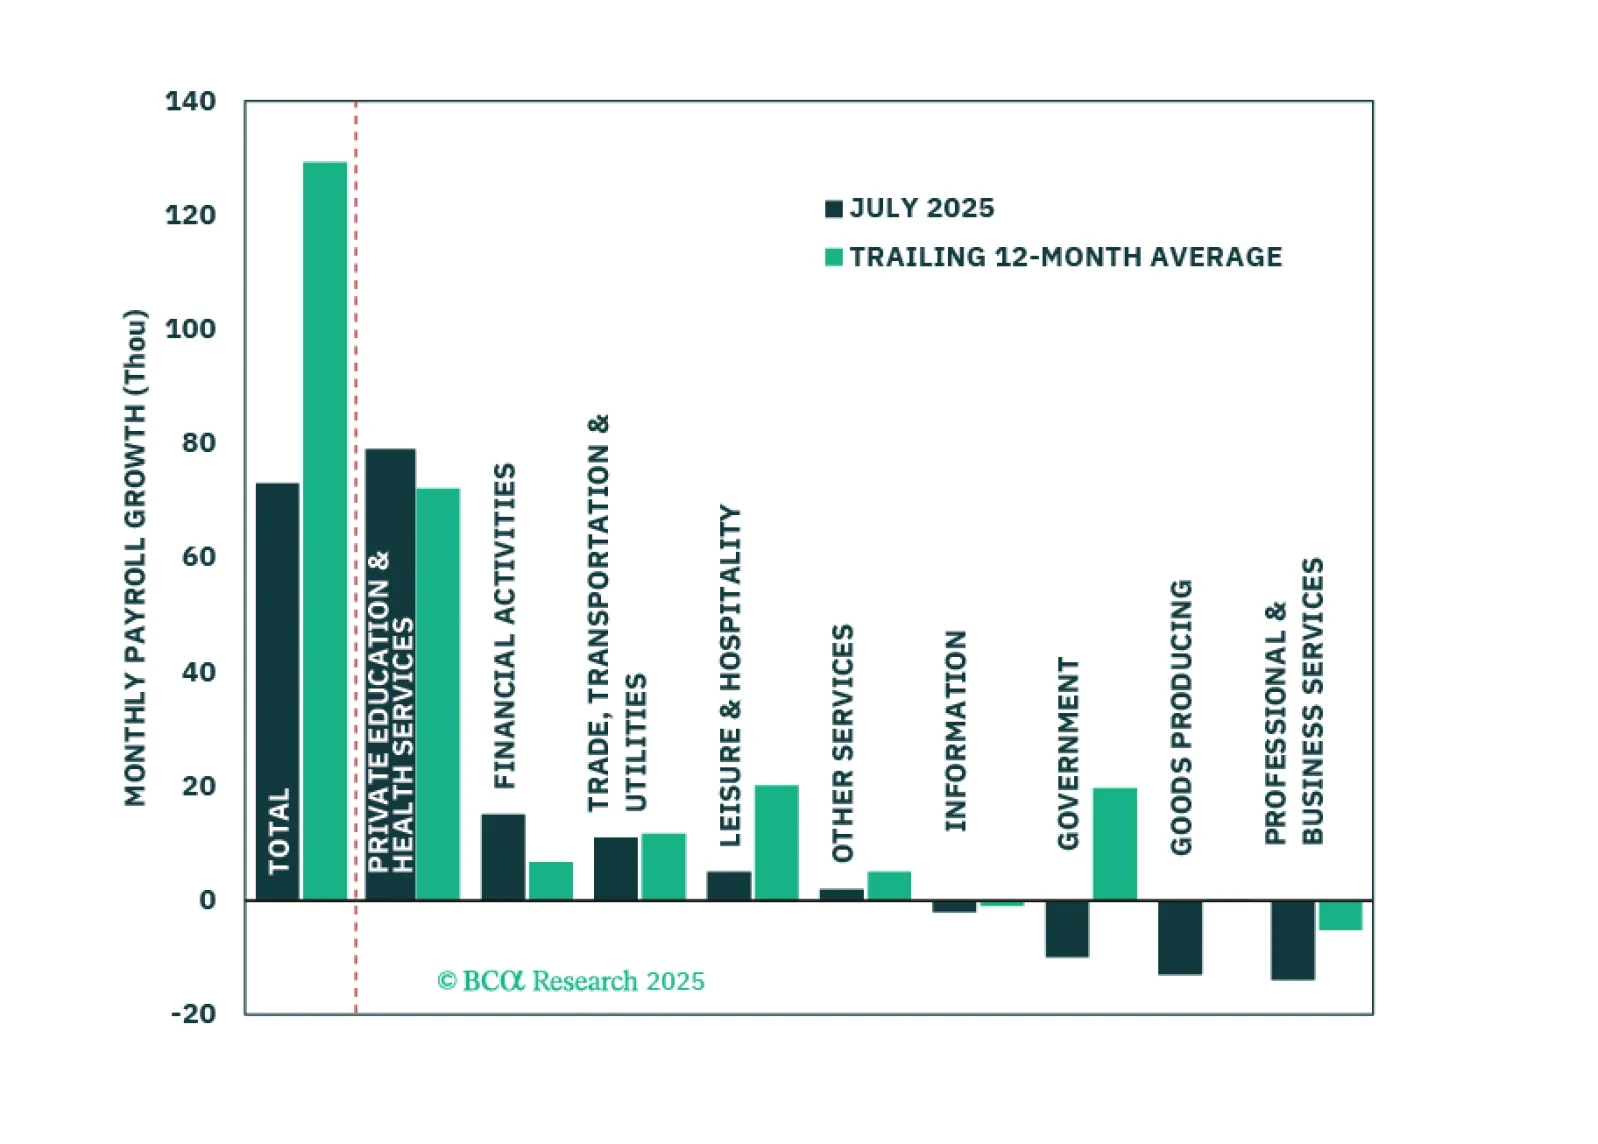
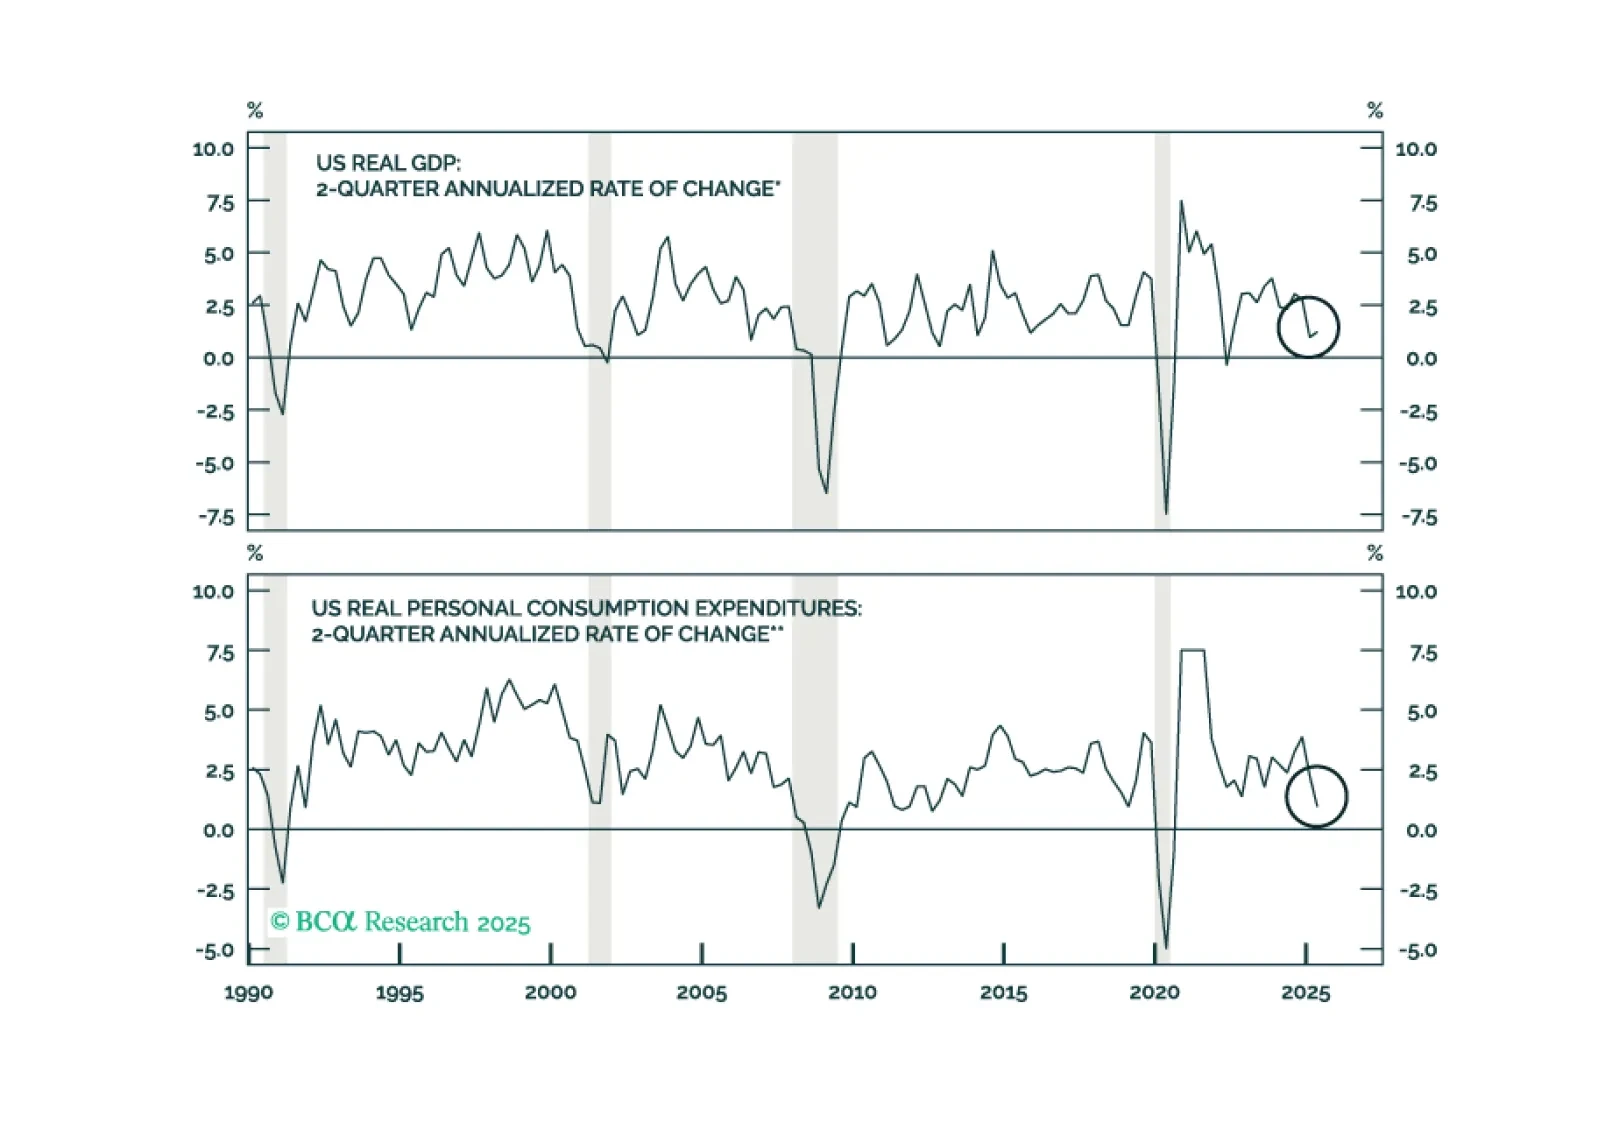
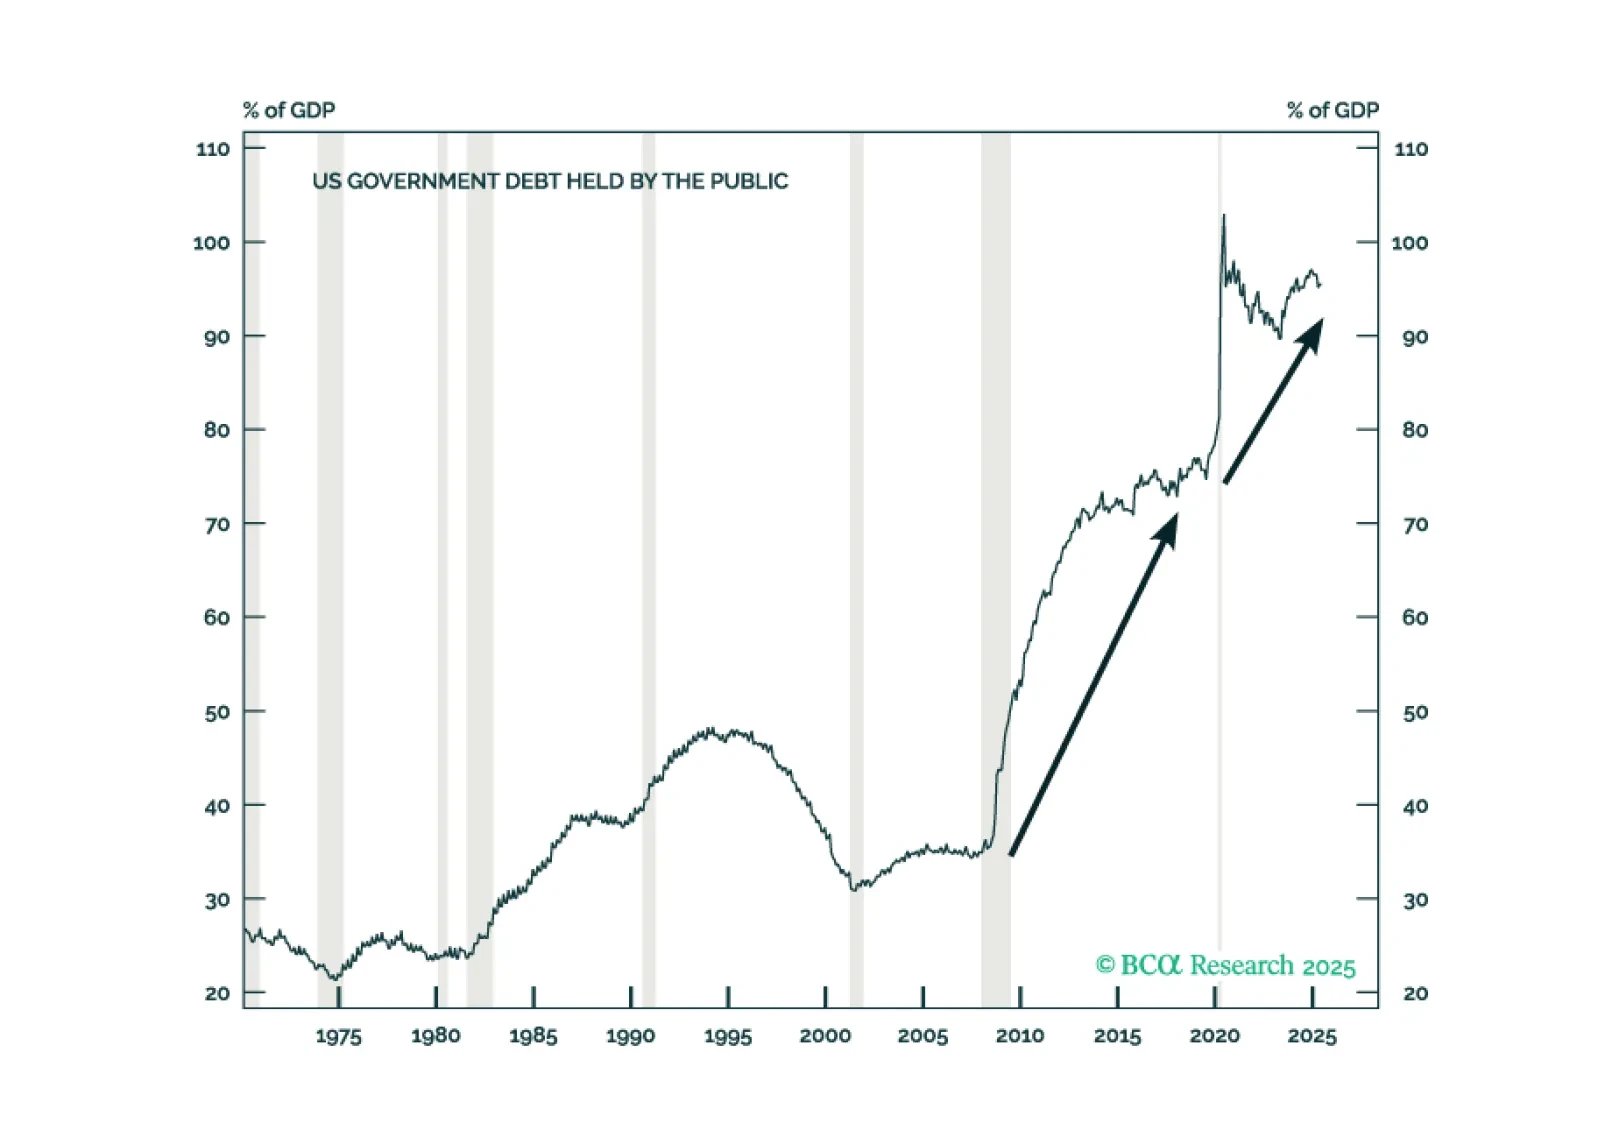
セクションIでは、ダグが最近の貿易不確実性の緩和を労働市場および消費者の弱さの明確な兆候と比較検討します。セクションIIでは、ジョナサンがOBBBAの成立を受けた米国の財政見通しをレビューします。
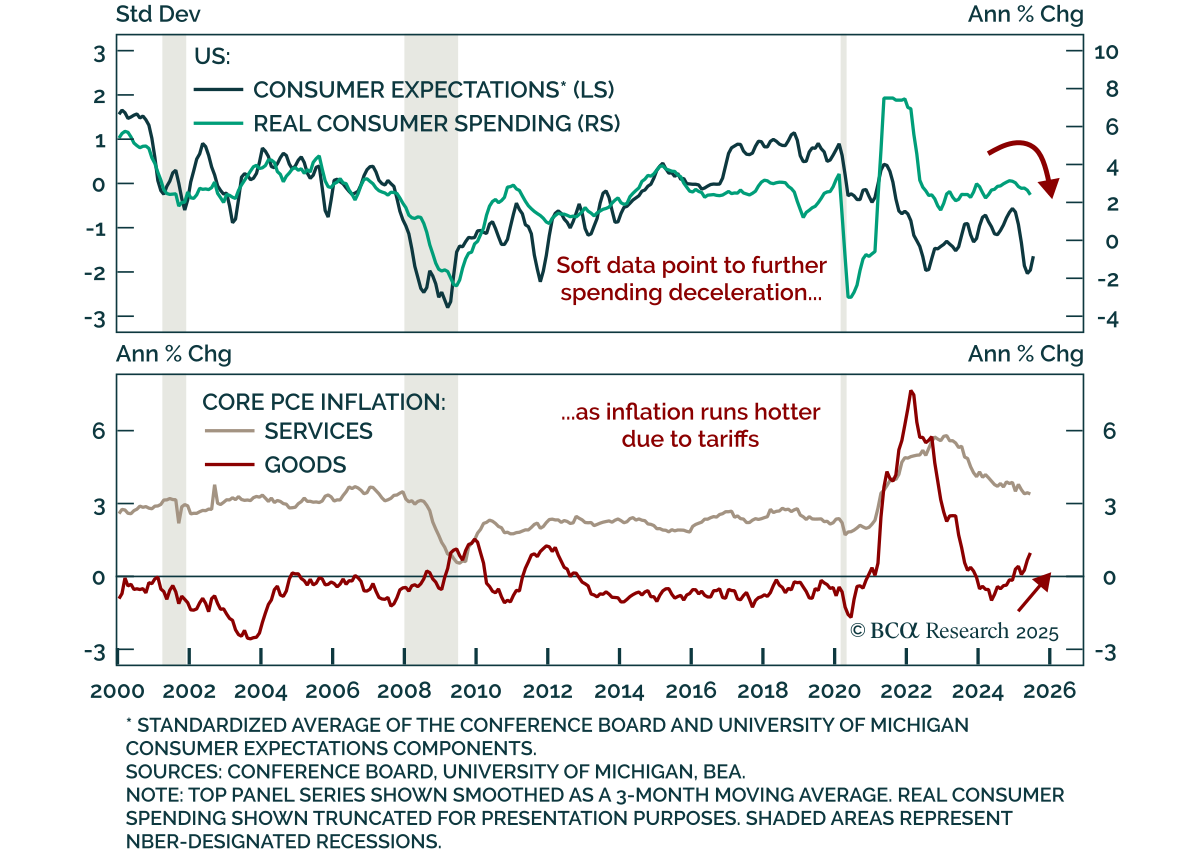
スタグフレーションの衝動がFRBを静観させる スタグフレーションの衝動がFRBを静観させる 6月の米国所得と支出は需要の減速と財価格インフレ圧力の高まりを示しており、長期債のスタンスを強化しています。…
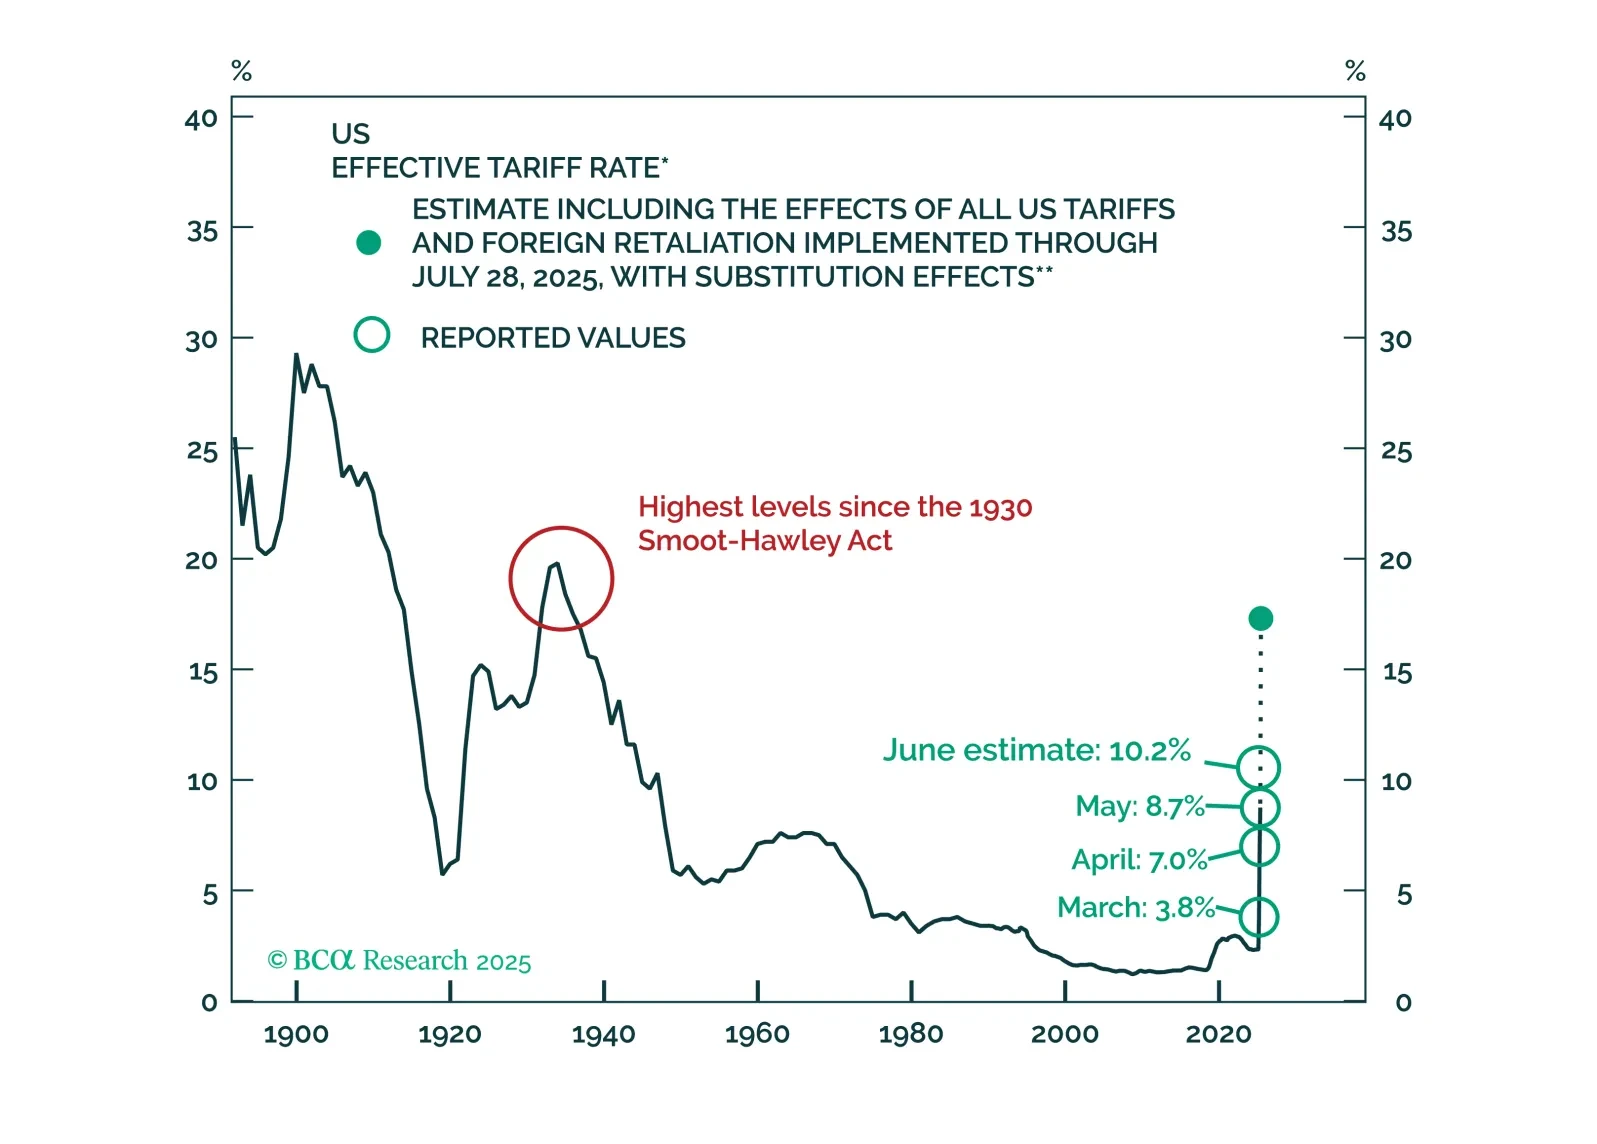
完全に防御的な姿勢に移るのは、「景気後退の明確な兆候」が現れた場合のみです。現時点では、まだその兆候は見られていません。次の市場の転換点がいつ訪れるのかを判断するため、今後はMacroQuantモデルにますます注目していきます。
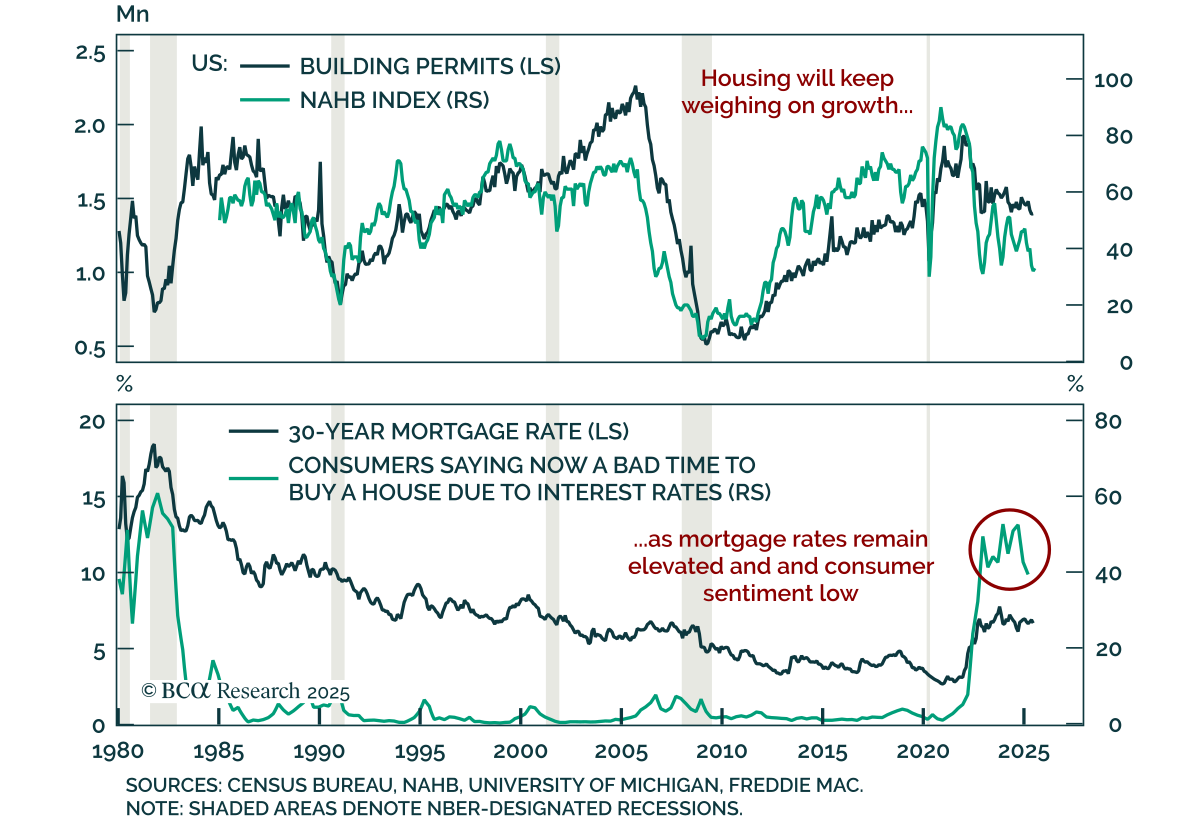
米国住宅市場は予想を上回るが、成長の足かせとなり続ける 米国住宅市場は予想を上回るが、成長の足かせとなり続ける 6月の米国住宅データは予想を上回る結果となりましたが、業界全体は依然として弱く、株式の控えめなアンダーウェイトを補強しています。 住宅着工件数は年率換算で前月比4.6%増加し、建築許可数も5月の2.0%減少後、0.2%増加しました。これらの増加は集合住宅活動によって牽引されましたが、一戸建て住宅の許可数は減少しました。7月のNAHB住宅市場指数は33に小幅上昇しました。…