日本

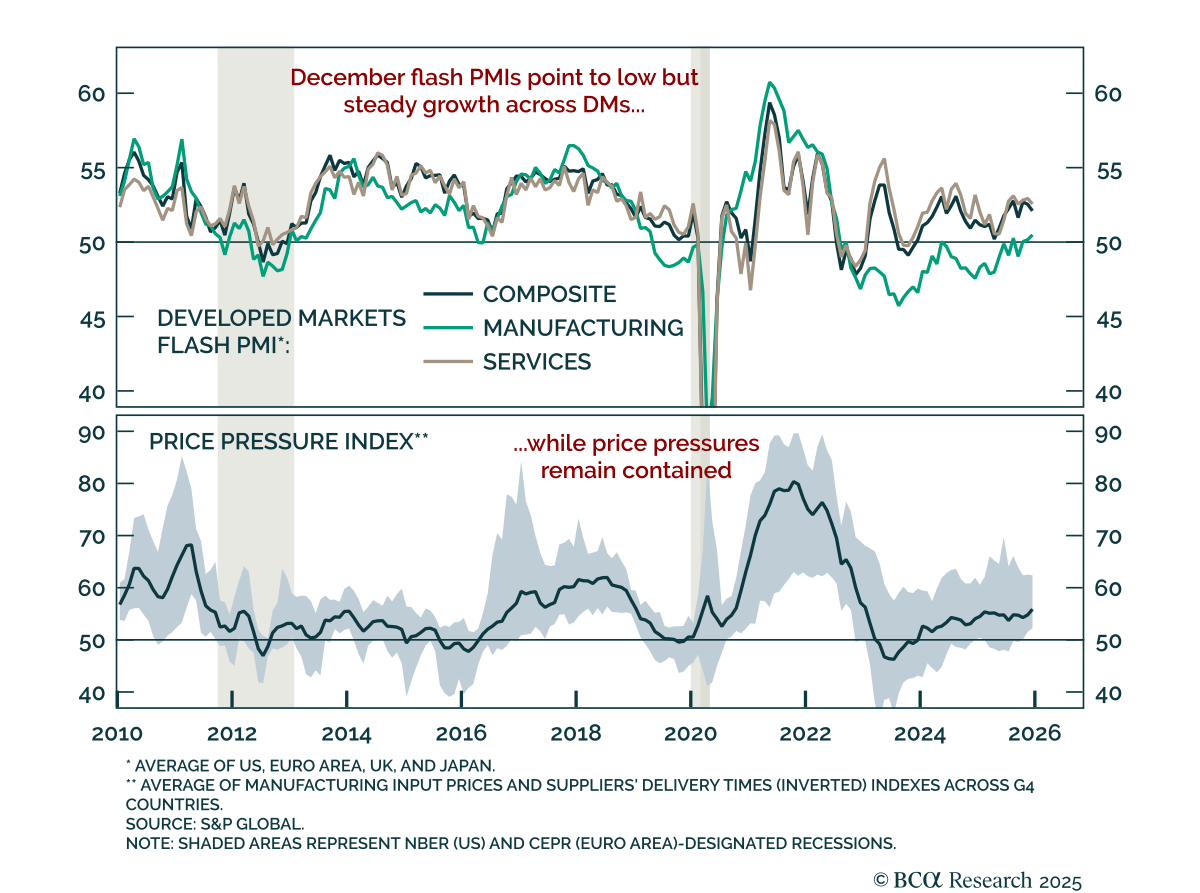
フラッシュPMIが低調なグローバルな背景を強化 フラッシュPMIが低調なグローバルな背景を強化 産業用コモディティをアンダーウェイトに維持し、フラッシュPMIは弱い世界経済成長モメンタムを確認。…

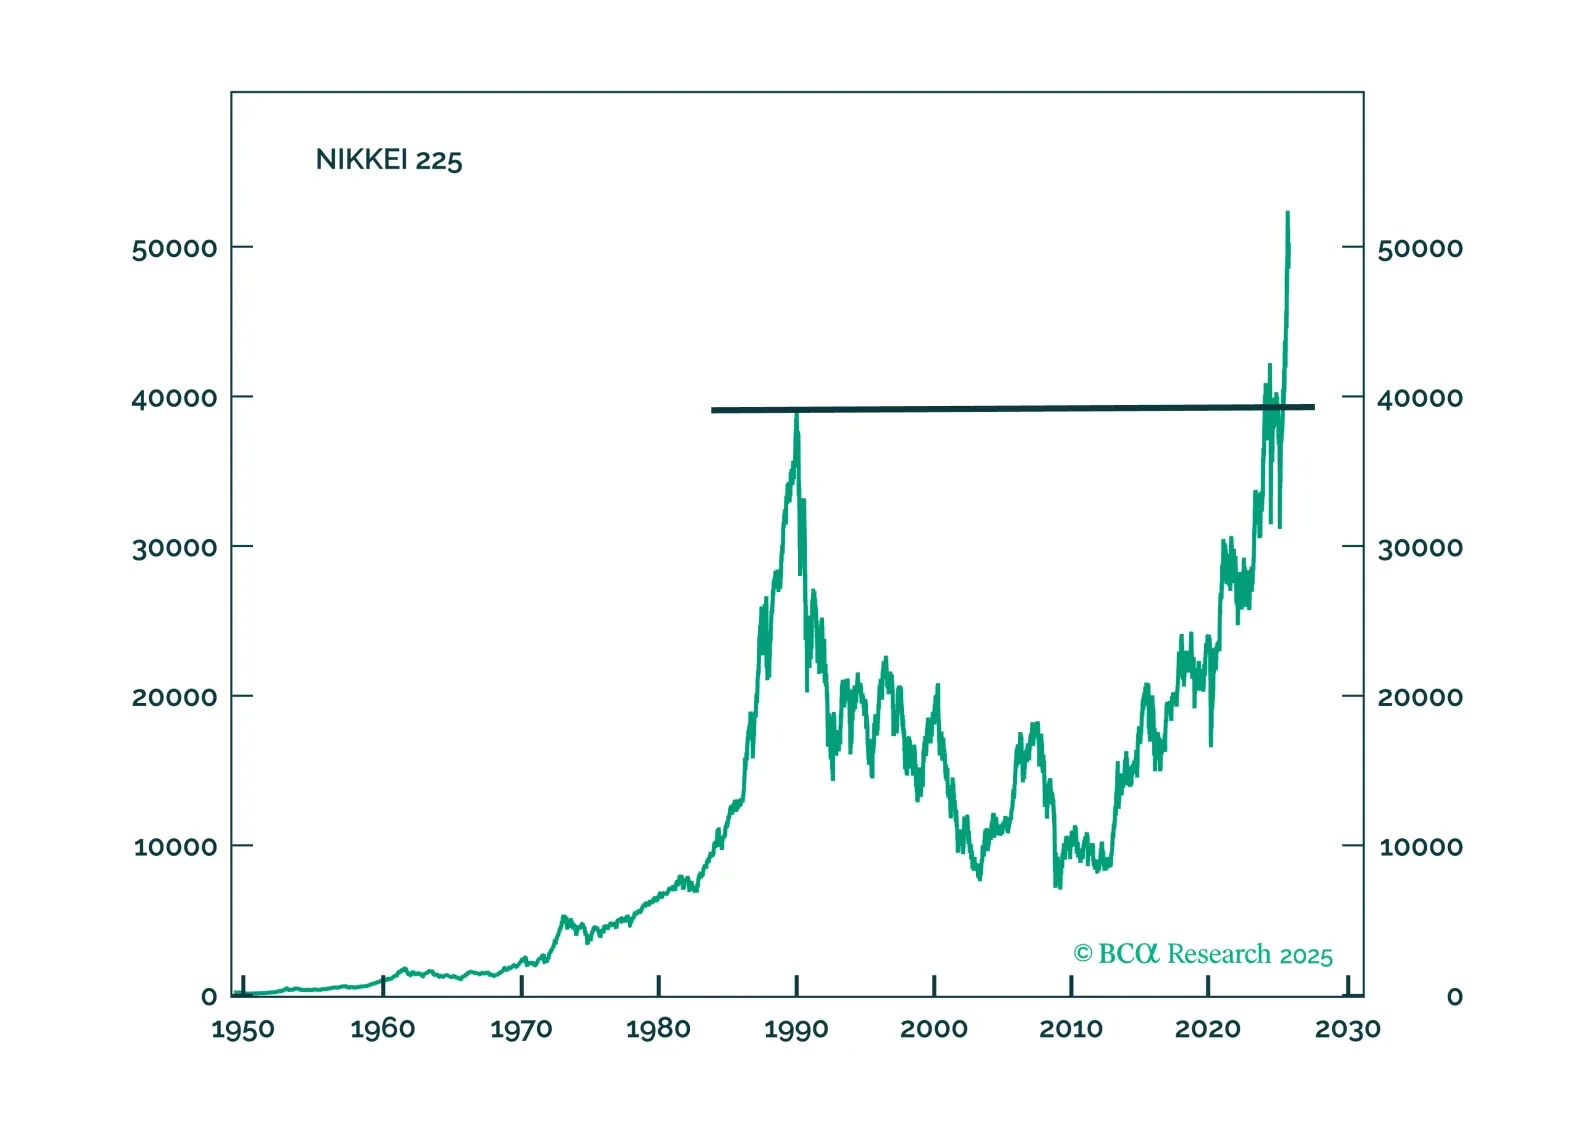

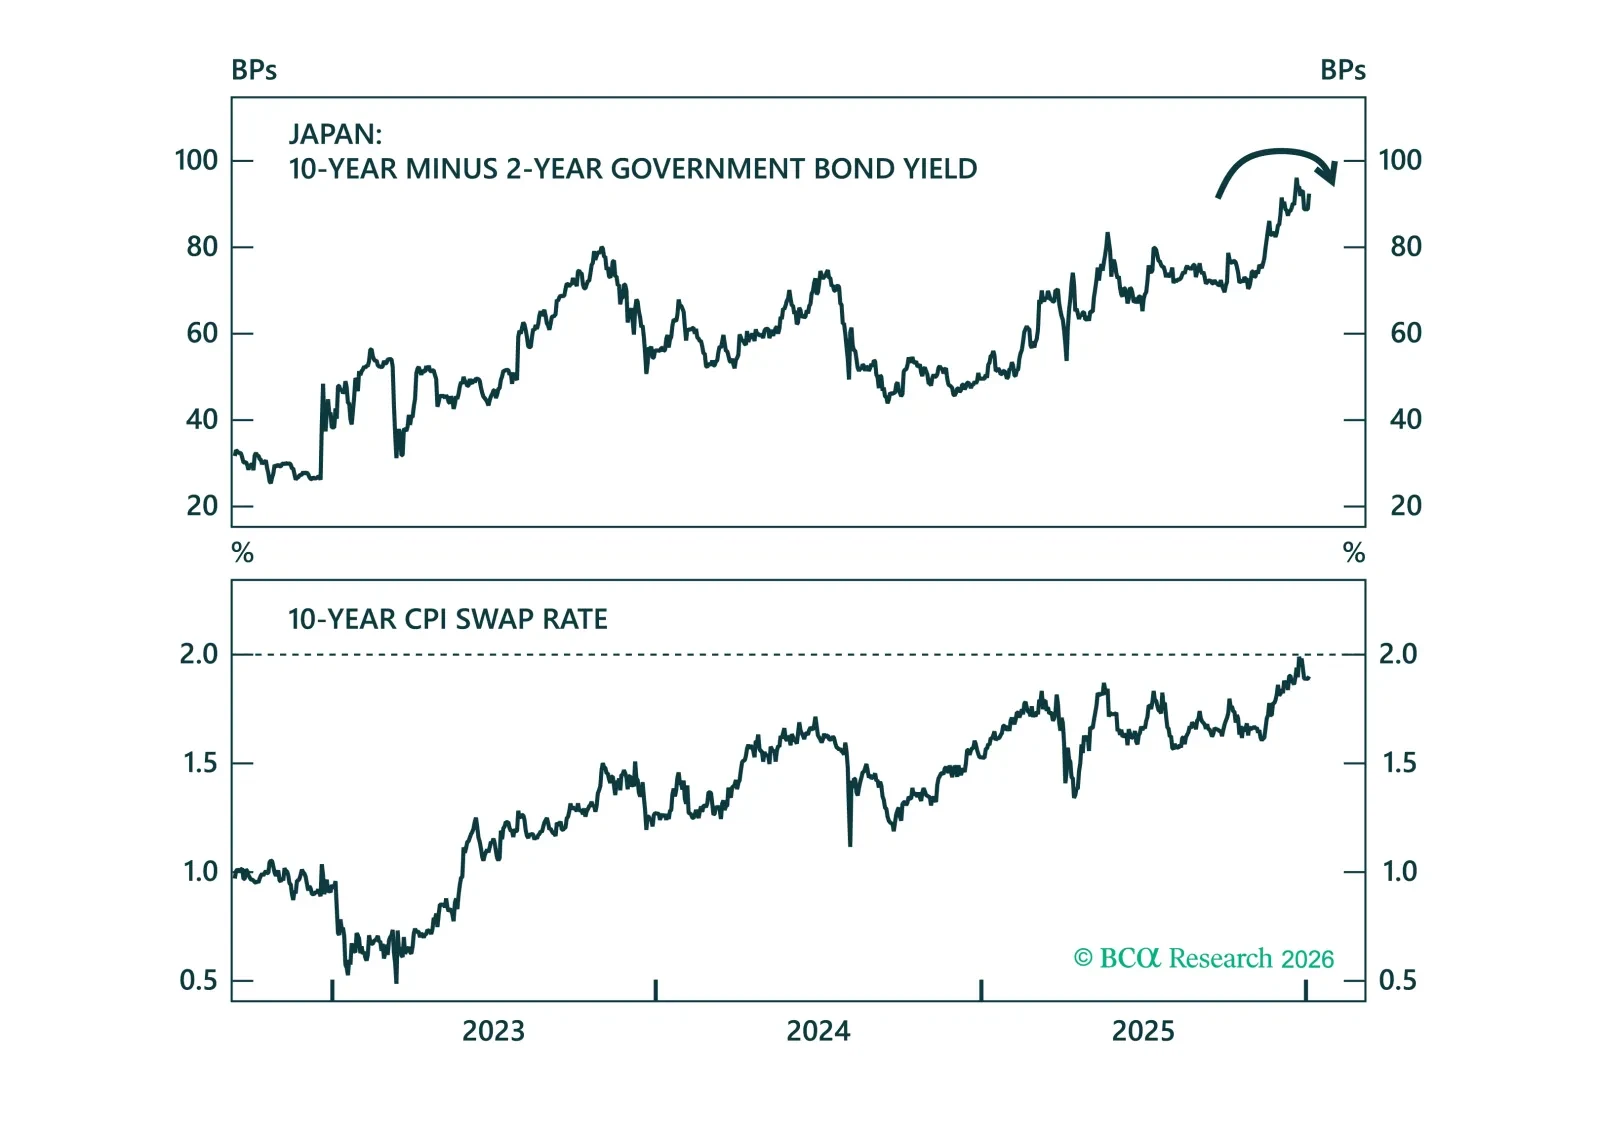
日本: 市場は日銀の利上げ経路を過小評価している 日本: 市場は日銀の利上げ経路を過小評価している インフレの粘着性と成長モメンタムの改善が、市場が予想するよりも高い最終利率を示唆しているため、JGBクロスのアンダーウェイトを維持してください。…
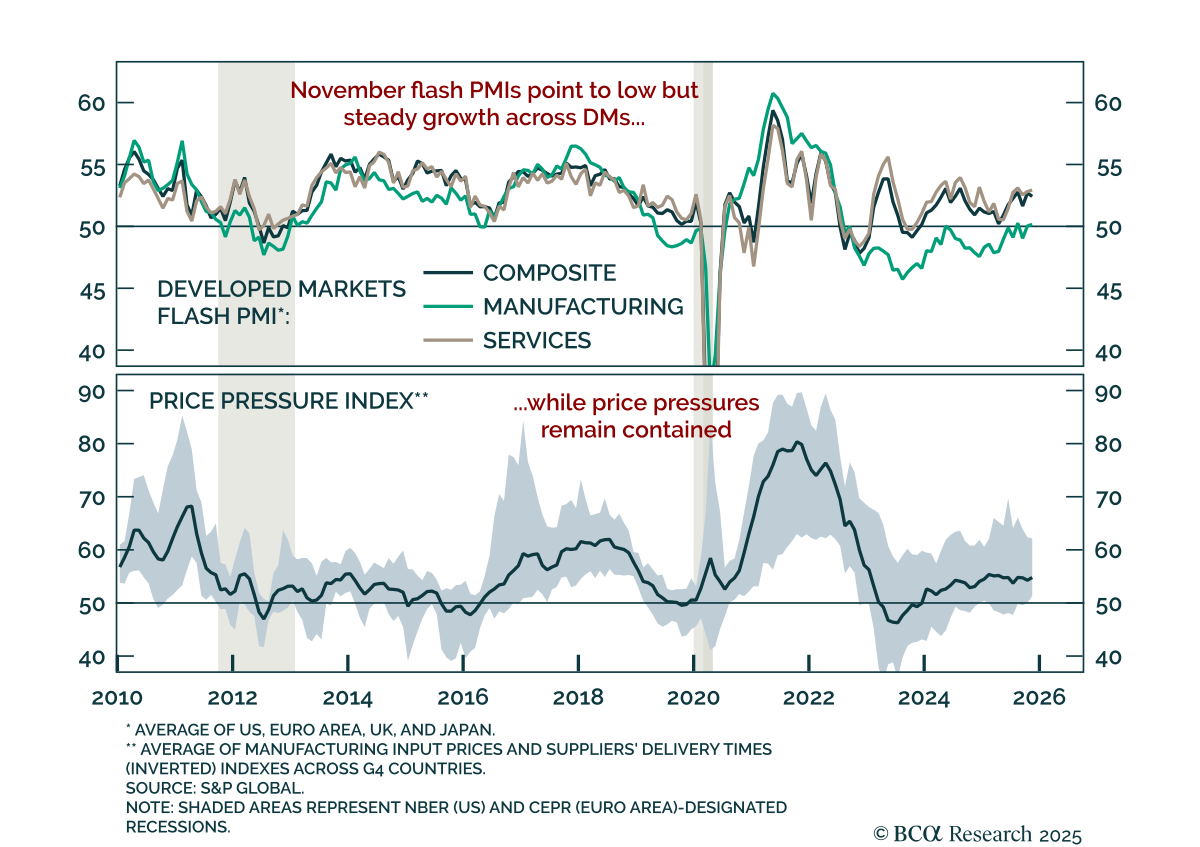
フラッシュPMIは低調な世界成長を示唆 フラッシュPMIは低調な世界成長を示唆 11月の速報PMIは、世界的な景気の低迷を確認し、USDに対する戦術的な支持を伴う防御的なスタンスを強調しました。米国の総合PMIは54.8に上昇し、サービス業の強さが製造業の弱さを上回りました。ユーロ圏では同様の傾向が見られ、製造業は再び縮小し、ドイツでは両セクターが弱含みとなりました。英国では製造業が改善し、サービス業が軟調でした。一方、日本ではサービス業が安定し、製造業はわずかに改善しましたが、依然として縮小しています。…

次の円介入のタイミング 次の円介入のタイミング 円を支えるための日本による3回目の介入が近い可能性があり、戦術的なFXの機会が生じる可能性があります。 2022年から、日本の財務省と日本銀行は円安を抑えるため、為替市場に2度介入しました。最初は2022年後半にUSD/JPYが152に達した際、次に2024年5月に160付近で介入しました。両ケースとも、急激な円安とインフレ圧力の高まりを受けて行われ、円はそれぞれ16%と13%の急回復を遂げました。…

日本の第3四半期GDPは予想を上回ったものの、依然として縮小し、改善が進む中で全体的な成長の弱さを浮き彫りにしました。 年率換算で1.8%の減少を記録しましたが、設備投資は拡大し、消費は安定しました。この減少は主に純輸出の弱さと在庫の減少によるものでしたが、国内需要の構成要素は強化されました。…

日本の10月の景気ウォッチャー調査と工作機械受注はどちらも予想を上回り、強いインフレの中で成長モメンタムの改善を確認しました。 現状判断DIは47.1から49.1に上昇し、先行き判断DIは48.5から53.1にジャンプし、50を超える拡大ラインを突破しました。サービス業と密接に関連する景気ウォッチャー調査は、国内の勢いが加速していることを引き続き示しています。…