感情

9月のConference Board Consumer Confidence Indexは88.6から81.9へ急落し、2014年以来の低水準であり、コンセンサスの89を大きく下回った。これは米国の消費者に対するリスクの高まりを浮き彫りにし、FOMCがより忍耐強い姿勢を取るべきだという論拠を補強する。…
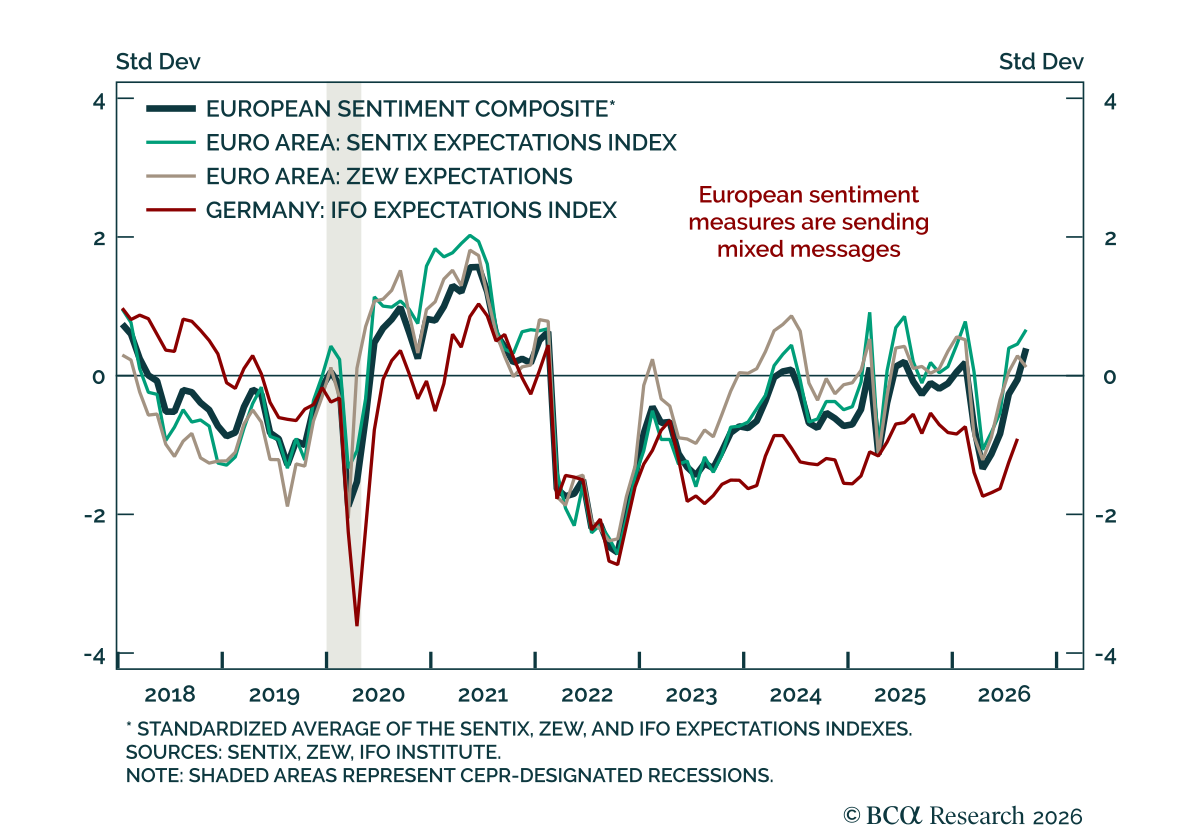
9月のZEW調査は混在したシグナルを示し、欧州の成長モメンタムが大きく加速する可能性は低いという当社の見方を裏付けるとともに、Bundsのオーバーウェイトを支持する。 ユーロ圏の期待指数は31.4から25.8に低下した。一方でドイツでは期待指数が予想を下回ったものの34.2から34.7へわずかに上昇し、現況判断はコンセンサスを上回る改善で-61.1から-47.1へ改善した。…
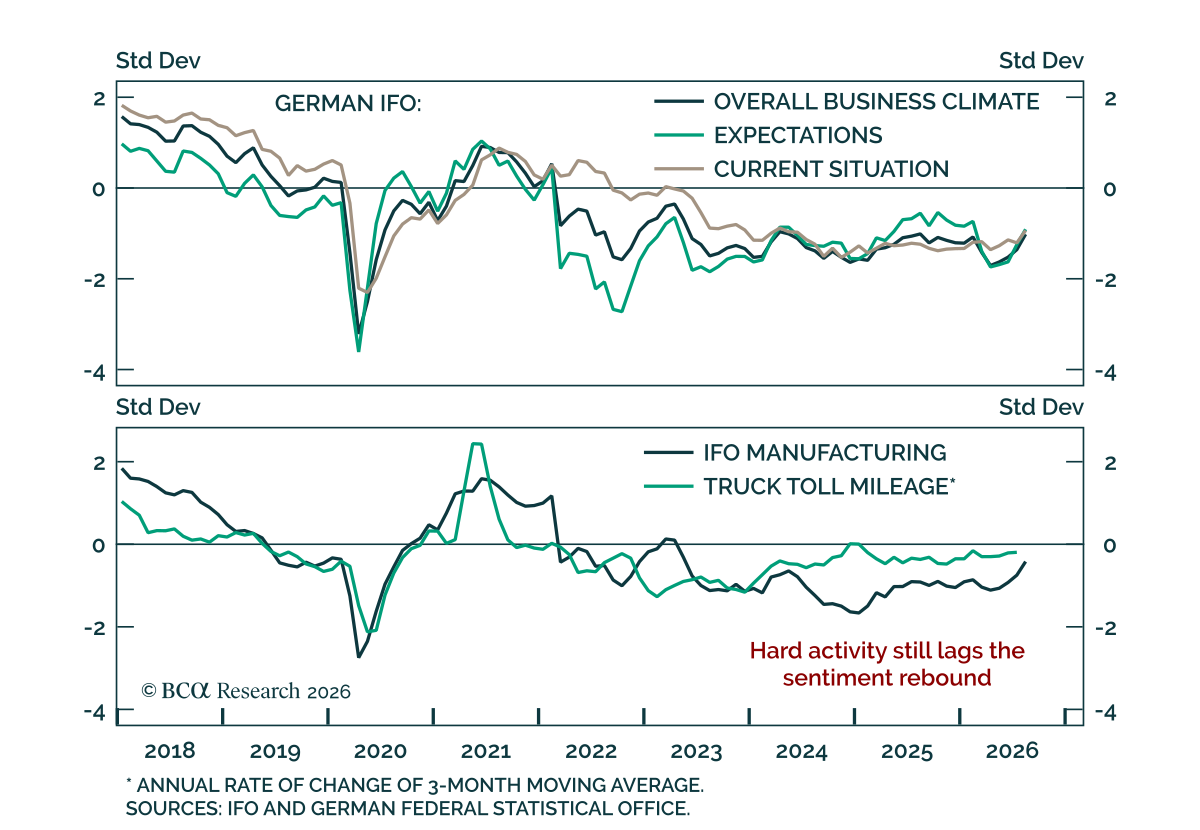
8月のIfoの上振れはドイツの回復の信頼性を高めるが、実体活動は加速というより安定化しているにすぎない。 Ifo景況感指数は86.7から88.8へ上昇し、期待と現況の双方が改善してコンセンサスを大きく上回った。7月は反発が主に期待に依拠していたが、今回は製造業も強まっており、景況感の改善がより広範であることを示しているのだ。…

8月のZEWは予想より強かったが、弱い現状判断はユーロ圏の成長上振れが限定的であることを示している。 ドイツのZEWは現状判断が-61.1、期待が34.2と両方で予想を上回った。ユーロ圏の期待コンポーネントも23.4から31.4へ上昇した。データは予想より良かったものの、現状判断に顕著な改善が見られないため、成長の上振れ余地は依然として限定的である。…

過熱の兆候は見られない 過熱の兆候は見られない 米国は成長の好位置にとどまっており、労働市場の安定がインフレを押し上げることなく消費を支えている。 7月のConference Board消費者信頼感指数は予想を下回り、92.2から90.8に低下した。低下は消費者の現在の状況評価が118.5から114.9に落ちたことが主因である。ただし期待は6月の上方改訂後の74.7で変わらなかった。短期のインフレ期待も和らいでいる。…
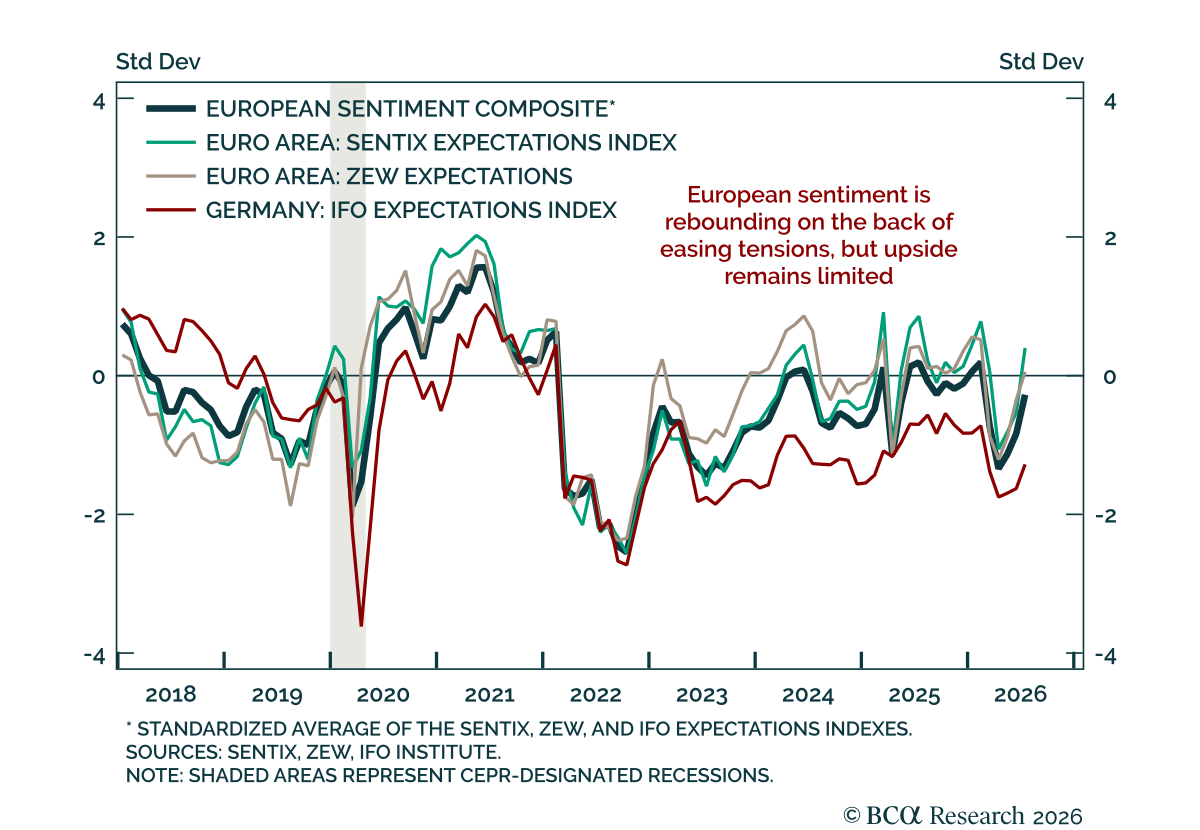
ドイツの楽観税 ドイツの楽観税 7月のドイツIFOは予想を上回ったが、改善は期待が牽引し、現況は悪化した。 期待の急増で総合指数は上昇したが、現況指数は予想を下回り低下した。報告は、期待の改善がコンセンサスを上回る一方で報告された現況が依然として低迷しているという最近の欧州のパターンと整合する。…
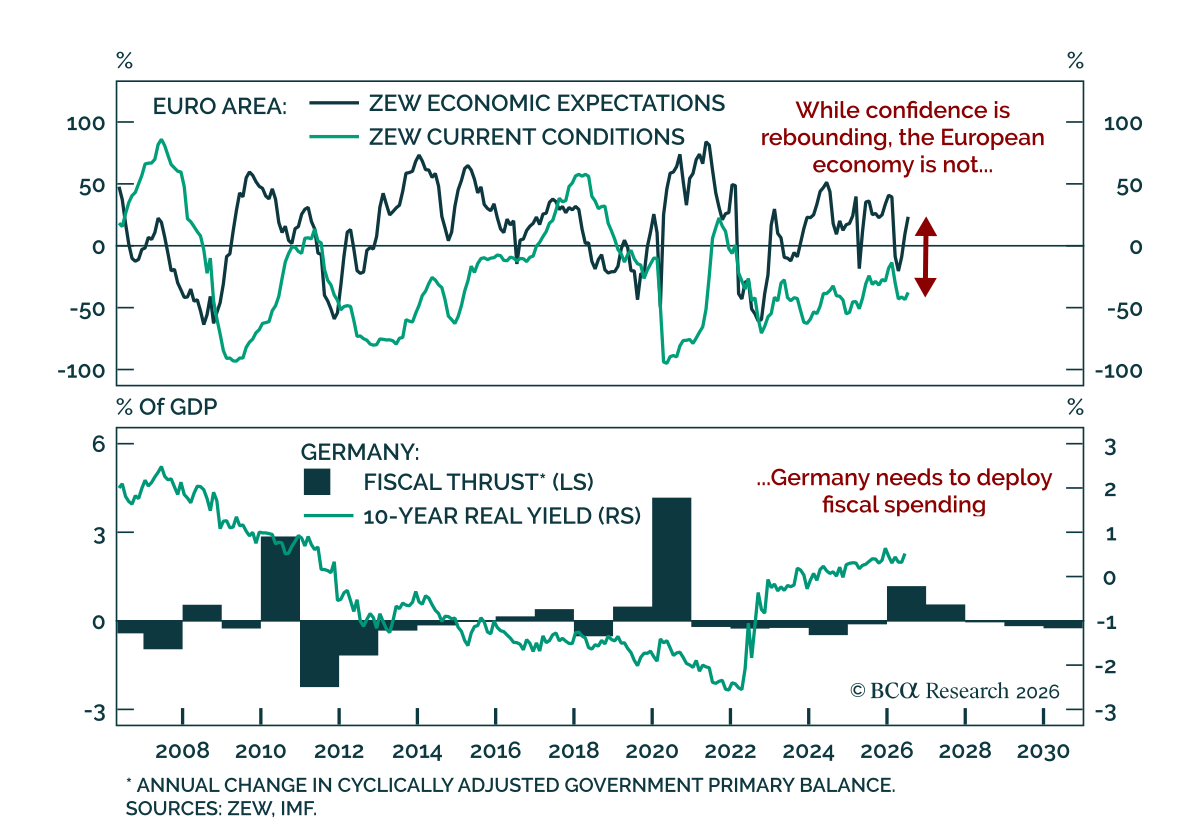
ユーロ圏の7月ZEW調査は、景気の停滞と並行してセンチメントが大幅に改善したことを示した。ユーロ圏の期待指数は6月の9.5から23.4に上昇し、ドイツは10.5から26.3に上昇して予想を上回った。しかし、現状判断指数はユーロ圏で−37.7、ドイツで−77.6と低迷したままであり、投資家がまだ実現していない回復を期待し続けていることを強調している。…
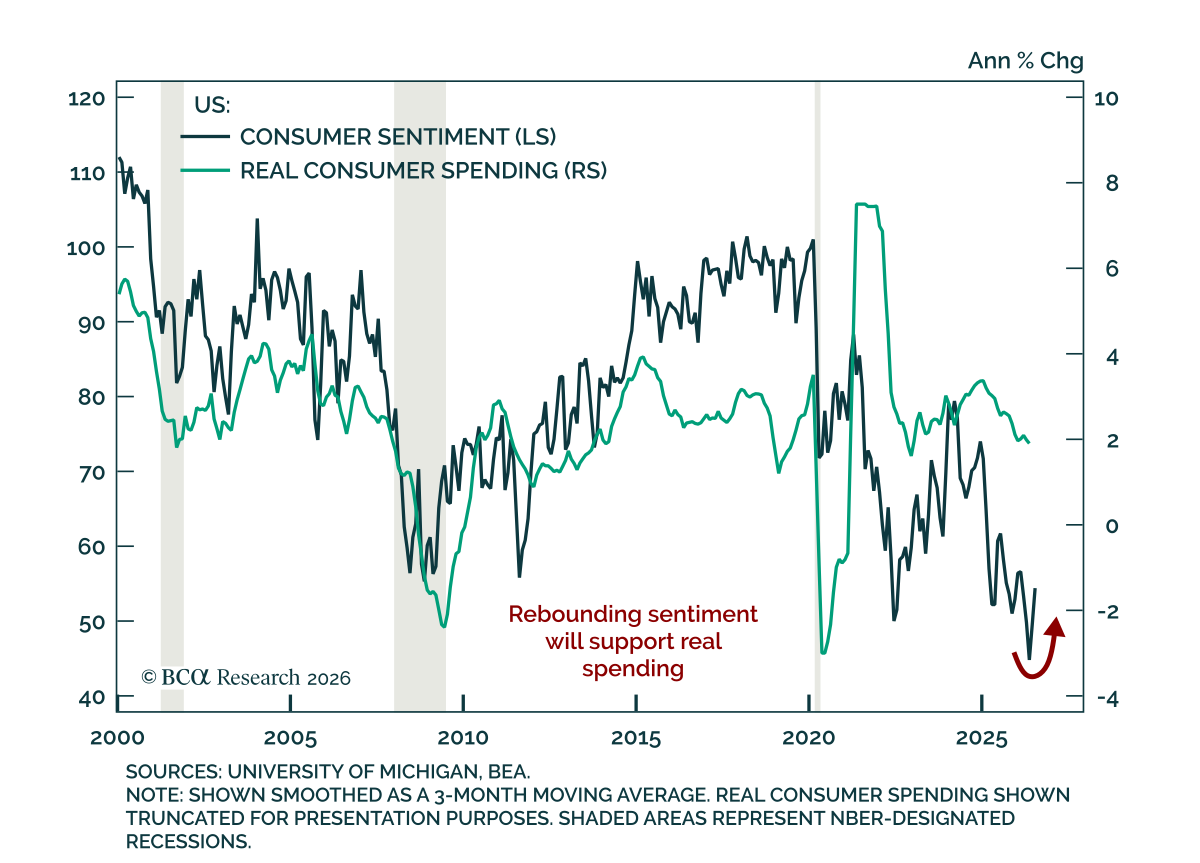
ムードは好転、インフレ・パニックはない ムードは好転、インフレ・パニックはない 予備的な7月のミシガン大学の調査は、センチメントの改善とインフレ期待の固定化を示した。 調査は予想を上回り、総合指数は49.5から54.4に上昇した。これは消費者の現状認識と期待の双方がけん引したためである。12か月のインフレ期待は4.2%に低下し、5–10年の指標は3.3%で横ばいであった。…
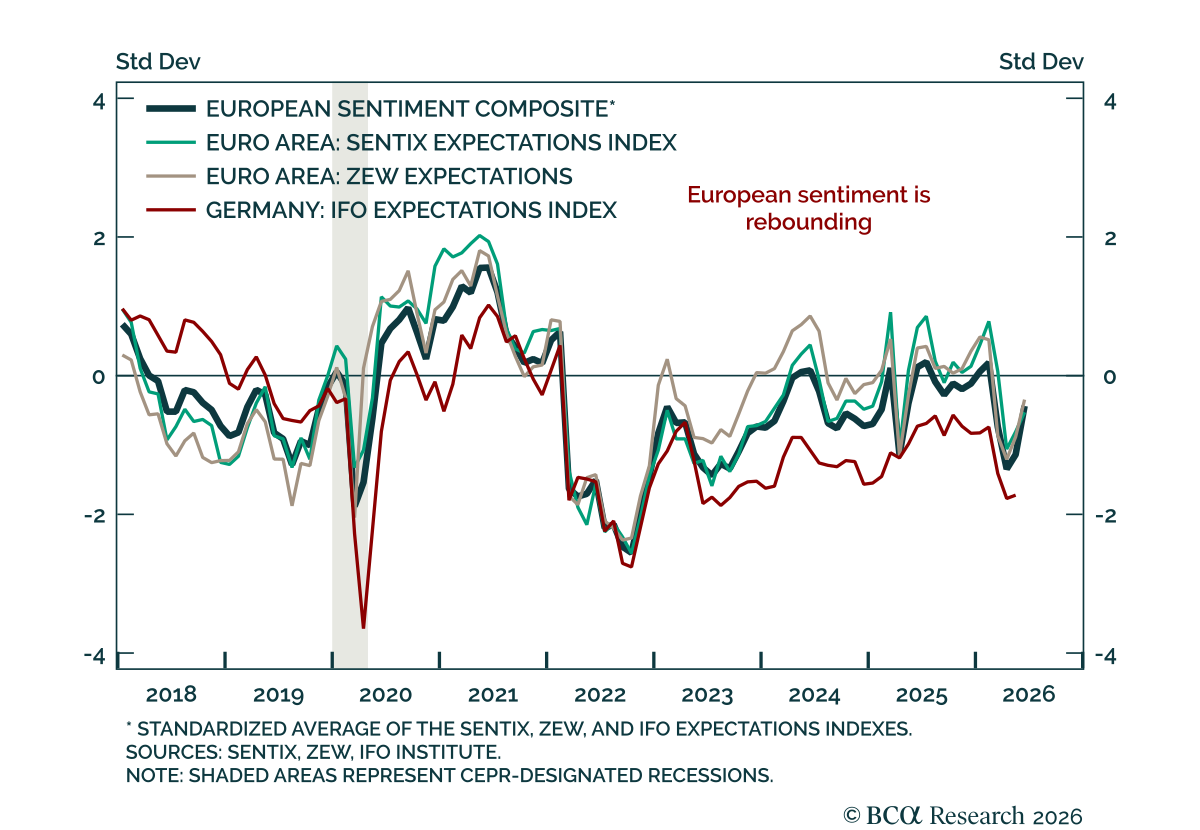
6月のZEWはまちまちで、ドイツの期待指数は予想を上回る一方、現況指標はさらに悪化した。 調査期間には、米国とイランの合意が発表された6月15日(月)が含まれていた。 欧州の期待と現況の間のこの乖離は短期的には続く見込みだ。ホルムズ海峡の事態解消はセンチメントを押し上げるはずだが、物流の混乱の解消には時間がかかる。欧州はホルムズ封鎖で大きな打撃を受けたが、経済サプライズは5月下旬に底を打ったようで、現在はマイナス幅が縮小している。…
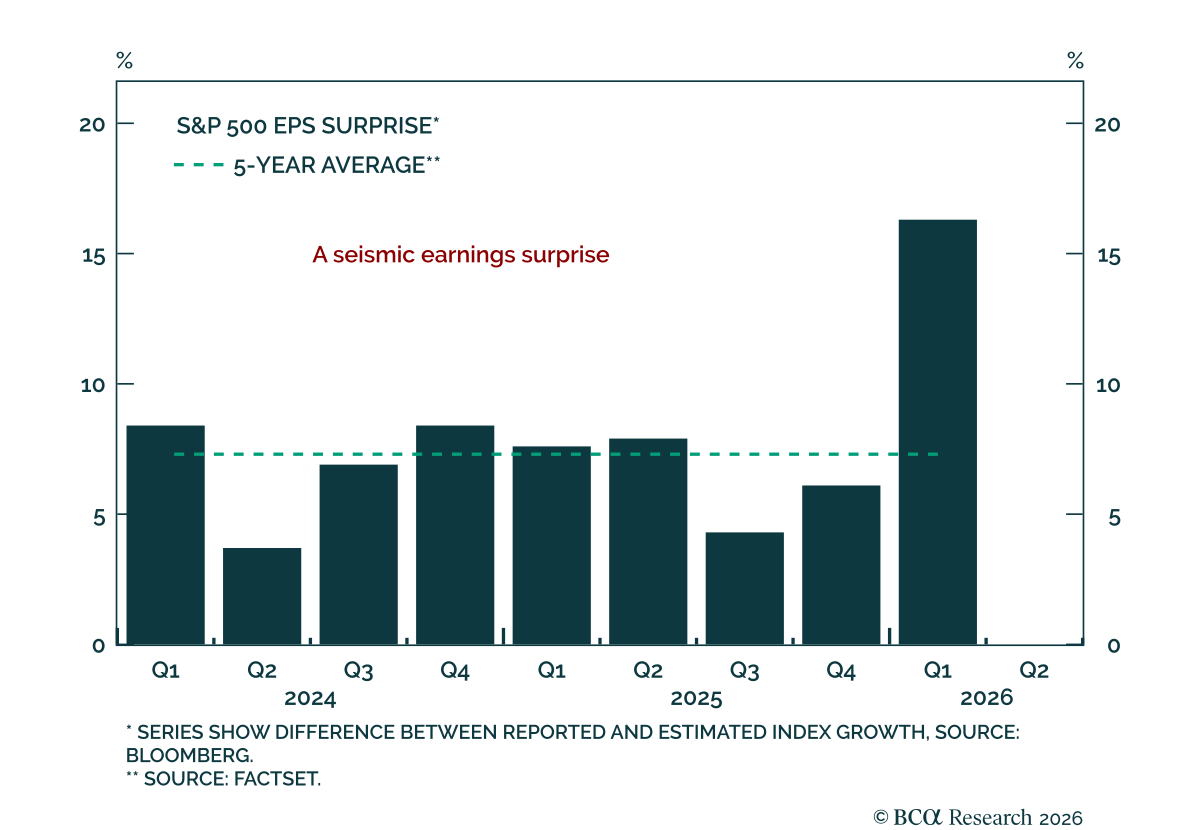
当社の米国インベストメント・ストラテジストは、過熱や差し迫ったスタグフレーションの兆候がないため、米国経済に対して引き続き建設的な見方を維持しています。S&P 500は好業績に支えられ、8週連続で上昇しています。構成銘柄の94%が決算を報告した中で、今期の16%上振れは2021年第1四半期以来最大のポジティブサプライズです。…