先進国

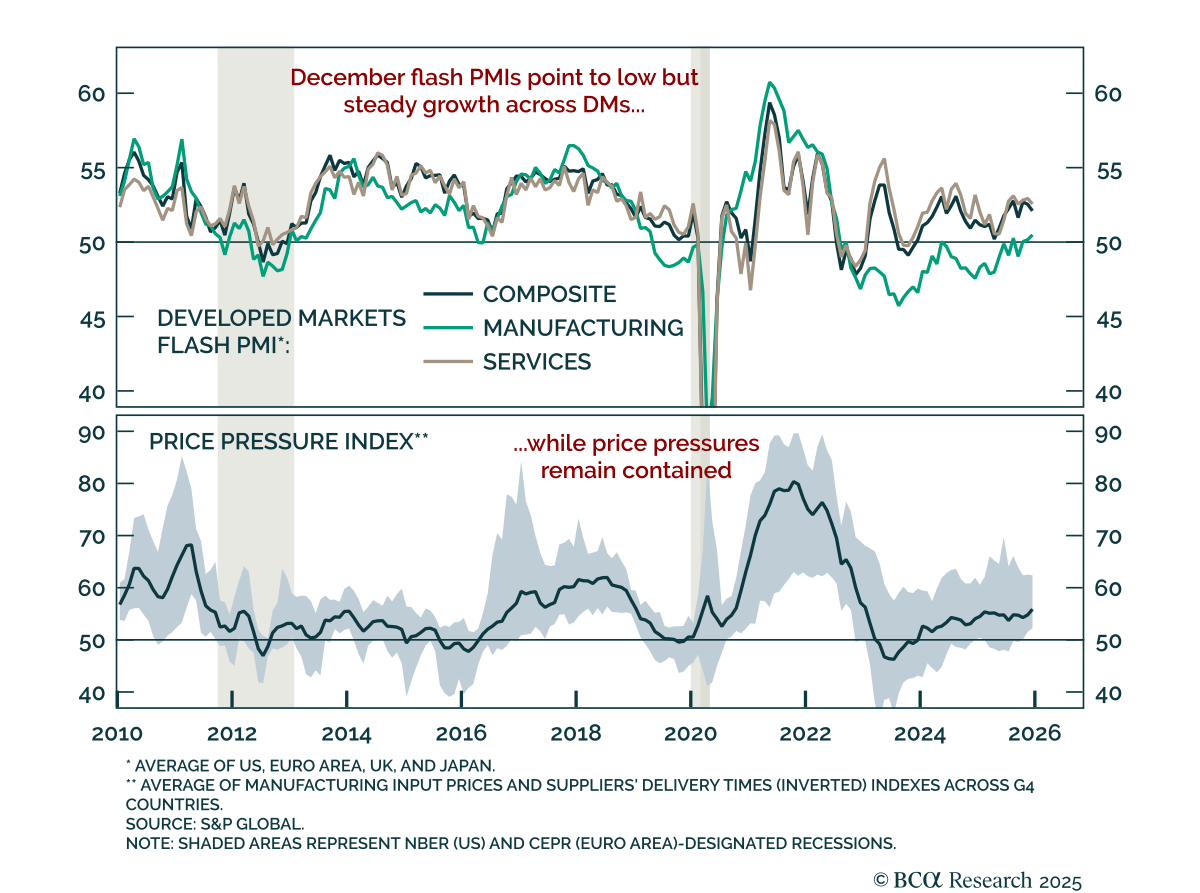
フラッシュPMIが低調なグローバルな背景を強化 フラッシュPMIが低調なグローバルな背景を強化 産業用コモディティをアンダーウェイトに維持し、フラッシュPMIは弱い世界経済成長モメンタムを確認。…
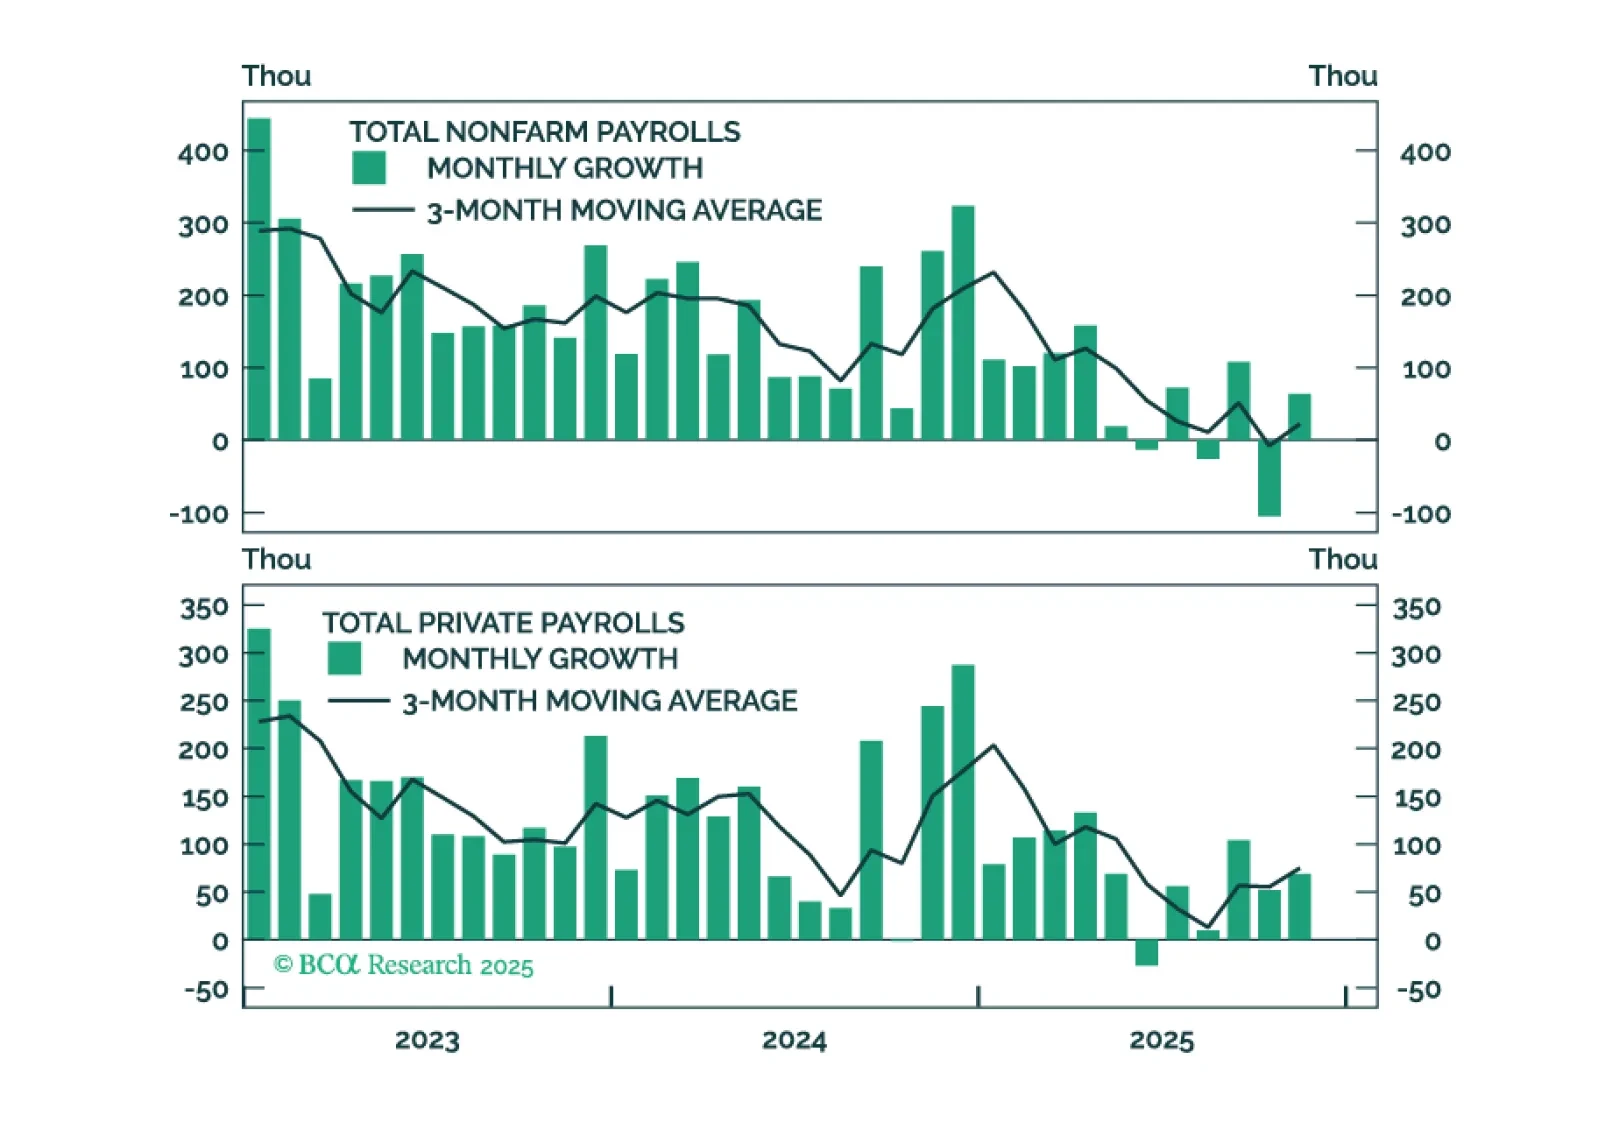
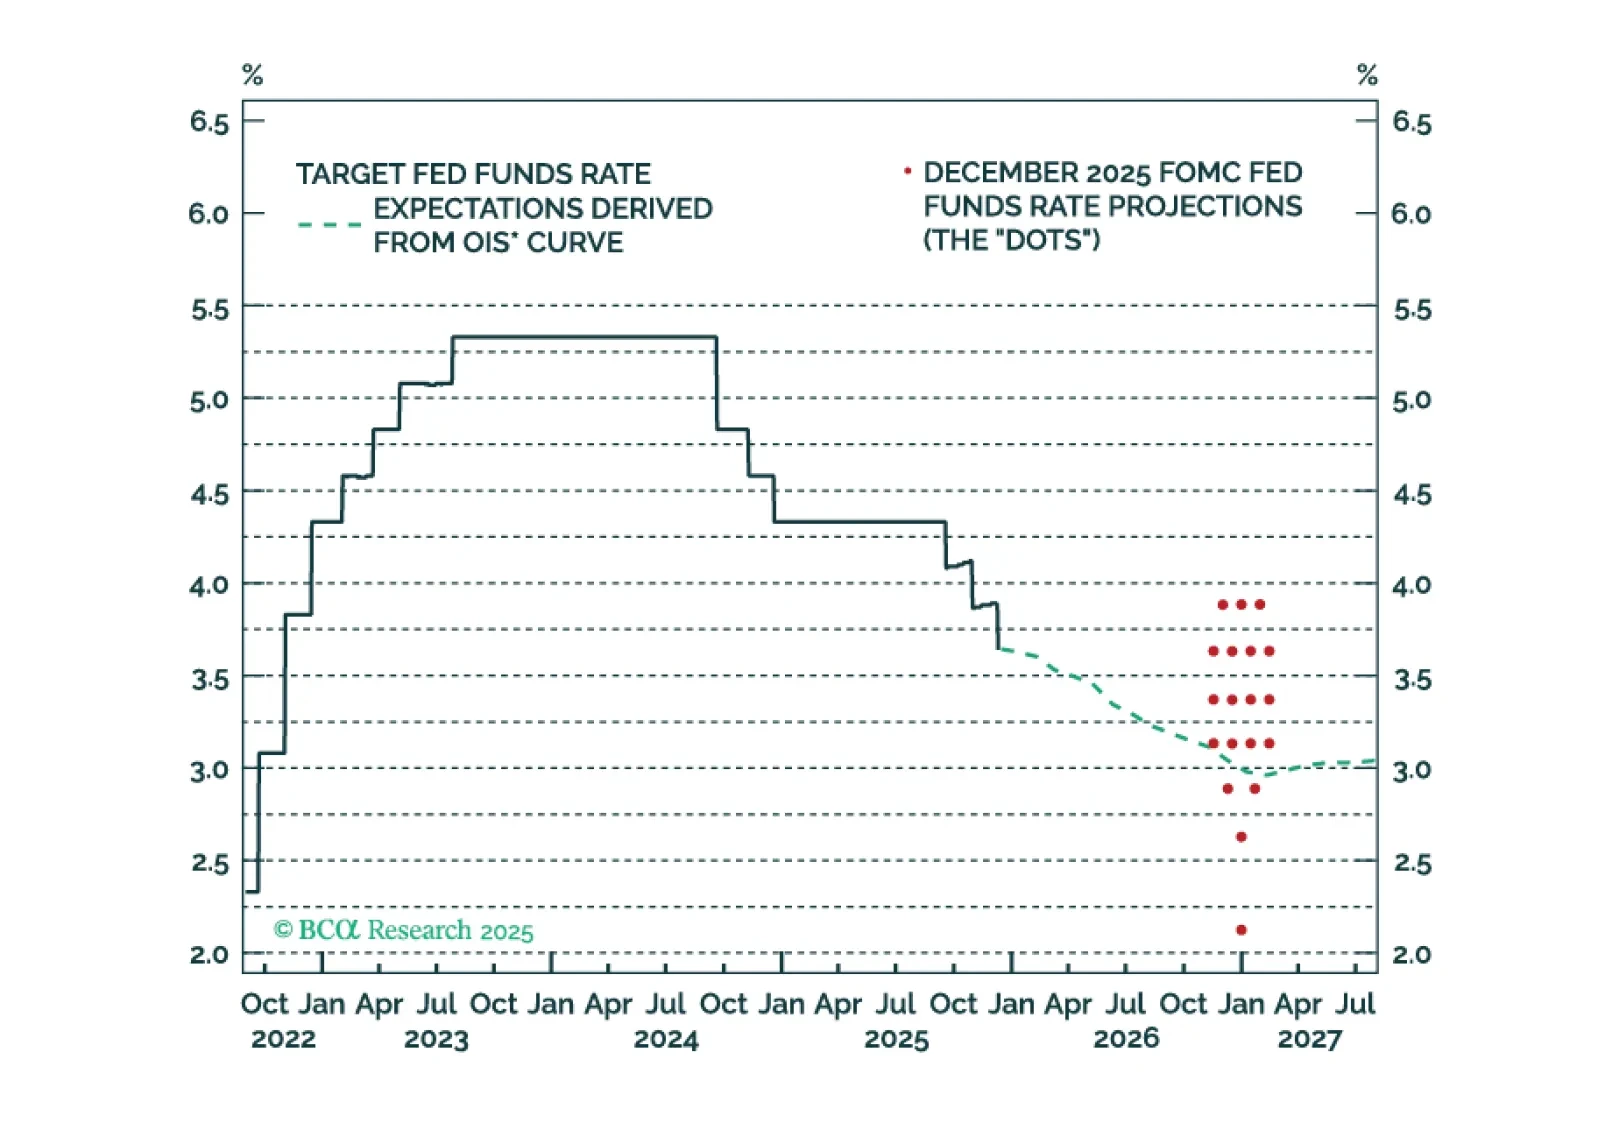
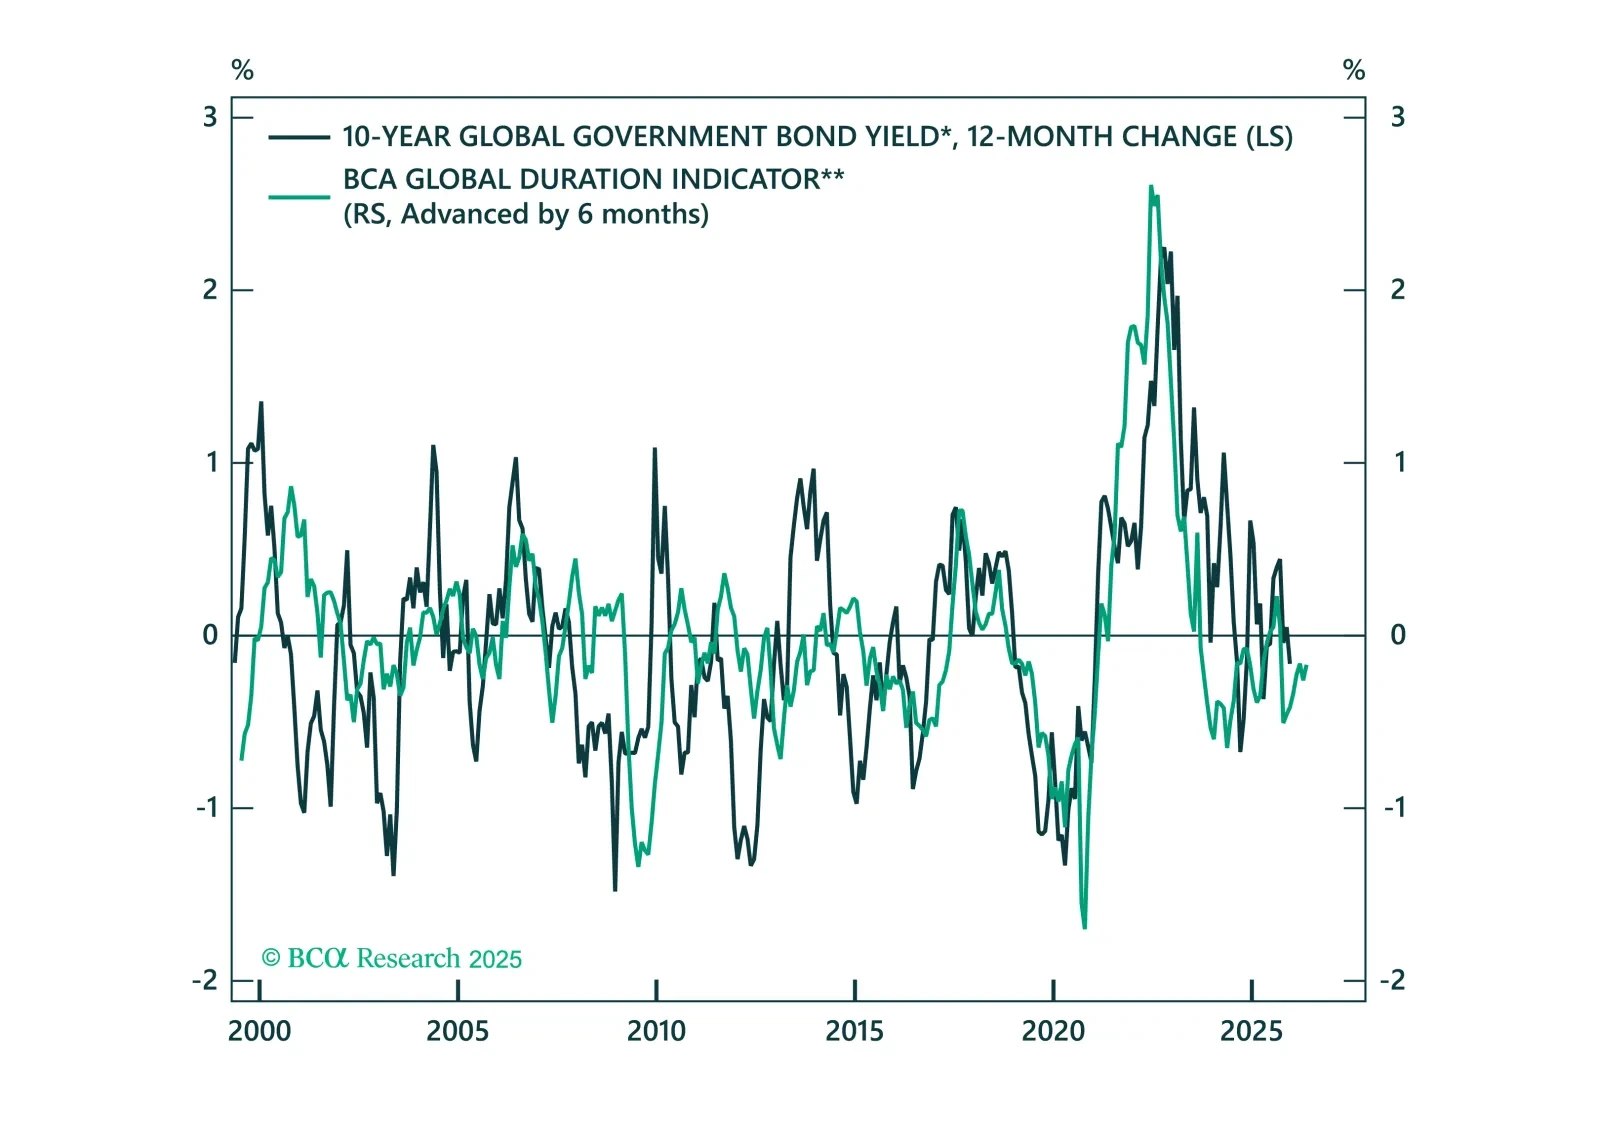
2026年のグローバル・フィクスト・インカム市場に対する5つの主要な見解を提示します。この年は、グローバルな緩和サイクルが終焉を迎える年となるでしょう。
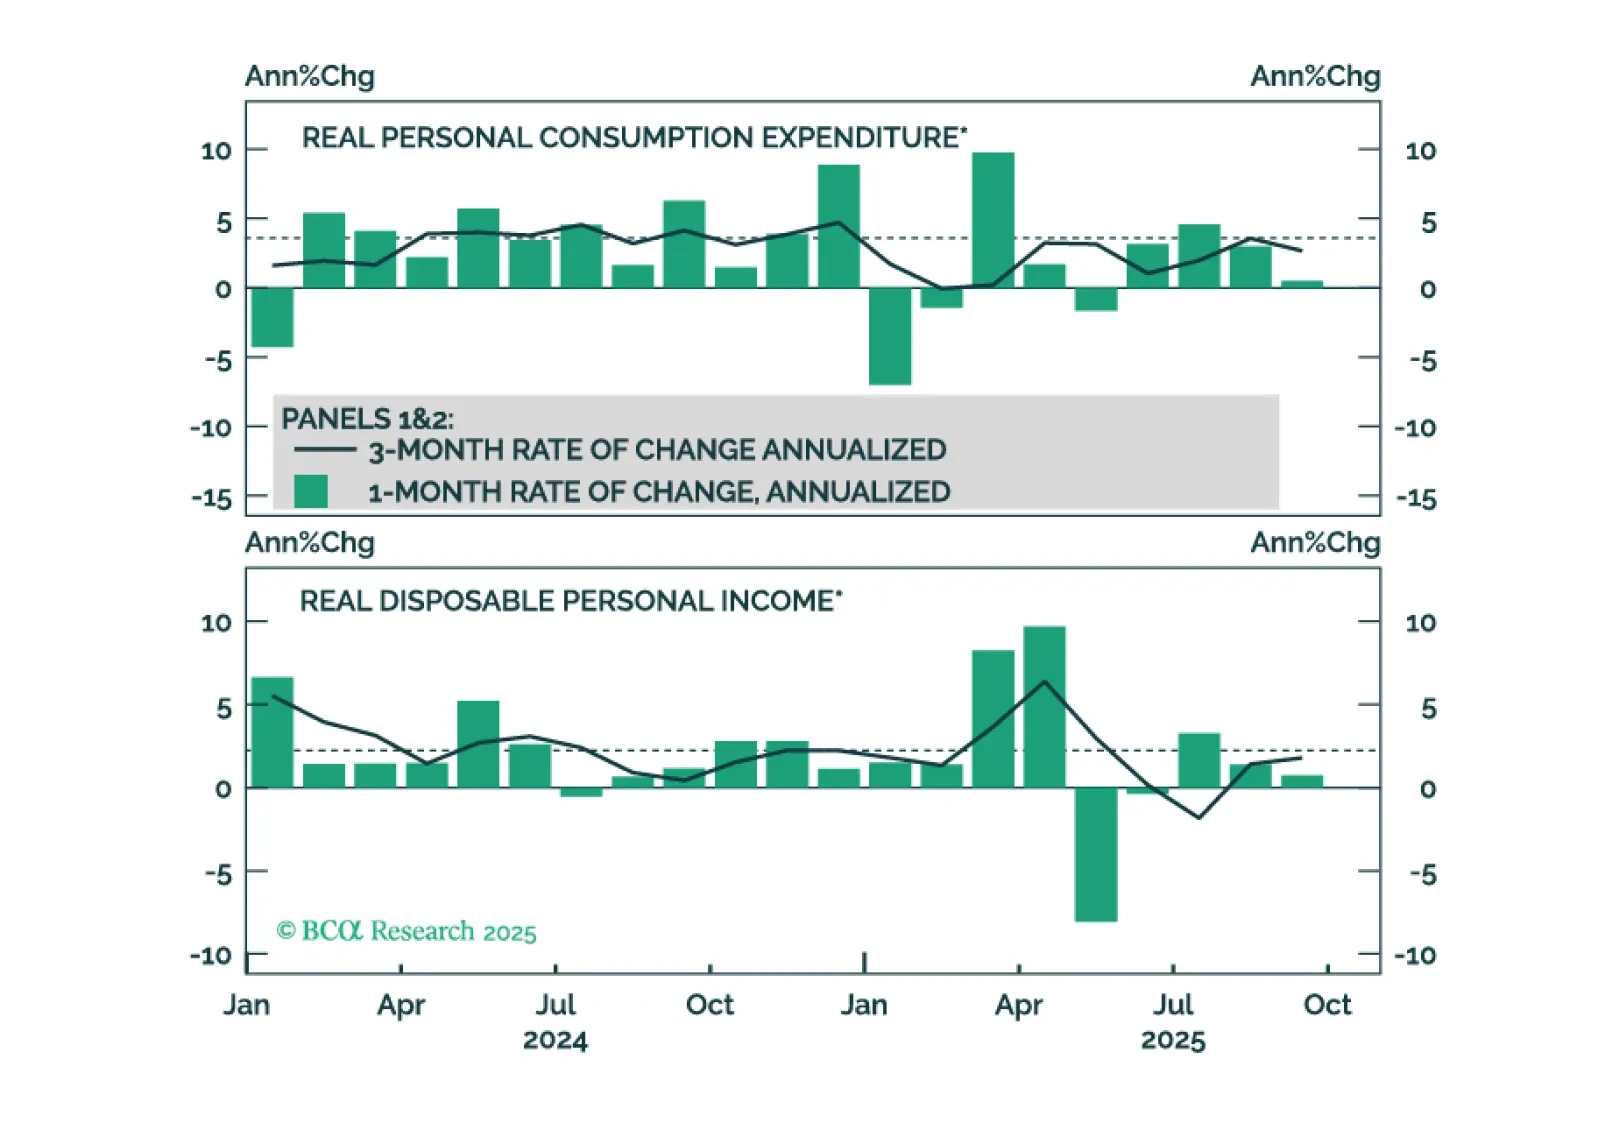
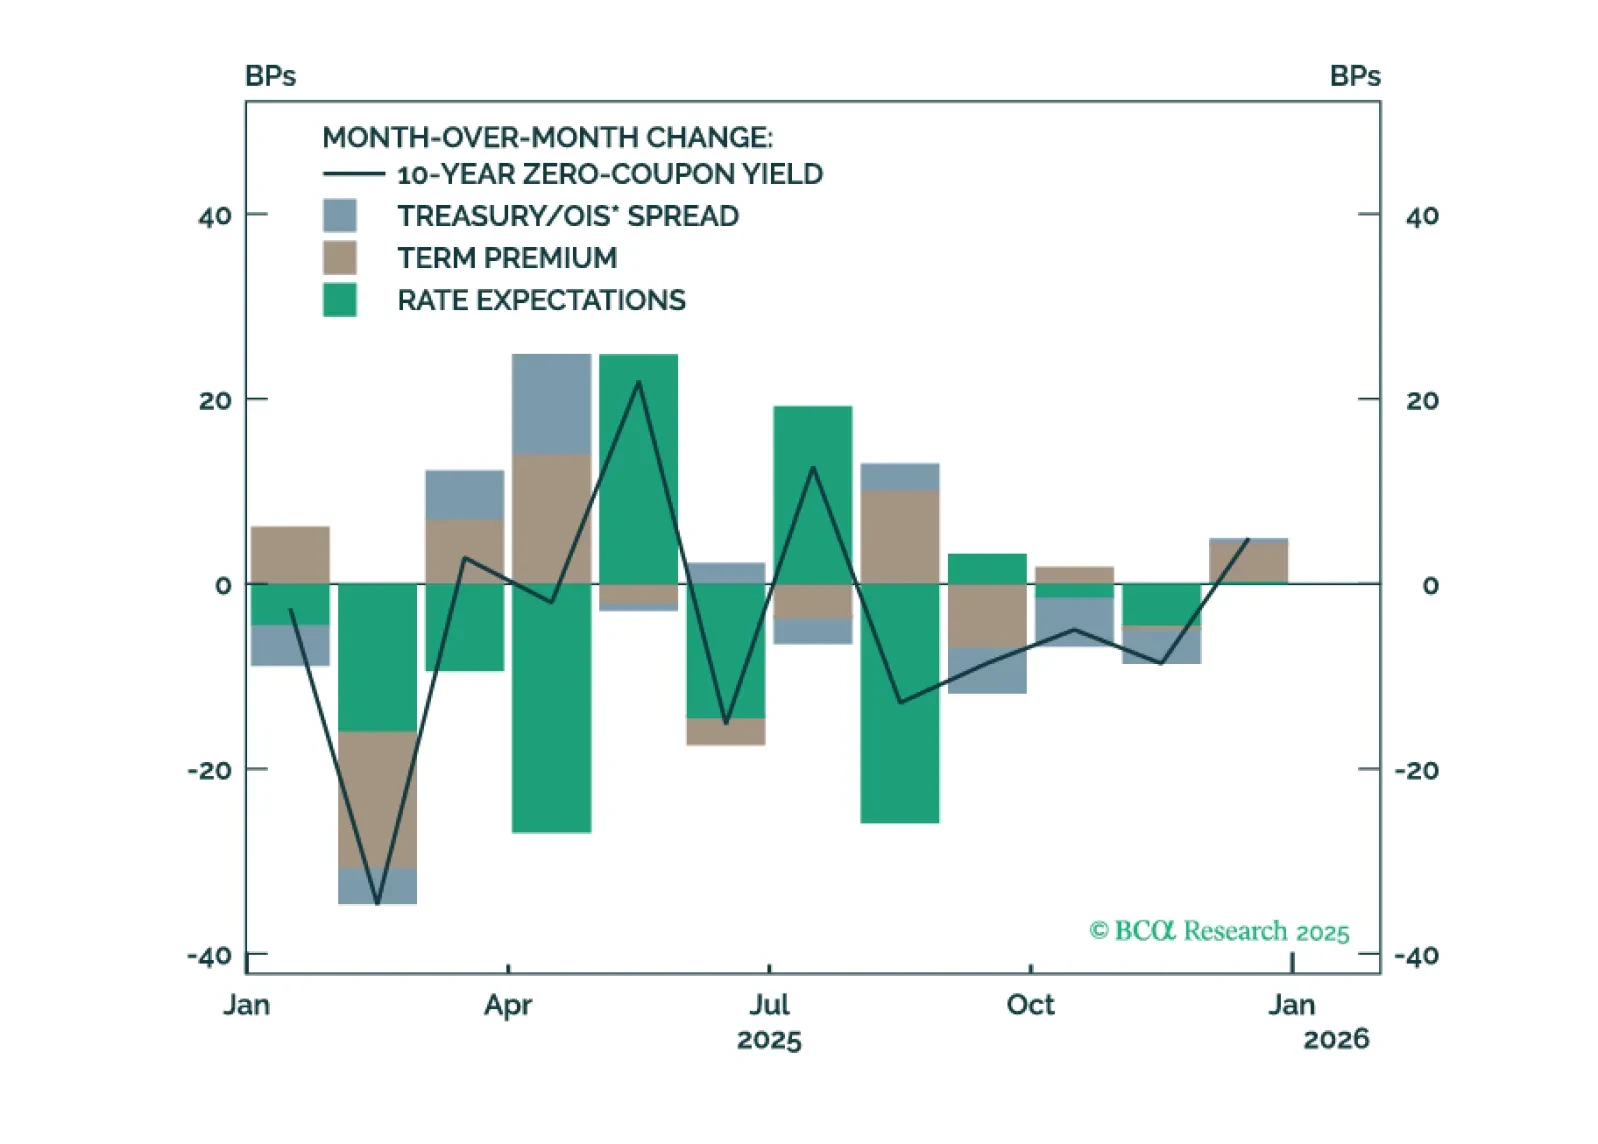
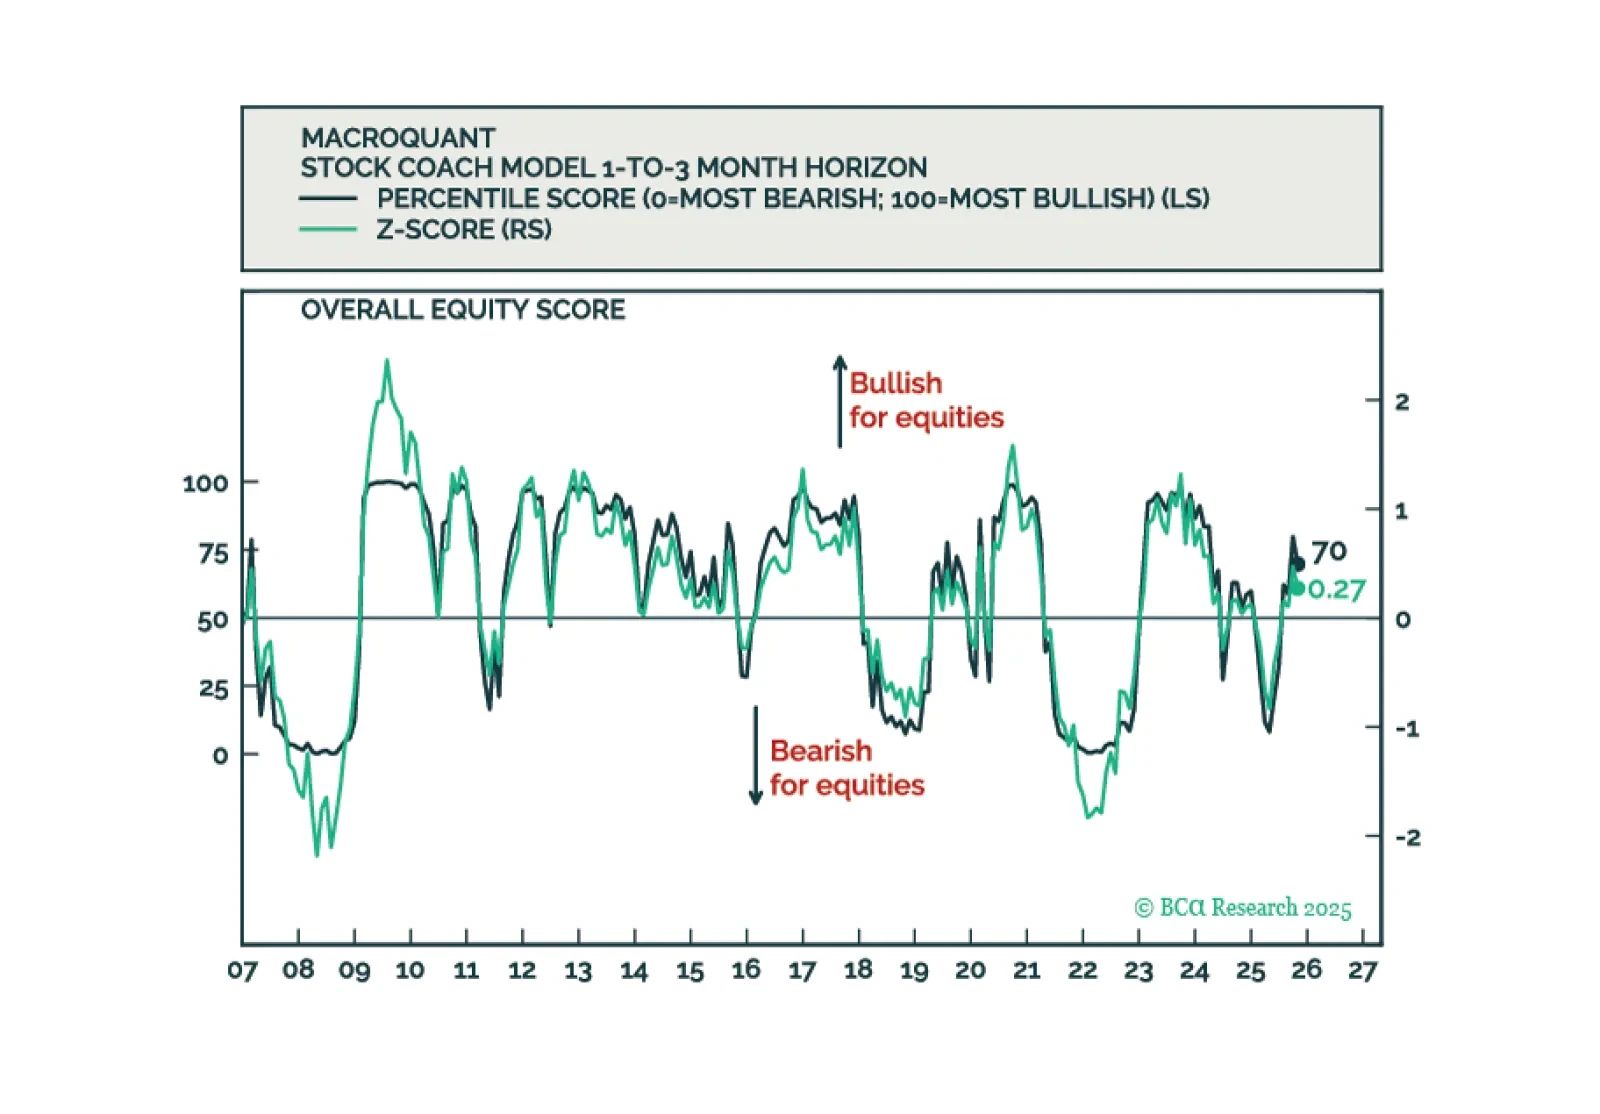
MacroQuantは戦術的に株式をオーバーウェイトに保ち、フィクスト・インカムポートフォリオにおいてベンチマークを上回るデュレーションの立場を支持し、米ドルに対して弱気の見方を維持し、金に対して強気です。
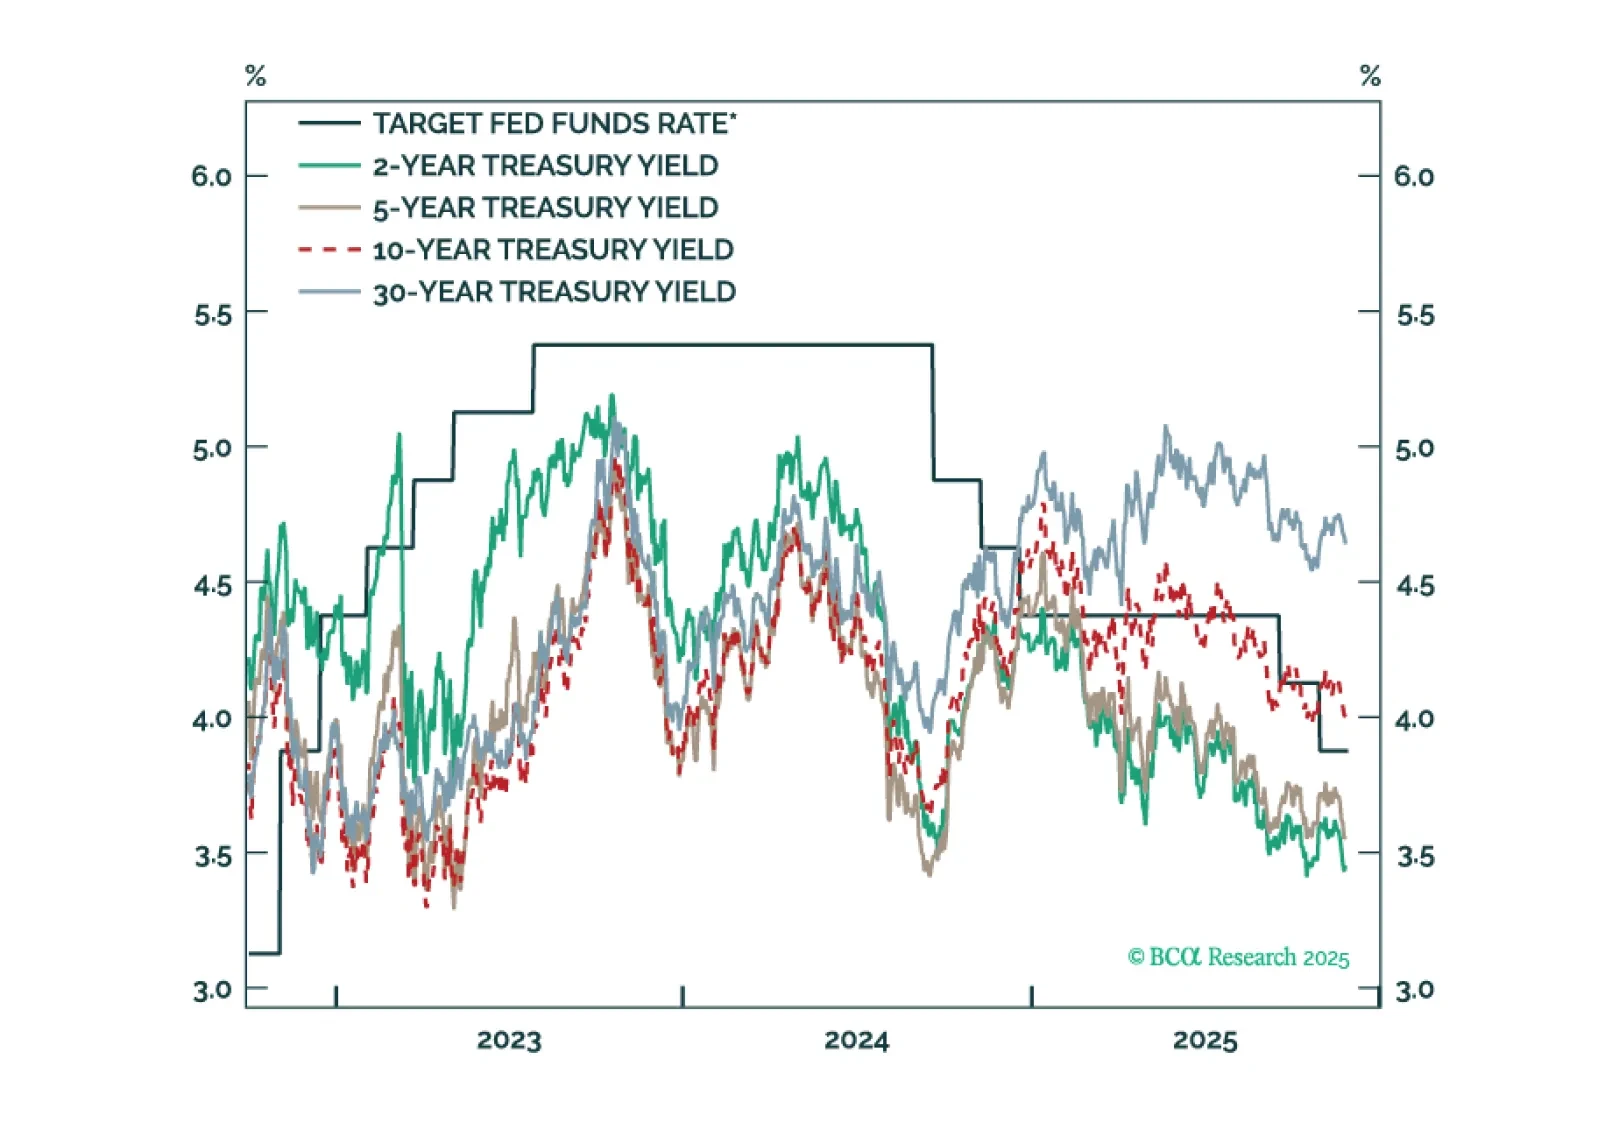
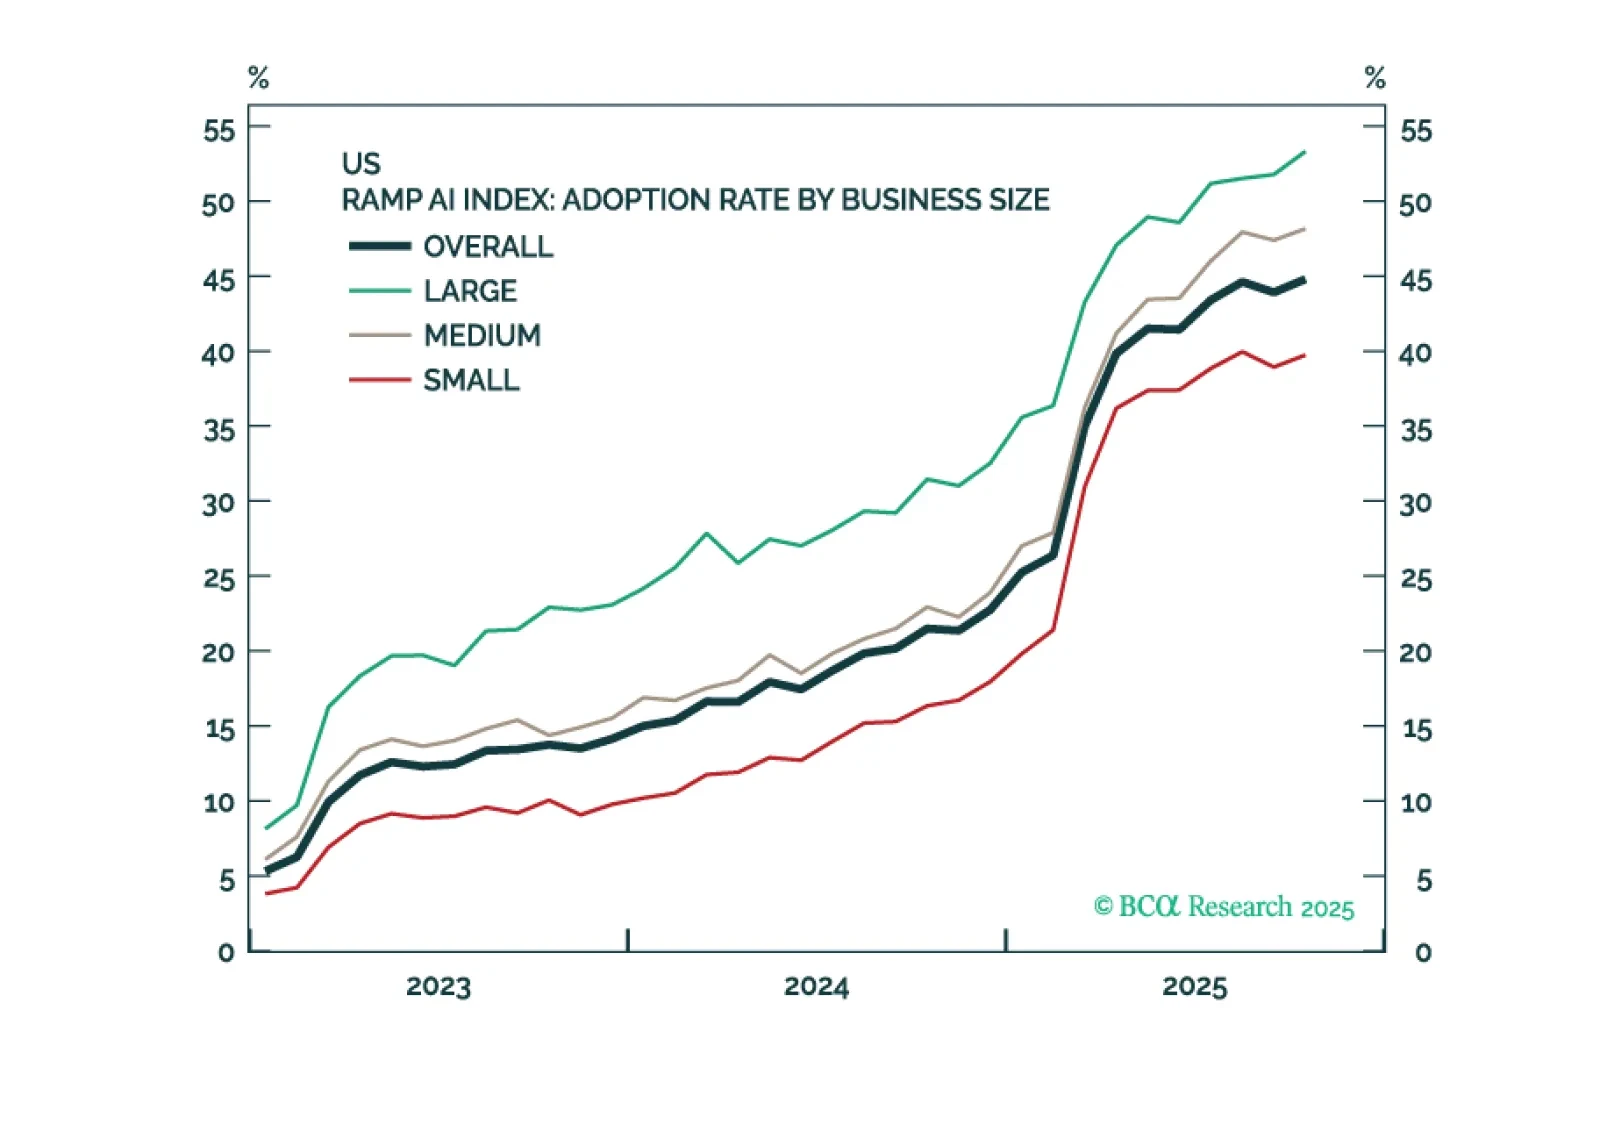
投資家がAI企業を設備投資の増加に対して罰する「メタバース・モーメント」に達した可能性が高まっています。これは特にAI株、そしてより広範なS&P500に対して、より慎重な姿勢を取る必要性を示唆しています。