先進国
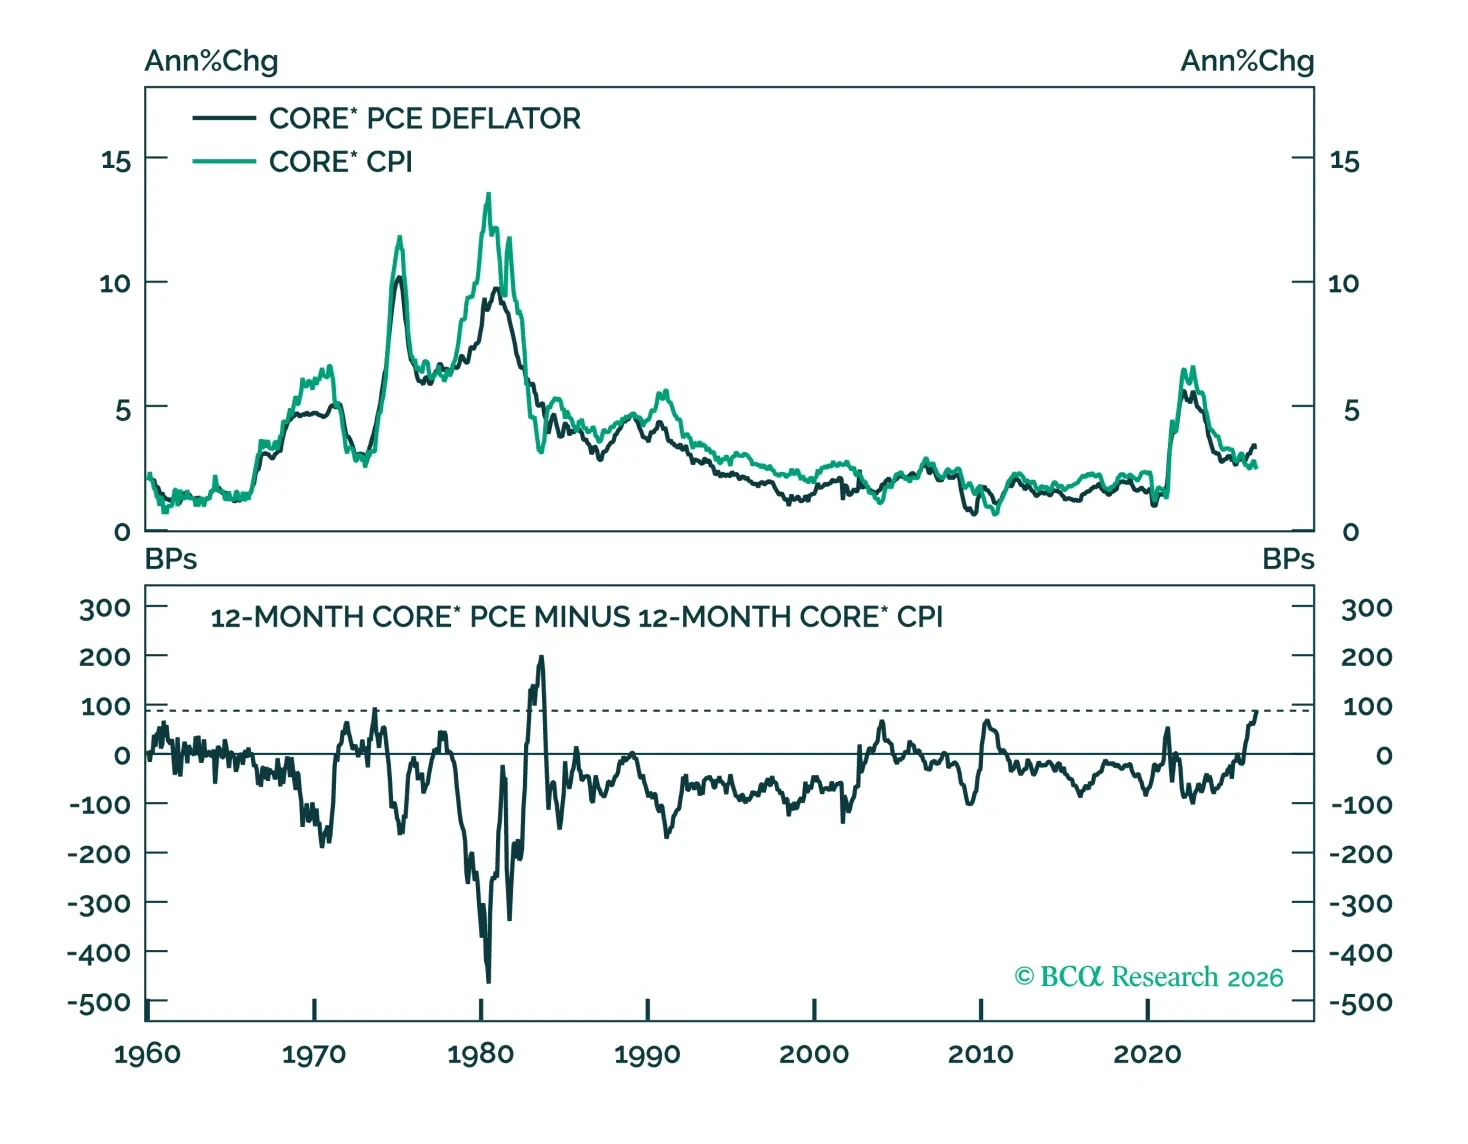
PCEとCPIの差は、FRBの短期的な政策見通しを左右する要因としてますます重要になっている。そこで当社はその差の要因を検討し、今後数カ月で縮小する可能性が高いと結論するのである。
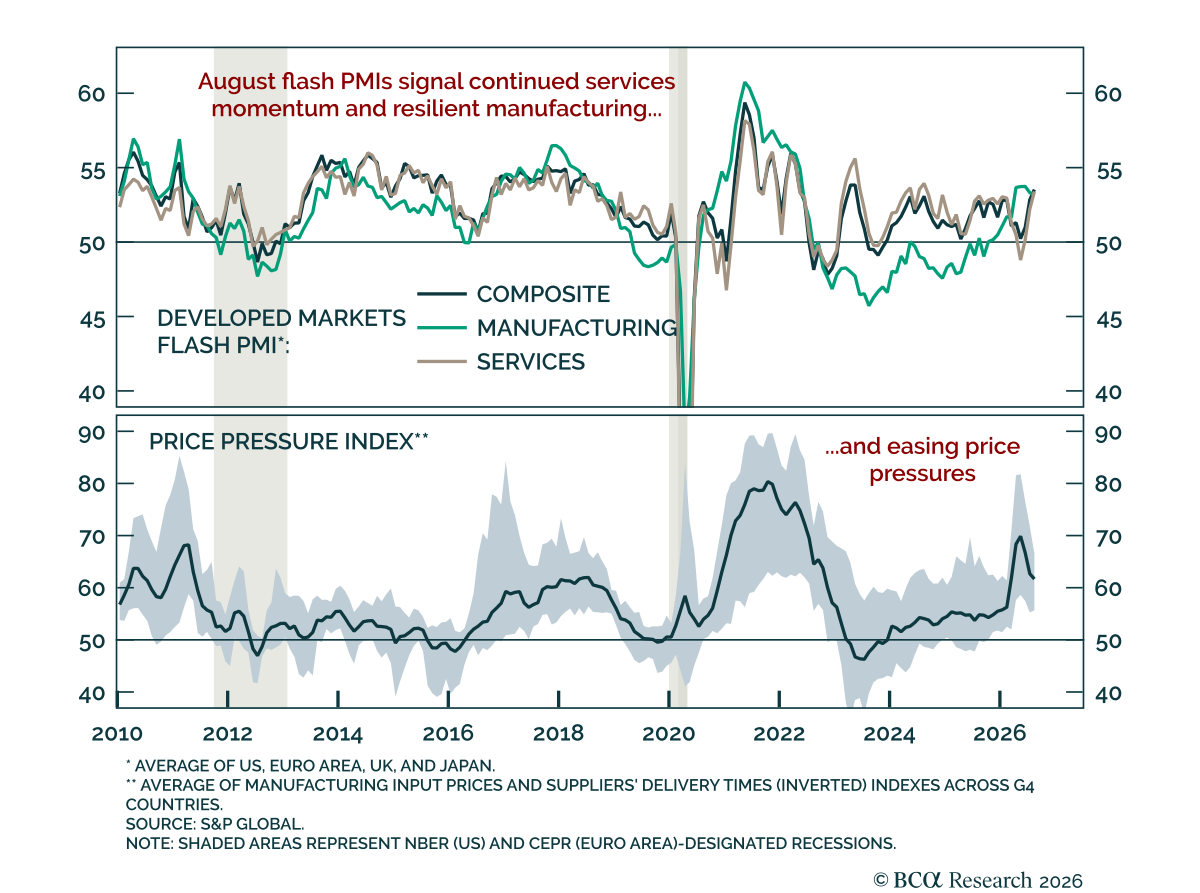
8月のグローバル速報PMIは、製造業が持ちこたえる一方でサービス活動がさらに強まったことを示した。 当社のBCA Live会合で論じたとおり、米国の製造業は53.9から53.2へとわずかに軟化したが、横ばいが予想されていたにもかかわらず依然として健全な水準にとどまった。一方でサービスは54.6から56.8へ急伸し本来は低下が予想されていたのだ。その結果、総合PMIは54.5から56.0へ上昇して2022年以来の高水準となった。…
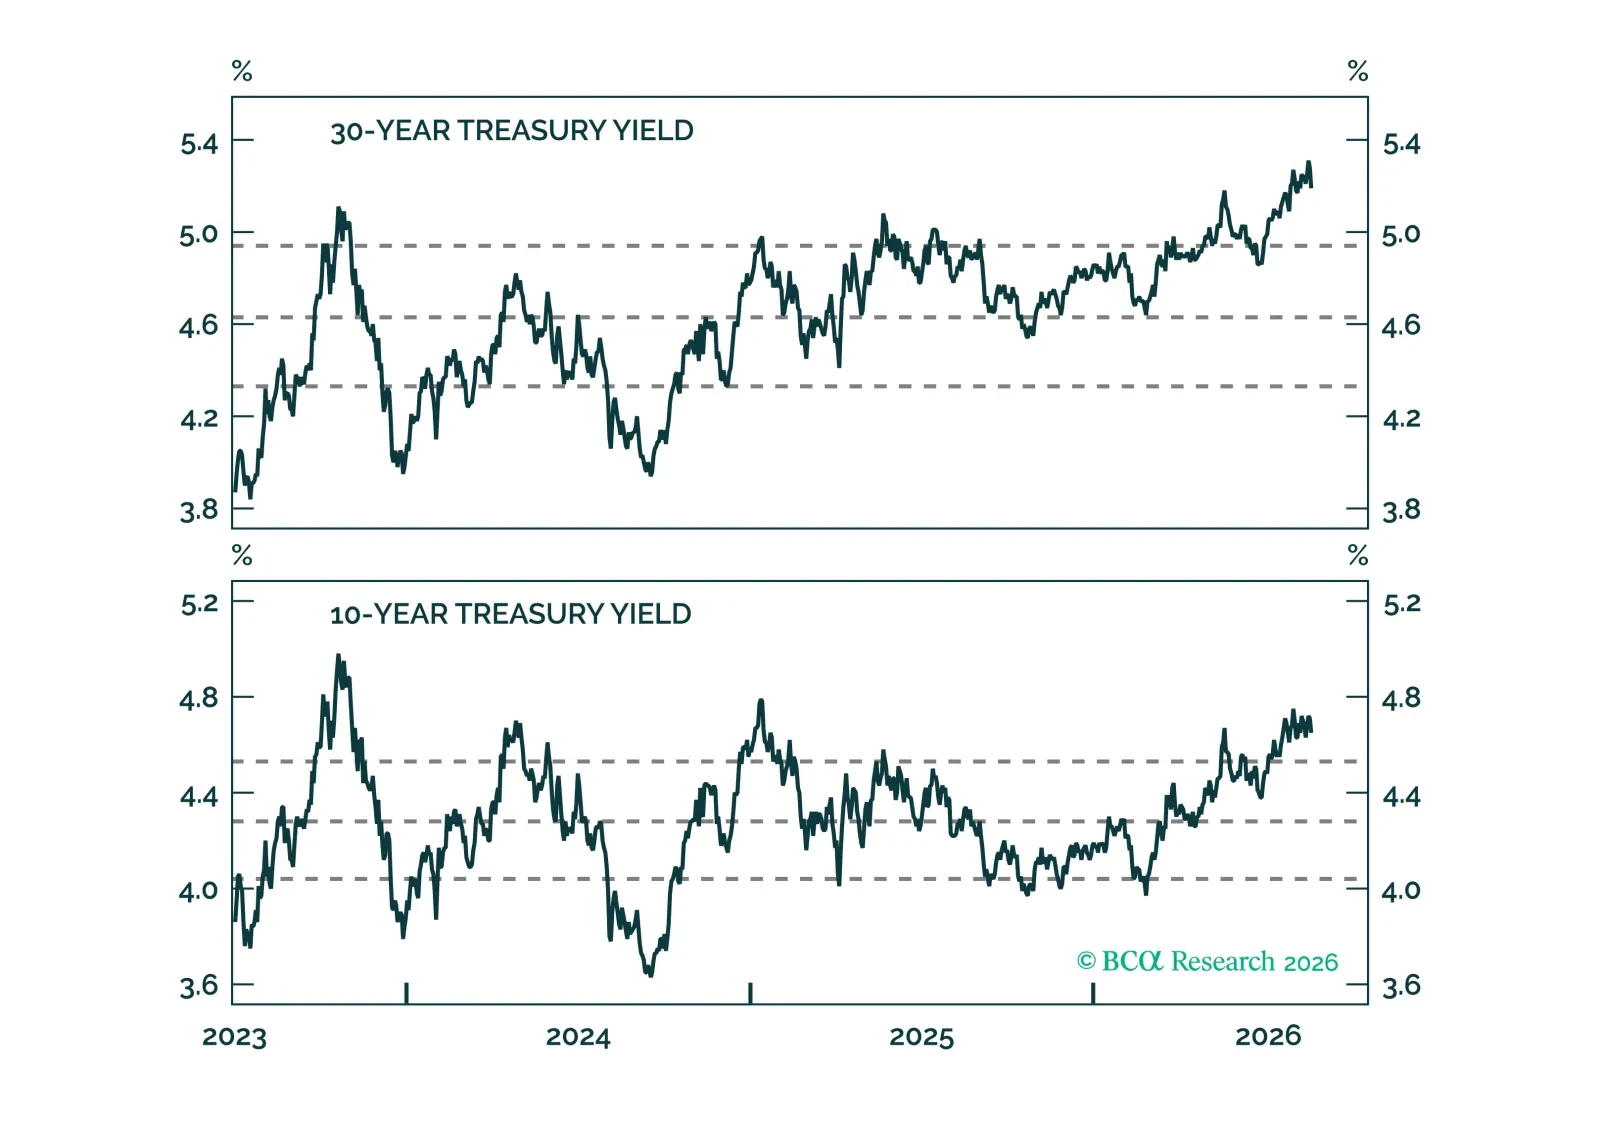
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
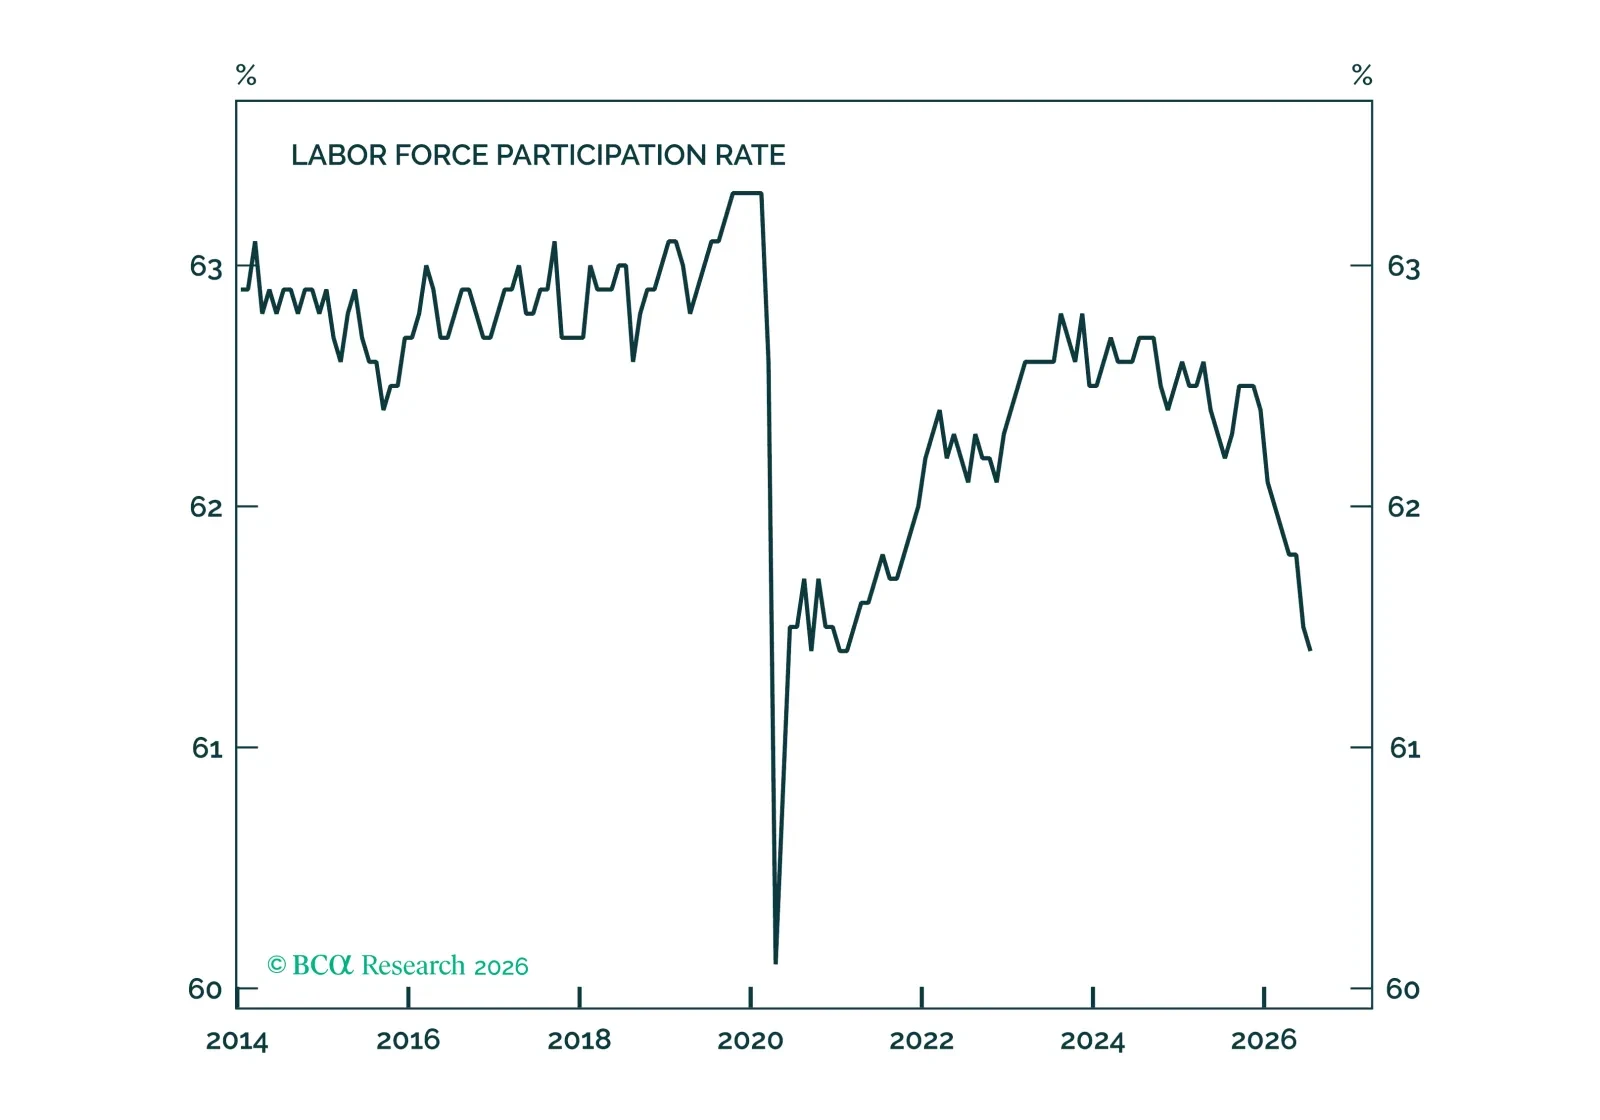
証拠はますます明確であり、過去2年間の非農業部門雇用者数の増加を主に牽引してきたのは、主として移民取締政策に関連する労働供給の変動である。
これは7月の報告でも当てはまり、非農業部門雇用者数が23,000人減少し、失業率が4.19%から4.09%へ低下した。両方の動きを生んだのは労働力人口の264,000人の減少である。
労働供給がこれほど変動的である場合、雇用の増減を示す指標を過度に重視せず、労働市場の利用状況を示す指標により注意を払うべきである。
労働市場の利用状況を示す指標は概ね安定している。失業率は低下傾向にあるが、主要年齢層(25-54歳)の就業者比率は弱含みであり、準失業者や非自発的パートタイム労働者の数は増加している。
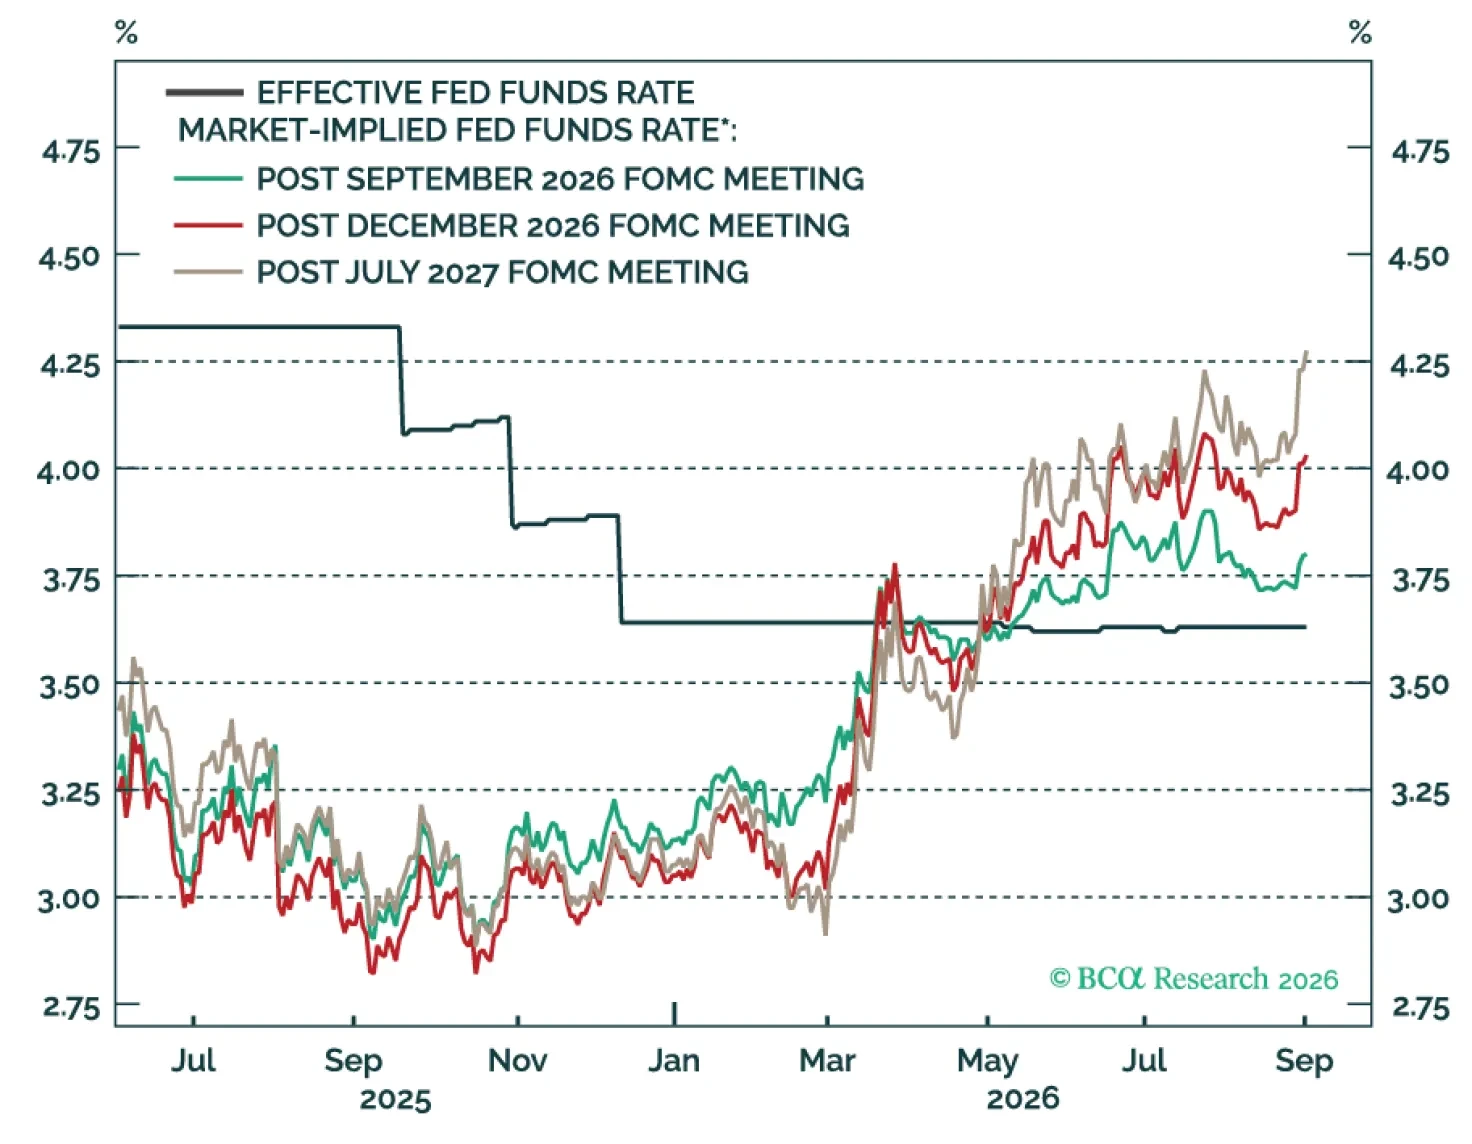
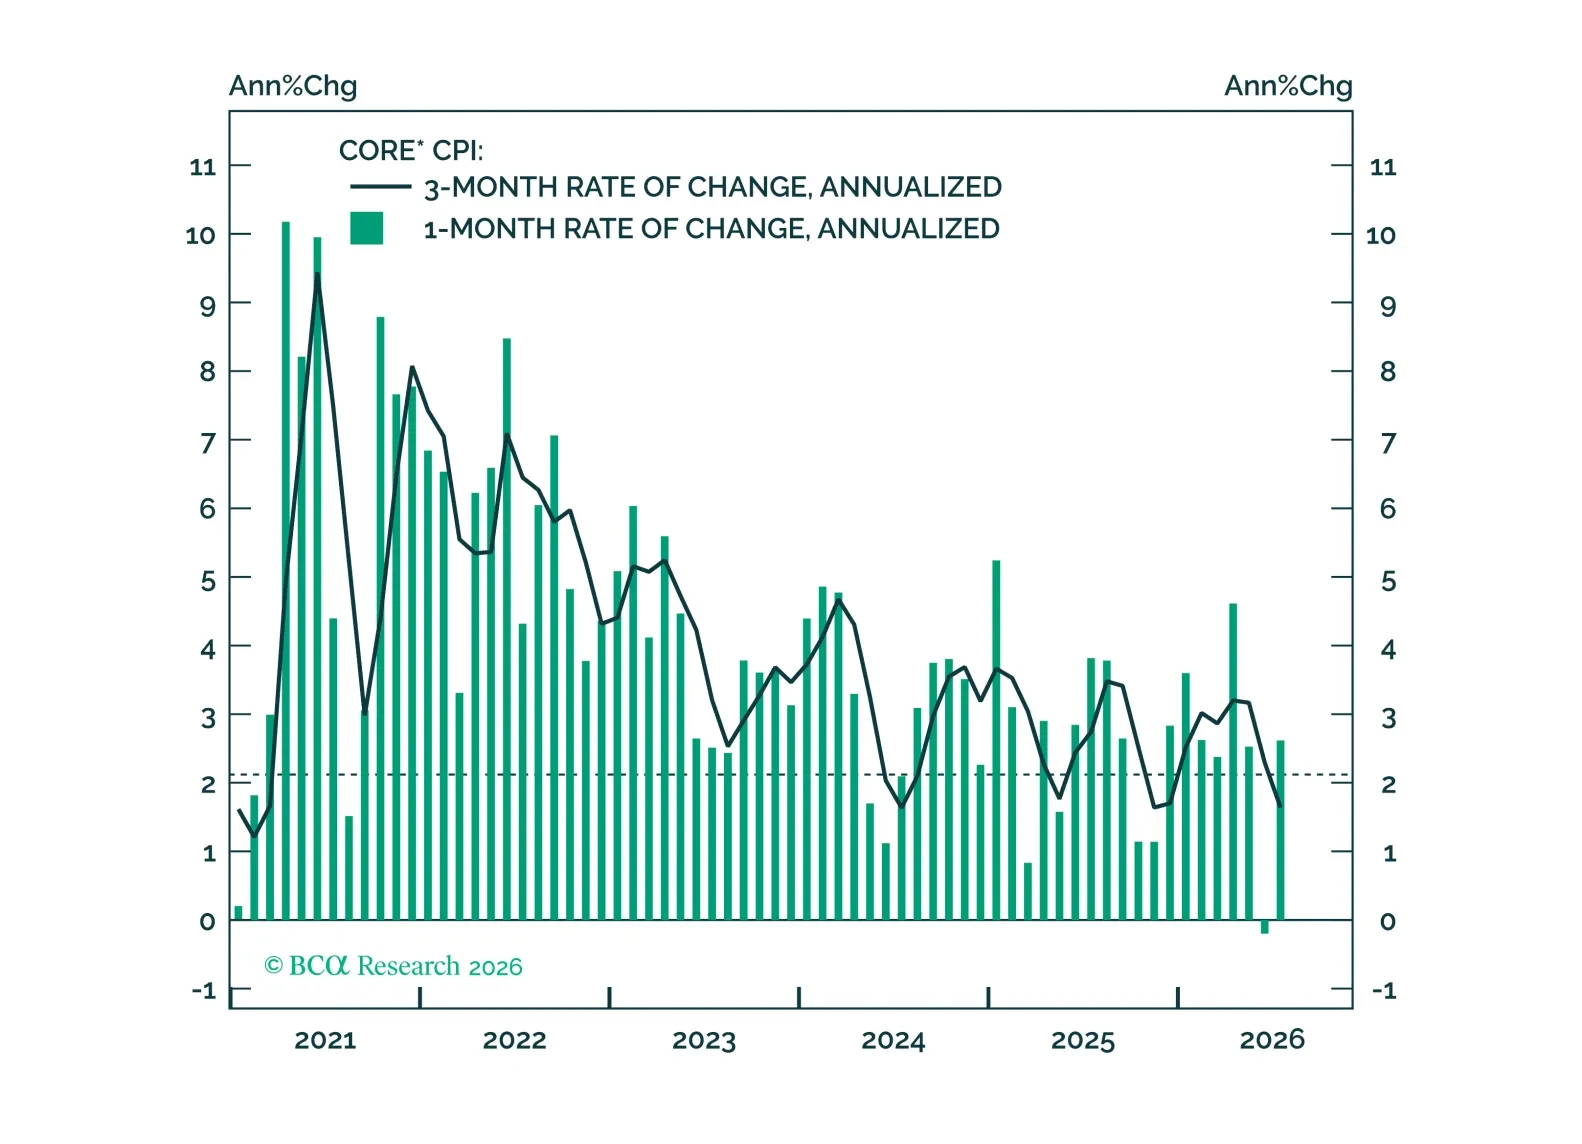
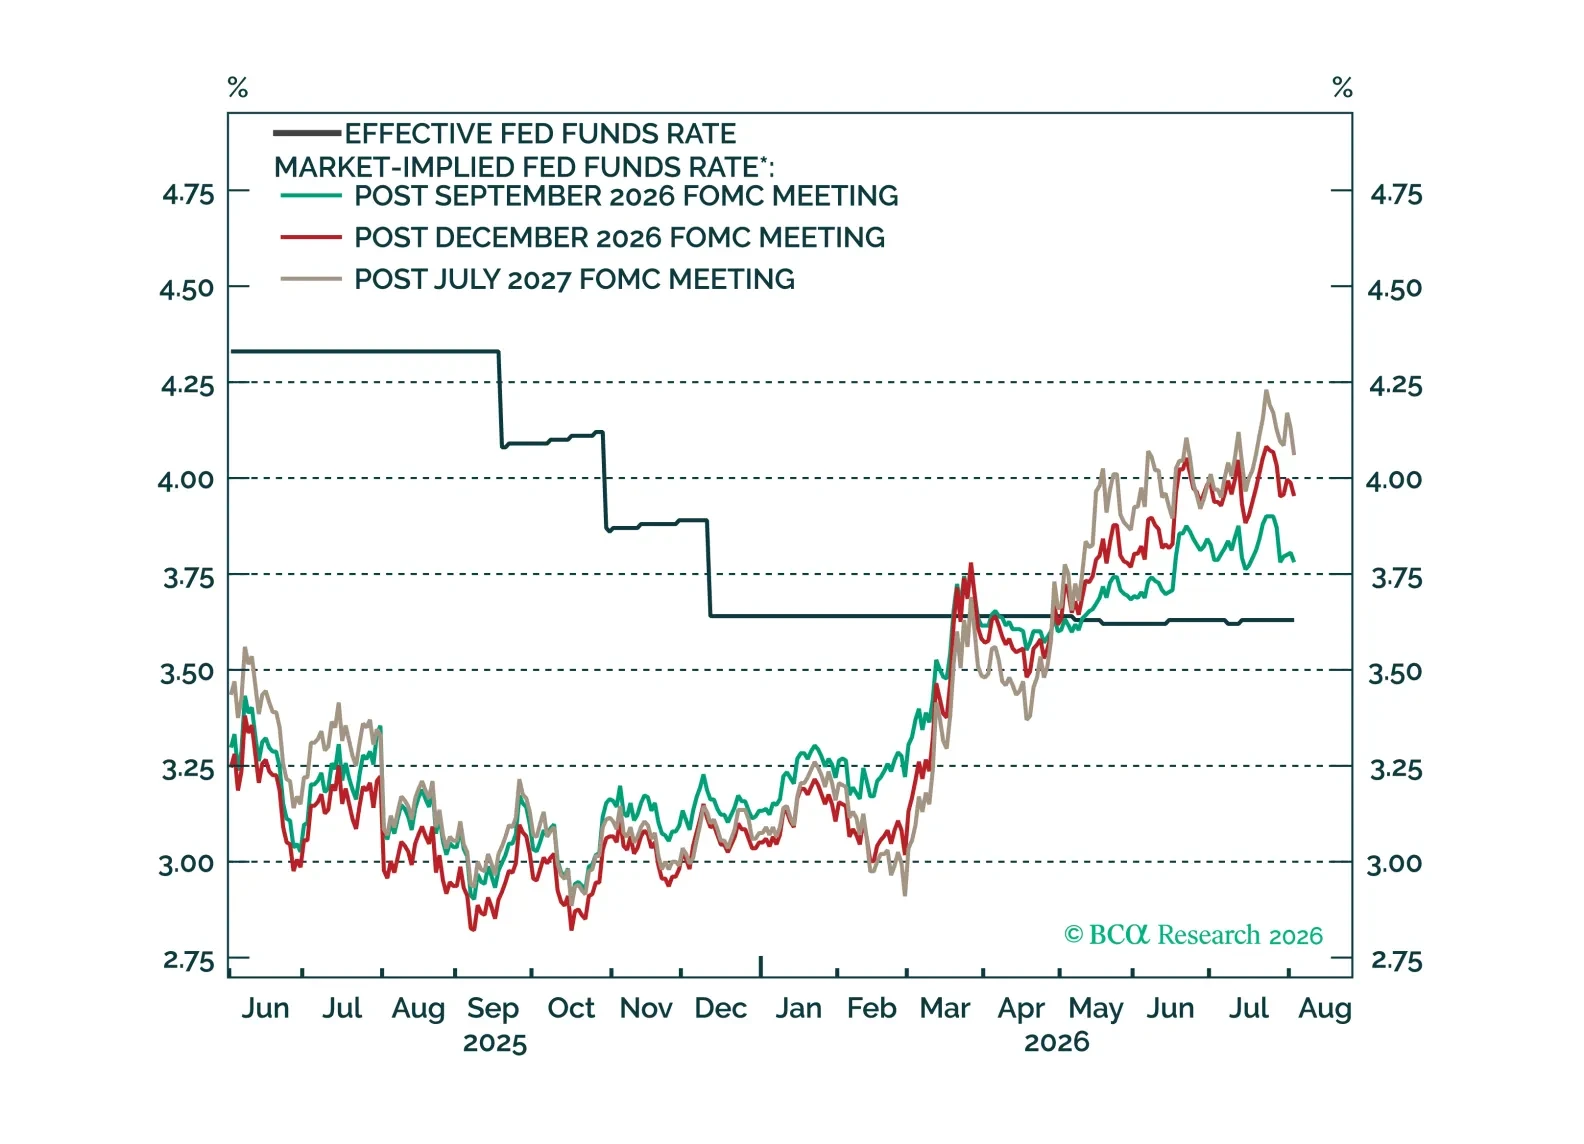
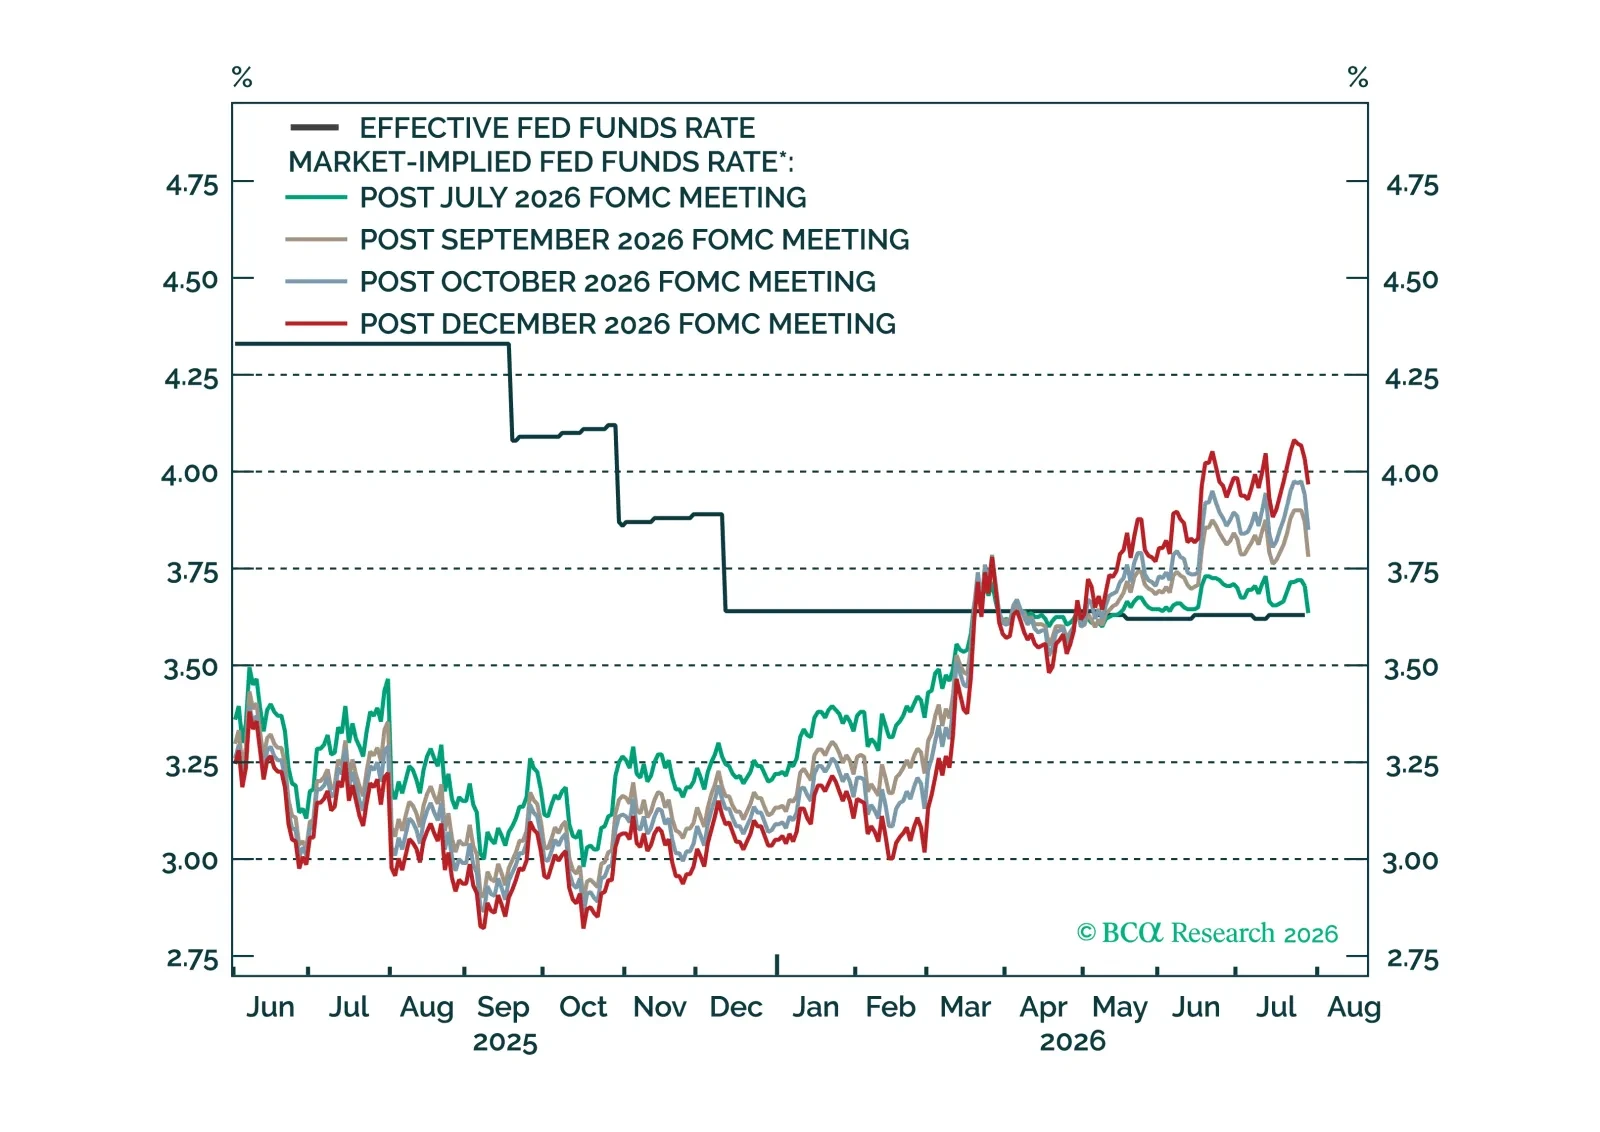
我々は今朝の雇用統計が9月の利上げの可能性を低下させるとは考えていない。我々の見解では依然として確率は高い。短期的なFedの政策を左右するより重要な要因は、来週発表される7月のコアCPIである。
米国の雇用動向の詳細は、当社の US Labor Market Chartpack に記載している.
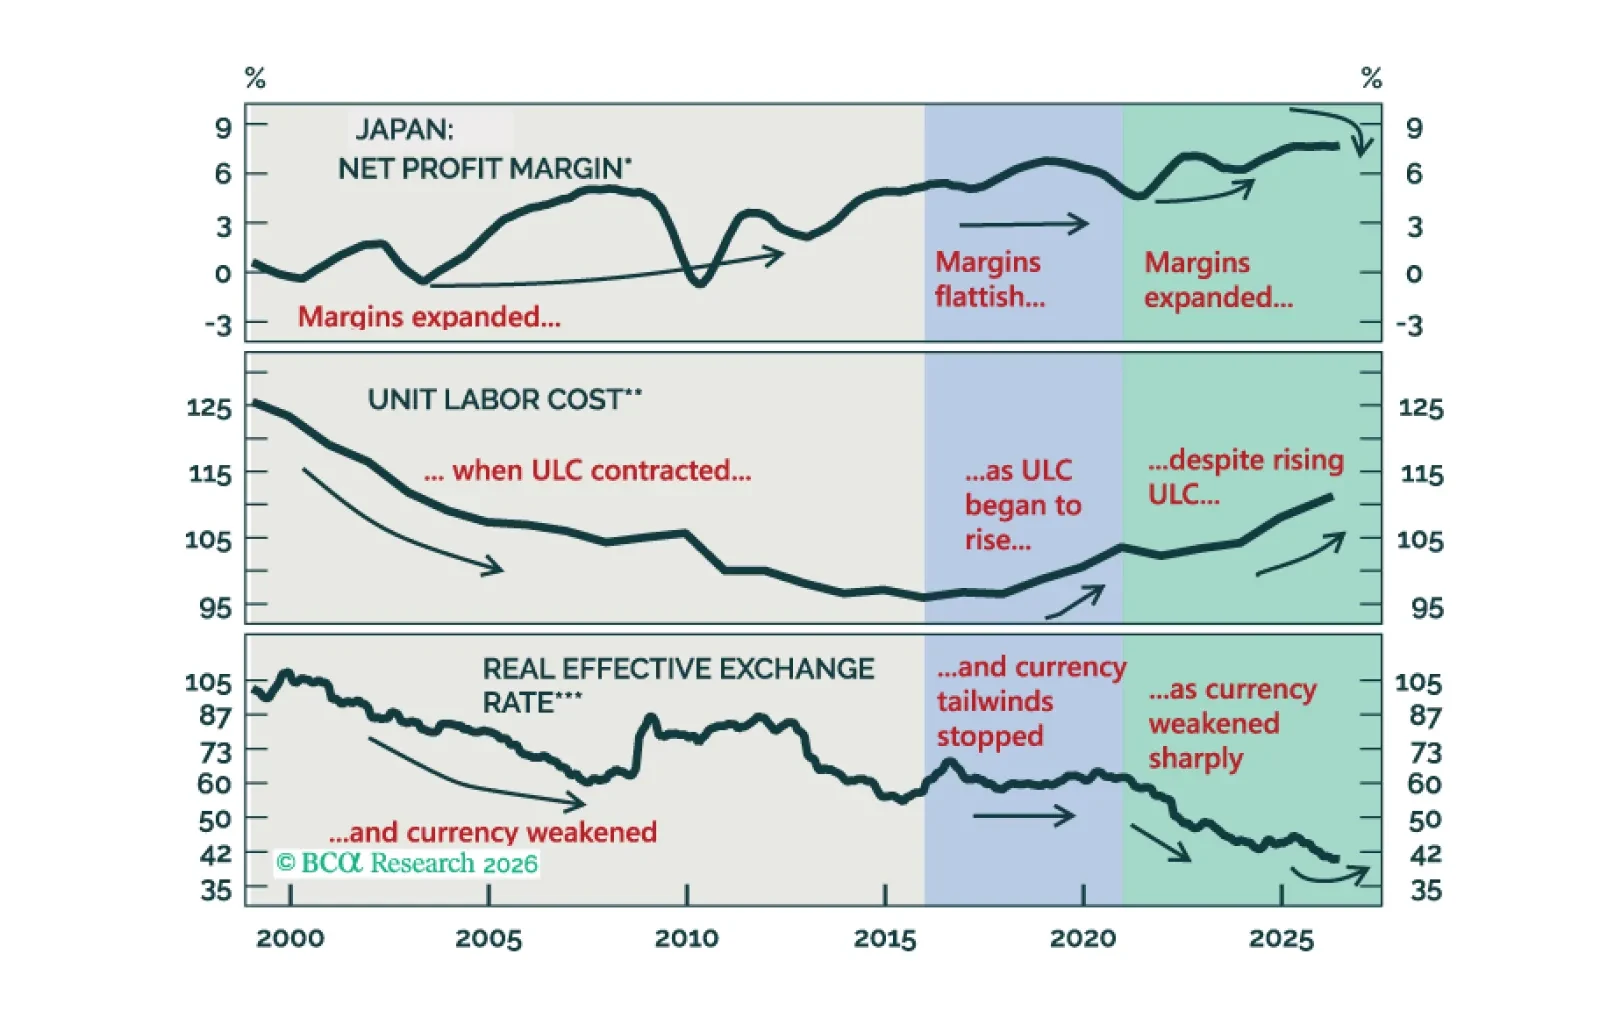

JGBs:低ベータ、低リターン JGBs:低ベータ、低リターン 日銀のリフレーション計画と低い利回りベータが日本国債のアンダーウェイトを支持する。 BCAは歴史的に国別の利回りベータを用いて各市場の世界金利への感応度をマッピングし、債券配分の指針としてきた。主要な先進国の債券市場の中で、ベータが1を下回るのは依然として日本だけだが、 日本国債の利回り上昇に伴いそのベータは正常化し始めている。主要な欧州債券市場でも同様の変化が見られ、パンデミック前の低ベータ市場から高ベータのグループへ移行している。…