ポリシー
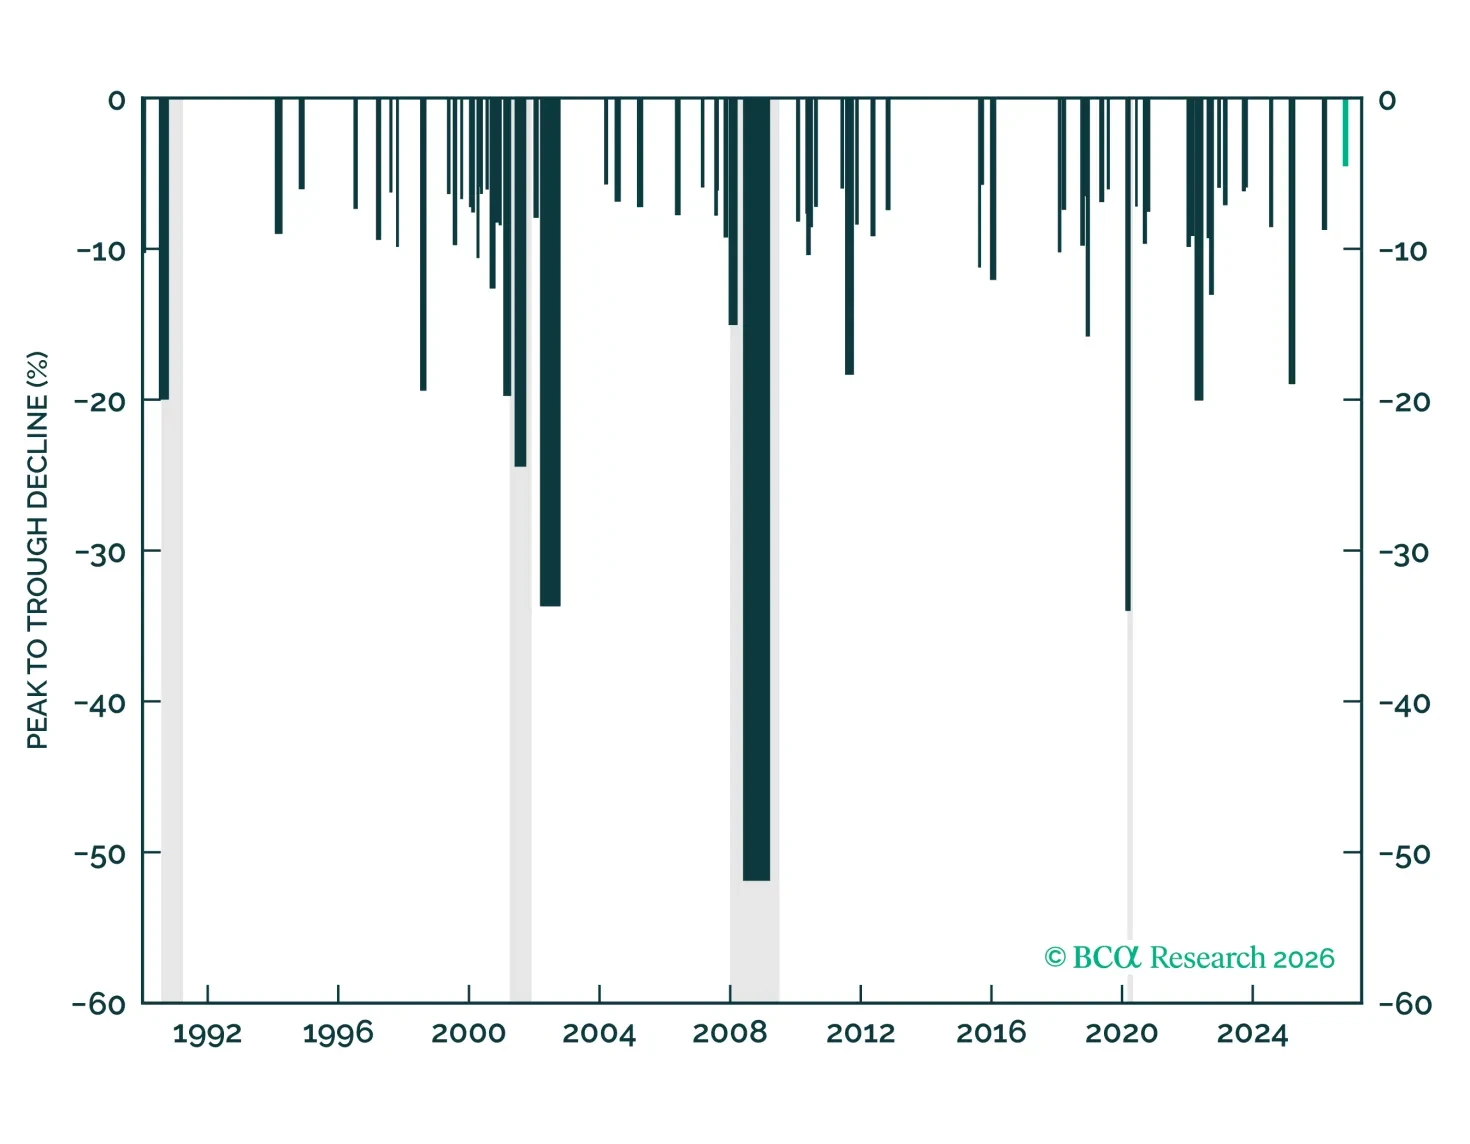
AIの設備投資に対する懸念がS&P 500を調整局面の瀬戸際にまで追い込んだ。もっとも景気循環は依然強く、下落局面が長引くことはまれであり、ハイテクのバリュエーションは既に圧縮されていた。現在、データセンターのパイプラインの約80%を民主党の州知事が管轄しているが、民主党の州知事がいるだけで建設が凍結されるわけではない。
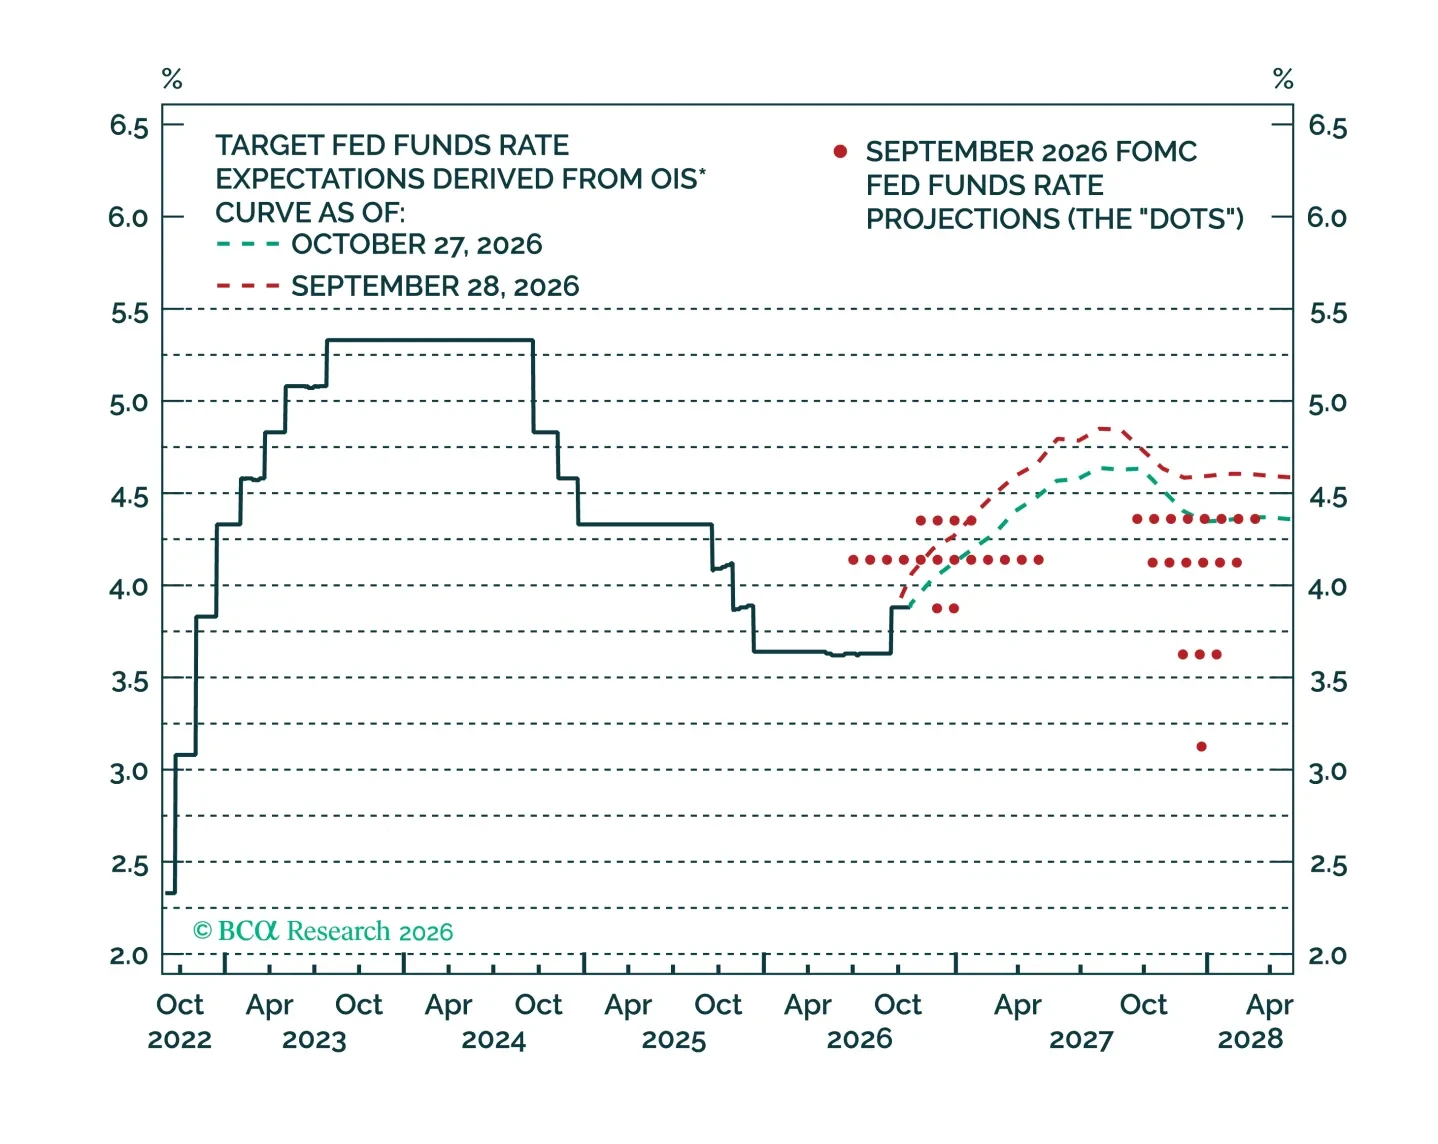
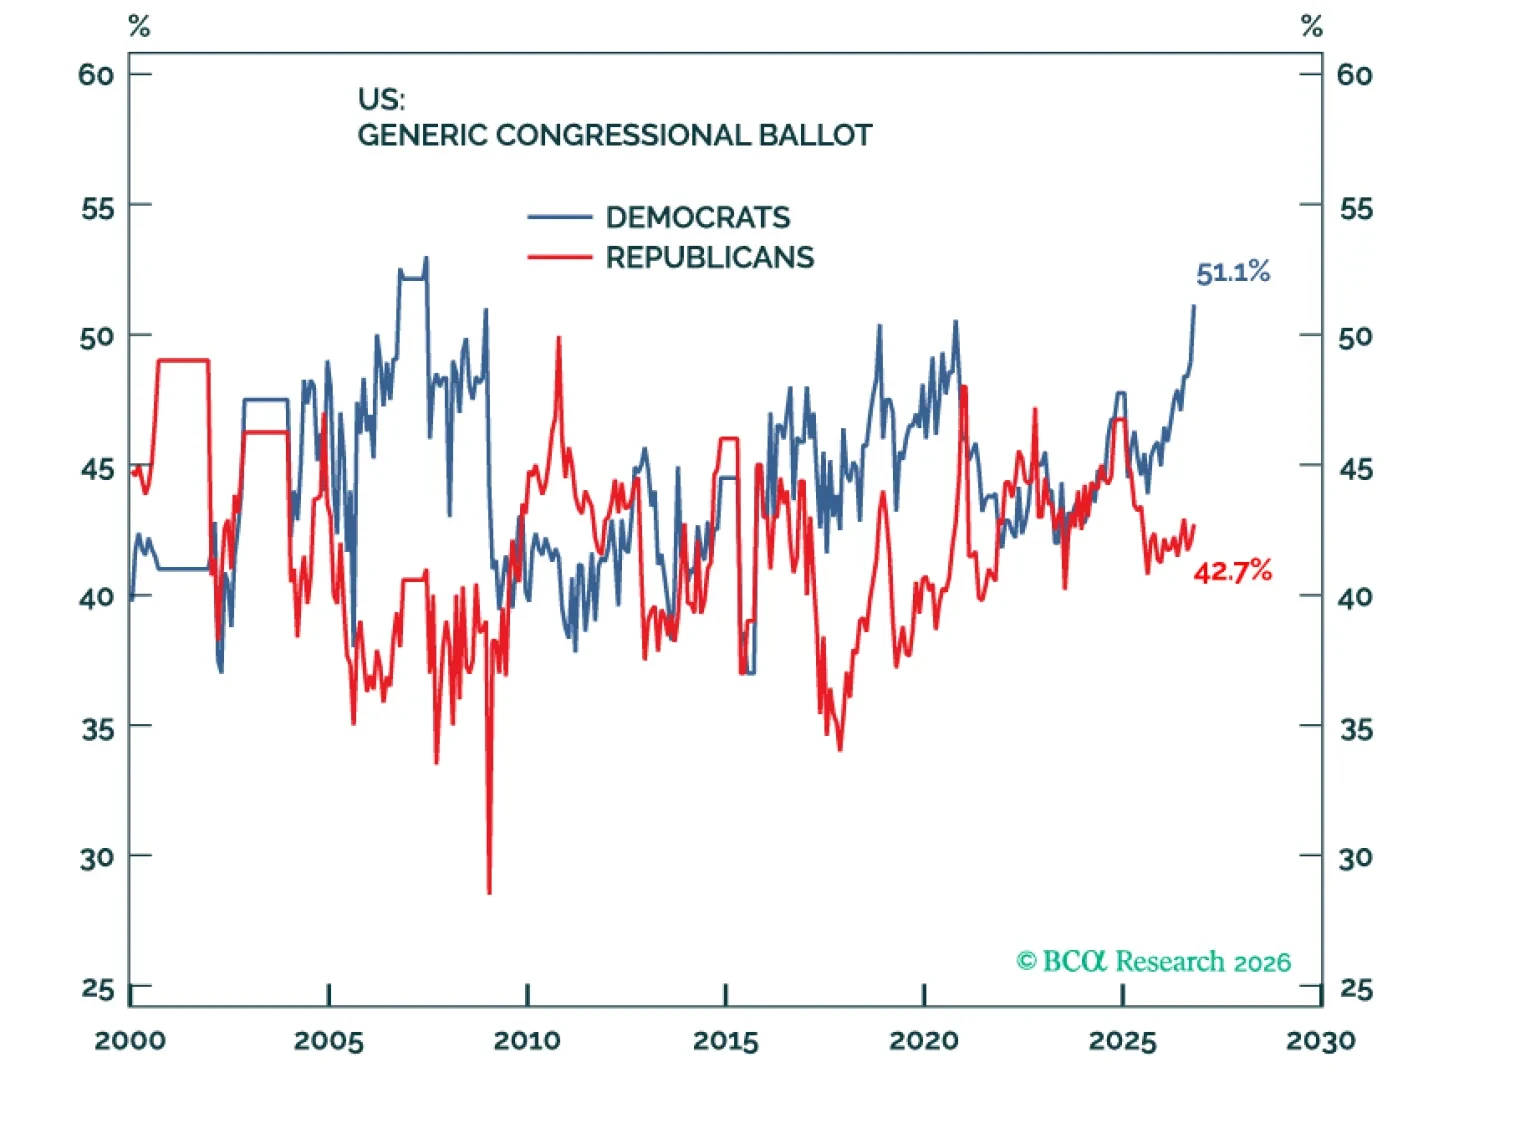
中間選挙で民主党が上下両院を制する見込みである。しかし短期的なボラティリティを除けば、どの結果も大きな市場リスクとはならない。もっとも、この投票はむしろ今後数年にわたる米国政策の反企業的転換を示すシグナルとして重要であり、市場はその見込みを2027年後半から2028年初めにかけて織り込み始めるだろう。
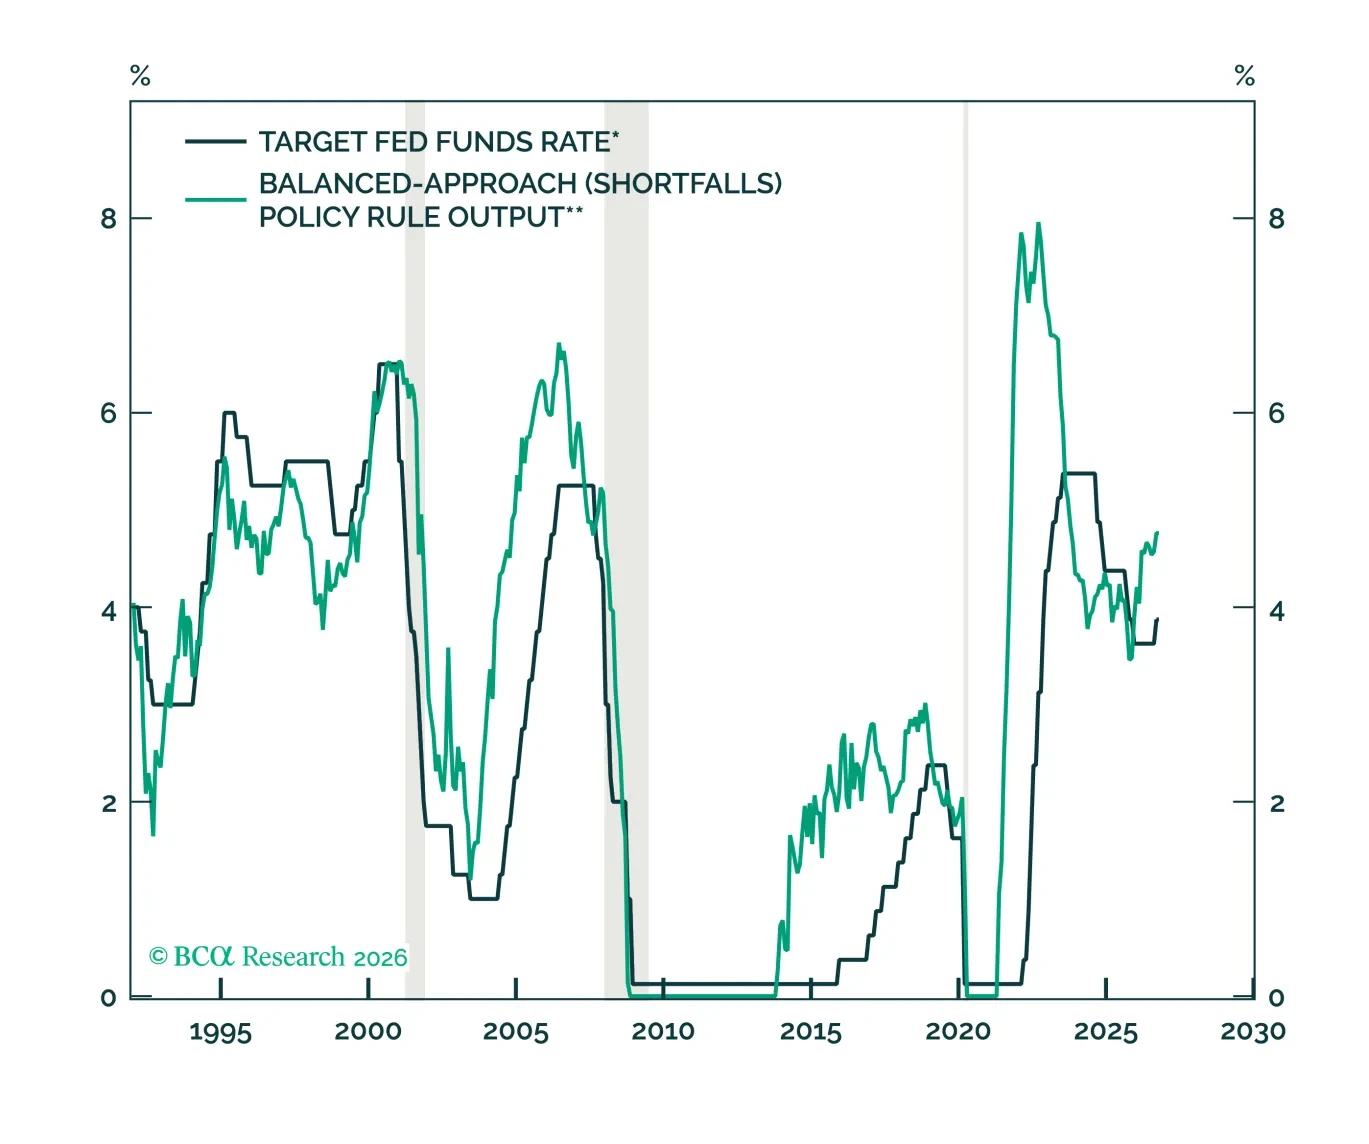
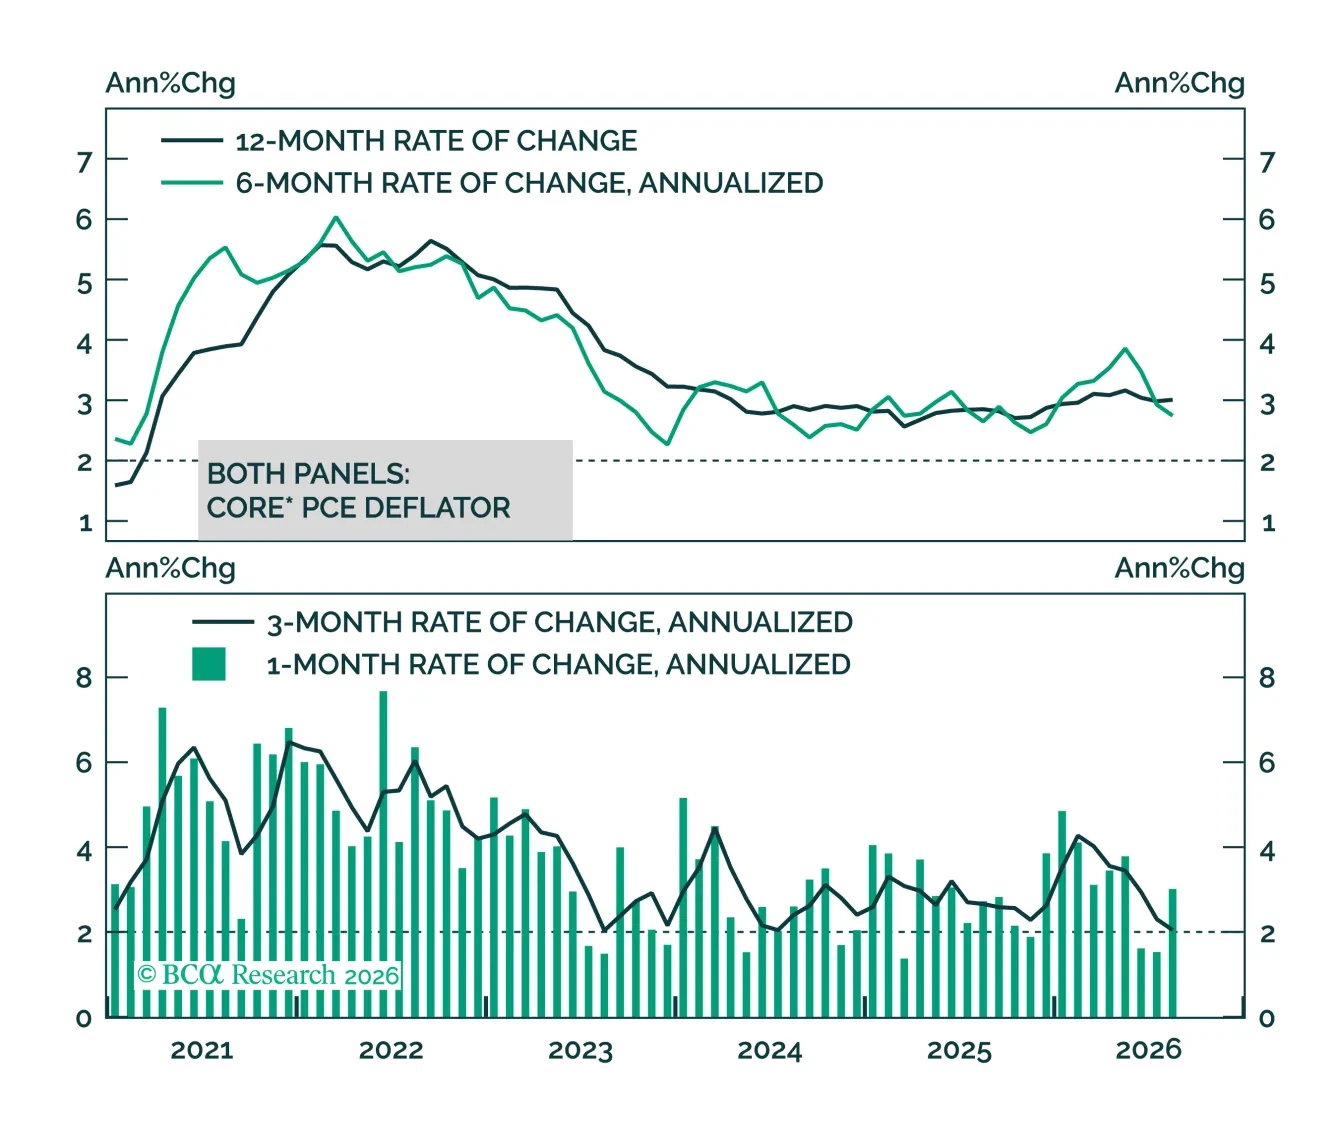
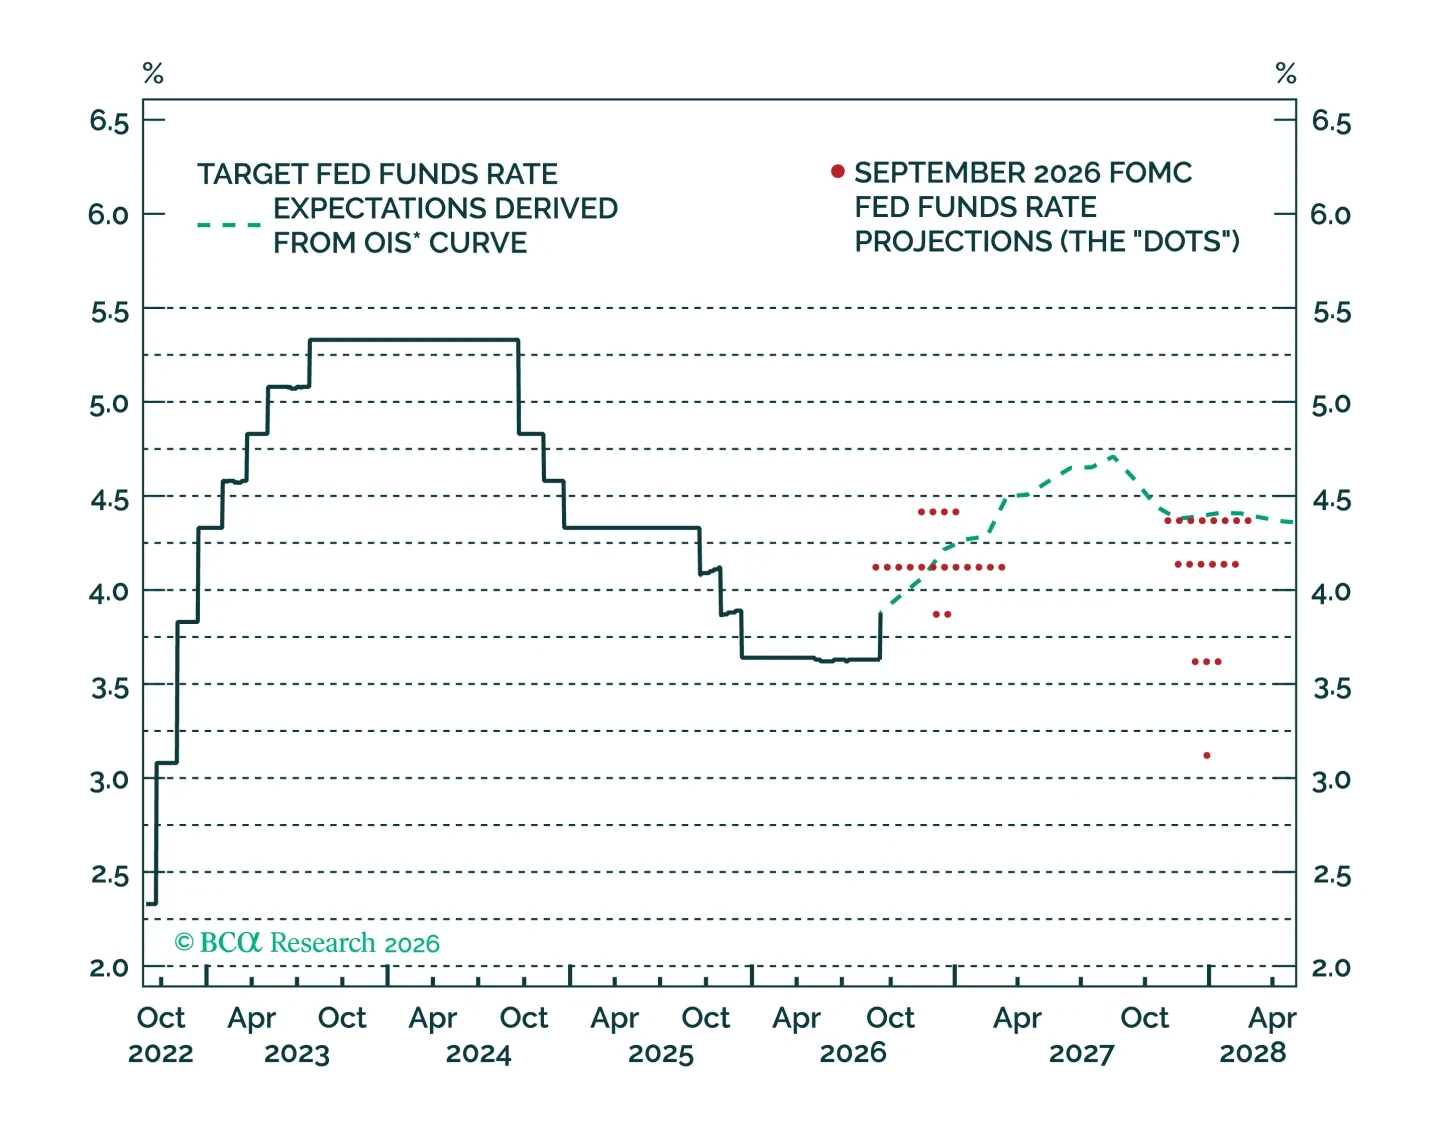
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。

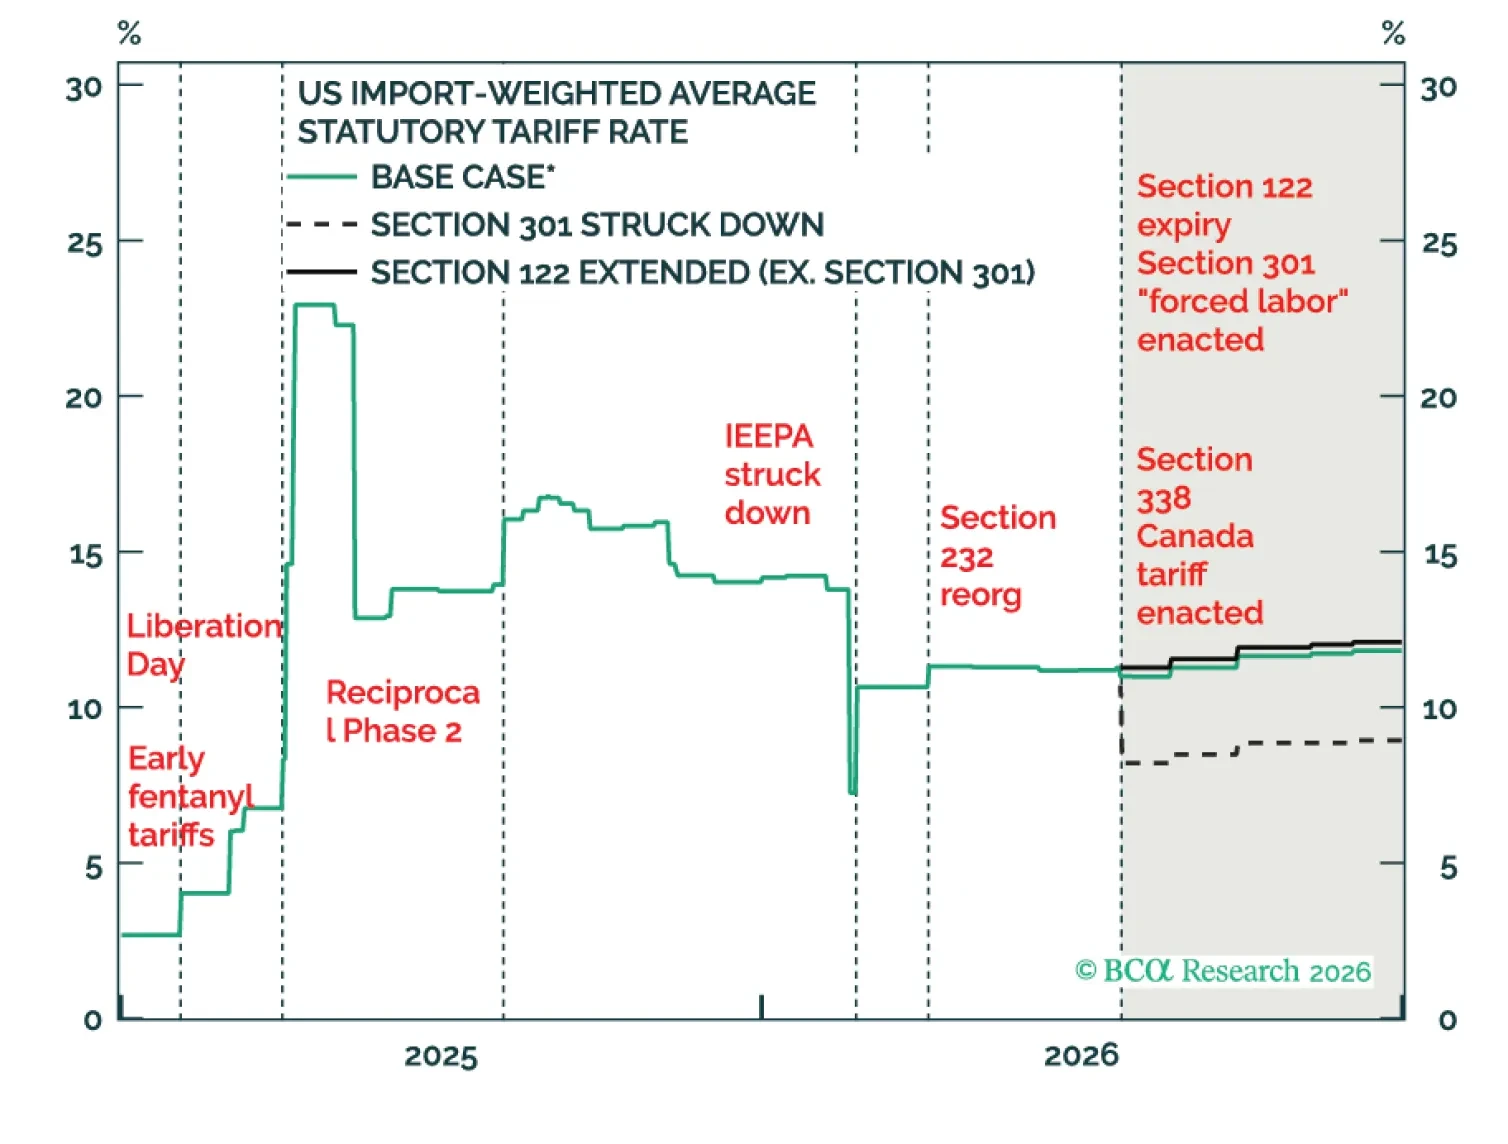
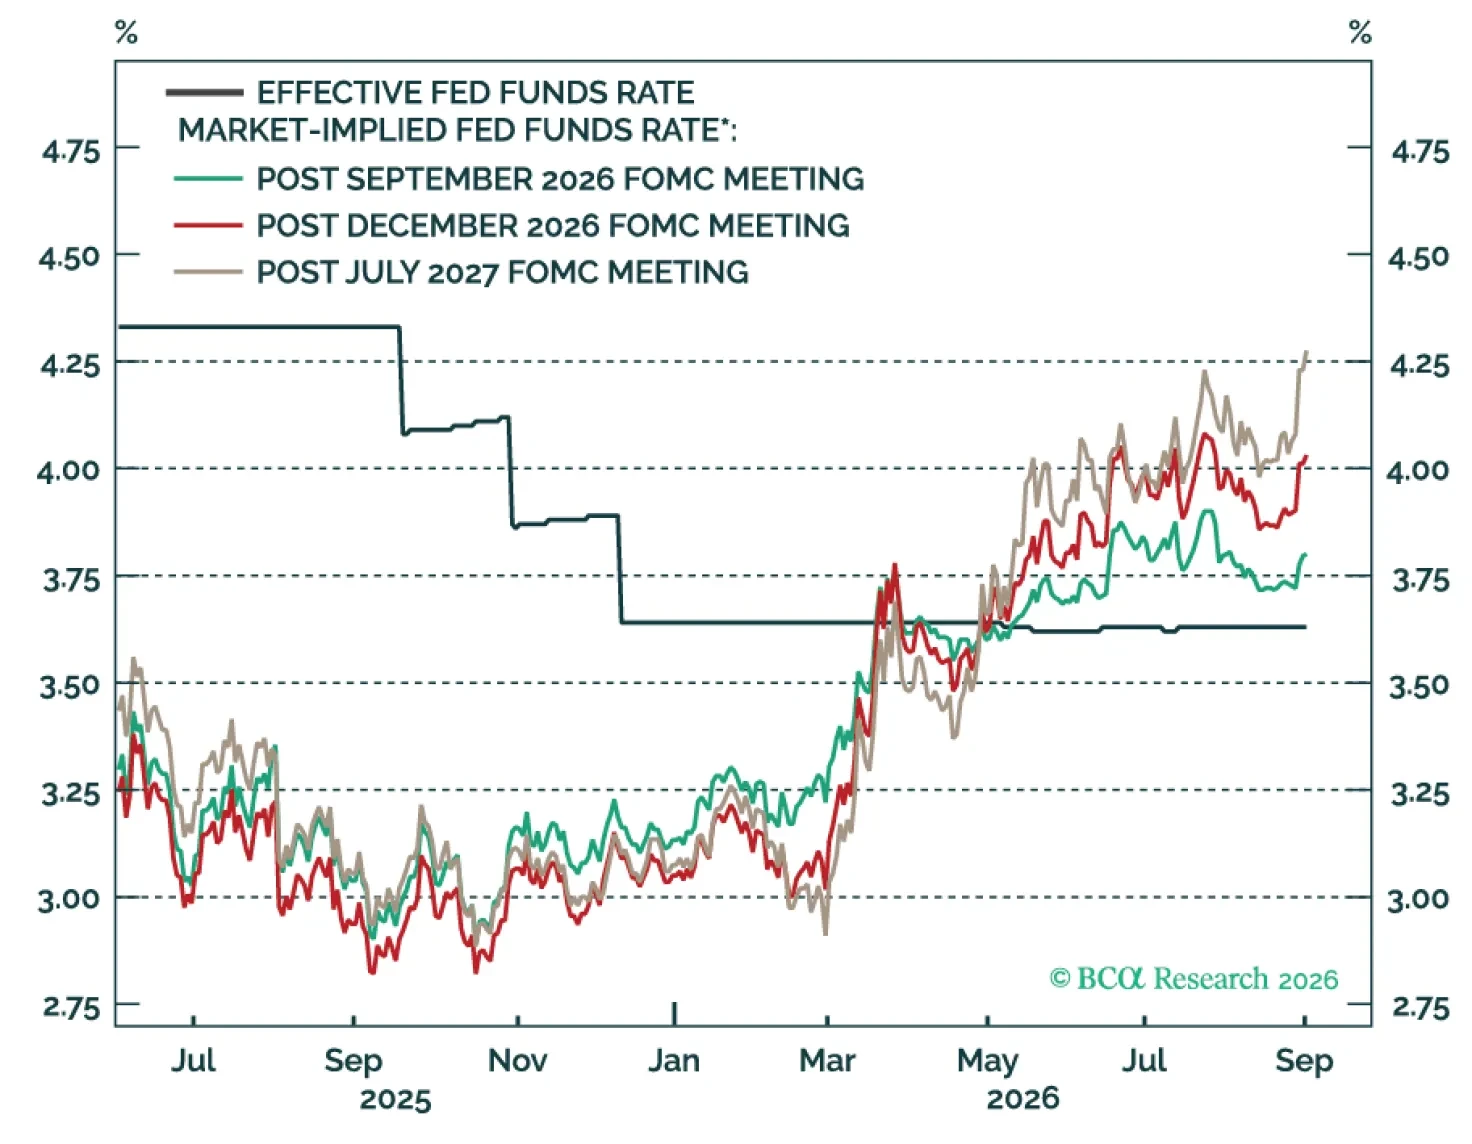
当社の GeoMacro strategists は、関税が2027年まで上昇し続け、より多くの国が報復に出ると予想する。市場は "Liberation Day 2.0" を越えてなお上昇し得るが、当社の同僚は今日の積極的な政策が2028年以降に急激な政策転換が生じる確率を高めると警告する。そのためトランプ大統領のレガシーと政治的王朝はその帰結に依存している以上、金利を自身の強気相場を崩すほど高くする可能性は低く、株式と債券が十分に下落した時点で政策を引き下げるだろう。…
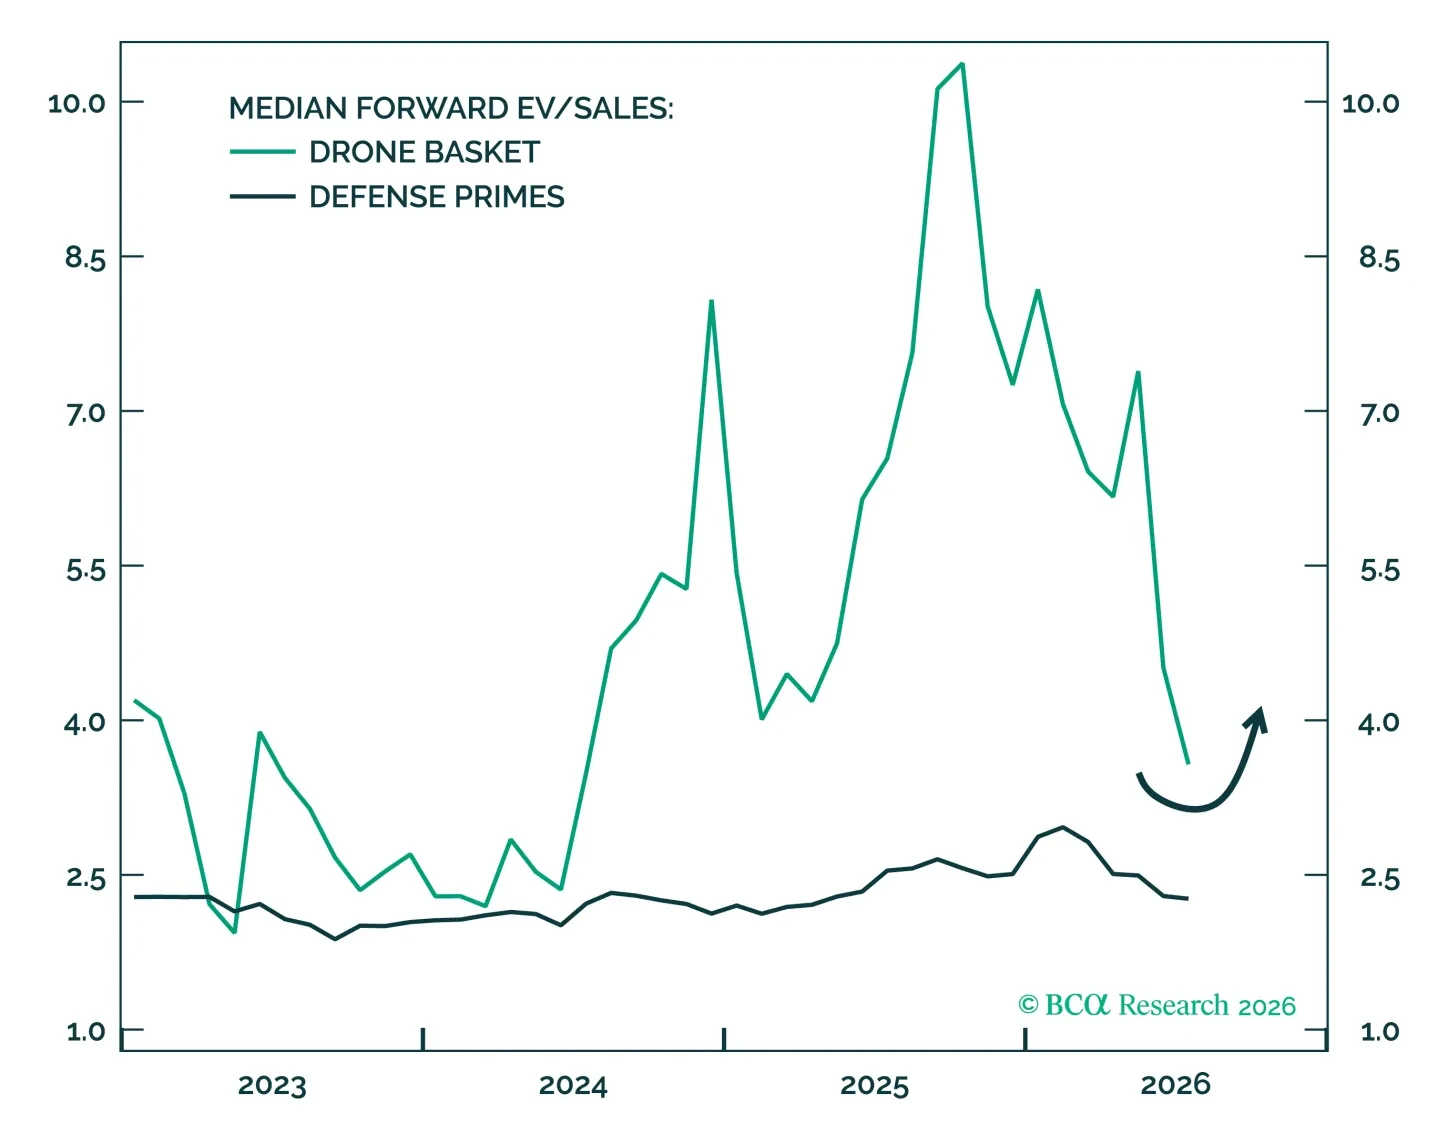
米国の航空宇宙・防衛株は地政学的要因からの構造的な追い風が依然としてあるが、マクロや市場のファンダメンタルズに起因する循環的な逆風が強まっており、さらにイランやウクライナでの将来的な停戦や米国での政治的変化もリスクとなる。