プライベートエクイティ

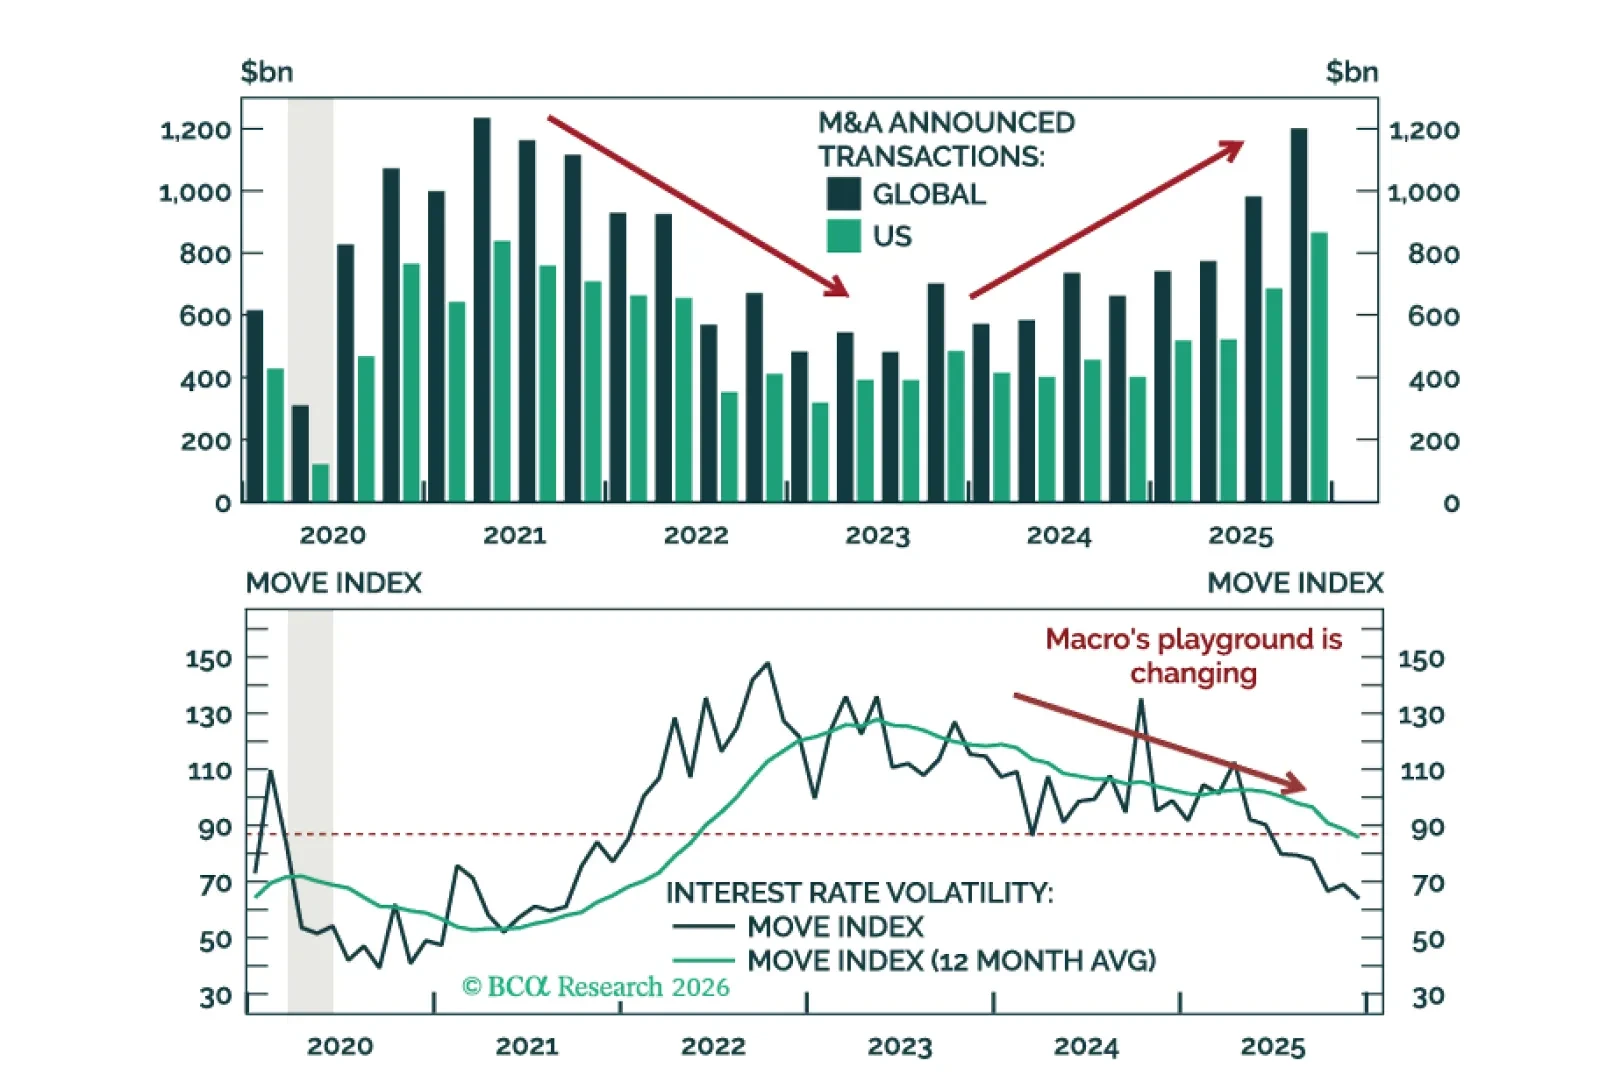
M&A活動はついに2025年第4四半期に再加速した—これは始まりにすぎない。マクロ・ヘッジファンドはアウトパフォームしており、ディスクリショナリー・マクロは上位10%のパフォーマンスを示したが、それは四半期後半に集中していた。当社はマクロをオーバーウェイトからアンダーウェイトへ、イベント・ドリブンをニュートラルからオーバーウェイトへと変更する。
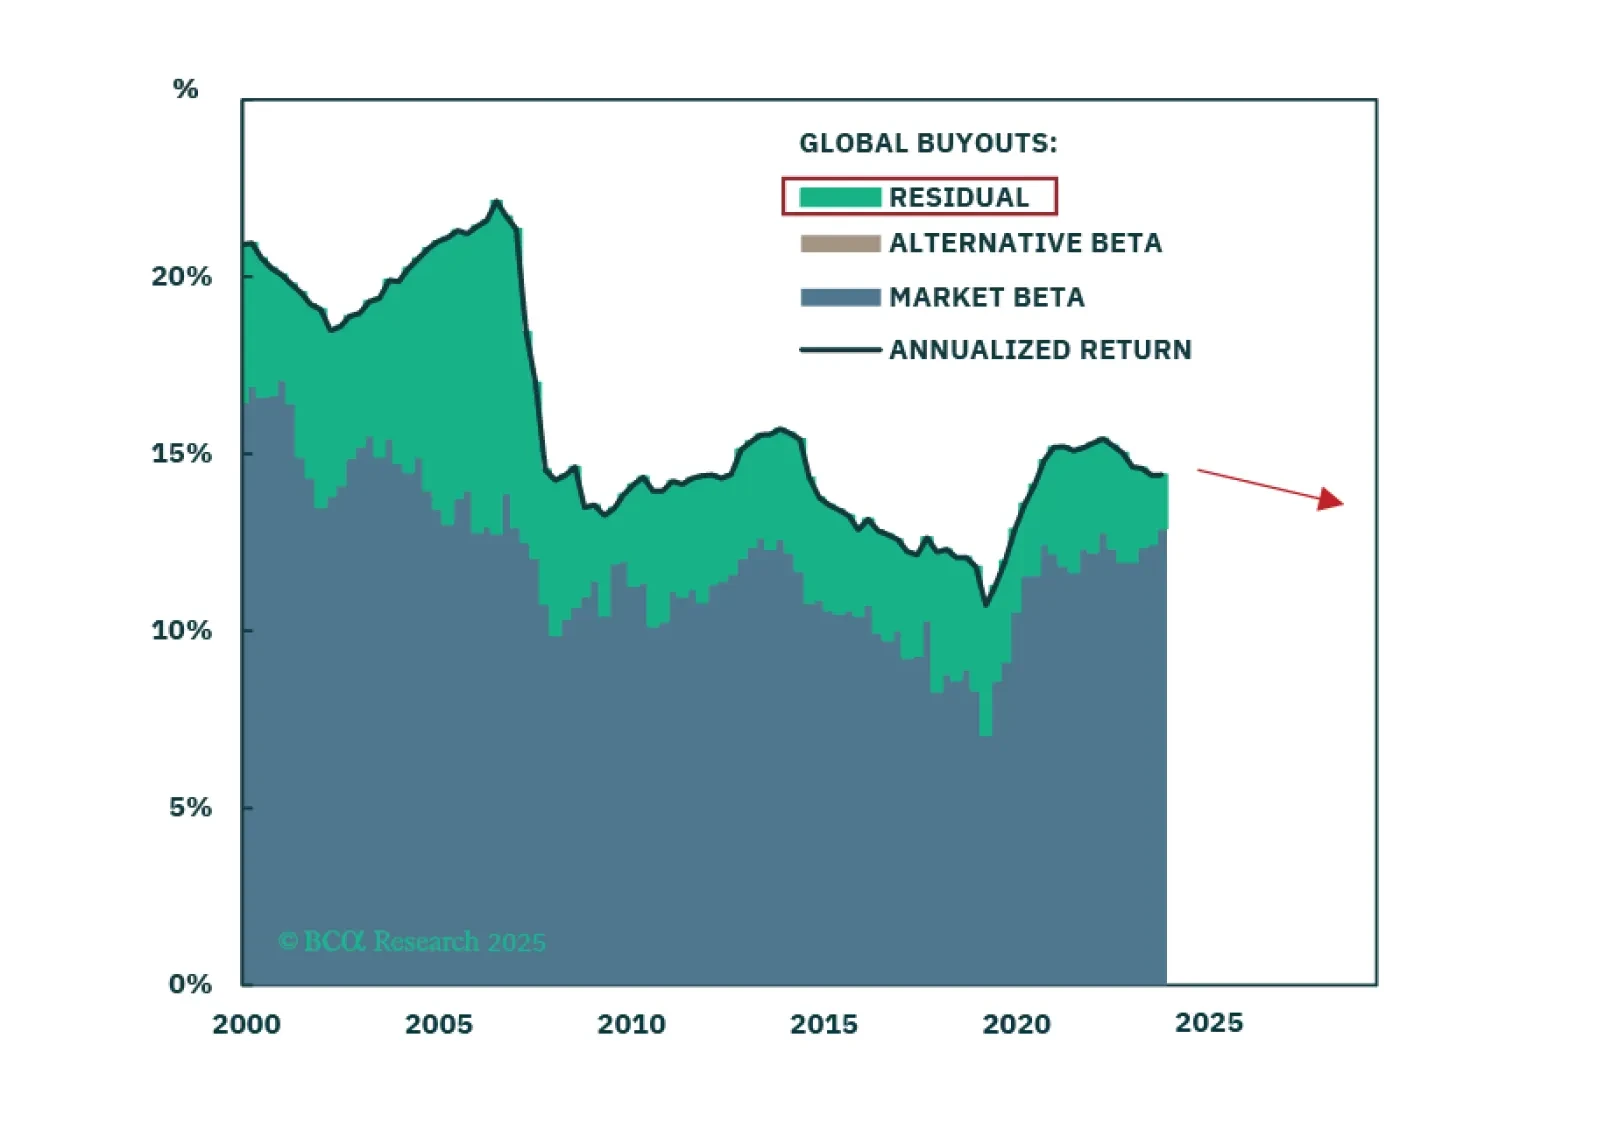
プライベート市場は、TPAファンドやエバーグリーンファンドの拡大に伴い、新たな段階に入っています。アクセス、運用方法、市場リーダーシップの変化は、機関投資家、ウェルスマネジメント、そして将来のプライベート・エクイティ収益に重要な影響を与えるでしょう。
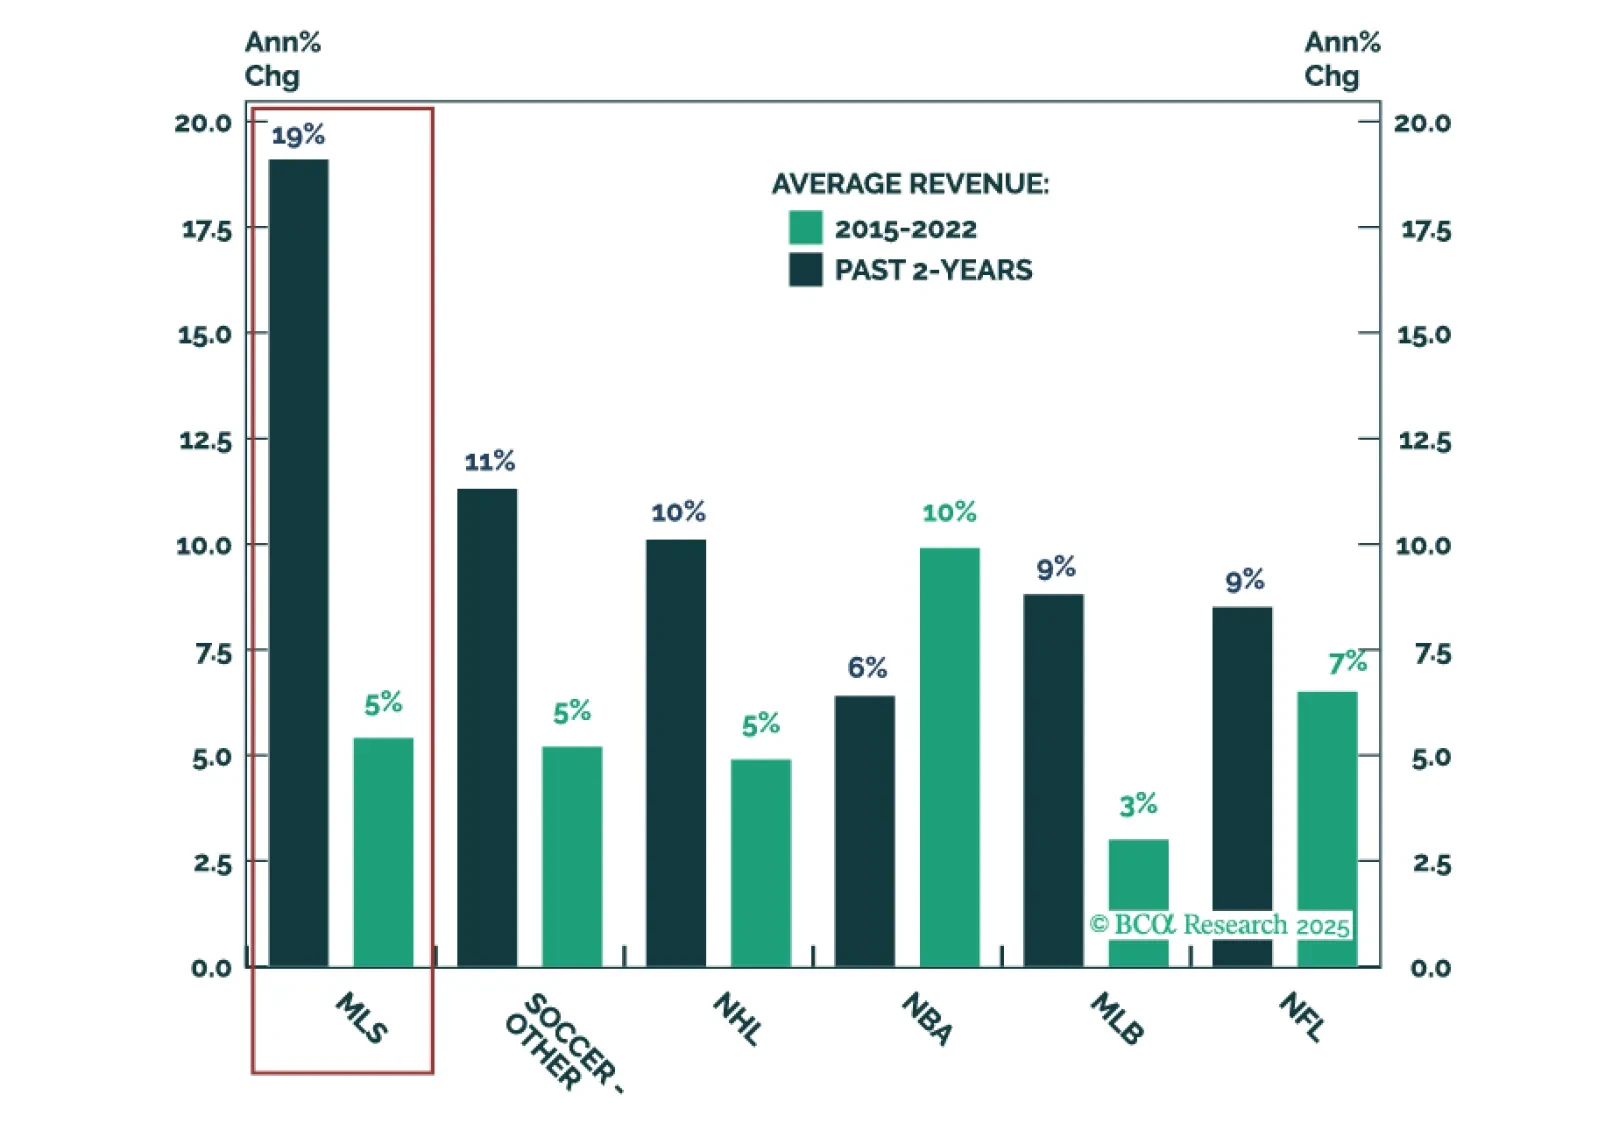
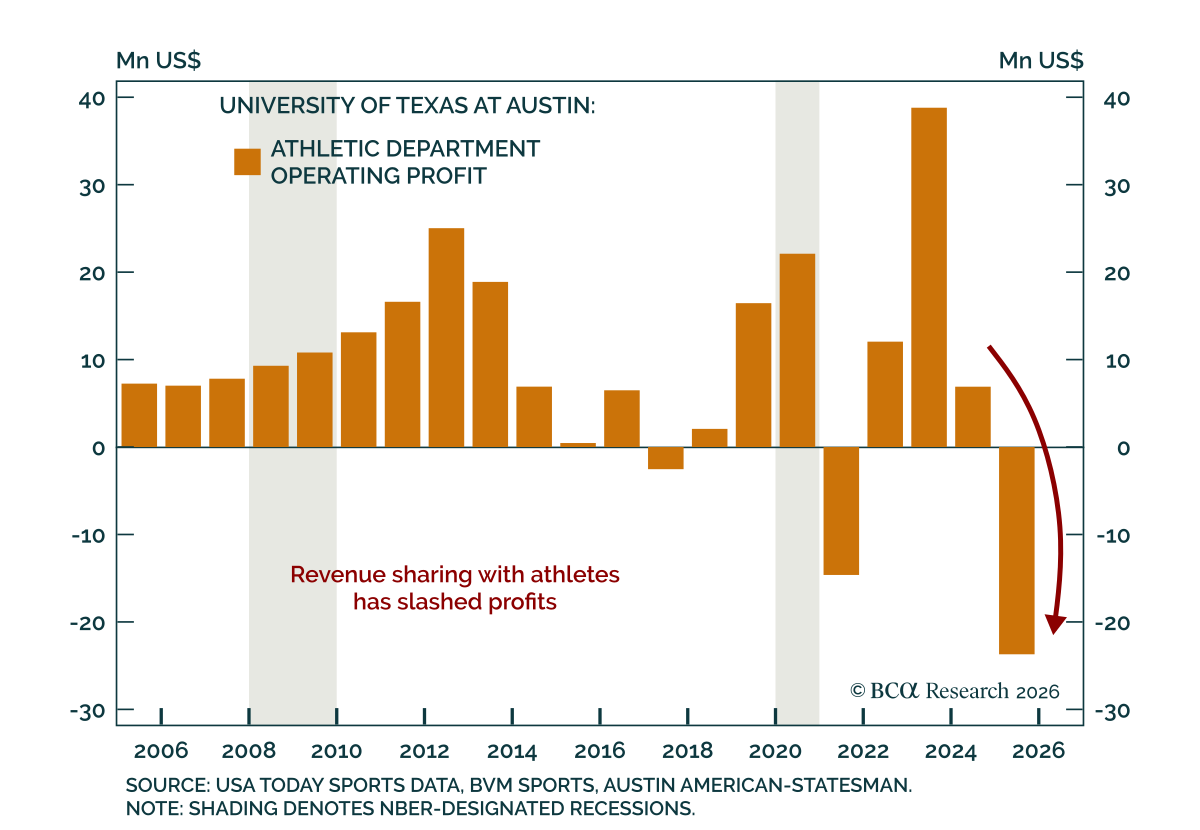
NFLとNBAが注目を集めていますが、成長は規模に勝ります。本レポートは、メジャーリーグサッカー(MLS)の成長の裏側を明らかにします。評価額は急上昇していますが、まだ多くの上昇余地が残されており、MLSは他の米国主要リーグと比較して相対的に魅力的です。

ヨーロッパの熱狂は過剰です。ヨーロッパで最も優れたアセットクラスはインフラストラクチャですが、セクターや国ごとに他のアセットクラスにも具体的な機会が広がっています。ベンチャーキャピタルは北米およびアジア太平洋地域向けです。プライベートクレジットを格下げし、グローバル・バイアウトを格上げします。ロング・ショート・エクイティ・ヘッジファンドで利益を確定する時です。
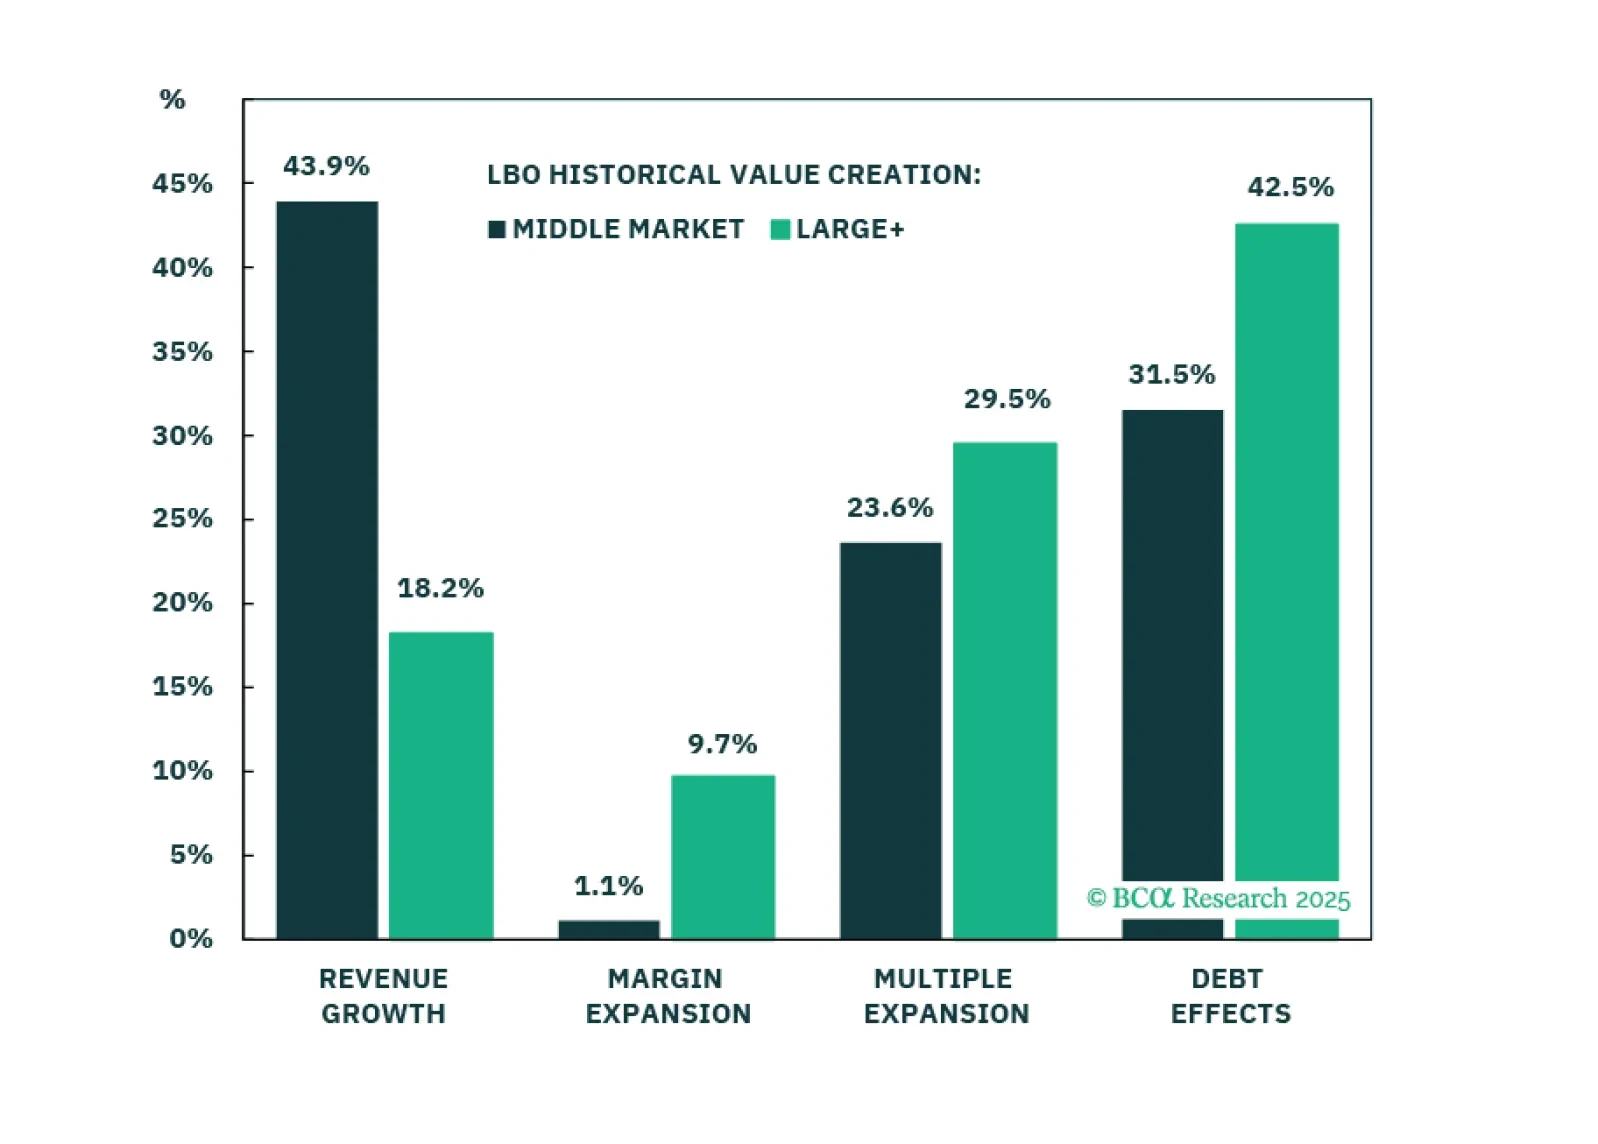
Return expectations have changed for Buyouts, but not equally for Large+ and Middle Market deals. While tariffs are dramatically reducing investor expectations, our return expectations are modestly increasing—with Large+ leading. In Part 2, we will tackle Private Credit.