カナダ
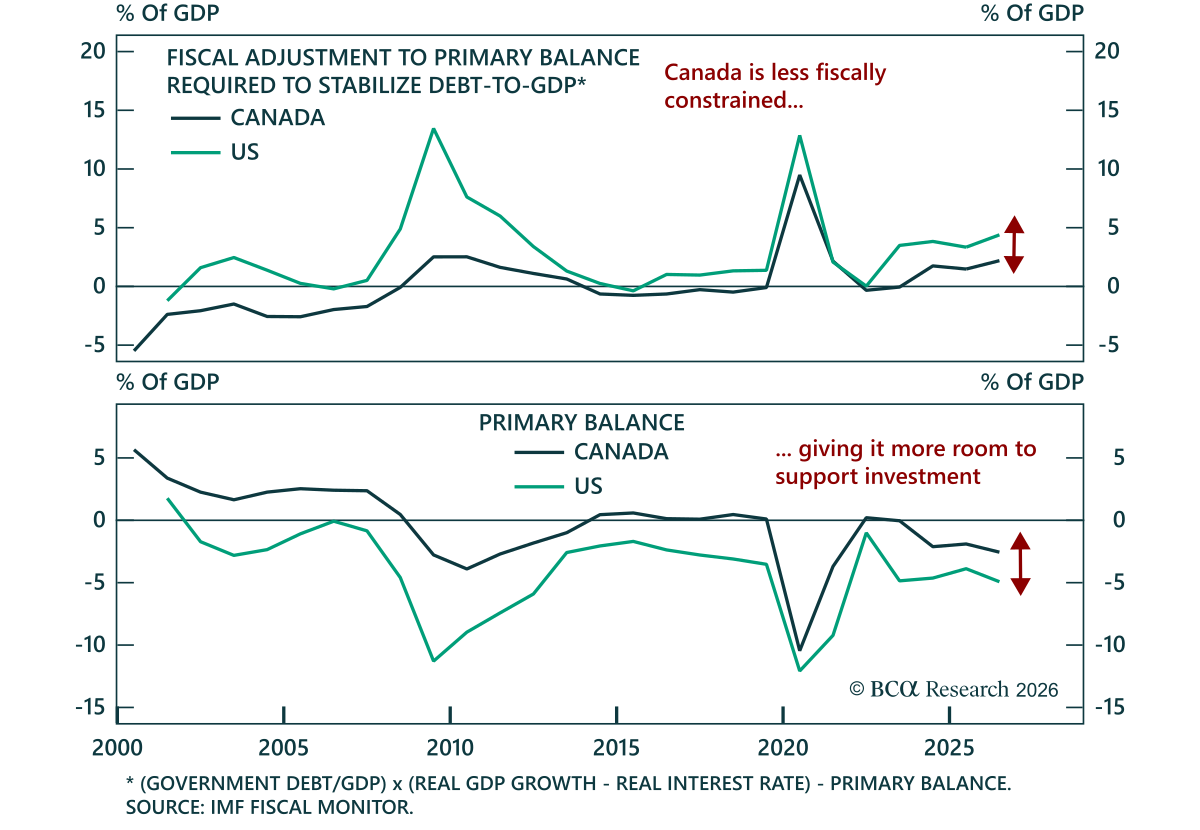
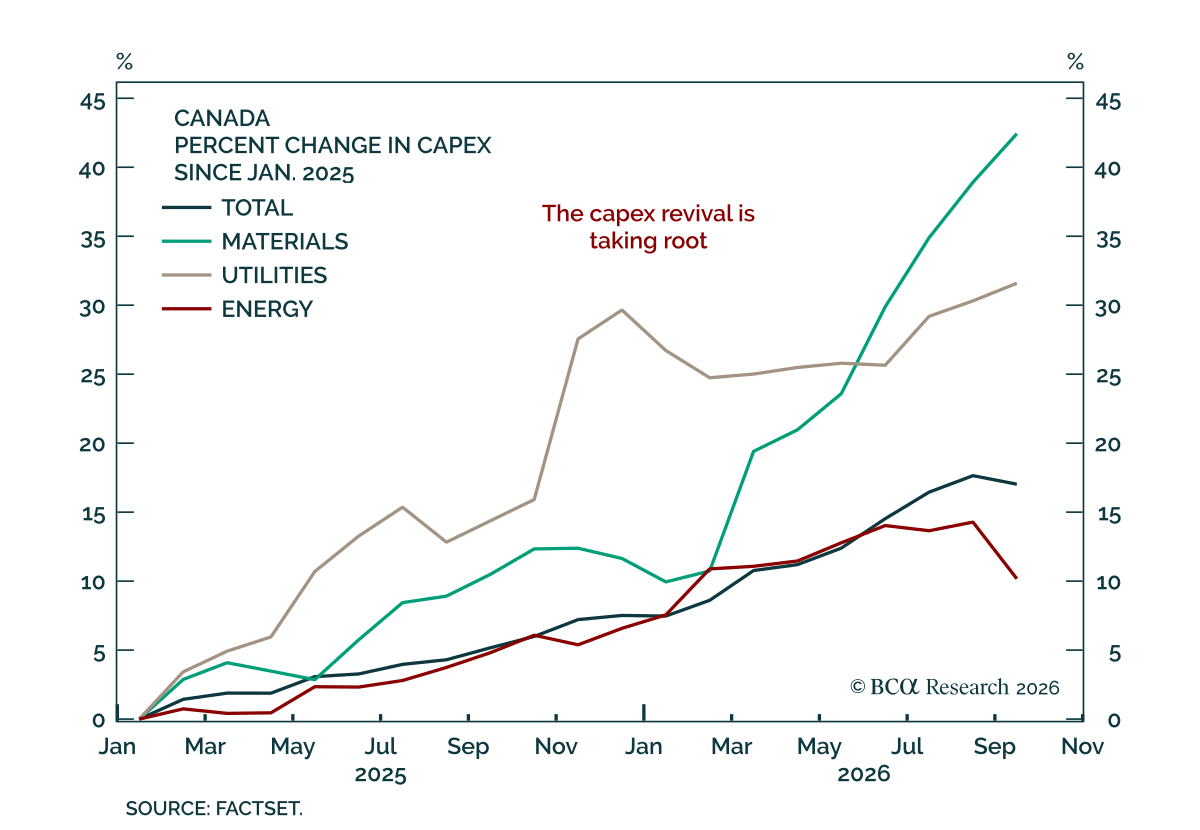
カナダの予算は、短期的な住宅の弱さがあるにもかかわらず、設備投資主導の回復という論拠を強化している。 今年および来年の赤字はGDPの1.8%と見込まれるが、カナダは依然として米国よりも財政面で制約が小さい。一般政府ネット債務はGDPの9%にとどまり、米国の98%と比べて小さいため、オタワは財政の持続可能性を脅かすことなく設備投資を支援する余地が大きいのだ。 Productivity Mega…
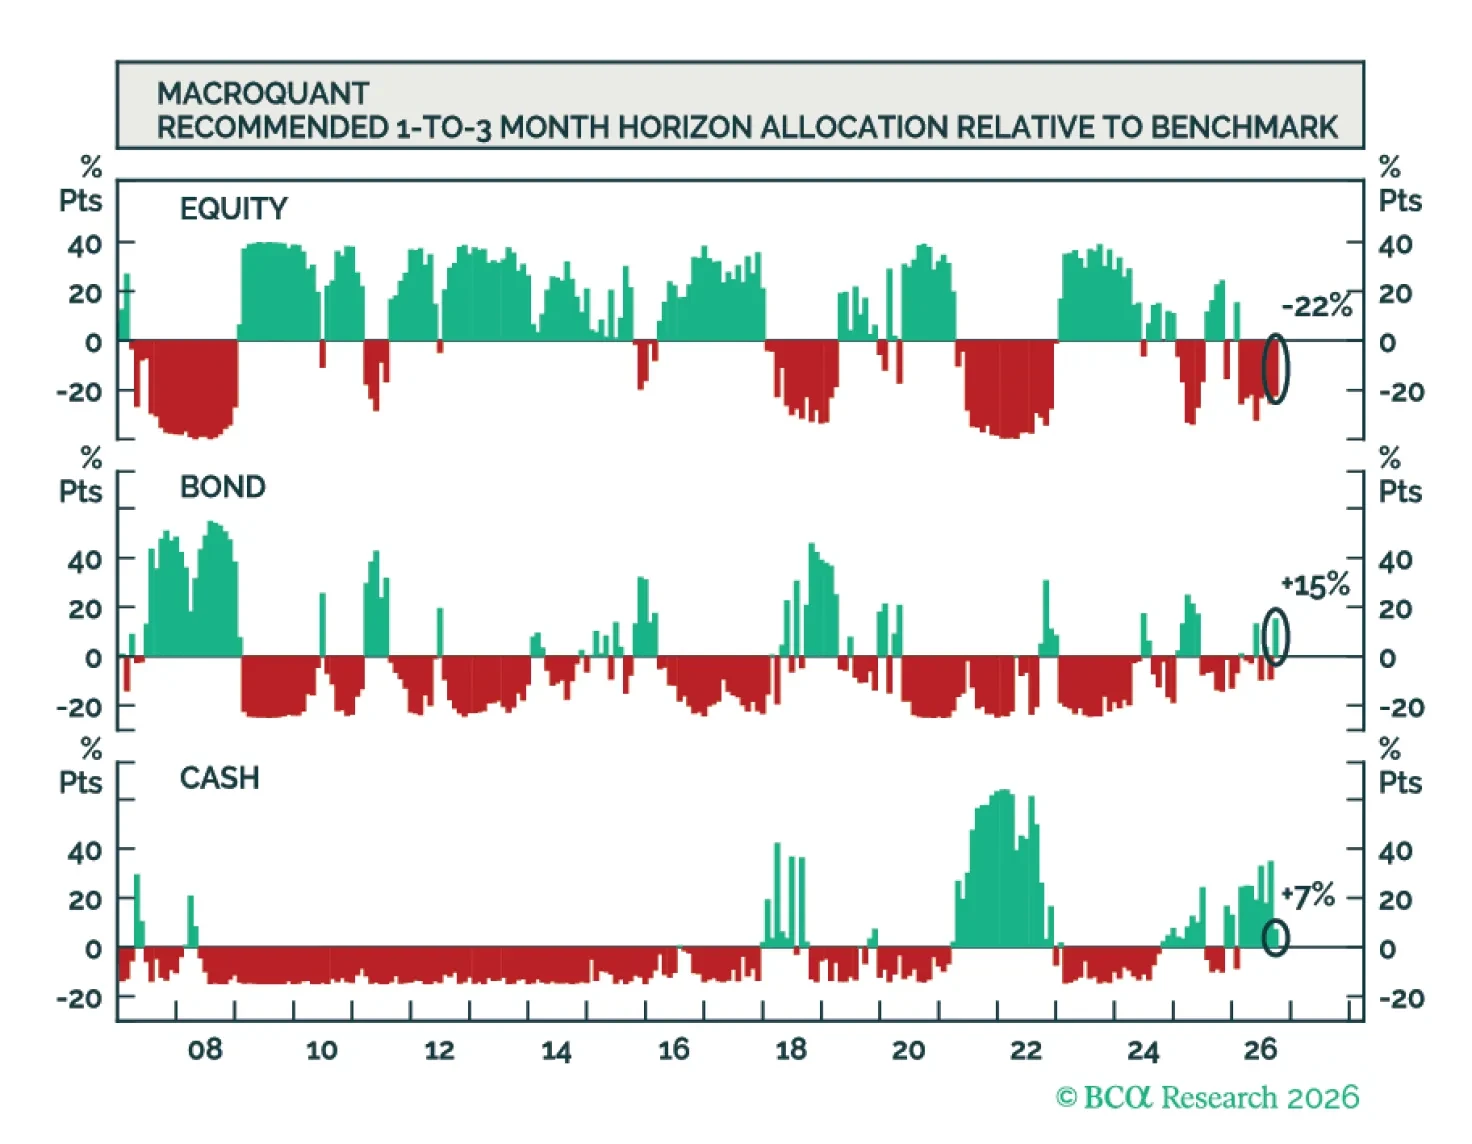
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
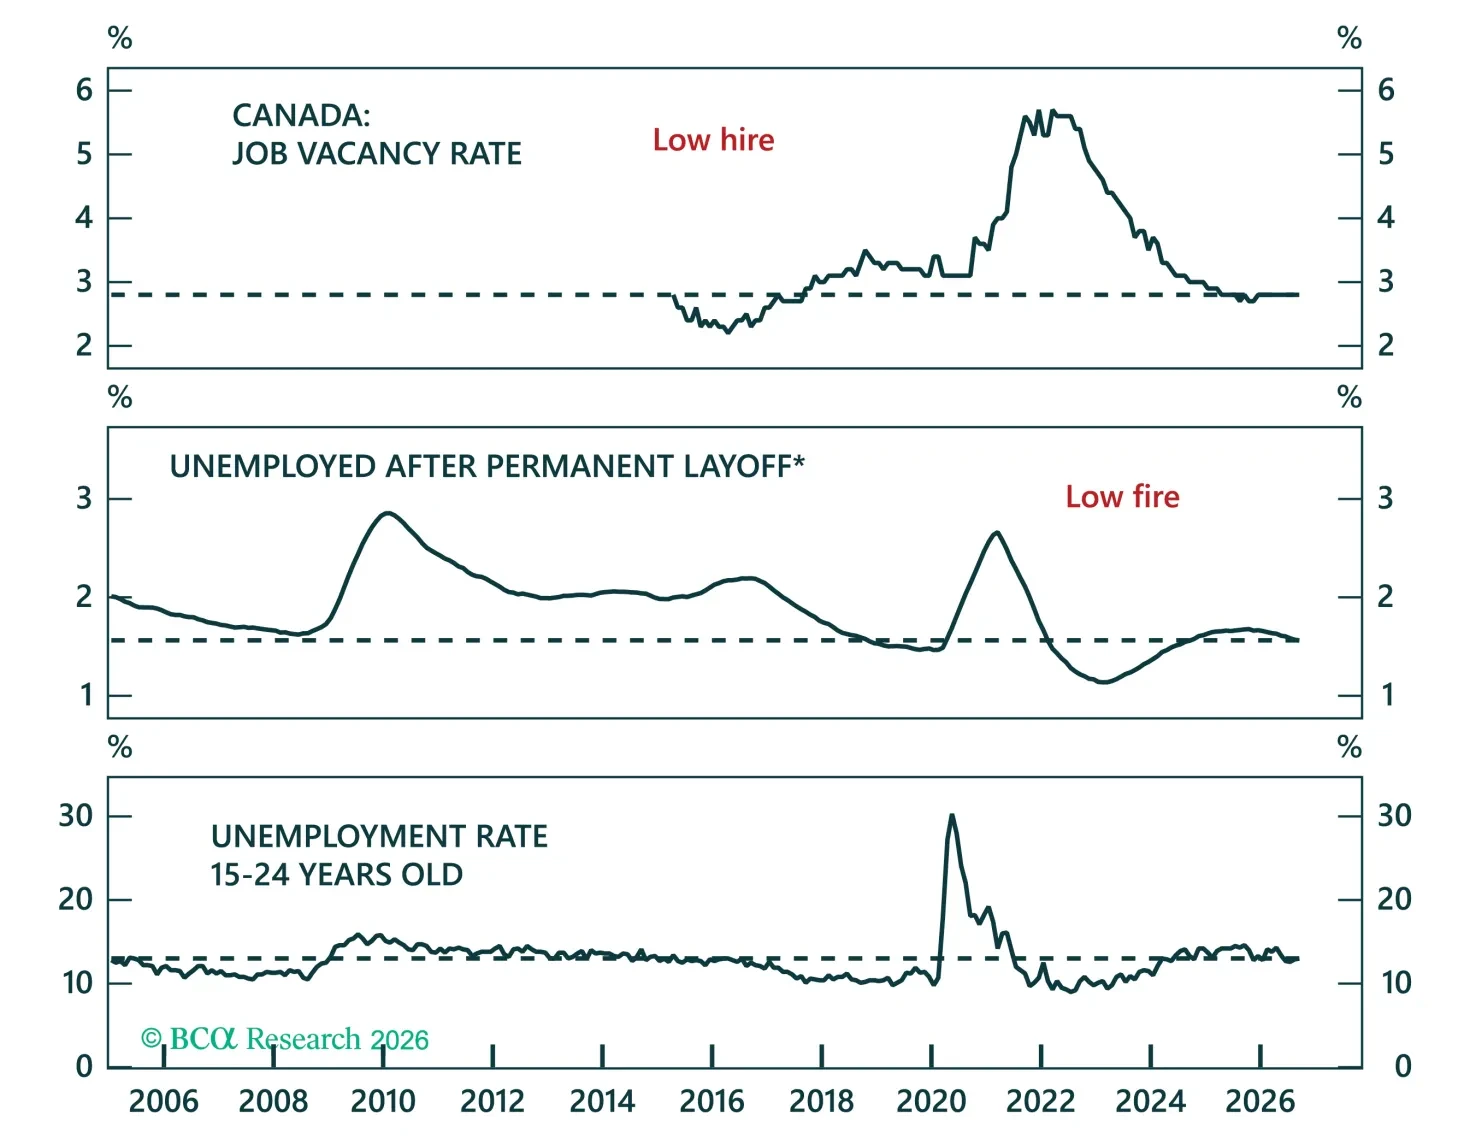
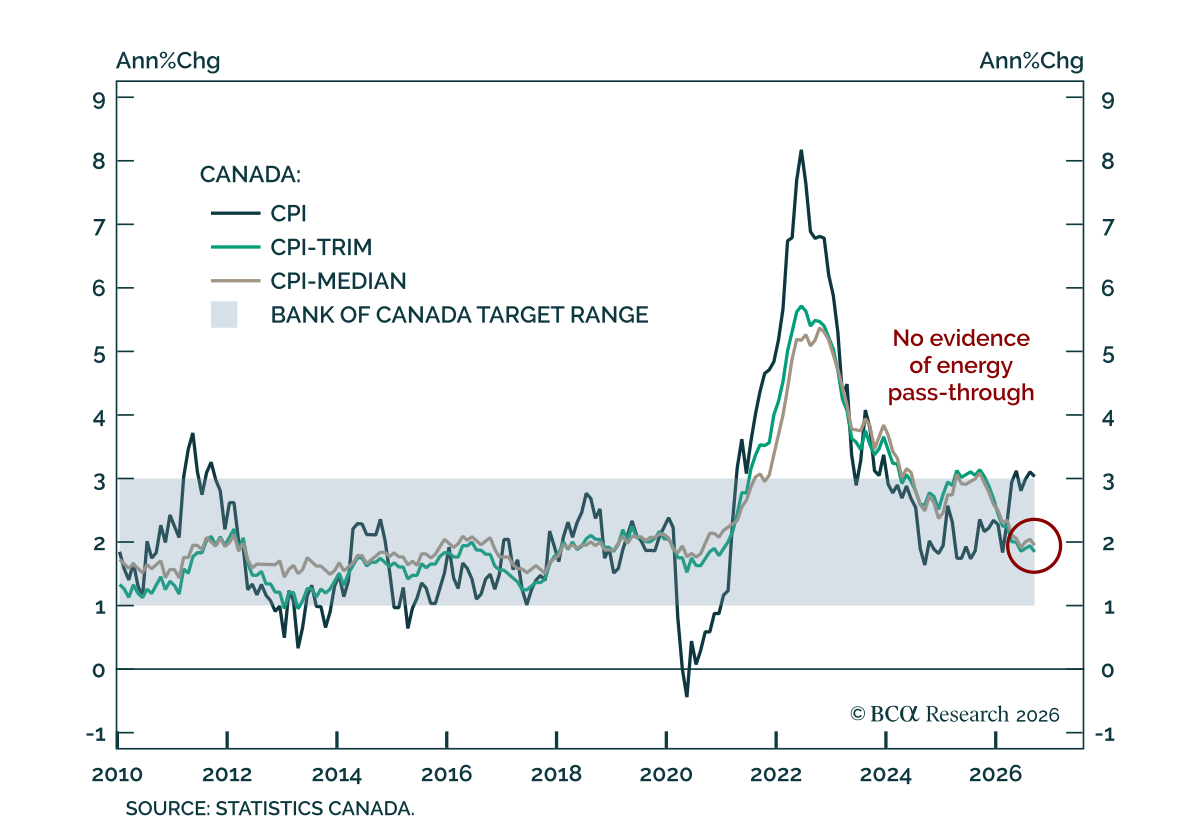
投資家は来年後半に織り込まれているカナダの利上げを見送るべきである。 カナダ銀行は火曜日に政策金利を2.25%から2.5%に引き上げたが、この利上げは予想されており、投資家は今後1年でさらに25ベーシスポイントの利上げを4回から5回織り込んでいる。…
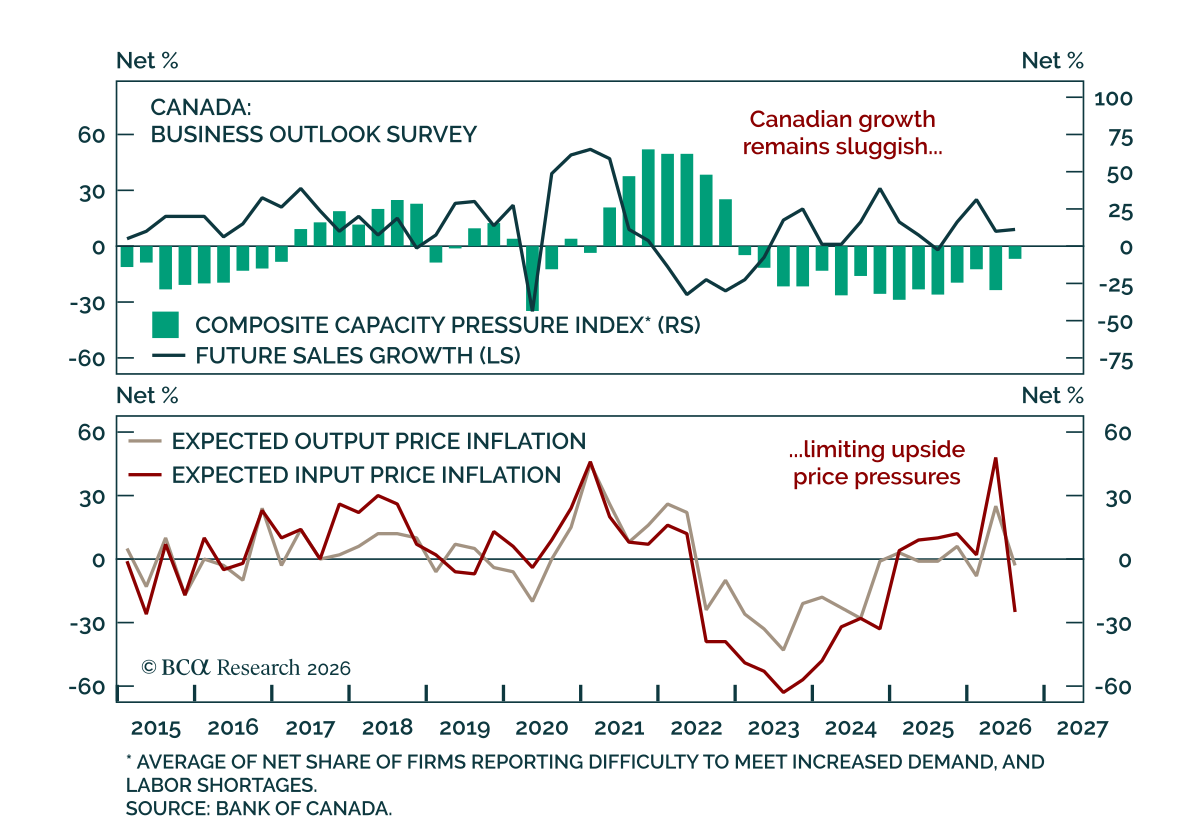
カナダ銀行の7~9月期 Business Outlook Surveyは改善したが、勢いは依然として弱いことを示している。 ヘッドラインのBOS指標は-0.38から-0.33へわずかに上昇し、企業の景況感の評価も改善した。しかし、回答の大半は8月21日に米国との貿易協議が決裂する前のものであり、決裂後に調査を受けた企業は景況感、輸出見通し、設備投資計画が著しく弱まったと報告している。…
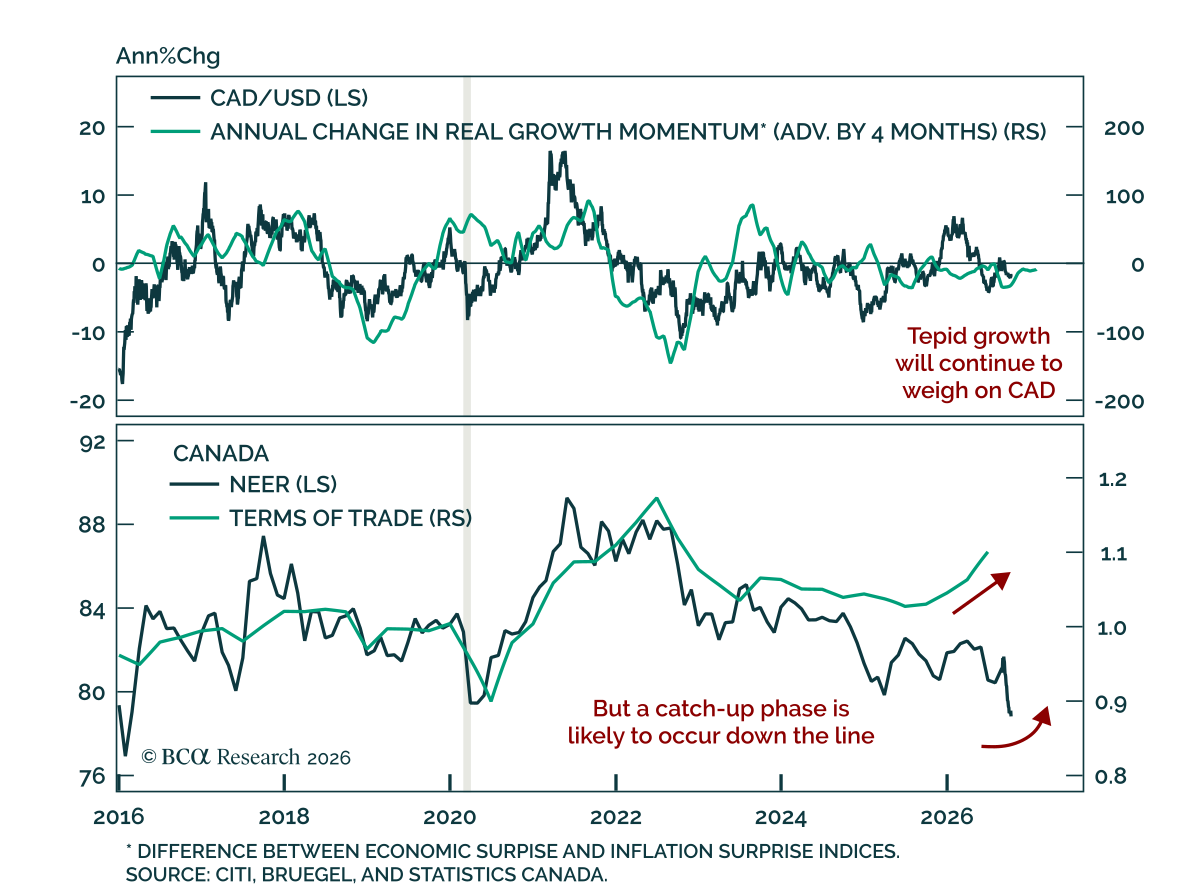
金利差の拡大と米国の成長加速が米ドルに有利に働いたため、過去1か月でカナダドルは下落した。 CADは当社の G10 FX Scorecard の中位に位置しており、成長の弱さとキャリーの低さが魅力的な交易条件、ポートフォリオ流入、割安なバリュエーションに対する重しになっている。…
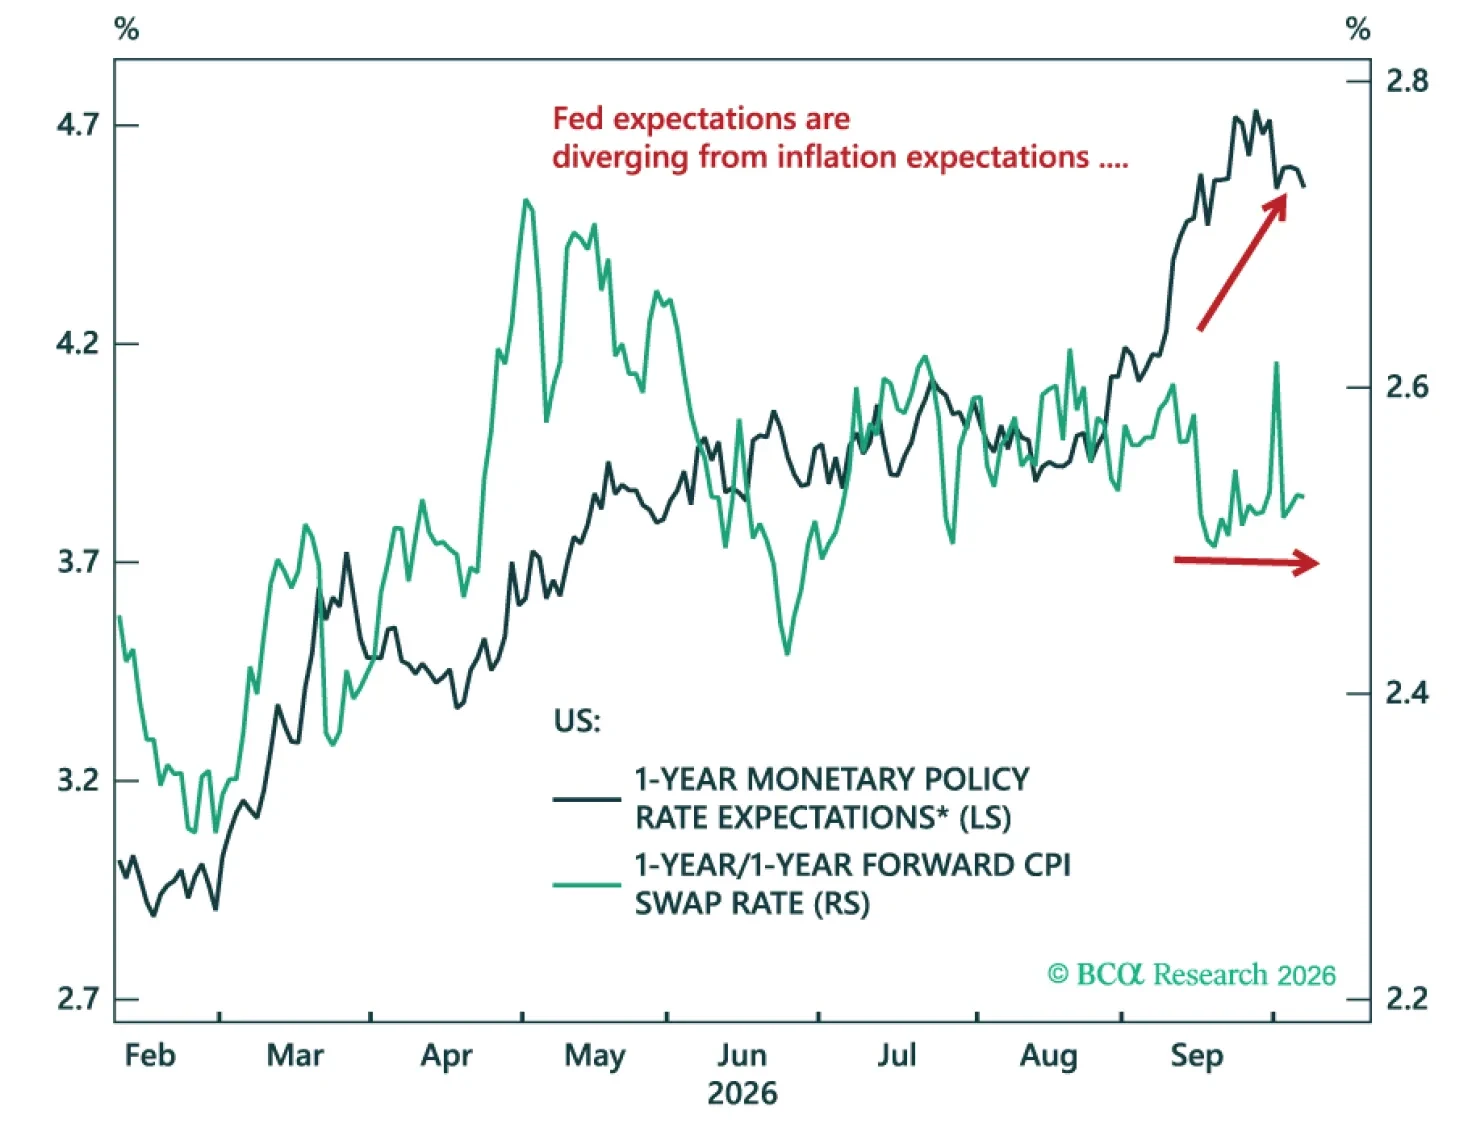
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
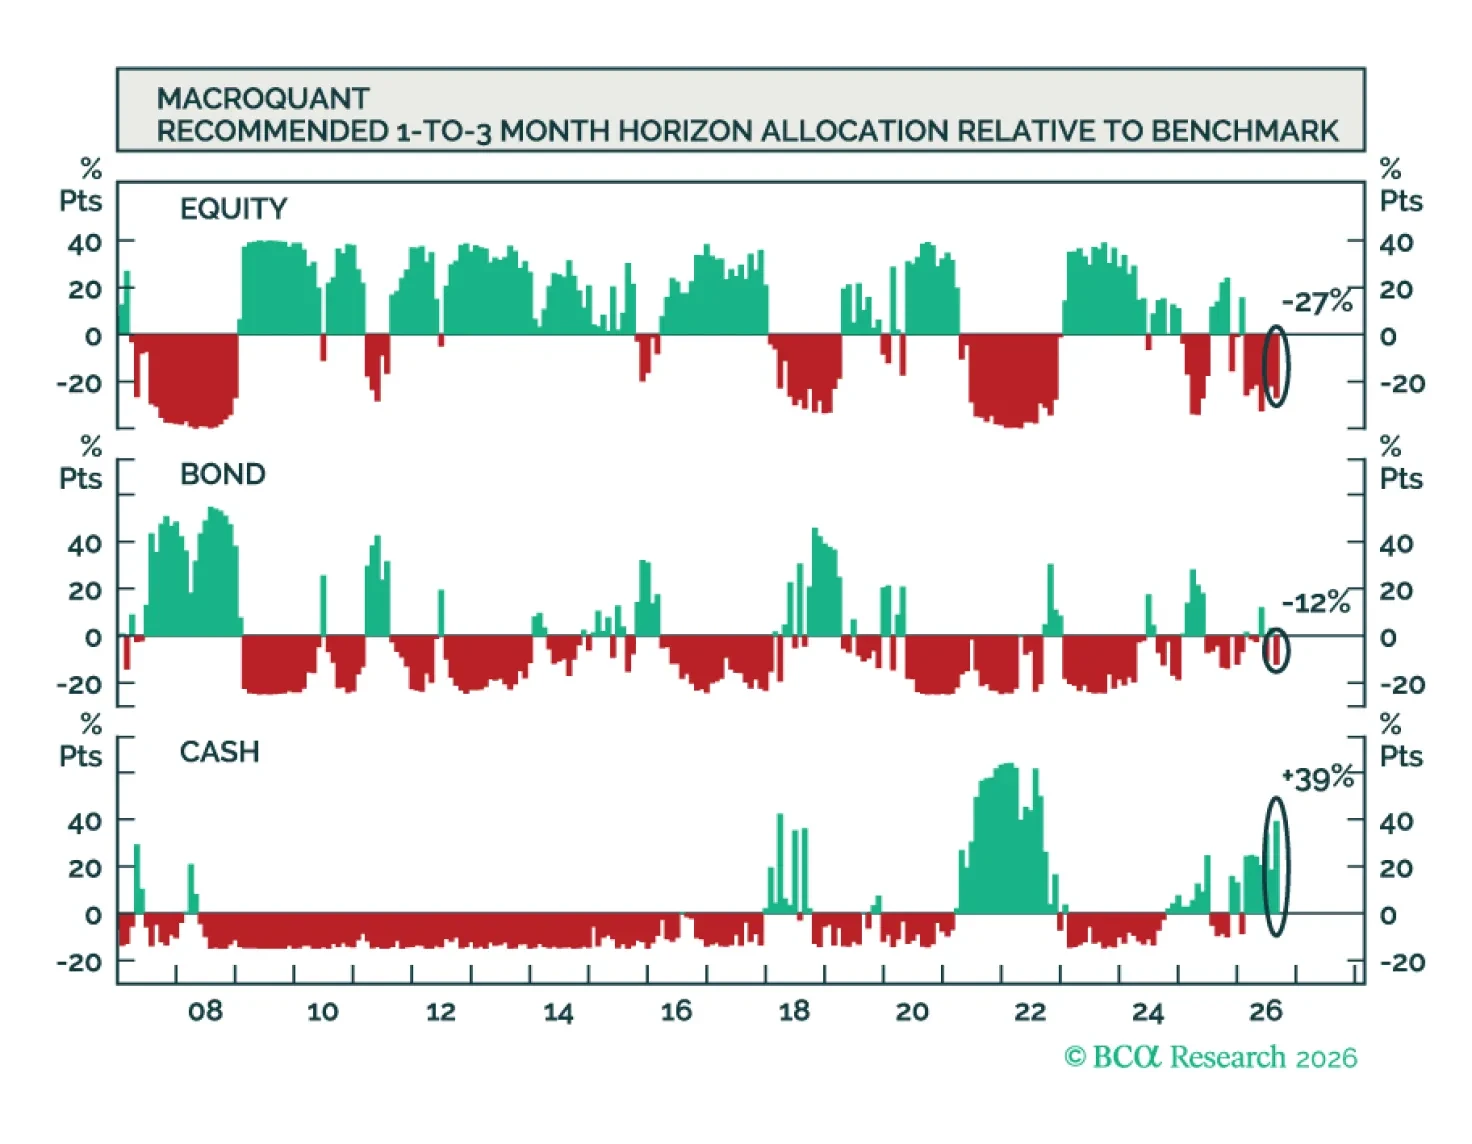
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。