インド
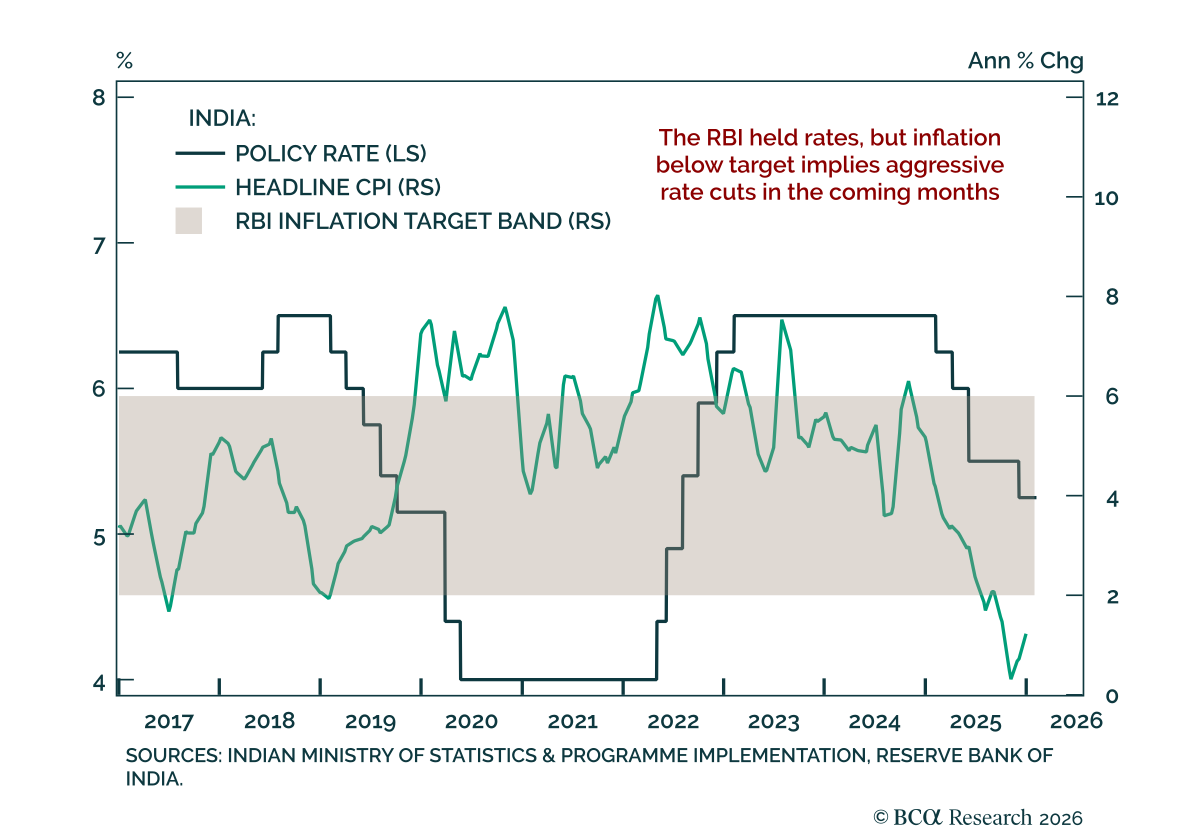
RBIのタカ派姿勢は債券に恩恵をもたらす RBIのタカ派姿勢は債券に恩恵をもたらす インド準備銀行は政策金利を予想どおり5.25%に据え置きました。 当社のエマージング・マーケットのストラテジストは、借入コストが高止まりし経済への重しとなり続けているため、今後数か月で利下げが再開されると見ています。RBIが目標とする見出しCPIは中央銀行の許容幅を大きく下回っており、政策当局にさらなる緩和の余地を与えています。…
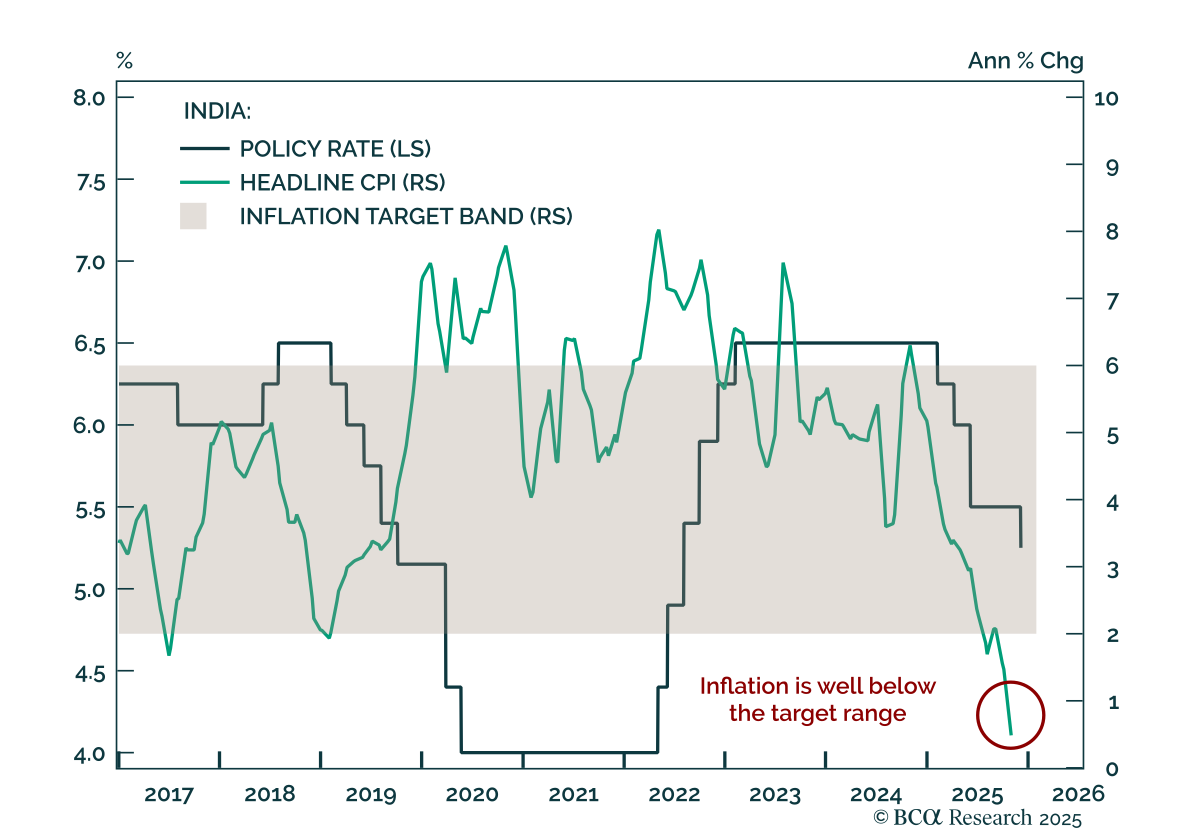
インドは、EM現地通貨債券ポートフォリオの中で、金融緩和、流動性支援、そして低調なインフレにより恩恵を受けています。 インド準備銀行(RBI)は政策金利を25ベーシスポイント引き下げ5.25%とし、選択的経済指標の弱さを理由にさらなる緩和を示唆しました。この動きは、エマージング・マーケットのストラテジストが見解で述べた、高い実質金利が信用拡大と民間セクター活動を抑制しているという意見と一致しています。インフレ率がRBIの目標を大きく下回っていることから、中央銀行は今後数ヶ月で追加利下げを行う余地があります。…
インド株式:アップグレードの時期? インド株式:アップグレードの時期? 当社のEMストラテジストは、絶対リターン投資家にインド株式を回避することを推奨しており、専用のEMおよび新興アジアポートフォリオでは、アンダーウェイトを閉じることでニュートラル配分にシフトすることを提案しています。 インドの成長見通しは、世界貿易の収縮と国内の厳しい金融政策が継続する中で悪化しています。…
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。
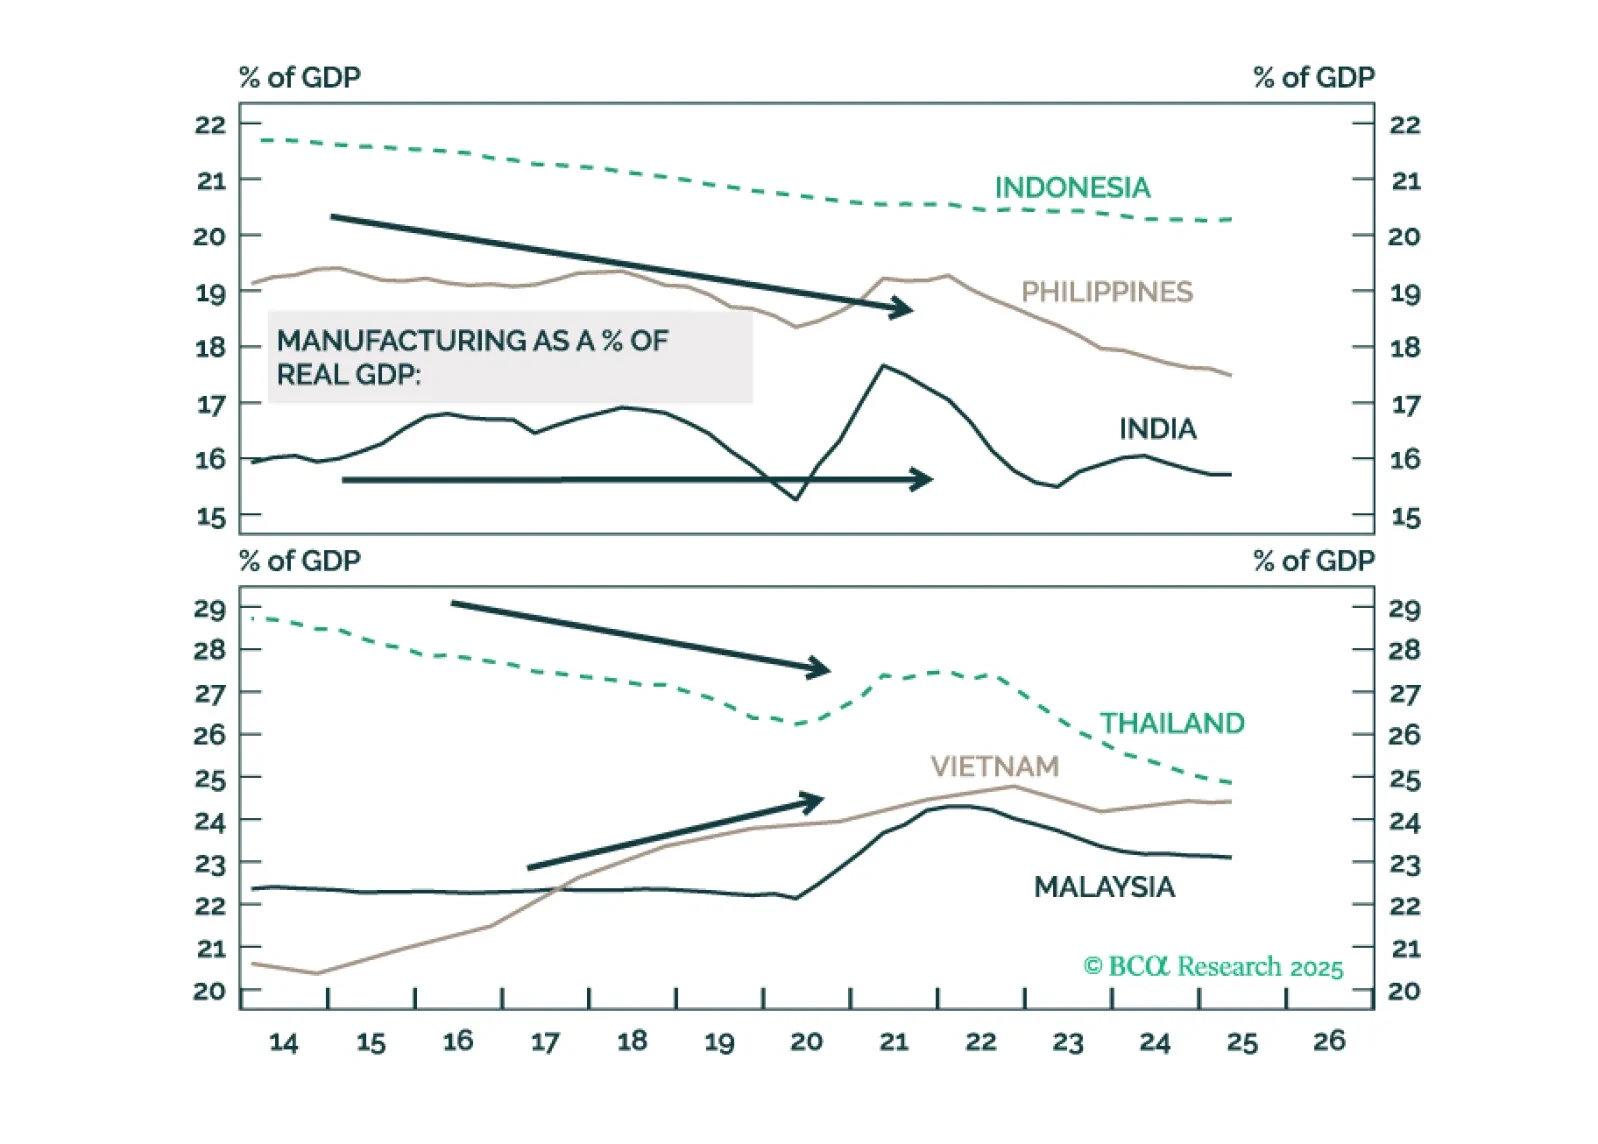
投資家は今後数年間で中国からの製造業移転に伴うASEANおよびインド経済の活発な成長を当てにすべきではありません。
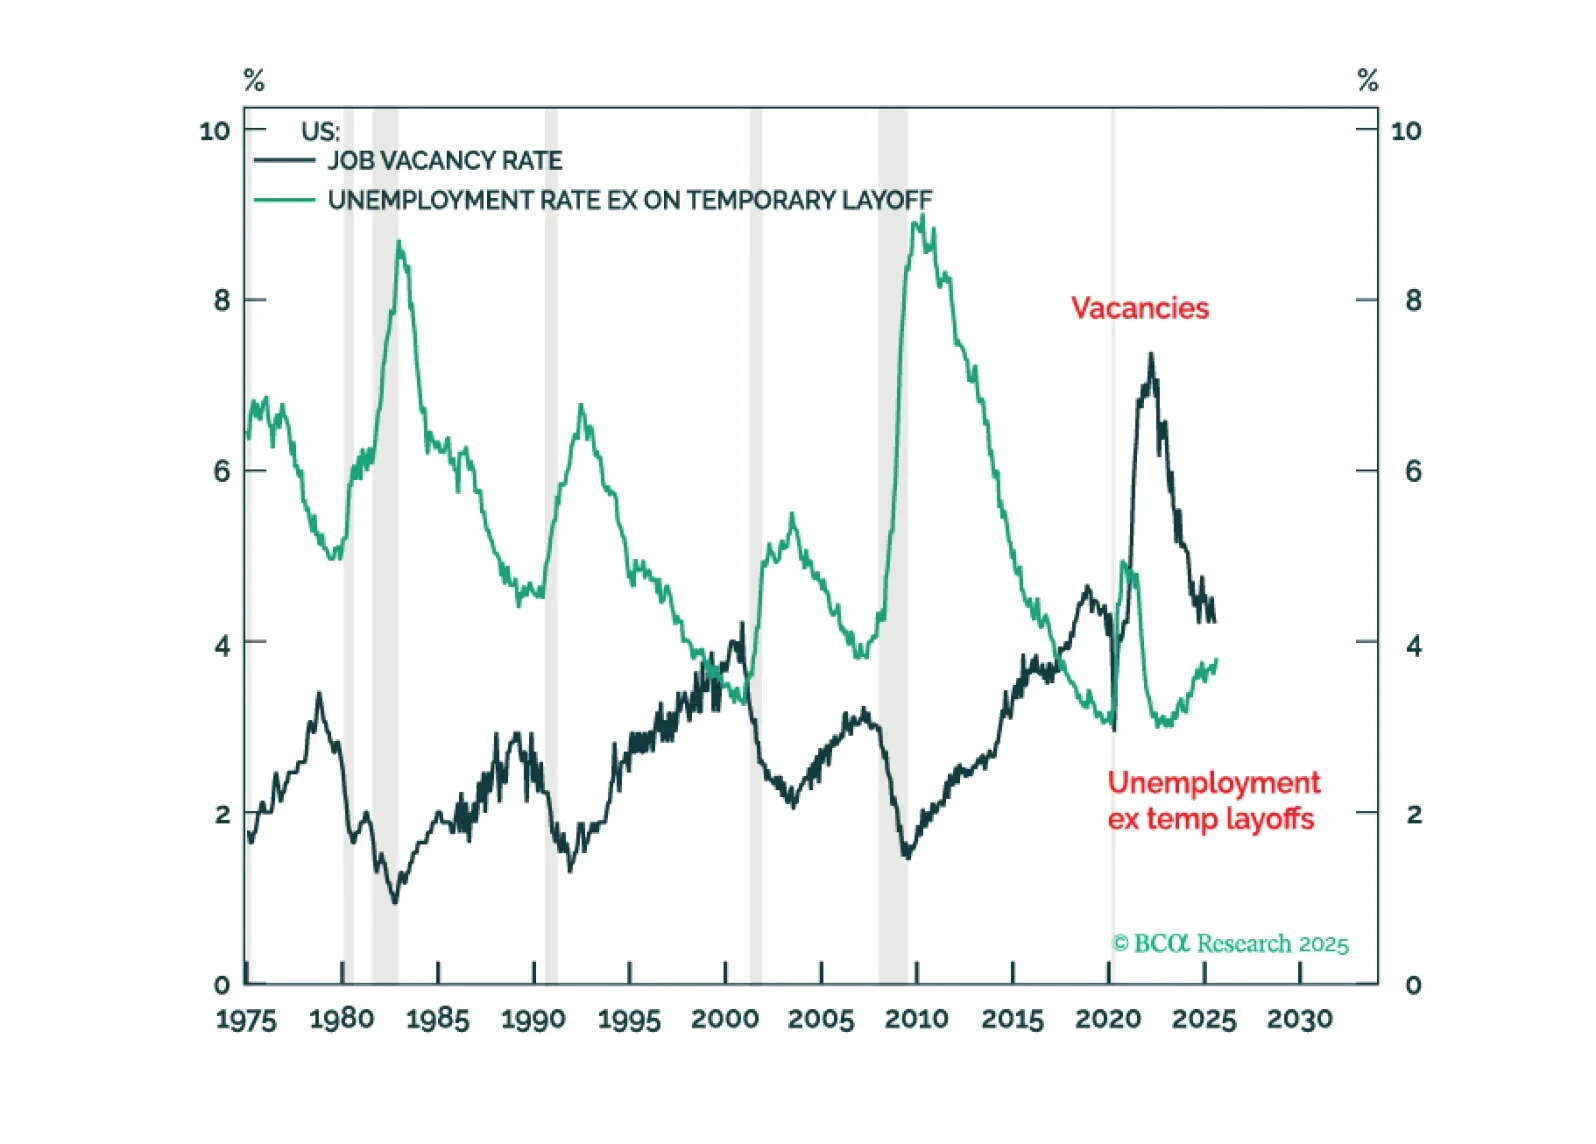
少なくとも今後数ヶ月間は、米国市場および世界市場においてインフレリスクが景気後退リスクを上回ります。これは、正しく評価すれば、米国の雇用市場が依然として供給制約のある状態であり、「求職者を探している仕事」が「仕事を探している労働者」を0.4%上回っているためです。供給制約が続く米国労働市場では、需要制約に転じるまでは需要主導型の景気後退に陥ることはありません。そのため、債券投資家はデュレーションをアンダーウエイトするべきです。さらに、新たな戦術的取引として、インド(INDA)をオーバーウエイトしています。

INRは成長鈍化から切り離されない INRは成長鈍化から切り離されない 当社の新興市場および外国為替ストラテジストは、マクロと政策の圧力が高まる中、インドのルピーを他の新興アジア諸国の通貨に対してニュートラルからアンダーウェイトに保つことを推奨しています。 アメリカの関税やロシア産原油輸入に対する制裁の可能性は、インドの輸出競争力を脅かし、ITサービスへの依存から来る追加の脆弱性をもたらします。ロシア産原油からの移行は、輸送コストを増加させ、経常赤字を拡大させ、INRへの減価圧力を強めます。…
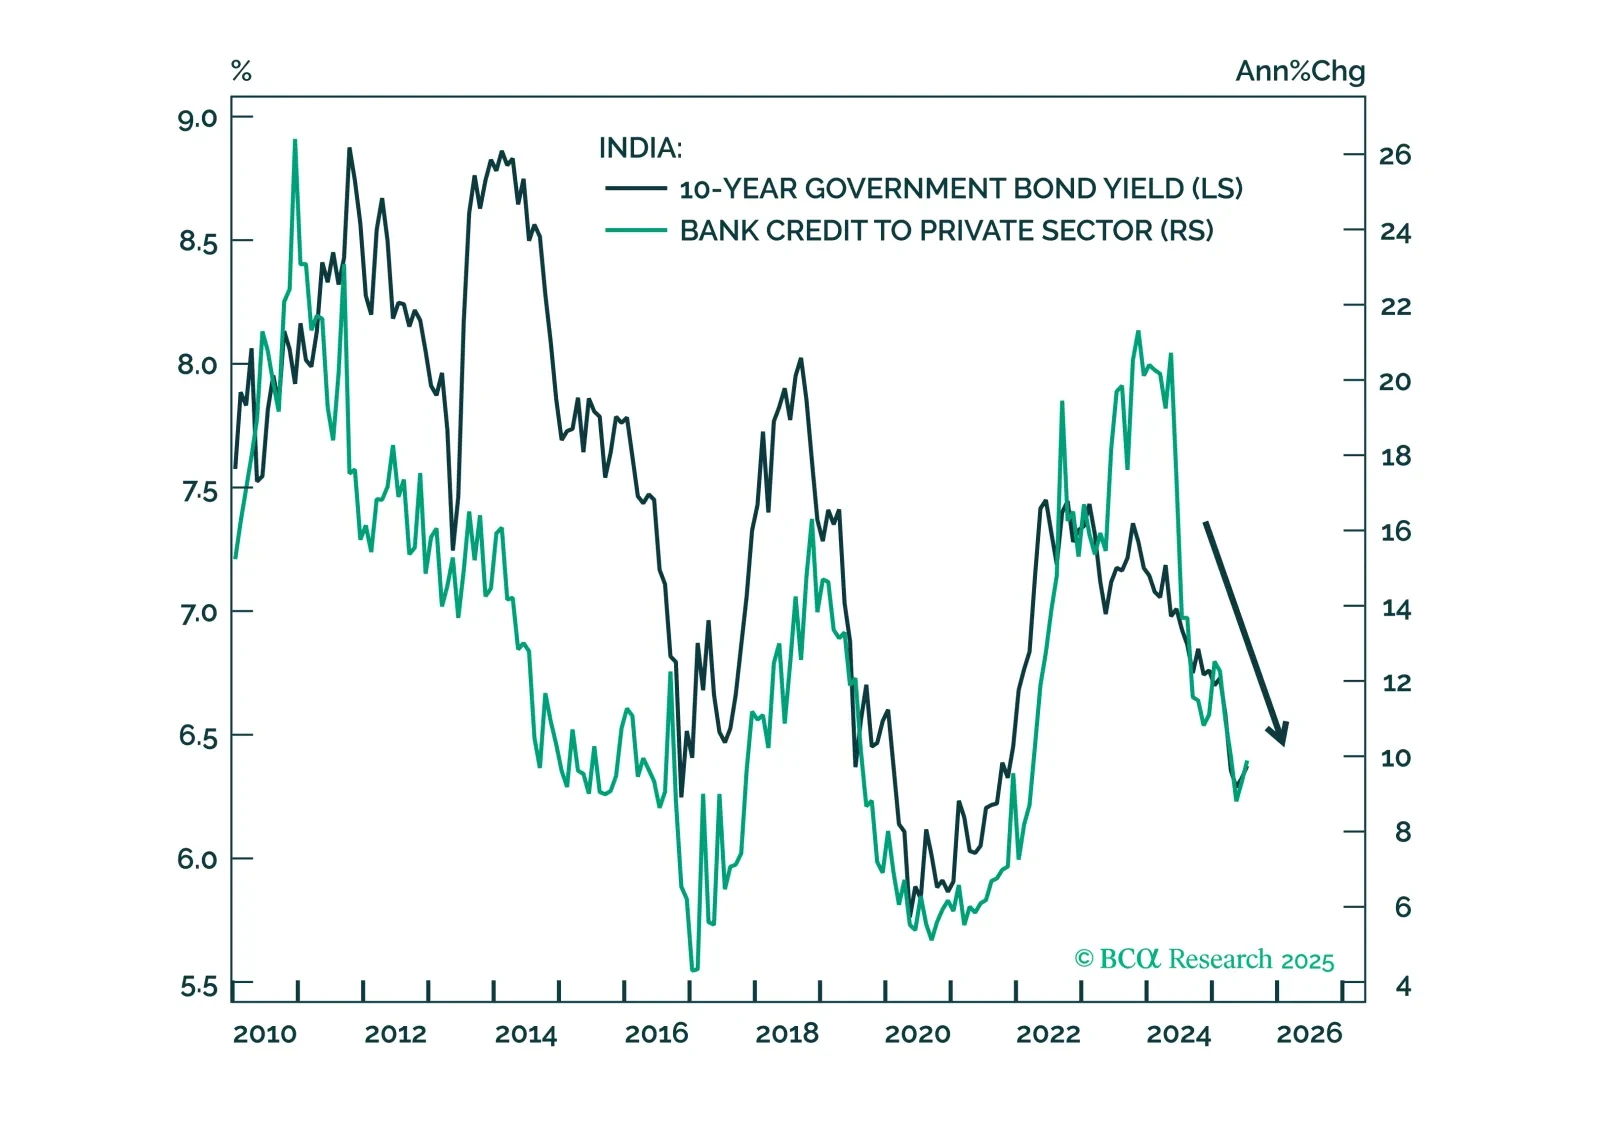
インドルピーは、成長の鈍化、厳しい国内政策、そして不安定な資本フローの中で、さらなる下落の可能性に弱い状態が続いています。貿易リスクや外部収支の悪化により、INRは新興市場アジアの他通貨に比べて引き続き出遅れると予想されます。
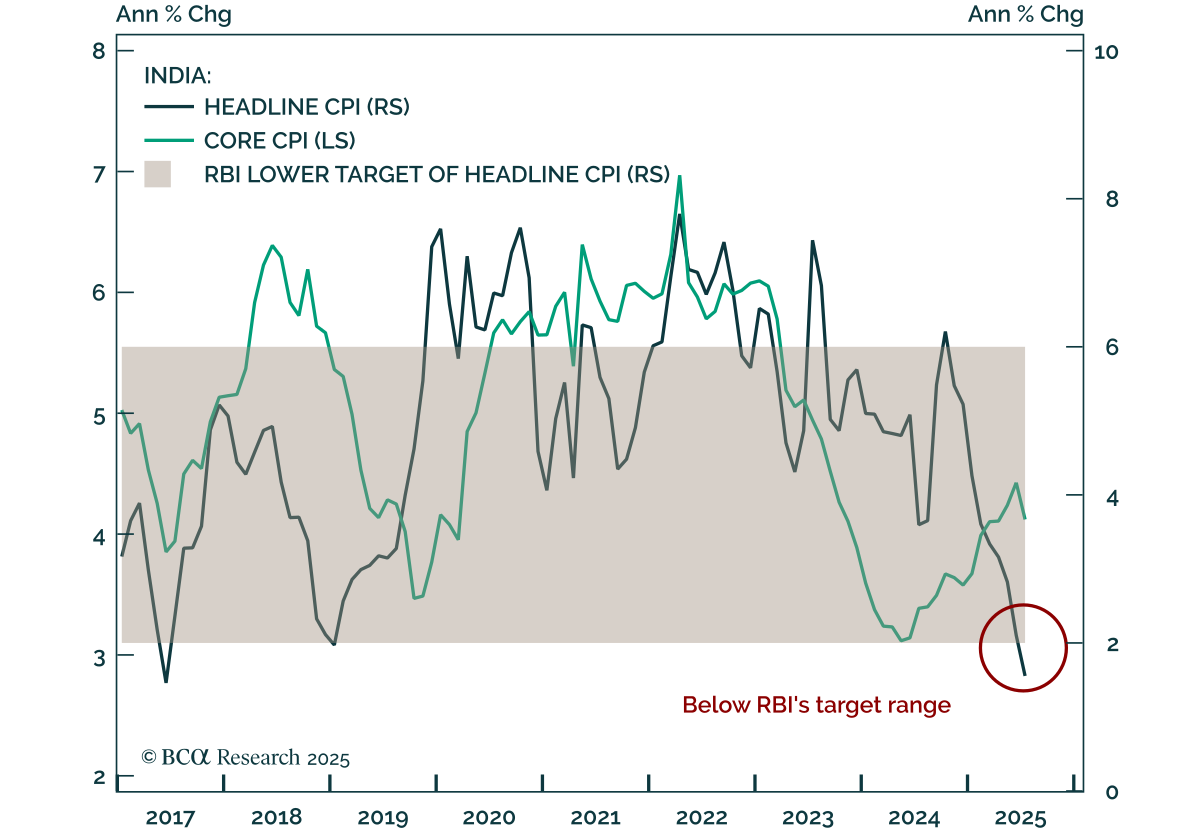
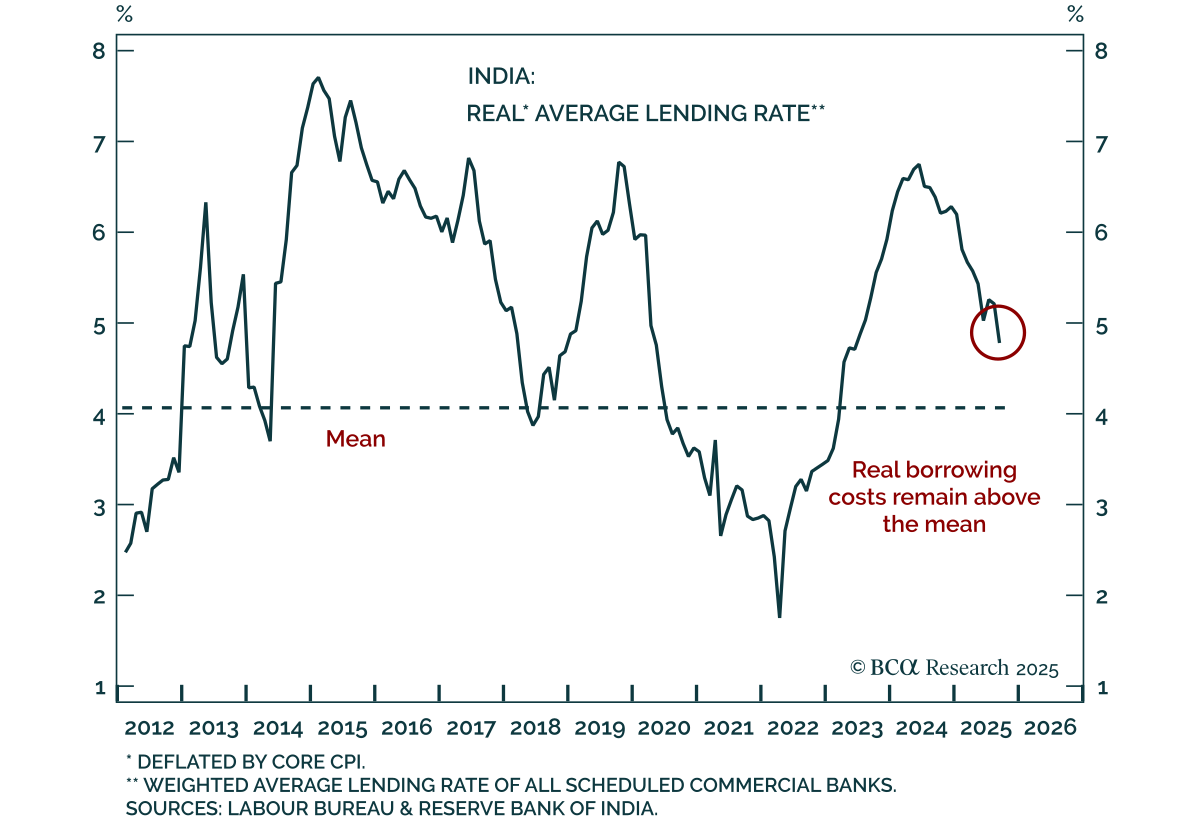
RBIは金利を大幅に引き下げる RBIは金利を大幅に引き下げる インドのCPI急低下により、地元債券でのロングをサポートする利下げが早まるでしょう。 ヘッドラインCPIは1.55%に下落し、RBIの目標レンジである2-6%を大幅に下回り、市場が織り込むよりも早く、深い緩和を示しています。新興市場のストラテジストは、RBIの政策がすでに抑制的であると強調しており、実質貸出金利が15年ぶりの高水準であることが、信用および投資成長の急速な減速に寄与しています。 財政政策は引き続き厳しく、重要な緩和の兆候は見られません。…
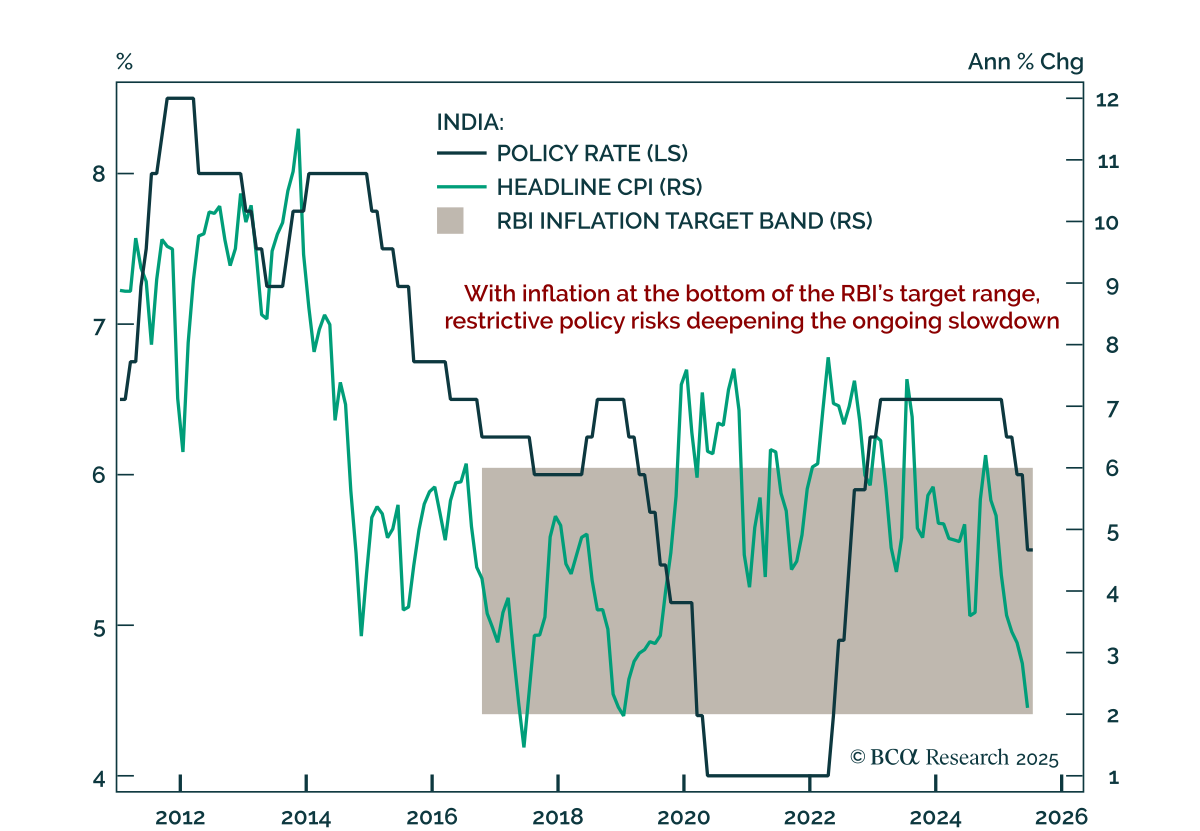
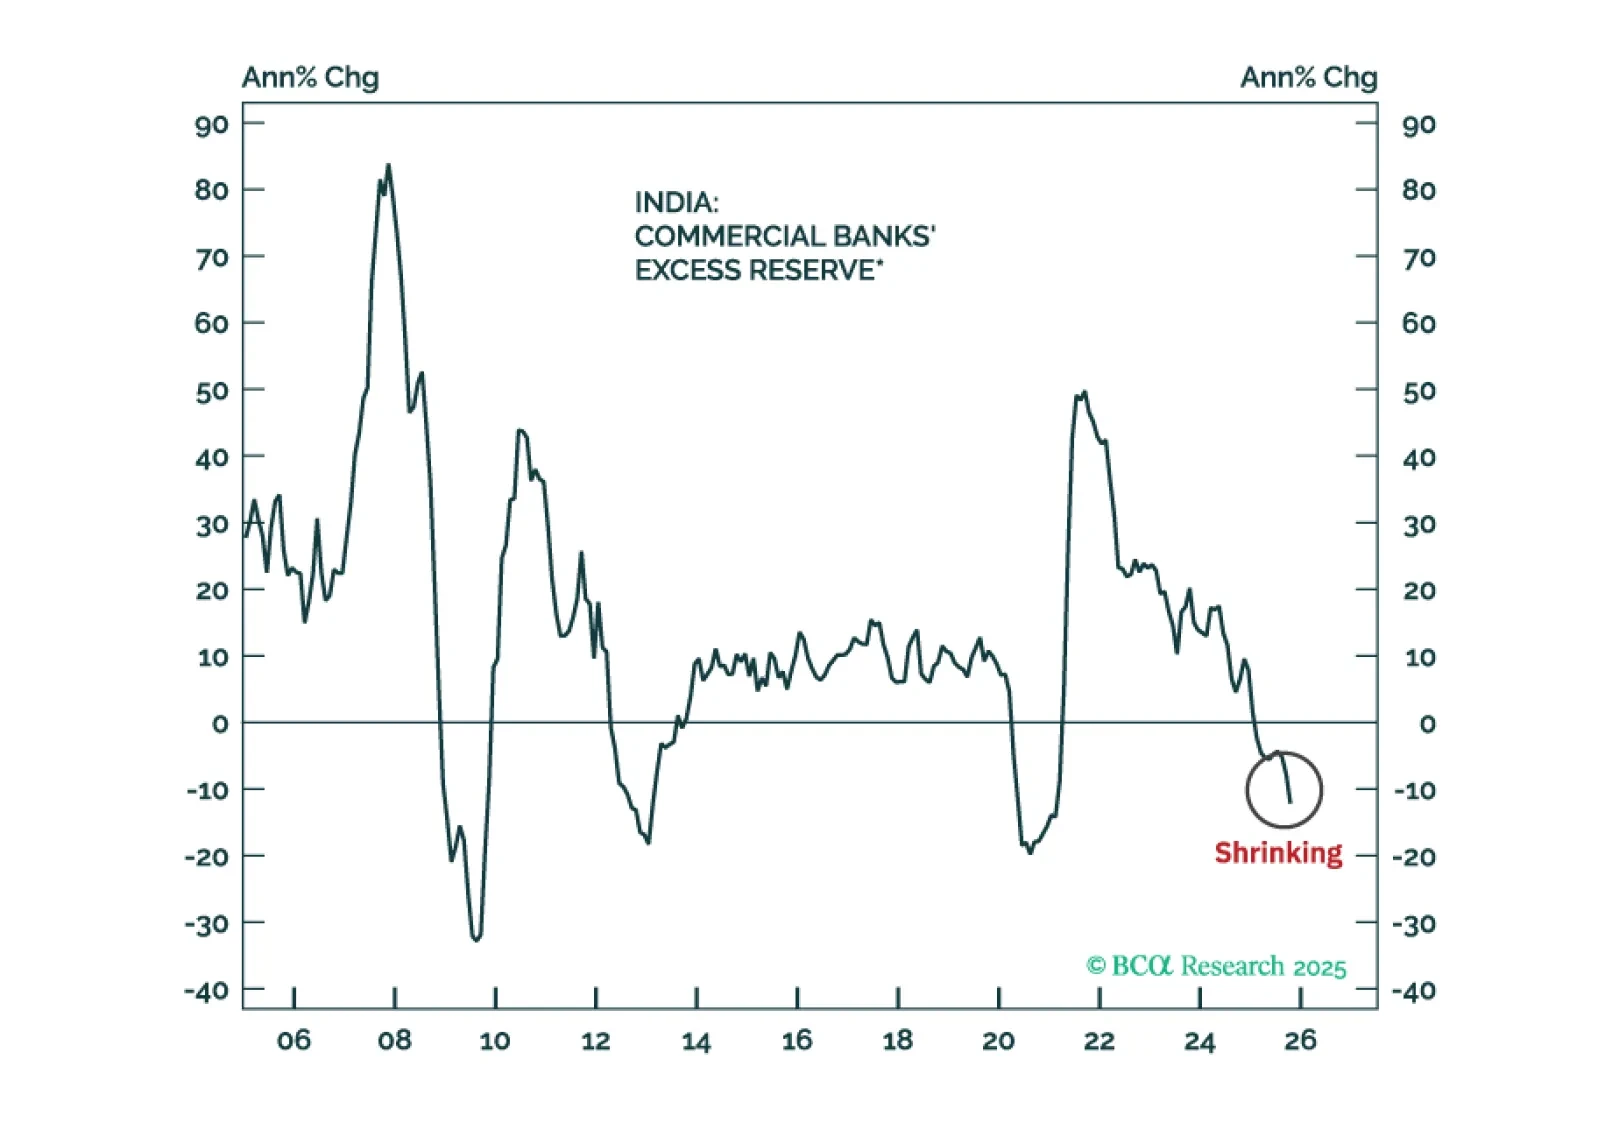
制限的なRBIの姿勢が減速を長引かせるリスク 制限的なRBIの姿勢が減速を長引かせるリスク インドの中央銀行は政策金利を5.5%で据え置きましたが、制限的な政策、低調な信用刺激、外部リスクの増加により、さらなる緩和と長期債券ポジションを支持する形となっています。…