アメリカ合衆国
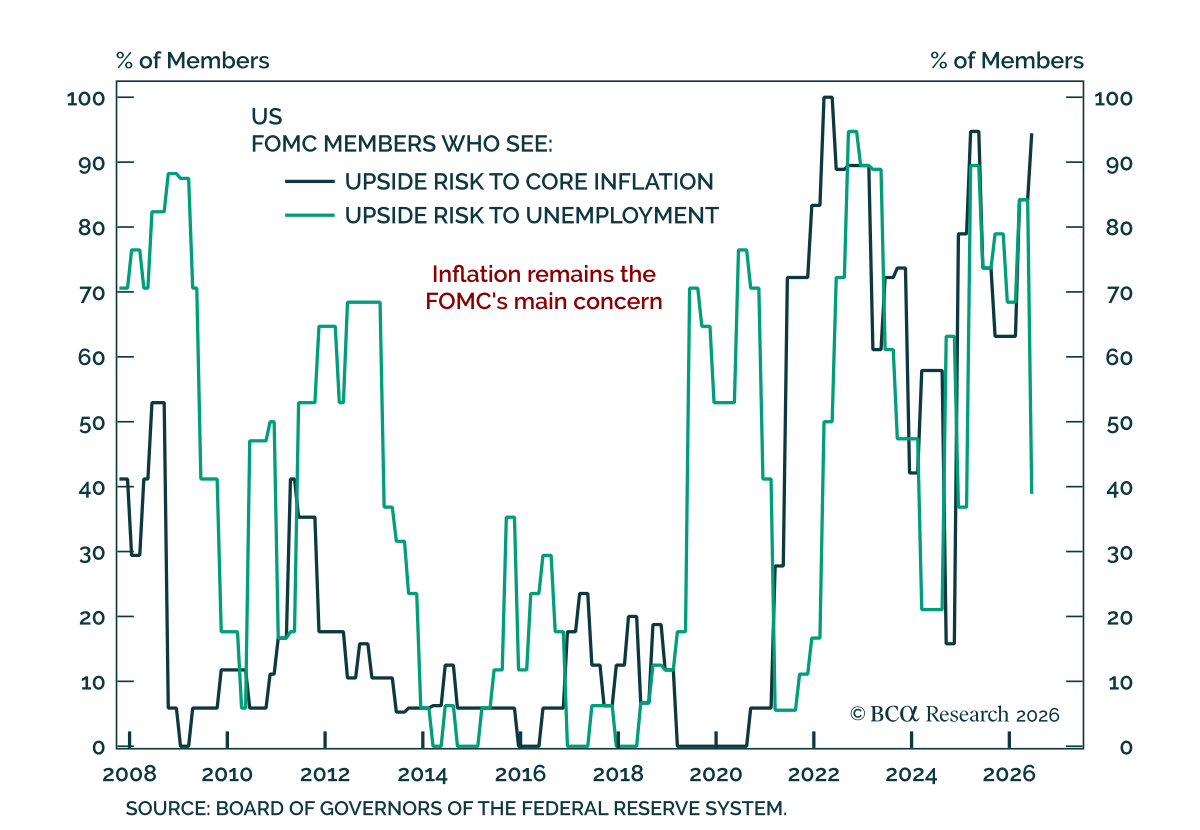
6月のFOMC議事要旨は、連邦準備制度の反応関数について広範な合意を示したが、インフレの進路には不確実性が残る。議事要旨はChairman Warshの下で公表された最初のものであった。議事要旨は、異なるインフレシナリオにわたって反応関数に関して広い合意があることを示したが、どのシナリオが最終的に実現するかについてはFOMC内で意見が分かれていた。…
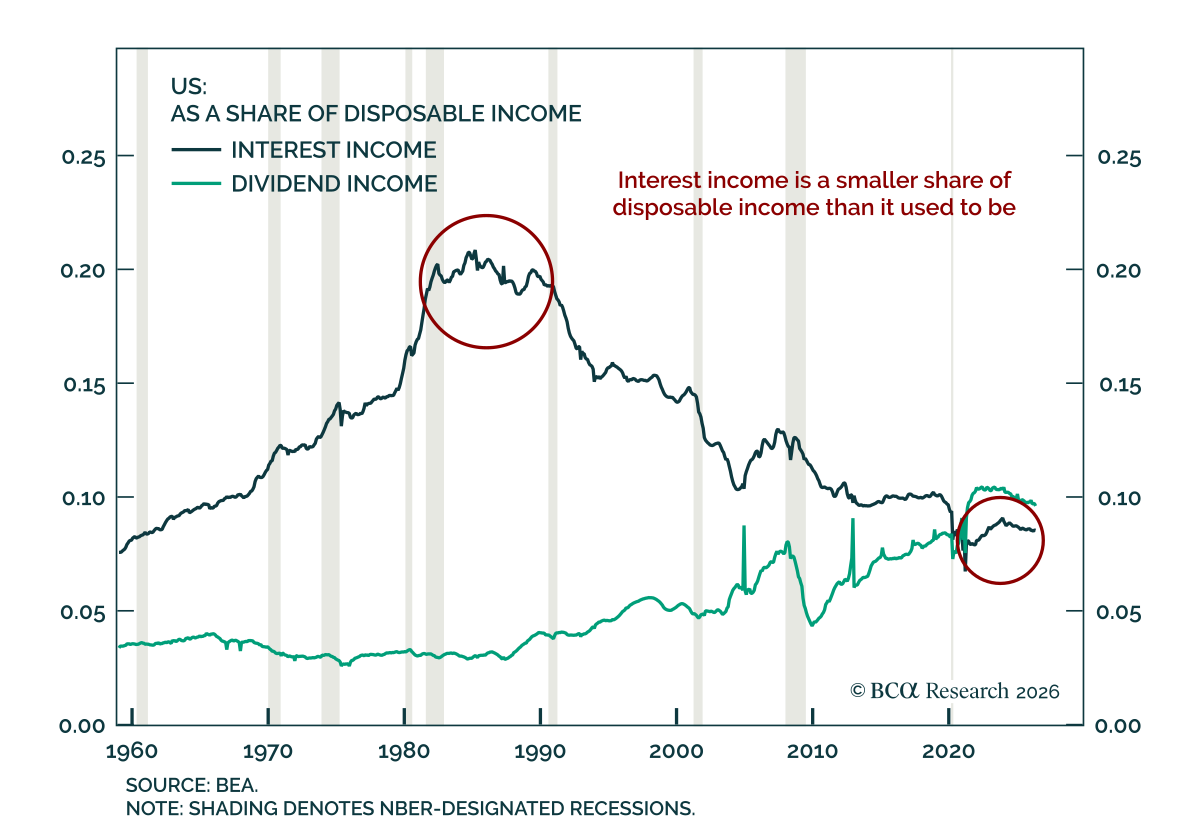
当社の US Investment strategistsは、予想を上回る金利は消費を支えるというよりも抑制する可能性が高いと主張する. 金利上昇に伴い家計がより多くの利子収入を得てそれを消費するため消費が押し上げられる、という考えが勢いを増している。この論理は部分的に人口動態に基づく。退職するベビーブーム世代が収入で暮らすことから資産を取り崩して暮らすことへと移行するためだ。同行は二点の理由で反論する。…
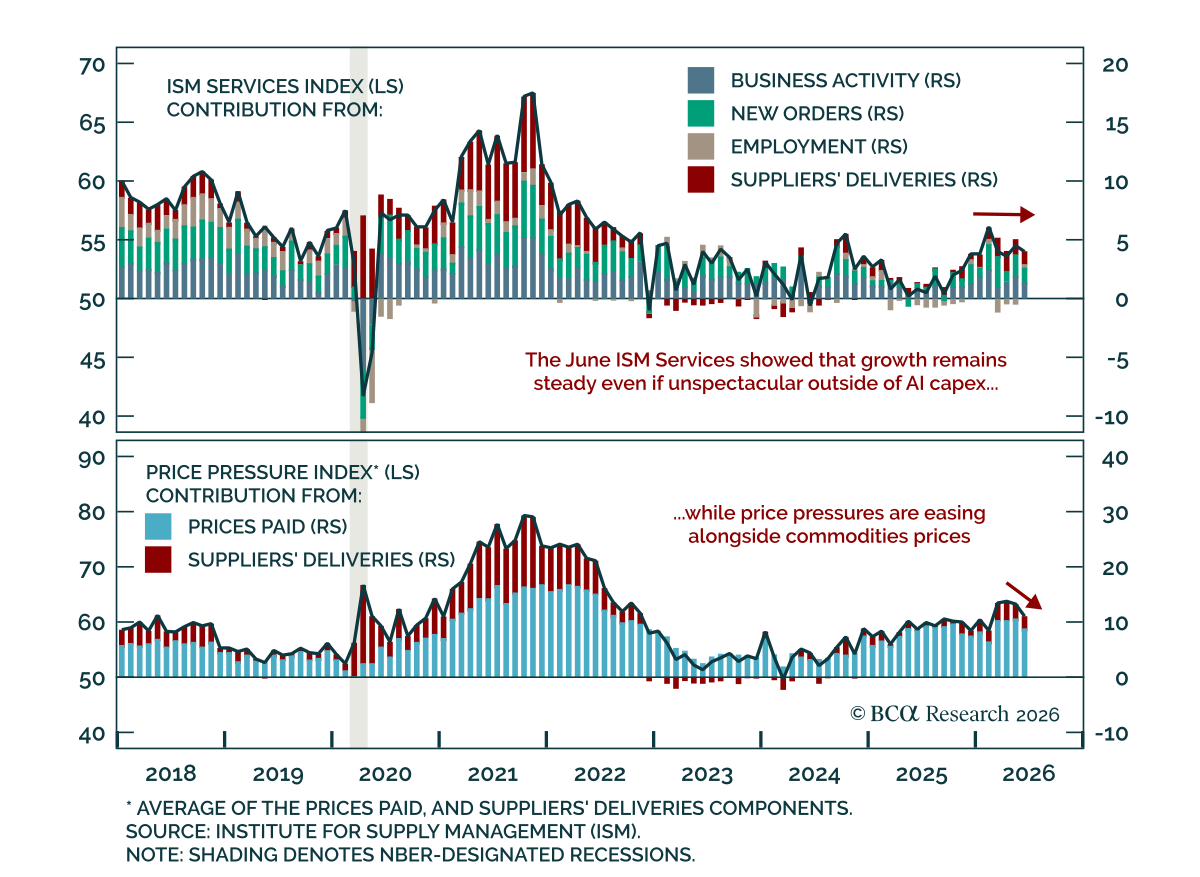
6月のISMサービス調査はコンセンサスと一致し、米国経済が過熱も大幅な冷却もしていないという状況を裏付けた。見出し指数は54.5から54.0にわずかに低下した。基調はやや混在しており、新規受注は57.3から55.1へ低下する一方、雇用は47.9から51.2へ改善し、3か月の縮小の後に再び拡大圏に戻った。…
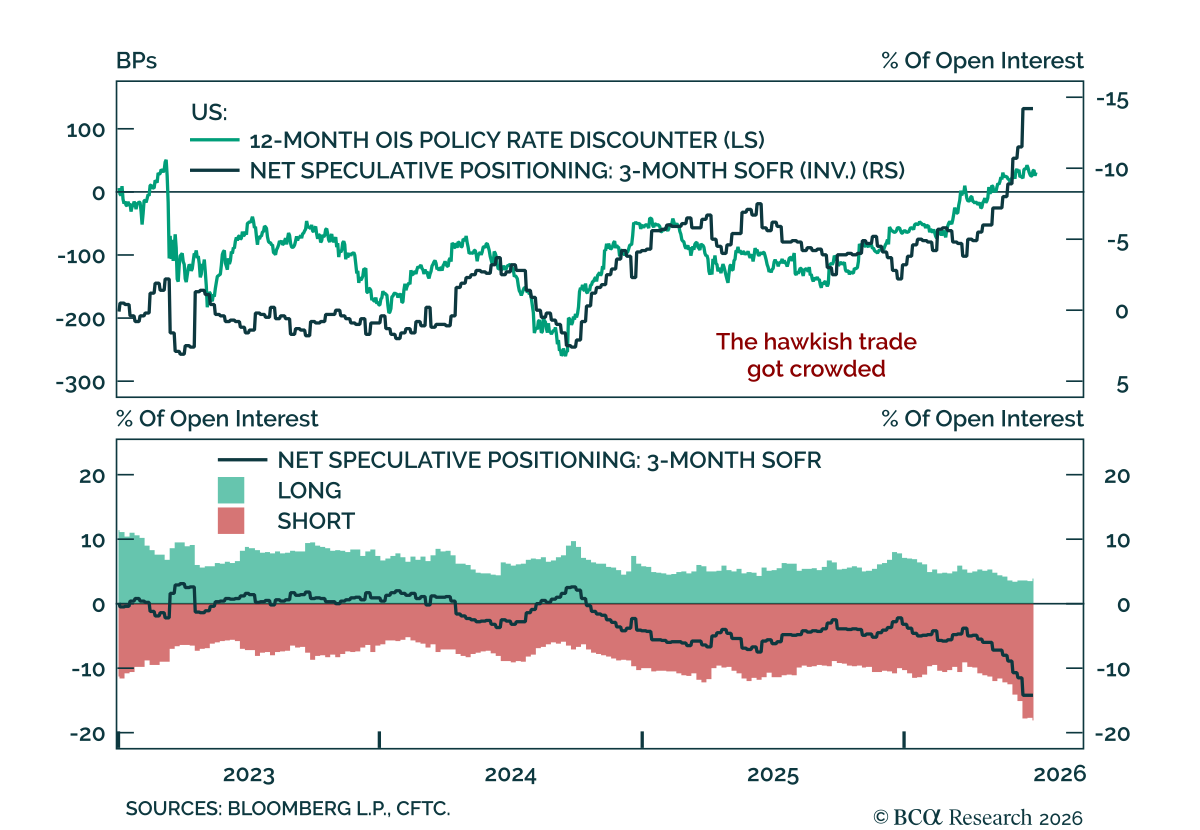
ピークのタカ派的姿勢はおそらく過ぎ去っており、キャリートレードとリスク資産を支えている。 6月のタカ派的なフェド会合にもかかわらず、米国債利回りは議長ワーシュの最初の会合の前にあった水準にほぼ戻っている。2年物は新高値を試して押し戻され、10年物は新安値を試して押し戻されている。…
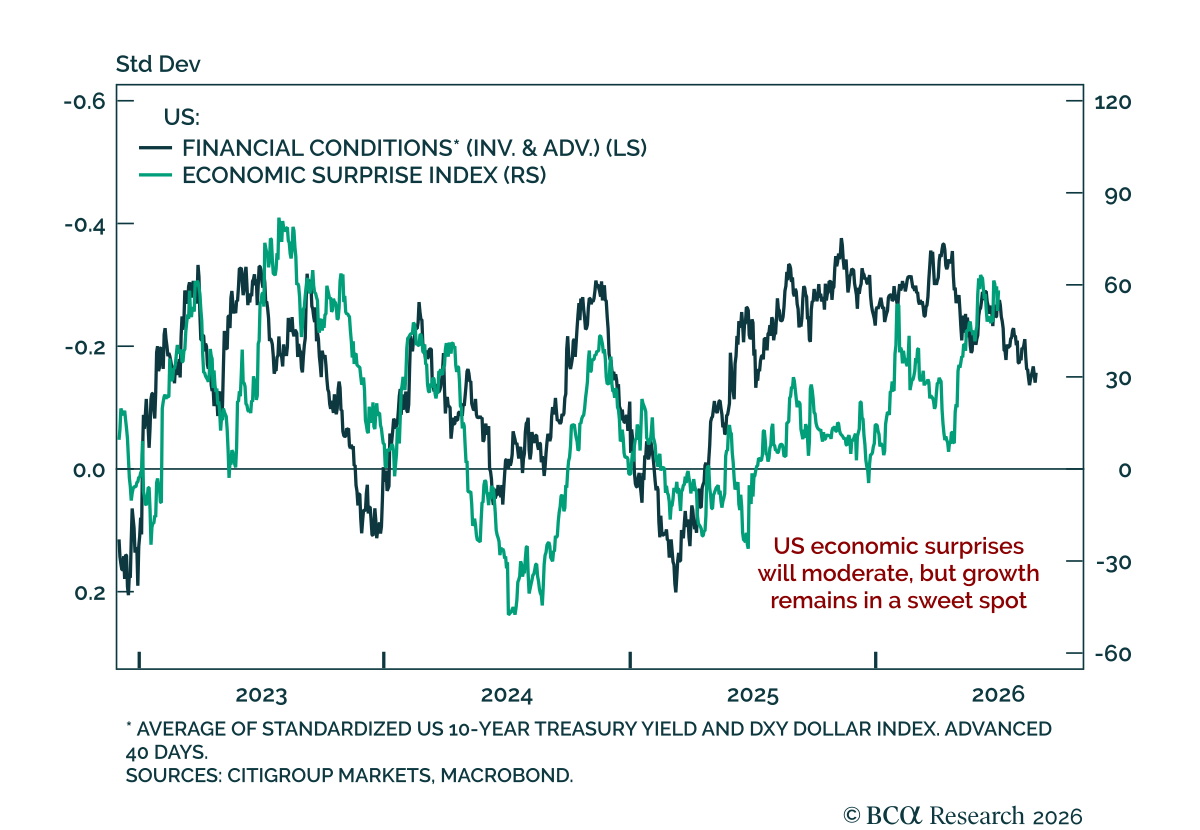
米国の金融環境がやや引き締まったことで、経済サプライズがいくぶん緩和することを示唆している. 期待外れだった 雇用報告 にもかかわらず、米国の経済指標は依然として良好だ。しかし、米国経済はこれまでのところ今年は予想を上回っている一方で、イラン戦争が債券利回りと米ドルを押し上げたことで金融環境をわずかに引き締めている。…
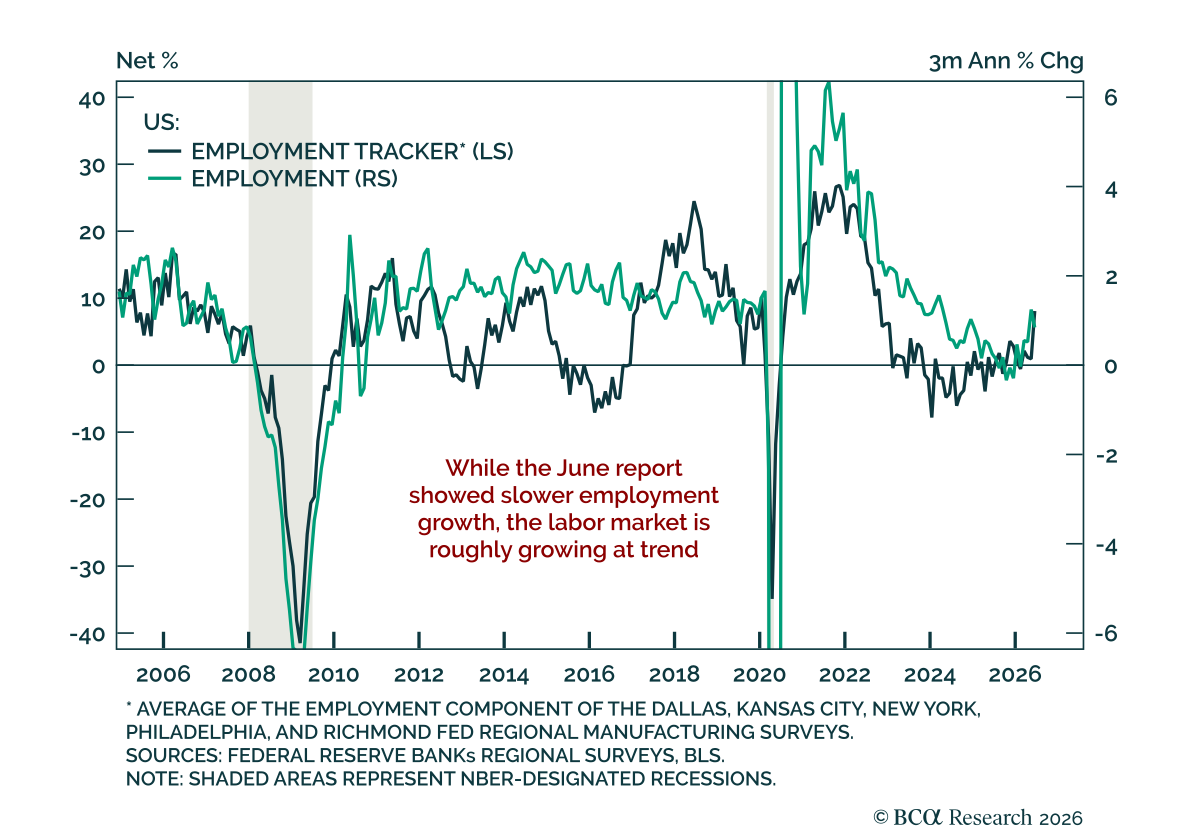
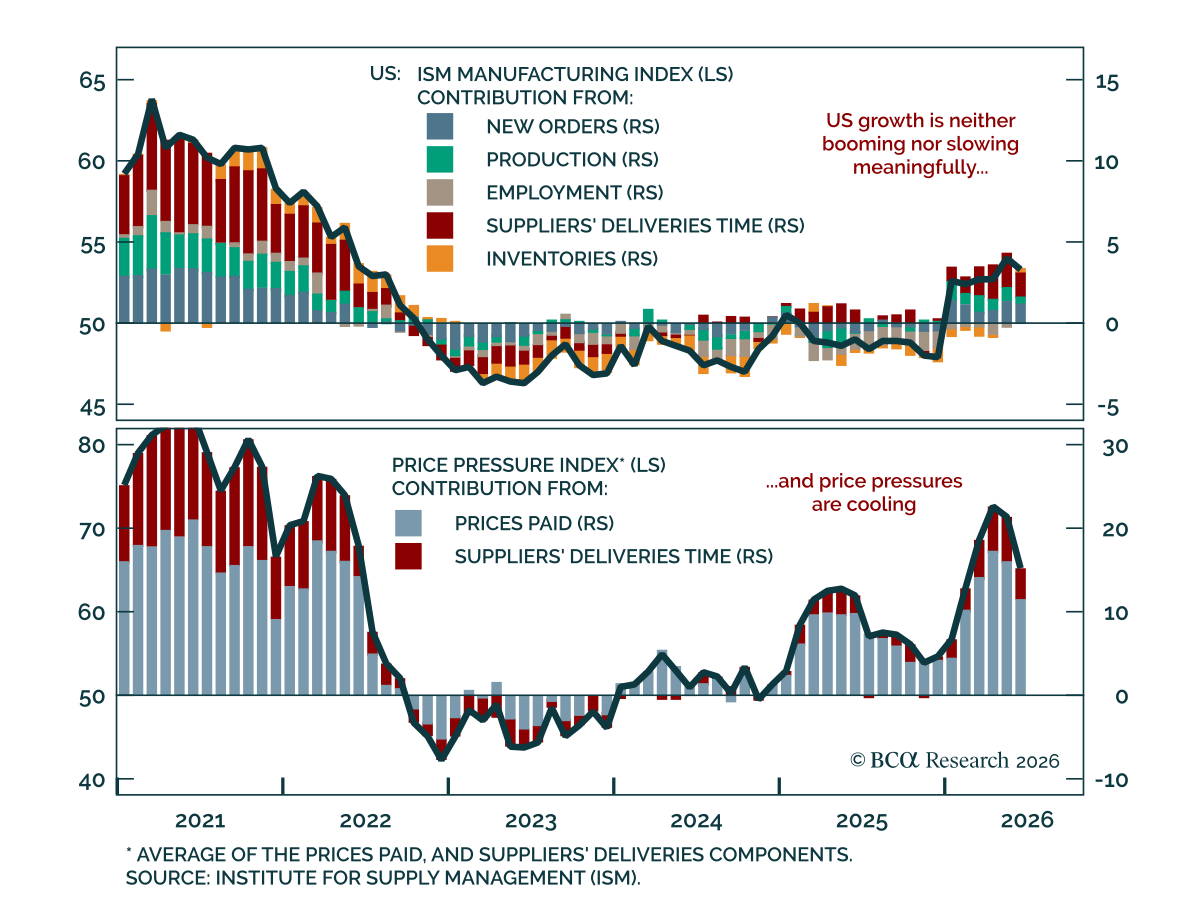
6月のISM製造業指数は予想を下回ったが、より広い米国の成長環境は依然としてスイートスポットにある。ヘッドライン指数は54.0から53.3へと小幅に低下した。減速は幅広く、新規受注は56.8から56.0へと鈍化した。一方で雇用は予想以上に改善し、48.6から49.7に上昇した。50を下回る水準は依然として雇用が縮小していることを示しており、ただしそのペースは緩やかになっている。…
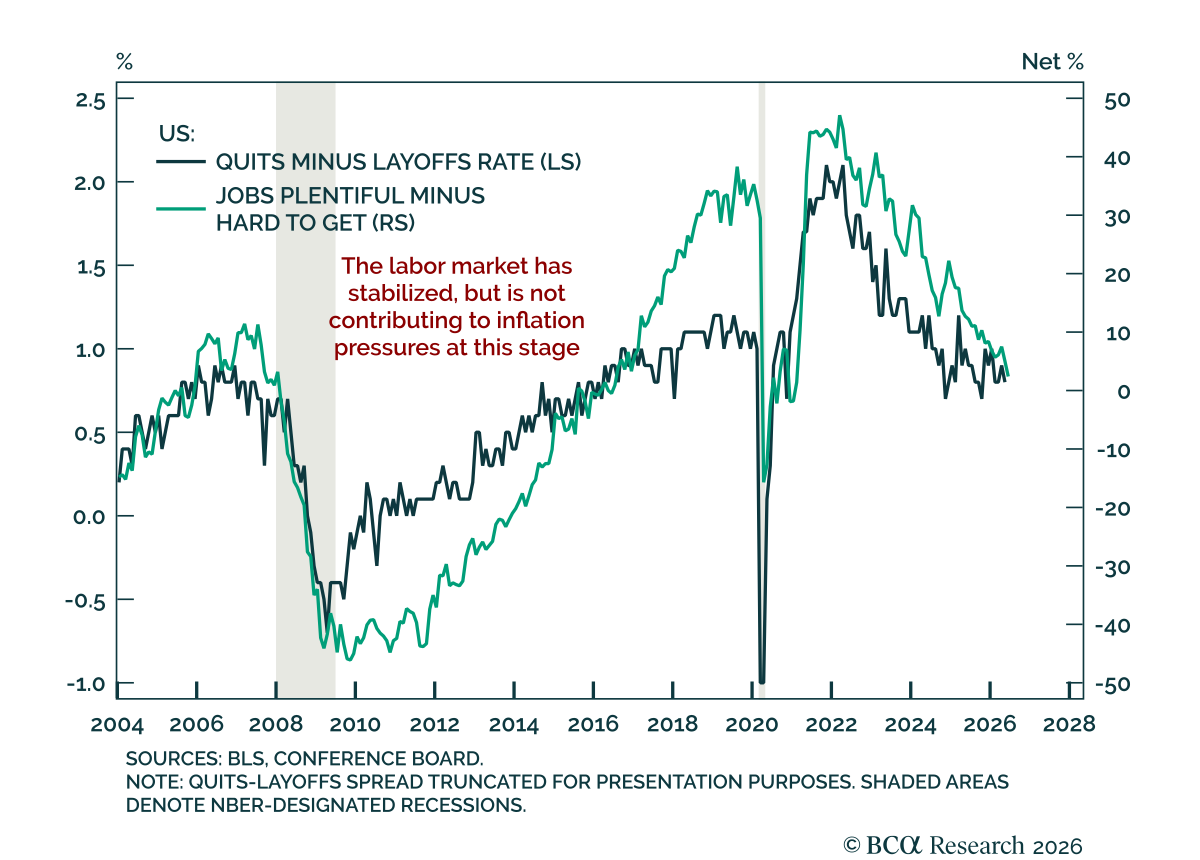
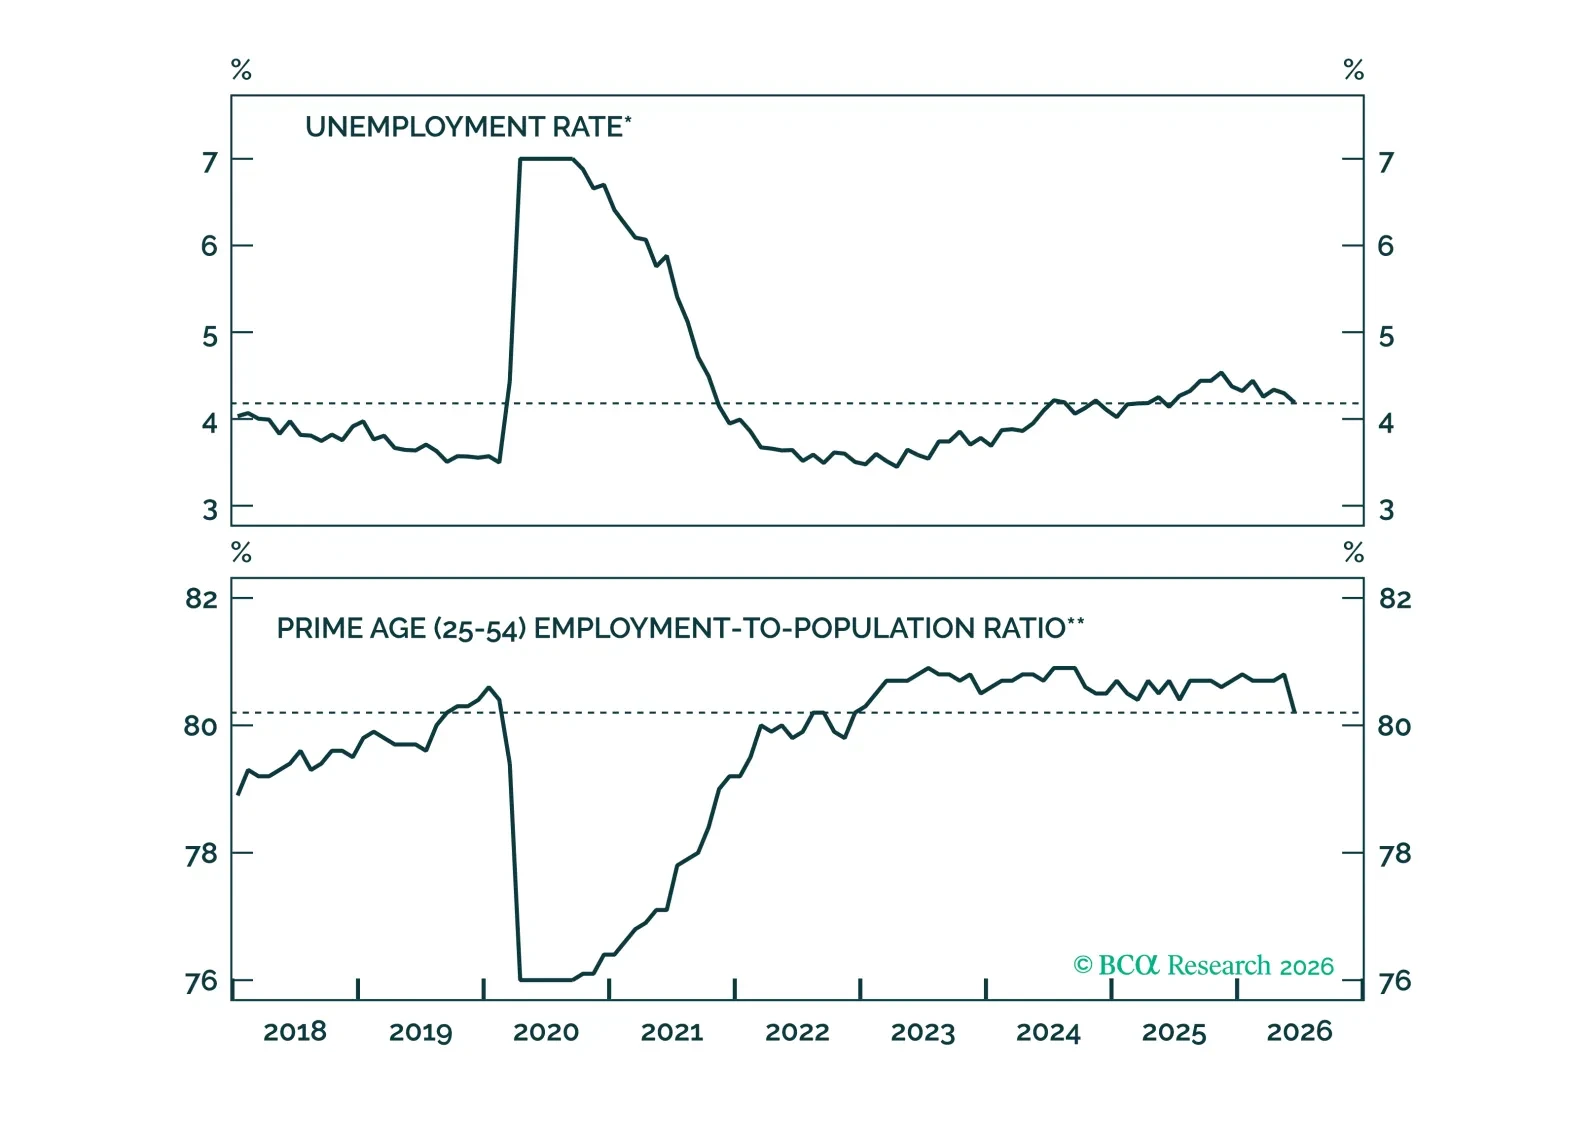
6月のコンファレンス・ボード調査はやや弱いシグナルを示したが、より広範な労働指標は依然として雇用市場の安定化とリスク資産に追い風となる環境を示している。消費者信頼感指数は91.2で予想を下回った。指数は表面的には上昇したが、前月の数値が90.6に下方修正されたためである。現状判断と見通しという両構成要素ともに予想を下回った。…
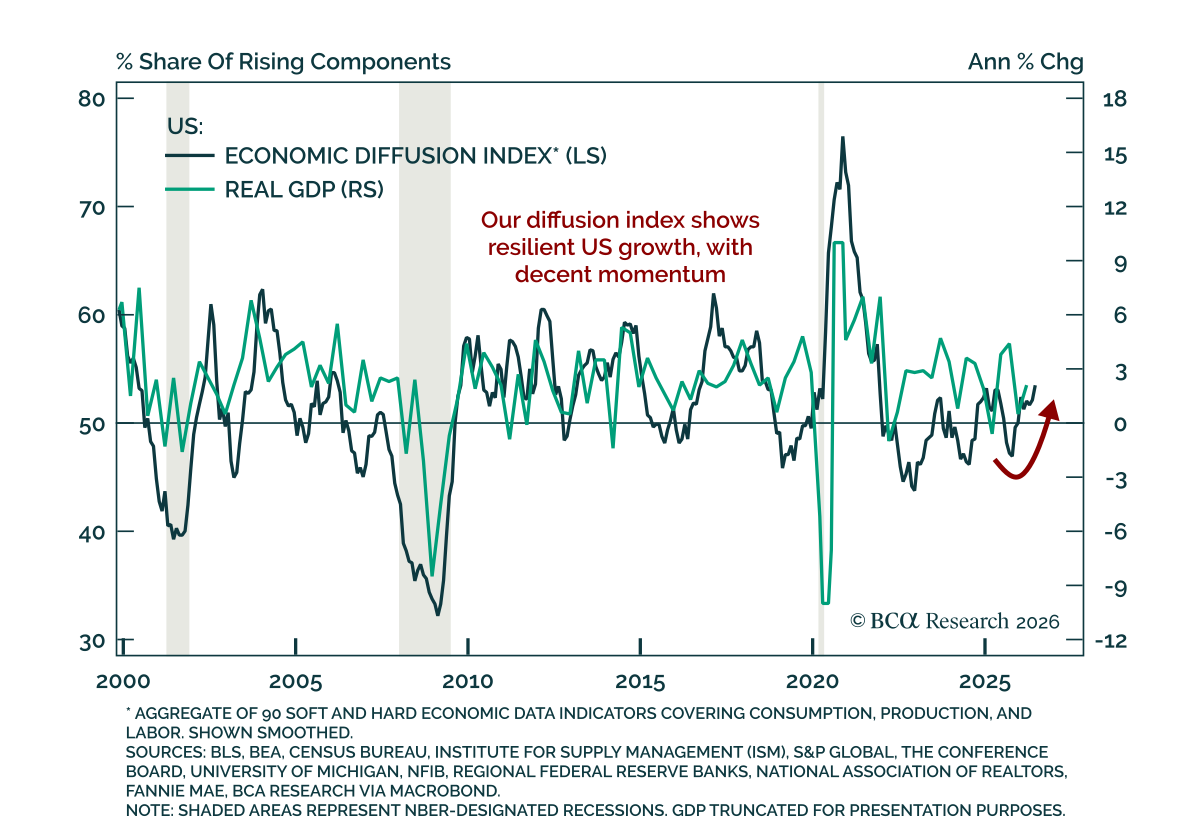
地政学的緊張に伴う減速懸念があるにもかかわらず、今年の米国経済は堅調を維持しています。 年初来、米国の経済指標は予想を上回るサプライズが続いています。…