1. Resumen
Gráfico 1
Se espera que los márgenes de beneficio aumenten desde niveles máximos históricos
Se espera que los márgenes de beneficio aumenten desde niveles máximos históricos
A medida que entra septiembre, los analistas esperan un crecimiento de beneficios a largo plazo para las acciones estadounidenses en niveles récord partiendo de márgenes en máximos históricos (Gráfico 1). Un optimismo tan generalizado debería inquietar a los inversores a largo plazo.
Como dijo John Maynard Keynes, «a la larga todos estamos muertos.»
Nuestra revisión reciente de indicadores específicos de IA revela que la mayoría aún están en verde. Dicho esto, algunos, como los precios de los tokens, el flujo de caja libre de los hyperscalers y los diferenciales de crédito tecnológico, se han tornado ámbar o rojo. Esto nos indica que el mercado alcista de renta variable está envejeciendo, pero no corre un riesgo inminente de terminar.
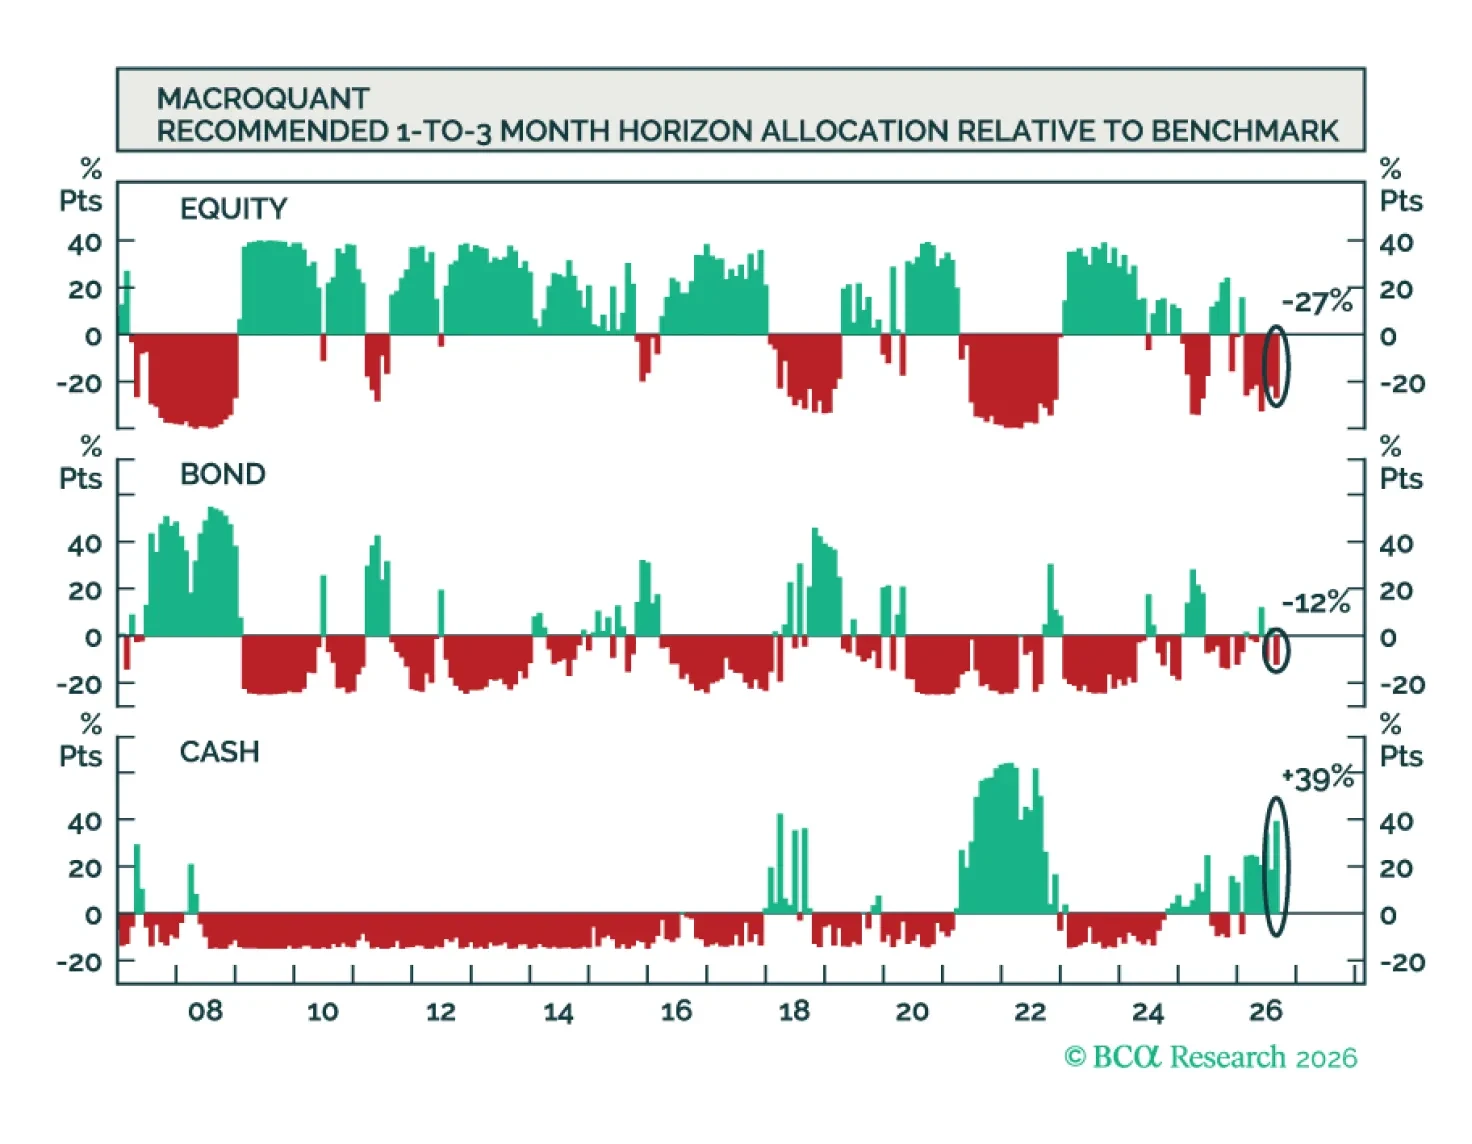
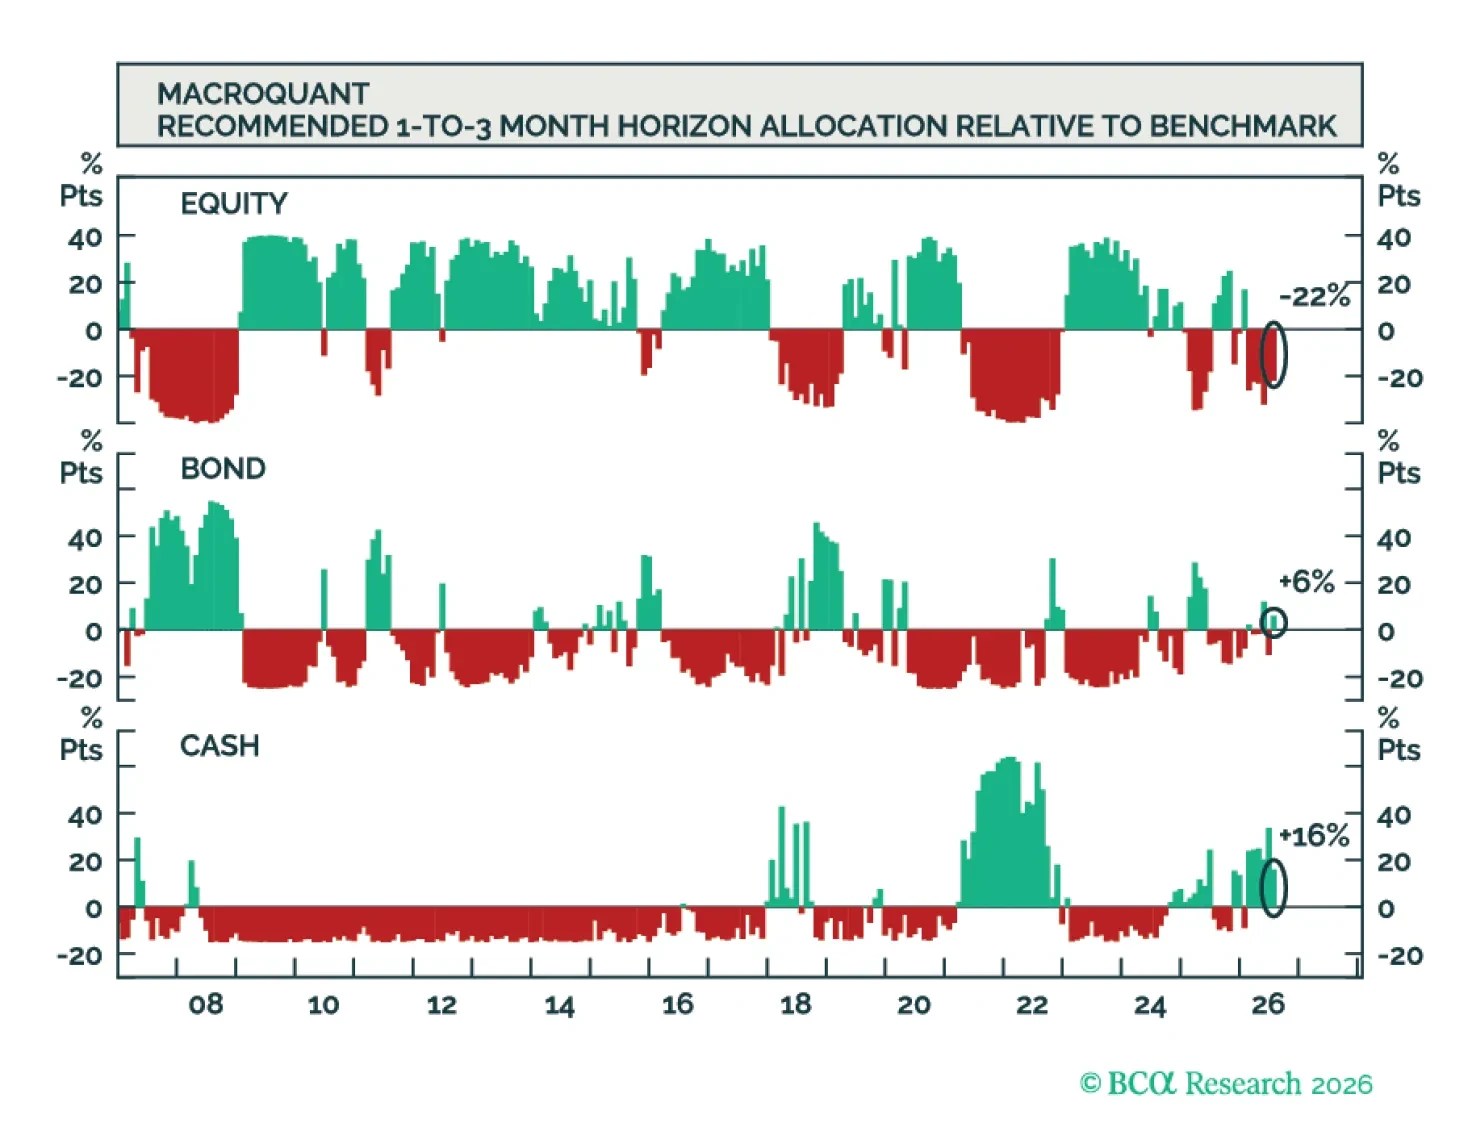
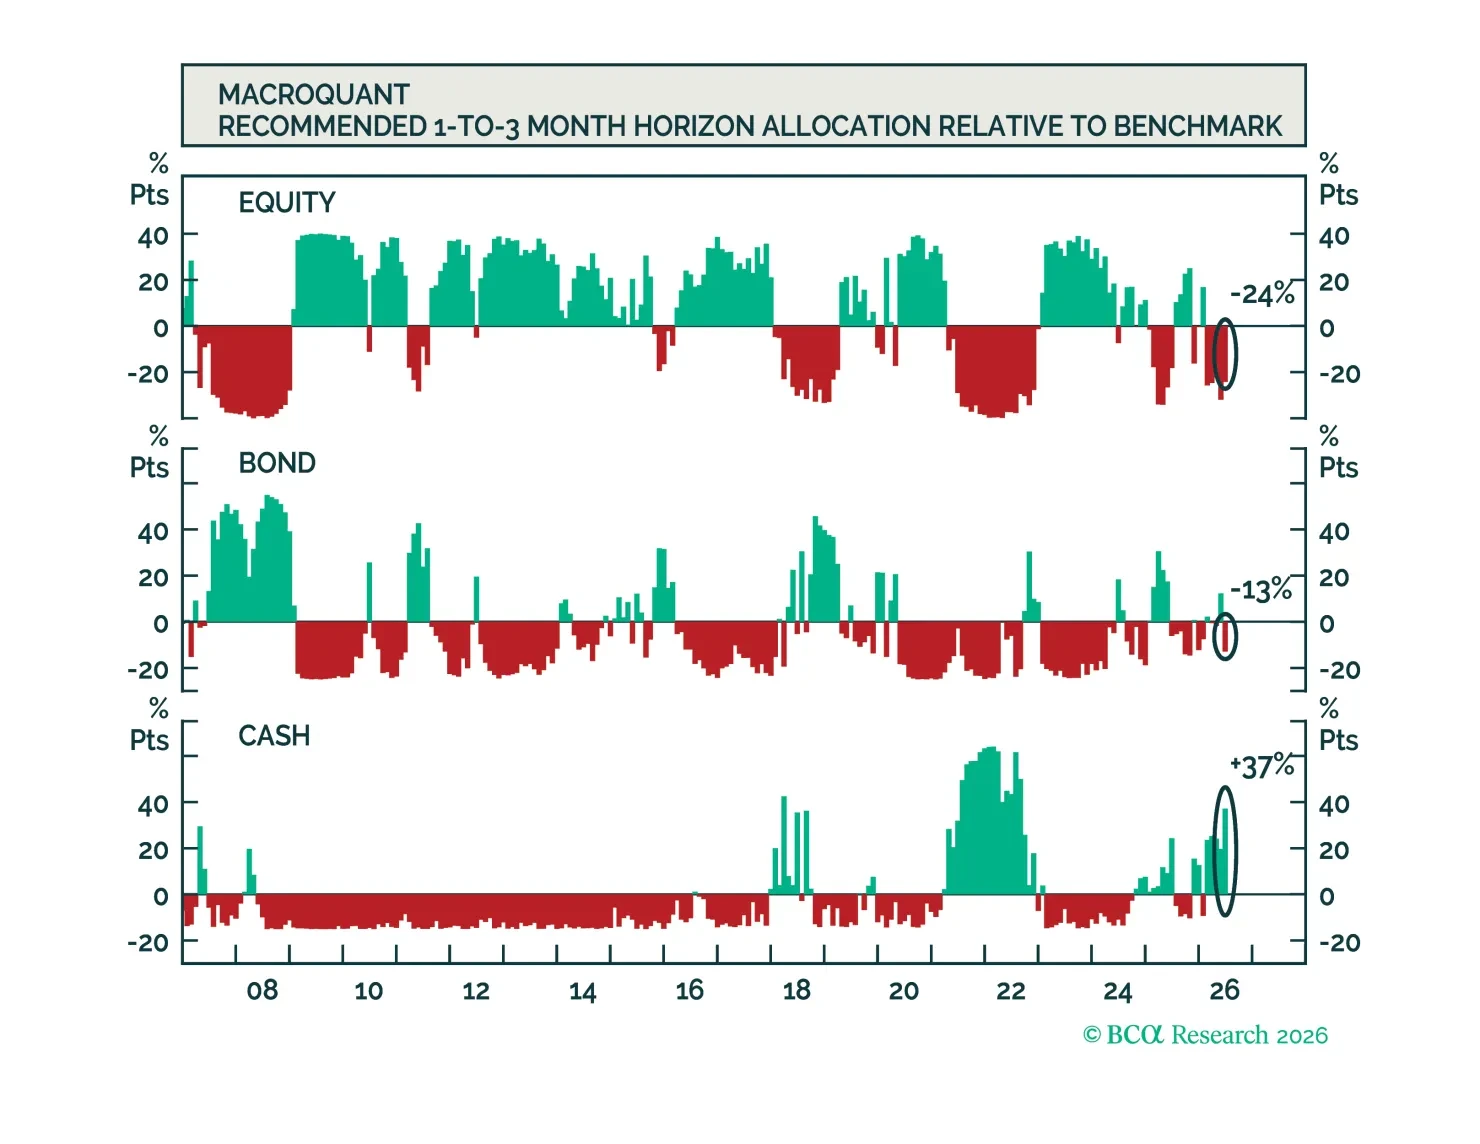
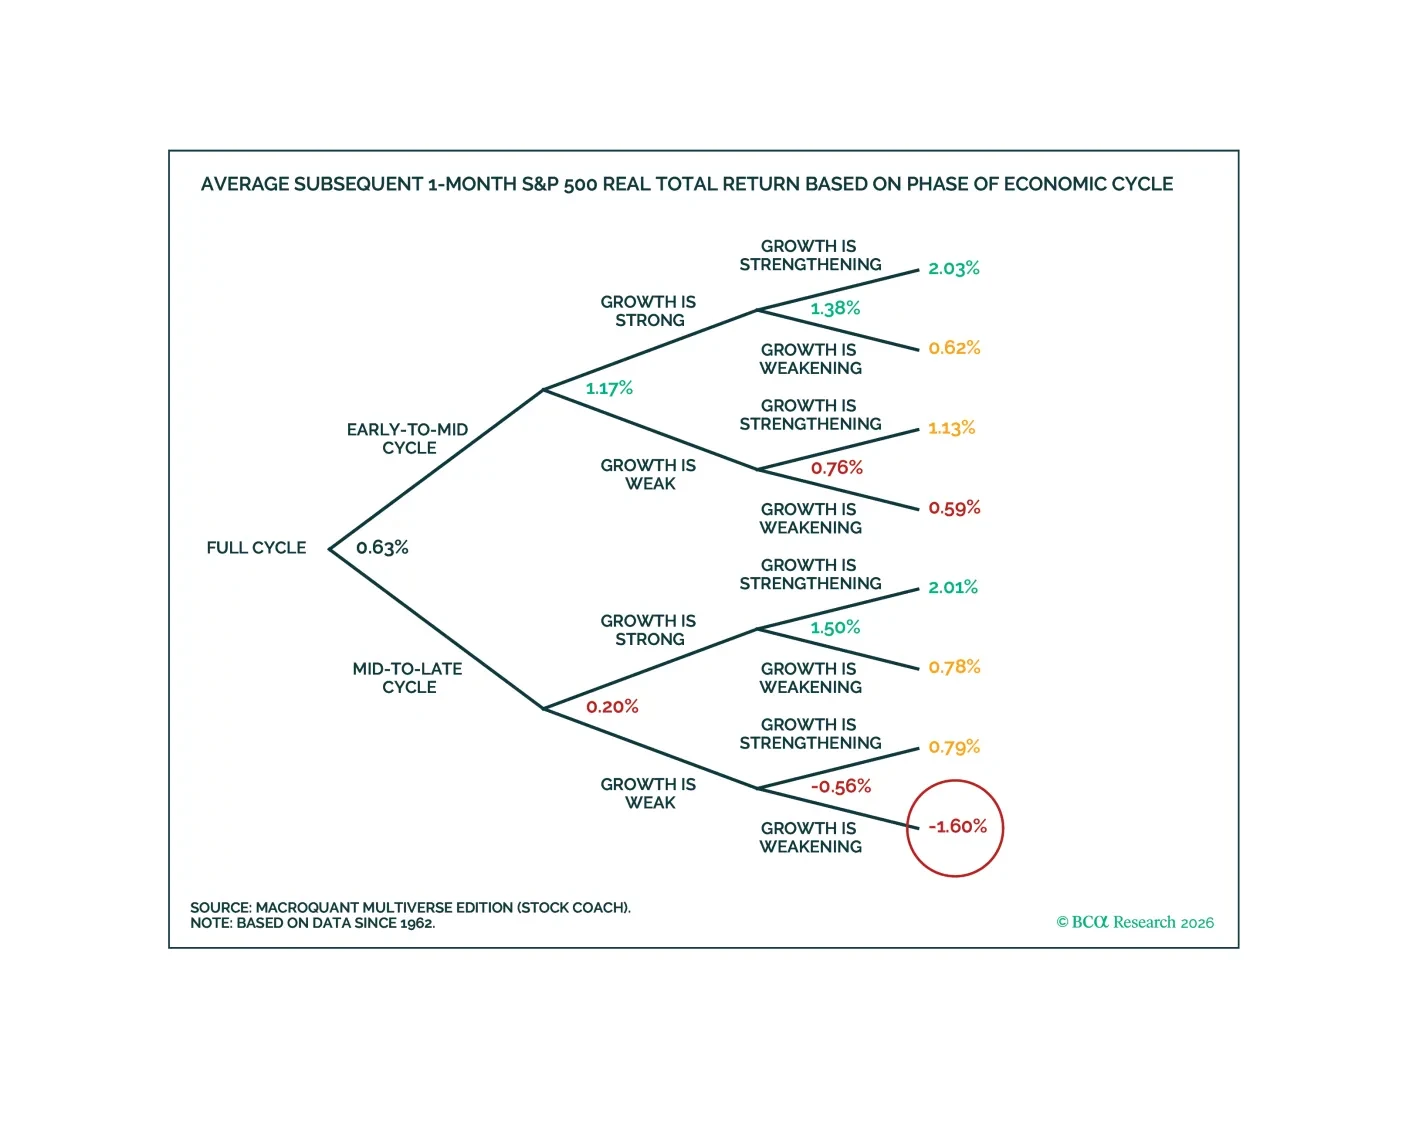
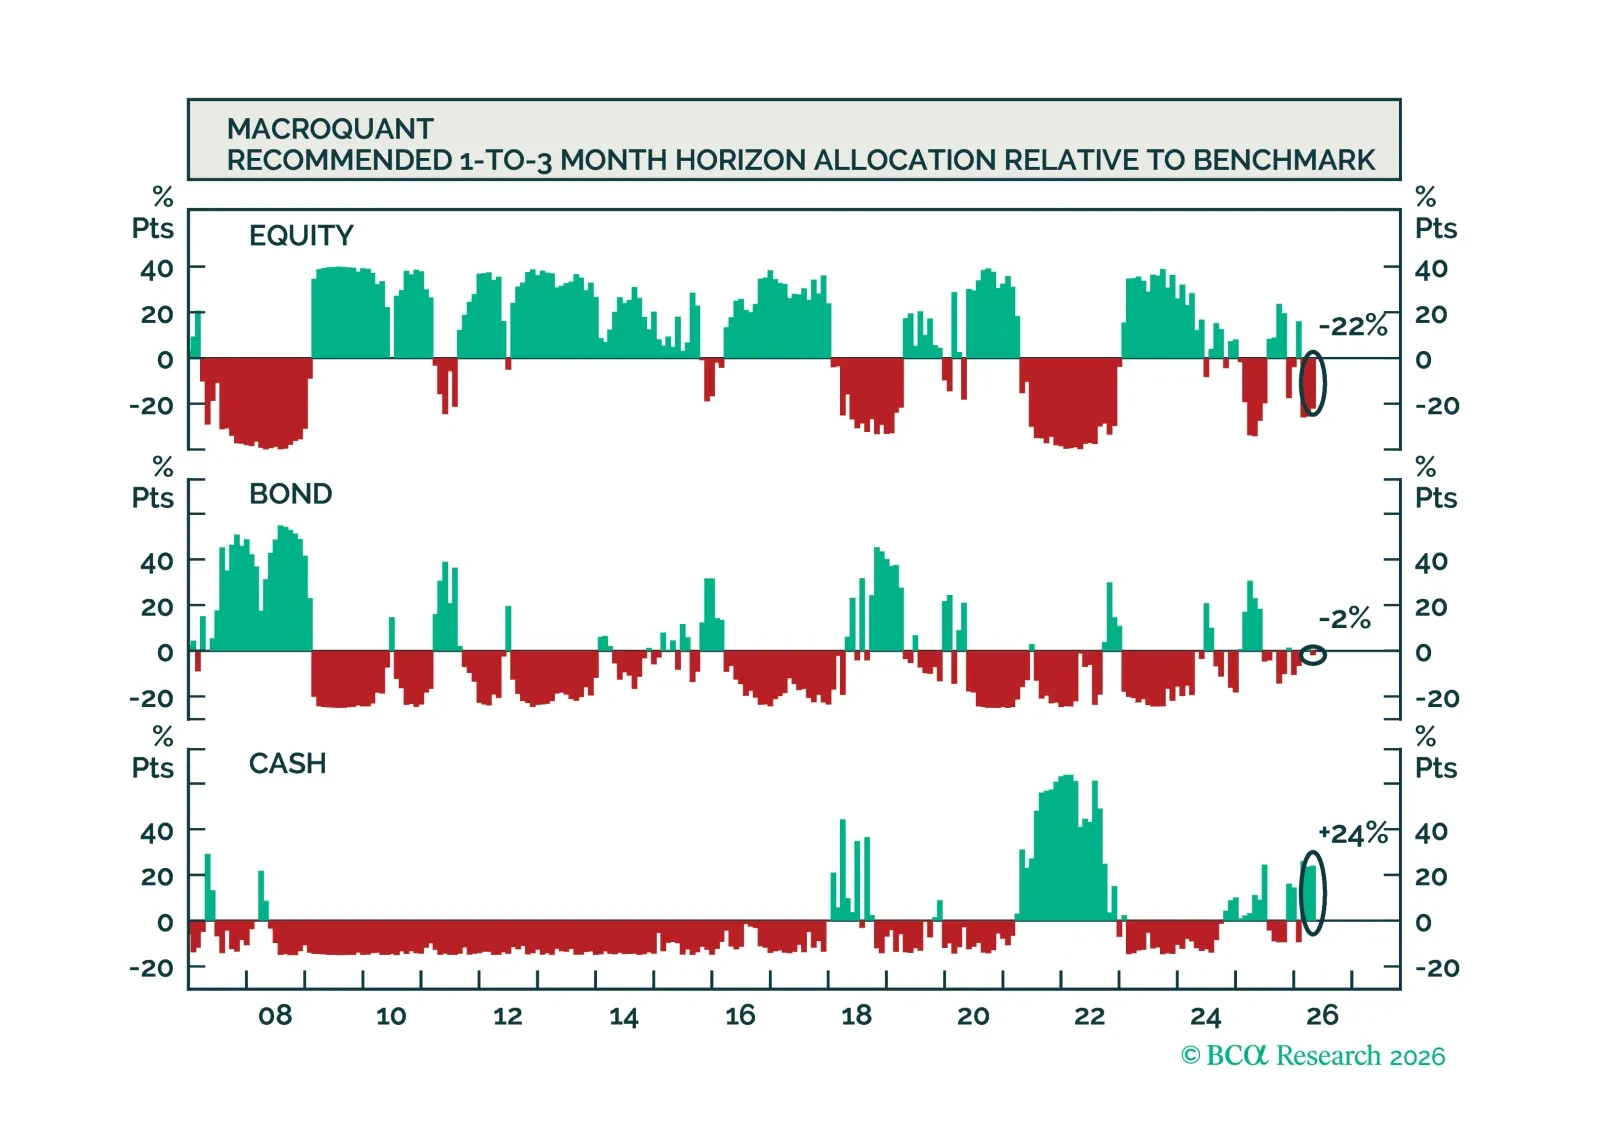
Esta conclusión coincide con el último mensaje de nuestro modelo MacroQuant. El modelo espera rendimientos planos para las acciones en los próximos meses. En otras palabras, una consolidación más que un mercado alcista.
2. Componentes del modelo
A. Renta variable de EE. UU.: Proyección de rendimientos por debajo del promedio
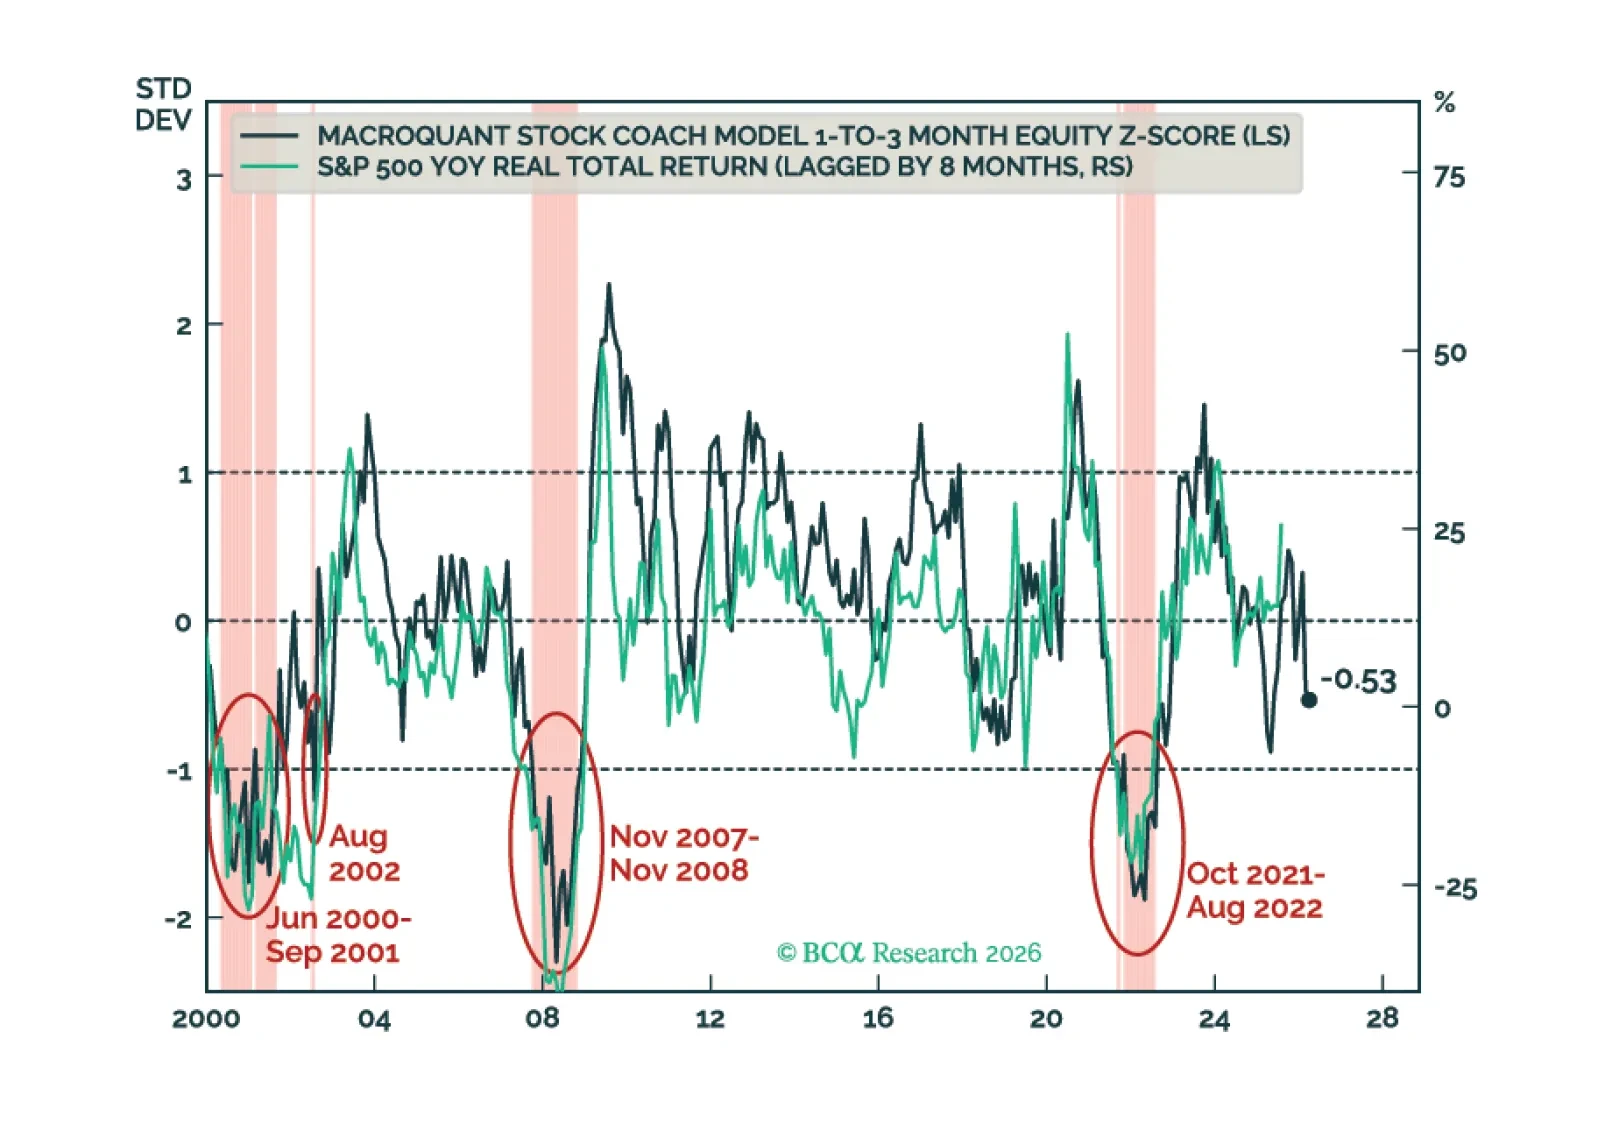
Gráfico 2 muestra los distintos componentes del modelo de renta variable estadounidense de MacroQuant, Stock Coach. La puntuación z global de la renta variable ha mejorado ligeramente hasta -0.40 a lo largo del mes.
Gráfico 2
Los Componentes de Stock Coach
Los Componentes de Stock Coach
La puntuación de actividad económica ha subido ligeramente. El modelo ahora considera que los datos económicos recientes son favorables para las acciones. El mercado laboral es uno de los contribuyentes a esta visión más optimista, con la señal promedio de los indicadores estadounidenses mejorando por segundo mes consecutivo. En el ámbito manufacturero, la encuesta de la Fed de Filadelfia fue sólida. El índice de envíos futuros aumentó bruscamente, y el índice de actividad general futura registró la mayor mejora mensual de la historia. La perspectiva positiva fue refrendada por el componente de expectativas de nuevos pedidos de otras encuestas regionales de la Fed sobre manufactura. Los PMI de servicios también han mejorado, con el índice de actividad empresarial del ISM acelerándose.
La puntuación de inflación se mantuvo en gran medida sin cambios este mes, reflejando un panorama mixto. El IPC general y las medidas de tendencia central multivariada de la Fed de Nueva York han mostrado una tendencia a la baja. Las medidas prospectivas, sin embargo, son menos tranquilizadoras. Las expectativas de precios de las encuestas regionales de la Fed y el rastreador de crecimiento salarial de la Fed de Atlanta se han reactivado.
La puntuación de condiciones monetarias y financieras ha mejorado. El diferencial de calidad Ba-Baa se estrechó mientras que el índice de condiciones financieras de Goldman Sachs se suavizó, lo que apunta a un entorno menos restrictivo para las acciones.
La puntuación de sentimiento sigue señalando riesgos a la baja para las acciones, cayendo hasta el percentil 4. Mientras tanto, el componente de valoraciones sitúa al S&P 500 a más de dos desviaciones estándar por encima de su valor, lo que exige cautela en horizontes a más largo plazo.
B. Sectores de EE. UU.: Preferencia por Energía, Defensivos, Financieros e Inmobiliario
El modelo sectorial de renta variable de EE. UU. de MacroQuant, Sector Selector, recomienda sobreponderar energía, servicios públicos, atención sanitaria, financieros, consumo básico e inmobiliario (Gráfico 3).
Gráfico 3
Sector Selector Recomienda Un Sesgo Defensivo
Sector Selector Recomienda Un Sesgo Defensivo
Gráfico 4
Los diferenciales de crédito del sector tecnológico se están ampliando
Los diferenciales de crédito del sector tecnológico se están ampliando
Energía sigue ocupando el primer puesto, impulsada por la previsión alcista del modelo para el petróleo. Un sólido crecimiento de beneficios y el impulso de precios han aumentado el atractivo del sector. Como siempre, la sensibilidad del petróleo a los acontecimientos geopolíticos exige cautela.
Los servicios públicos, la atención sanitaria y el consumo básico se mantienen en territorio de sobreponderación, reflejando la ligera inclinación defensiva de Stock Coach. Los servicios públicos lideran el grupo, apoyados por el aumento de la producción eléctrica y una relación precio/beneficio prevista que se sitúa por debajo de su tendencia a medio plazo. La atención sanitaria le sigue, beneficiándose de un comportamiento reciente superior al del mercado en general.
Sector Selector también favorece a los financieros y al inmobiliario. Los financieros se benefician de que los diferenciales de los bonos corporativos se han mantenido contenidos. El inmobiliario está respaldado por el índice de precios de la vivienda Case-Shiller, que sigue subiendo, y por la recuperación del índice de sorpresas inmobiliarias de Bloomberg.
En otros ámbitos, el modelo es neutral en materiales e industriales. Tiene una infraponderación en TI y consumo discrecional y muestra un sesgo negativo más pronunciado hacia los servicios de comunicación. La infraponderación en TI refleja en parte la ampliación de los diferenciales de crédito tecnológico respecto al universo crediticio más amplio (Gráfico 4). Las entradas de ETF en acciones tecnológicas también se han desacelerado.
C. Regiones de renta variable: Oportunidades fuera de EE. UU.
El modelo regional de renta variable de MacroQuant, Region Rumble, favorece a Canadá, Japón, Reino Unido y la zona del euro (Gráfico 5). Se mantiene neutral sobre EE. UU.
Gráfico 5
La contienda regional favorece a Canadá, Japón, el Reino Unido y la zona euro
La contienda regional favorece a Canadá, Japón, el Reino Unido y la zona euro
Canadá ocupa el primer lugar, impulsado por una composición sectorial favorable, la perspectiva positiva del modelo sobre las materias primas y sólidas entradas de ETF.
Japón ocupa el segundo puesto. Su PMI de nuevos pedidos manufactureros ha tendido al alza y supera al agregado mundial. Las entradas en el ETF EWJ también han sido sólidas.
Reino Unido y la zona del euro ocupan el tercero y cuarto puestos. Una composición sectorial favorable y la perspectiva alcista del modelo para el petróleo respaldan al Reino Unido. La zona del euro volvió a la sobreponderación por primera vez desde febrero, sustentada por datos económicos sólidos. Las lecturas flash del PMI han mejorado, los índices de sorpresa se sitúan por delante de los de otras regiones, y nuestra estimación propietaria del PIB a 12 meses para la zona del euro se ha revisado al alza por más que nuestra estimación para EE. UU.
EE. UU. ocupa el quinto lugar, coherente con una asignación neutral en una cartera global de renta variable. Una composición sectorial desfavorable y datos económicos extranjeros que superan las expectativas en mayor medida que los de EE. UU. han reducido su atractivo relativo. Cerrando las clasificaciones, Region Rumble infrapondera los mercados emergentes y muestra un sesgo negativo más pronunciado hacia Australia.
D. Bonos del Tesoro de EE. UU.: Infraponderación táctica de la duración, más constructivo en el ciclo
El modelo Bond Buddy de MacroQuant está tácticamente infraponderado en duración, pero la puntuación ha mejorado respecto a julio. Proyecta los rendimientos de los Treasuries en el percentil 38 de la distribución de rendimientos esperados (Gráfico 6).
El modelo sigue siendo negativo sobre la duración ya que los rendimientos a 10 años se han incrementado, el sentimiento hacia los Treasuries se ha deteriorado y las medidas del premio por plazo basadas en encuestas siguen elevadas.
No obstante, la puntuación ha mejorado respecto a julio. El rendimiento a 30 años se sitúa aproximadamente donde estaba a finales del mes pasado, lo que ha aliviado la presión de algunos de los indicadores de momentum. El posicionamiento y la volatilidad también han mejorado marginalmente. Los inversores han dejado de aumentar sus posiciones netas cortas y el índice MOVE se ha retirado.
Con la señal promedio de los indicadores que siguen el crecimiento y la inflación en gran medida sin cambios, el modelo recomienda una postura de infraponderación en duración para los próximos 1 a 3 meses.
Bond Buddy es más constructivo sobre la duración en un horizonte de 12 meses, con una puntuación en el percentil 56 de la distribución de rendimientos esperados. La perspectiva a 12 meses se apoya más en los determinantes de valor razonable a largo plazo y menos en los indicadores técnicos mencionados arriba. Sitúa el valor razonable estructural del rendimiento del Treasury estadounidense a 10 años en 4.22% (Gráfico 7).
Gráfico 6
Bond Buddy está tácticamente infraponderado en duración, pero menos que el mes pasado.
Bond Buddy está tácticamente infraponderado en duración, pero menos que el mes pasado.
Gráfico 7
Los rendimientos de los bonos están por encima del valor razonable
Los rendimientos de los bonos están por encima del valor razonable
En una cartera de bonos gubernamentales de mercados desarrollados cubierta de divisa que abarca 11 países, el modelo prefiere Japón, Nueva Zelanda y Reino Unido sobre Suiza, Alemania y Canadá.
E. Divisas: Positivo con el USD
El modelo de divisas de MacroQuant sigue siendo positivo con respecto al DXY, con la puntuación en el percentil 68 de la distribución de rendimientos esperados (Gráfico 8). El posicionamiento de los inversores, los diferenciales de tipos de interés y el crecimiento de beneficios de EE. UU. respecto al resto del mundo continúan respaldando al dólar.
Sin embargo, el modelo ha reducido algo de su tono alcista durante el mes. El sentimiento sobre el dólar se ha deteriorado. Dado que el modelo trata al dólar como una divisa de momentum, un segundo mes consecutivo de rendimientos planos a negativos ha pesado en la puntuación. Además, los índices de sorpresa económica ahora apuntan a una actividad más fuerte fuera de EE. UU.
Las valoraciones siguen abogando por un dólar más débil en horizontes largos. El DXY cotiza por encima de su valor razonable según la Paridad del Poder Adquisitivo (PPA), y la brecha se mantiene incluso tras tener en cuenta los diferenciales de tipos reales a largo plazo (Gráfico 9).
Entre las divisas de mercados desarrollados, el modelo favorece más al JPY.
Gráfico 8
Currency Cruncher es optimista respecto al dólar estadounidense.
Currency Cruncher es optimista respecto al dólar estadounidense.
Gráfico 9
El DXY permanece estructuralmente caro
El DXY permanece estructuralmente caro
F. Materias primas: Ligeramente negativo en oro, y positivo en cobre y petróleo
La puntuación del oro disminuyó modestamente en agosto y se sitúa en el extremo superior del rango de infraponderación (Gráfico 10). Si bien el modelo considera que el rally de este mes apoya los precios del oro, indicadores como el precio previsto del oro basado en los TIPS han disminuido, lo que pesa sobre la puntuación.
El 'Dr. Copper' se ha vuelto alcista con respecto al metal rojo, ya que la perspectiva a corto plazo para el crecimiento mundial sigue siendo favorable. Además, interpreta la reducción de las existencias en la LME como una señal positiva para los precios del cobre en los próximos meses.
MacroQuant continúa considerando al petróleo como su materia prima preferida. Las lecturas flash del PMI fueron más fuertes en las principales economías este mes, extendiendo la tendencia alcista en el índice global excluyendo EE. UU. y apuntando a una demanda subyacente sólida. Como en meses anteriores, los precios del petróleo siguen siendo sensibles a los desarrollos geopolíticos, que el modelo no está bien equipado para anticipar.
Gráfico 10
MacroQuant está ligeramente bajista en el oro y alcista en el cobre y el petróleo.
MacroQuant está ligeramente bajista en el oro y alcista en el cobre y el petróleo.
Gráfico 11
El Apalancamiento Especulativo Está Elevado
El Apalancamiento Especulativo Está Elevado
3. Indicador del mes: Apalancamiento especulativo
Los indicadores de este mes miden el sentimiento de los inversores evaluando cuánto dinero prestado respalda las posiciones en renta variable. El primer indicador sigue los saldos de margen, extraídos de los datos de FINRA sobre los saldos deudores en cuentas de margen de clientes. El segundo mide los activos mantenidos en ETF apalancados del Nasdaq, calculado como la ratio de los activos totales en TQQQ y QLD frente a los de SQQQ y QID (Gráfico 11).
El indicador de saldos de margen es alcista para las acciones cuando los saldos tienden al alza pero no han alcanzado niveles extremos, y bajista en caso contrario, siguiendo el marco general del componente de sentimiento de renta variable de MacroQuant. El modelo utiliza la ratio de ETF apalancados como indicador contrarian. Una concentración extrema en posiciones cortas apalancadas del Nasdaq es alcista para las acciones, mientras que una concentración extrema en posiciones largas apalancadas es bajista. En la actualidad, el indicador de saldos de margen está enviando una señal bajista, mientras que el indicador de ETF apalancados es neutral.
En promedio, el S&P 500 ha registrado un rendimiento total real del 1.38% en el mes siguiente a una señal alcista de los saldos de margen y del 0.17% tras una señal bajista, una diferencia neta de 1.21%. La ratio de ETF apalancados muestra una brecha del 3.08% (Tabla 1).
Tabla 1
El apalancamiento especulativo ha sido una guía útil para los rendimientos de las acciones
El apalancamiento especulativo ha sido una guía útil para los rendimientos de las acciones
Chanhyuck LeeAnalista séniorchanhyuck.lee@bcaresearch.com
Peter BerezinEconomista jefepeterb@bcaresearch.comSígueme enLinkedin & X
Apéndice
Tabla 1 del Apéndice
Rendimientos obtenidos mediante backtesting para MacroQuant Multiverse Edition
Rendimientos obtenidos mediante backtesting para MacroQuant Multiverse Edition
Matriz de opinión de Peter Berezin
Peter Berezin resume su visión mediante una matriz que presenta recomendaciones en un horizonte táctico de 3 meses y un horizonte cíclico de 12 meses. Aunque Peter utiliza el modelo MacroQuant como uno de varios insumos en su proceso de toma de decisiones, las opiniones mostradas en esta matriz pueden diferir de las recomendaciones del modelo MacroQuant que aparecen en los informes mensuales dedicados de MacroQuant.