Renta Fija
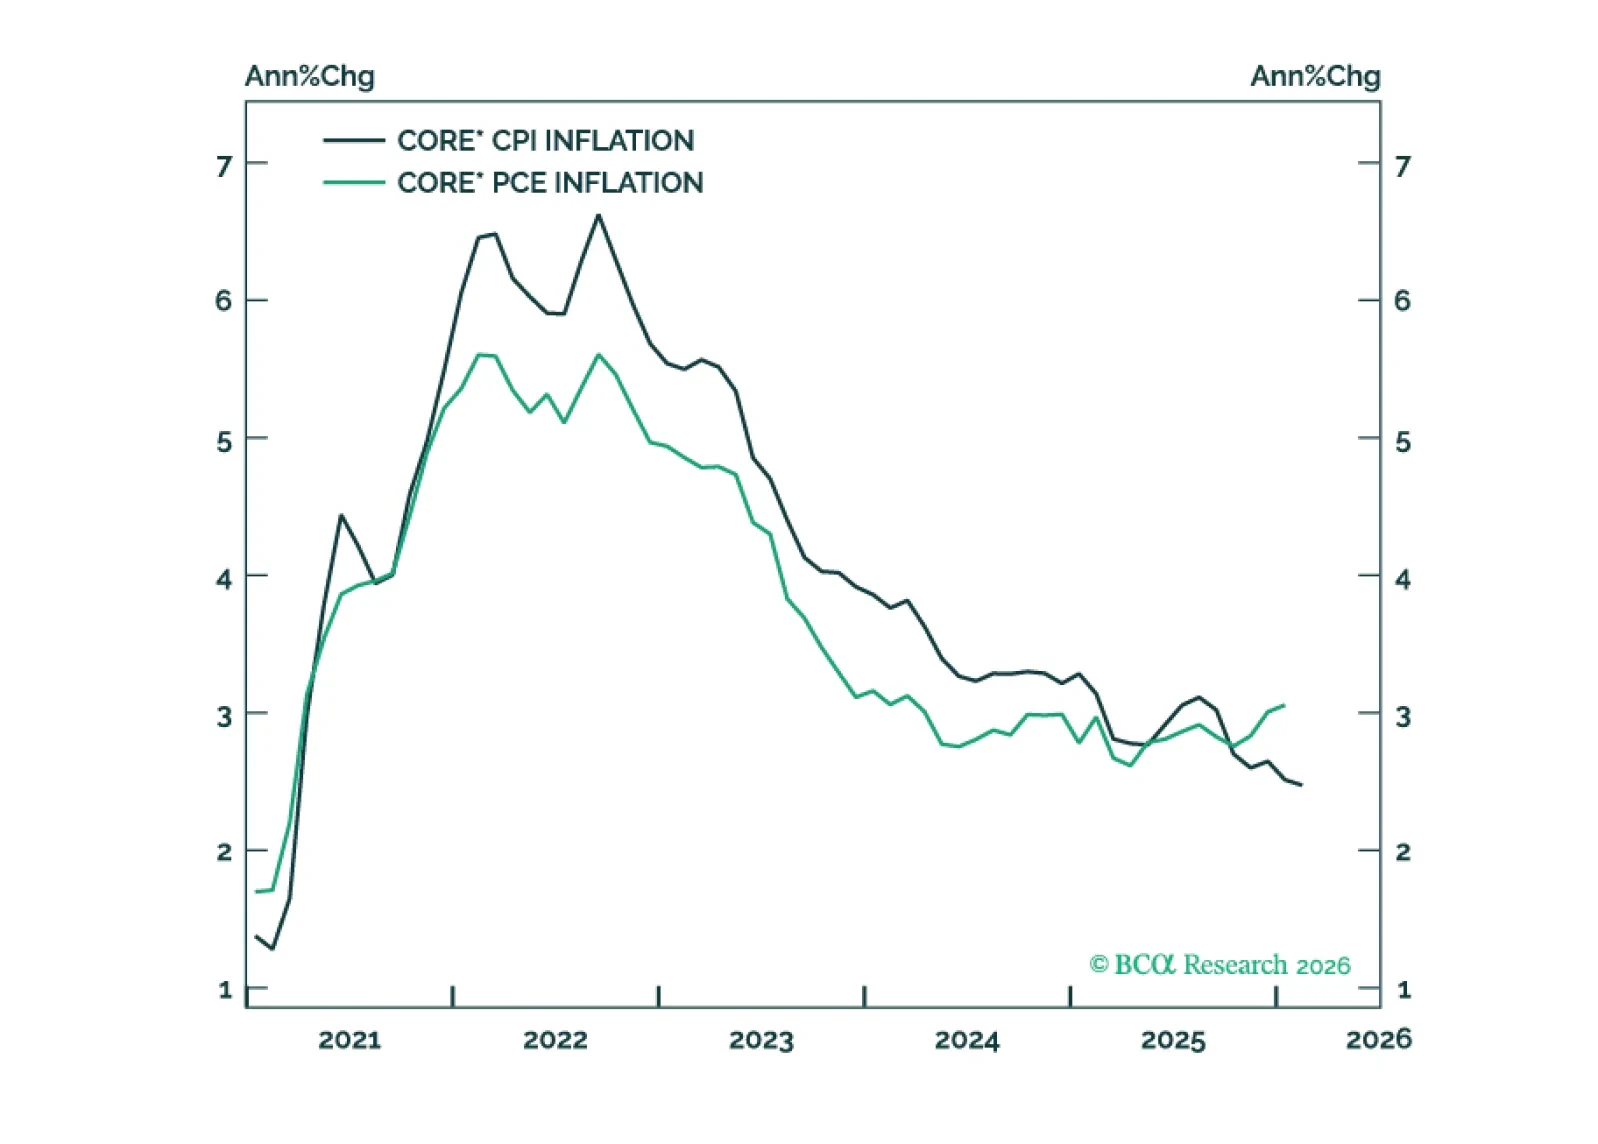
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.

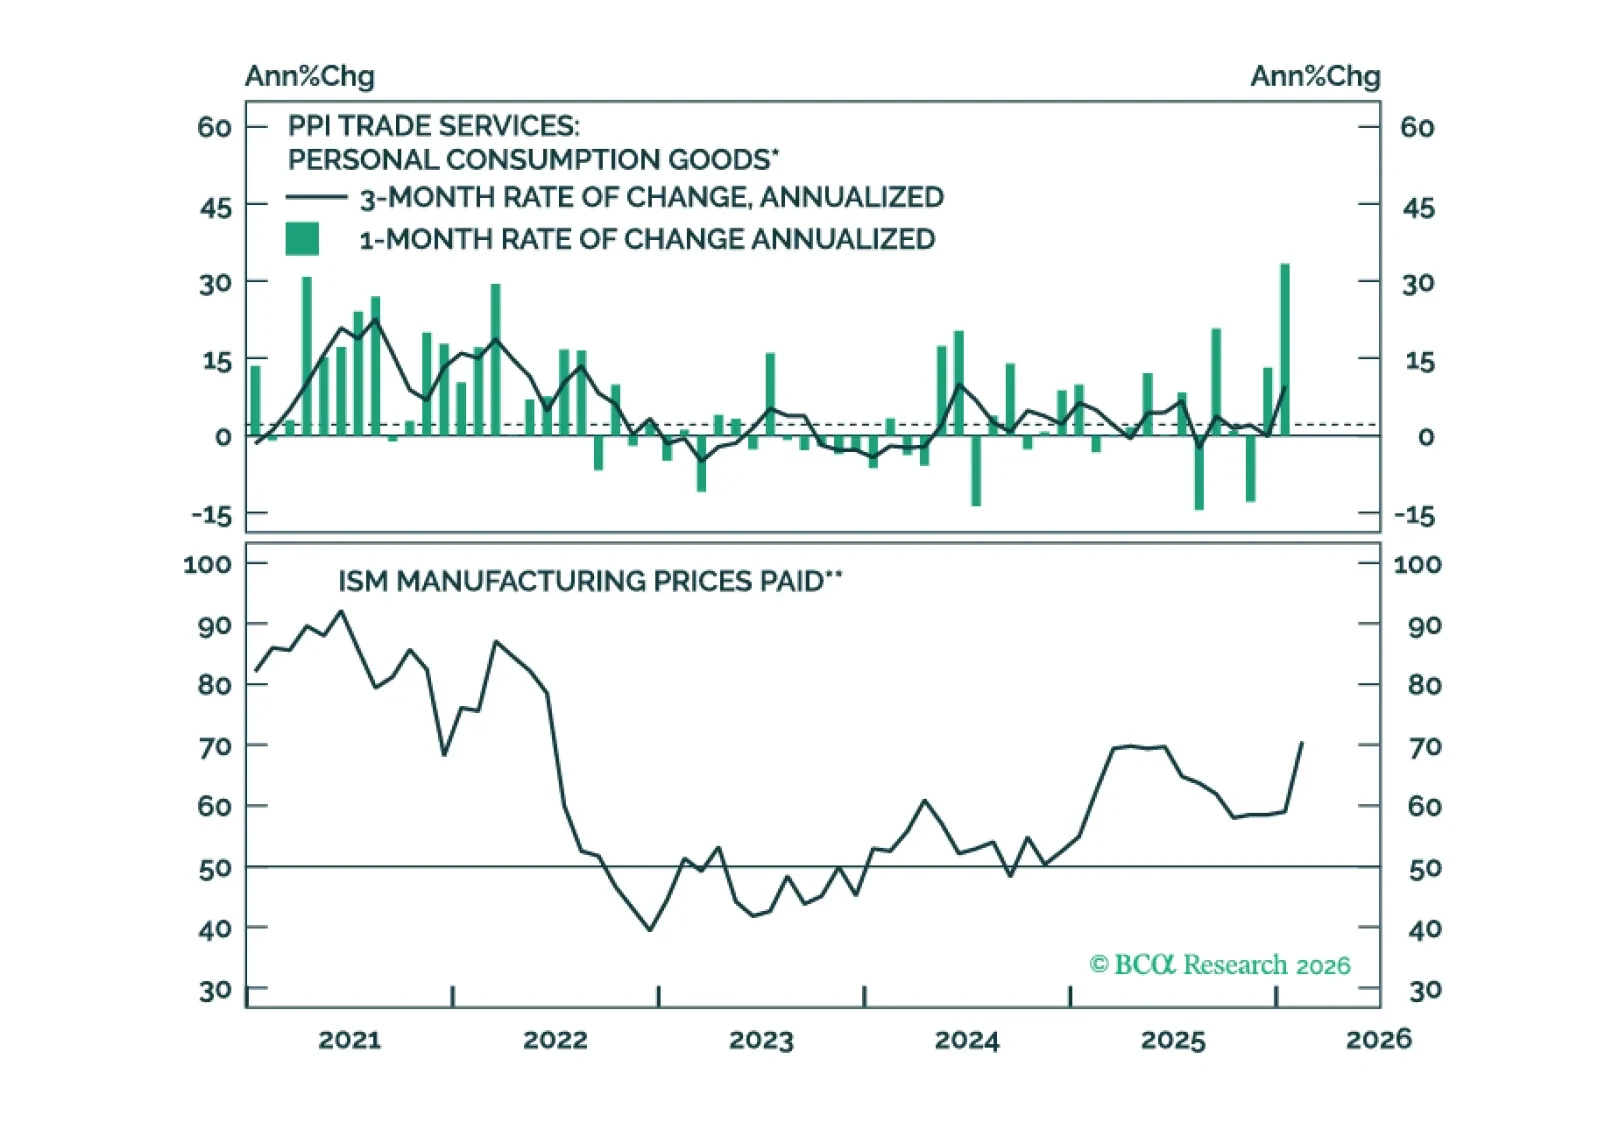
El reciente shock en los precios del petróleo refuerza nuestra opinión de que la inflación sorprenderá al alza durante los próximos meses, pero caerá rápidamente en la segunda mitad de 2026.
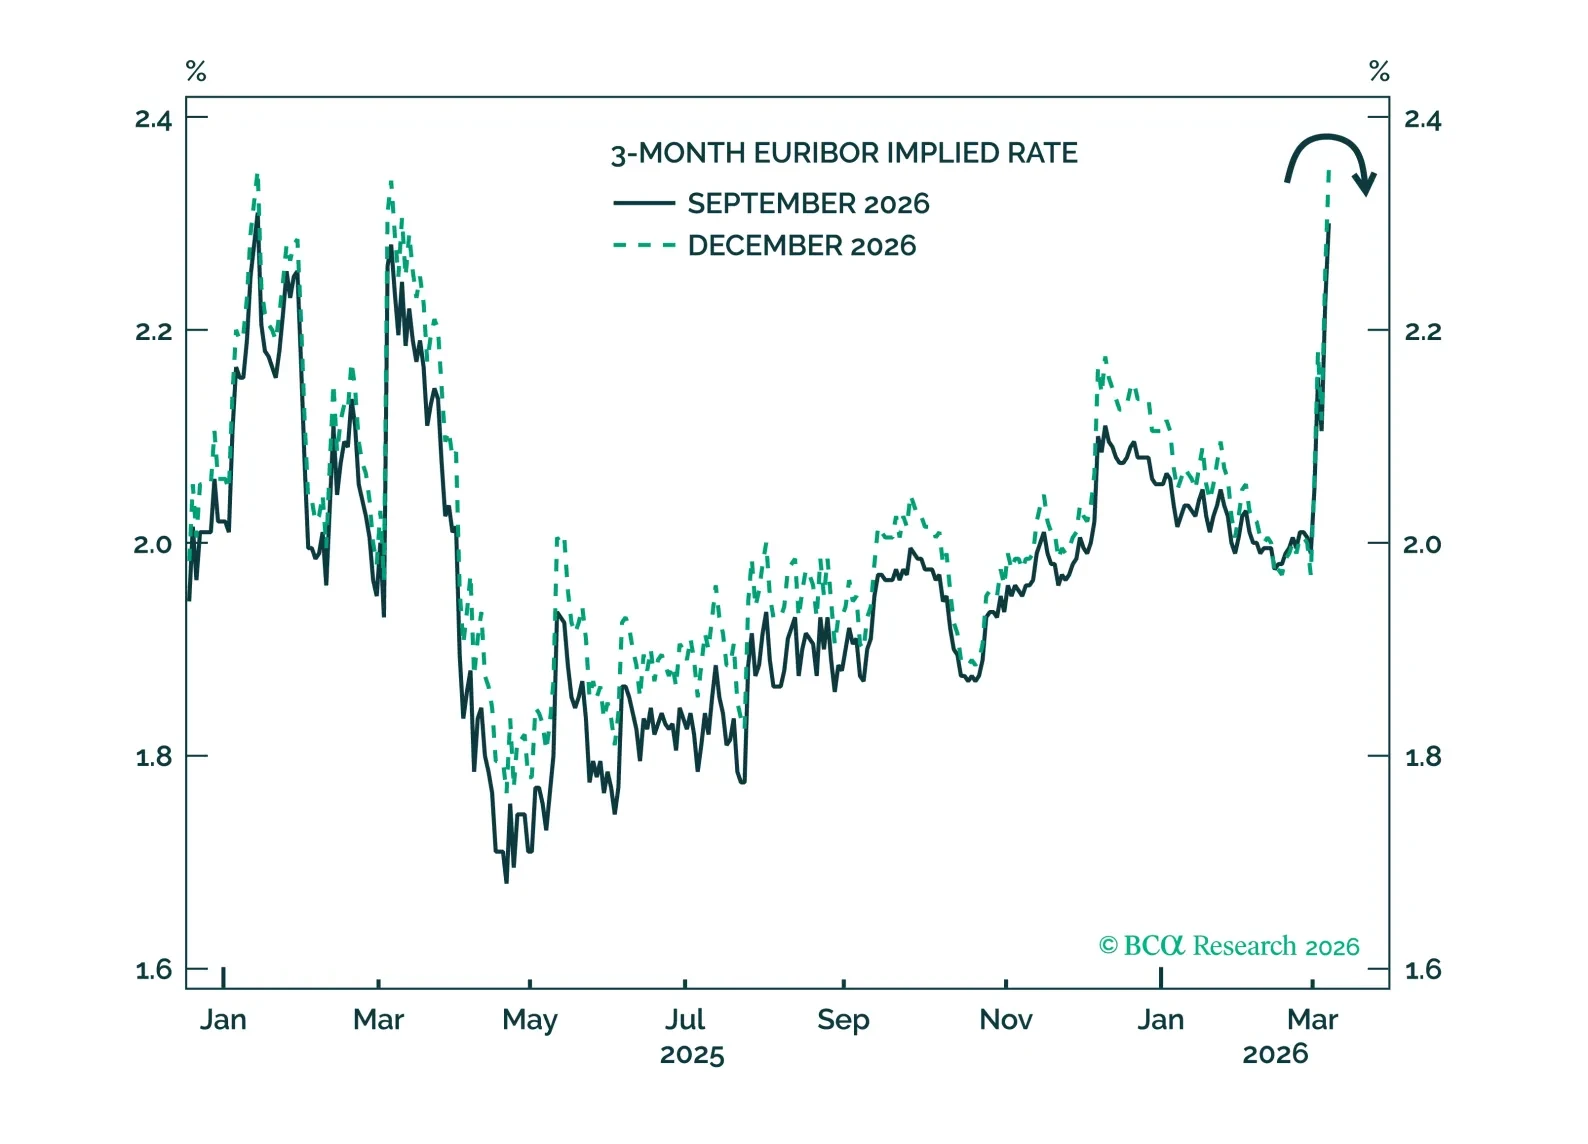
Si la hoja de ruta de 2022 sirve de guía, los mercados de renta variable y las monedas cíclicas tocarán fondo solo después de confirmar que el pico de los precios de la energía queda en el espejo retrovisor. A muy corto plazo, los inversores deberían centrarse en la preservación del P&L. Reducir la exposición a la renta variable y buscar refugio en el oro y en bonos indexados a la inflación (ILBs). En un contexto de demanda muy diferente al de 2022, el shock de oferta actual probablemente no generará una inflación duradera, y los inversores deberían apostar a que las probabilidades de subidas de tipos disminuirán.

Al analizar la volatilidad mes a mes, la tendencia subyacente del crecimiento del empleo es estable y coherente con una tasa de desempleo estable o ligeramente superior.
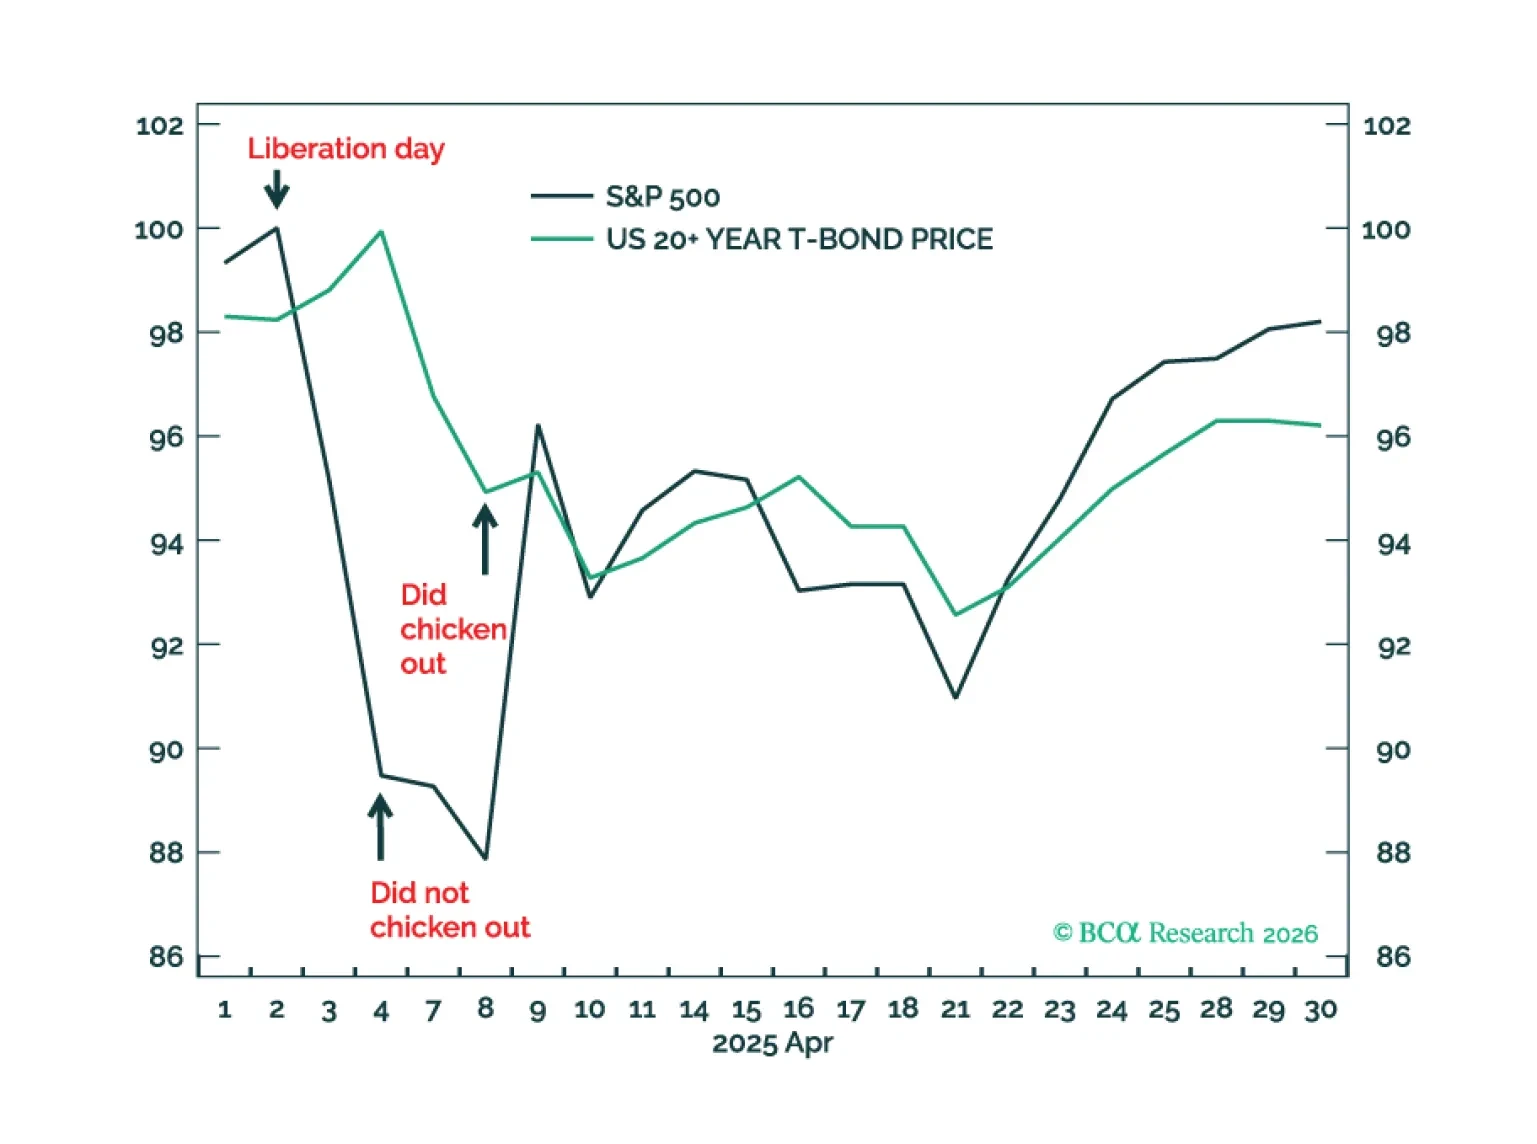
Irán no necesita hundir ni un solo buque de guerra estadounidense; podría infligir mucho más daño hundiendo los mercados de acciones y bonos estadounidenses al perturbar el transporte marítimo, el comercio y los petroleros mediante una guerra de drones descentralizada y de baja tecnología. Analizamos por qué no es el dolor directo de unos precios del petróleo más altos, sino las repercusiones colaterales en los mercados de acciones y bonos las que podrían infligir el mayor daño. Además, una nueva operación táctica es infraponderar el sector de materiales.
Nuestro resumen de la asignación de cartera para marzo de 2026.
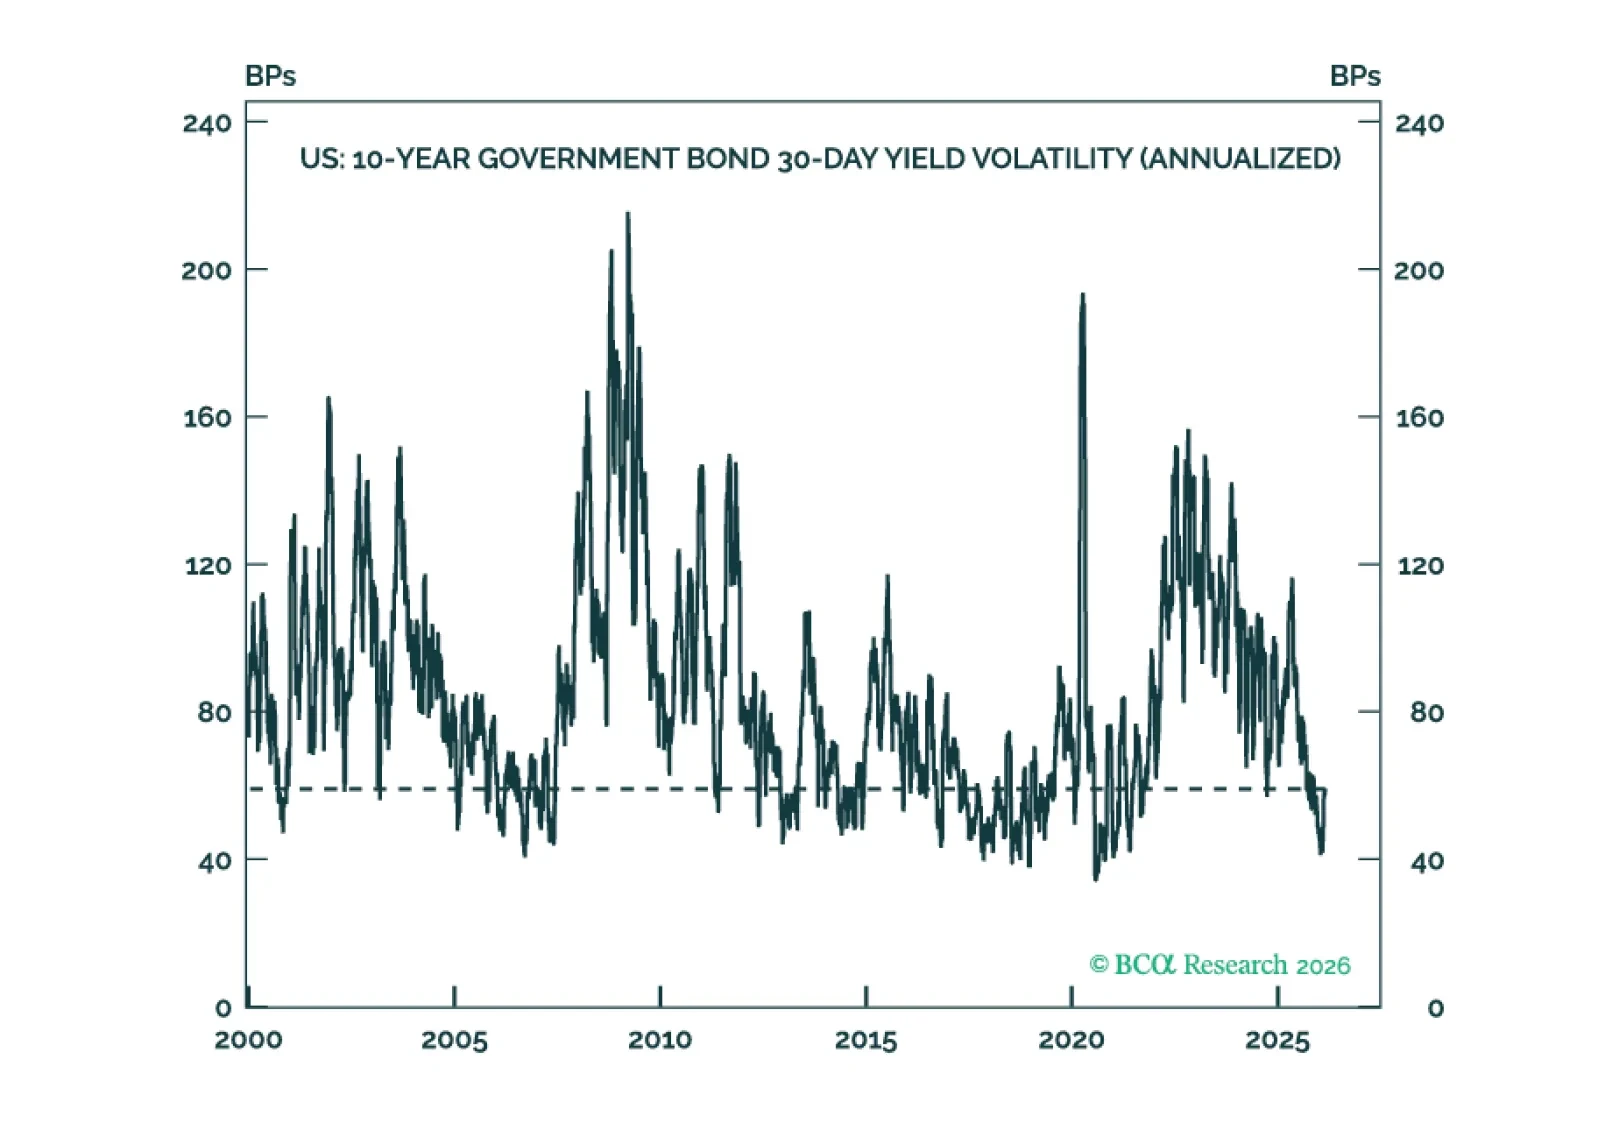
La volatilidad de los tipos de interés es muy baja en la renta fija de los mercados desarrollados. Los inversores deberían maximizar el carry en sus carteras para obtener rendimientos superiores en un entorno de baja volatilidad de los tipos.
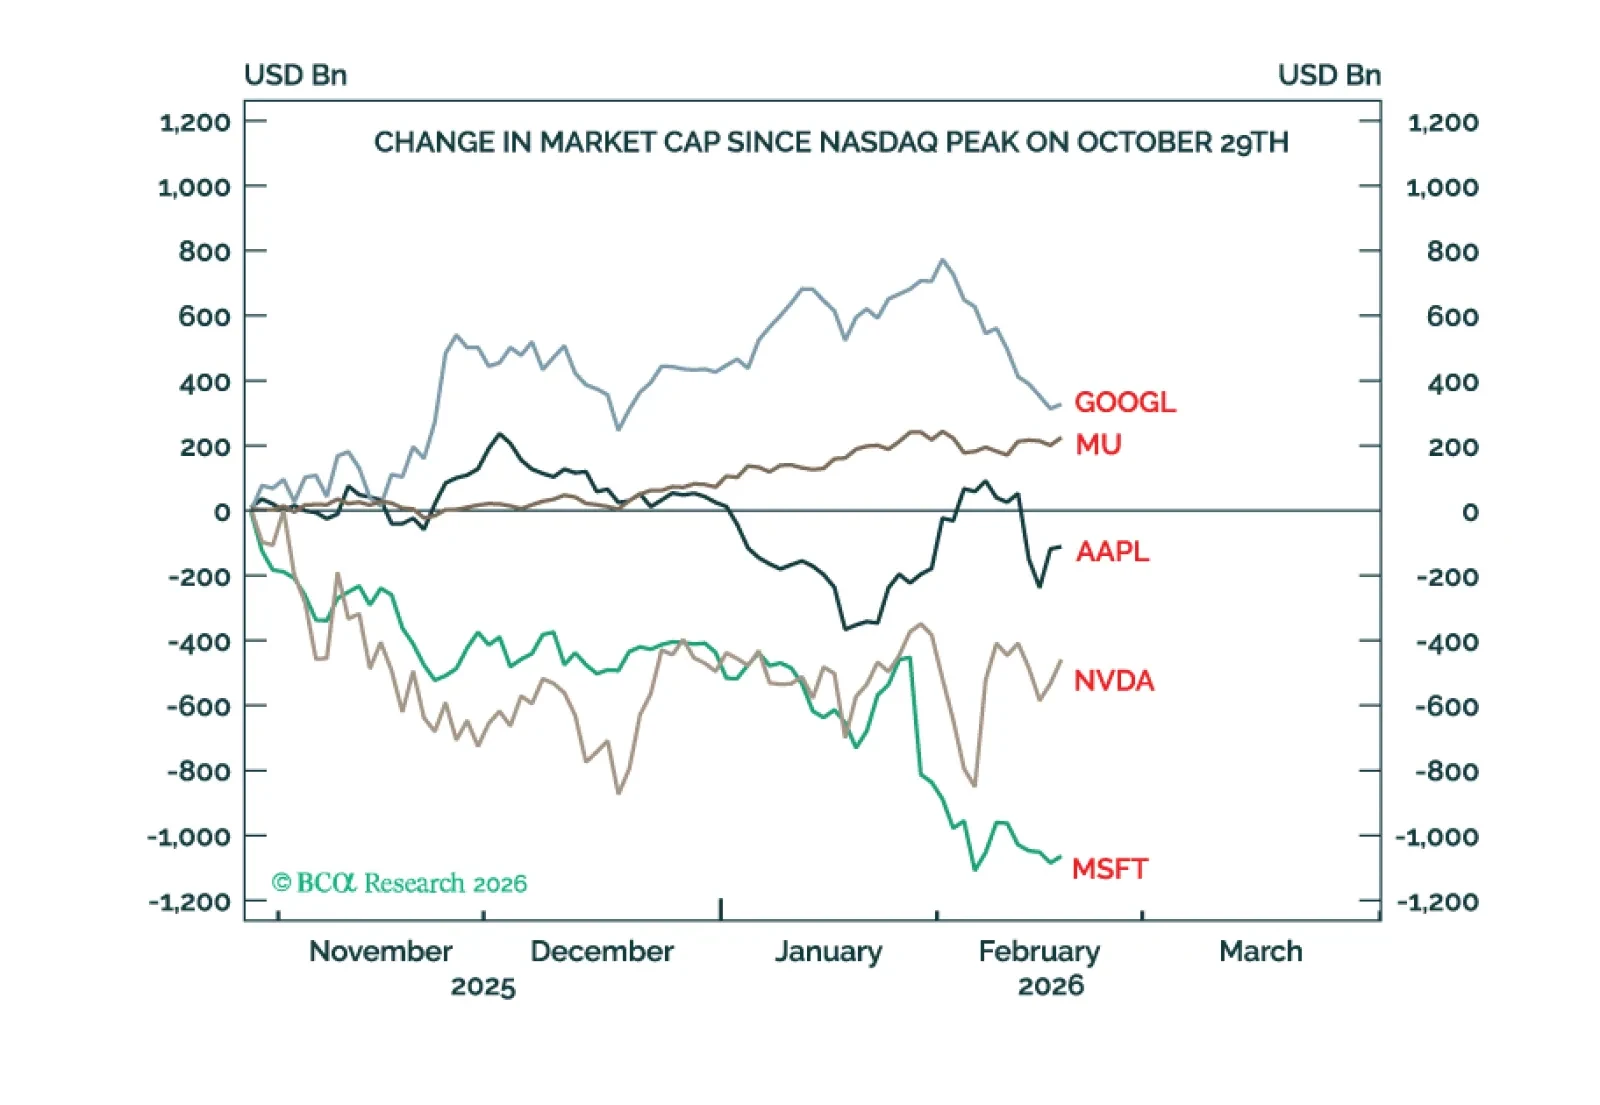
El sector tecnológico ha rendido claramente peor que otros sectores de renta variable y el mercado estadounidense, con fuerte peso tecnológico, ha quedado por detrás de los mercados no estadounidenses, pero las acciones globales han subido y han superado con holgura a los bonos. Este patrón de rendimientos probablemente continuará durante el resto de 2026. Además, dos nuevas operaciones tácticas son: posición larga en café; y posición larga en ETH.
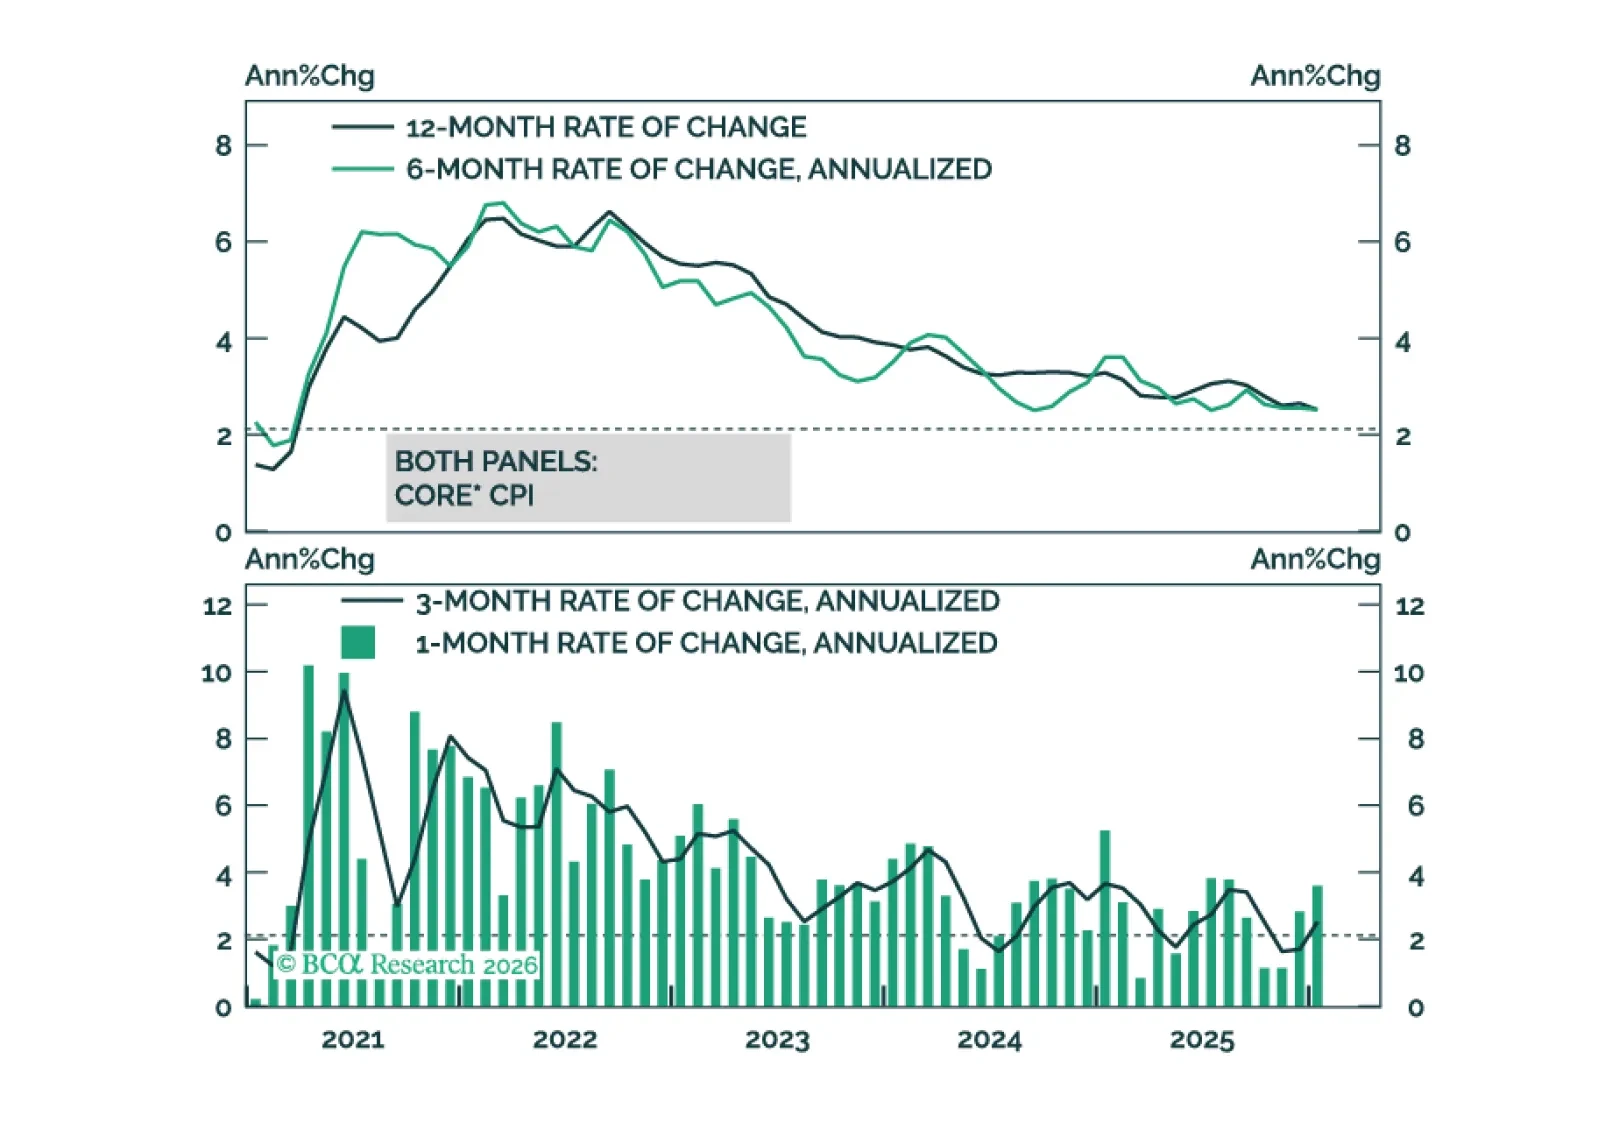
La inflación subyacente se acercará al objetivo del 2% de la Fed para finales de este año.
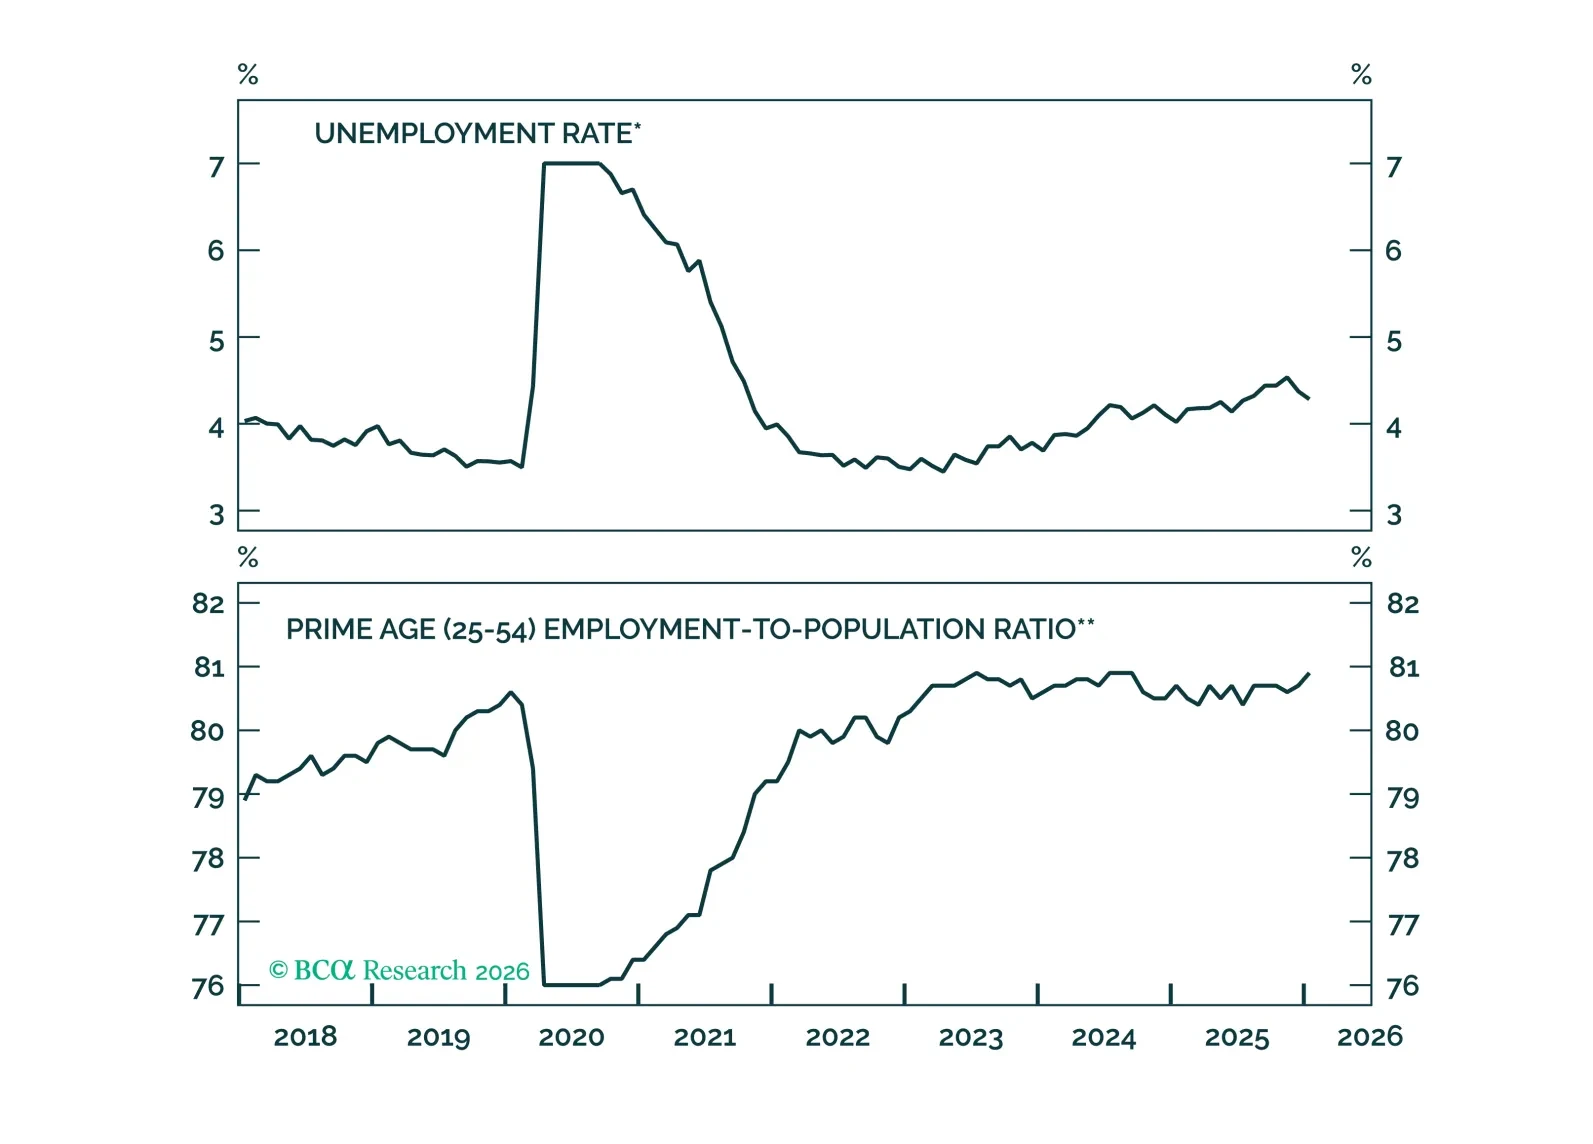
El mercado laboral se endureció en enero, reduciendo significativamente las probabilidades de un recorte de tipos en H1 2026. Los recortes de tipos impulsados por una menor inflación siguen siendo probables en H2 2026.