País en Foco
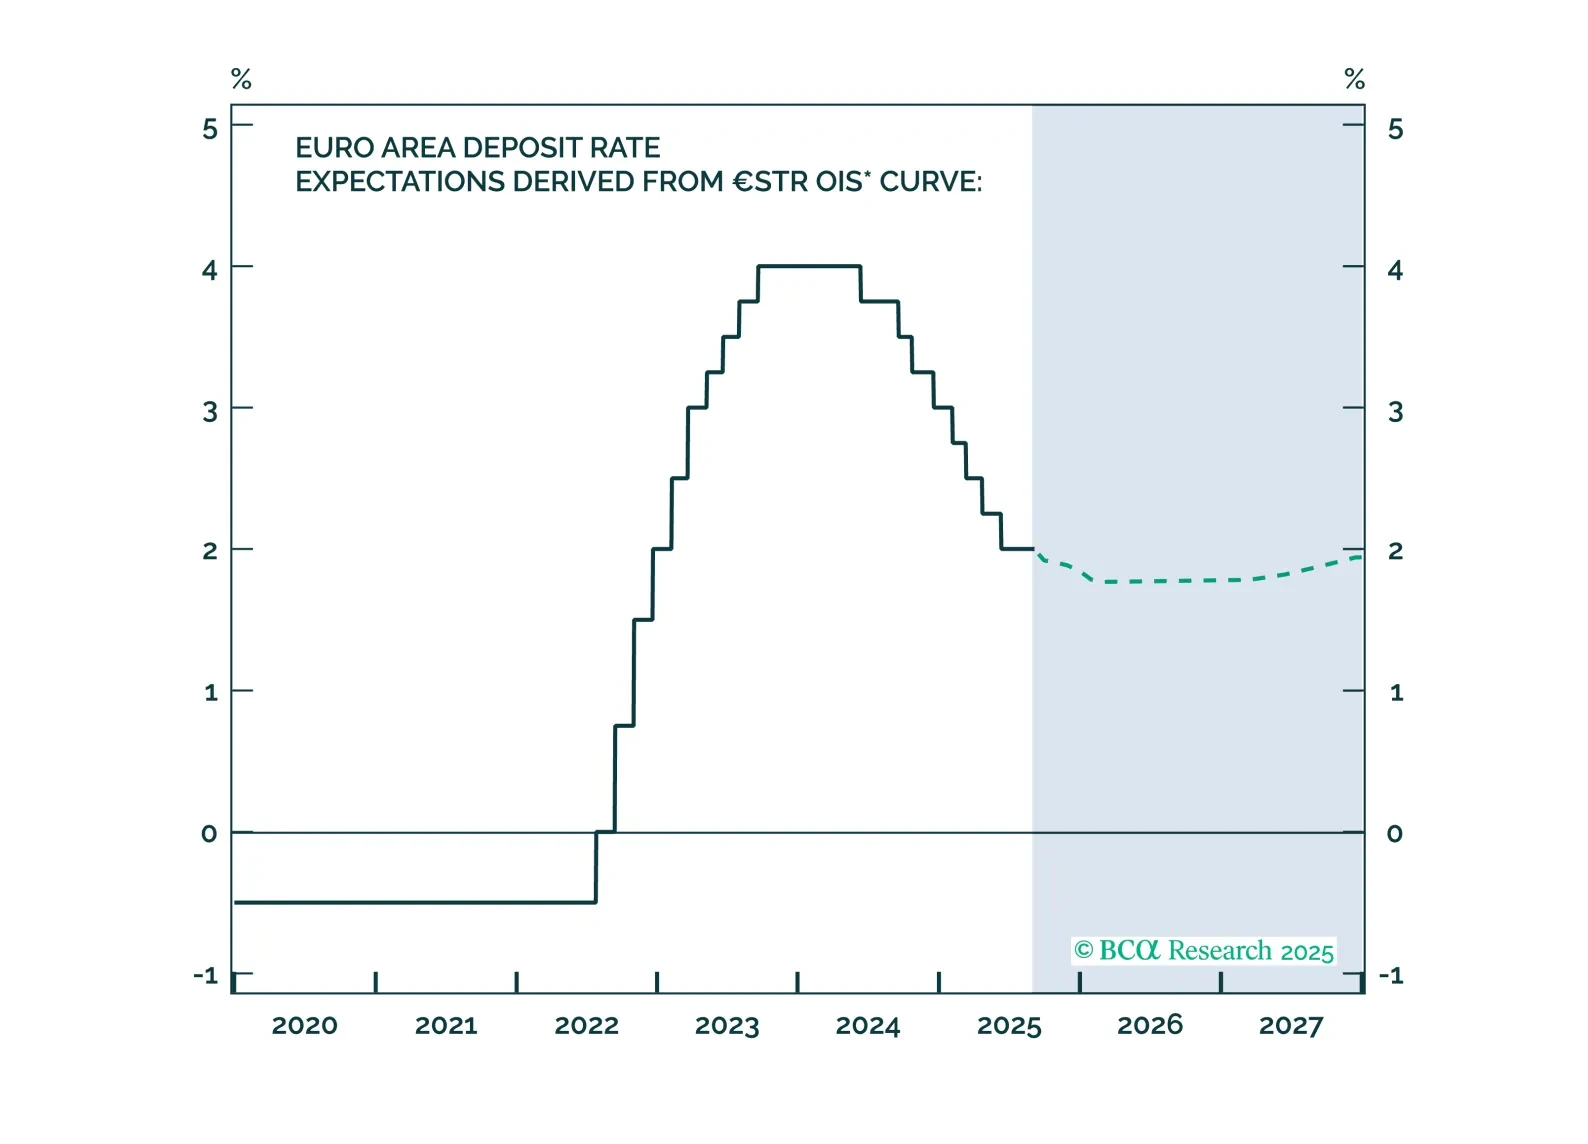
El Banco Central Europeo ha logrado un aterrizaje suave. La inflación ha vuelto a su objetivo, con expectativas de inflación bien ancladas. La tasa de desempleo está históricamente baja, y el crecimiento económico real es estable, aunque débil. Dado que habrá poco o ningún estímulo adicional por parte del BCE, los inversores deberían dar menos peso a los bonos gubernamentales en comparación con las acciones.

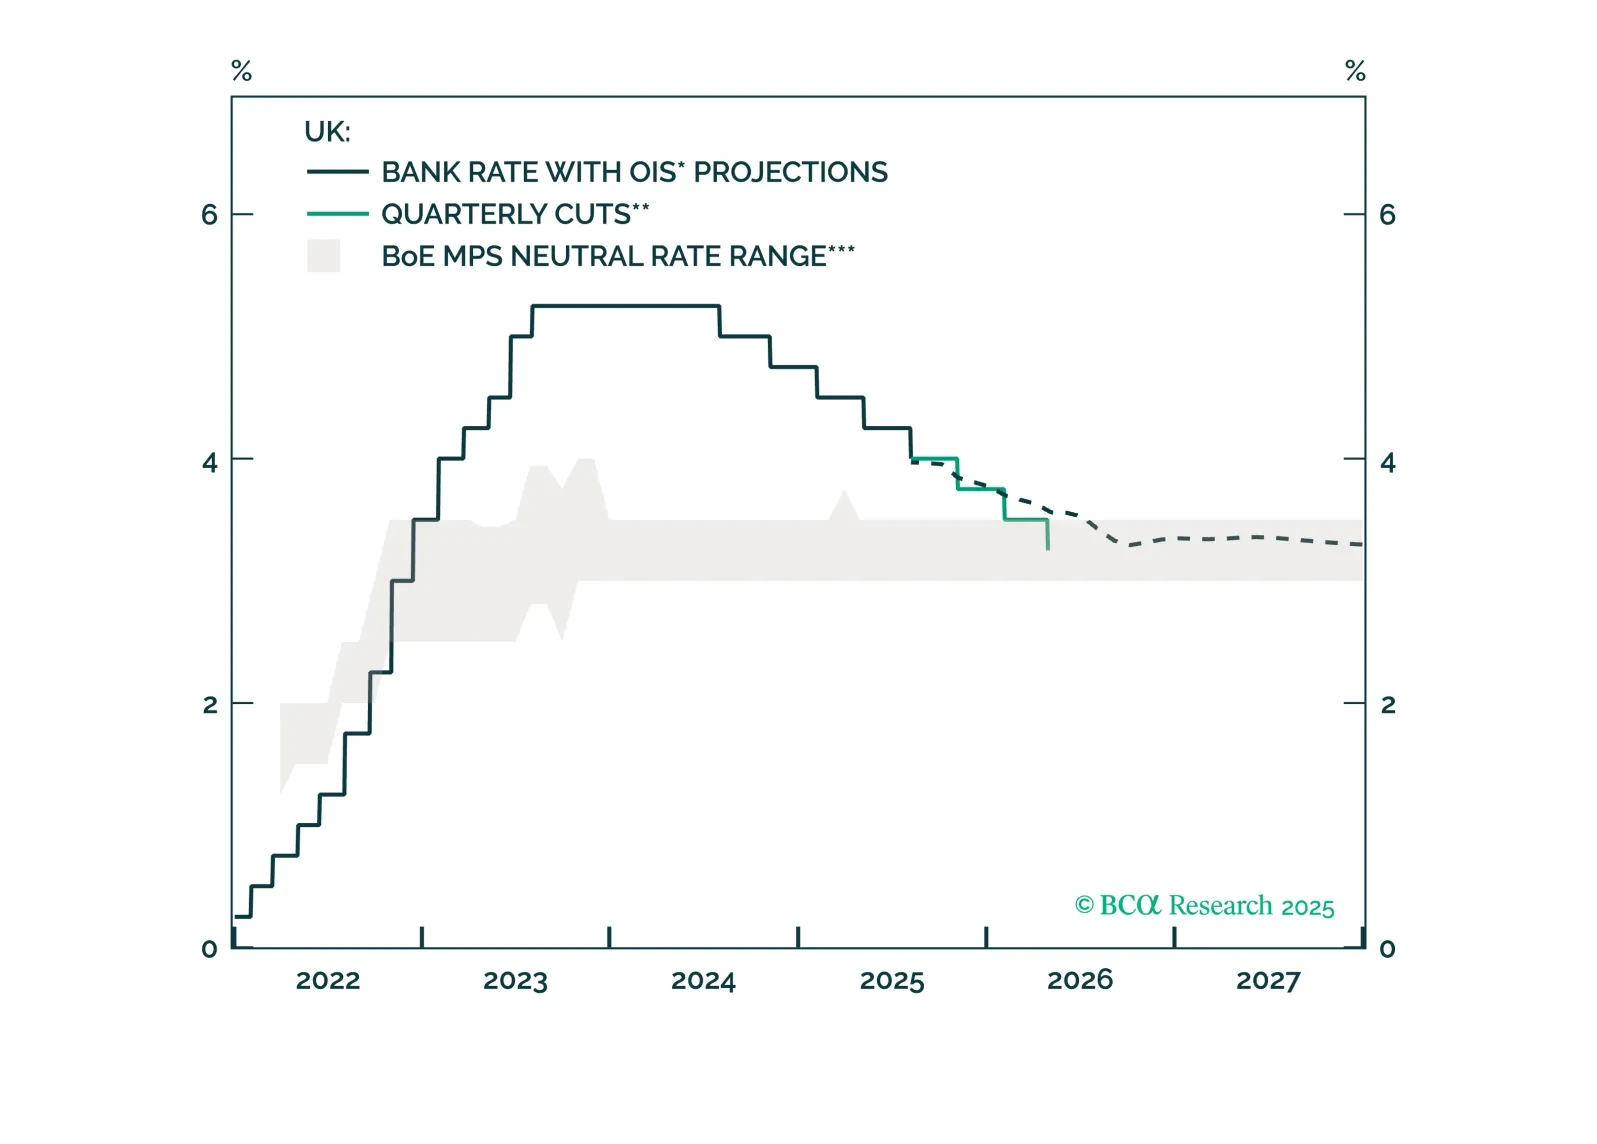
El BoE está relajando, pero corre el riesgo de quedarse atrás. Las grietas en el mercado laboral y el crecimiento están comenzando a emerger, y el Banco podría verse pronto obligado a actuar con mayor decisión. Este informe explica por qué los bonos del gobierno británico siguen siendo una buena inversión y el camino de la libra esterlina se está desviando frente al USD y el EUR.

El Banco de Canadá sigue manteniendo su tasa de política en medio de la incertidumbre comercial y muestra poca preocupación por el posible daño económico de los aranceles. Nosotros evaluamos los riesgos de manera diferente y consideramos que una apuesta por más recortes de tasas este año es atractiva.
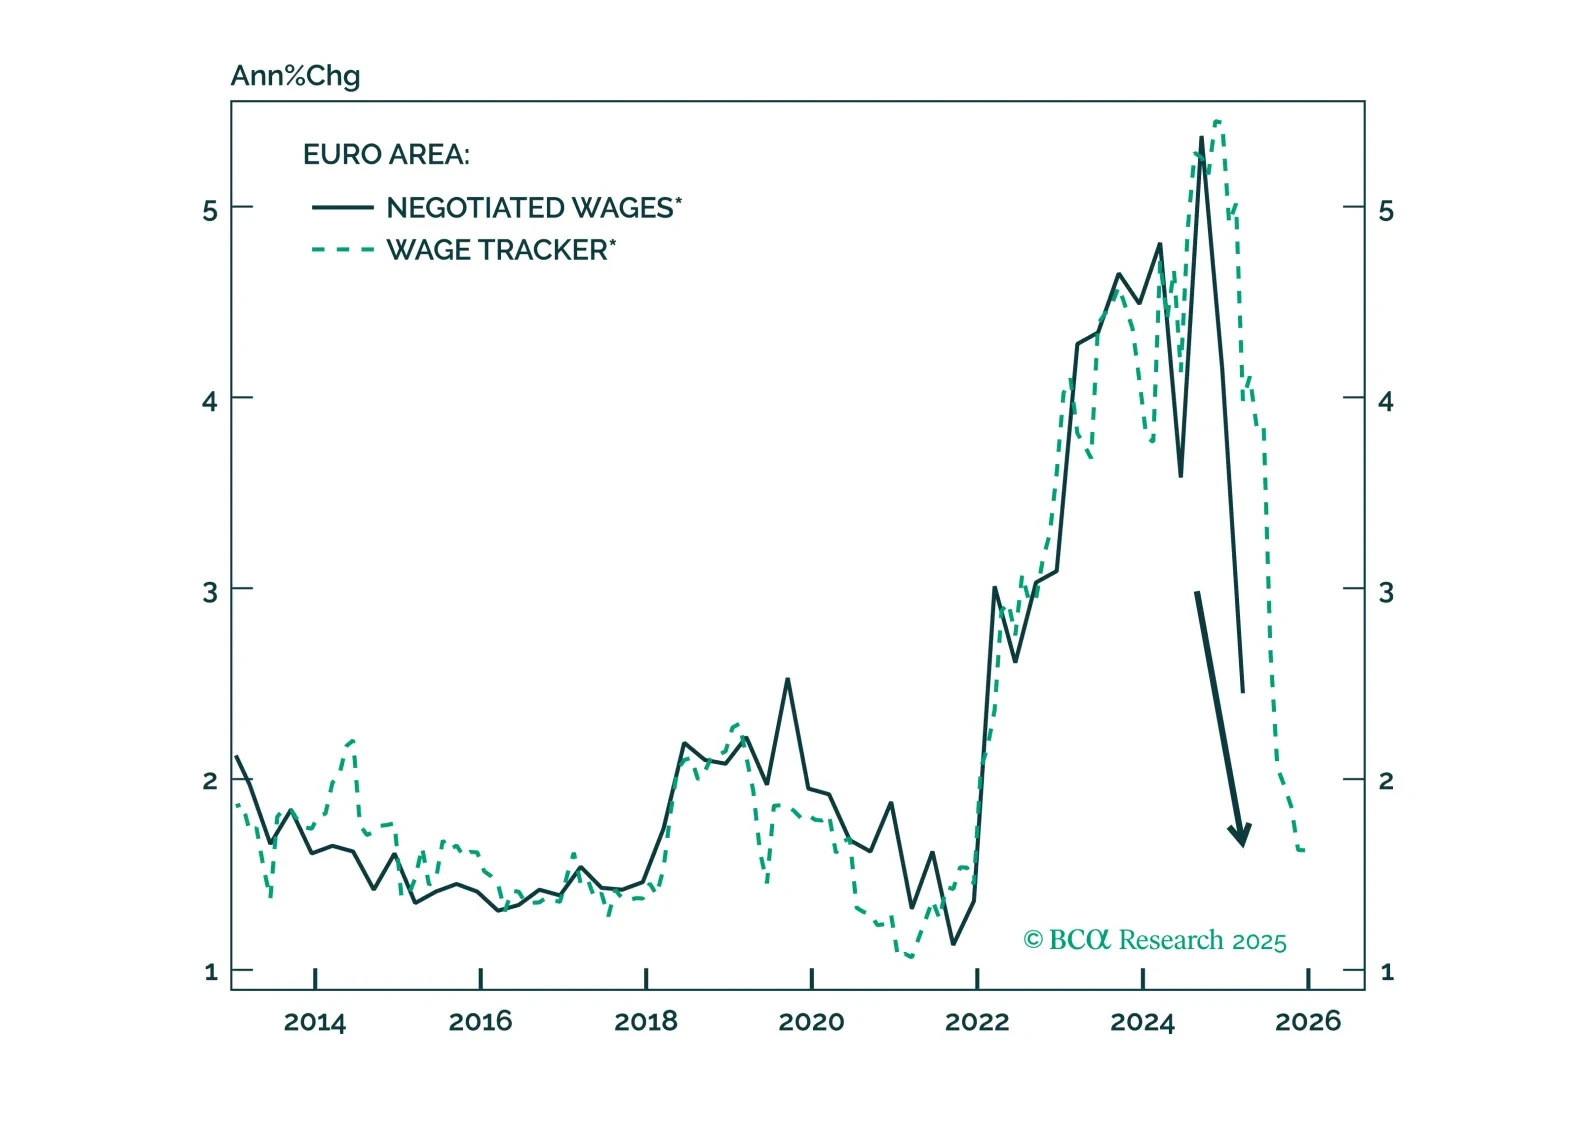
El consenso prevé un último recorte del BCE; nosotros argumentamos que vienen dos mientras las fuerzas deflacionarias se acumulan en Europa. Profundiza en el mapa de operaciones: caídas en los rendimientos de los Bund, ajustes en los diferenciales periféricos y un euro listo para un repunte en 2026.
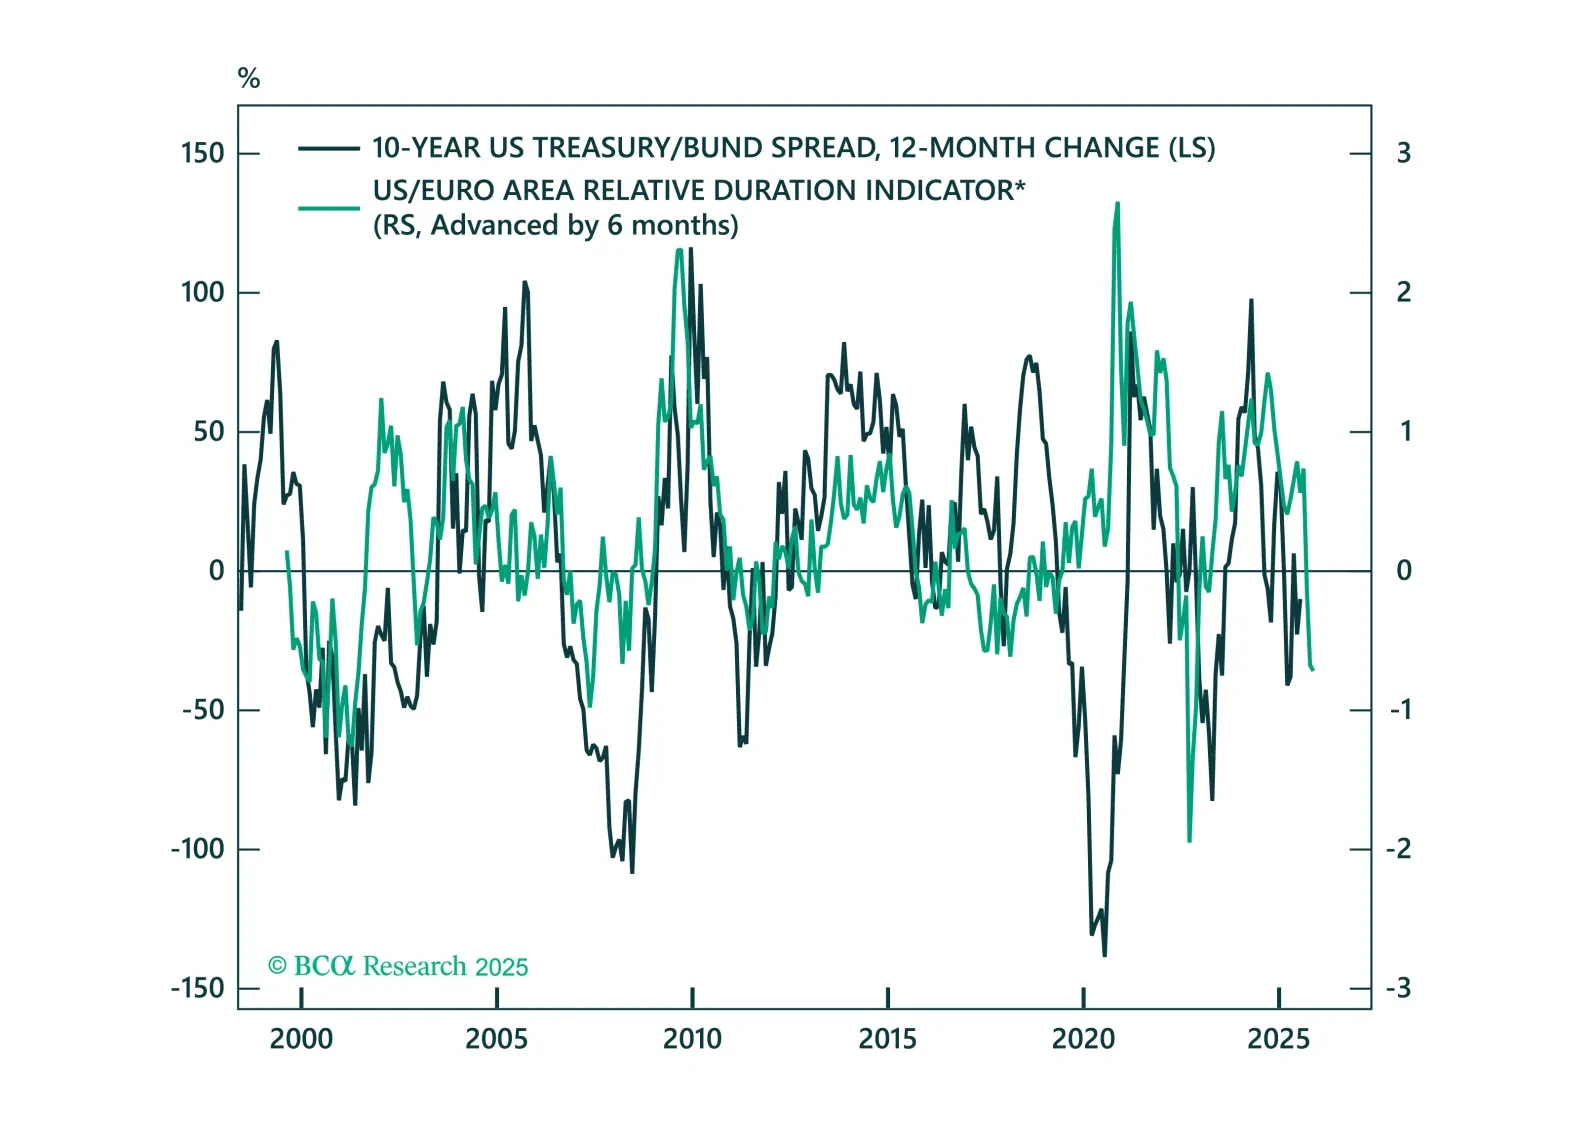
La volatilidad ha vuelto a los diferenciales UST/Bund. Analizamos qué está impulsando los movimientos y explicamos qué estamos observando para oportunidades tácticas en el diferencial UST/Bund.
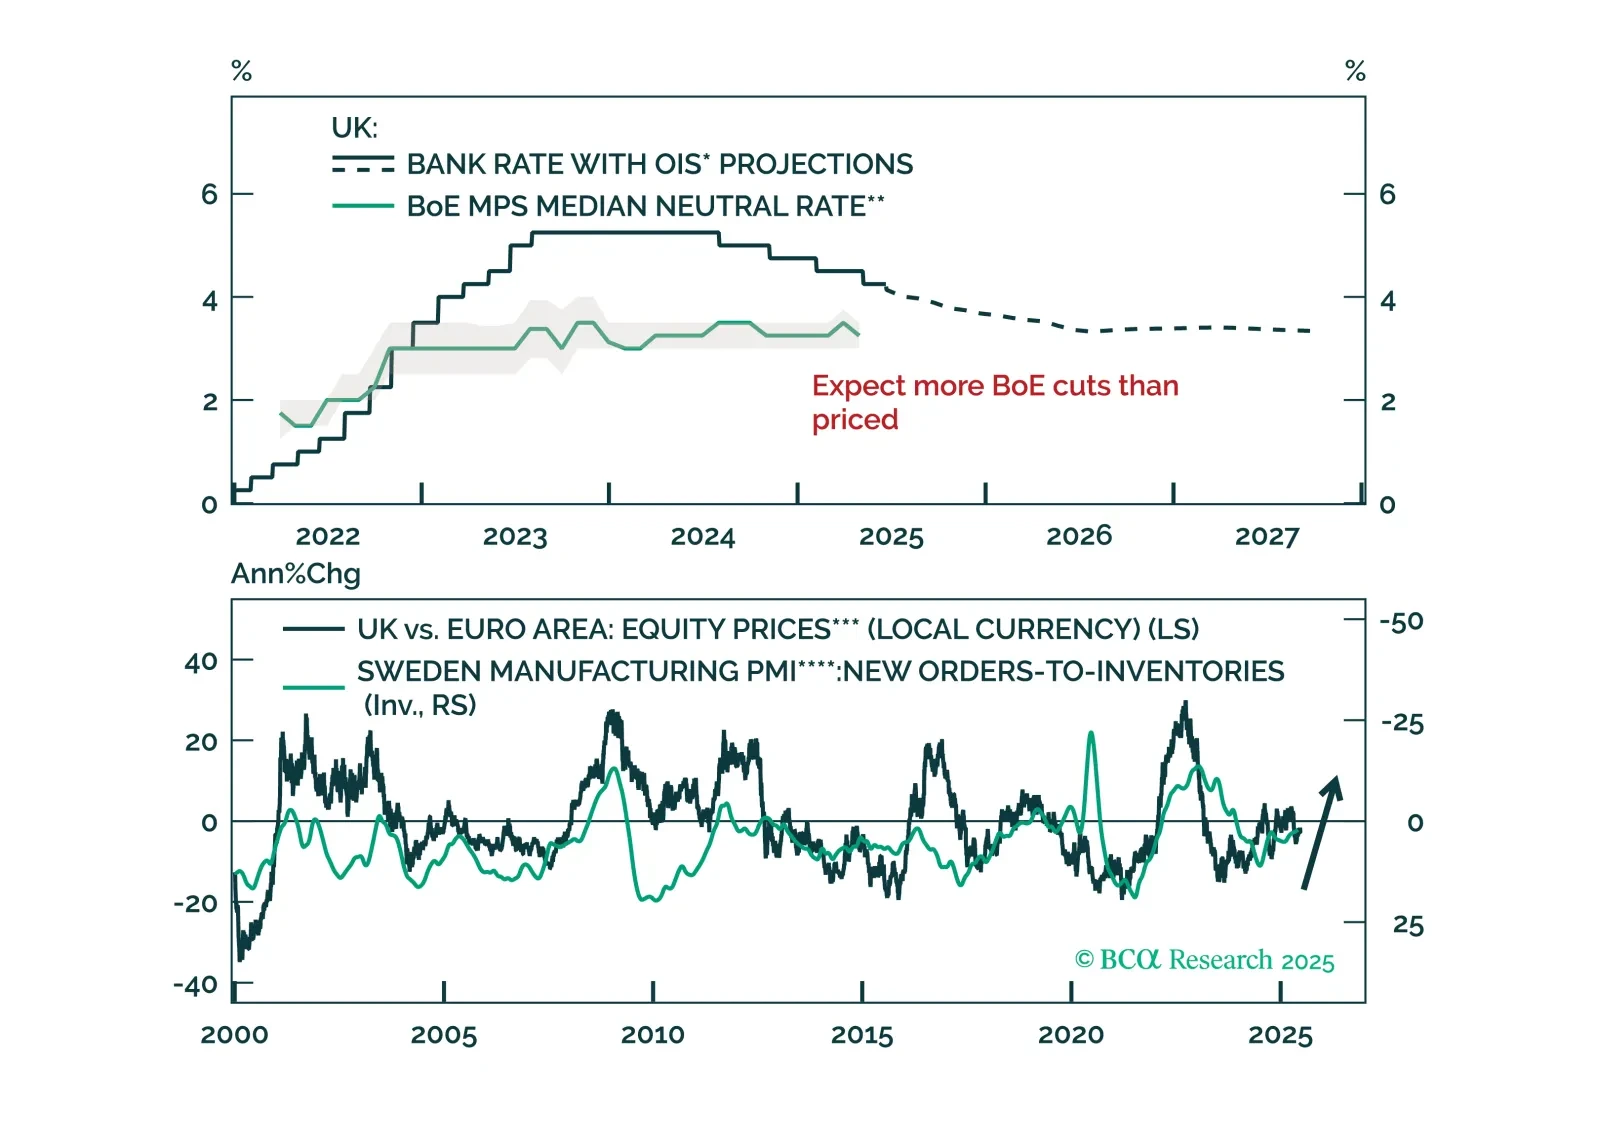
Los riesgos de inflación en el Reino Unido están disminuyendo debido a un debilitamiento del mercado laboral. Lee por qué los Gilts y las acciones del Reino Unido están preparados para superar el rendimiento a medida que el BoE reanuda la flexibilización.
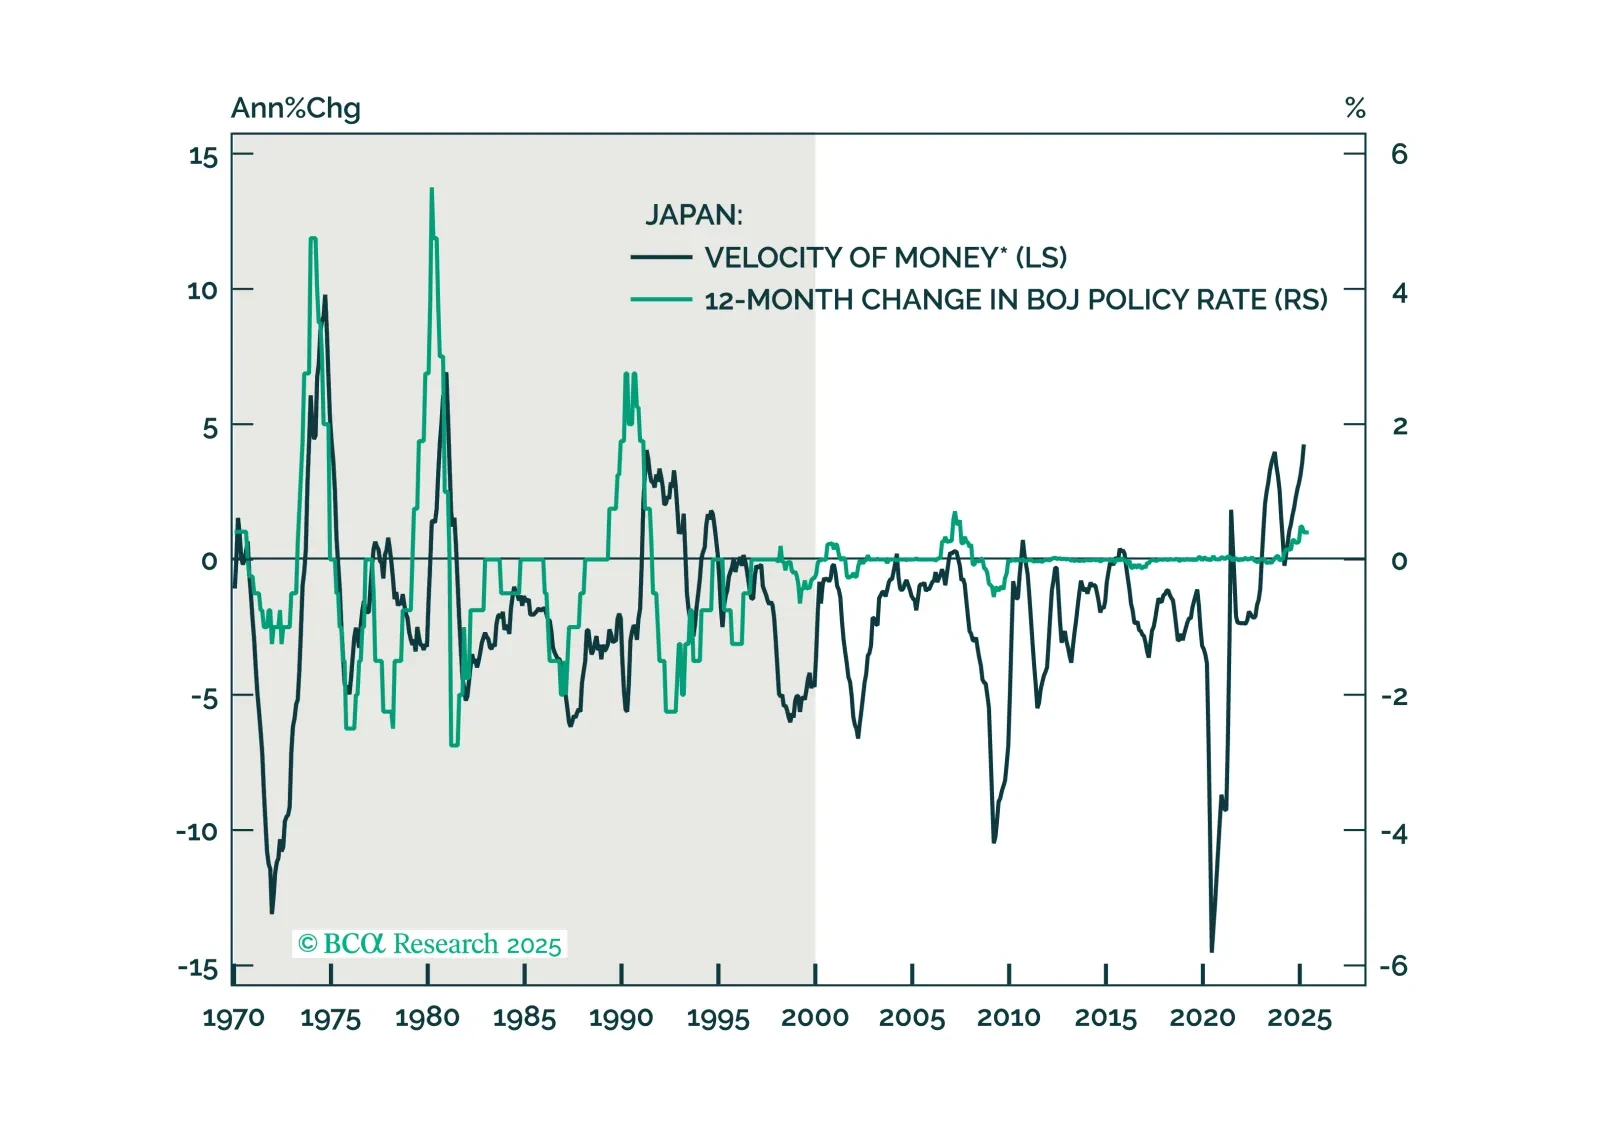
En esta nota, reafirmamos nuestra posición de infraponderación en los JGBs y posiciones largas en yenes dada la reunión del BoJ durante la noche.

The Bank of Canada may be on hold for now, but deflationary risks are rising fast. Find out why rate cuts may come sooner than markets expect.
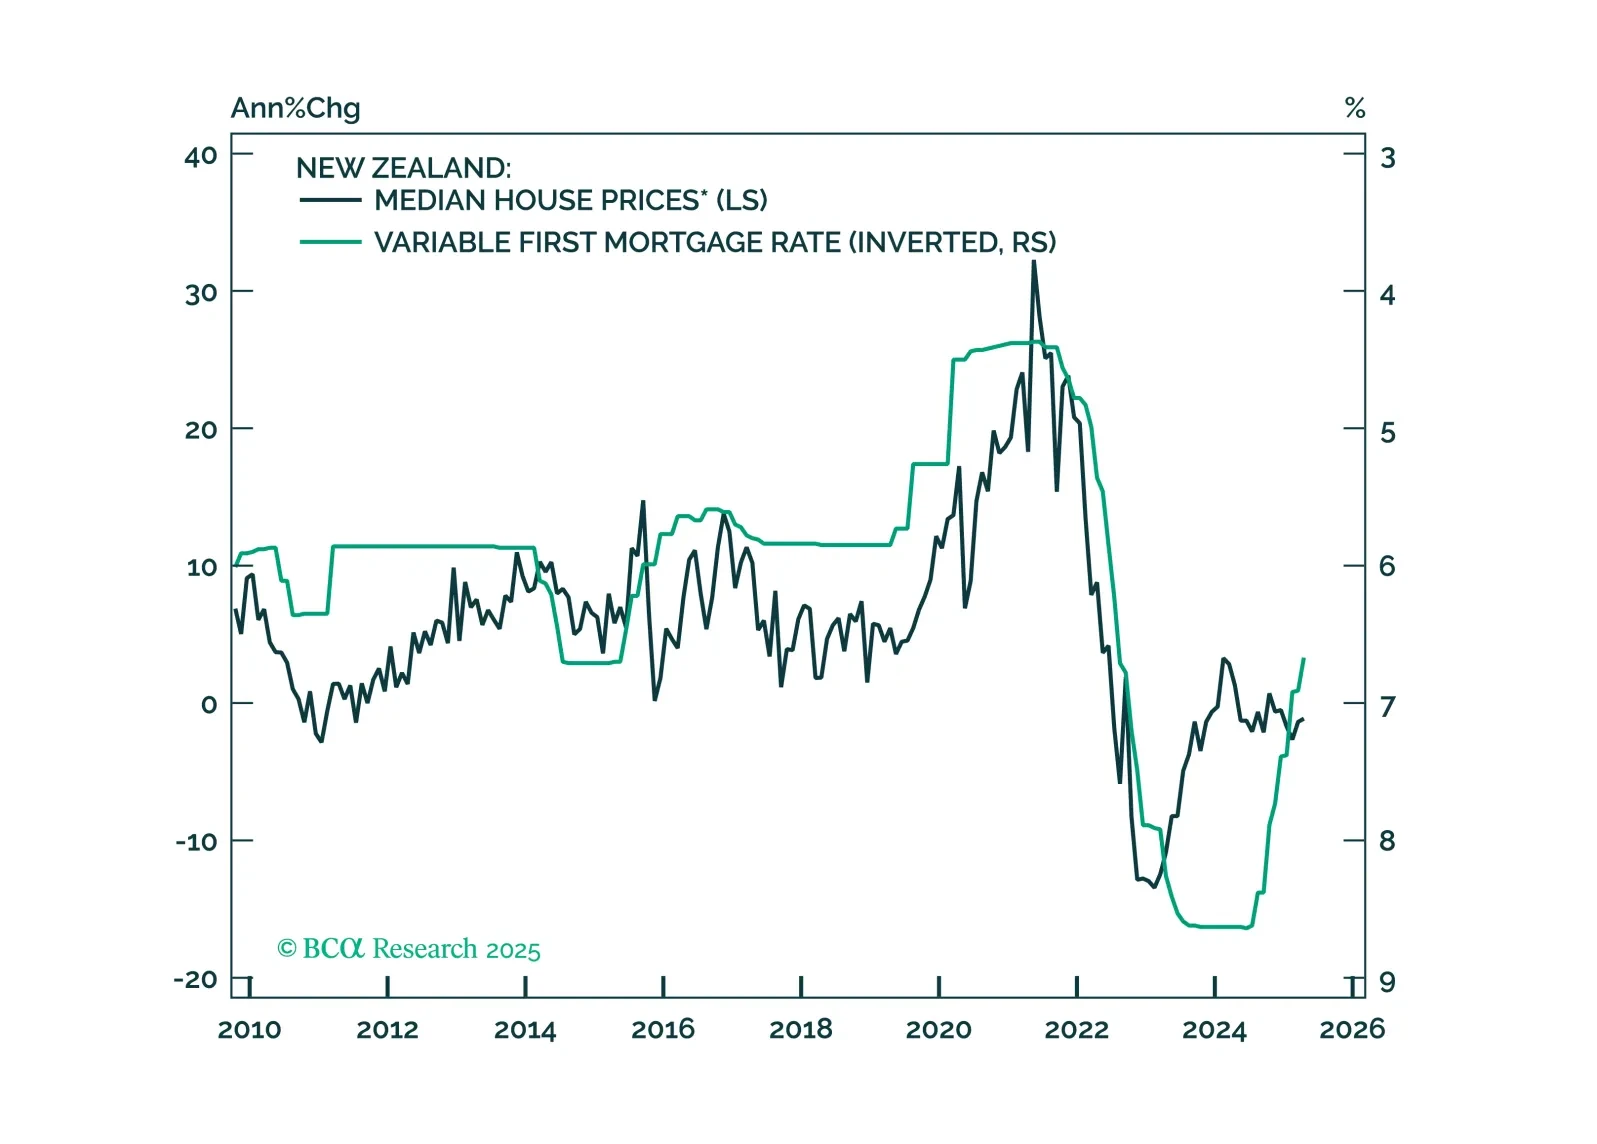
This Insight looks at the implications of the RBNZ’s rate cut on New Zealand assets.