Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Japan

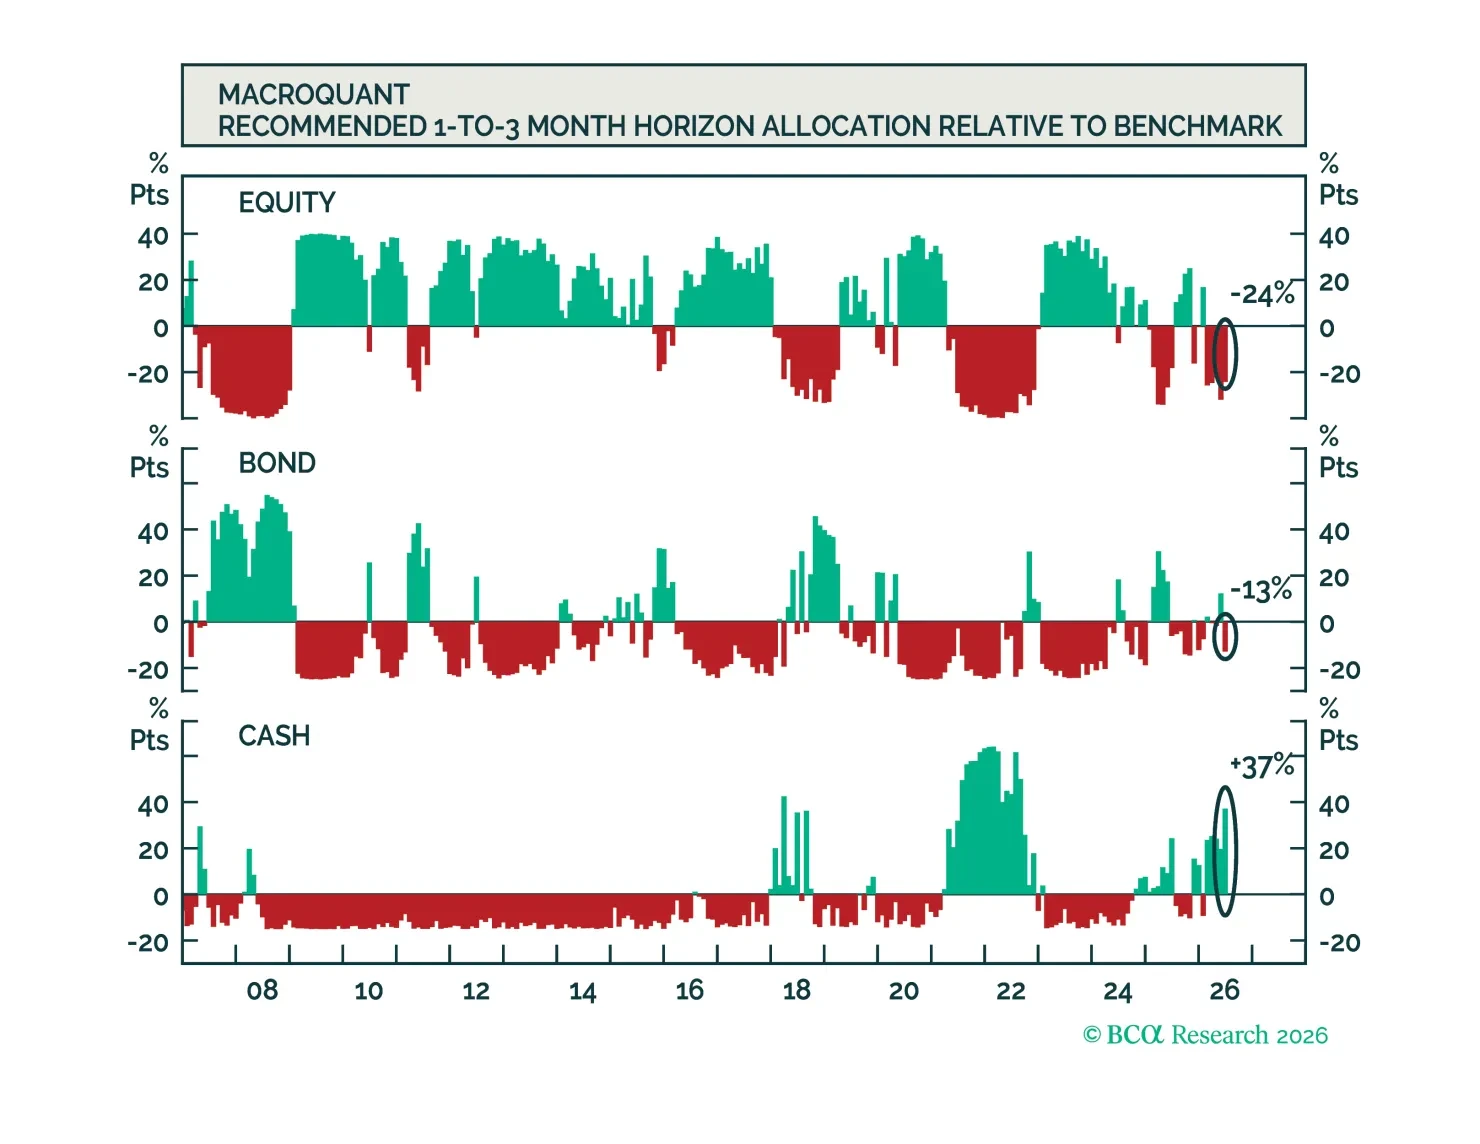
MacroQuant recomienda una ligera infraponderación en renta variable y favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, neutral con el oro, constructivo con el cobre y muy alcista con el petróleo.
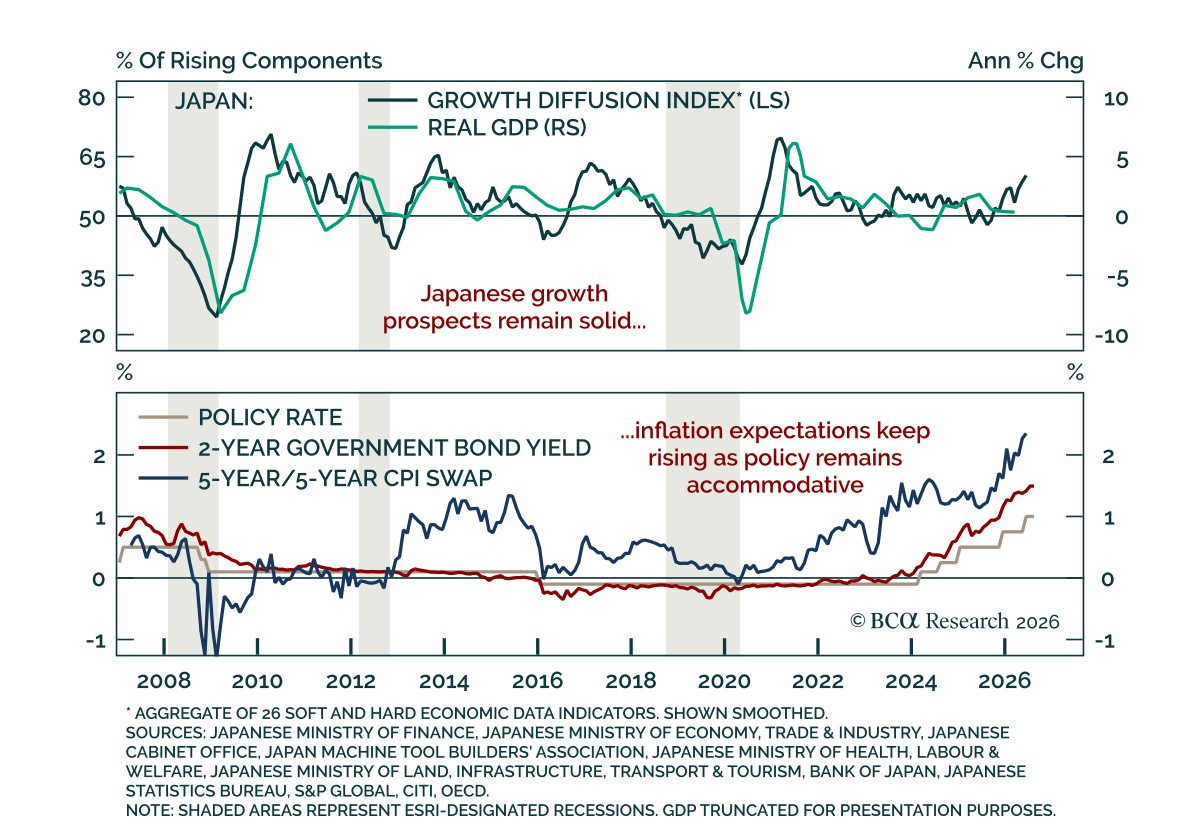
El Banco de Japón (BoJ) señaló nuevas alzas, pero no el endurecimiento más agresivo necesario para estabilizar el JPY. El Banco de Japón mantuvo las tasas en 1% como se esperaba en una decisión de 8-1, con el miembro del consejo Takata disintiendo a favor de…
Informe especial

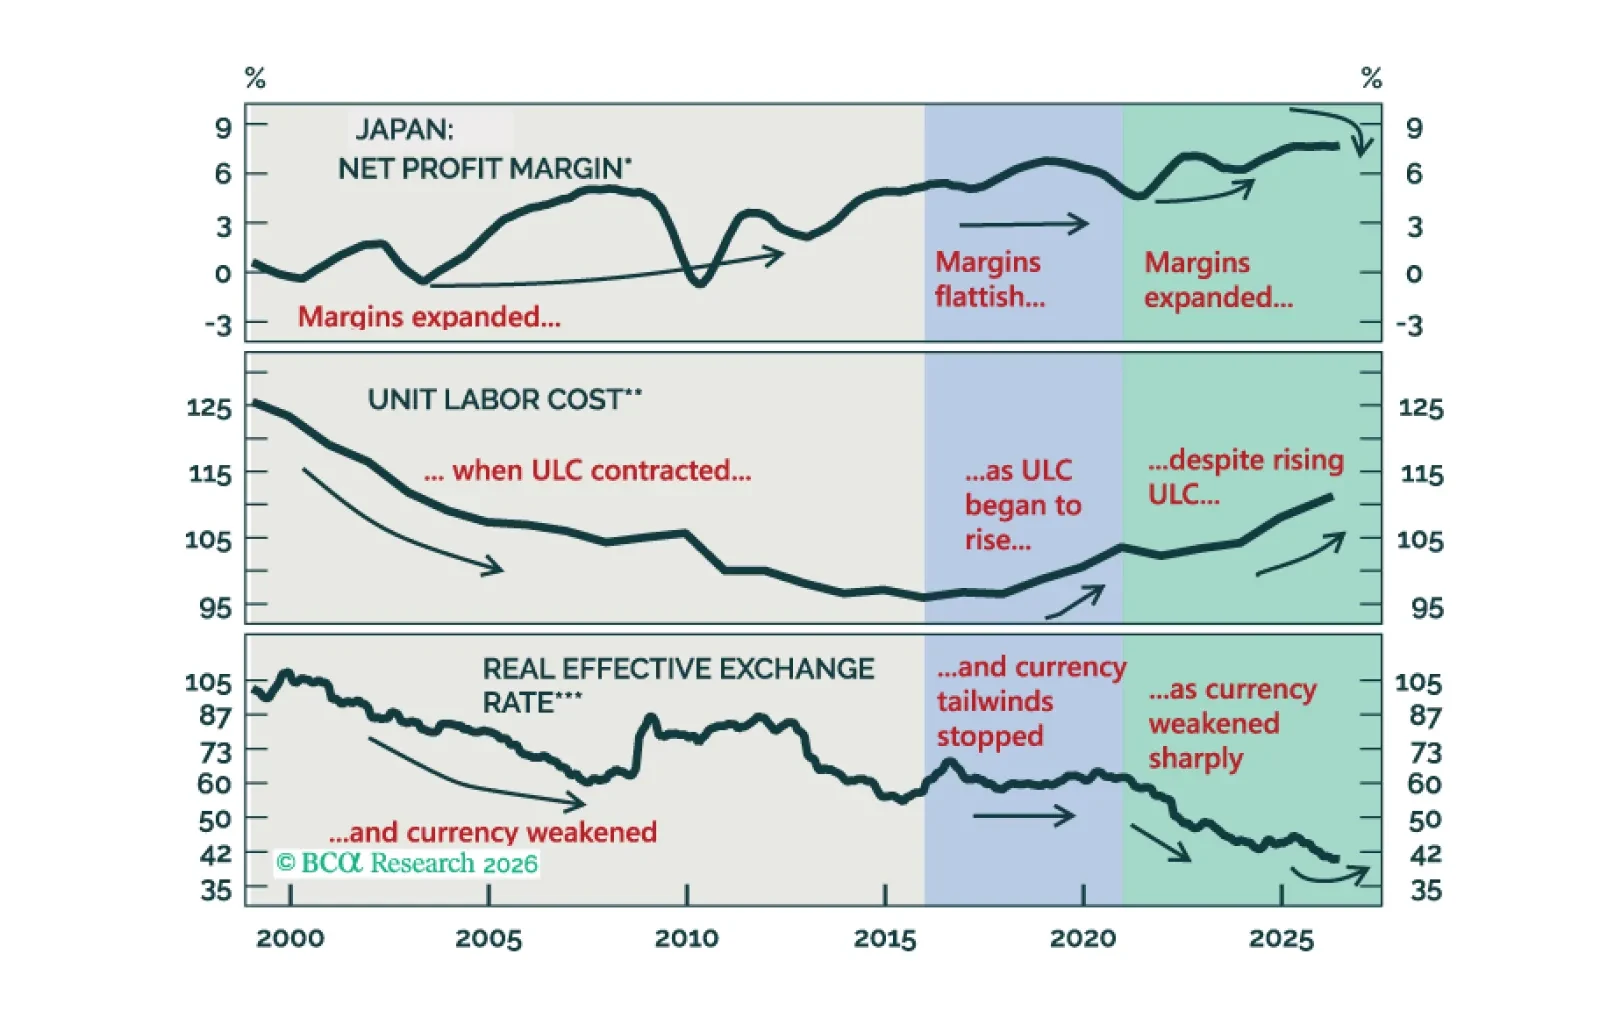
En los últimos 10 años, la expansión del margen de beneficio de Japón no ha sido impulsada ni por avances en la productividad laboral ni por mejoras en la eficiencia operativa, sino por una masiva devaluación de la moneda y por menores cargos por depreciación. De cara al futuro, salarios más altos y mayores costes laborales unitarios, así como la apreciación de la moneda, se convertirán en importantes vientos en contra para los márgenes. 
Sección I presenta las opiniones de BCA sobre el conflicto EE. UU.-Irán, las perspectivas a corto plazo de Europa, las ventas masivas de divisas y bonos en Japón y los primeros días de la Warsh Fed. En la Sección II, Roukaya, Matt y Artem sostienen que lo peor de la caída del oro probablemente ya ha quedado atrás. Las tasas reales y el dólar —que se han reafirmado como los principales impulsores del oro— están a punto de pasar de ser vientos en contra a vientos a favor para el metal.

JGBs: Beta baja, recompensa baja JGBs: Beta baja, recompensa baja El plan reflacionario del BoJ y una beta de rendimiento baja respaldan una posición infraponderada en los JGB. BCA ha utilizado históricamente las betas de rendimiento entre países para…
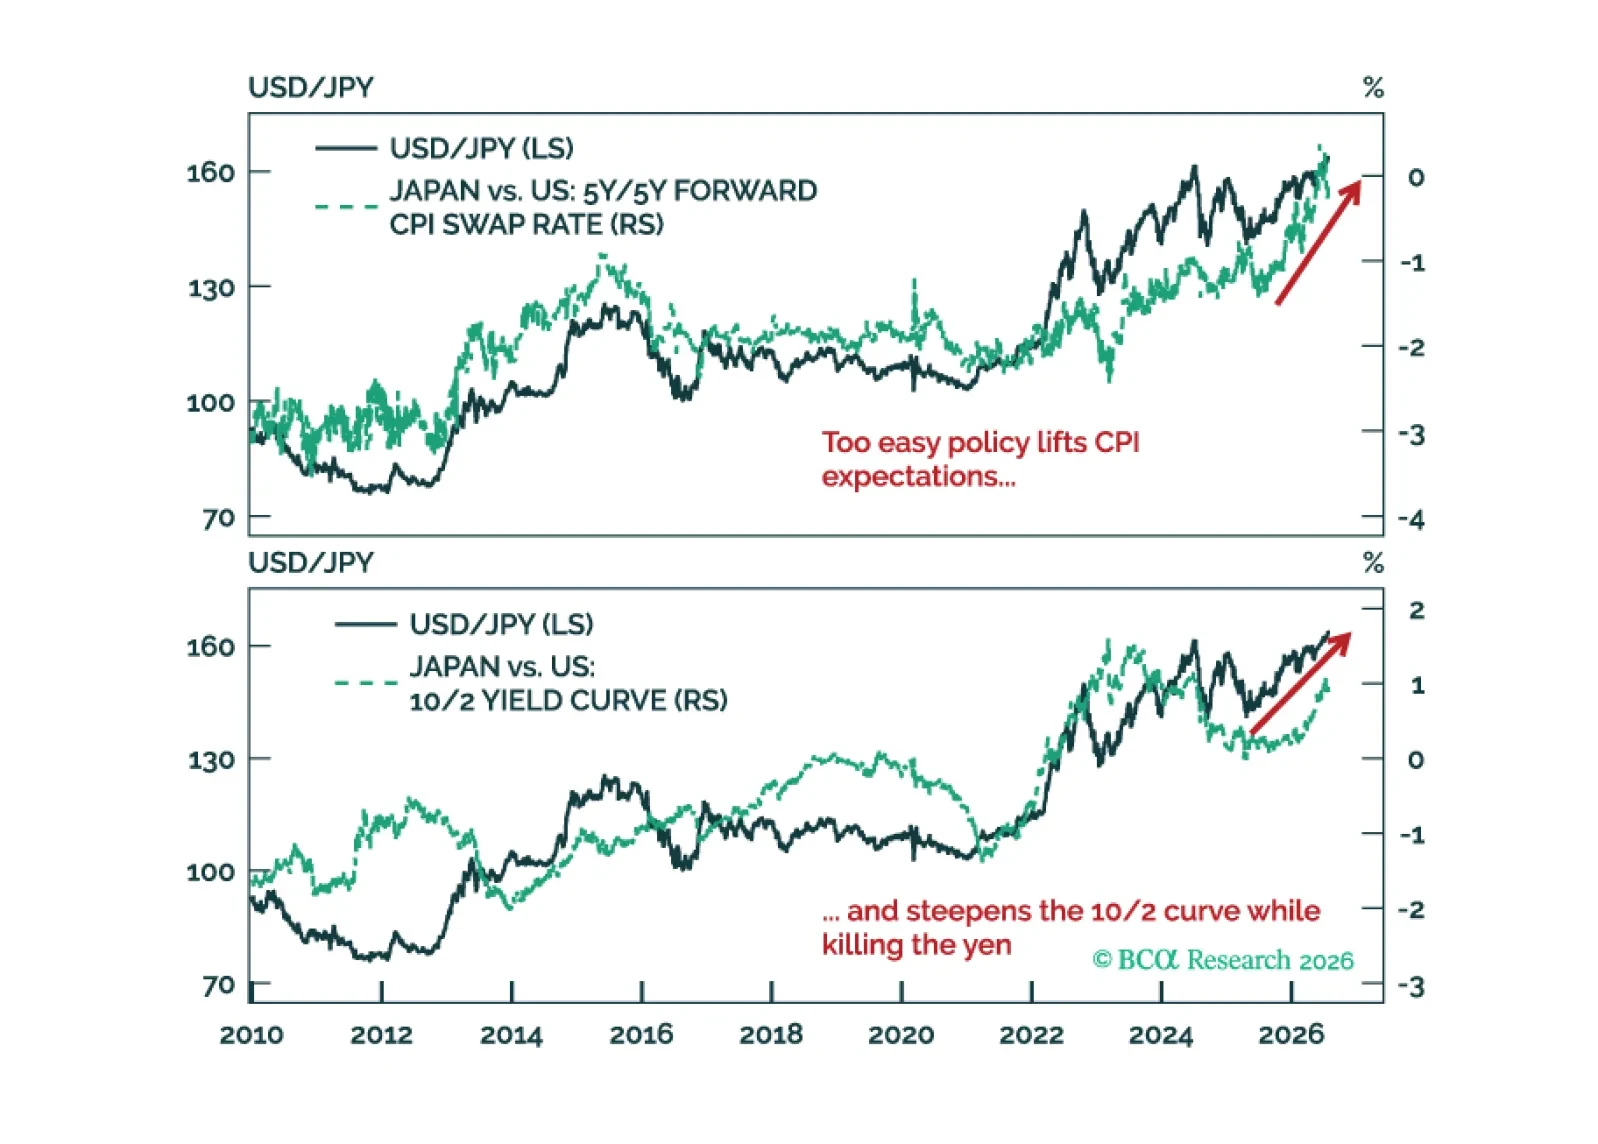
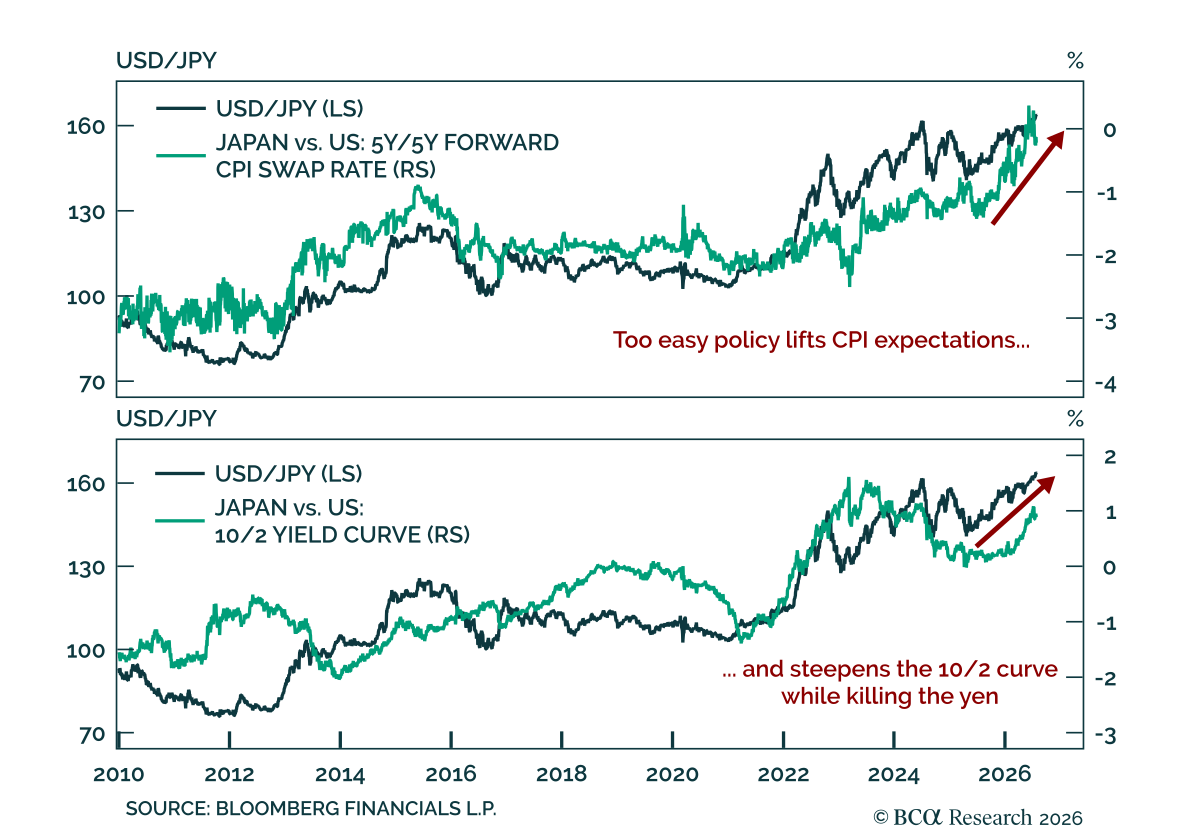
El colapso del yen: todo sobre la inflación, no sobre el estrés fiscal El colapso del yen: todo sobre la inflación, no sobre el estrés fiscal Nuestros estrategas de FICC consideran que el colapso del yen y la debilidad de los JGB son impulsados por la…
Informe especial

La debilidad del yen y el aumento de los rendimientos de los JGB no son una crisis fiscal; son el mercado descontando una economía sobrecalentada y a un BoJ que se queda rezagado respecto a la curva de inflación. Explicamos por qué el desenlace está cerca y qué vigilar antes de comprar el yen este invierno.

Hasta que el Banco de Japón ceda Hasta que el Banco de Japón ceda La caída del JPY refleja el aumento de las expectativas de inflación más que el riesgo fiscal, y probablemente persistirá hasta que el BoJ adopte una postura más agresiva. Nuestro Gráfico de la…
Se necesita una postura de subidas del BoJ más agresiva para estabilizar el JPY. La reciente evolución de los precios ha alimentado la especulación de que las autoridades japonesas ahora ven la debilidad del yen como un riesgo inflacionario, y que el BoJ…
El USD/JPY ha alcanzado su nivel más alto desde 1986 y los mercados están valorando cada vez más el riesgo de que el BoJ se quede rezagado. La intervención verbal del BoJ y del Tesoro de EE. UU. hasta ahora ha resultado ineficaz. El reciente ensanchamiento…