India
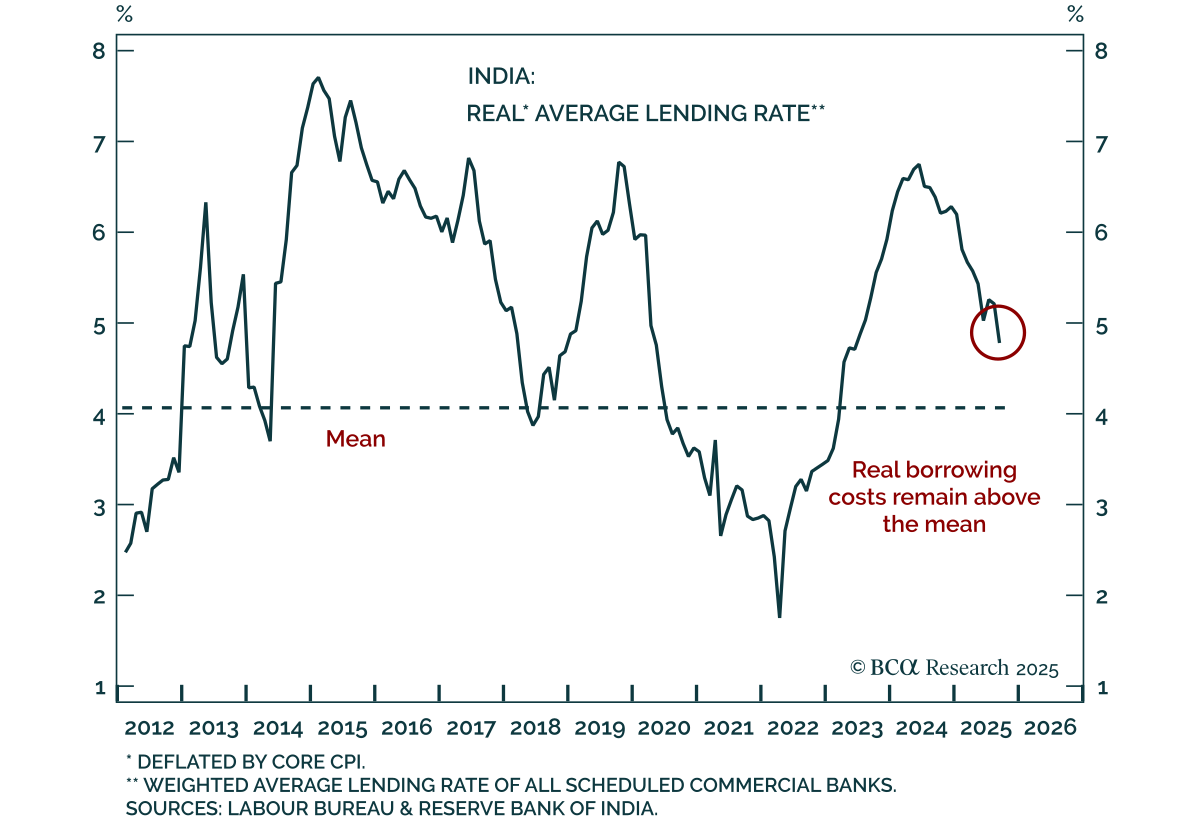
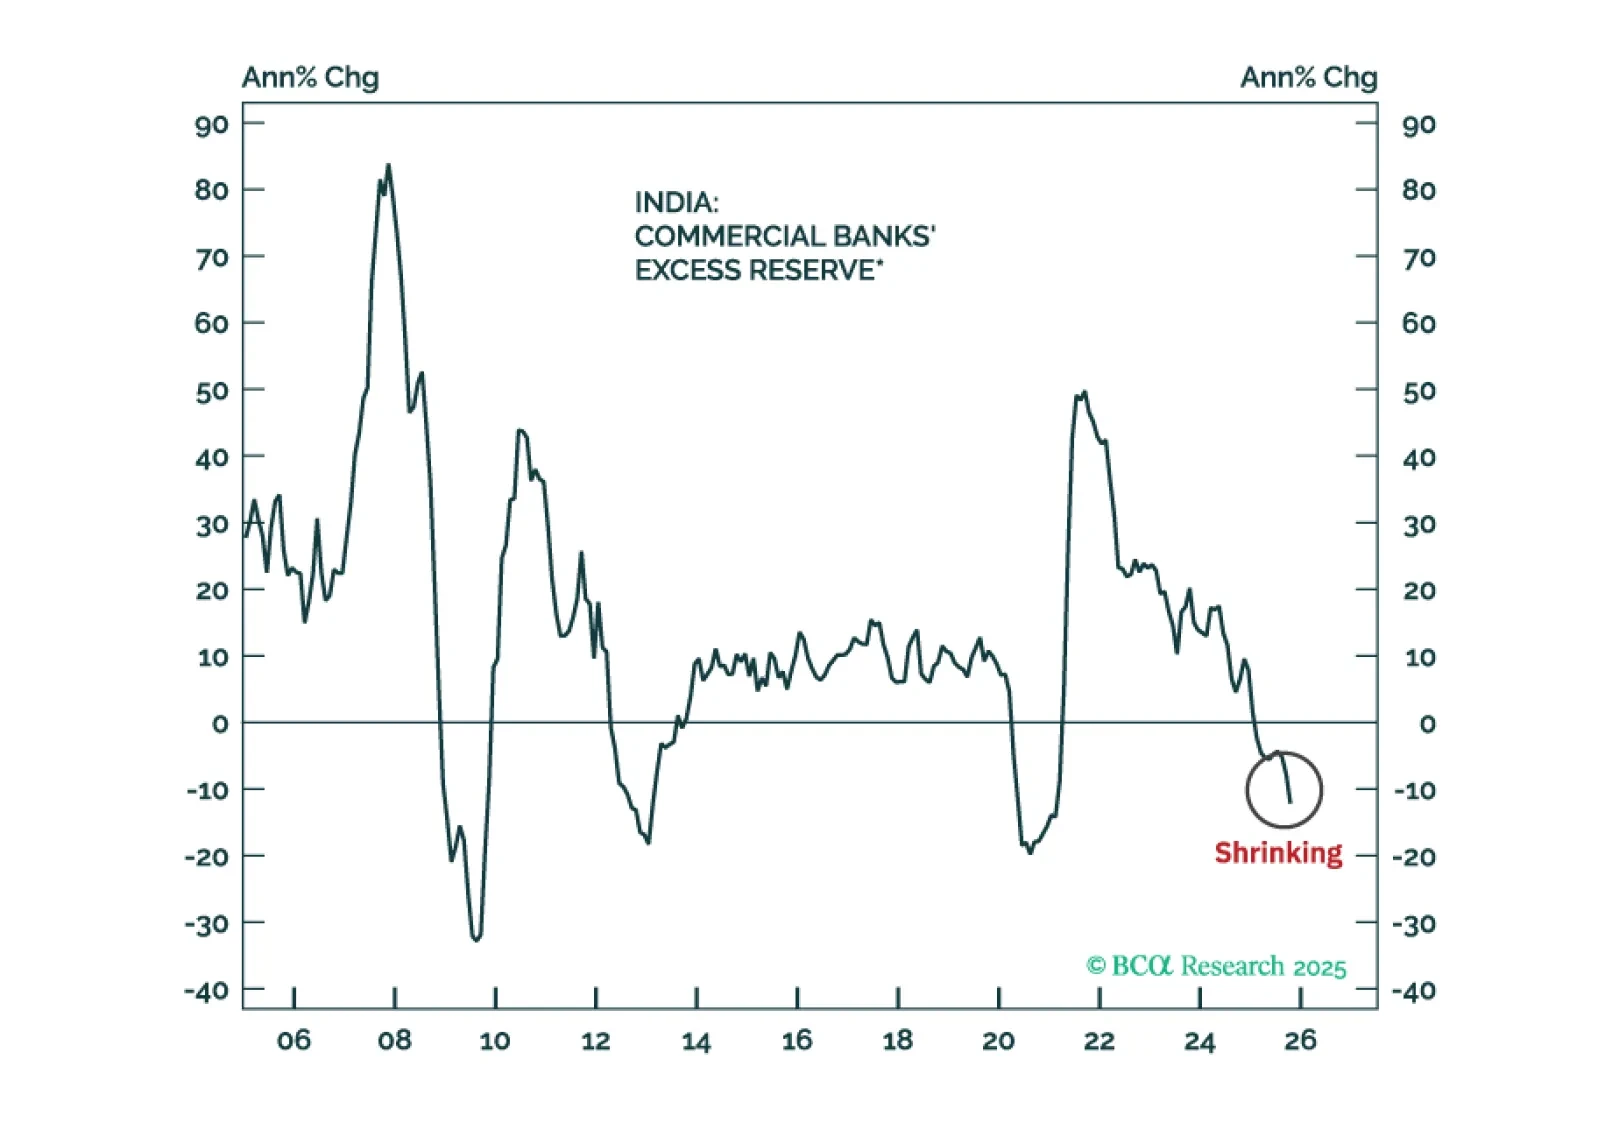
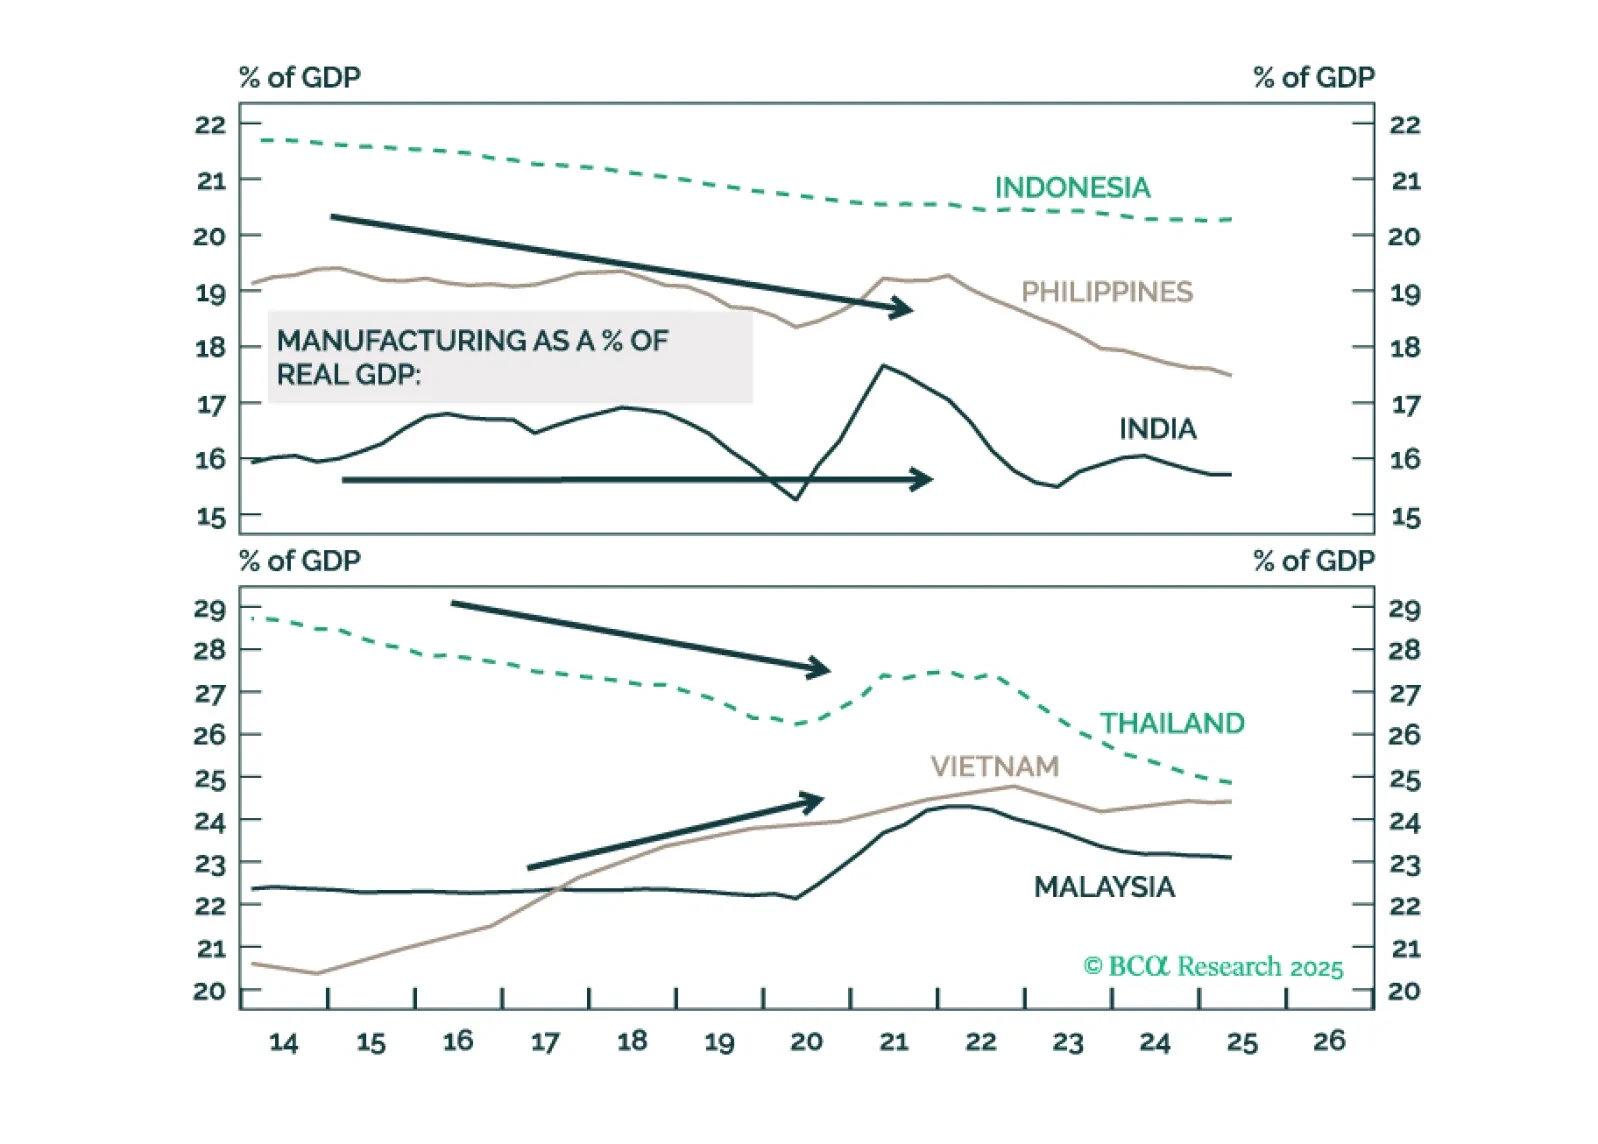
Los inversores no deberían contar con un crecimiento dinámico en las economías de la ASEAN e India debido a la reubicación de manufacturas fuera de China en los próximos años.
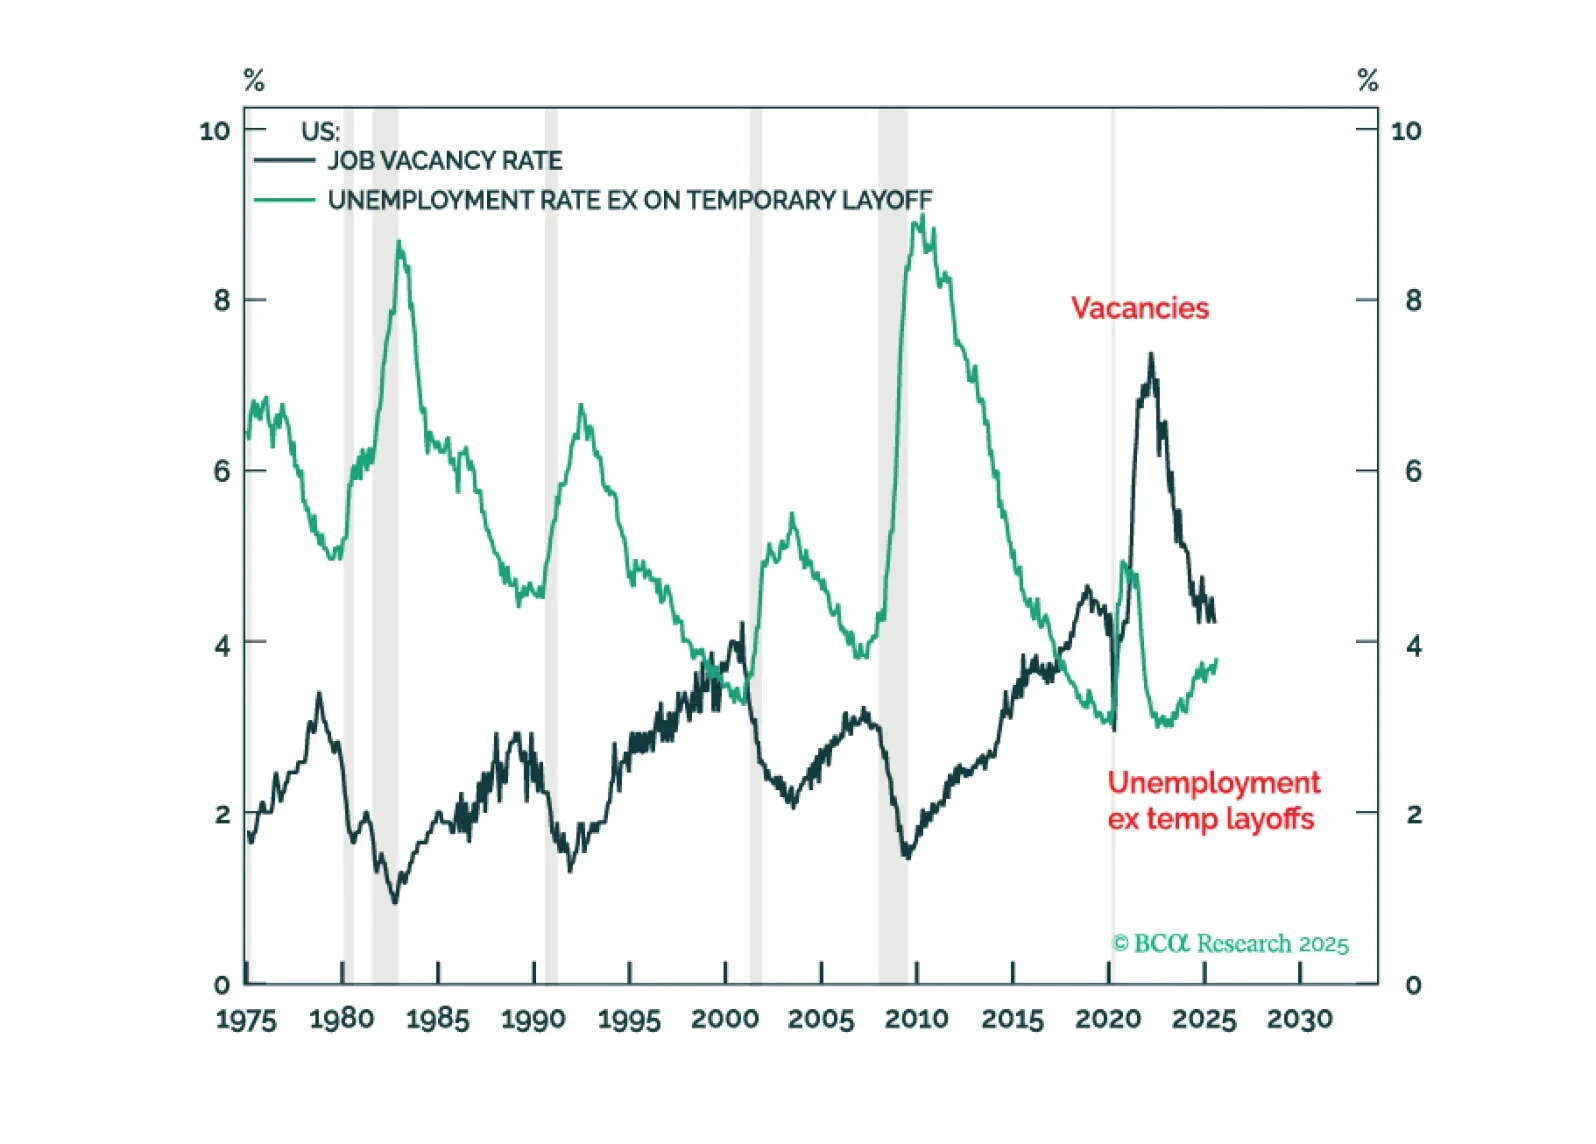
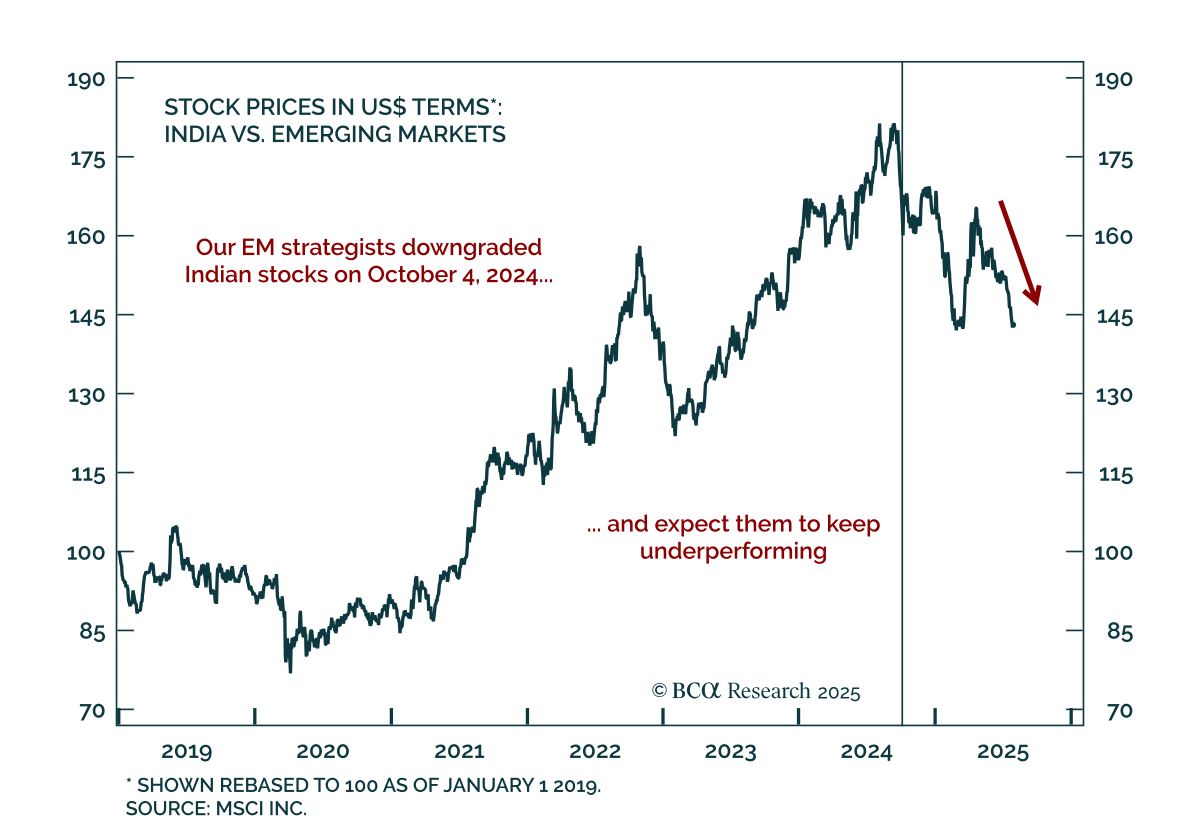
Por lo menos durante los próximos meses, el riesgo de inflación supera al riesgo de recesión tanto para los mercados de EE. UU. como para los mercados mundiales. Esto se debe a que, evaluado correctamente, el mercado laboral estadounidense todavía está limitado por la oferta, con ‘trabajos buscando trabajadores’ excediendo a ‘trabajadores buscando trabajo’ en un 0.4 por ciento. Un mercado laboral estadounidense aún limitado por la oferta no puede entrar en una recesión impulsada por la demanda hasta que vuelva a estar limitado por la demanda, por lo que los inversores en bonos deberían subponderar la duración. Además: una nueva operación táctica es sobreponderar India (INDA).

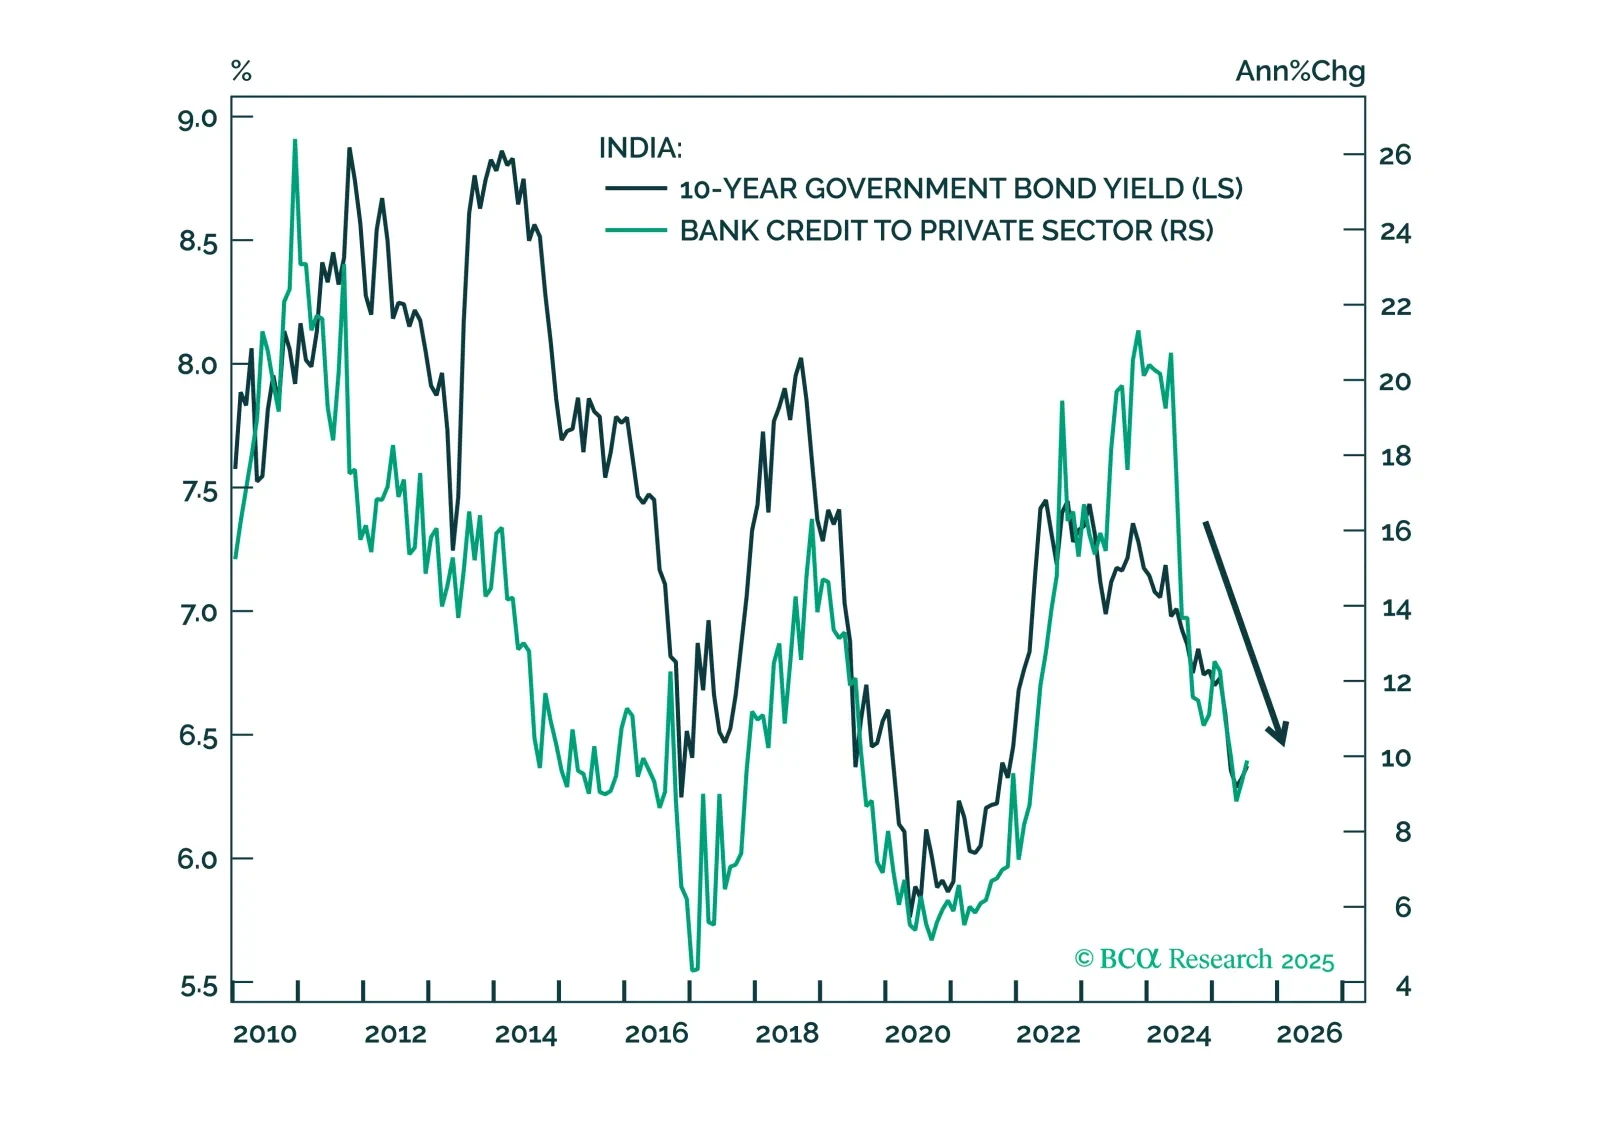
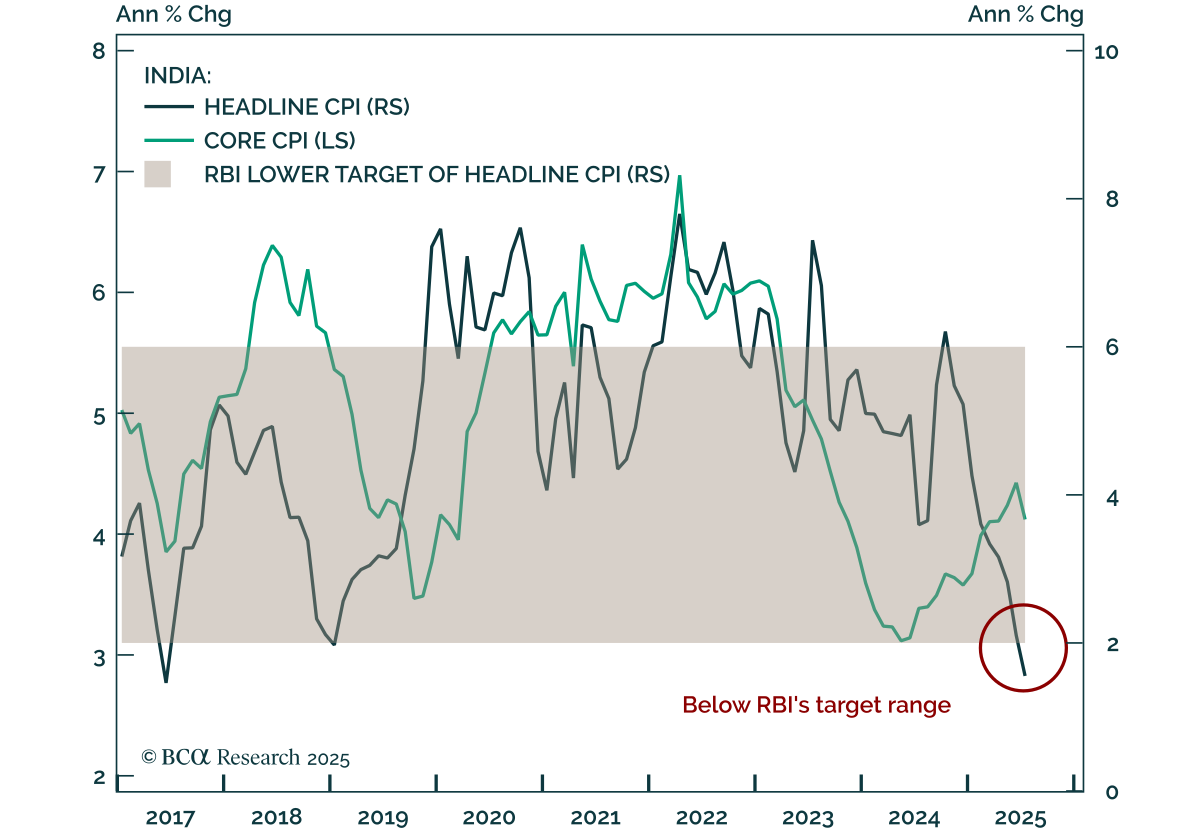
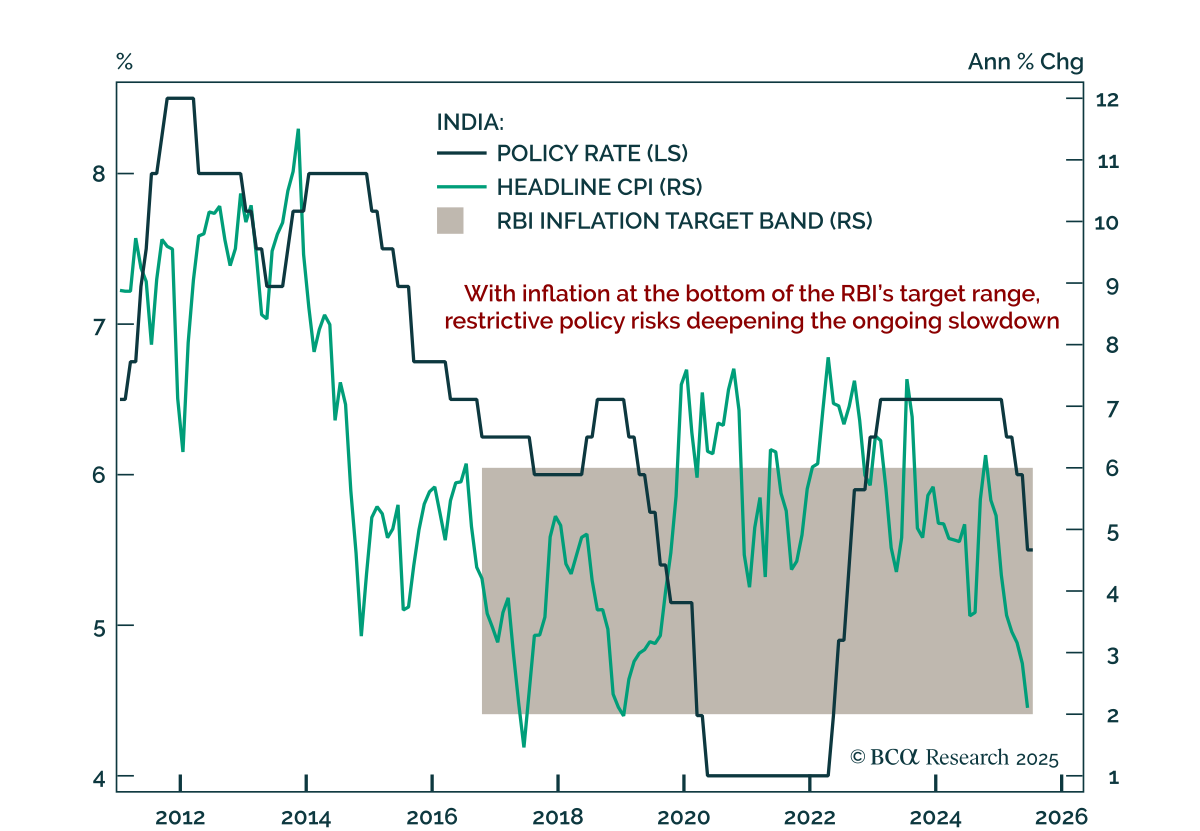
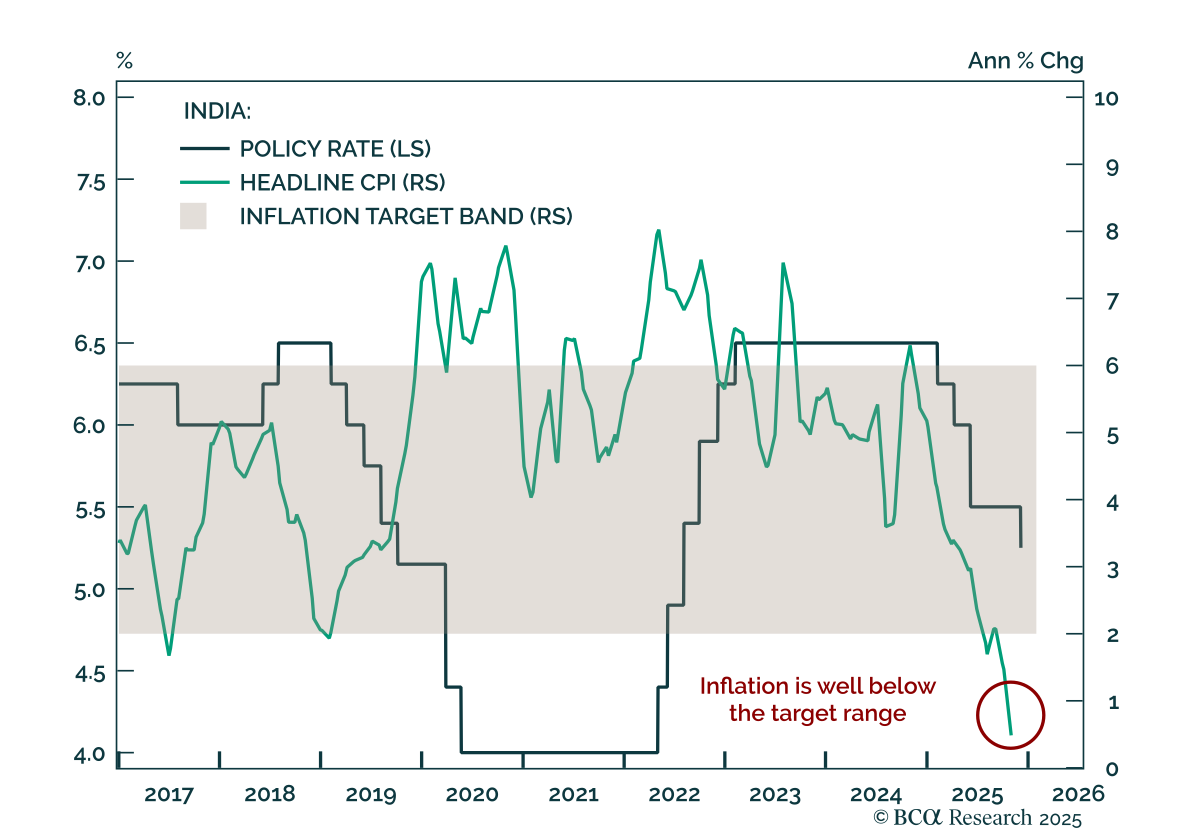
La rupia india sigue siendo vulnerable a una mayor depreciación debido al crecimiento ralentizado, una política interna restrictiva y flujos de capital frágiles. Los riesgos comerciales y un balance externo debilitado probablemente mantendrán al INR con un rendimiento inferior al de sus pares de Asia emergente.