Gov Sovereigns/Treasurys
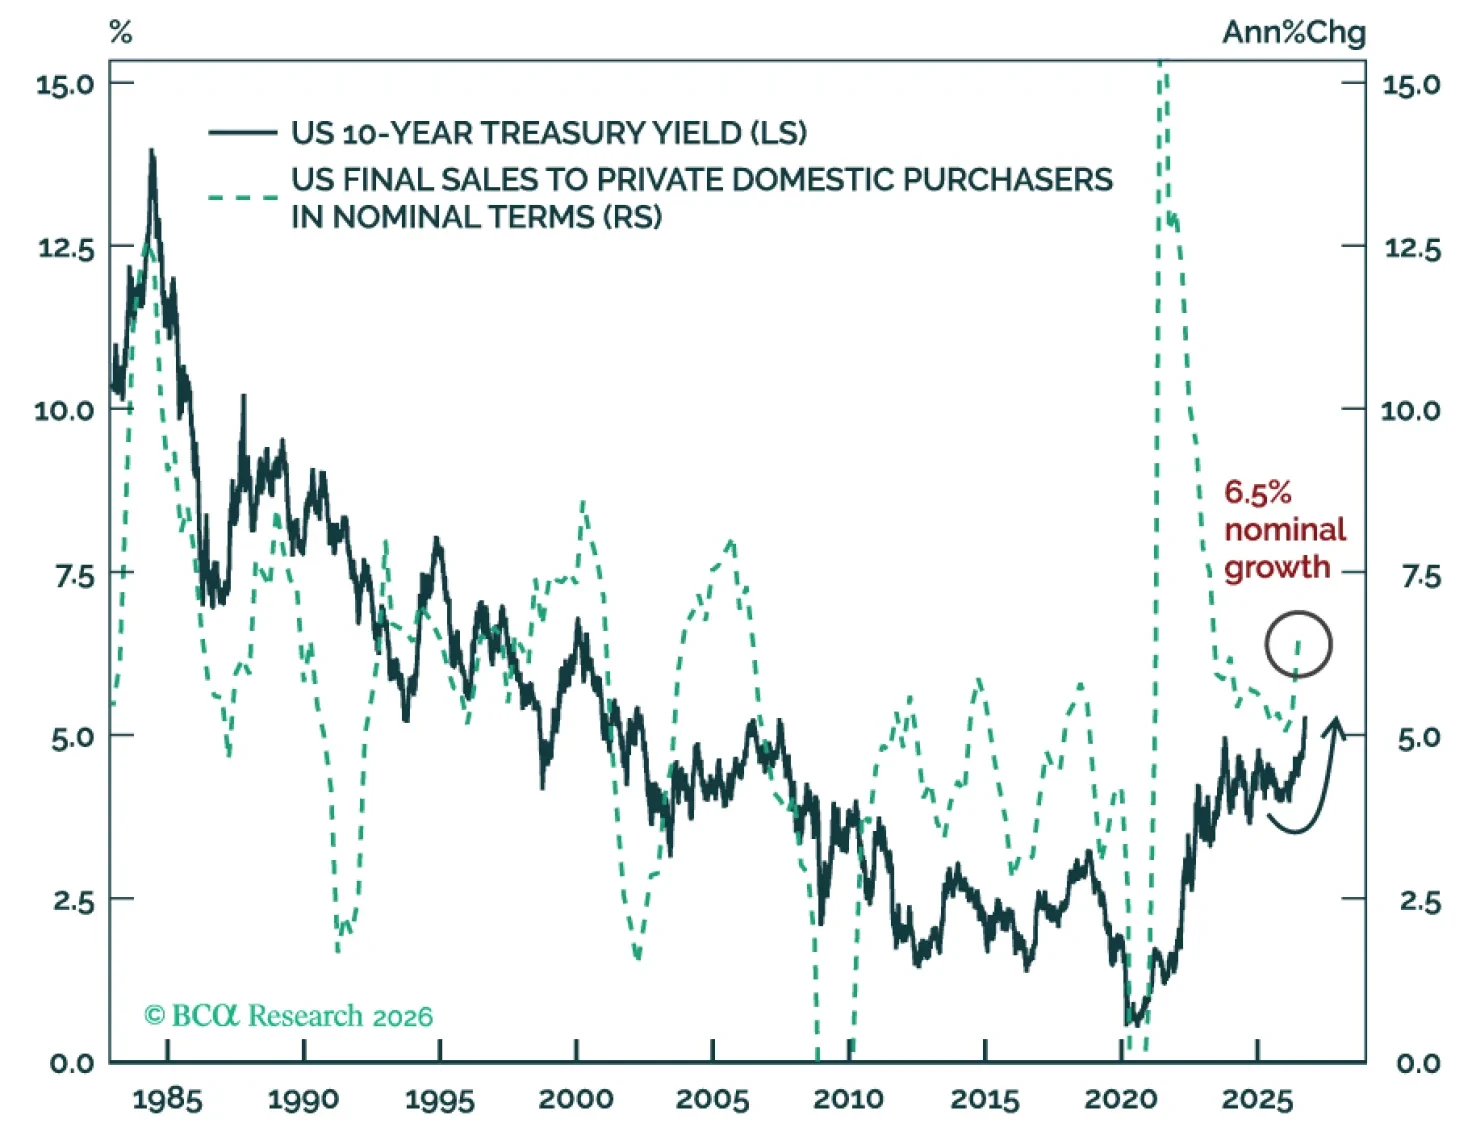
Los bonos de EE. UU. probablemente seguirán vendiéndose hasta que las condiciones financieras se endurezcan – lo más plausible, una caída de dos dígitos en el S&P 500 – y enfríen el crecimiento nominal. Unas tasas de descuento más altas amenazarán las valoraciones de la renta variable de EE. UU. antes de que los beneficios se debiliten. Las acciones de AI alcanzarán su pico mucho antes que el capex de AI. Mantenerse pesimista respecto a las acciones de EM.
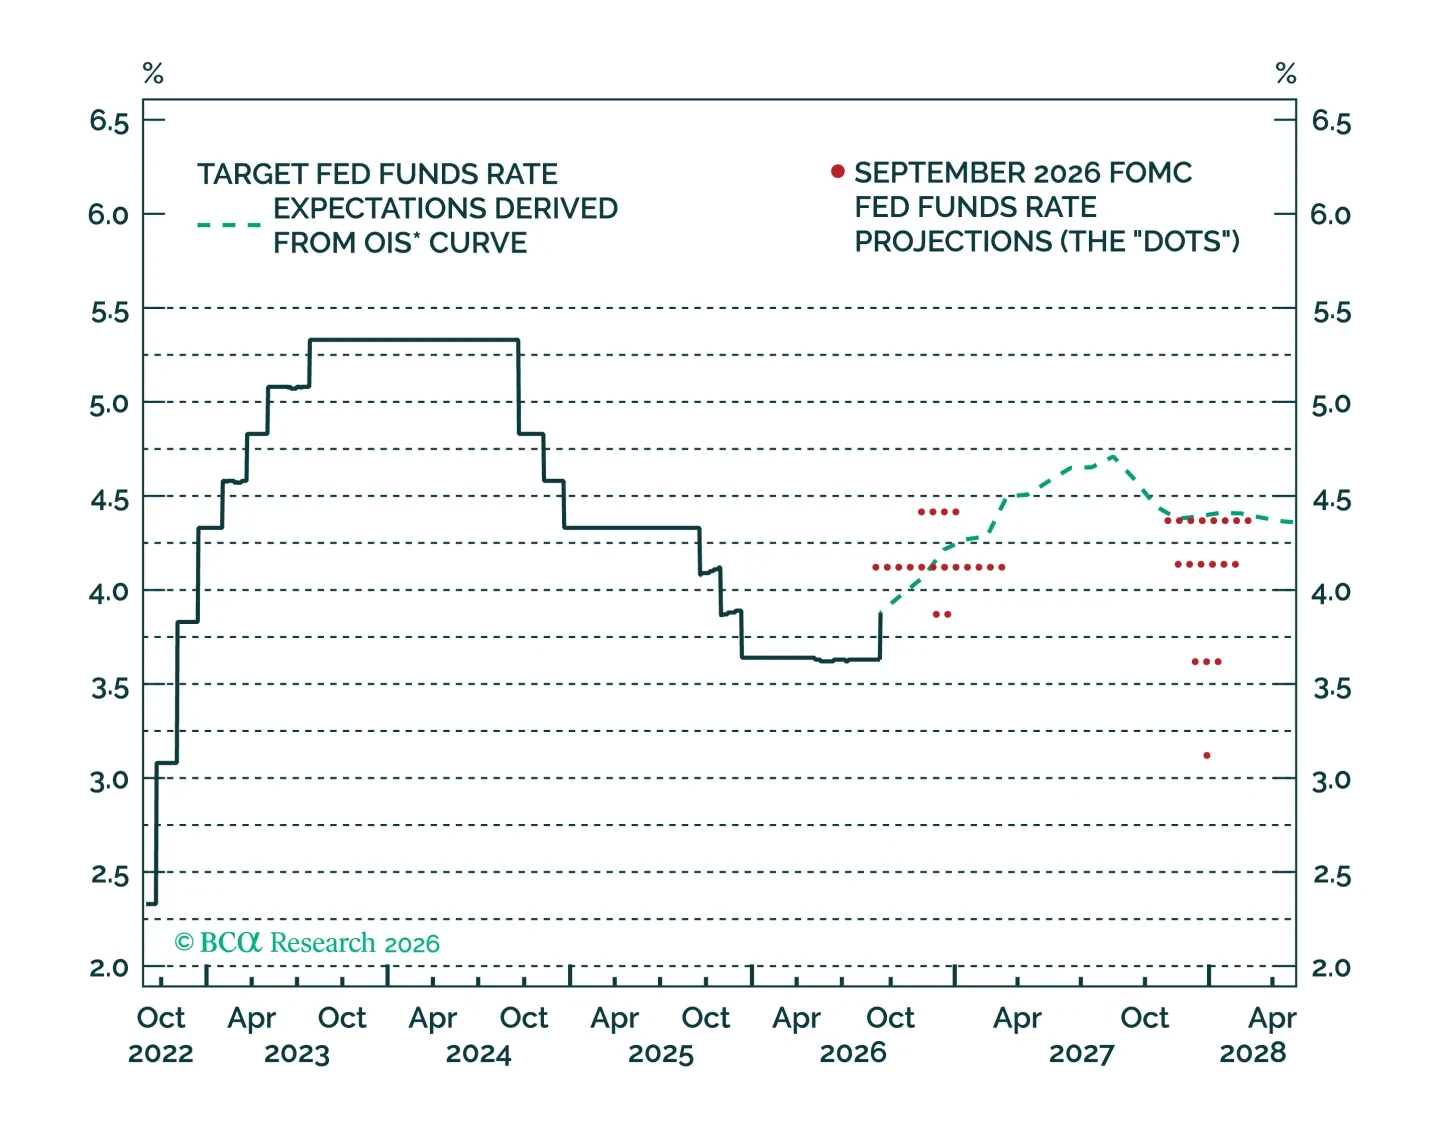
La Fed es unánime en prever un ciclo de endurecimiento moderado de no más de 75 bps, pero ese resultado depende de una rápida caída de la inflación subyacente en 2027.
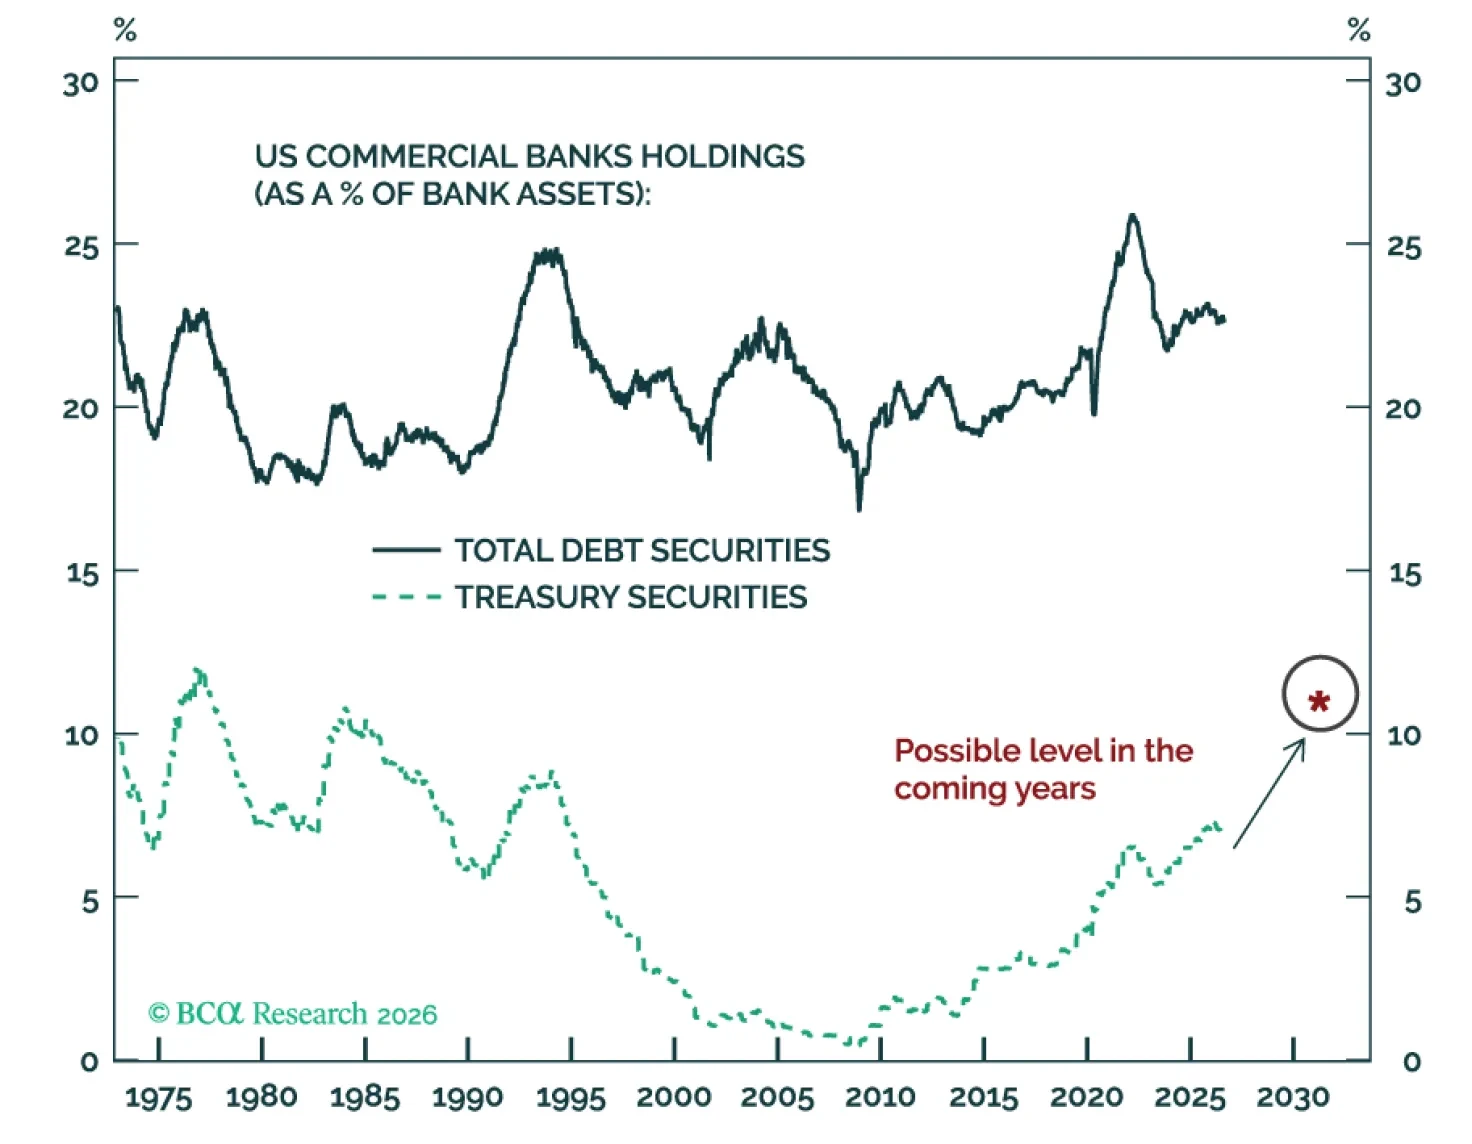
Los intentos de Scott Bessent por suprimir los rendimientos mientras financia elevados déficits gemelos corren el riesgo de provocar el colapso de los flujos de entrada extranjeros, el dólar, los bonos estadounidenses y las acciones. Sin una venta masiva de acciones o compras a gran escala de bonos del Tesoro por parte de bancos comerciales, la venta de bonos persistirá, produciendo una fuerte caída de las acciones y un dólar más débil.
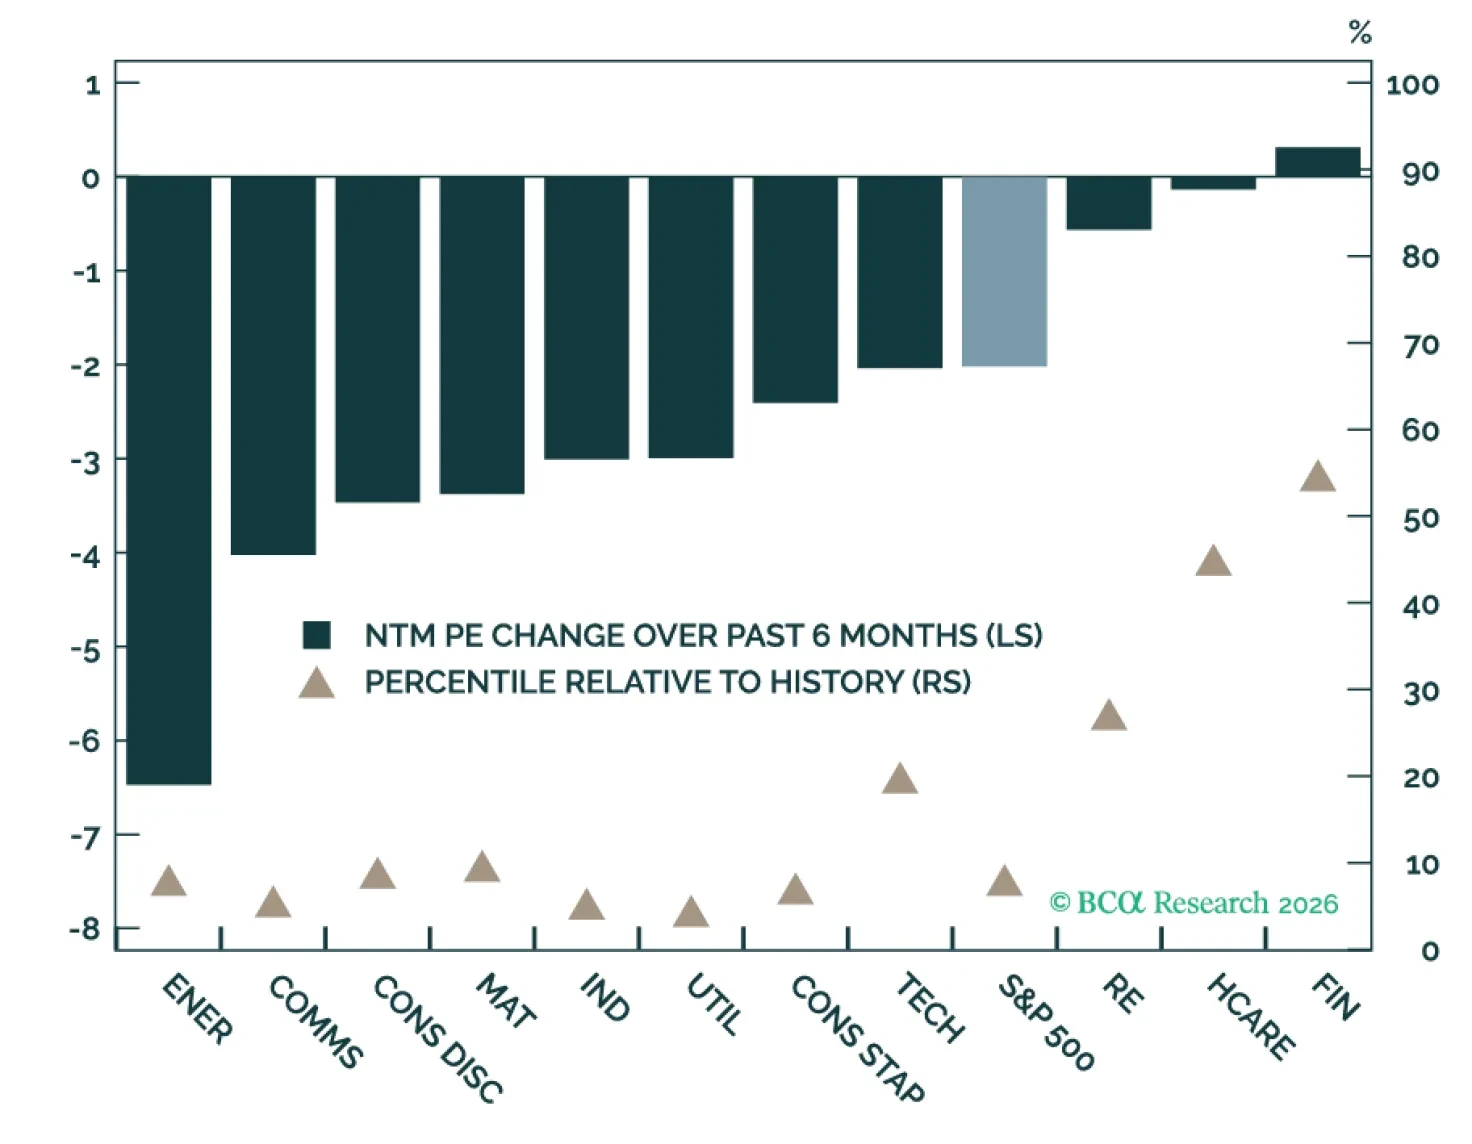
Mantenemos una visión constructiva sobre las acciones estadounidenses, pero unos rendimientos más altos, un crecimiento más lento del EPS y una fuerte emisión de OPIs siguen siendo riesgos significativos para las valoraciones, dejando el camino hacia nuestro objetivo de fin de año cada vez más dependiente de las ganancias. Tácticamente, ya ha habido una compresión significativa, pero benigna, en los múltiplos, ya que las ganancias han superado a los precios. Un aumento de la Fed bien comunicado podría aliviar, en lugar de intensificar, la incertidumbre en el mercado de bonos.

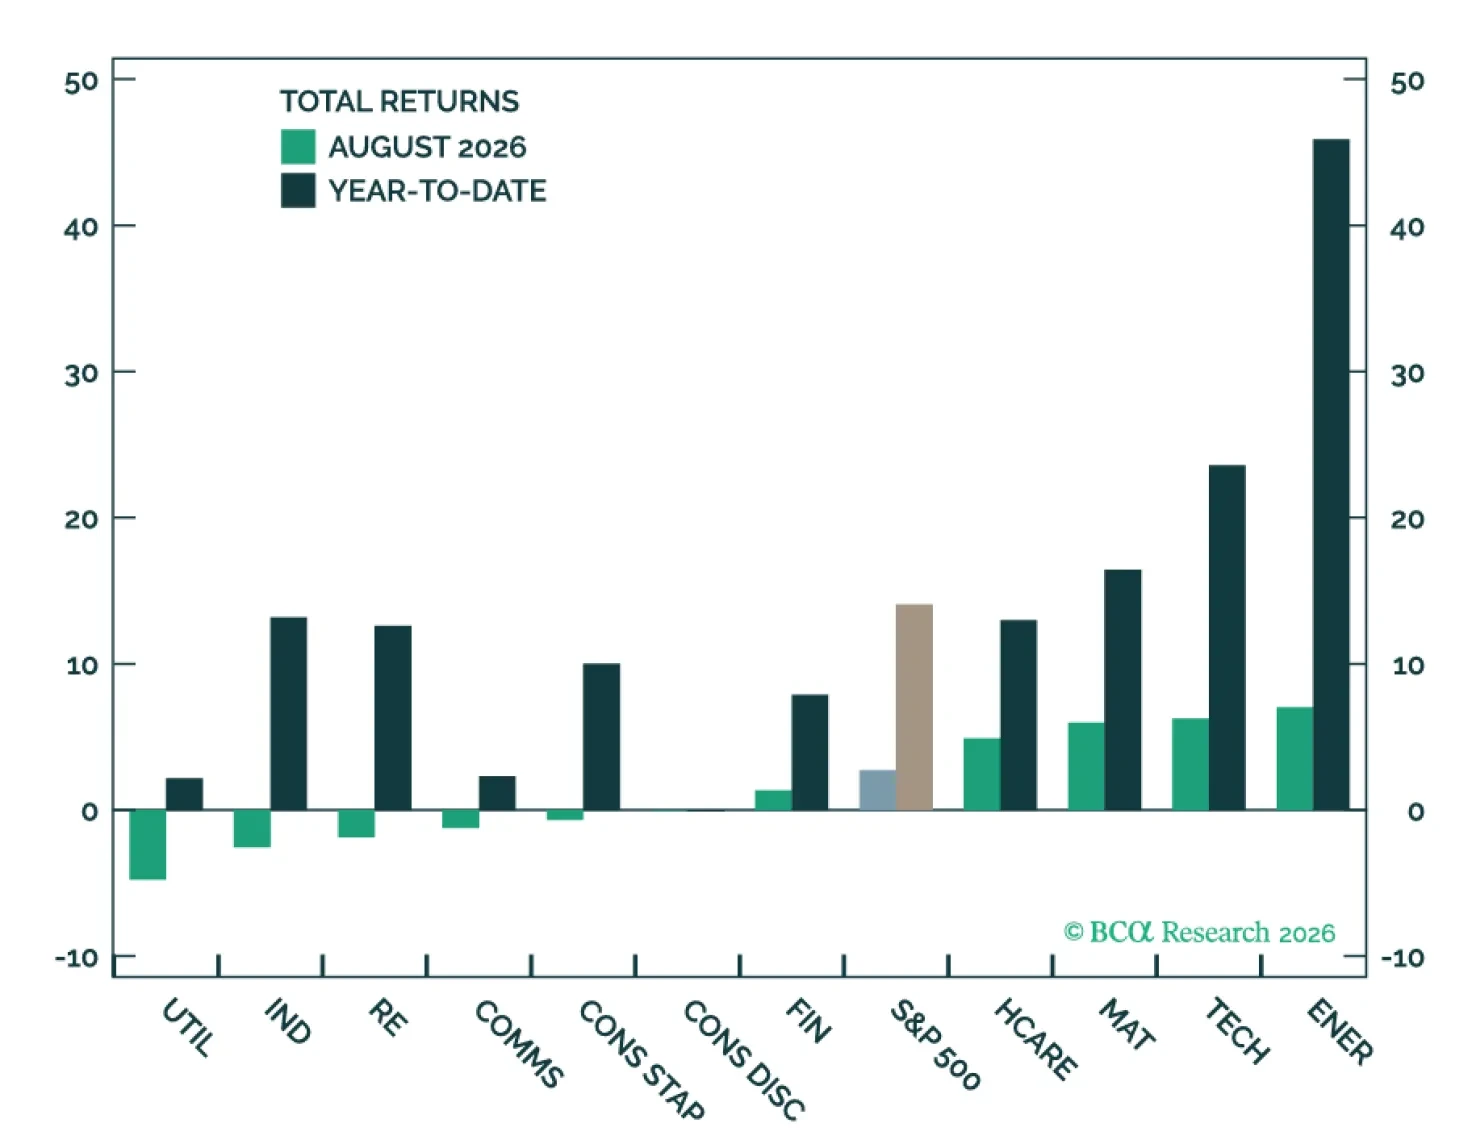
Los sólidos resultados del segundo trimestre sugieren que la historia de la IA sigue intacta. Impulsadas en parte por esta fortaleza, las acciones tecnológicas se han vuelto a alinear con fundamentos saludables tras una caída a finales de julio, registrando ganancias sólidas en agosto. Seguimos viendo potencial alcista para el S&P 500, favoreciendo la exposición cíclica y a la IA de los sectores de tecnología, materiales e industriales. Pero el aumento de los rendimientos de los bonos sigue siendo el principal viento en contra.

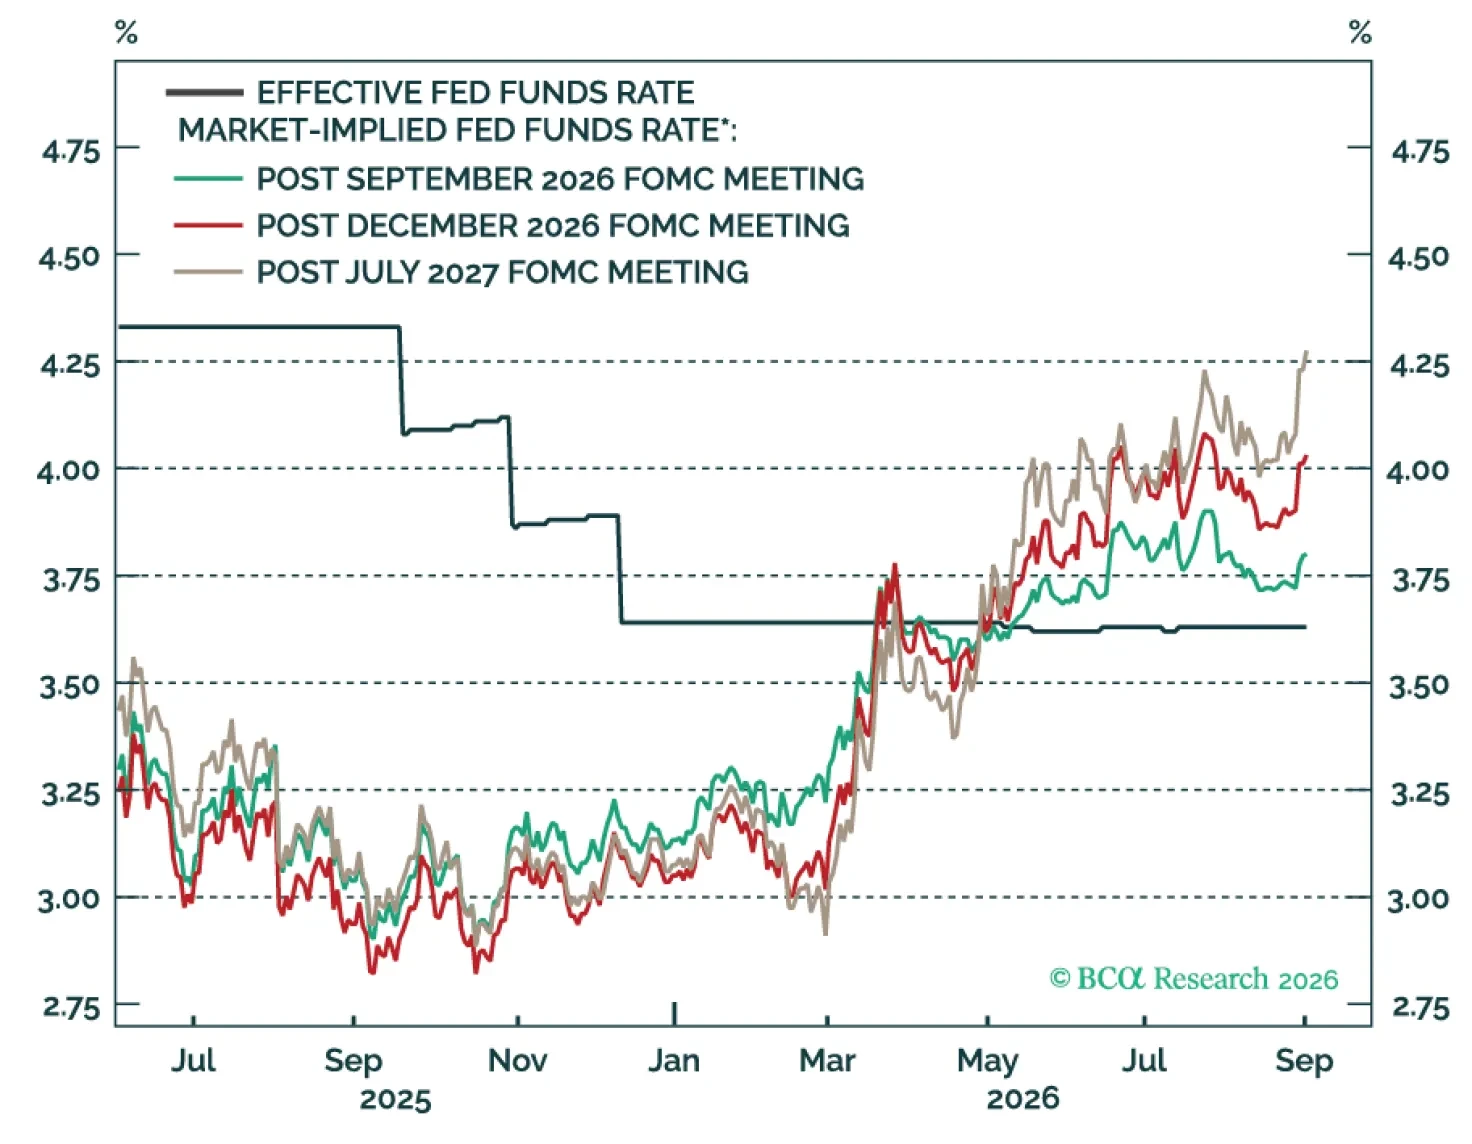
Resumen de la asignación de nuestra cartera para septiembre de 2026.
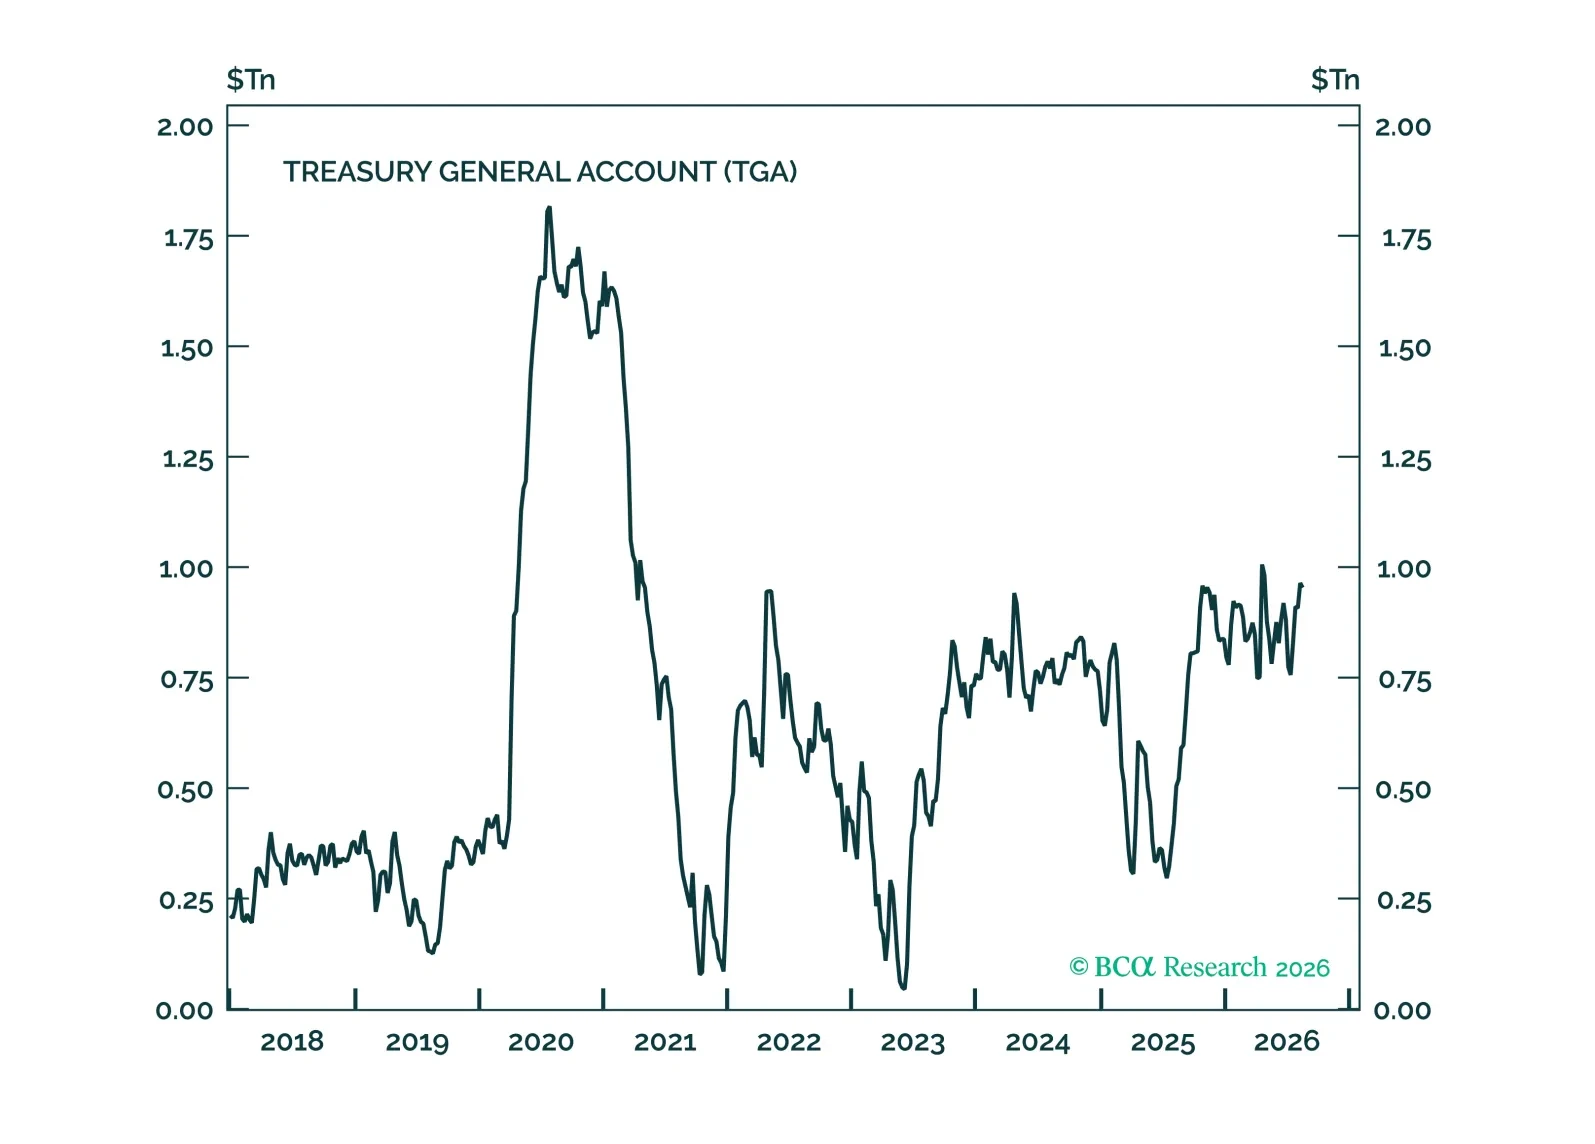
Los intentos del Departamento del Tesoro de EE. UU. de suprimir los rendimientos están condenados al fracaso a menos que la Reserva Federal intervenga.
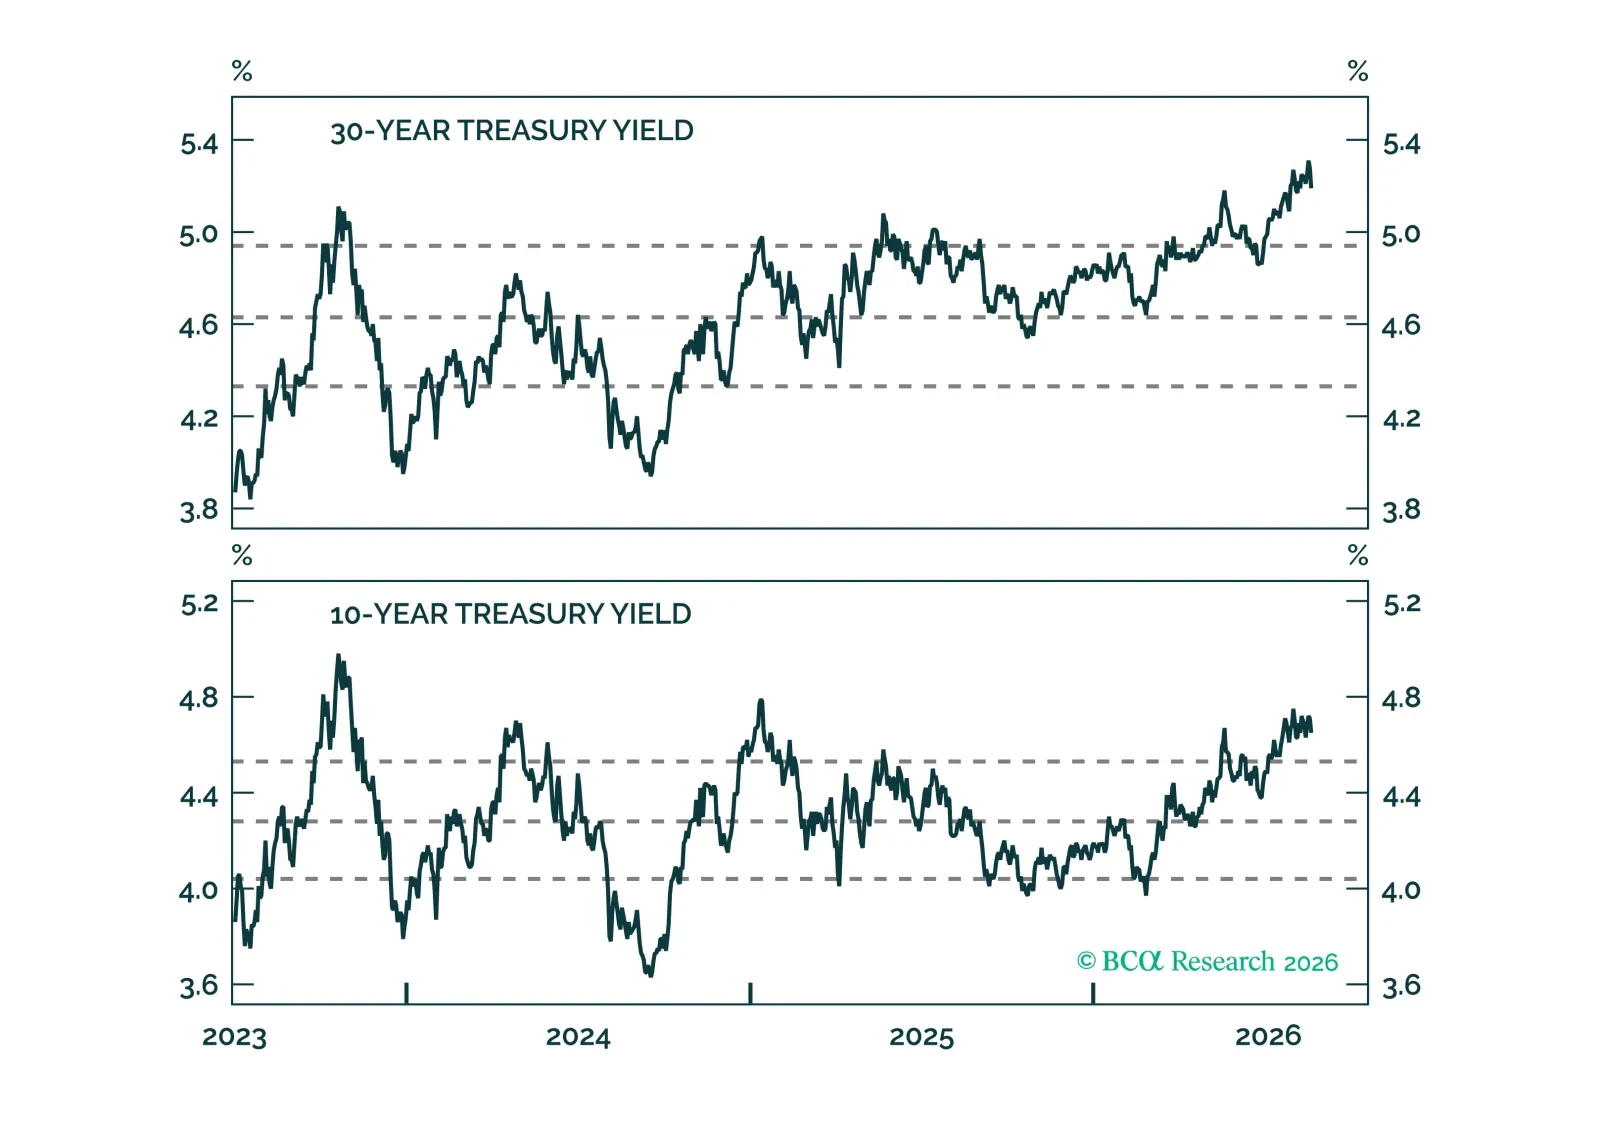
A pesar de los aumentos recientes, los rendimientos de los bonos del Tesoro a largo plazo son aproximadamente coherentes con su valor razonable fundamental. Vemos poco valor en posiciones de larga duración.