Factores
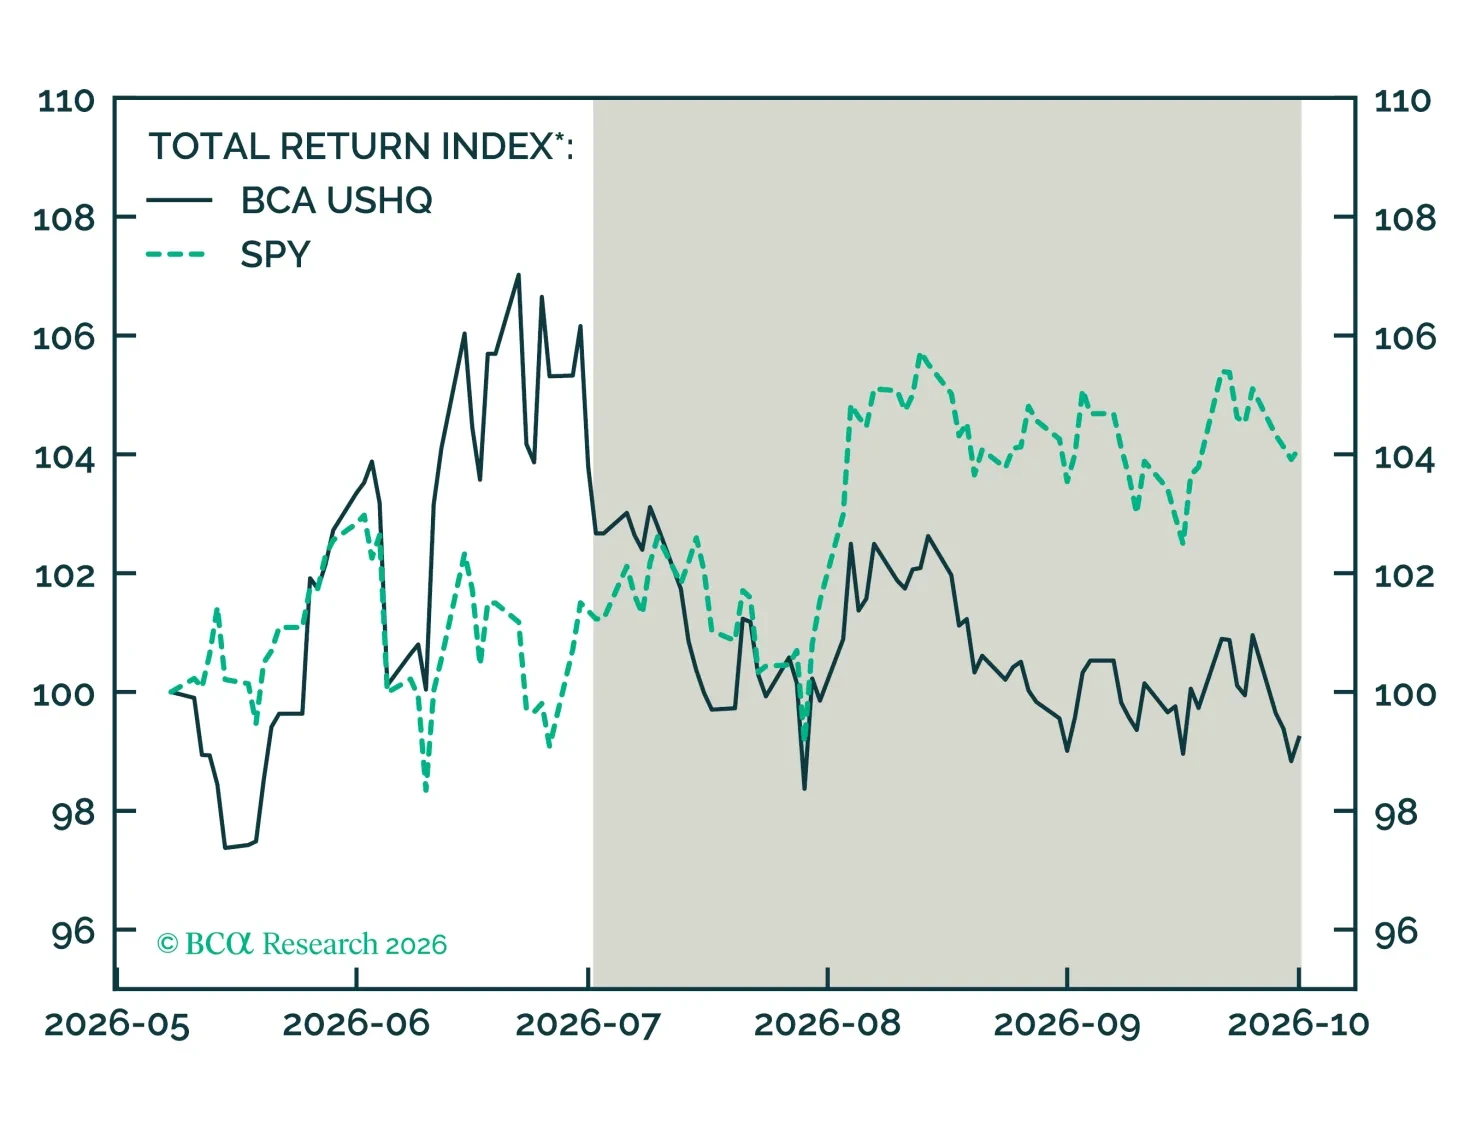
Un repunte selectivo liderado por el sector tecnológico dejó a USHQ rezagado frente a su índice de referencia a pesar de retornos positivos en el BCA Score. USHQ SMID se quedó rezagado en menor medida, con menor riesgo.
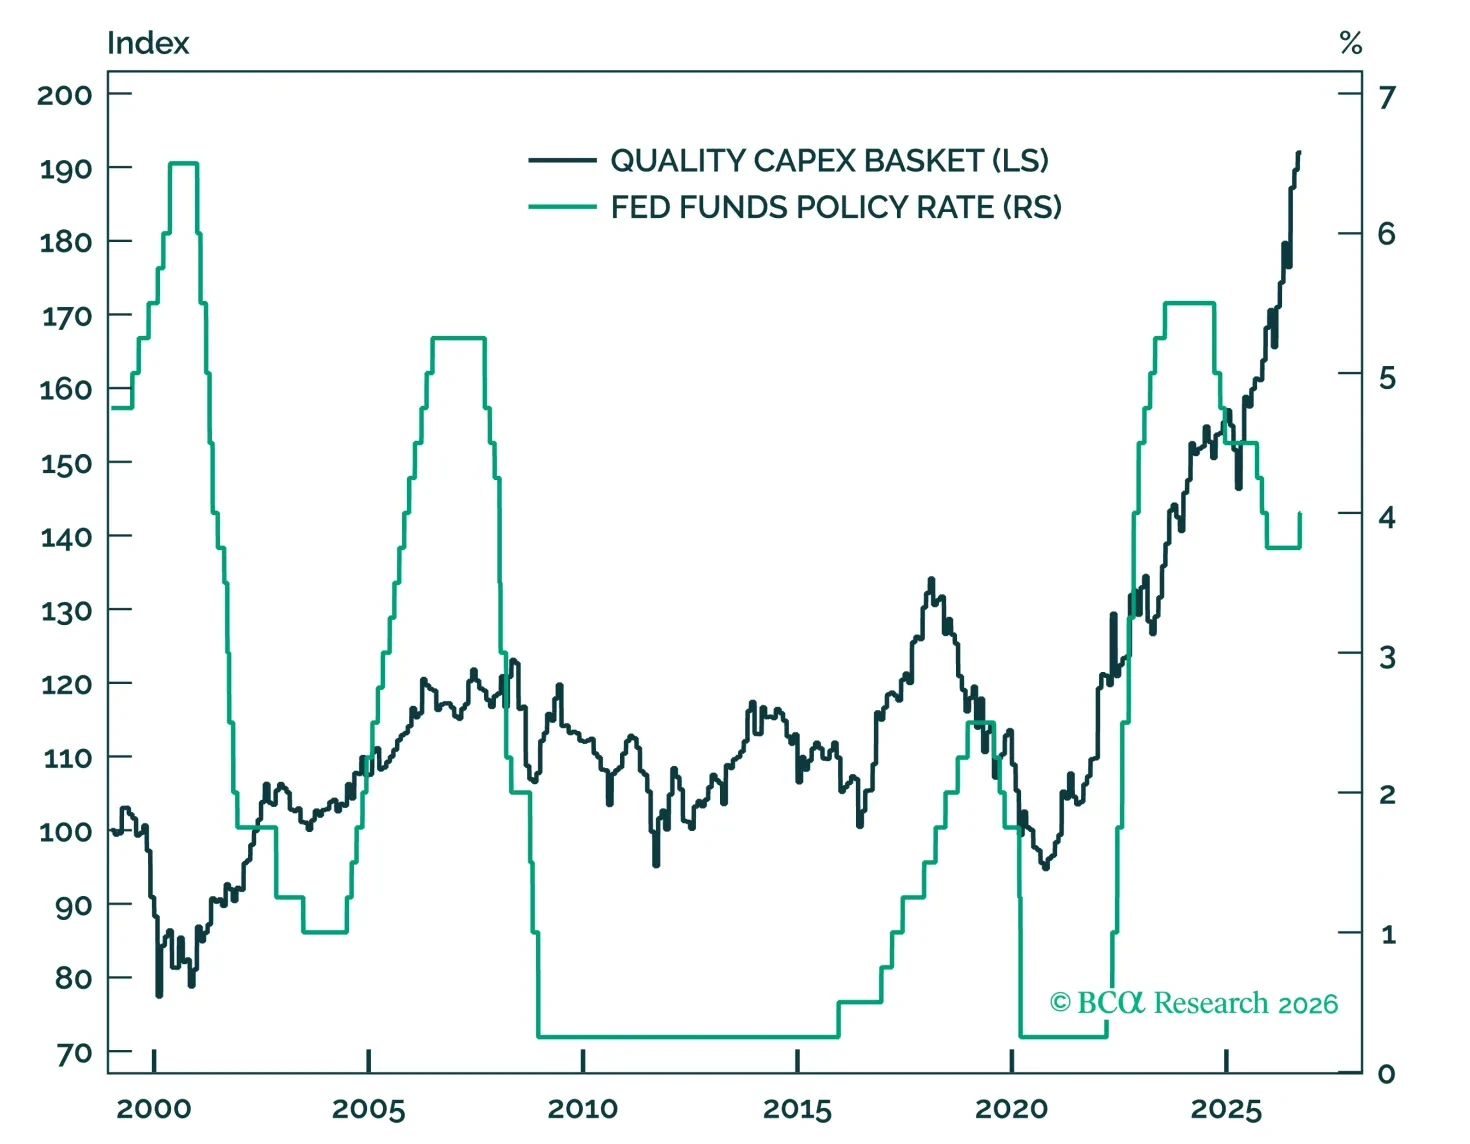
Es poco probable que la primera subida de la Fed suponga un precipicio para el mercado de renta variable. La reciente compresión de múltiplos ha absorbido parte del impacto del alza de las tasas, mientras que las primas de riesgo de los bonos, la volatilidad de los tipos y las expectativas de inflación se mantienen contenidas. Las acciones suelen subir durante los ciclos de subidas de tipos, pero preferimos movernos hacia activos de mayor calidad mediante nuestro long/short Quality Capex Basket.
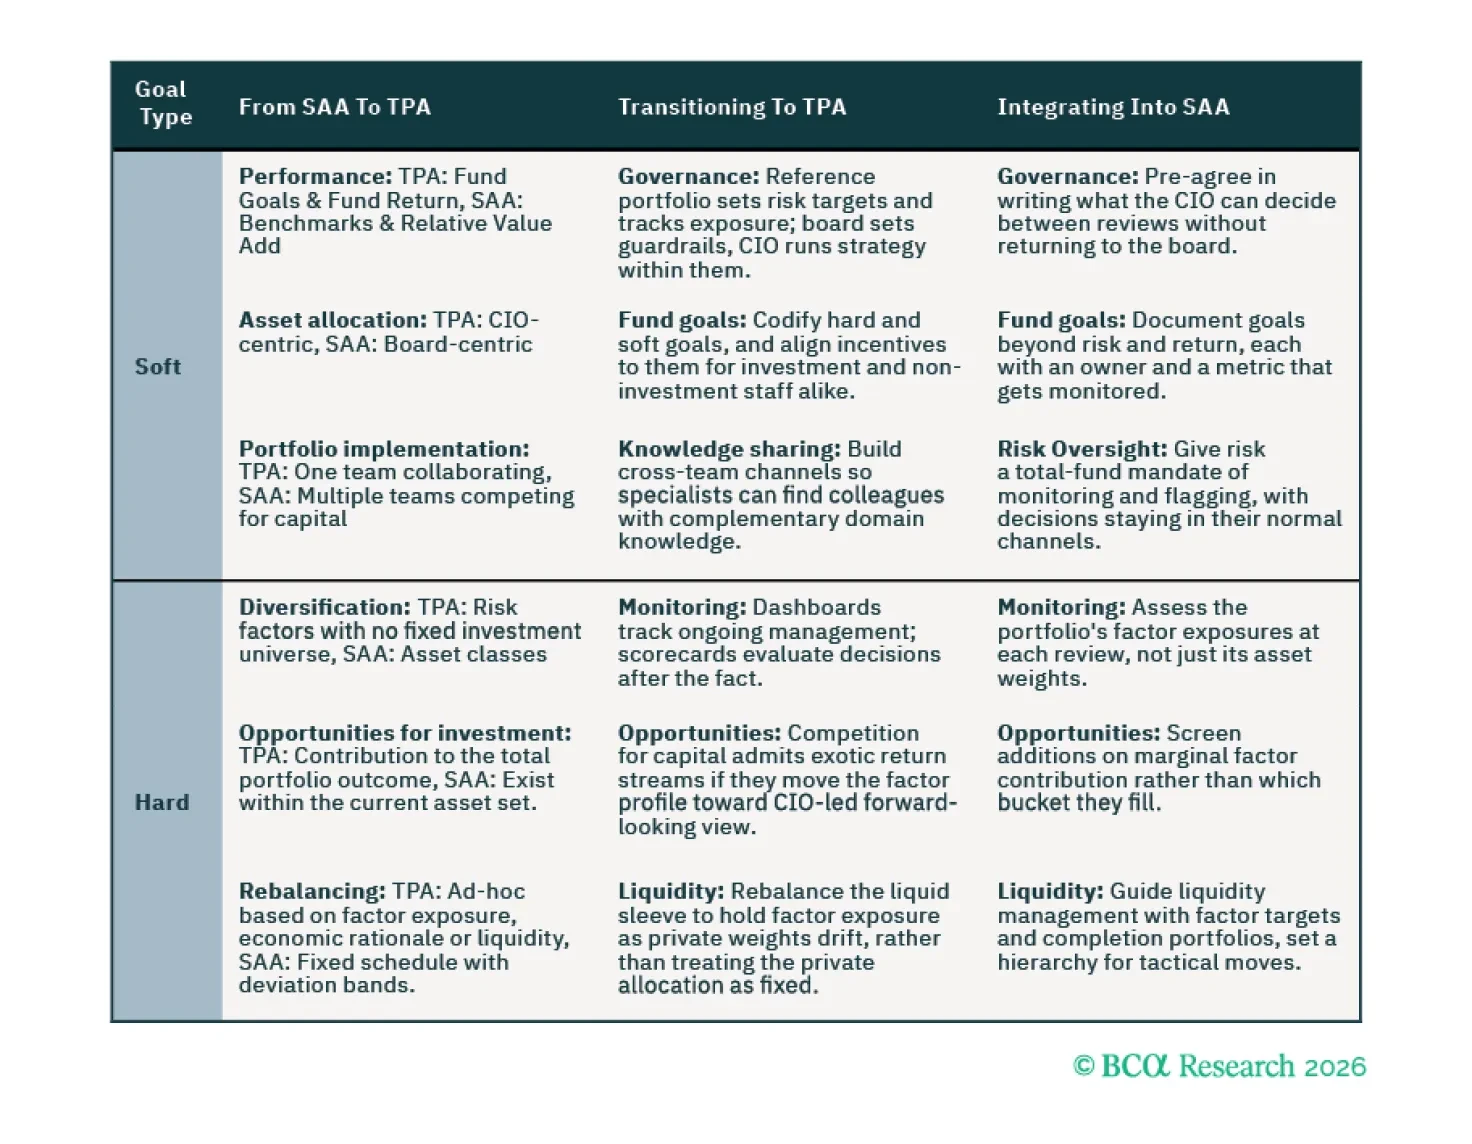
Las adopciones de alto perfil del Total Portfolio Approach (TPA) y el rendimiento superior de los fondos TPA, citado con frecuencia, han generado FOMO entre los fondos que siguen un marco SAA. Palabras de moda y conjuntos de reglas vagos frustran a cualquiera que intente aprender más. Rebuscamos la literatura sobre TPA, construimos ejemplos prácticos y descubrimos que muchos componentes son simplemente buenas prácticas reempaquetadas. Nuestra sugerencia: pase por alto el bombo, adopte lo que encaje y ignore lo que no.
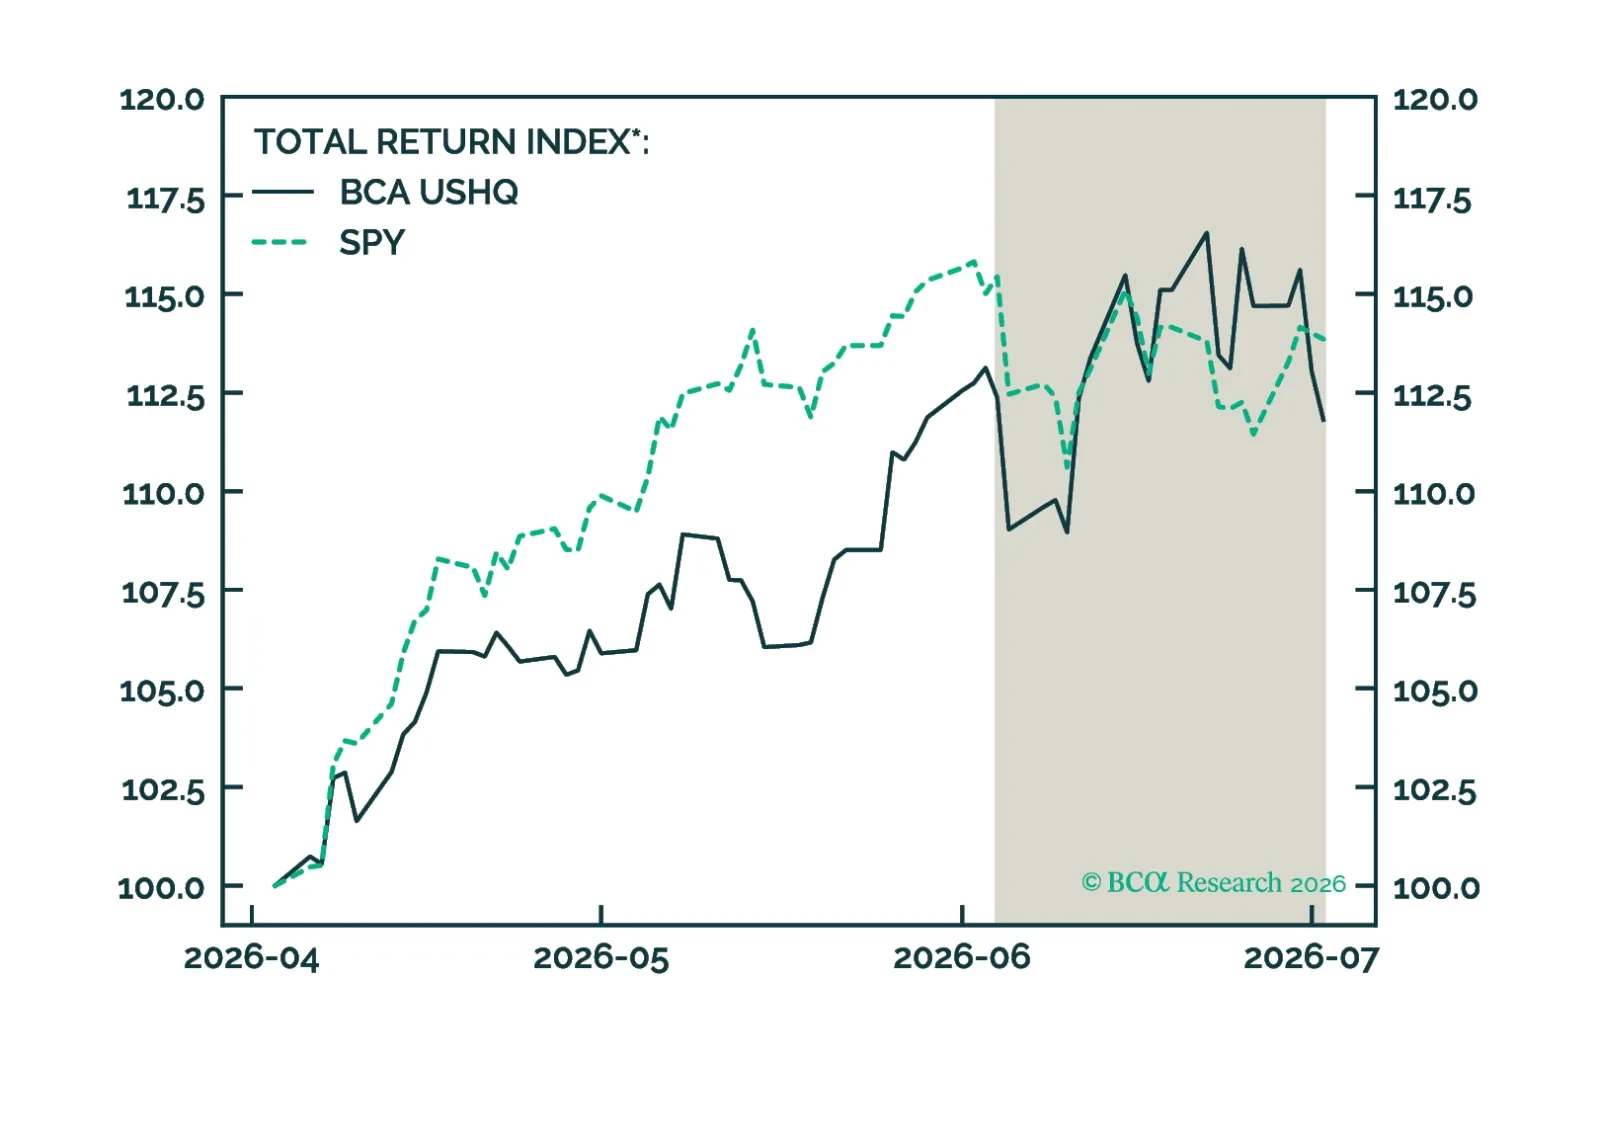
La cartera US High Quality (USHQ) superó a su índice de referencia hasta junio, registrando un rendimiento de -0.50%, mientras que su índice de referencia SPY registró -1.37%. En una base móvil de tres meses, el rendimiento de la cartera USHQ fue inferior al del índice, con USHQ registrando un rendimiento aproximadamente 205 bps inferior.
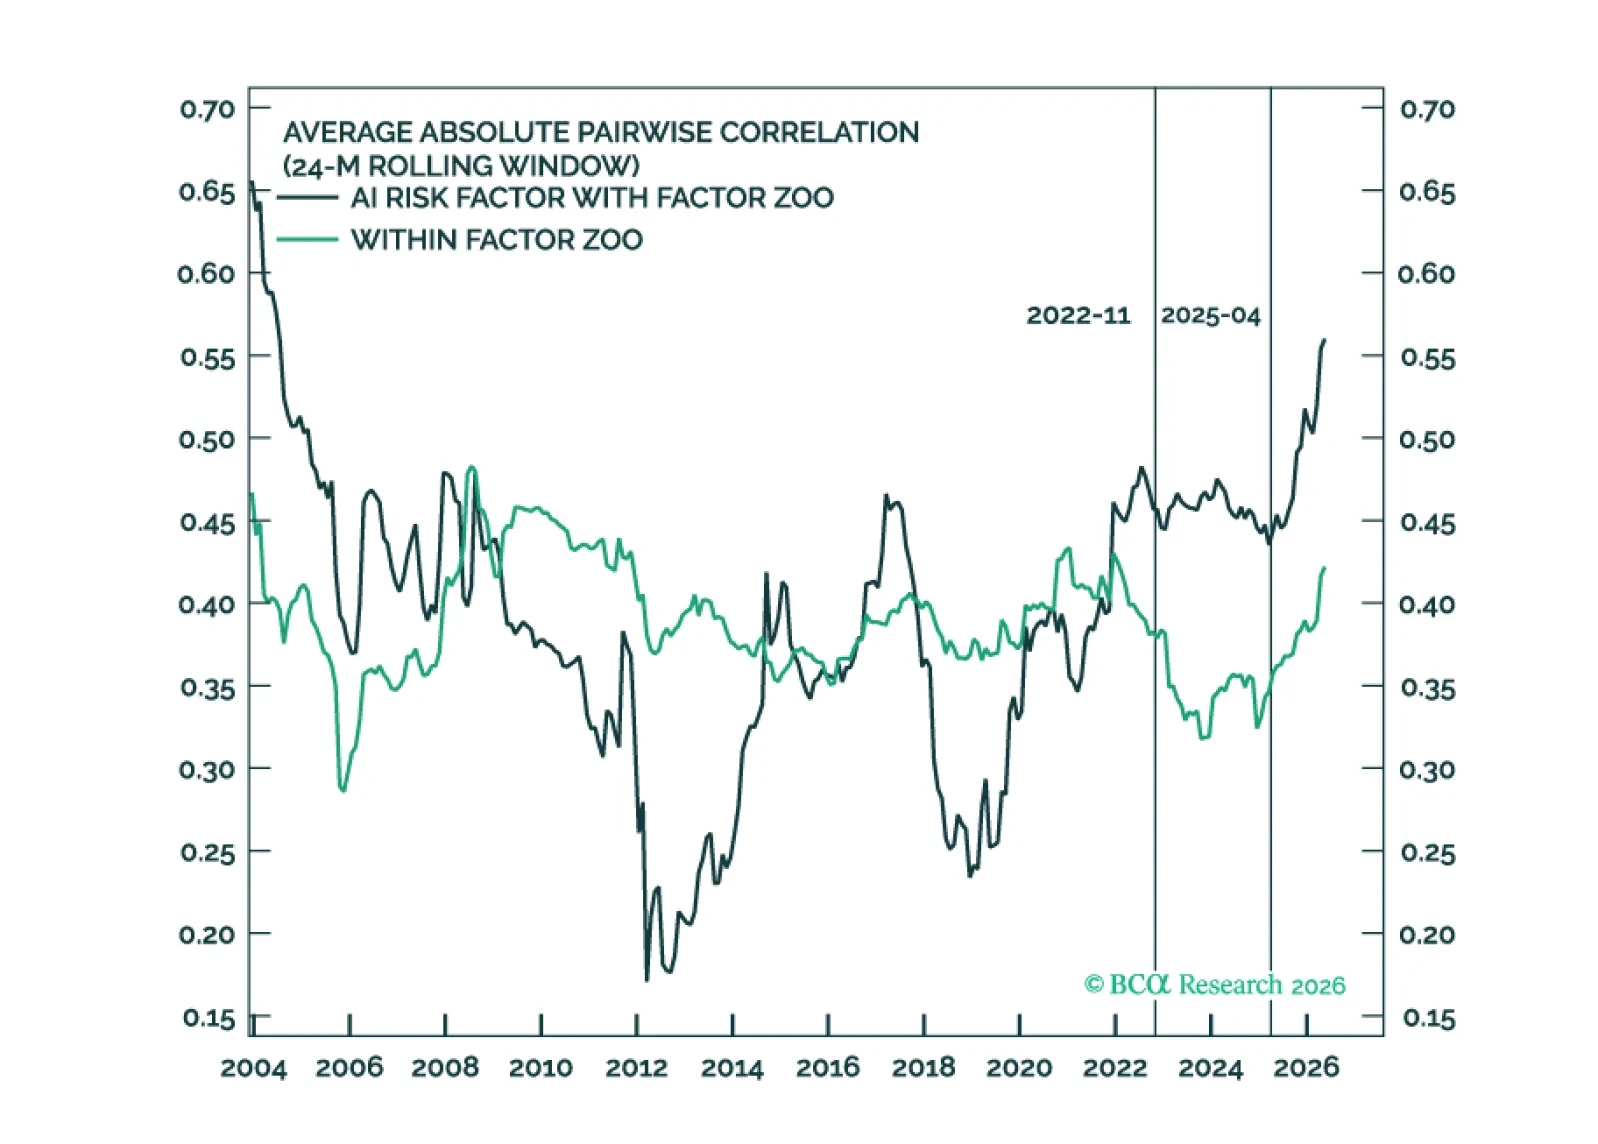
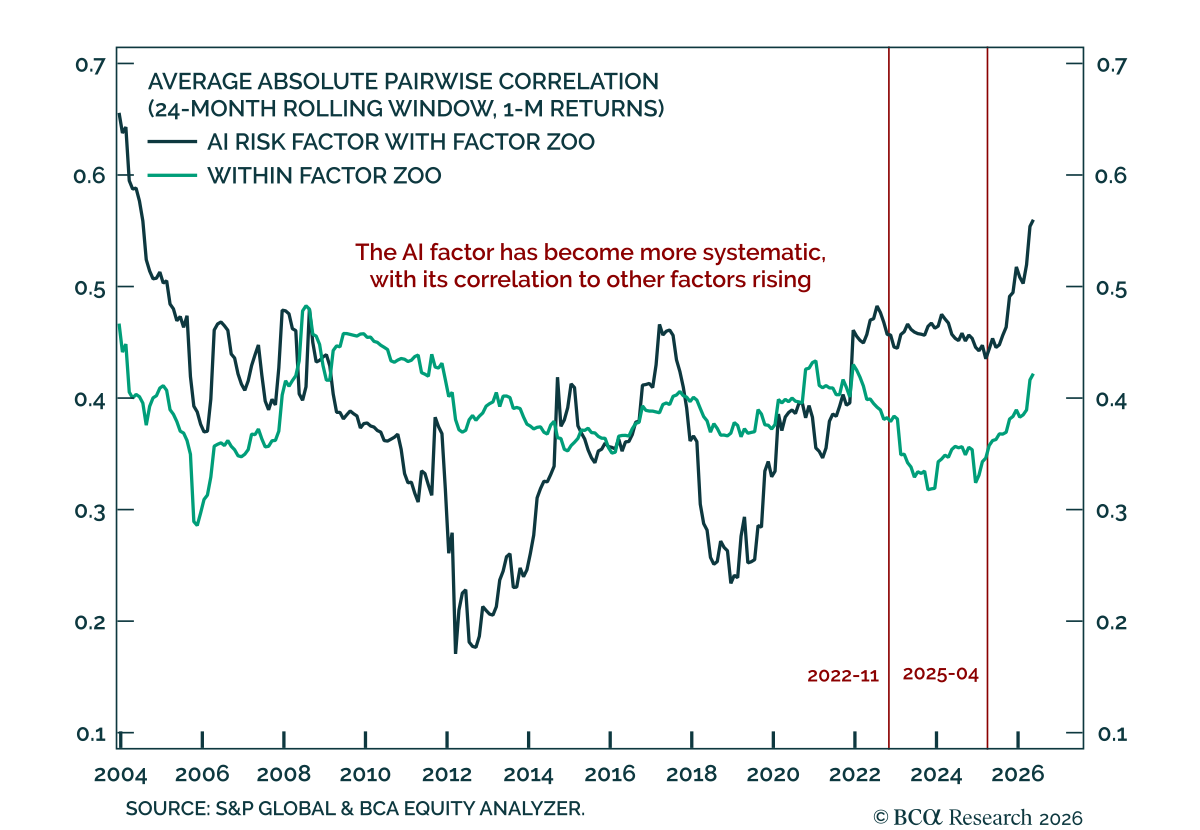
El S&P 500 se ha vuelto cada vez más concentrado. Ya lo sabemos. Pero la pregunta crítica no es cuántas acciones están impulsando el mercado; es cuántos factores están impulsando las acciones. Definimos un factor de riesgo de IA para comprobar si la IA se ha convertido en la exposición común dominante en gran parte del zoológico de factores.
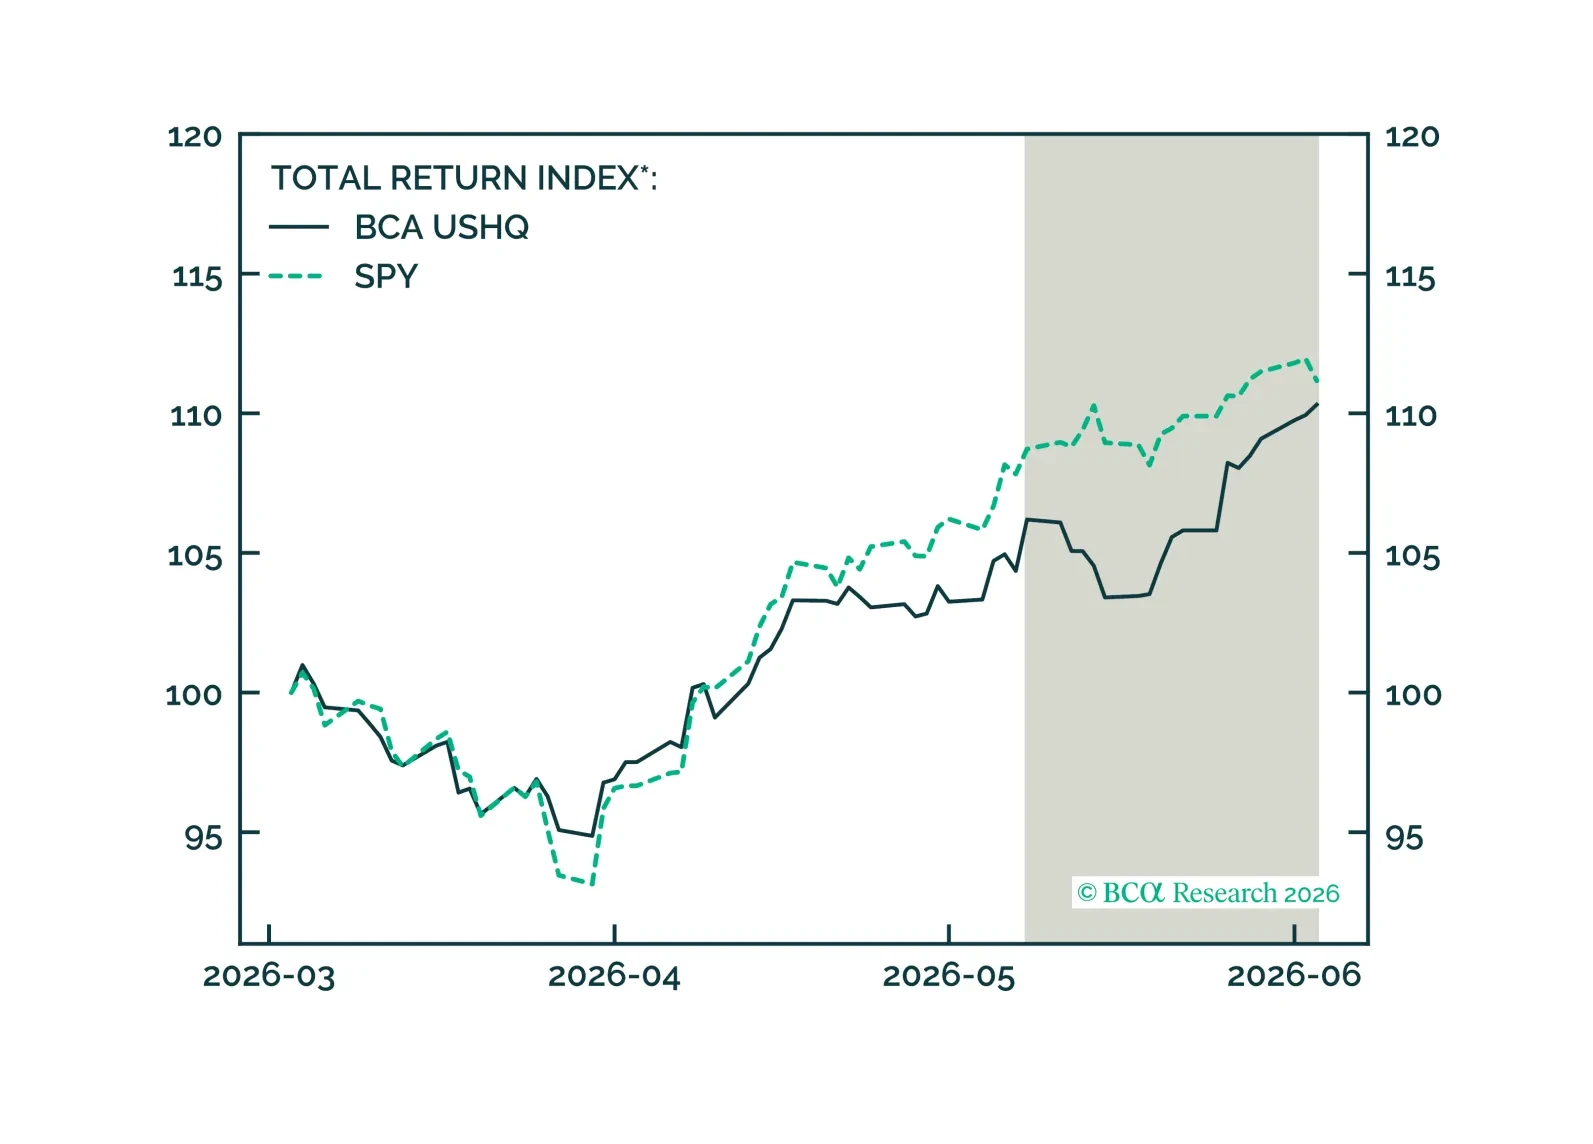
La cartera US High Quality (USHQ) superó a su índice de referencia hasta mayo, rindiendo un 3,88%, mientras que su índice de referencia SPY obtuvo un 2,25%. En los últimos tres meses, el desempeño de la cartera USHQ fue más débil que el del índice de referencia, con USHQ rindiendo aproximadamente 86 puntos básicos menos.
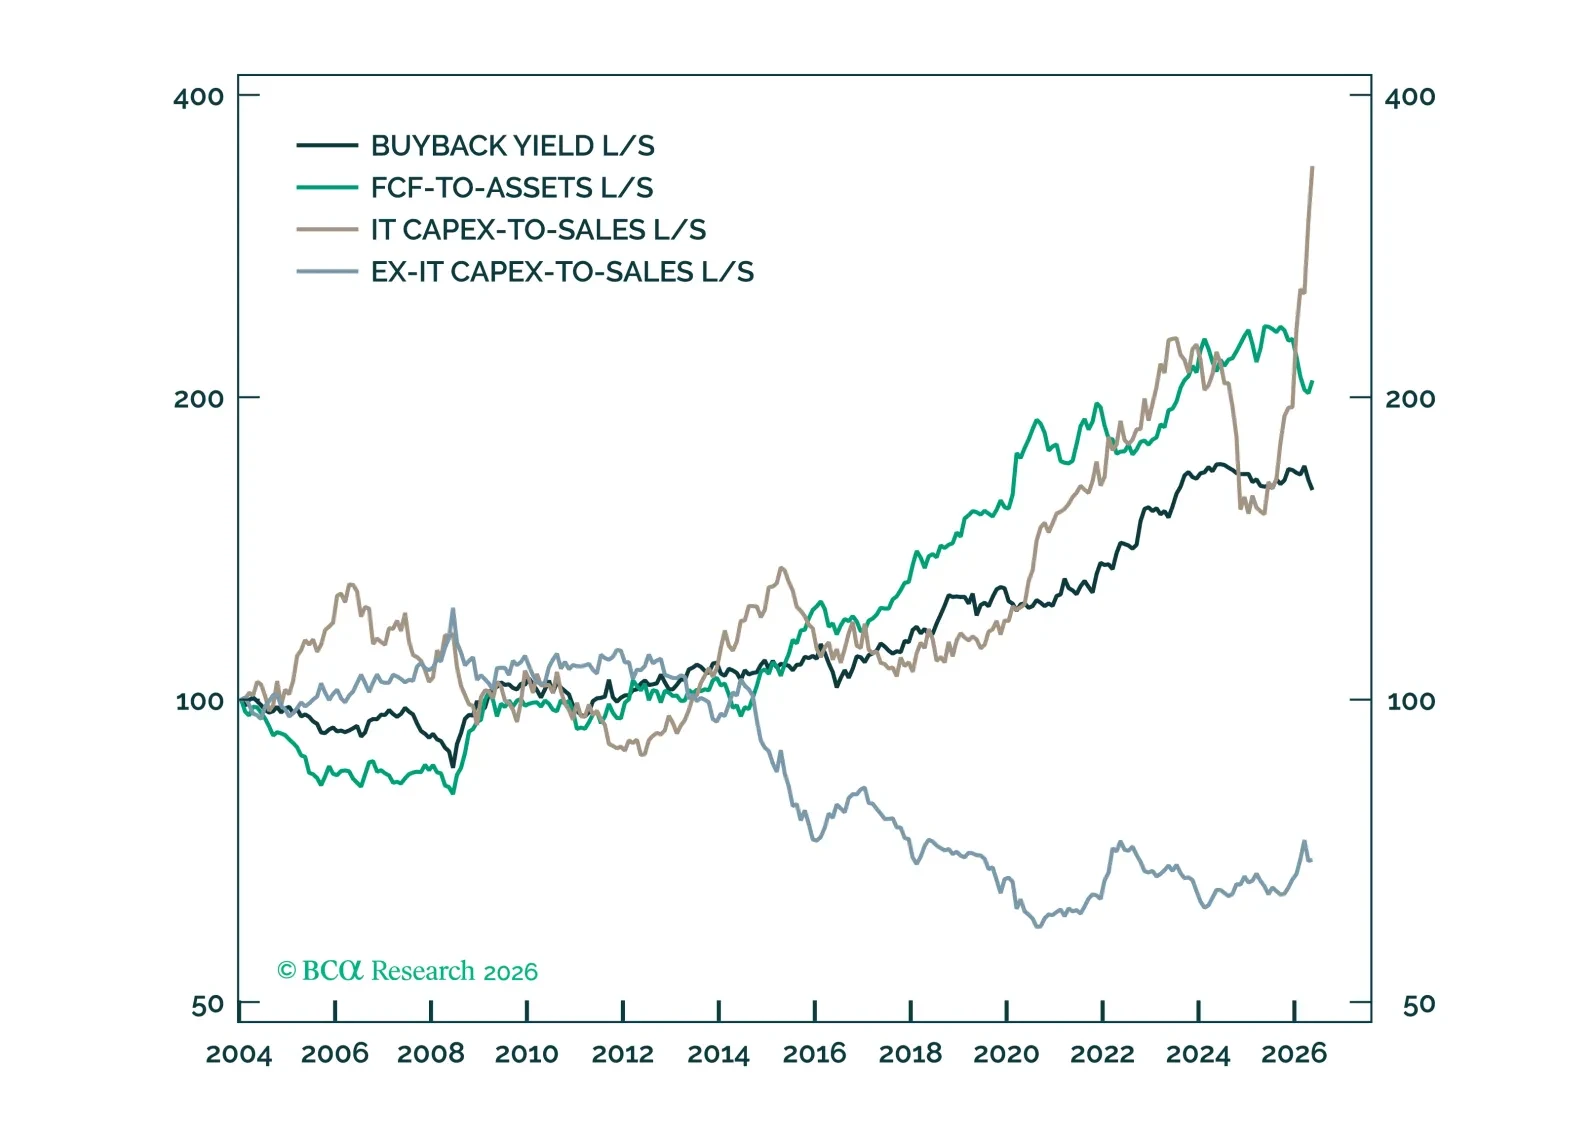
La tecnología, y cada vez más el mercado, está pasando de un régimen de devolución de efectivo a un régimen de reinversión. Después de la GFC, los inversores premiaron a las empresas que devolvían efectivo a los inversores. En el ciclo de la IA, están premiando a las empresas que ponen ese efectivo de nuevo a trabajar. Esto no es solo una historia de caída del flujo de caja libre; es la imagen especular de un mercado que recompensa la reinversión. La tecnología ha definido ambos regímenes, revelando a las antiguas "estrellas" del flujo de caja como apuestas sectoriales que se hacen pasar por alpha.
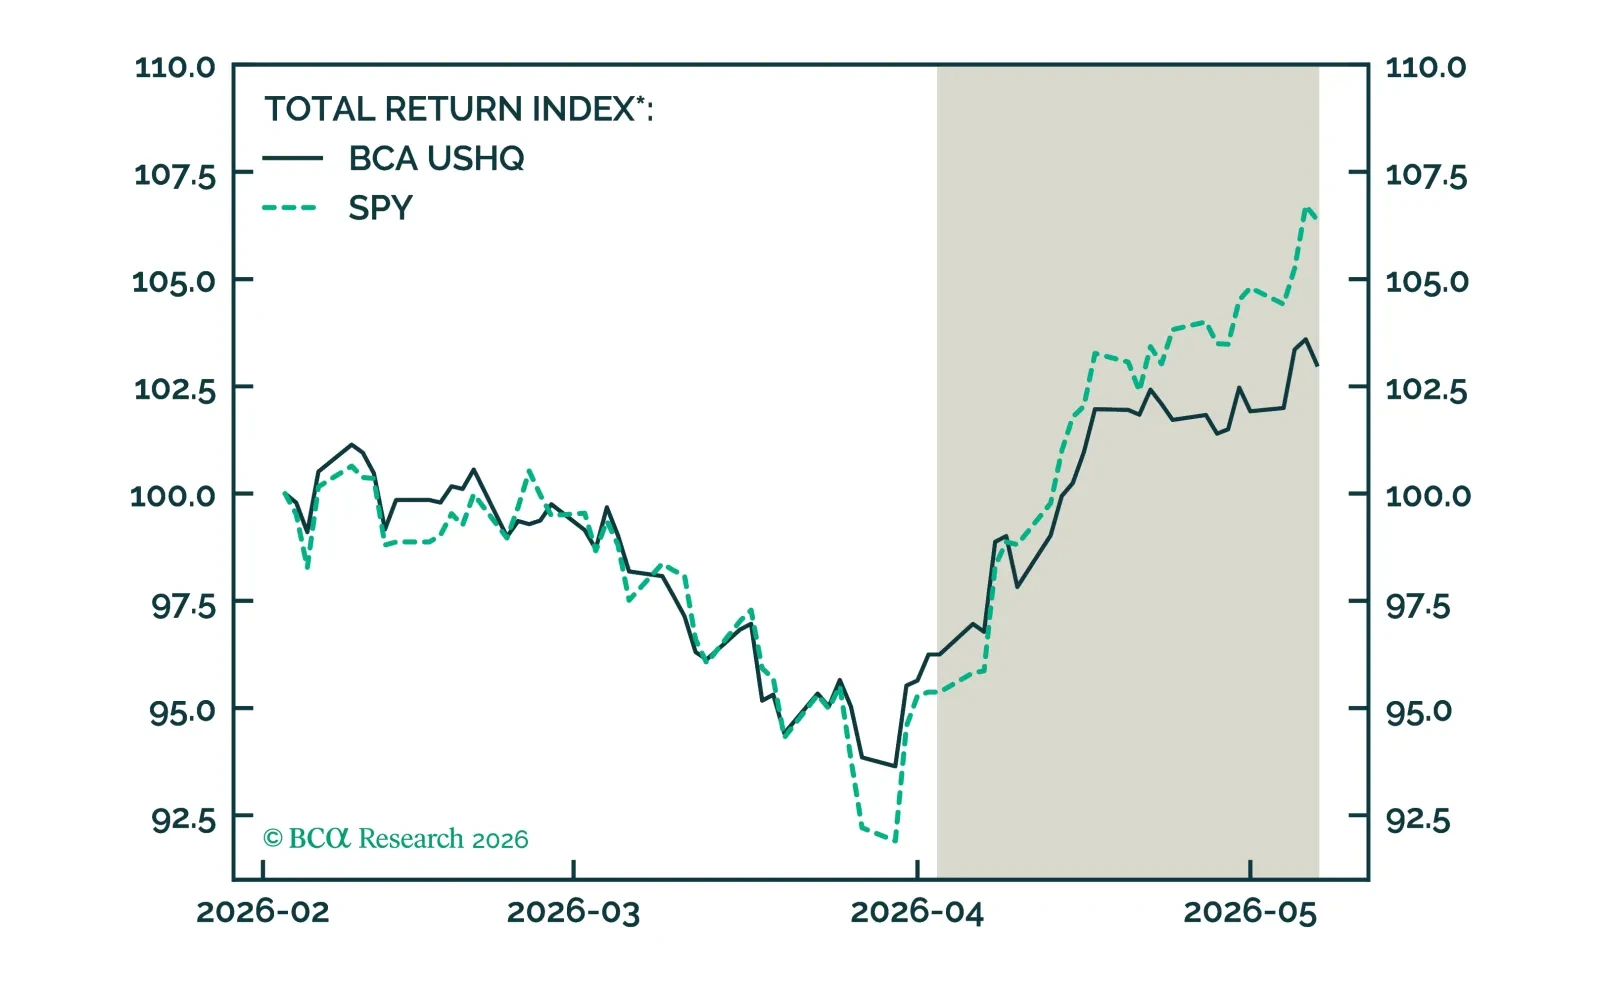
La cartera US High Quality (USHQ) se quedó por detrás de su índice de referencia hasta abril, con una rentabilidad del 7,02%, mientras que su índice de referencia SPY obtuvo un 11,55%. En los últimos tres meses, el rendimiento de la cartera USHQ también fue inferior al del índice de referencia, con USHQ registrando una rentabilidad inferior en aproximadamente 338 puntos básicos.
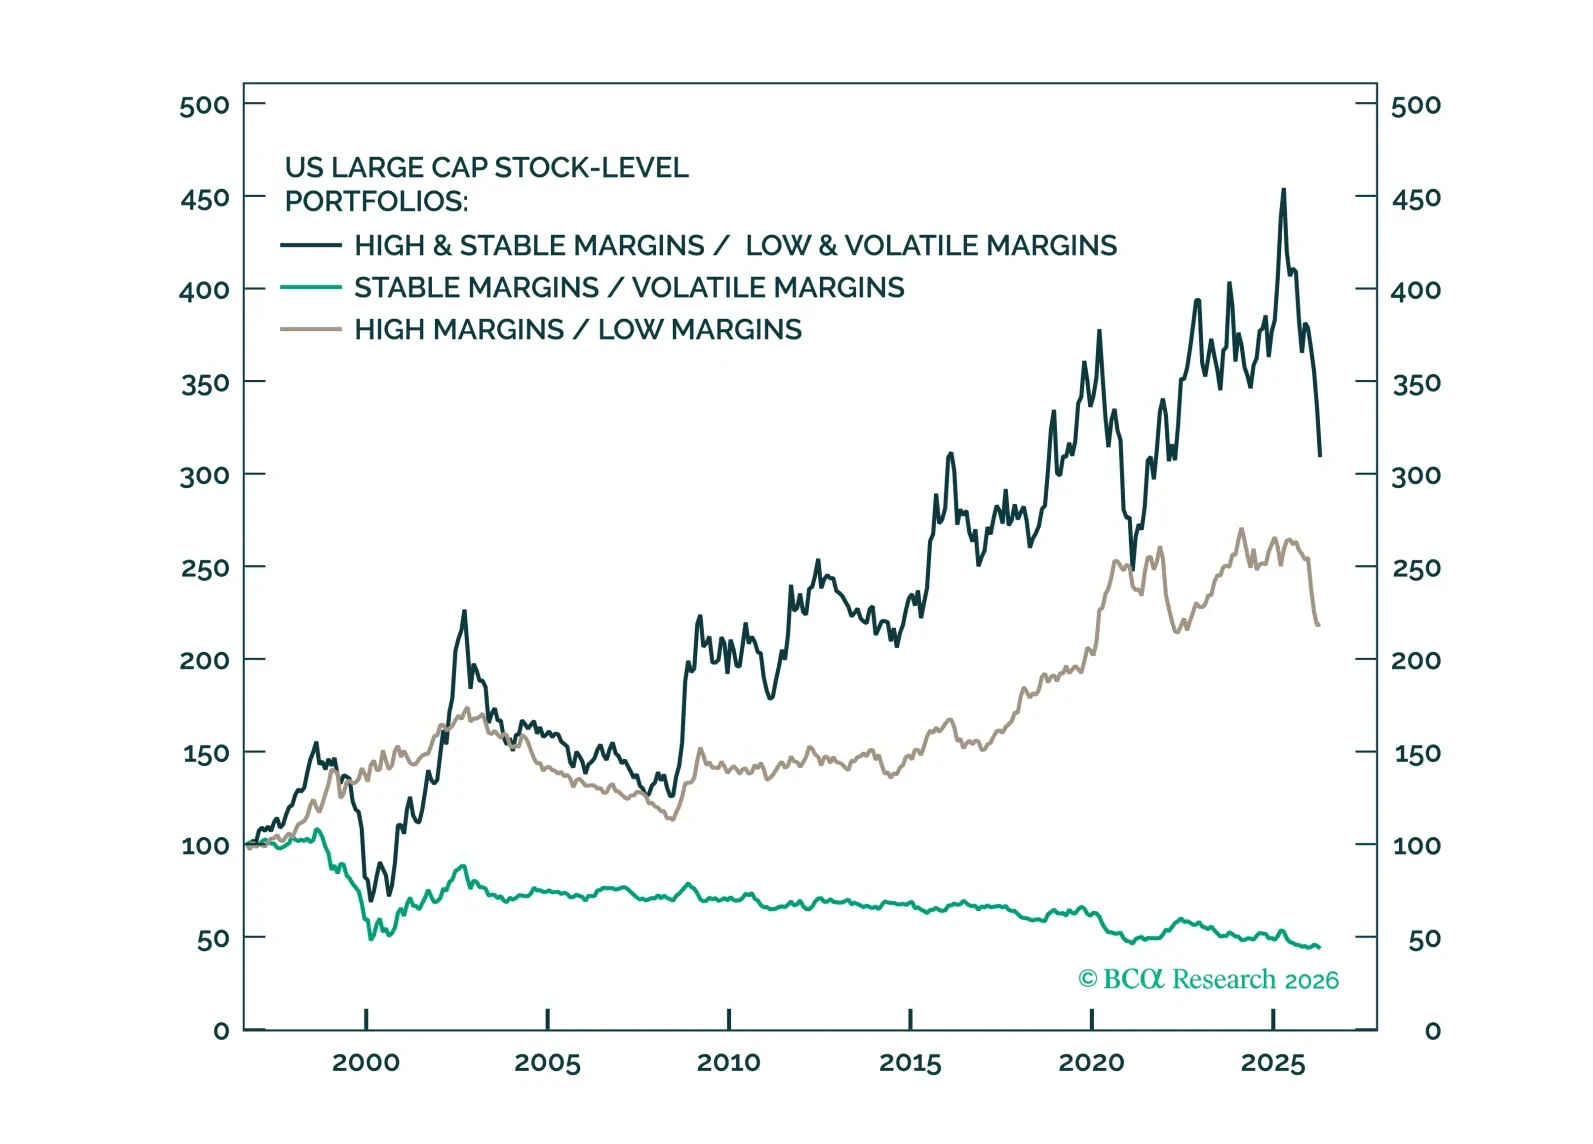
Basándonos en nuestro trabajo previo sobre márgenes, tres aspectos de los márgenes pueden importar a los inversores: su nivel, su variabilidad y su tendencia probable. Añadimos dos cestas temáticas sobre márgenes: una cesta a nivel de acción Alto & Estable vs. Bajo & Volátil y una cesta a nivel sectorial con soporte de IA vs. aislada de la IA.