Consumidor
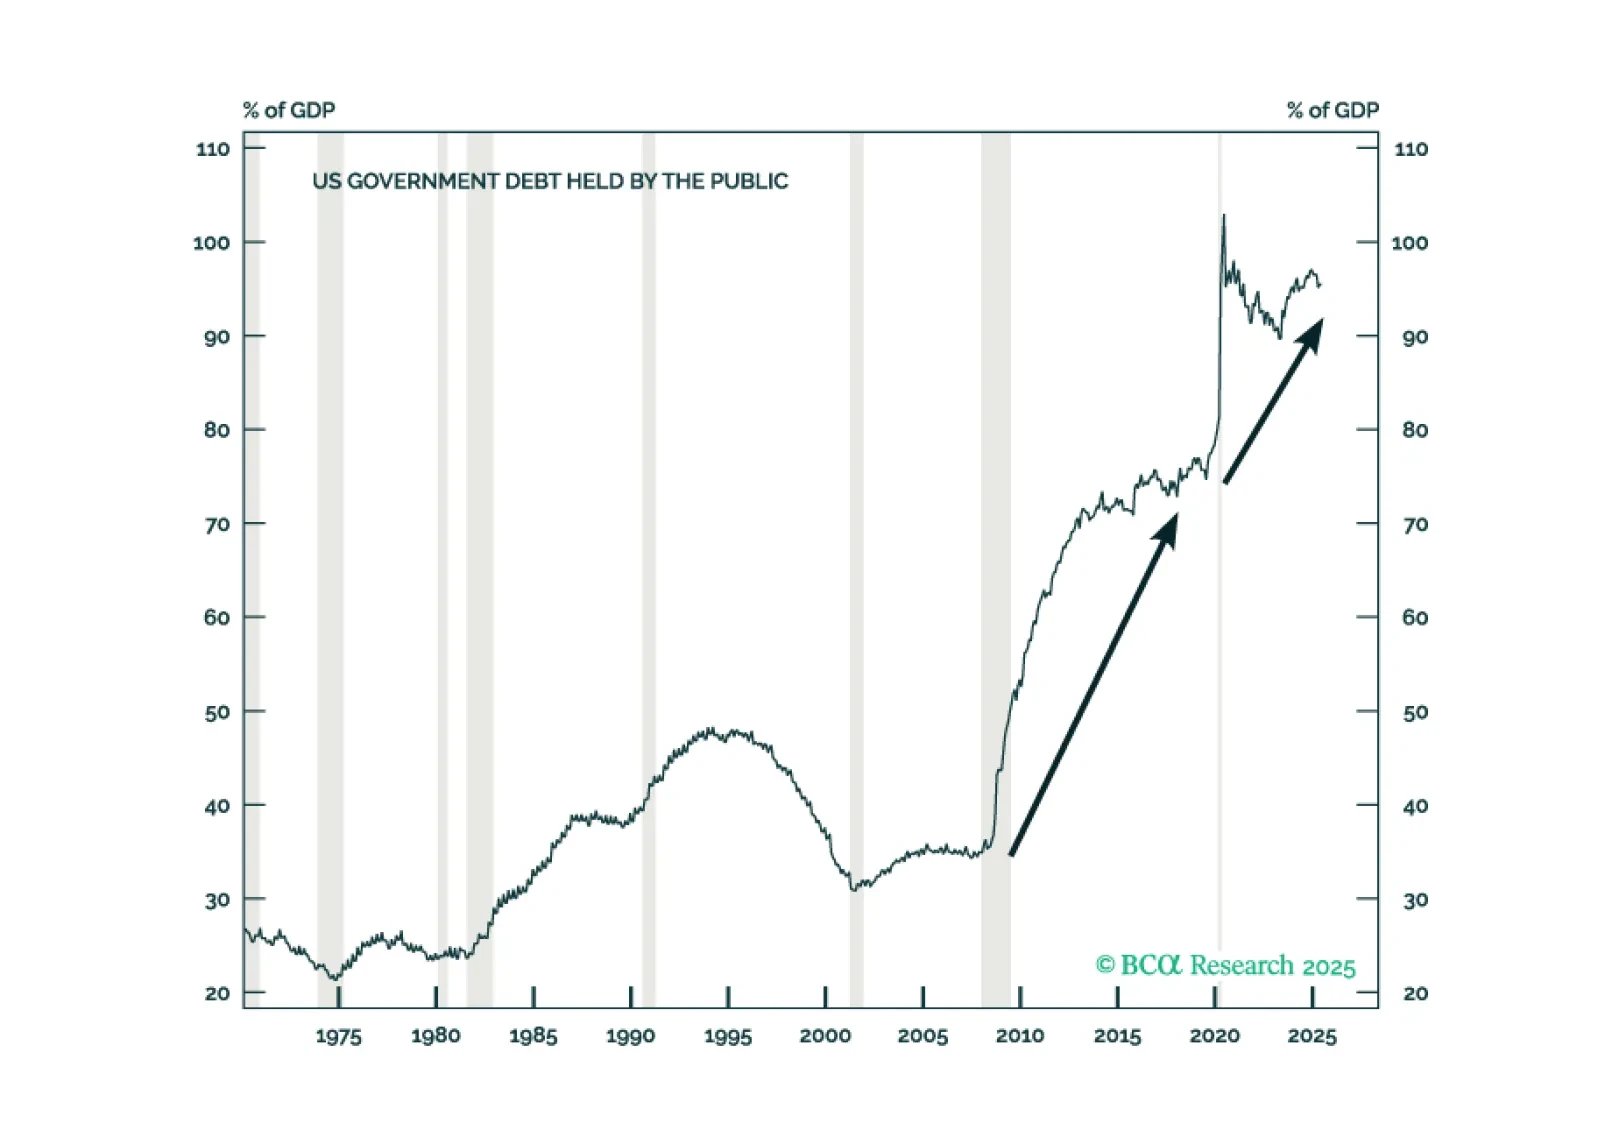
En la Sección II, Jonathan analiza las perspectivas fiscales de EE. UU. tras la aprobación del OBBBA.
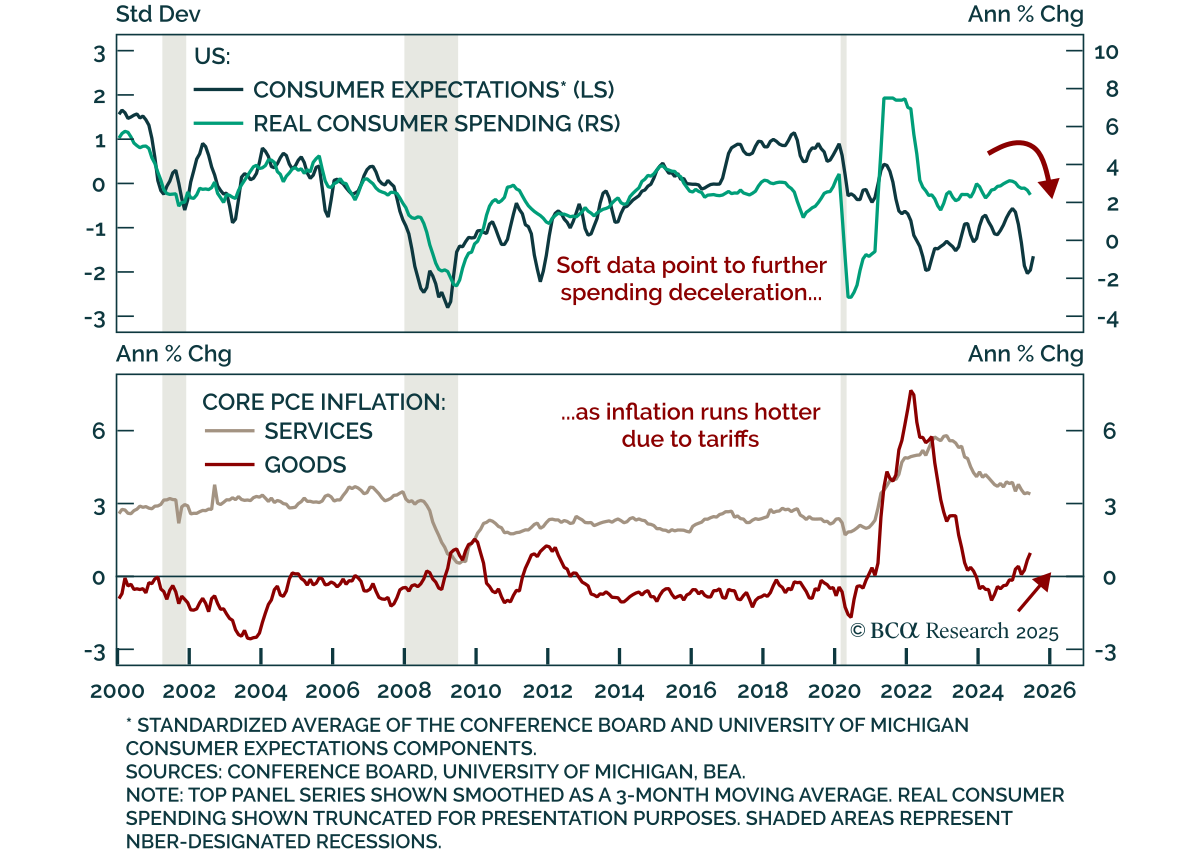
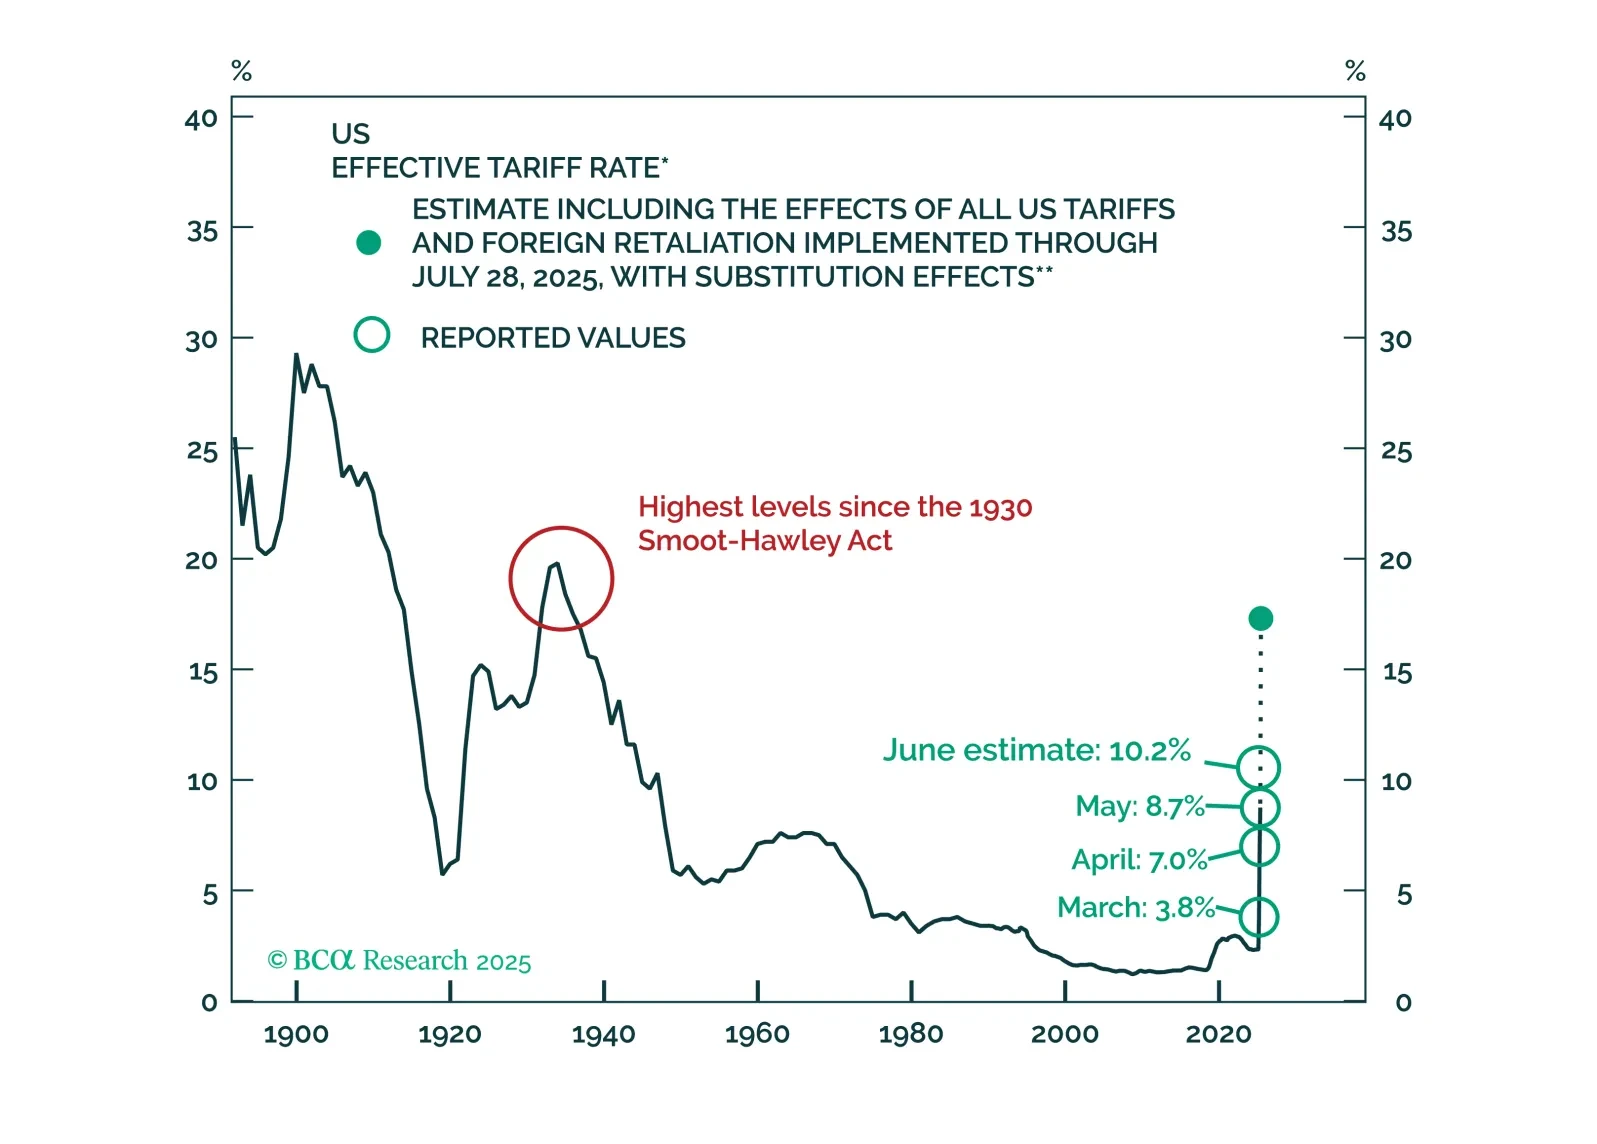
Solo adoptaremos una postura completamente defensiva si aparecen los “ojos blancos de la recesión”. Hasta ahora, no lo han hecho. Cada vez más buscaremos en nuestro modelo MacroQuant orientación sobre cuándo podría llegar el próximo punto de inflexión en los mercados.
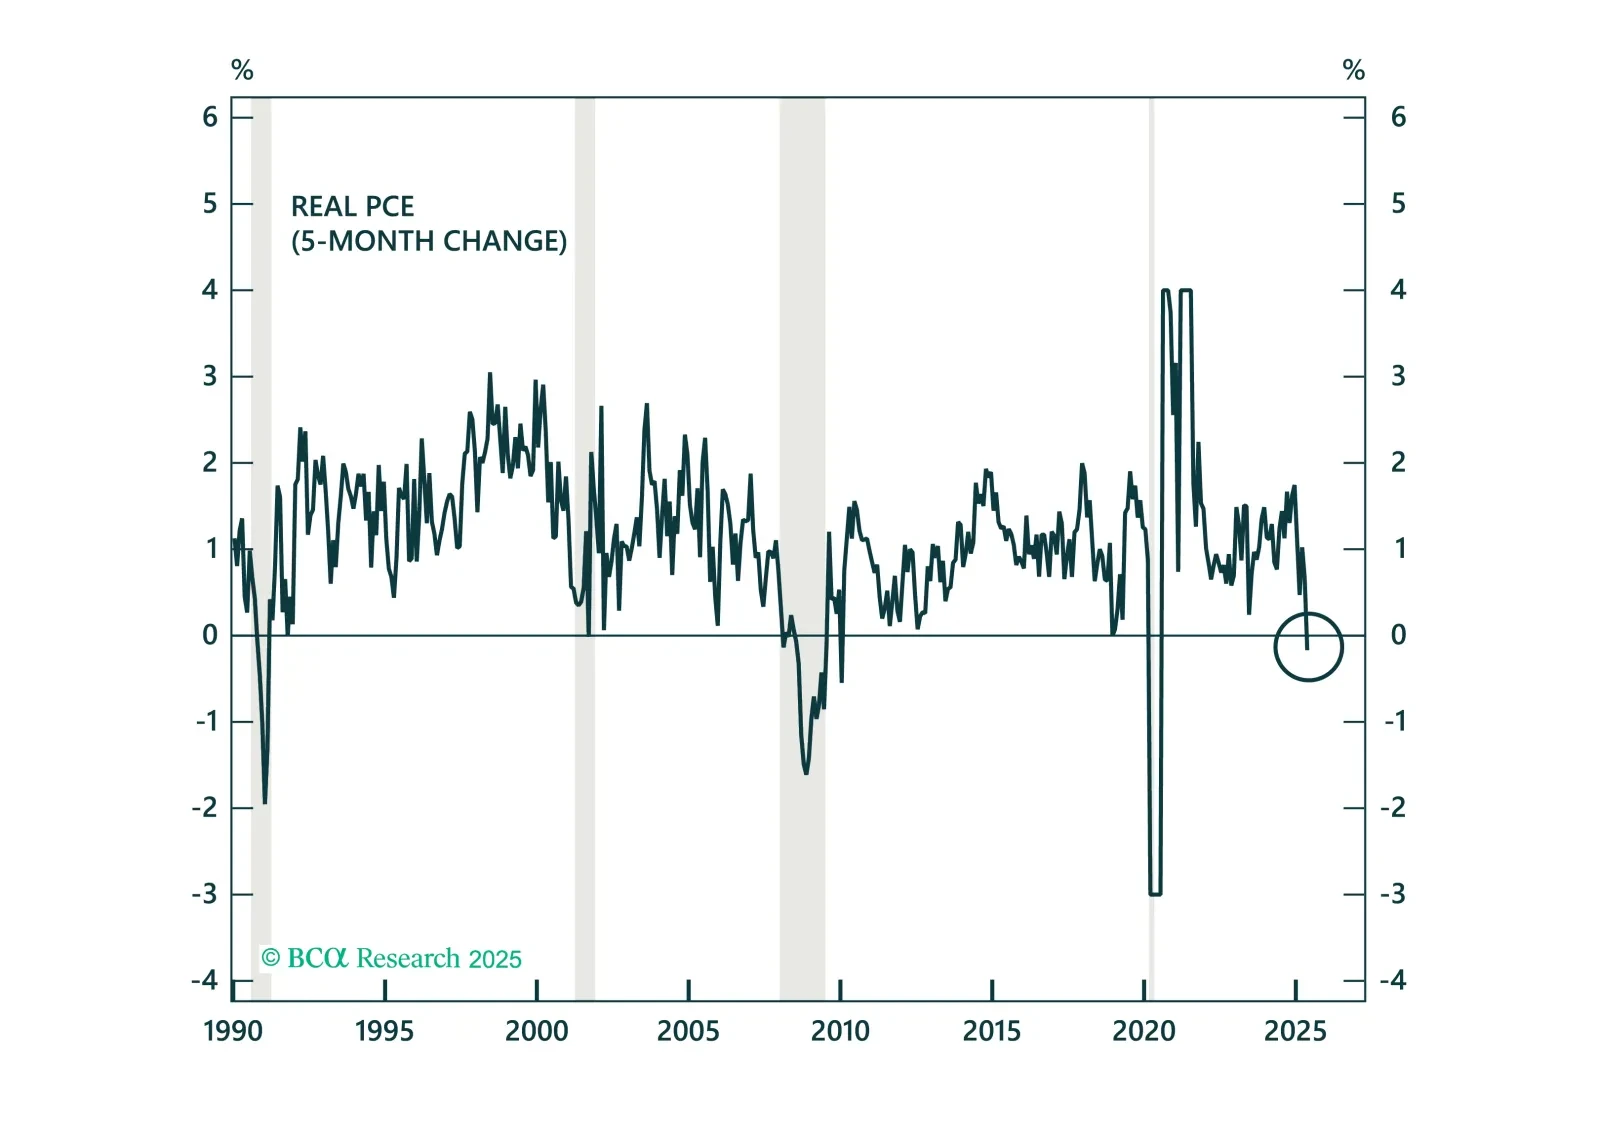
Aunque creemos que la economía es más débil de lo que los inversores perciben, se ha mantenido resiliente y no lucharemos contra la tendencia para siempre. Si no surgen señales claras de una recesión en las próximas seis semanas, eliminaremos nuestras recomendaciones defensivas.
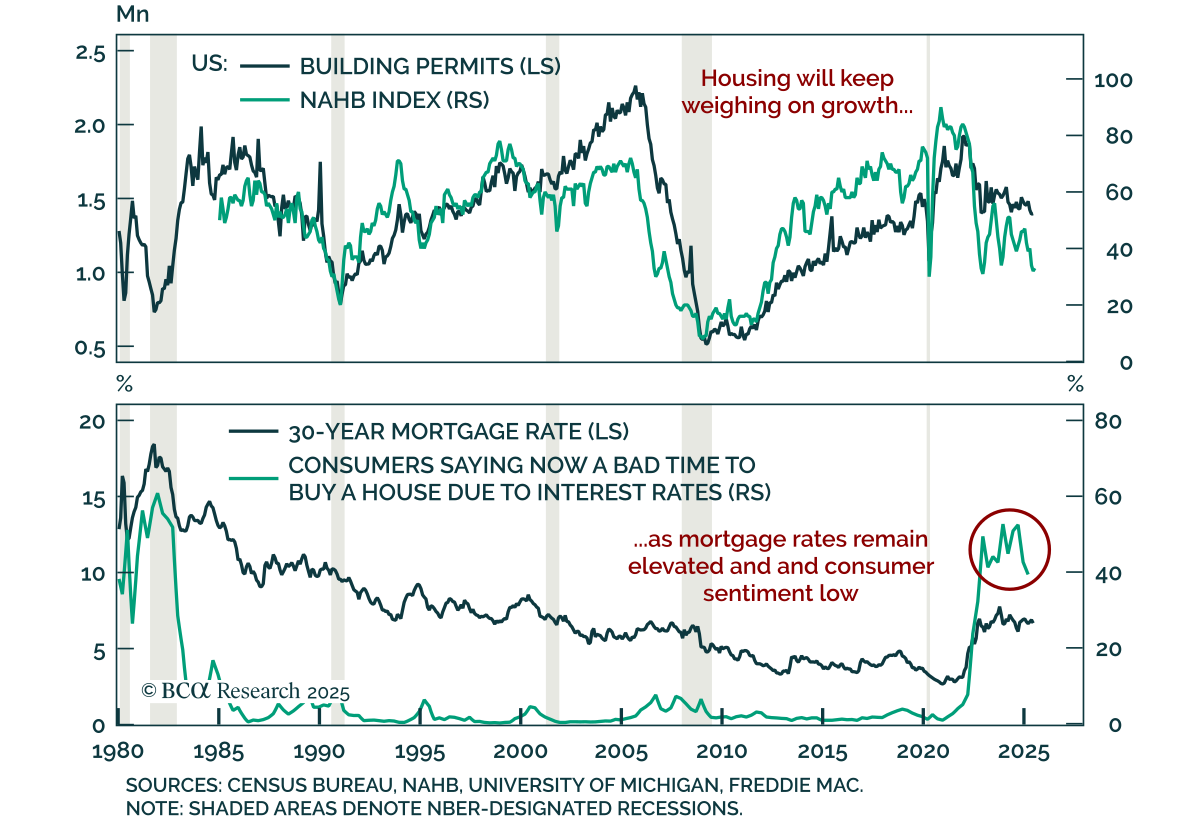
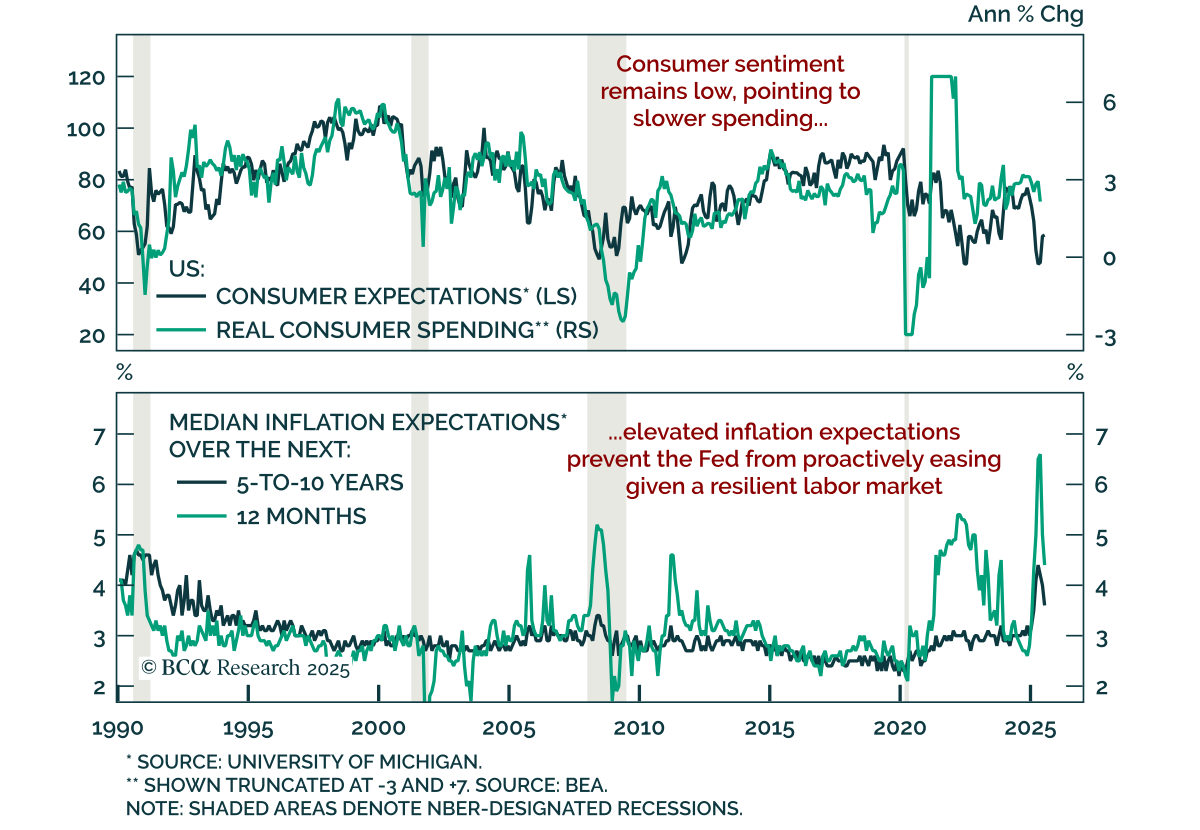
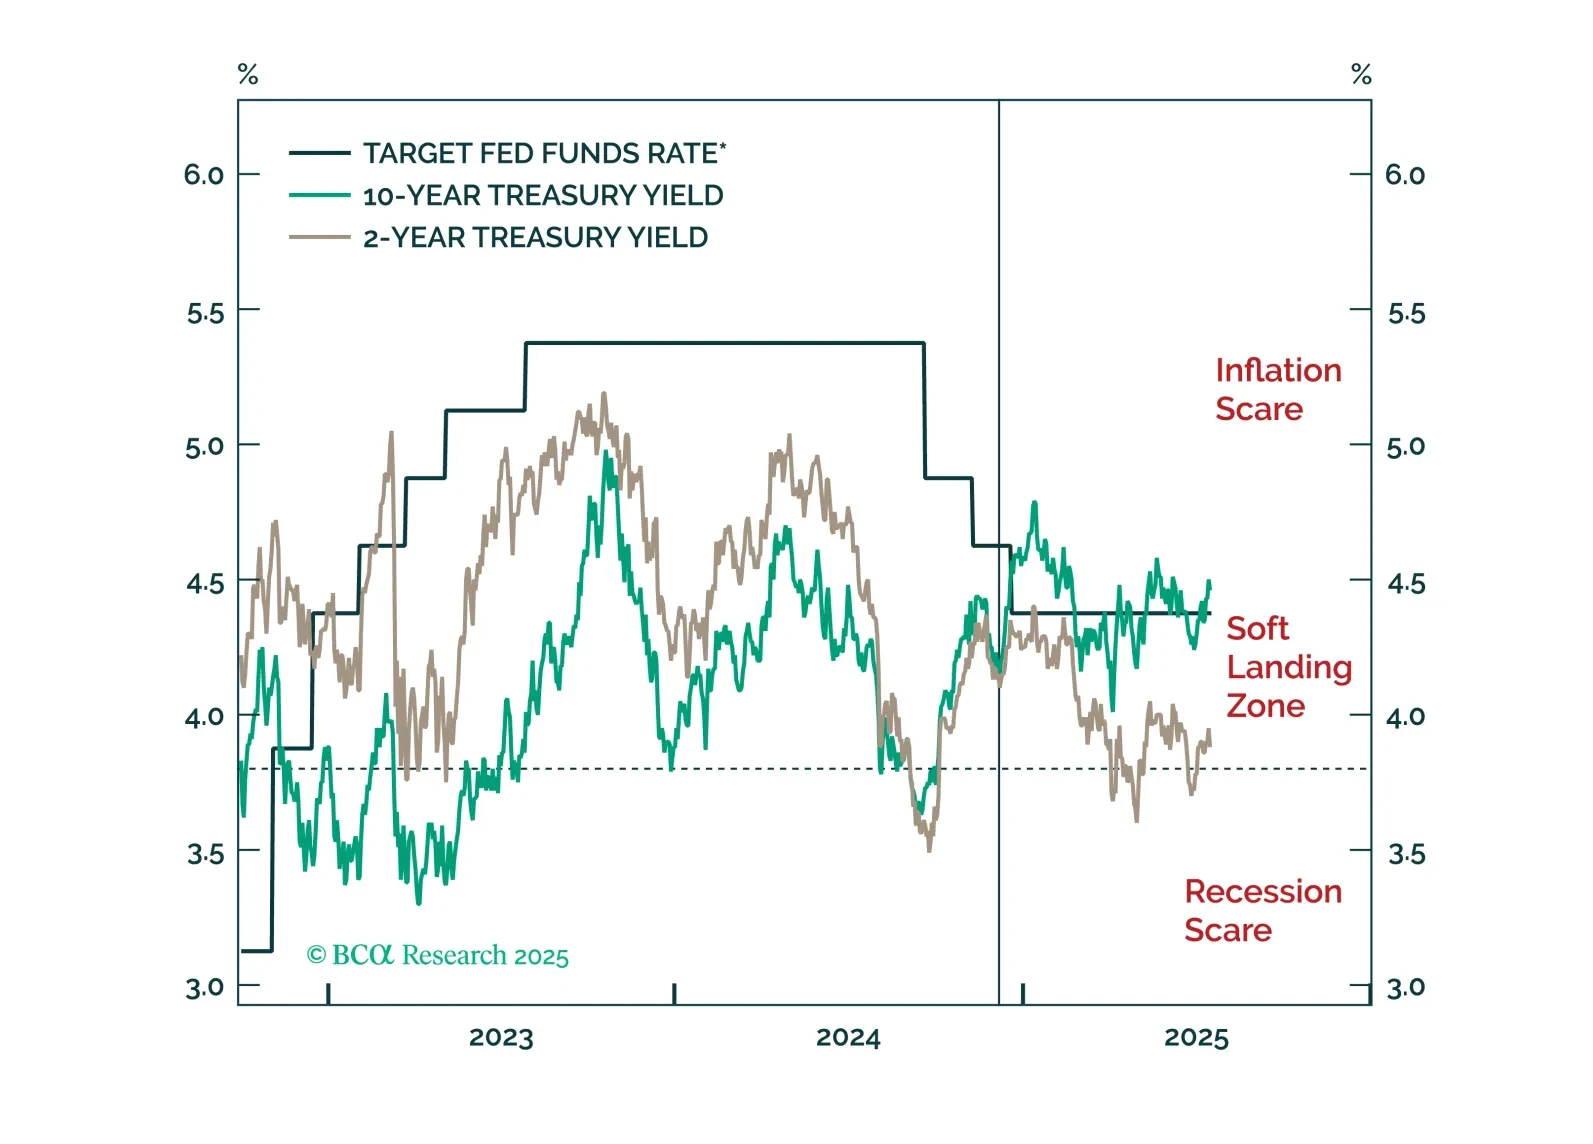
Jay Powell no será destituido como presidente de la Fed antes de que expire su mandato el próximo mayo, pero este año conoceremos la identidad de su reemplazo, lo que podría generar una situación potencialmente incómoda de “presidente en la sombra de la Fed”.
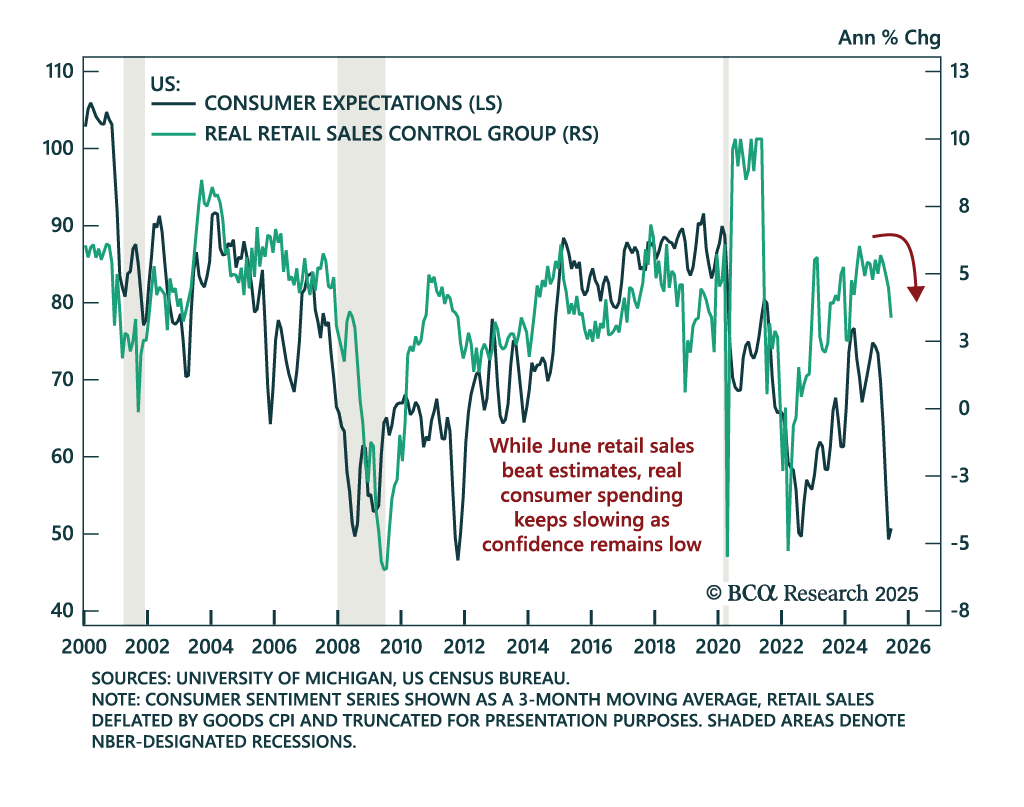
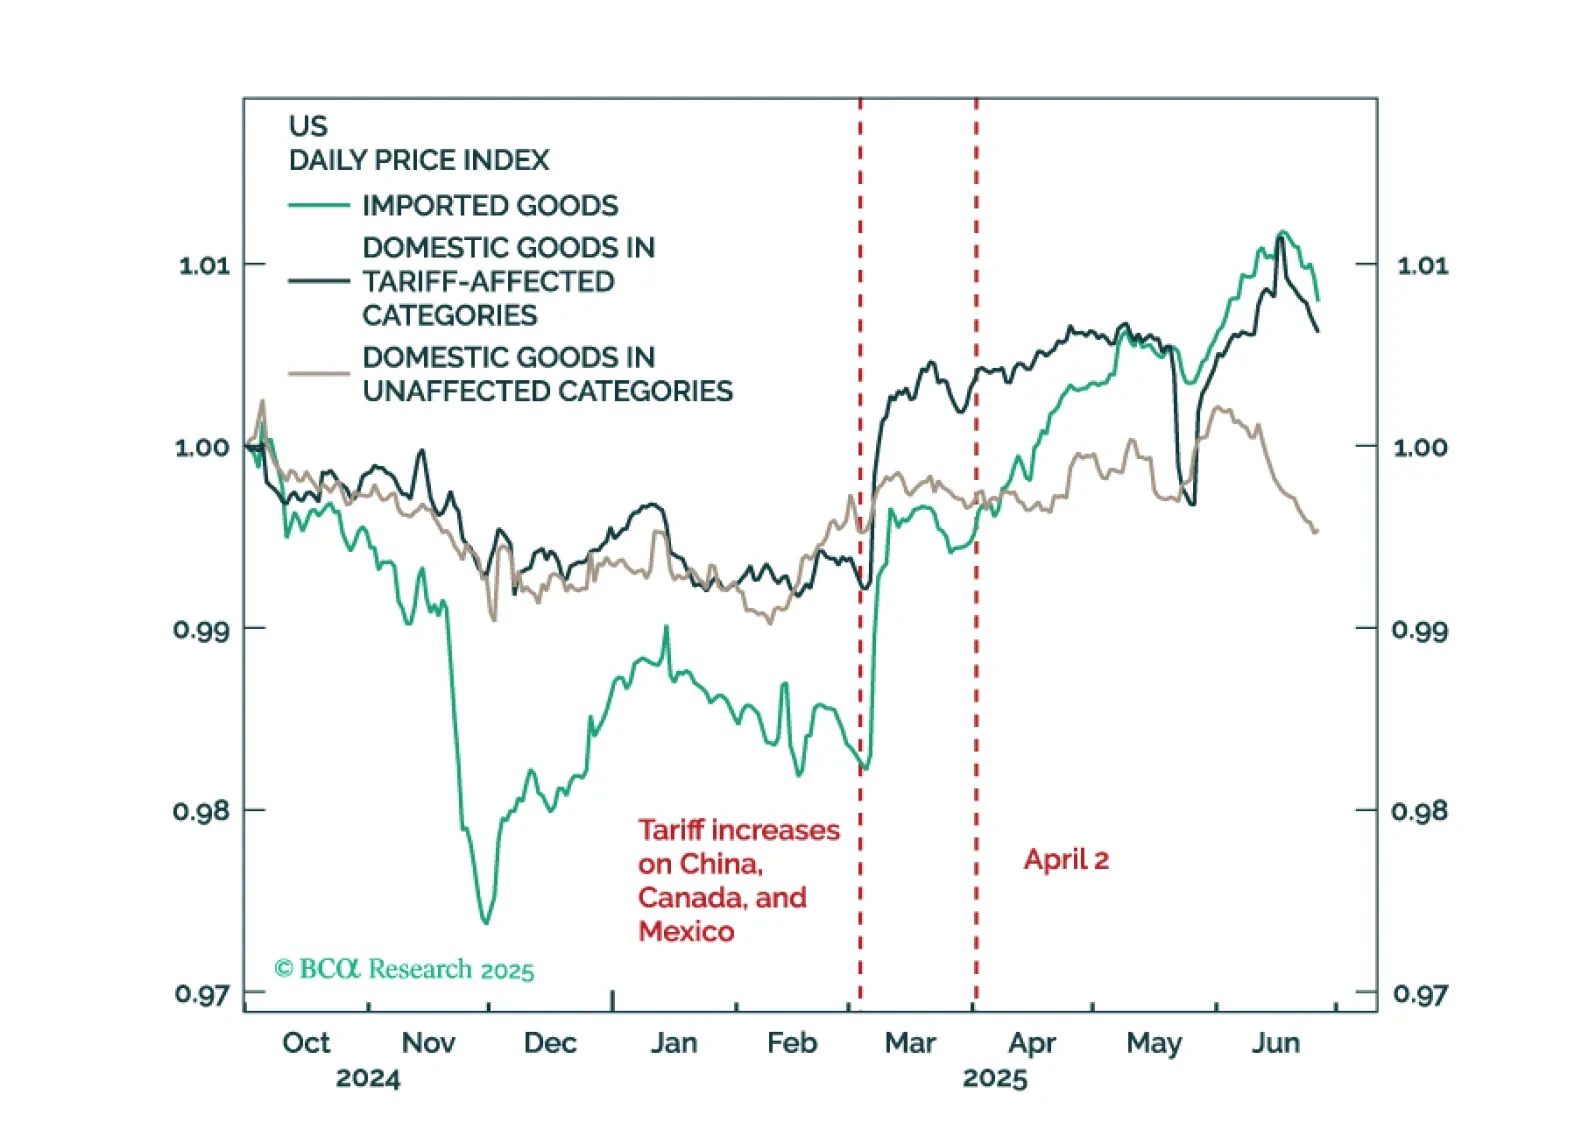
Abandonaremos nuestra predicción de recesión si los datos económicos de EE. UU. muestran signos claros de estabilización durante los meses de verano. Por ahora, eso no ha sucedido. Mantén una ligera infraponderación en acciones, pero considera volverte más defensivo si la puntuación z de acciones de MacroQuant cae por debajo de -1.
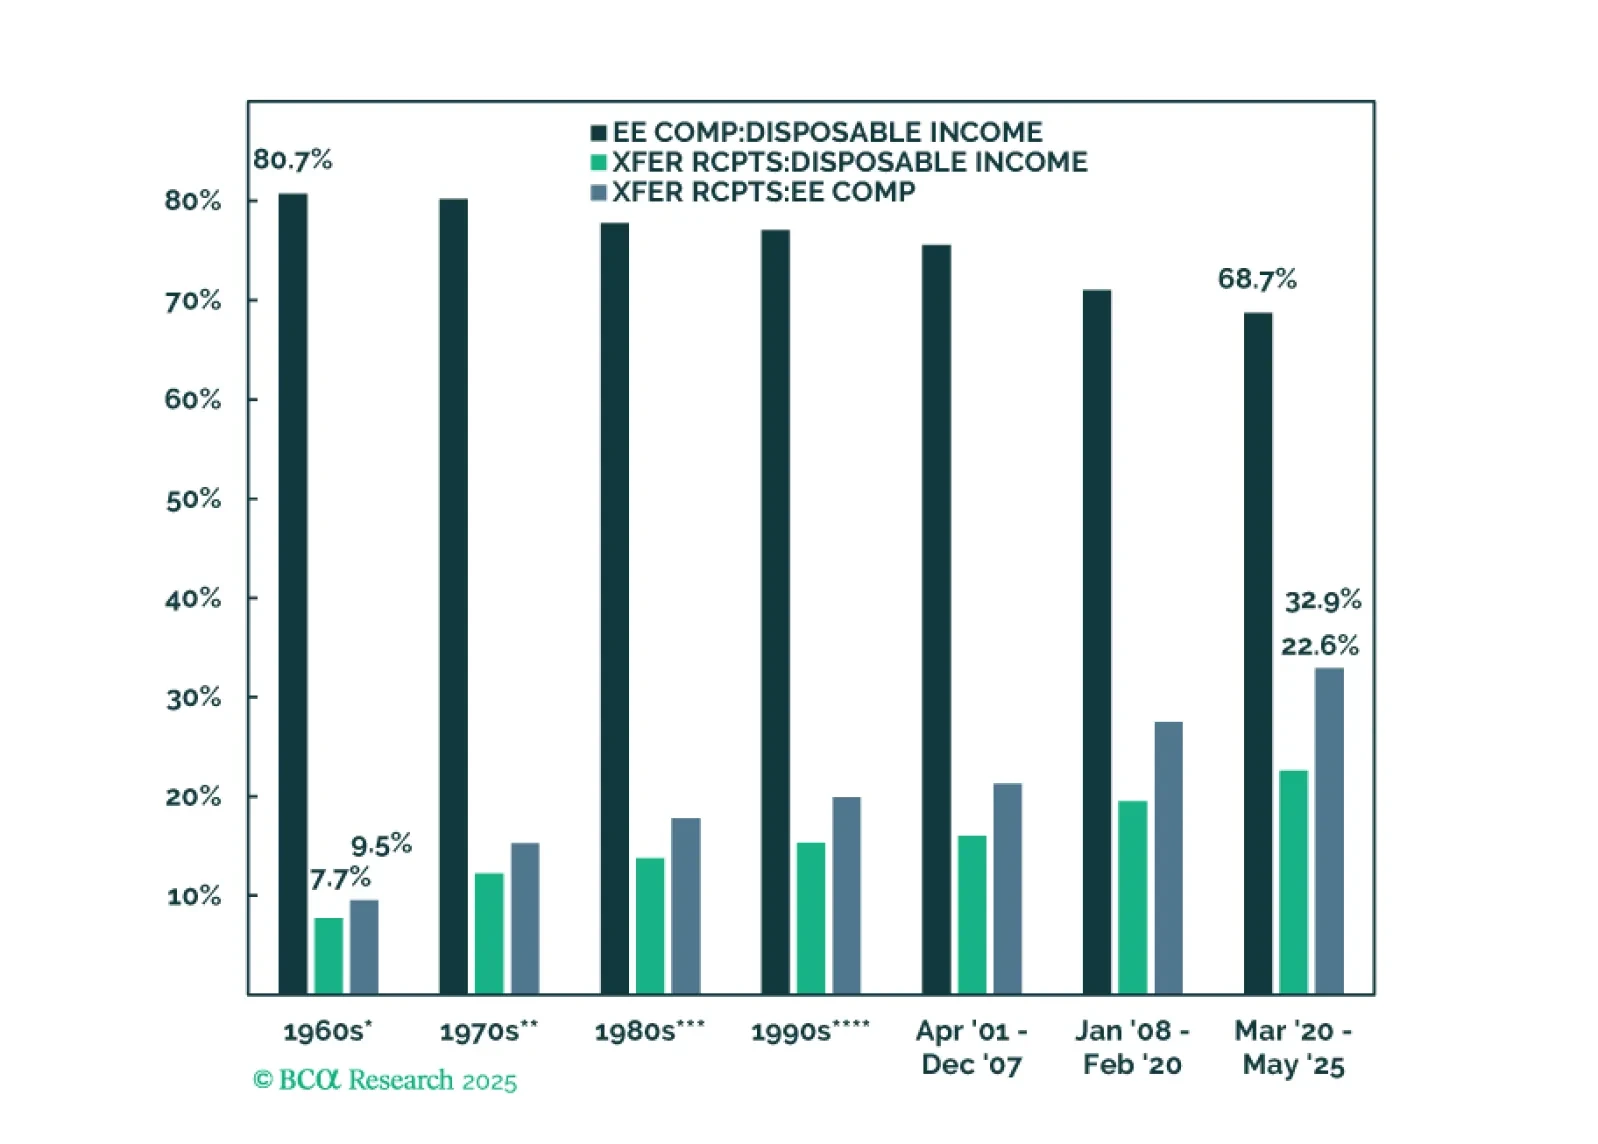
Nuestro Informe Especial es una comparación gráfica de la posición del consumidor en el ciclo actual con cada ciclo desde 1960 en adelante. La mala noticia es que el ingreso disponible depende cada vez más de las transferencias gubernamentales y el mercado laboral se está debilitando. La buena noticia es que las hojas de balance de los hogares en la mitad inferior de la distribución de la riqueza han mejorado mucho.