Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Consumer

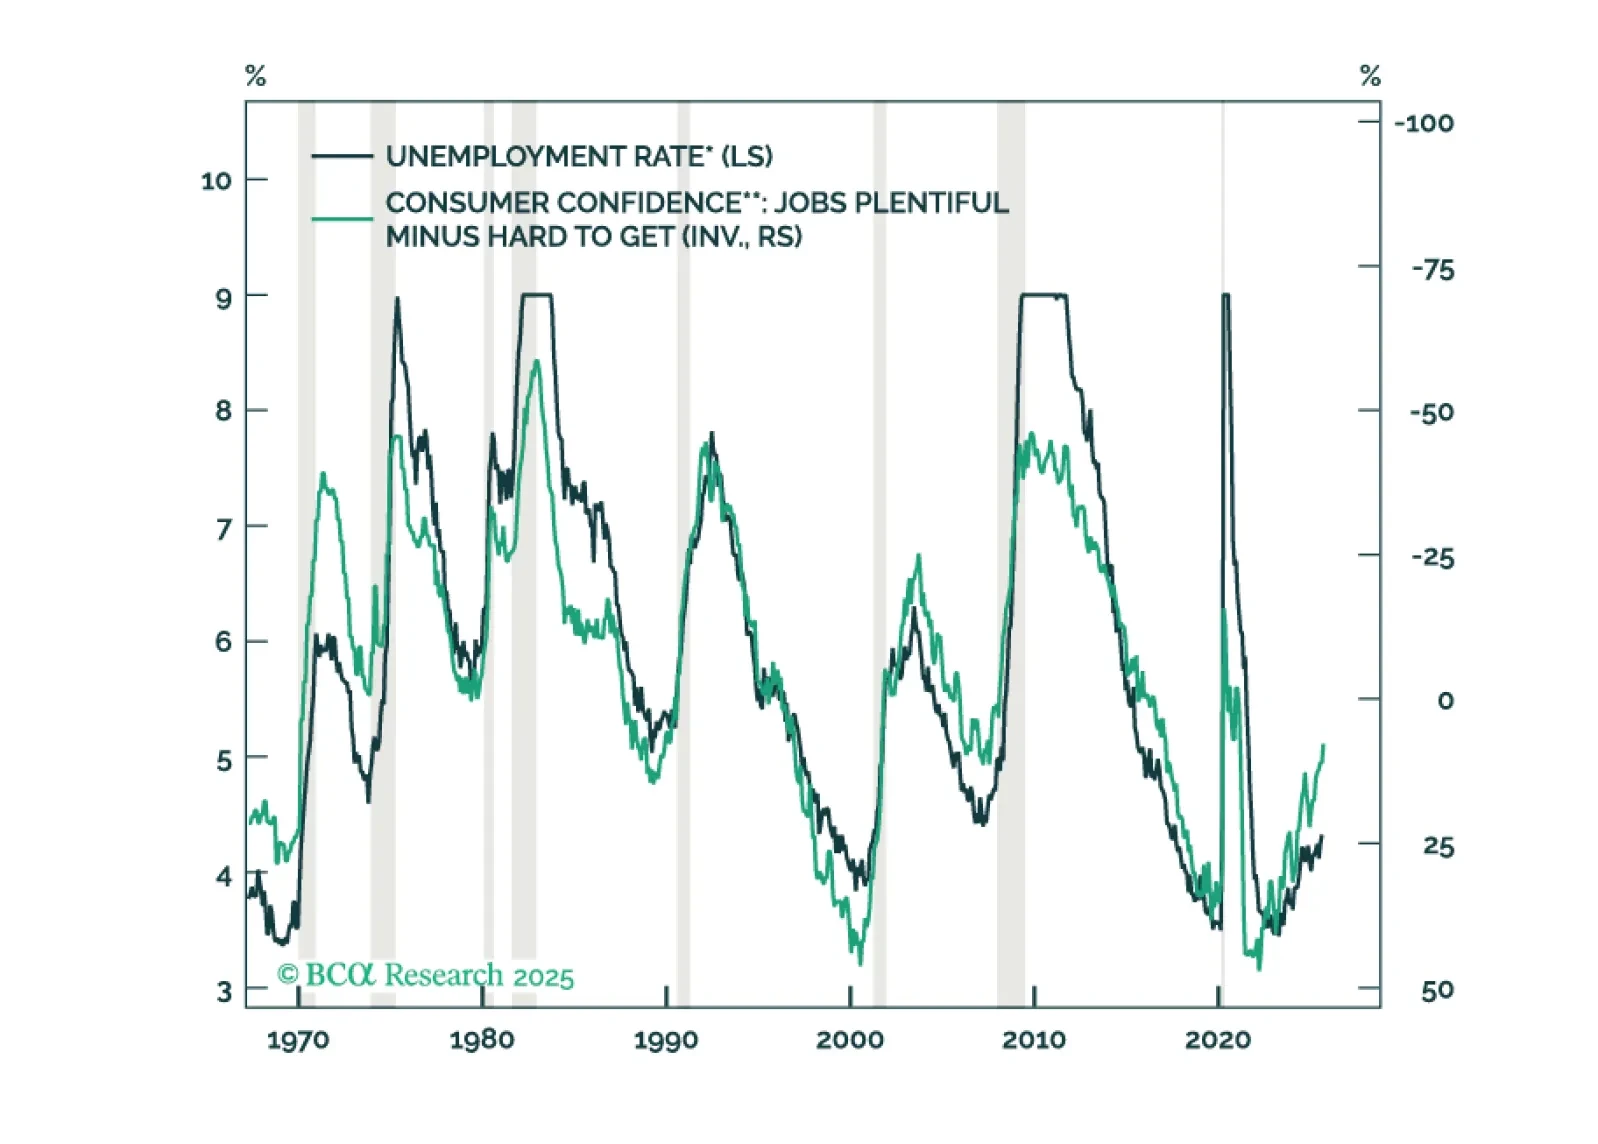
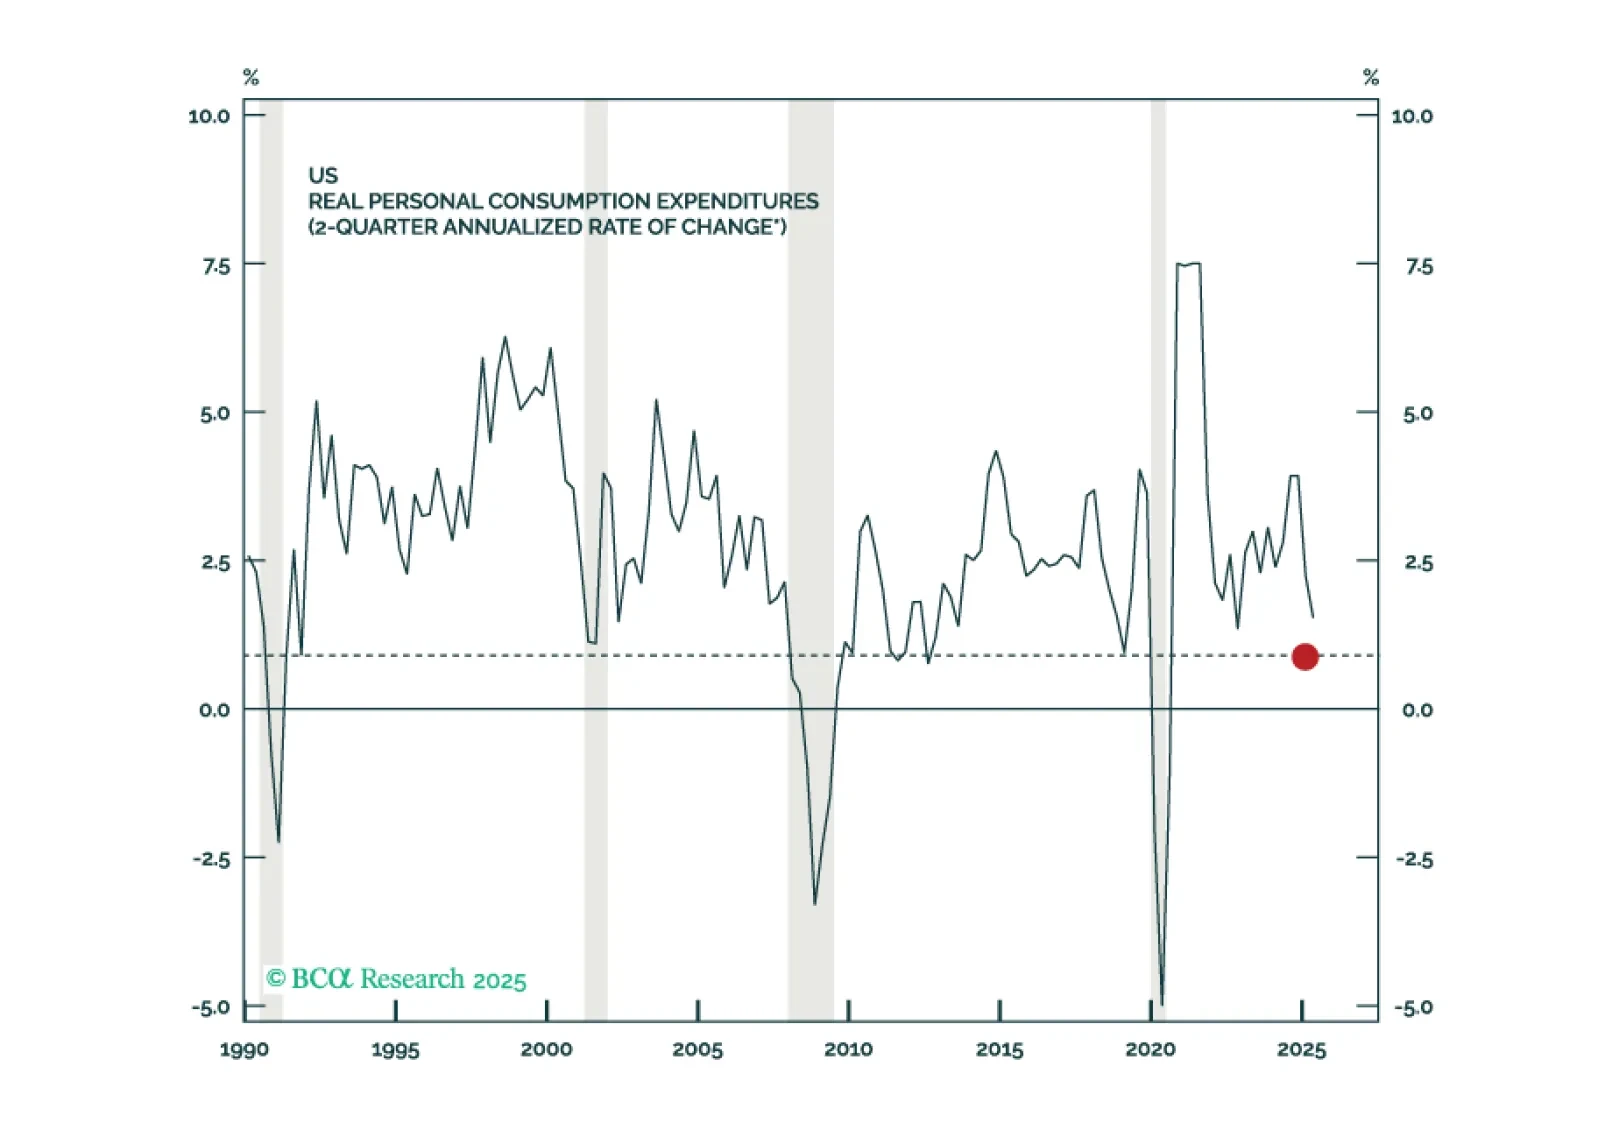
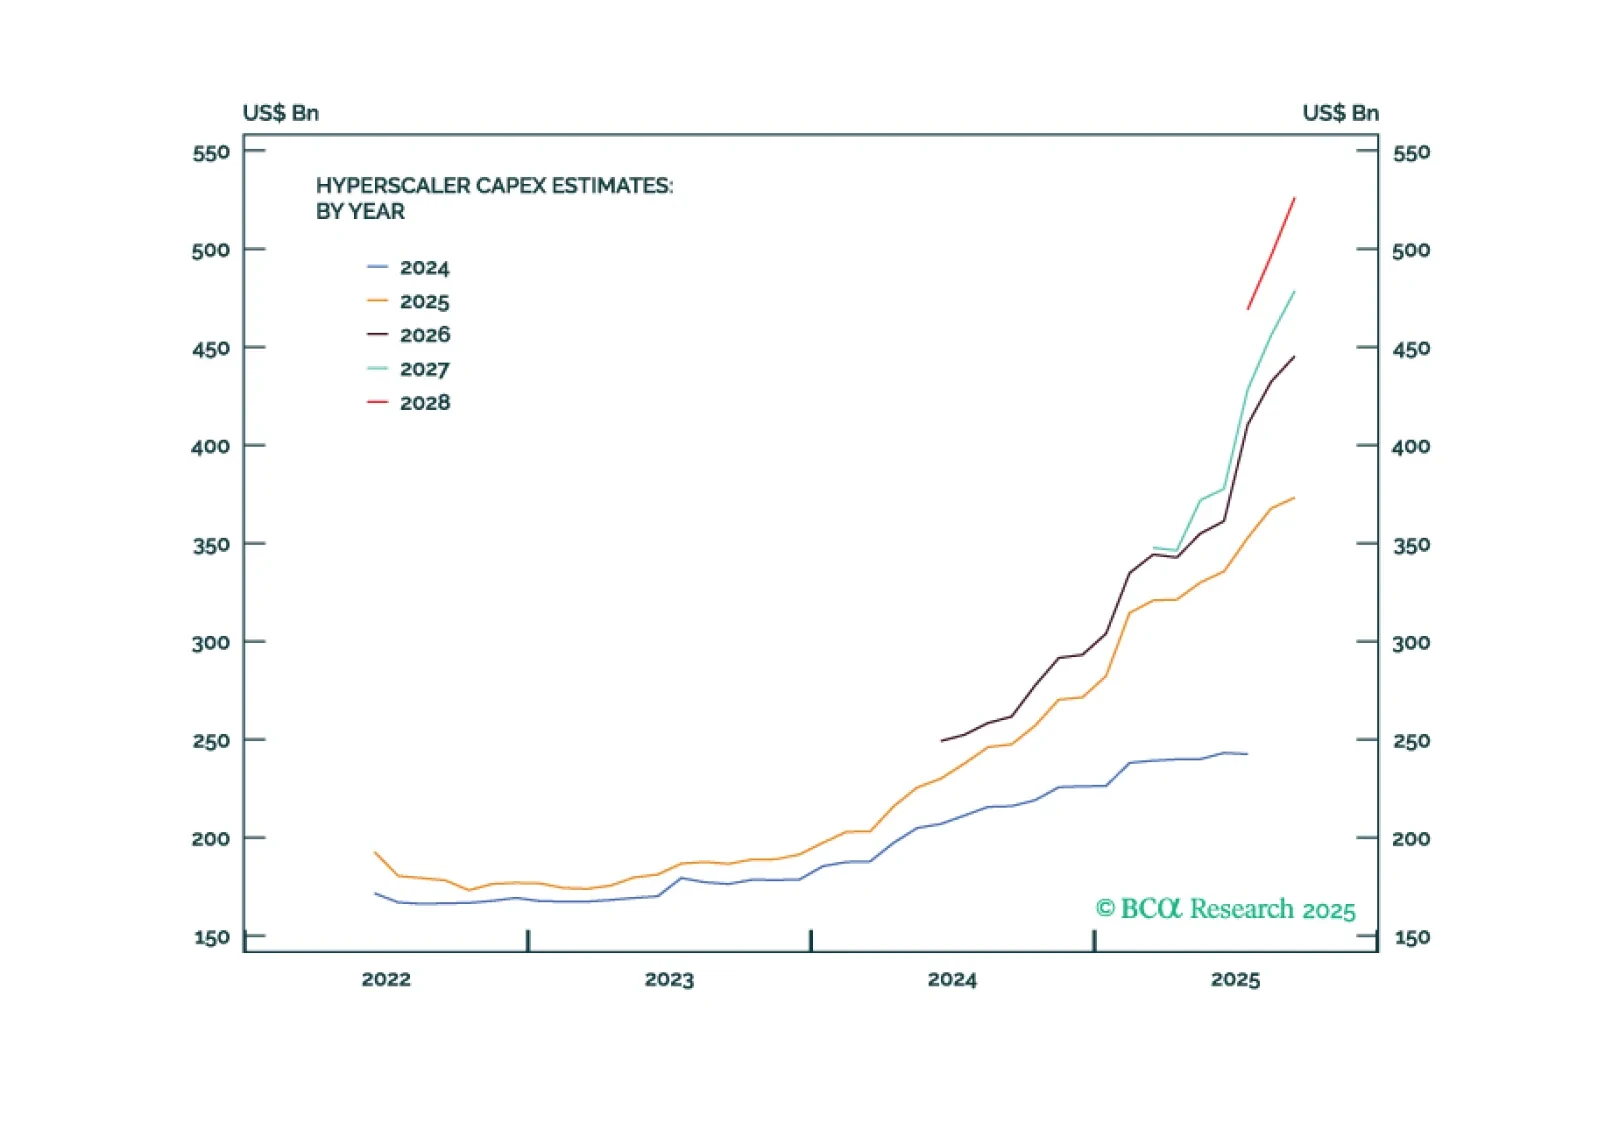
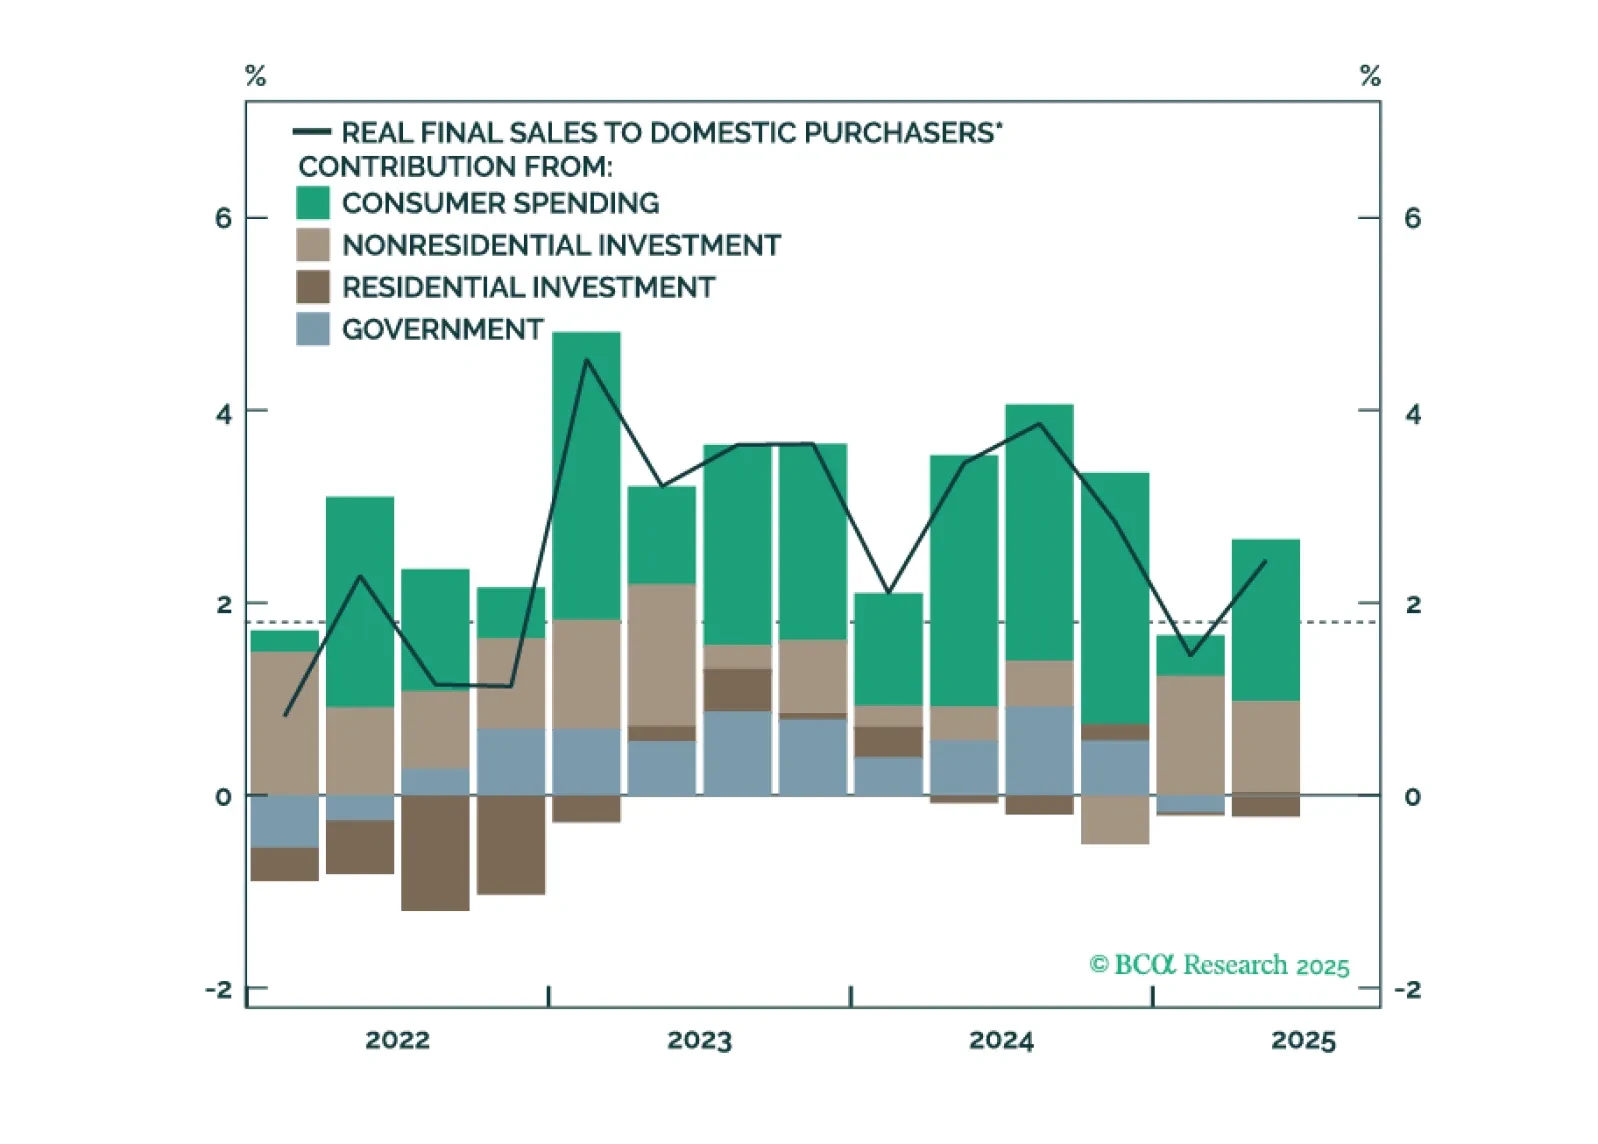
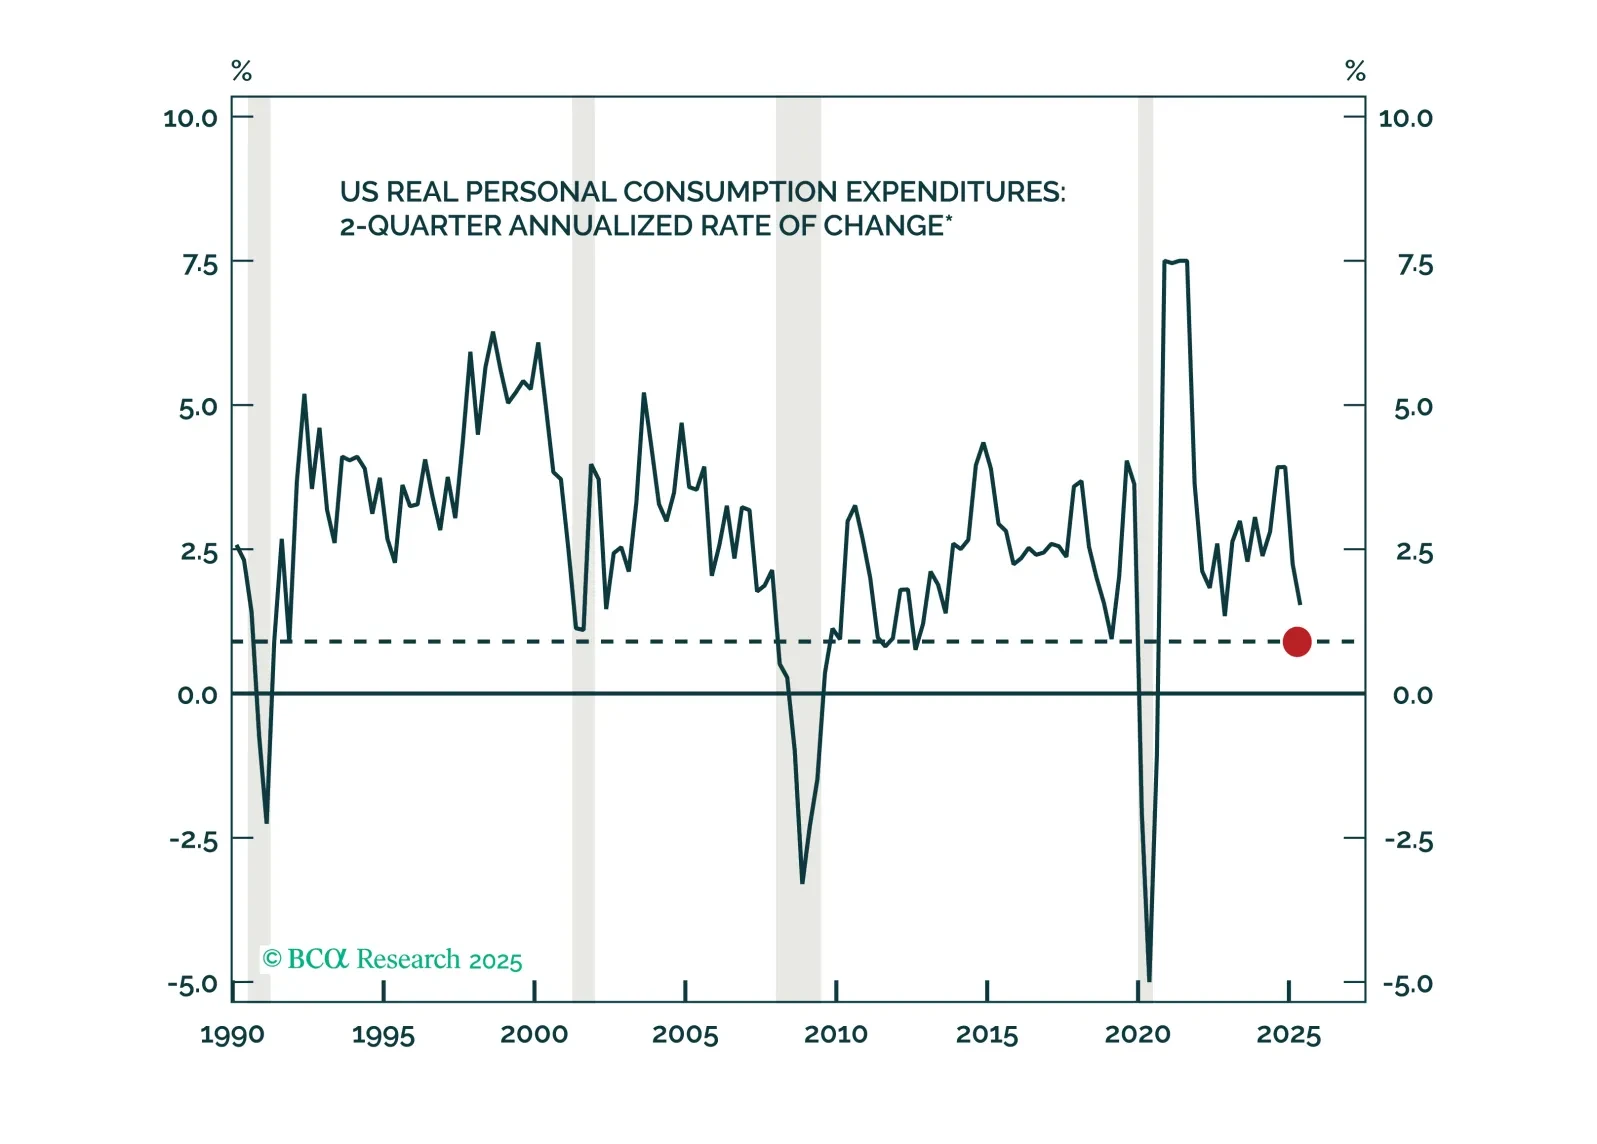
En la Sección I, Doug explica cómo la marcada revisión al alza del consumo del segundo trimestre en la estimación final del PIB ha reducido nuestra convicción de recesión y podría llevarnos a abandonar completamente nuestra predicción de recesión. Sin embargo, la situación es fluida, como lo evidencia la notable debilidad de las acciones en las subindustrias orientadas al consumidor y expuestas cíclicamente. En la Sección II, Doug y Miroslav Aradski de Global Investment Strategy consideran las implicaciones del auge de la inversión en inteligencia artificial.
Informe especial En la Sección II, Doug y Miroslav Aradski de Global Investment Strategy consideran las implicaciones del auge de las inversiones en IA.

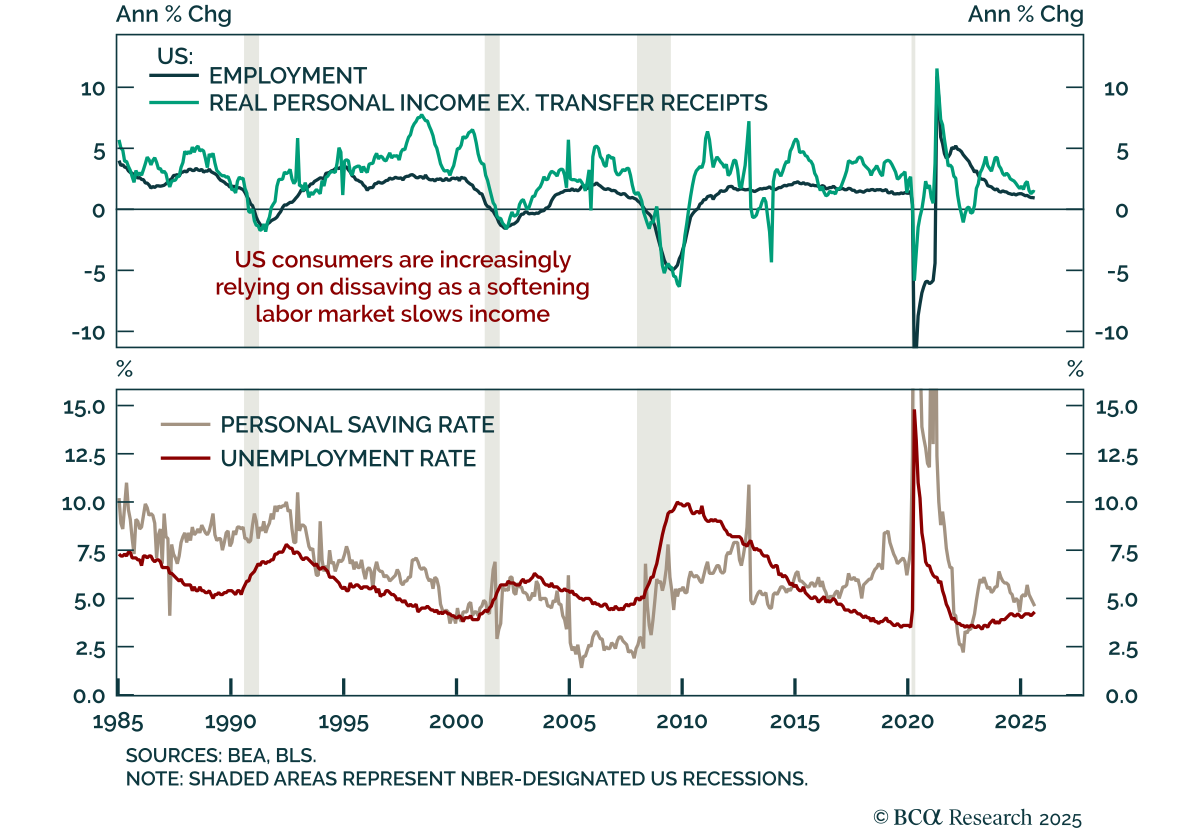
La Fed está preparada para realizar un recorte de tasas de 25 puntos básicos este mes, pero un recorte adicional en diciembre dependerá de cómo se resuelva la divergencia entre el fuerte gasto del consumidor y el débil crecimiento del empleo.
La división más significativa en el mercado bursátil y la economía es la brecha entre las empresas posicionadas para beneficiarse del auge de la IA y las empresas que no tienen un vínculo con ella. Las primeras están en auge mientras que muchas de las segundas están luchando.
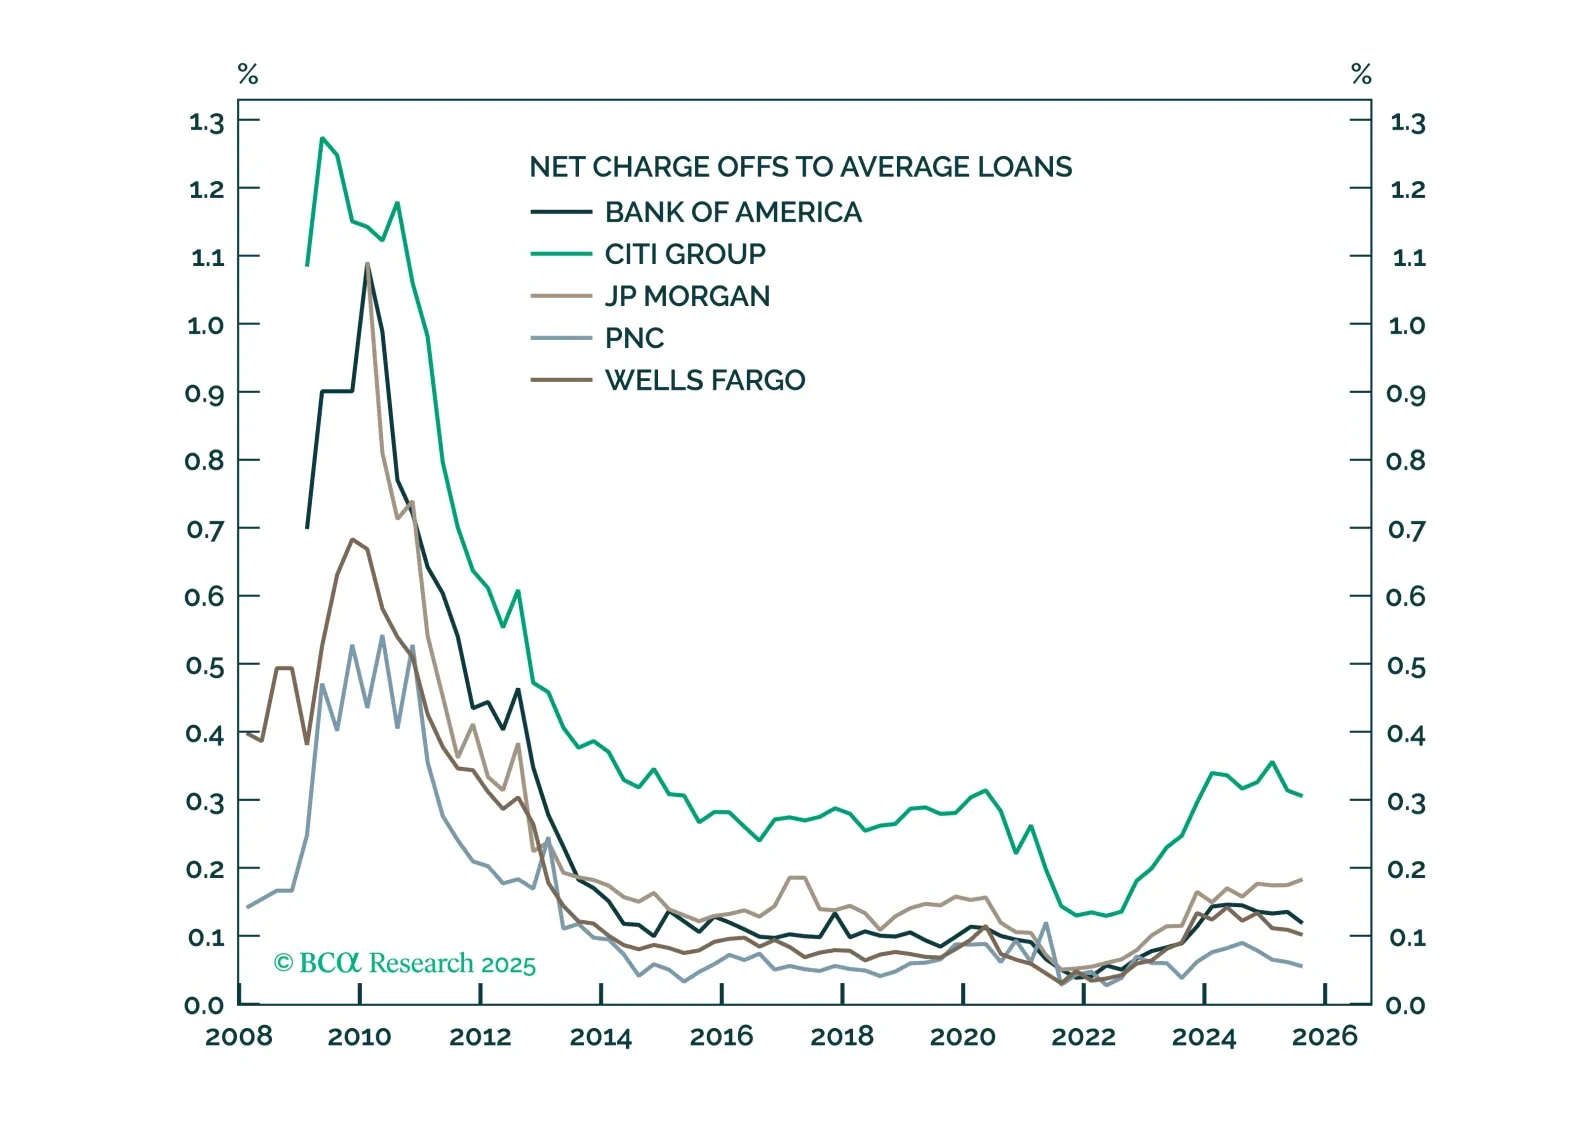
Los resultados sólidos y los comentarios constructivos de los bancos más grandes de EE. UU. son alentadores: los consumidores se mantienen en buena forma y el contexto macroeconómico sigue favoreciendo a las acciones. Las perspectivas para los bancos más grandes son positivas, y es poco probable que se vean afectados por eventos aislados de crédito.
En este Informe de Estrategia para el cuarto trimestre, analizamos nuestra posición respecto a la previsión de recesión, las perspectivas para acciones y bonos en varios escenarios, por qué los inversores están malinterpretando el impacto de la IA en las ganancias corporativas, si el dólar estadounidense ha entrado en una tendencia bajista estructural, nuestra perspectiva sobre el yen, el oro y otros productos básicos, y mucho más.
La economía en forma de K describe acertadamente la bifurcación entre los hogares de bajos y altos ingresos, pero no es algo que los inversores deban celebrar si desean que la expansión continúe.

Resumen de Asignación de Cartera para octubre de 2025.

Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…

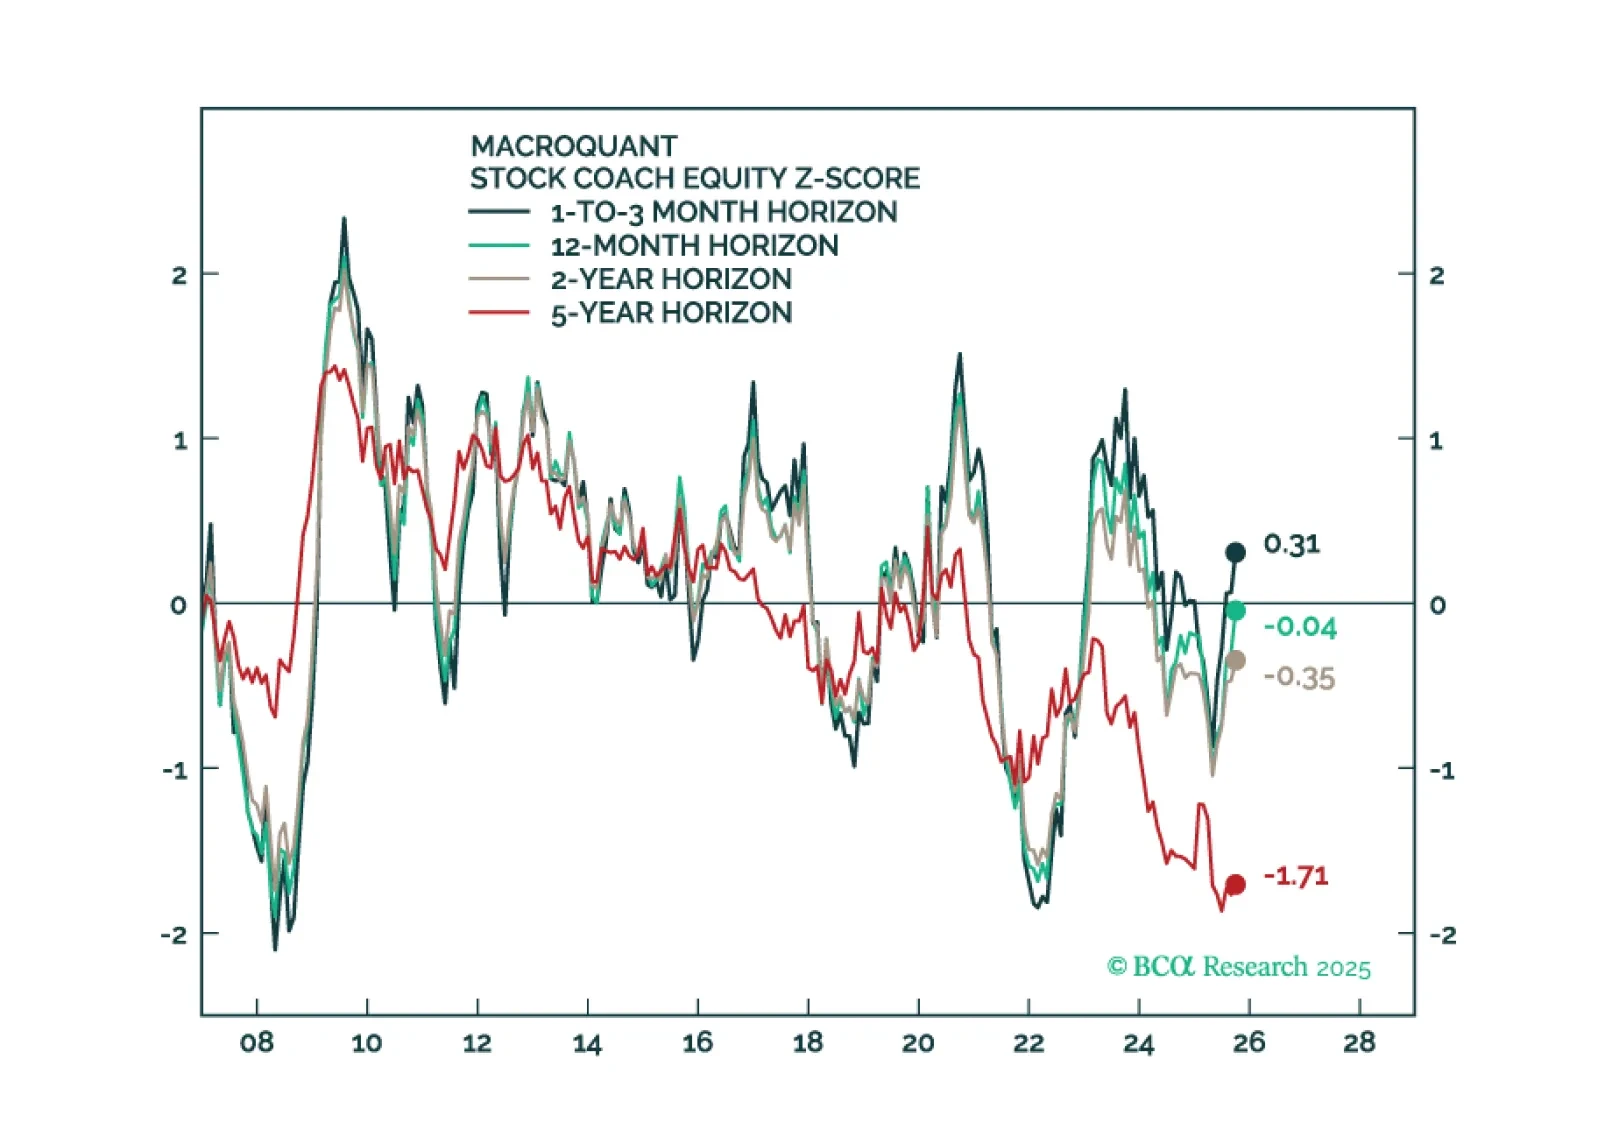
En la Sección I, Doug destaca que ahora se recomienda el posicionamiento de referencia en acciones, renta fija y efectivo. Aun así, la situación macroeconómica de EE. UU. requiere un monitoreo continuo, dada la disminución del impulso en el mercado laboral. En la Sección II, Jonathan muestra cómo el impulso fundamental ajustado por valoración ha sido una herramienta exitosa para clasificar sectores globales.